生前贈与はいくらまで非課税?|暦年課税と相続時精算課税の違い、7年に延びた加算期間
 Move for People株式会社
親として、子や孫に財産を渡しておきたい。生前贈与では、いくらまでなら税金がかからないのか、相続のときにどう扱われるのかを先に確かめます。
この記事では、生前贈与の2つの課税方法(暦年課税と相続時精算課税)の違いと、令和6年から7年に延びた「相続財産に足す期間」を、国税庁のタックスアンサーと改正の資料で確かめます。目的が決まった非課税の特例と、贈与の記録の残し方までまとめます。
子どもに毎年少しずつ渡したいのですが、110万円以下なら相続のときにも関係ないのか分かりません。2つの制度のどちらで考えればよいのかも迷います。
生前贈与は、いくらまで税金がかからないか
生前贈与は、生きているうちに財産を無償で渡すことです。民法では、あげる人が財産を無償で与える意思を表示し、もらう人が受諾することで効力を生ずるとされています。
贈与税の課税方法は、暦年課税と相続時精算課税の2つです(国税庁 No.4402)。どちらで受けるかで、税金がかからない額が変わります。
- 暦年課税 … もらった人ごとに、1月1日から12月31日までの合計が110万円以下なら贈与税はかからず、申告も要らない
- 相続時精算課税 … 1年110万円の基礎控除(選んだ贈与者が2人以上いる年は、贈与者ごとの額であん分)を引き、さらに累計2,500万円までの特別控除を引ける。超えた分に一律20%
- 目的が決まった特例 … 住宅取得等資金(省エネ等住宅1,000万円・それ以外500万円)、結婚・子育て資金(1,000万円)、夫婦間の居住用不動産(最高2,000万円)など
暦年課税の110万円は、あげた人ごとではなく、もらった人ごとの1年の合計で数えます。父と母から別々にもらっても合計です。
110万円を超えた分の速算表と数え方は、贈与税はいくらから?にまとめました。500万円なら、18歳以上の子や孫が父母や祖父母からもらう特例税率で48.5万円、それ以外の一般税率で53万円です。
ただし、贈与税がかからなくても、相続が起きると相続税の計算に足される分があります。生前贈与を考えるときは、贈与税と相続税を続けて見る必要があります。
暦年課税と相続時精算課税の違い
暦年課税
何も届け出なければ、暦年課税です。1年ごとにもらった合計から110万円を引き、残りに速算表の税率(10%から55%)を当てはめます。
相続との関わりは、亡くなる前の一定期間の贈与だけです。その期間の贈与は、贈与税がかからなかった分も含めて相続財産に足されます(次の章)。
相続時精算課税
国税庁の No.4103 によると、原則として60歳以上の父母や祖父母などから、18歳以上の子や孫などが財産をもらった場合に選べる制度です。あげる人はその年の1月1日に60歳以上、もらう人はその年の1月1日に18歳以上かどうかで判断します。
選んだ贈与者からの分は、1年ごとの合計から基礎控除110万円を引き、累計2,500万円までの特別控除を引いた残りに20%がかかります。特別控除は、期限内に申告書を出した場合に限り使えます。
その年に相続時精算課税を選んだ贈与者が2人以上いるときは、110万円を贈与者ごとの額であん分します(No.4402・No.4103)。父と母の両方から選んでいても、110万円が2つになるわけではありません。
その贈与者が亡くなったときは、もらった分の贈与時の価額から基礎控除を引いた残りを相続財産に足して、相続税を計算します。すでに納めた贈与税は相続税から差し引かれ、引ききれない分は申告すると還付されます。
基礎控除110万円は、令和6年1月1日以後の贈与から使えるようになりました。暦年課税の110万円とは別の枠で、この110万円以下の分は相続財産にも足されません。
違いが出るところ
2つの制度の違いは、次のとおりです。どちらが合うかは、財産の額や家族の構成、贈与を続けられる年数で変わります。
- 1年110万円以下の分 … 暦年課税は亡くなる前の一定期間なら相続財産に足される。相続時精算課税は足されない(選んだ贈与者が2人以上なら、110万円をあん分した額まで)
- 110万円を超えた分 … 暦年課税は累進の税率。相続時精算課税は累計2,500万円まで贈与税がかからず、超えた分は20%
- 相続財産に足す範囲 … 暦年課税は亡くなる前の一定期間の分だけ。相続時精算課税は選んでから亡くなるまでの全部(基礎控除の分を除く)
- 戻れるか … 相続時精算課税は、一度選ぶとその贈与者からの分は暦年課税に戻せない
- 足すときの価額 … どちらも贈与時の価額
制度は贈与者ごとに選べます。父からの分は相続時精算課税、母からの分は暦年課税、という組み合わせもできます。
相続時精算課税を選んで土地をもらうと、その土地には相続税の小規模宅地等の特例を使えません(国税庁 No.4124)。自宅の土地などを考えている場合は、先に税務署か税理士に確かめてください。
7年に延びた「相続財産に足す期間」
国税庁の No.4161 によると、相続や遺贈で財産を取得した人が、亡くなった人から加算対象期間に暦年課税でもらった財産は、相続税の課税価格に贈与時の価額で足されます。令和6年1月1日以後の贈与から、この期間が相続開始前3年以内から7年以内に延びました。
いきなり7年になるわけではありません。亡くなった日によって、足す期間が段階的に延びていきます。
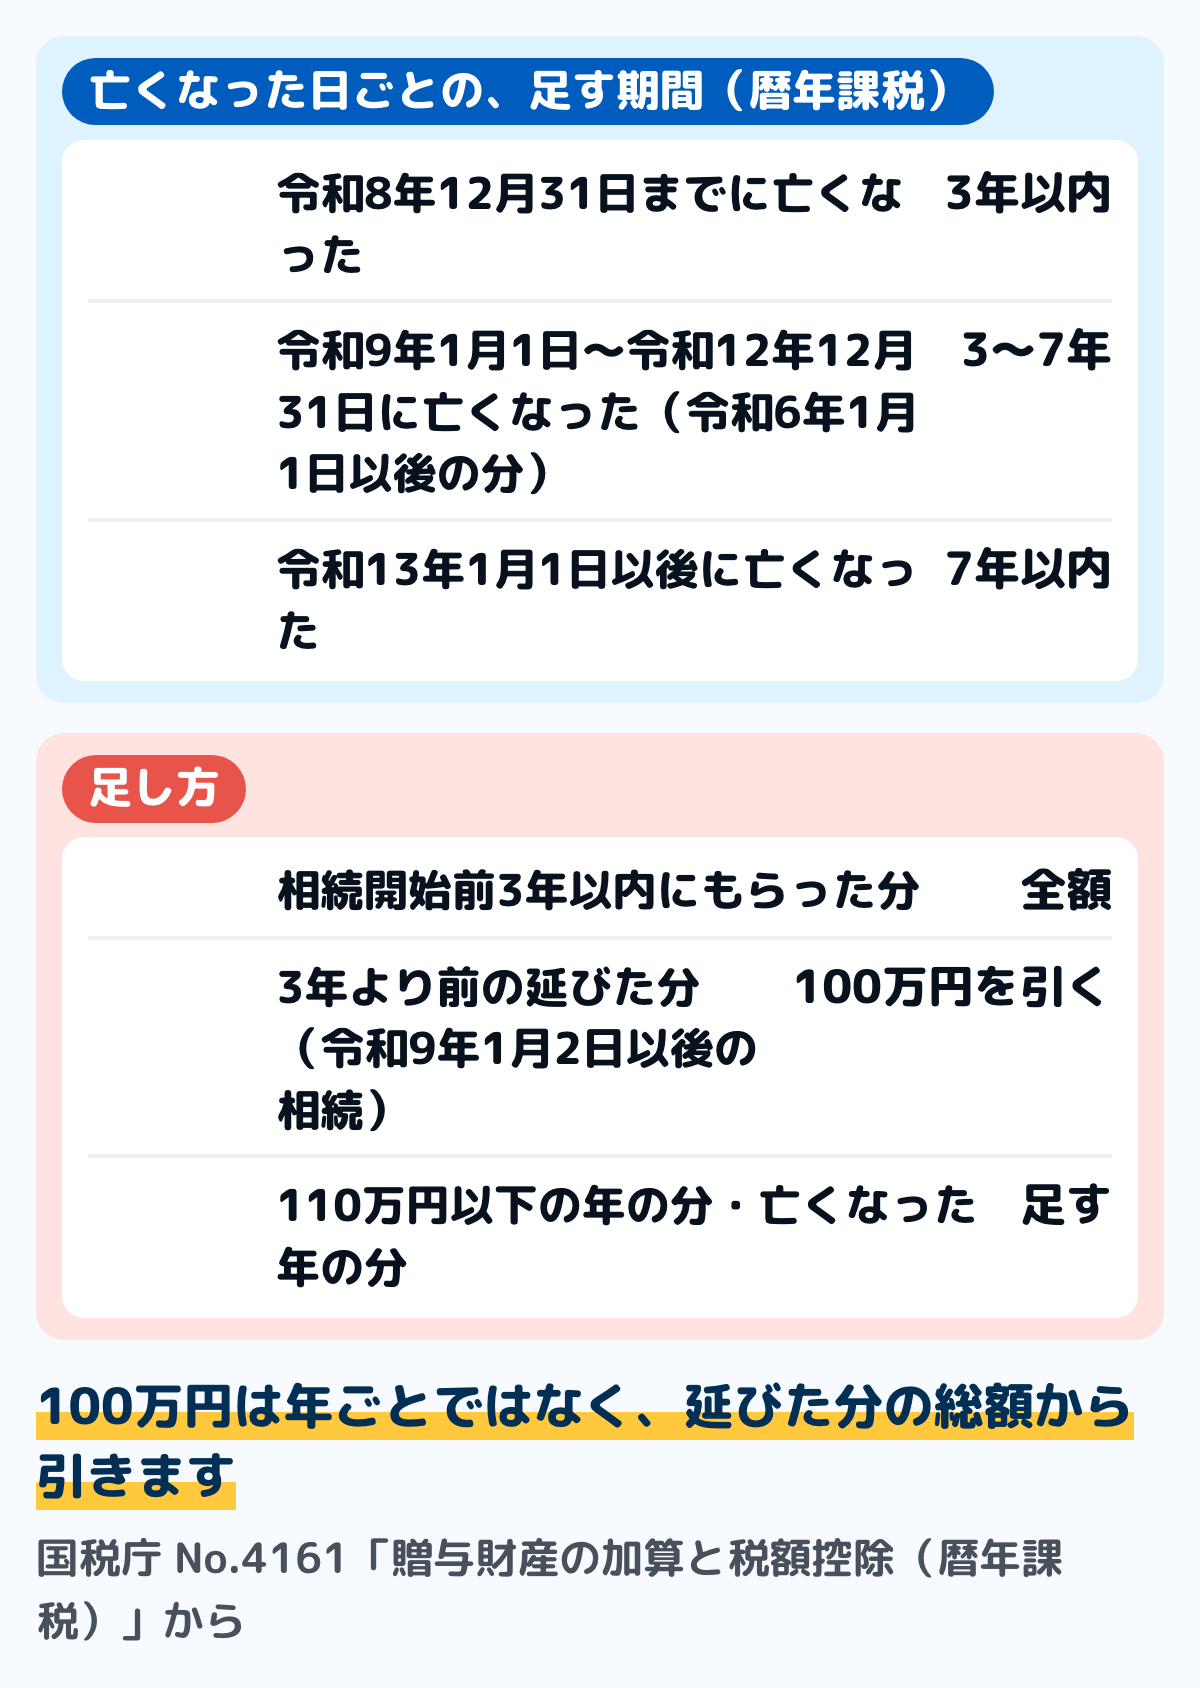
図は、No.4161 の表を並べたものです。令和6年1月1日より前(令和5年12月31日以前)の贈与は、3年以内のルールのままです。
足すのは、贈与税がかかったかどうかに関係ありません。基礎控除110万円以下の年の分や、亡くなった年の分も足します。
延びた分には緩和があります。相続開始が令和9年1月2日以後なら、相続開始前3年より前にもらった分は、その合計から100万円を引いた残りだけを足します。100万円は年ごとではなく、総額です。
足した分に贈与税を納めていたときは、その贈与税を相続税から差し引きます。加算税や延滞税、利子税は差し引く額に含まれません。
足されるのは、相続や遺贈で財産を受け取る人
足されるのは、相続や遺贈(遺言で財産を受け取ること)、相続時精算課税の贈与で財産を取得した人です。相続人ではない孫が、相続でも遺贈でも財産を受け取らなければ、その孫がもらった暦年課税の贈与は足されません。
孫が遺言で財産を受け取る場合は、足す対象に入ります。遺言や保険の受取人の決め方で扱いが変わることがあるので、税務署に確かめてください。
足されないもの
No.4161 では、次の分は相続財産に足さないとされています。
- 夫婦間の居住用不動産の配偶者控除を受けた分のうち、配偶者控除の額
- 父母や祖父母からの住宅取得等資金で、非課税の適用を受けた額
- 教育資金や結婚・子育て資金の一括贈与で、非課税の適用を受けた額(亡くなったときに使い残しがあると、相続税の対象になることがある)
そもそも相続税がかかるか
足された結果、正味の遺産額が相続税の基礎控除額(3,000万円+600万円×法定相続人の数)以下なら、相続税はかかりません(国税庁 No.4102)。相続時精算課税の分を足しても基礎控除額以下なら、相続税の申告は要りません(No.4301)。
基礎控除額と、超えたときの計算は相続税はいくらから?にまとめました。家族の人数と財産のおよその額から、先に相続税がかかりそうかを見ておくと、生前贈与をどこまで考えるかの目安になります。
毎年110万円を7年続けた例
2つの制度で、足される額がどれだけ変わるかを例で見ます。同じ親から子へ、毎年110万円を7年続け、その親が令和13年以後に亡くなり、子が相続で財産を受け取る場合です。7回のうち3回は相続開始前3年以内、4回は3年より前にもらったとします。ほかの贈与者からの贈与は無いものとします。
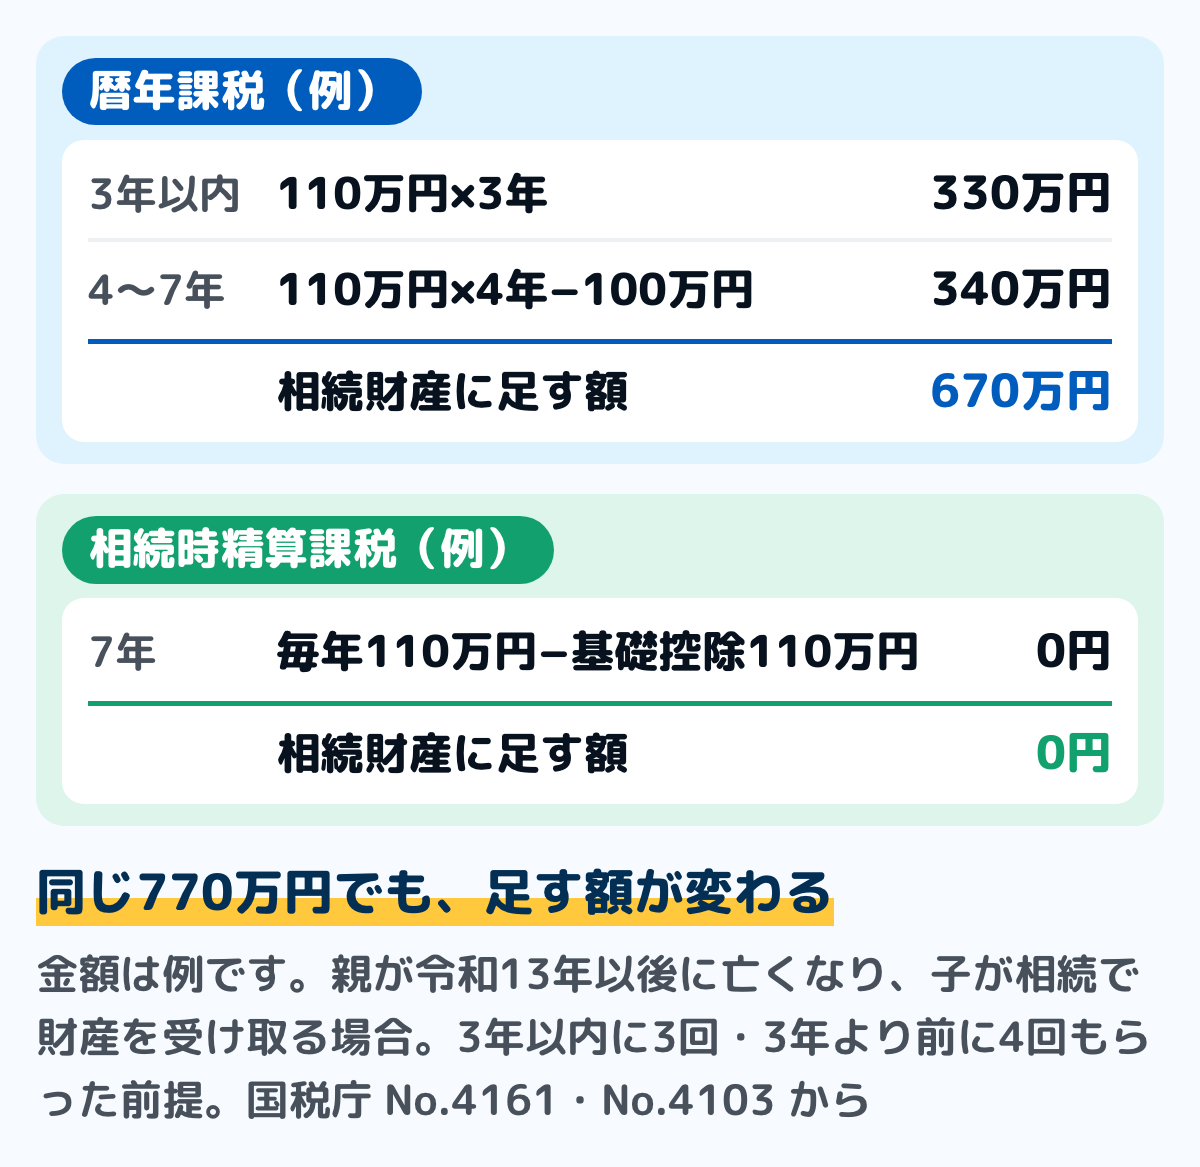
図は、国税庁の No.4161 と No.4103 のルールに金額を当てはめた例です。暦年課税では770万円のうち670万円が足され、相続時精算課税では足す額が0円になります。
ただし、この例は「7年の間に亡くなった」場合です。暦年課税では、亡くなる日から7年より前の贈与は足されません。相続時精算課税では、選んだ後に基礎控除を超えてもらった分は、何年前でも足されます。
贈与を続けられる年数や、1年あたりの額、ほかの贈与者の有無で結果は変わります。自分の家族の場合の試算は、税務署か税理士に相談してください。
目的が決まった非課税の特例
110万円の基礎控除とは別に、目的が決まった贈与には非課税の特例があります。どれも期限と要件があり、贈与税が0円になる場合でも申告や手続きが要ります。
住宅取得等資金(令和8年12月31日まで)
国税庁の No.4508 によると、令和6年1月1日から令和8年12月31日までに、父母や祖父母などから住宅の新築・取得・増改築等のためのお金をもらった場合の特例です。非課税になるのは、もらった人ごとに省エネ等住宅なら1,000万円まで、それ以外の住宅なら500万円までです。
もらった年の1月1日に18歳以上で、その年の合計所得金額が2,000万円以下(床面積40平方メートル以上50平方メートル未満なら1,000万円以下)であることなどが要件です。住宅の床面積は40平方メートル以上240平方メートル以下です。
翌年3月15日までに、もらったお金の全額を充てて新築等をすることも要件です。同じ日までに住むか、同日後遅滞なく住むことが確実と見込まれる必要があります。
非課税を受けるには、翌年2月1日から3月15日までに、戸籍の謄本や契約書の写しなどを付けて贈与税の申告をします。配偶者の父母は直系尊属に当たらないので、養子縁組をしていなければ対象外です。
住宅ローン控除を受けるときは、この特例を受けた額を住宅の取得の対価から差し引いて計算します(国税庁 No.1211-1)。控除の計算は住宅ローン控除はいくら戻る?にまとめました。
結婚・子育て資金(令和9年3月31日まで)
国税庁の No.4511 によると、平成27年4月1日から令和9年3月31日までに、父母や祖父母などから結婚・子育て資金をまとめてもらう場合の特例です。金融機関等と契約し、18歳以上50歳未満の人が1,000万円まで非課税になります。
結婚に際して支払うお金は、300万円が限度です。もらう年の前年の合計所得金額が1,000万円を超える人は使えません。契約の途中で贈与者が亡くなったときや、契約が終わったときは、相続税や贈与税がかかることがあります。
教育資金(令和8年3月31日で終了)
教育資金の一括贈与の非課税は、令和8年3月31日までとされていた期限が延長されずに終了しました(国税庁 No.4510)。令和8年4月1日以後は、新しく適用を受けることはできません。
それまでに適用を受けた分は、引き続き特例が適用されます。契約の途中で贈与者が亡くなったときや、契約が終わったときは、相続税や贈与税がかかることがあります。
必要な都度、学費や生活費に直接充てるお金は、もともと贈与税がかかりません(国税庁 No.4405)。父母や祖父母などの扶養義務者からの分で、通常必要と認められるものが対象です。
夫婦間の居住用不動産(配偶者控除)
国税庁の No.4452 によると、婚姻期間が20年以上の夫婦の間で、住まいやその購入資金を贈与した場合、基礎控除110万円のほかに最高2,000万円まで控除できます。同じ配偶者からは一生に一度で、贈与税の申告が必要です。
贈与の記録を残す手順
生前贈与は、あげた人ともらった人の間で「あげます」「もらいます」がそろって成り立ちます。相続が起きたときに贈与だったと説明できるよう、記録を残しておきます。紙でも表計算でも、同じ手順で残せます。
ステップ1贈与のたびに契約書を作る15分
契約書には、日付、あげる人ともらう人の名前、何をいくら、どう渡すか(振込先の口座など)を書き、2人がそれぞれ署名します。毎年贈与するなら、1年ごとに作ります。
国税庁の No.4402 の質疑応答では、書面による贈与は契約の効力が発生した時、口頭による贈与は渡した時に財産を取得したことになるとされています。民法では、書面によらない贈与は、渡し終わった部分を除いて解除できるとされています。
もらう人が小さな子や孫の場合、民法では、親権を行う者が子の財産に関する法律行為について子を代表するとされています。誰が署名するかは、税務署か専門家に確かめてください。
ステップ2もらう人の口座に振り込む5分
現金の手渡しは、いつ誰にいくら渡したかが残りません。もらう人が自分で管理している口座に振り込むと、通帳に日付と額が残ります。
振り込んだ後の通帳、印鑑、キャッシュカードは、もらった人が自分で持ちます。あげた人が預かったままにしないことが、次の章の名義預金と見られないための材料になります。
ステップ3あげた側も、家計簿に相手と日付と額を書く5分
あげた側は、支出に「贈与」として、相手・日付・額・どちらの制度か(暦年課税か相続時精算課税か)を書きます。相続が起きたとき、相続人が加算対象期間の贈与を探す手がかりになります。
令和13年以後の相続では、7年分を見ることになります。毎年の分を1枚の表にまとめておくと、何年前にいくら渡したかがすぐ分かります。
ステップ4110万円を超えた年は申告する30分
もらった人ごとの1年の合計が110万円を超えた場合は、もらった人が翌年2月1日から3月15日までに申告と納税をします。提出先は、もらった人の住所地の税務署です。
相続時精算課税を初めて選ぶ年は、110万円以下でも「相続時精算課税選択届出書」を出します。届出書には、戸籍の謄本などの書類を付けます。
期限までに申告しなかった場合や少なく申告した場合は、本来の税金のほかに加算税がかかります(国税庁 No.4429)。納付が遅れた分には延滞税もかかります。
今年すでに渡した分と、これから渡す予定の分を、もらう人ごとに書き出してみてください。110万円との差と、申告が要るかが見えます。
名義預金と定期贈与に気をつける
子どもの名義で、親がお金を貯めている
国税庁の「誤りやすい事例」では、父の収入から預け入れ、父が管理・運用していた子の名義の定期預金を、父の財産として相続税の申告に含めるとしています。名義にかかわらず、亡くなった人が資金を出していたなど、その人の財産と認められるものは相続税の課税対象です。
子や孫がその口座を知らない、通帳や印鑑を親が持っているといった場合は、贈与ではなく親の預金として扱われることがあります。ステップ1から3の記録と、もらった人が自分で管理していることが、贈与だったと説明する材料になります。
最初に総額を約束している
国税庁の No.4402 の質疑応答では、毎年贈与契約を結んで1年ごとの合計が110万円以下なら、贈与税はかからないとされています。一方、毎年100万円ずつ10年間贈与すると約束していた場合は、約束した年に、定期金に関する権利の贈与を受けたものとして贈与税がかかります。
違いは、1年ごとに決めて贈与しているか、最初に総額を決めて分けているかです。1年ごとに契約書を作ることは、その年に決めた贈与だったことを示す材料になります。
贈与する前に確かめておくこと
自分の老後のお金が残るか
一度渡した財産は、原則として取り戻せません。贈与した後の自分の生活費、住まい、介護のお金が足りるかを、先に確かめておきます。
1年の収入と支出、これから先に大きく出るお金を家計簿で並べておくと、贈与に回せる額の見当がつきます。年に1回の大きな支出の拾い方は、特別費は思い出さずに明細から拾うにまとめました。
ほかの相続人の遺留分
民法では、兄弟姉妹以外の相続人には遺留分(最低限受け取れる割合)があり、侵害された相続人は、受け取った人に遺留分侵害額に相当するお金を請求できるとされています。相続人への贈与のうち、婚姻や養子縁組、生計の資本としてのものは、相続開始前10年間の分が遺留分の計算に入ります。
特定の子や孫にだけ多く渡すと、相続のときに話し合いがこじれることがあります。誰にいくら渡したかを家族で共有しておくと、後から説明しやすくなります。
土地や建物を渡すとき
土地や建物の贈与では、名義を変える登記をし、もらった人には地方税の不動産取得税がかかります。総務省の案内では、不動産取得税は相続などの場合を除いて課される税です。東京都の案内でも、相続による取得は非課税で、生前贈与は「相続」に含まれないとされています。
計算と住宅の控除は不動産取得税はいくら?にまとめました。土地や建物は評価のしかたが決まっているので、額は税務署に確かめてください。
よくある質問
Q生前贈与はいくらまで税金がかかりませんか
暦年課税なら、もらった人ごとに1年110万円までです。相続時精算課税を選んだ贈与者からの分は、1年110万円の基礎控除に加えて累計2,500万円までの特別控除があります。
Q7年ルールはいつからですか
令和6年1月1日以後の贈与からです。実際に7年分が足されるのは令和13年1月1日以後の相続で、令和8年12月31日までの相続は3年以内のままです。
Q贈与してから7年以内に亡くなったらどうなりますか
令和6年1月1日以後の贈与で、亡くなった日が令和13年以後なら、7年以内に暦年課税でもらった分は、相続や遺贈で財産を受け取る人の相続財産に足されます。3年より前の分は、総額100万円を引いて足します。
亡くなった日が令和12年12月31日までなら、足す期間は段階的に短くなります。令和8年12月31日までは3年以内、令和9年から令和12年は令和6年1月1日以後の分です。
Q孫への生前贈与も足されますか
孫が相続や遺贈で財産を受け取らなければ、暦年課税の分は足されません。遺言で財産を受け取る場合や、相続時精算課税を選んでいる場合は、足す対象になります。
Q暦年課税と相続時精算課税は、どちらを選べばよいですか
財産の額、家族の構成、贈与を続けられる年数で変わるので、記事では決められません。相続時精算課税は一度選ぶと戻せないので、選ぶ前に税務署か税理士に相談してください。
Q110万円以下なら申告は要りませんか
暦年課税で特例を使わない場合は要りません。相続時精算課税を初めて選ぶ年は、110万円以下でも届出書を出します。住宅取得等資金の非課税や配偶者控除を使う場合は、申告が要ります。
Q生前贈与の相談はどこにすればよいですか
税務署です。国税庁のタックスアンサーから「税についての相談窓口」をたどれます。家族ごとの試算や制度の選び方は、税理士に相談する方法もあります。
まとめ
生前贈与で贈与税がかからない額は、暦年課税ならもらった人ごとに1年110万円、相続時精算課税なら1年110万円に加えて累計2,500万円です。ただし、贈与税がかからなくても、相続が起きると相続財産に足される分があります。
- 暦年課税の分は、亡くなる前の一定期間なら110万円以下でも足される
- 令和6年以後の贈与から足す期間が延び、令和13年以後の相続で7年になる
- 相続時精算課税の基礎控除110万円以下の分は足されないが、一度選ぶと暦年課税に戻せない
- 住宅取得等資金(令和8年12月31日まで)と結婚・子育て資金(令和9年3月31日まで)には別の非課税があり、教育資金は令和8年3月31日で終了した
- 契約書、もらう人の口座への振込、本人による管理で、贈与の記録を残す
この記事は制度のしくみをまとめたものです。自分の家族の場合にどちらの制度が合うか、税金がいくらになるかは、税務署か税理士に確かめてください。
誰にいつ、いくら渡したかを1枚の表にしておけば、申告が要る年と、相続のときに足される分が見えます。今年の分を書き出すところから始められます。
この記事で参照した公的情報
- No.4402 贈与税がかかる場合(暦年課税と相続時精算課税の2つ・暦年課税は1年間の合計から基礎控除110万円・相続時精算課税は特定贈与者ごとに基礎控除110万円と特別控除2,500万円・申告と納税は翌年2月1日から3月15日・令和5年12月31日以前の相続時精算課税の贈与は110万円以下でも申告)
- No.4402 よくある質問(Q1 毎年100万円ずつ10年間と約束した場合は定期金に関する権利の贈与/Q2 口頭による贈与は履行の時、書面による贈与は契約の効力が発生した時に取得)
- No.4429 贈与税の申告と納税(翌年2月1日から3月15日・提出先は贈与を受けた人の住所地の税務署・期限までに申告しない場合などの加算税と延滞税)
- No.4103 相続時精算課税の選択(原則60歳以上の父母・祖父母などから18歳以上の子・孫などへ・贈与者ごとに選択・暦年課税へ変更できない・一律20パーセント・贈与時の価額から基礎控除を引いた残りを相続財産に加算・届出書の提出)
- No.4161 贈与財産の加算と税額控除(暦年課税)(令和6年1月1日以後の贈与は加算対象期間が相続開始前7年以内・相続開始日ごとの経過措置・110万円以下の贈与も加算・3年より前の分は総額100万円まで加算しない・配偶者控除や住宅取得等資金の非課税分は加算しない)
- 令和5年度相続税及び贈与税の税制改正のあらまし(相続時精算課税の基礎控除110万円の創設・暦年課税の加算対象期間の7年への延長・110万円以下なら申告不要のQ&A・加算額の計算例)
- No.4102 相続税がかかる場合(正味の遺産額が基礎控除額を超える場合に課税・基礎控除額は3,000万円+600万円×法定相続人の数)
- No.4301 相続時精算課税の選択と相続税の申告義務(相続時精算課税適用財産を加算して相続税の基礎控除額以下なら申告は不要・納めた贈与税は申告で還付)
- No.4508 直系尊属から住宅取得等資金の贈与を受けた場合の非課税(令和6年1月1日から令和8年12月31日まで・省エネ等住宅1,000万円・それ以外500万円・受贈者の要件・申告が必要)
- No.4511 直系尊属から結婚・子育て資金の一括贈与を受けた場合の非課税(平成27年4月1日から令和9年3月31日まで・18歳以上50歳未満・1,000万円まで・前年の合計所得金額1,000万円超は対象外・金融機関等を経由)
- 父母などから結婚・子育て資金の一括贈与を受けた場合の贈与税の非課税制度のあらまし(結婚に際して支払う金銭は300万円が限度)
- No.4510 直系尊属から教育資金の一括贈与を受けた場合の非課税(令和8年3月31日で延長されずに終了・それまでに適用を受けた分は引き続き適用・贈与者の死亡や契約の終了で相続税または贈与税がかかることがある)
- No.4452 夫婦の間で居住用の不動産を贈与したときの配偶者控除(婚姻期間20年以上・基礎控除110万円のほかに最高2,000万円・同じ配偶者からは一生に一度・申告が必要)
- No.4405 贈与税がかからない場合(扶養義務者からの生活費や教育費で通常必要と認められるもの・必要な都度直接充てるものに限る)
- No.4124 相続した事業の用や居住の用の宅地等の価額の特例(小規模宅地等の特例)(相続時精算課税に係る贈与で取得した宅地等には適用できない)
- No.1211-1 住宅の新築等をし、令和4年以降に居住の用に供した場合(住宅借入金等特別控除)(住宅取得等資金の贈与の特例を受けた額は取得の対価の額から控除)
- 相続税の申告の誤りやすい事例⑥ 被相続人以外の名義の財産(預貯金)(名義にかかわらず被相続人が資金を拠出していたなどの財産は相続税の課税対象)
- 民法 第549条(贈与)・第550条(書面によらない贈与の解除)・第824条(財産の管理及び代表)・第1042条(兄弟姉妹以外の相続人の遺留分)・第1044条(遺留分の算定に入れる贈与)・第1046条(遺留分侵害額の請求)
- 窓口
- e-Gov法令検索(デジタル庁)
- 確認日
- 確認先
- https://laws.e-gov.go.jp/law/129AC0000000089
- やさしい地方税 不動産取得税(不動産を取得(相続などの場合は除く)した際に取得した方に課される)
- 不動産取得税Q&A(Q22 相続による不動産の取得は非課税・生前贈与や相続時精算課税の適用は「相続」に含まれない)