住宅取得等資金の贈与の非課税|省エネ等住宅1,000万円・それ以外500万円、期限と申告、110万円や精算課税との組み合わせ
 Move for People株式会社
父母や祖父母から、住宅を建てる・買う・増改築するためのお金をもらったときは、贈与税がかからない特例があります。令和6年1月1日から令和8年12月31日までの贈与なら、省エネ等住宅は1,000万円まで、それ以外の住宅は500万円までです。
この記事では、国税庁の案内で、もらう人と住宅の要件、翌年3月15日までの期限、申告のしかたを順に書きます。暦年課税の110万円や相続時精算課税と組み合わせた例、住宅ローン控除との関係、家計簿での置き方もまとめます。
親から家の頭金を出してもらう話があります。いくらまでなら税金がかからないのか、いつまでに何をすればよいのかが分かりません。
非課税になるのは、父母・祖父母からの住宅の資金
国税庁 No.4508 の特例は、父母や祖父母などの直系尊属から、自分が住む家の新築・取得・増改築等の代金に充てるお金をもらったときに使えます。非課税になる限度額は、もらった人ごとに次のとおりです。
- 省エネ等住宅:1,000万円まで
- それ以外の住宅:500万円まで
限度額は、あげる人ごとではなく、もらう人1人についての額です。国税庁の質疑応答では、祖父と父の両方からもらっても、合わせて1,000万円までとされています。
対象になるのはお金だけ
国税庁の質疑応答では、父から家や土地そのものをもらった場合は、この特例の対象になりません。住んでいる家の住宅ローンを返すためにもらったお金も、対象外です。
配偶者の父母は直系尊属に当たらないので、妻や夫の親からもらったお金には使えません。養子縁組をしている場合は、直系尊属に当たります。親や兄弟から受け取る新築祝いの額の目安と税の扱いは新築祝いの相場はいくら?にまとめています。
省エネ等住宅は、証明書で1,000万円になる
1,000万円になる省エネ等住宅は、次のどれかの基準に合う家です。国税庁 No.4508 では、住宅性能証明書などの書類を贈与税の申告書に付けて証明します。
- 新築や、まだ誰も住んでいない家:断熱等性能等級5以上かつ一次エネルギー消費量等級6以上、耐震等級2以上か免震建築物、高齢者等配慮対策等級3以上のどれか
- 中古の家や増改築した家:断熱等性能等級4以上か一次エネルギー消費量等級4以上、耐震等級2以上か免震建築物、高齢者等配慮対策等級3以上のどれか
令和5年12月31日までに建築確認を受けた家や、令和6年6月30日までに建てられた家は、新築でも断熱等性能等級4以上か一次エネルギー消費量等級4以上で足ります。国土交通省の案内には、証明書の様式が載っています。
もらう人の要件
国税庁 No.4508 では、もらう人が次のすべてに当てはまる必要があります。
- もらった時に、あげる人の子や孫など(直系卑属)である
- もらった年の1月1日に18歳以上である
- もらった年の合計所得金額が2,000万円以下(床面積40平方メートル以上50平方メートル未満の家なら1,000万円以下)
- 平成21年分から令和5年分までの贈与税の申告で、この非課税を受けたことがない
- 配偶者や親族など特別の関係がある人から家を買ったり、その人に建ててもらったりしていない
- もらった年の翌年3月15日までに、もらったお金の全額を充てて新築等をする
- もらった時に、日本国内に住所がある(住所が無い人でも、一定の場合は使える)
- 翌年3月15日までにその家に住むか、その後遅滞なく住むことが確実と見込まれる
合計所得金額は、給与所得だけでなく、事業所得や不動産所得なども足した額です。会社員なら、源泉徴収票の給与所得控除後の金額がもとになります。
もらった人がその家を持つ(共有の持分を持つ場合を含む)ことにならないと、この特例は使えません。親のお金で買った家を親の名義にする形では使えないということです。
住宅の要件
国税庁 No.4508 では、新築や購入する家は、登記簿上の床面積が40平方メートル以上240平方メートル以下です。マンションは専有部分の床面積で見ます。どの家も、床面積の2分の1以上をもらった人が住むために使うことが要件です。
家は日本国内にあるものに限られます。家の新築と一緒に買う土地や、新築に先立って買う土地の代金にも充てられますが、土地だけを買う場合は対象外です。
中古の家は、建てた時期か耐震の証明で見る
中古の家を買う場合は、昭和57年1月1日以後に建てられた家か、地震に対する安全性の基準に合うことが書類で証明された家が対象です。どちらにも当たらない家でも、買う日までに耐震改修の申請をし、翌年3月15日までに基準に合えば対象になります。
増改築は、費用が100万円以上
増改築等の場合は、自分が持っていて住んでいる家の工事で、費用が100万円以上であることが要件です。費用の2分の1以上が、自分が住む部分の工事に充てられている必要もあります。
期限は、贈与・完成・申告・入居の4つ
この特例には、日付の決まりがいくつもあります。令和8年中にもらった場合を例に、順に並べます。
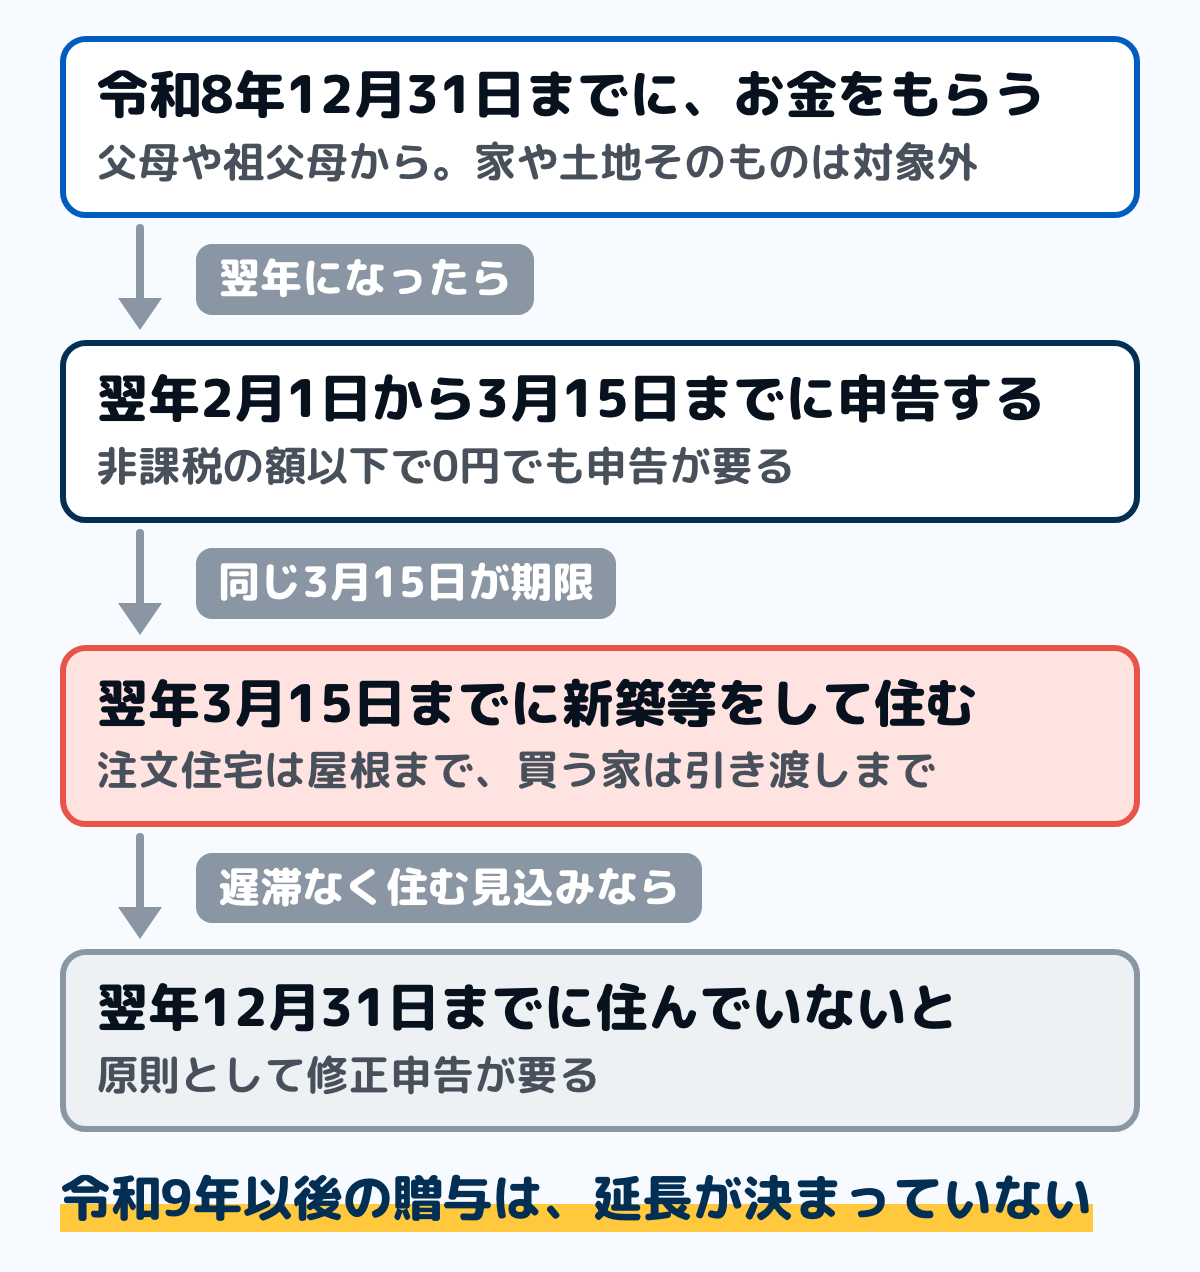
図は、令和8年中にもらった場合の流れです。もらった日が年のはじめでも終わりでも、完成と申告の期限は翌年の3月15日です。
注文住宅は3月15日までに屋根まで、買う家は引き渡しまで
国税庁のチェックシートでは、新築の場合は、翌年3月15日までに新築の工事が完了しているか、完了に準ずる状態になっている必要があります。完了に準ずる状態とは、屋根(骨組みを含む)があり、土地に定着した建造物と認められる時以後の状態です。
建売住宅やマンションを買う場合は、翌年3月15日までに引き渡しを受けている必要があります。代金を先に払っていても、引き渡しが後になると使えません。
非課税の額以下でも、申告しないと使えない
非課税を受けるには、もらった年の翌年2月1日から3月15日までに、特例を受けることを書いた贈与税の申告書を出します。国税庁の質疑応答では、もらった額が非課税の限度額以下で税額が0円になる場合も、申告が必要です。
申告書には、戸籍の謄本や、家の契約書の写しなどを付けます。出す先は、もらった人の住所地の税務署です。申告書の出し方と納め方の全体は贈与税の申告のやり方にまとめています。
翌年12月31日までに住まないと、修正申告
翌年3月15日の時点でまだ住んでいなくても、遅滞なく住むことが確実なら使えます。国税庁 No.4508 では、翌年12月31日までに住んでいないときは原則として特例を使えず、修正申告が必要です。
令和9年以後の贈与は、まだ決まっていない
いまの特例は、租税特別措置法で令和8年12月31日までの贈与と決められています。国土交通省の案内では、令和6年度の税制改正で、贈与の期限が令和6年から令和8年までの3年間延長されて今の形になりました。
令和9年以後の贈与に使えるかは、2026年9月26日の時点では決まっていません。財務省が公表した令和9年度の税制改正要望の一覧には、国土交通省の「住宅取得等資金に係る贈与税の非課税措置等に係る所要の措置」が入っています。延長されるかどうかは、今後の税制改正で決まります。
暦年課税の110万円・相続時精算課税と組み合わせる
非課税の限度額を超えてもらう場合、超えた分には、暦年課税か相続時精算課税の決まりで贈与税がかかります。どちらも、非課税の特例と一緒に使えます。
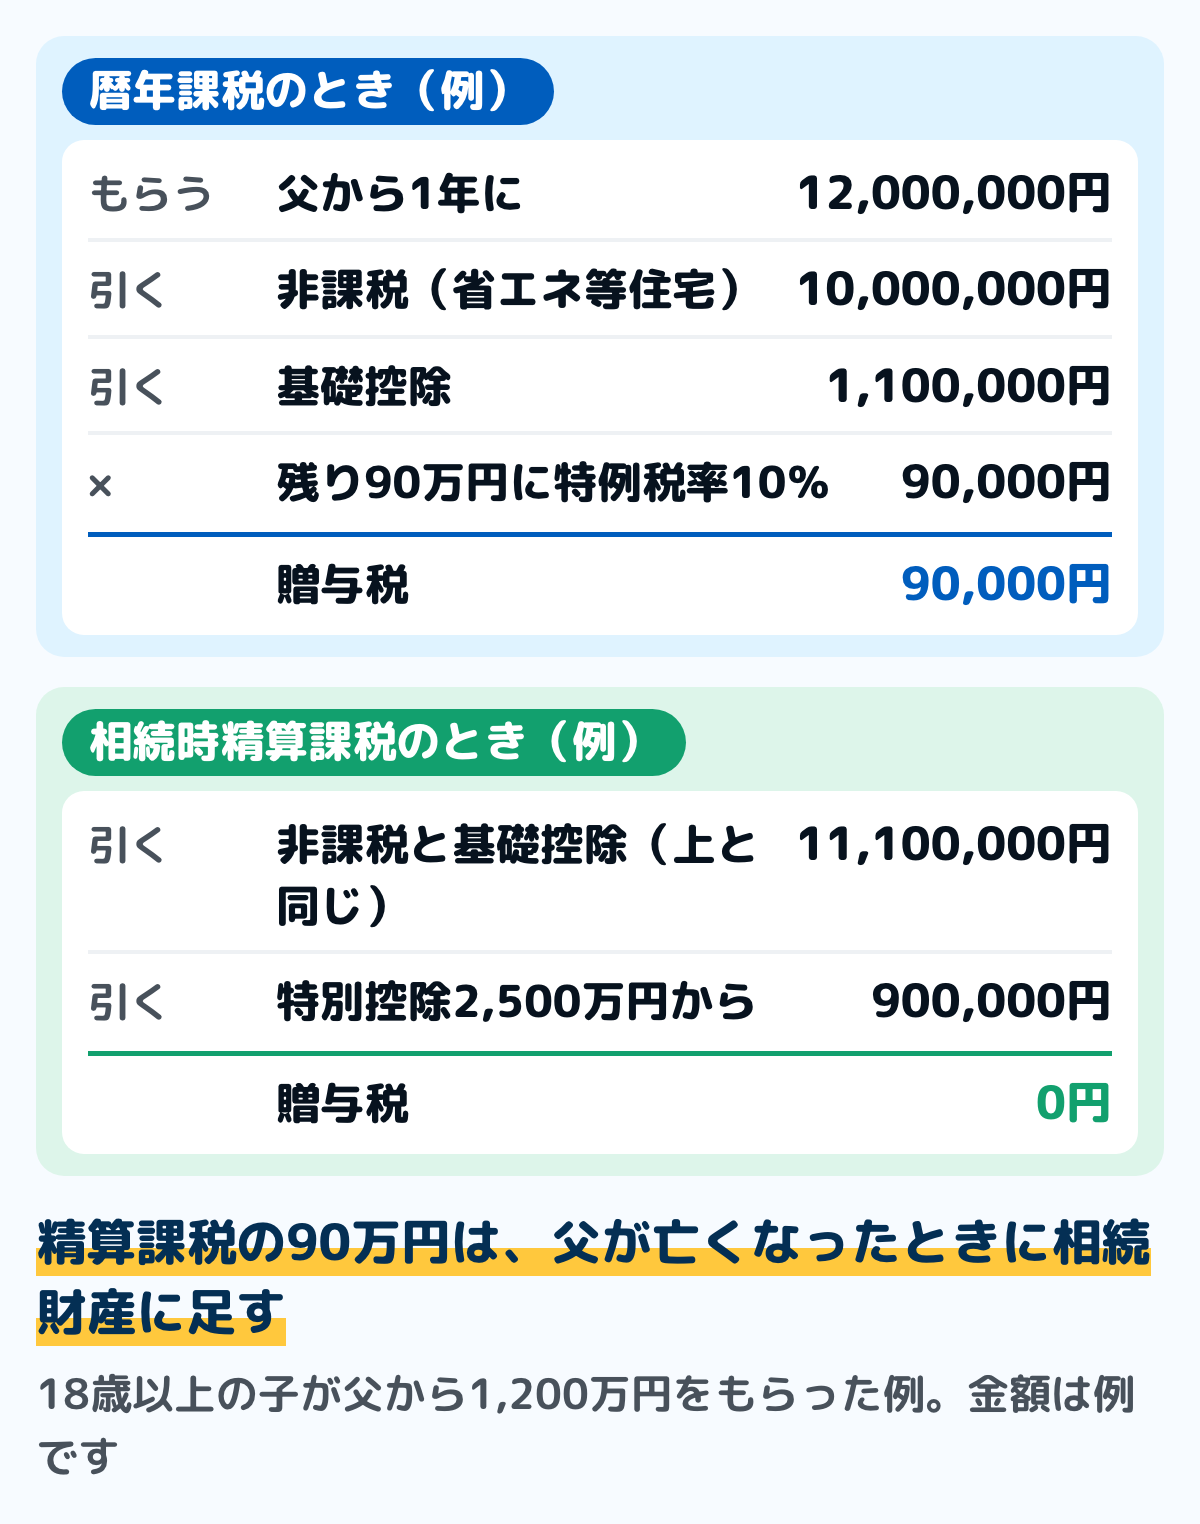
図は、もらう人が18歳以上の子で、父から1年に1,200万円をもらい、省エネ等住宅を新築した例です。父からほかにもらったものは無く、相続時精算課税は初めて選ぶと置いています。
暦年課税:非課税の分を引いた残りから、さらに110万円を引く
暦年課税では、1年にもらった額から基礎控除の110万円を引いて、残りに税率をかけます。国税庁 No.4408 では、18歳以上の子や孫が父母や祖父母からもらった財産には、特例税率を使います。
例では、1,200万円から非課税の1,000万円を引いた200万円が残り、さらに110万円を引いた90万円に特例税率の10%をかけます。贈与税は9万円です。暦年課税のしくみは生前贈与はいくらまで非課税?にまとめています。
相続時精算課税:残りを2,500万円の特別控除から引く
国税庁 No.4103 では、相続時精算課税を選ぶと、1年110万円の基礎控除に加えて、累計2,500万円の特別控除があります。超えた分には一律20%の贈与税がかかり、一度選ぶと、その人からの贈与は暦年課税に戻れません。
例では、非課税の1,000万円と基礎控除の110万円を引いた90万円を、特別控除から引きます。贈与税は0円で、特別控除は2,410万円残ります。父が亡くなったときは、この90万円を相続財産に足して相続税を計算します。
住宅の資金なら、60歳未満の親からでも精算課税を選べる
相続時精算課税は、原則として60歳以上の父母や祖父母からの贈与で選べます。国税庁 No.4503 では、令和8年12月31日までに住宅取得等資金をもらった場合は、あげる人が60歳未満でも選べます。
この精算課税の特例には、もらう人の合計所得金額の要件がありません。床面積も40平方メートル以上で、上限はありません。非課税の特例と一緒に使う場合は、非課税の限度額を超えた分があるときに限って使えます。
非課税の分は、相続財産に足されない
国税庁の質疑応答と No.4161 では、非課税の特例を受けた額は、あげた人が亡くなったときの相続税の計算で相続財産に足しません。暦年課税でもらった分は、亡くなる前の一定の期間の分を足し、令和6年1月1日以後の贈与では相続開始前7年以内が対象になります。
相続時精算課税でもらった分は、年ごとに基礎控除の110万円を引いた残りを足します。組み合わせるときは、どの分が相続のときに足されるのかを、申告書の控えと一緒に残しておきます。
住宅ローン控除と、そのほかの税
住宅ローン控除を受けるときは、この特例を受けた額を、家の取得の対価の額から引いて計算します(国税庁 No.1211-1)。ローンの年末残高がその差し引いた額より多いときは、差し引いた額をもとに控除額を出します。
控除の計算は住宅ローン控除はいくら戻る?にまとめています。住宅ローン控除の確定申告には、贈与税の申告書の写しなどを付けます。
家を買ったり建てたりすると、贈与税とは別に不動産取得税がかかることがあります。窓口は都道府県で、額の出し方は不動産取得税はいくら?にまとめています。
申告に付ける書類
国税庁の添付書類一覧(令和7年分)では、主に次の書類を付けます。年分ごとに見直されるので、申告する年の一覧で確かめます。申告書の作り方は、国税庁の確定申告書等作成コーナーで進められます。
- もらう人の戸籍の謄本など(名前・生年月日と、あげる人の子や孫であることが分かるもの)
- 源泉徴収票など、もらった年の合計所得金額が分かる書類
- 新築の工事請負契約書や売買契約書の写し
- 家の登記事項証明書(申告書に不動産番号を書くなどで省略できる)
- 省エネ等住宅なら、住宅性能証明書などの書類
- 中古の家なら、建てた日か耐震の基準に合うことが分かる書類
翌年3月15日の時点で新築の工事が完了に準ずる状態のときは、工事の状況が分かる書類と、住んだ後に登記事項証明書を出すことを約束する書類を付けます。まだ住んでいないときは、住む予定の時期を書いた書類と、遅滞なく住むことを約束する書類を付けます。
家計簿での置き方
もらったお金は給料ではないので、家計簿では収入の行と分けて書きます。紙でも表計算でも、次の手順でできます。
ステップ1もらったお金を「住宅の資金(贈与)」の行に書く5分
もらった日、あげた人、額を、ふだんの収入とは別の行に書きます。父と祖父の両方からもらったときは、人ごとに行を分けます。
通帳でも、振り込まれた日と額が分かるようにしておきます。申告書に書く贈与の日付と額を、家計簿と通帳の両方で確かめられます。
ステップ2住宅の代金を払った行と、対応させる5分
手付金や残代金、工事代金を払った日に、支出の行を書きます。もらったお金の全額を住宅の代金に充てることが要件なので、どの支払いに充てたかを並べておきます。
家具や家電、引っ越し代は、住宅の代金には入りません。同じ時期の支出でも、住宅の代金とは行を分けます。
ステップ3翌年の申告と、その後の税を書き込む10分
翌年2月1日から3月15日の欄に「贈与税の申告」、同じ年の確定申告の欄に「住宅ローン控除の1年目」と書きます。暦年課税で贈与税がかかる場合は、納める額も予定に入れます。
入居した後は、不動産取得税の通知と、翌年度からの固定資産税の行も作ります。家を持った後の税の行の作り方は固定資産税はいつ払うにまとめています。
迷いやすい場面
夫婦それぞれの親から、お金をもらう
限度額はもらう人ごとなので、夫が夫の親から、妻が妻の親からもらえば、それぞれで特例を使えます。どちらも、その家を持つ(共有の持分を持つ)ことが要件です。
家の持分を、夫婦それぞれが出したお金の割合と違う形にすると、夫婦の間で贈与があったとされることがあります。持分をどうするかは、登記の前に税務署で確かめます。
土地を先に買って、あとから家を建てる
新築に先立って買う土地の代金にも、もらったお金を充てられます。ただし、翌年3月15日までに家の新築の工事が完了に準ずる状態になっている必要があります。
土地だけを買って家を建てない場合は、対象になりません。土地を買ってから建て始めるまでの期間を見て、もらう年を決めます。
中古のマンションを買う
昭和57年1月1日以後に建てられたマンションなら、建てた時期の要件は満たします。床面積は、登記簿上の専有部分の床面積で40平方メートル以上240平方メートル以下かを見ます。
中古の家で1,000万円の限度額を使うには、断熱等性能等級4以上などの基準に合うことを証明する書類が要ります。書類が無ければ、限度額は500万円です。
もらったお金で、住宅ローンを返したい
国税庁の質疑応答では、住んでいる家の住宅ローンを返すためにもらったお金は、この特例の対象になりません。返済に充てた分は、暦年課税か相続時精算課税で扱います。
親に代わりにローンを返してもらった場合の扱いは、贈与税はいくらから?の迷いやすい場面にまとめています。国税庁 No.4402 では、借金を免除してもらうなどで受けた利益も、贈与とみなされます。
以前にこの特例を使ったことがある
平成21年分から令和5年分までの贈与税の申告で、この非課税を受けたことがある人は、原則として使えません。令和6年分以後に一度使った人は、すでに非課税になった額を引いた残りが限度額になります。
以前の申告書の控えを見て、使ったことがあるかを確かめます。控えが手元に無いときは、税務署で確かめます。
よくある質問
Q住宅取得等資金の贈与の非課税は、いつまでですか
いまの特例は、令和6年1月1日から令和8年12月31日までの贈与が対象です。令和8年中にもらった場合は、翌年3月15日までに新築等をして住み、翌年2月1日から3月15日までに申告します。
令和9年以後の贈与に使えるかは、決まっていません。今後の税制改正で決まった内容は、国税庁と財務省の案内で確かめてください。
Q非課税の限度額以下なら、申告しなくてよいですか
いいえ。国税庁の質疑応答では、限度額以下で贈与税が0円になる場合も、翌年2月1日から3月15日までに申告書を出さないと特例は使えません。申告書には、戸籍の謄本や家の契約書の写しなどを付けます。
Q両親から500万円ずつもらうと、1,000万円ずつ非課税になりますか
いいえ。限度額はもらう人1人についての額なので、父と母の両方からもらっても、省エネ等住宅なら合わせて1,000万円までです。それ以外の住宅なら合わせて500万円までです。限度額を超えた分は、暦年課税の110万円の基礎控除か、相続時精算課税で扱います。
Q110万円の基礎控除と一緒に使えますか
使えます。暦年課税なら、非課税の限度額を引いた残りから、さらに110万円を引いて贈与税を計算します。その年にほかにもらったものが無ければ、省エネ等住宅なら合わせて1,110万円までは贈与税がかかりません。
相続時精算課税を選ぶ場合は、110万円の基礎控除と2,500万円の特別控除を、非課税の限度額を超えた分に使います。基礎控除の110万円を超えた分は、特別控除の残りから引きます。
Q妻の親からもらったお金にも使えますか
配偶者の父母は直系尊属に当たらないので、妻の親から夫がもらったお金には使えません。妻が妻の親からもらう形なら、妻が要件に当てはまれば使えます。夫が妻の親と養子縁組をしている場合は、直系尊属に当たります。
Q非課税でもらったお金は、親が亡くなったときに相続税がかかりますか
国税庁の質疑応答では、非課税の特例を受けた額は、相続税の計算で相続財産に足しません。限度額を超えて暦年課税や相続時精算課税でもらった分は、それぞれの決まりで足されることがあります。相続税がかかるかどうかの目安は相続税はいくらから?にまとめています。
まとめ
- 父母や祖父母から、自分が住む家の新築・取得・増改築等のお金をもらった場合の特例。令和6年1月1日から令和8年12月31日までの贈与が対象
- 限度額はもらう人ごとに、省エネ等住宅は1,000万円、それ以外は500万円。あげる人が2人でも合わせた額
- もらう人は18歳以上・合計所得金額2,000万円以下など。家は床面積40平方メートル以上240平方メートル以下など
- 翌年3月15日までに新築等をして住み(遅滞なく住む見込みでもよい)、翌年2月1日から3月15日までに申告する。0円でも申告が要る
- 暦年課税の110万円や相続時精算課税と組み合わせられる。非課税の分は相続財産に足されない
- 住宅ローン控除は、特例を受けた額を取得の対価から引いて計算する
- 令和9年以後の贈与に使えるかは、2026年9月26日の時点では決まっていない
もらう日、完成と入居の日、申告の日を家計簿の予定に並べておけば、どの期限に間に合わせればよいかが一目で分かります。書類の控えも、同じ行にまとめて残せます。
この記事で参照した公的情報
- No.4508 直系尊属から住宅取得等資金の贈与を受けた場合の非課税(令和6年1月1日から令和8年12月31日まで・省エネ等住宅1,000万円・それ以外500万円・受贈者の要件・家屋の要件・翌年2月1日から3月15日までの申告)
- No.4508 QA(配偶者の親からの贈与・祖父と父の両方からの贈与・不動産の贈与・住宅ローンの返済・相続財産への加算・非課税となる金額以下の場合の申告)
- 令和7年分「住宅取得等資金の非課税」のチェックシートと添付書類一覧(新築の工事の完了に準ずる状態・取得は引渡し・戸籍の謄本・源泉徴収票など・登記事項証明書・住宅性能証明書など)
- No.4503 住宅取得等資金の贈与を受けた場合の相続時精算課税選択の特例(贈与者が60歳未満でもよい・合計所得金額の要件なし・床面積40平方メートル以上で上限なし)
- No.4103 相続時精算課税の選択(基礎控除110万円・特別控除2,500万円・20%・暦年課税に戻れない・相続時に加算)
- No.4402 贈与税がかかる場合(債務の免除などにより利益を受けた場合は贈与とみなす)
- No.4408 贈与税の計算と税率(暦年課税)(基礎控除110万円・特例税率の速算表)
- No.4161 贈与財産の加算と税額控除(暦年課税)(住宅取得等資金のうち非課税の適用を受けた金額は加算しない)
- No.1211-1 住宅の新築等をし、令和4年以降に居住の用に供した場合(住宅借入金等特別控除)(住宅取得等資金の贈与の特例を受けた額は取得の対価の額から控除)
- 住宅取得等資金に係る贈与税の非課税措置(令和6年度税制改正で適用期限を3年間延長・適用期限 令和8年12月31日・証明書の様式)
- 令和9年度税制改正要望(国土交通省)「住宅取得等資金に係る贈与税の非課税措置等に係る所要の措置」
- 租税特別措置法 第70条の2(令和6年1月1日から令和8年12月31日までの間の贈与・未施行の版も同じ)
- 窓口
- e-Gov 法令検索(デジタル庁)
- 確認日
- 確認先
- https://laws.e-gov.go.jp/law/332AC0000000026