固定資産税はいつ払う?|年4回の納期と2026年度の第1期の早見(横浜・名古屋・大阪4月、23区6月)、家を買った年・建てた年はいつから
 Move for People株式会社

固定資産税は、毎年1月1日に土地や家を持っている人に1年分かかり、届いた納税通知書で年4回に分けて払います。法律の原則は4月・7月・12月・2月ですが、実際の月は市区町村の条例で決まり、第1期が4月の市もあれば6月の東京23区もあります。
払う先は、住んでいる所ではなく、土地や家がある市区町村です(23区の中は東京都)。例として横浜市・柏市・横須賀市・東京23区・名古屋市・大阪市の、2026年度の第1期の納期限と残り3回の月を並べます。
| 地域 | 第1期 | 第2〜4期 |
|---|---|---|
| 横浜市 | 4月30日 | 7月・12月・2月 |
| 千葉県柏市 | 4月30日 | 7月・12月・2月 |
| 名古屋市 | 4月30日 | 7月・12月・2月(12月分の期限は1月4日) |
| 大阪市 | 4月30日 | 7月・12月・2月 |
| 横須賀市 | 6月1日 | 7月・12月・2月 |
| 東京都の23区 | 6月30日 | 9月・12月・2月 |
2月の回は、2027年2月28日が日曜日のため、6つとも3月1日が期限になります(横浜市は「末日が土休日なら翌日」の案内)。家を買った年や建てた年は、法律の決まりで、その年の1月1日に自分のものでなければ翌年度からで、詳しくは「家を買った年・売った年・建てた年」にあります。
固定資産税は、1月1日に持っている人に1年分かかる
固定資産税は、土地や家屋の持ち主にかかる市町村の税です。誰にかかるかは、毎年1月1日の時点で決まります。この日を賦課期日といい、その日に登記簿などに持ち主として載っている人に、その年度の1年分がかかります。
たとえるなら、毎年元日に撮る1枚の記念写真です。その写真に持ち主として写っている人が、4月から始まる年度の1年分を受け持ちます。1月2日に持ち主になった人は、その年の写真には写っていません。
東京都23区の中にある土地や家屋は、区ではなく東京都が課税します。どこに払うかは、住んでいる場所ではなく、土地や家屋がある場所で決まります。
「いつからいつまでの分」という考え方はない
法律の決まりで、固定資産税は、1月1日の持ち主に、その年の4月から始まる年度の分として1年分がかかります。埼玉県宮代町の案内では、いつからいつまでの分という考え方はなく、月割りの扱いもないと説明しています。
年の途中で家を売っても、その年度の分が月数で減ることはありません。反対に、家を買っても、1月1日の時点で登記が自分に移っていなければ、その年度の固定資産税は自分にはかかりません。この決まりが、あとで出てくる「買った年・売った年」の扱いのもとになります。
都市計画税も、同じ通知で一緒に来る
市街化区域などにある土地や家屋には、都市計画税がかかることがあります。都市計画税は、特別な事情がなければ固定資産税と一緒に課税され、一緒に払うことになっています。家計簿では、2つを分けずに合計の額で書いて構いません。
税額は、市町村が評価額をもとにした課税標準額に税率をかけて計算し、納税通知書で知らせてくれます。税率は標準で1.4%ですが、自分で計算する必要はありません。家計簿に書くのは、届いた納税通知書に書かれた額です。
いつ払うか:納期は4回、月は市区町村で違う
地方税法では、固定資産税の納期は4月・7月・12月・2月の中で、市町村の条例で決めるとしています。ただし特別な事情があれば、別の月にしてもよいことになっています。実際に、2026年度の納期を見ると、同じ神奈川県の中でも月が違います。
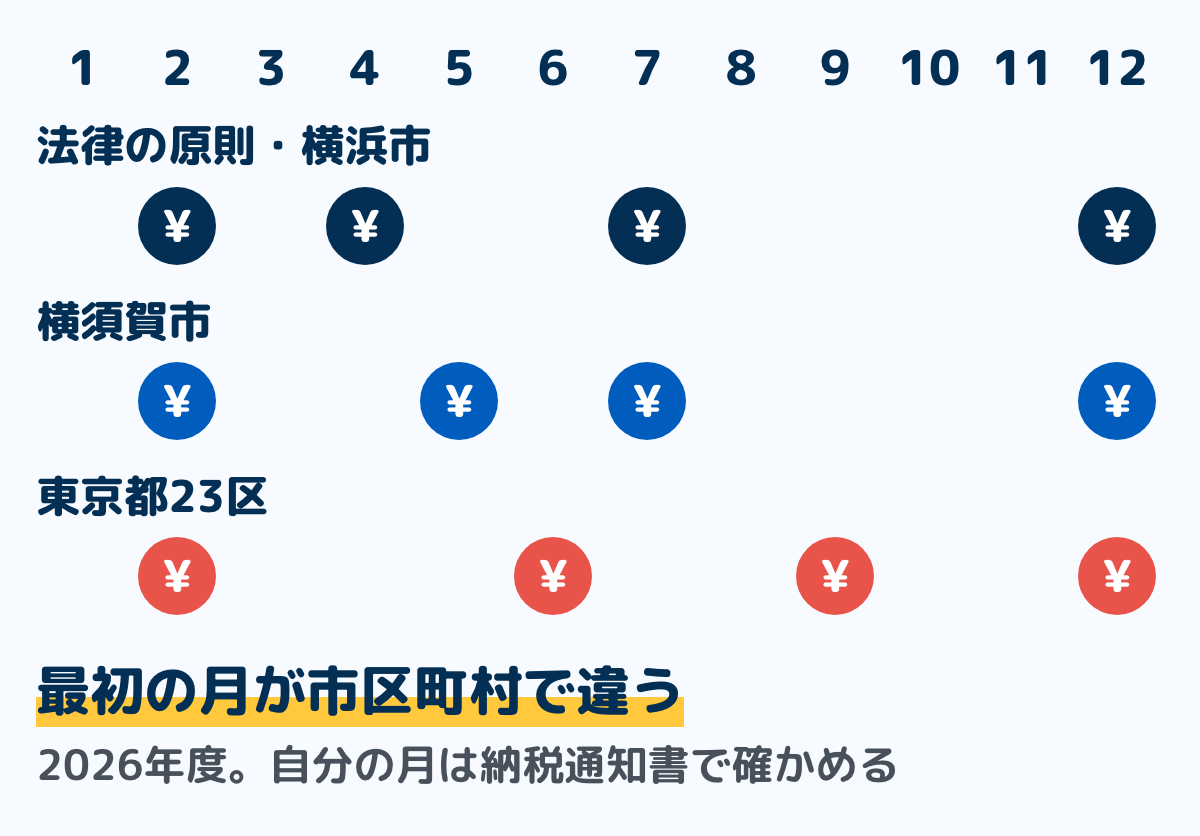
冒頭の表の6つでも、2月の回はそろっているのに、最初の月が4月と6月に分かれます。12月の回の納期限も、柏市と大阪市は12月25日、23区は12月28日で、名古屋市は年を越した2027年1月4日です。「12月の回」でも、払うのは年明けという市もあります。
納期限が土日や祝日にあたると、法律で、その翌日が期限になります。横須賀市の第1期が6月1日なのは5月31日が日曜のためで、23区の第4期が3月1日なのも同じ理由です。
納税通知書は、第1期の少し前に届く
法律では、納税通知書は、遅くとも納期限の10日前までに届けることになっています。横浜市は毎年4月上旬に送り、東京都23区は6月1日に送っています。東京都の案内では、手元に届くまで10日ほどかかる場合があります。
通知書には、1年分の税額と、4回それぞれの額と納期限が書かれています。自分の納期の月は、この通知書で確かめるのがいちばん確かです。去年と同じ月だと思い込まず、届いたら日付を見てください。
納税通知書が届かないとき
東京都主税局は、23区で6月1日に送った通知書が10日以上たっても届かないときの、主な理由を挙げています。届かないからといって、払わなくてよいとは限りません。
- 送付先が古い住所のまま:住民票を移しても、通知書の送付先は自動では変わらない
- 免税点未満:同じ区の中で持つ固定資産税の課税標準額の合計が、土地は30万円、家屋は20万円に満たないと課税されず、通知書も来ない(2027年4月1日施行の地方税法の改正で、家屋も30万円になる)
- 家屋の評価が終わっていない:大きなマンションなどは、6月の通知は土地の分だけで、家屋の分が後日になることがある
- 共有名義:通知書は登記簿の筆頭の人に送られ、ほかの共有者には届かない
- 1月2日以降に手に入れた:その年度の通知書は送られない
23区では、6月の通知書の送り先を変えるには3月末までの手続きが要り、4月以降なら郵便局の転送も使うよう案内しています。ほかの市町村の扱いは、土地や家屋のある市町村に確かめてください。
毎月は払わない。額が小さいと1回で済むことも
納期は、法律の原則では年4回で、冒頭の表の6つの市区町村も年4回です。毎月の負担にならしたいときは、年税額を12で割って自分で取り分けます(手順は「家計簿での書き方」)。
反対に、回数が減ることもあります。地方税法では、税額が条例で決めた額以下なら、市町村は納期のどれか1回で全額を取れるとしています。届いた納付書が1回分だけでも、間違いとは限りません。
1年分をまとめて払うこともできる
4回に分けずに、1年分を一度に払うこともできます。横浜市の通知書にも東京都の通知書にも、1年分を払うための納付書が入っています。東京都は、第1期の納期限を過ぎてからこの納付書で払うと、延滞金がかかる場合があると案内しています。
まとめて早く払った人に報奨金を出すかどうかは、市町村が条例で決めます。意外と細かく決まっていて、報奨金の上限は、前倒しで払った税額の1%に、前倒しした月数をかけた額までと地方税法にあります。
報奨金を出していない市町村では、一括でも4回でも払う額は同じです。どちらにするかは家計の都合で決めてよく、家計簿の取り分け方も、あとで書くとおり同じです。
払い方で、口座から出る日が変わる
口座振替にしていると、東京都23区では各期の納期限の日に口座から落ちます。広報東京都は、口座振替の人は前日までに入金しておくよう呼びかけています。納付書で窓口やコンビニで払うなら払った日、クレジットカードで払うなら、カードの明細に出て口座から落ちるのは翌月以降です。
カードやスマホ決済で払うときは、納付書に印刷されたQRコード(eL-QR)を地方税お支払サイトやアプリで読み取ります。神戸市の案内では、カード払いには別にシステム利用料がかかり、領収証書は出ません。領収証書が要る人は、金融機関の窓口やコンビニで払うよう案内しています。
家計簿に何月の支出として書くかは、この払い方で変わります。書き方は「家計簿での書き方」にまとめています。カードやスマホ決済の手数料は住民税をクレジットカードで払うと得?にあります。
納期限を過ぎたとき
納期限を過ぎると、日数に応じて延滞金がかかります。督促状が届いても払わないでいると、財産の差し押さえに進むことが法律で決められています。
払うのが難しいときは、そのままにせず、通知書を送ってきた市区町村に早めに相談してください。払えないときの猶予・分納・減免の違いと、差押えまでの流れは固定資産税が払えないときにまとめています。
東京都は、納期限を過ぎても手元の納付書で払えること、延滞金がかかるときは後日その分の納付書を送ることを案内しています。使える納付書や窓口は市区町村で違うので、通知書に書かれた問い合わせ先で確かめてください。
家を買った年・売った年・建てた年
固定資産税は1月1日の持ち主にかかるので、家を買ったり売ったりした年は、通知書が誰に届くかがずれます。家計簿では、その年だけ書き方が変わります。家を買ったときに一度だけかかる不動産取得税は不動産取得税はいくら?にまとめました。
家を買った年は、通知書は売主に届く
家を買っても、1月1日の時点で登記が自分に移っていなければ、その年度の固定資産税は、1月1日に登記簿に載っていた売主にかかります。自分に納税通知書が届くのは、翌年度からです。東京都も、3月に売った場合は買主ではなく売主に課税されると案内しています。
家の売り買いでは、その年度の固定資産税を日割りなどで分けて、買主が売主に払う商慣習があります。東京都は、これは法律で決まっているものではなく、当事者どうしの合意で行うものだと説明しています。額や払い方は、売買の契約で確かめてください。
日割りを1月1日から数えるか、4月1日から数えるかでも、買主が受け持つ日数が変わります。たとえば7月1日に引き渡すなら、1月1日から数えると買主の分は7月1日から12月31日まで、4月1日から数えると7月1日から翌年3月31日までです。どちらで数えるかも、契約の前に確かめておきます。
家計簿では、買ったときに売主へ払った分を、固定資産税の行ではなく、家を買った費用の行にまとめて書きます。市町村に払う税ではないので、翌年からの固定資産税の表とは分けておくと、毎年の額を比べやすくなります。
家を売った年は、その年度の分は自分に届く
1月1日に持っていた家を年の途中で売っても、その年度の納税通知書は自分に届き、4回とも自分が払います。売買の契約で買主から日割りの分を受け取ったなら、家計簿では家を売ったお金と一緒に書き、税の支出は通知書のとおりに書きます。
翌年の1月1日に持っていなければ、翌年度からは届きません。取り分けも、その年度の最後の納期で終わりにします。
家を建てた年と、3年ほどたって額が上がる年
家屋の分は、1月1日の時点で家があるかどうかで決まります。年の途中に建った家は、その翌年の1月1日から持ち主として課税され、最初の通知書はその年度に届きます。土地を先に持っていたなら、土地の分はそれまでどおりかかります。
たとえば2026年8月に建った家は、法律の上では2027年1月1日の記念写真に初めて写ります。家屋の分は2027年度分からで、最初の通知書は2027年の春から初夏(横浜市なら4月上旬、23区なら6月1日の発送)に届きます。
地方税法では、2031年3月31日までに新築され、床面積などの条件を満たす住宅は、新しく課税される年度から3年度分(3階建以上の耐火・準耐火の建物などは5年度分)、家屋の固定資産税が2分の1に減ります。東京都主税局の案内では、減るのは居住部分の1戸120㎡までの分です。
この期間が終わった年度は、家屋の分の額が上がります。条件に当たるかどうかは、通知書を送ってきた市区町村で確かめてください。
この減額と認定長期優良住宅の減額は、2026年3月31日に公布された地方税法の改正で、2029年4月1日以後に新築される住宅の扱いが変わります。建てる場所によって、減額があるかどうかが分かれるようになります。
土砂災害特別警戒区域などの区域にある住宅は、建て替えなどの例外を除いて減額の対象から外れます。これから建てる人は、建てる土地の区域を市区町村で確かめておくと安心です。
土地や家屋の評価額は、3年に1回見直されます。東京都の案内では令和6年度が見直しの年なので、3年後の次の見直しは令和9年度(2027年度)です。新築の減額が終わる年や見直しの年は、去年の額のまま取り分けていると足りなくなることがあるので、届いた通知書の額で表を直します。
固定資産税が軽くなる特例と、申告が要るもの
地方税法には、住宅の固定資産税を軽くする特例がいくつかあります。当てはまると通知書の額が変わるので、家計簿の取り分けの額にも関わります。
特例には、市町村が調べて当てはめるものと、自分で申告しないと当てはまらないものがあります。申告には期限があるので、期限もあわせて並べます。
住宅用地の特例(土地)
1月1日に住宅が建っている土地は、税額を計算するもとの額(課税標準)が下がります。地方税法では、住宅1戸につき200㎡までの部分は価格の6分の1、それを超える部分は3分の1です。
1月1日に住宅が無い土地は、建築中や建築予定でも原則として住宅用地になりません。空き家のうち、空家法にもとづく勧告を受けた家の土地も、この特例から外れます。
東京都主税局の案内では、土地や家屋の状況が変わったときは申告が必要で、建て替えなど一定の要件を満たせば申告にもとづき特例が続くとされています。自分の市町村での申告の仕方は、通知書の問い合わせ先で確かめてください。
新築住宅の減額(家屋)
上の節のとおり、令和13年3月31日までに新築され、床面積などの条件を満たす住宅は、家屋の固定資産税が2分の1に減ります。減る期間は3年度分で、3階建以上の耐火・準耐火の建物などは5年度分です。
地方税法の条文には、この減額の申告の決まりはありません。ただし東京都主税局の案内では、3階建以上の木造の準耐火建築物には、書類を添えた減額申告書の提出を求めています。
認定長期優良住宅の減額(家屋)
認定長期優良住宅を令和13年3月31日までに新築した場合は、2分の1に減る期間が延びます。5年度分で、3階建以上の耐火・準耐火の建物などは7年度分です。
この減額は申告が要ります。地方税法では、最初に課税される年度が始まる年の1月31日まで(年の途中に建てたなら翌年の1月31日まで)に、書類を添えて申告書を出すとしています。
耐震改修をした住宅の減額
昭和57年1月1日以前からある住宅に、令和13年3月31日までに耐震改修をすると、減額を受けられます。耐震基準に合うと証明されれば、翌年度分の家屋の固定資産税が原則として2分の1に減ります。
申告は、工事が終わった日から3か月以内です。期限を過ぎても、やむを得ない理由があると市町村長が認めれば当てはめることができると、地方税法に書かれています。
省エネ改修・バリアフリー改修をした住宅の減額
平成26年4月1日以前からある住宅で、窓や外壁などの断熱の改修をしたときも減額があります。令和4年4月1日から令和13年3月31日までの改修なら、翌年度分の家屋の固定資産税が3分の1減ります。
新築から10年以上たった住宅で、高齢者や障害のある人などが住む部分にバリアフリーの改修をしたときも、翌年度分が3分の1減ります。対象になる人と工事は政令で決まっています。
どちらも、工事が終わった日から3か月以内に書類を添えて申告します。工事の費用や床面積などの条件もあるので、工事の前に市町村(23区は都税事務所)に確かめてください。
家屋の減額は、減る期間が終わった年度に額が元に戻ります。住宅用地の特例には期間がなく、住宅が無くなるなど土地の使い方が変わると外れます。減額が終わる年度を年間収支表に書いておくと、取り分けの額を直す年が先に分かります。
家計簿での書き方
固定資産税は、年に4回まとまった額が出るので、取り分けは特別費として持ちます。払ったときに書く欄は、生活費と分けた「税金」の欄にそろえます。
特別費全体の拾い方と、払った月の書き方の考え方は、特別費を明細から拾う記事にまとめています。ここでは、固定資産税だけに絞って手順を書きます。
ステップ1納税通知書から、年税額と4つの納期限を書き写す5分
通知書が届いたら、1年分の税額(都市計画税があれば合わせた額)と、4回それぞれの額と納期限を書き写します。一括で払うなら、払う予定の日を書きます。土地と家屋が別の市町村にあるなら、通知書ごとに書きます。
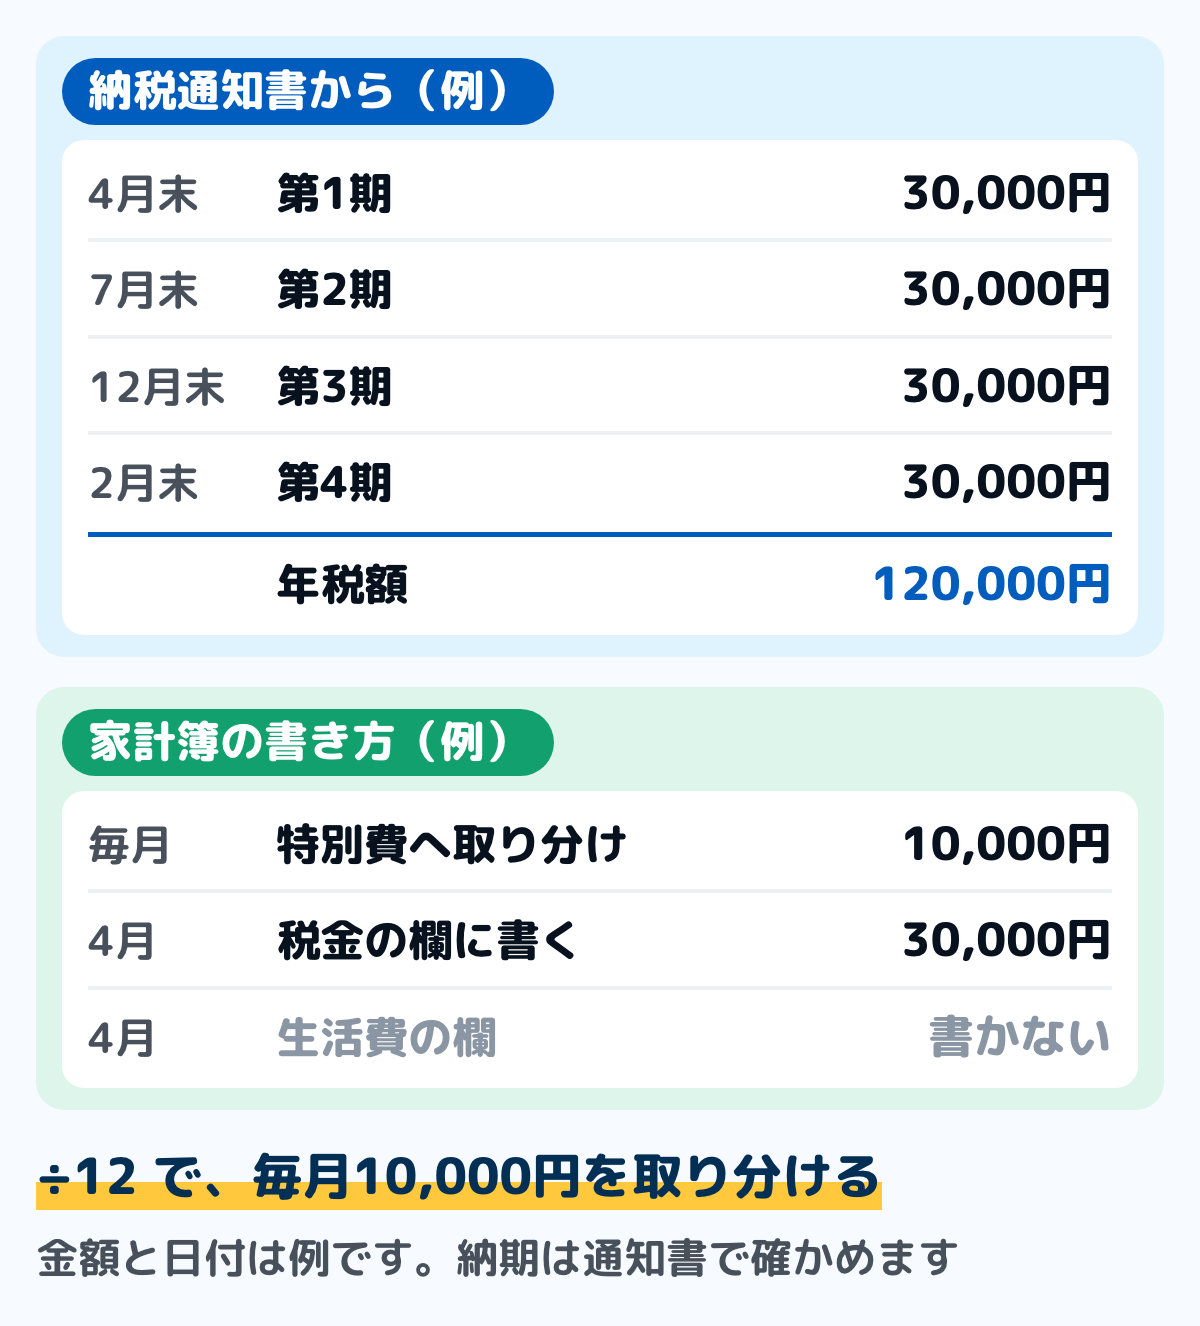
図は、年税額が12万円の場合の例です。4回とも同じ額になるとは限らないので、各期の額は通知書のとおりに書きます。
納期限の日付も例で、自分の市区町村の日付は通知書で確かめてください。通知書が来る前に年額の見当をつけるときは、統計の平均で計算した例を固定資産税の平均はいくら?にまとめています。
ステップ2年税額を12で割り、毎月取り分ける3分
年税額を12で割った額を、毎月取り分けておきます。図の例では、12万円を12で割って毎月1万円です。取り分けておけば、納期の月も、ほかの月と同じように暮らせます。
固定資産税の年度は4月から始まりますが、取り分けは何月から始めても構いません。通知書が届く前の月は、去年の額で取り分けておき、届いたら新しい額に直します。取り分けたお金を別の口座に分けるかどうかは、特別費全体と一緒に決めます。
ステップ3払った月は、税金の欄に書く2分
払った月は、食費や日用品などの生活費とは別の「税金」の欄に、払った額を書きます。取り分けたお金から払った分なので、生活費の欄に入れると、その月だけ使いすぎたように見えてしまいます。
何月に書くかは、払い方で決めます。口座振替なら口座から落ちた日の月、納付書なら払った日の月です。クレジットカードで払ったなら、ほかのカード払いと同じく使った日で書く考え方にそろえます。
一括で払ったなら、払った月に1年分を1行で書きます。取り分けた額と比べて、足りたかどうかを見れば、翌年の取り分けの額を決められます。
通知書が届いたら、納期限の日付を家計簿の月の欄に先に書いておくと安心です。口座振替なら、その日までに口座に残っているかも一緒に見られます。
何費にするか:生活費とは分けておく
国の家計調査では、固定資産税と都市計画税は、生活費にあたる消費支出ではなく、「非消費支出」の「他の税」に分けて数えています。所得税や住民税、自動車税と同じ側です。
家計簿でも、固定資産税は食費や住まいの項目に入れず、税金の欄に別に置くと、毎月の生活費を月ごとに比べやすくなります。年間収支表を作っているなら、4つの納期の月に書き写しておきます。
迷いやすい3つの場面
住民税や自動車税と、同じ時期に重なる
給料から引かれずに自分で払う住民税の納期は原則6月・8月・10月・1月、自動車税は原則5月です。固定資産税の第1期が4月から6月にあると、春から初夏に税の支払いが続きます。住民税の時期は住民税の記事にまとめています。自動車税の額と納期は自動車税の記事にまとめています。
法律の原則どうしで並べると、固定資産税の4月・7月・12月・2月と、住民税の6月・8月・10月・1月は、1つも同じ月がありません。重なるのは、23区のように固定資産税の第1期を6月に置く所で、6月に住民税の第1期と固定資産税の第1期が一緒に来ます。
月ごとの表に並べておけば、どの月に重なるかが先に見えます。取り分けは税ごとに分けず、特別費として合わせて持っておくと、重なった月も慌てずに済みます。
土地と家屋が、別の市町村にある
実家の土地を持っているなど、別の市町村にも土地や家屋があるなら、市町村ごとに通知書が届きます。納期も市町村ごとの条例で決まるので、届く時期も払う月も違うことがあります。
家計簿の表には、市町村ごとに行を分けて書いておきます。1つの通知書が届いたことで、もう1つを払い終えたと取り違えずに済みます。
夫婦や家族で、どちらの口座から払うか決めていない
納税通知書は、持ち主として登録されている人に届きます。夫婦で家計を分けているなら、どちらの口座から払うか、取り分けをどちらが持つかを、通知書が届く前に決めておきます。
共有の口座から払うなら、夫婦で共有する支出の1つとして書き出しておくと、毎年の話し合いが要りません。取り分けを持つ人と払う人が違うときは、払った月に取り分けから移しておきます。
よくある質問
Q固定資産税の通知書は、いつ届きますか
市区町村で違います。横浜市は4月上旬に送り、東京都23区は6月1日に送っています。遅くとも第1期の納期限の10日前までに届くことになっているので、届かないときは土地や家屋のある市区町村に問い合わせてください。
Q固定資産税は、いつまで払い続けますか
1月1日に土地や家屋を持っている限り、毎年かかります。ローンを払い終えても終わりません。売ったり取り壊したりして、ある年の1月1日に持っていなければ、その年度からは自分にはかかりません。
家だけを取り壊したときは、家屋の分が無くなる代わりに、土地は住宅用地の特例が外れて上がることがあります。1月1日に住宅が建っていない土地は、原則として住宅用地にならないためです。空き家の場合は空き家の固定資産税が上がるのはいつからにあります。
Q納税通知書をなくしました
東京都は、23区の納税通知書と課税明細書は再発行できないと案内しています。課税明細書の中身を見たいときは、資産のある区の都税事務所で、名寄帳の写しを1件300円でもらえます。払うための納付書の扱いは市区町村で違うので、通知書を送ってきた窓口に問い合わせてください。
Q一括と4回に分けるのは、どちらが得ですか
報奨金を出している市区町村でなければ、払う額は同じです。報奨金があるかどうかは、市区町村の条例で決まるので、通知書の案内で確かめてください。家計簿の取り分けは、どちらでも年税額を12で割った額で変わりません。
Qクレジットカードで払えますか
納付書にQRコード(eL-QR)が印刷されていれば、地方税お支払サイトからカードで払えます。神戸市の案内では、カード払いには別にシステム利用料がかかり、領収証書は出ず、払ったあとの取り消しもできません。手数料の額と、払った月の家計簿の書き方は住民税をクレジットカードで払うと得?にあります。
Q家を新築しました。固定資産税はいつから払いますか
家屋の分は、建った後の最初の1月1日に持ち主として課税され、その年度の通知書から払います。たとえば年の途中に建てた家なら、翌年の1月1日の持ち主にかかり、その年の春から夏に最初の通知書が届きます。
Q年の途中で売ったら、残りの月の分は戻ってきますか
戻りません。固定資産税は1月1日の持ち主にその年度の1年分がかかり、月割りの扱いはありません。売買のときに日割りで分けるのは、売主と買主の合意によるものなので、契約の内容を確かめてください。
Q固定資産税は、家計簿の何費に入れればいいですか
生活費の項目とは分けて、「税金」の欄に書きます。毎月の取り分けは特別費として持ちます。国の家計調査でも、固定資産税は生活費(消費支出)の外の「非消費支出」に入れています。一度決めたら、毎年同じ欄に書きます。
Q払った額は、毎月の生活費に含めて考えますか
毎月の生活費とは分けて考えます。生活費に含めると、納期の月だけ支出が大きくなり、月ごとに比べられなくなります。年税額を12で割った額を、生活費とは別に毎月取り分ける額として持っておきます。
Q固定資産税のために、毎月いくら貯めればいいですか
去年の通知書の年税額を12で割った額が目安です。家を買ったばかりで通知書がまだ無いなら、売買のときに受け取った書類の税額や、市区町村の窓口で確かめた額から出します。
Q家電の買い替えや車検と一緒に積み立ててもいいですか
構いません。固定資産税を含め、年に1回や数年に1回の支払いをまとめて1つの表にし、合計を12で割る手順は特別費の記事にまとめています。表の中では、固定資産税を1行にしておきます。
Q納期限を過ぎてしまいました
気づいたらすぐに払ってください。日数に応じて延滞金がかかり、あとから延滞金の分の納付書が届くことがあります。手元の納付書が使えるかどうかは市区町村で違うので、通知書の問い合わせ先で確かめます。
まとめ
- 固定資産税は、1月1日に土地や家屋を持っている人に、その年度の1年分がかかる(月割りはない)
- 納期は原則4月・7月・12月・2月の4回だが、実際の月は市区町村で違う。届いた納税通知書で確かめる
- 1年分をまとめて払うこともできる。額が変わるのは報奨金のある市区町村だけ
- 1月2日以降に家を買った年は、通知書は売主に届く。自分に届くのは翌年度から
- 新築の減額が終わる年と、評価額の見直しの年(次は2027年度)は、通知書の額で表を直す
- 家計簿では、年税額を12で割って特別費として毎月取り分け、払った月は生活費と別の「税金」の欄に書く
納期の月と年税額を通知書から書き写しておけば、4回の支払いが来ても、その月の家計簿は崩れません。毎月の取り分けで、税の月も普段どおりに過ごせます。
この記事で参照した公的情報
- 固定資産税の概要(納税義務者・標準税率・賦課期日・東京都23区内は都が課税)
- 地方税法 第343条(納税義務者)・第359条(賦課期日)・第362条(納期・税額が条例の額以下なら1つの納期で全額)・第364条(納税通知書)・第365条(納期前の納付・報奨金は納期前に払った税額の1%に月数をかけた額まで)・第369条(延滞金)・第373条(滞納処分)・第702条の8(都市計画税の賦課徴収)
- 窓口
- e-Gov 法令検索(デジタル庁)
- 確認日
- 確認先
- https://laws.e-gov.go.jp/law/325AC0000000226
- 地方税法 第20条の5(期限が休日にあたるときは翌日を期限とみなす)
- 窓口
- e-Gov 法令検索(デジタル庁)
- 確認日
- 確認先
- https://laws.e-gov.go.jp/law/325AC0000000226
- 地方税法 附則第15条の6(新築された住宅に対する固定資産税の減額・令和13年3月31日までに新築)・令和8年法律第2号による改正(2029年4月1日施行の版=令和11年4月1日以後の新築は土砂災害特別警戒区域などの区域内の住宅を除く・附則第15条の7も同じ)
- 窓口
- e-Gov 法令検索(デジタル庁)
- 確認日
- 確認先
- https://laws.e-gov.go.jp/law/325AC0000000226
- 地方税法 第349条の3の2(住宅用地の課税標準の特例=200㎡までの部分は6分の1・それ以外は3分の1・空家法の勧告を受けた家の敷地は除く)・附則第15条の7(認定長期優良住宅の減額=5年度分・中高層耐火建築物は7年度分・1月31日までに申告)・附則第15条の9(耐震改修は昭和57年1月1日以前からある住宅で翌年度分2分の1/バリアフリー改修は新築から10年以上で3分の1/熱損失防止改修は平成26年4月1日以前からある住宅で3分の1/いずれも完了から3か月以内に申告)
- 窓口
- e-Gov 法令検索(デジタル庁)
- 確認日
- 確認先
- https://laws.e-gov.go.jp/law/325AC0000000226
- 地方税法 第351条(固定資産税の免税点=2027年4月1日施行の版(令和8年法律第2号による改正)で土地又は家屋30万円・償却資産180万円)
- 窓口
- e-Gov 法令検索(デジタル庁)
- 確認日
- 確認先
- https://laws.e-gov.go.jp/law/325AC0000000226
- 地方税法 第320条(個人住民税の普通徴収の納期)
- 窓口
- e-Gov 法令検索(デジタル庁)
- 確認日
- 確認先
- https://laws.e-gov.go.jp/law/325AC0000000226
- 自動車税・軽自動車税(賦課期日と納期)
- 固定資産税・都市計画税(23区の納期・年の途中の売買・評価替え・新築住宅の減額・3階建以上の木造準耐火建築物は減額申告書・住宅用地の特例と状況が変わったときの申告・建て替えの特例の継続)
- 令和8年度固定資産税・都市計画税納税通知書の発送(各期の納期限)
- 都税Q&A(納税通知書の届く時期・1年分一括払用納付書・口座振替の振替日・納期限を過ぎたとき・納税通知書と課税明細書は再発行できない・名寄帳の写しは1件300円)
- 窓口
- 東京都主税局
- 確認日
- 確認先
- https://www.tax.metro.tokyo.lg.jp/shitsumon/faq
- 固定資産税・都市計画税(土地・家屋)のよくある質問(Q4 令和8年度の23区の納期・Q40 納税通知書が届かない理由=送付先・免税点未満(土地30万円・家屋20万円)・家屋の評価が未了・共有名義は筆頭者に送付・1月2日以降の取得/送付先の変更は3月末までの手続き)
- 市税の納期一覧(令和8年度の固定資産税・都市計画税=第1期4月30日・第2期7月31日・第3期1月4日・第4期3月1日)
- 大阪市税の納期限等(令和8年度の固定資産税・都市計画税=第1期4月・第2期7月(月末)・第3期12月25日まで・第4期3月1日まで)
- 6月は固定資産税・都市計画税(23区内)第1期分の納期(広報東京都2025年6月号=口座振替の人は前日までに入金)
- 【eL-QR利用】クレジット・インターネットバンキング・スマホアプリ等(地方税お支払サイト・カード払いはシステム利用料・領収証書は出ない・手続きの後の取り消しはできない)
- 固定資産税の納期限はいつですか?(納税通知書の送付時期・全期用納付書・各期の納期限)
- 市税の納期限(令和8年度の固定資産税・都市計画税=第1期4月30日・第2期7月31日・第3期12月25日・第4期3月1日)
- 市税の納期(令和8年度の固定資産税・都市計画税の納期)
- 固定資産税は、いつからいつまでにかかる税金ですか(年度分・月割りの扱いはない)
- 家計調査 収支項目分類及びその内容例示(2025年1月改定)(固定資産税・都市計画税は非消費支出の他の税)

