不動産取得税はいくら?|評価額×3%から、住宅の控除と土地の減額を引いて出す
 Move for People株式会社
家や土地を買うと、登記やローンの手続きが終わってしばらくしてから、都道府県から不動産取得税の納税通知書が届きます。金額は購入価格から決まるのではなく、評価額と控除で決まるので、届くまで見当がつきにくい税です。
この記事では、計算の土台、住宅の控除と土地の減額、通知書が届く時期と申告、家計簿での書き方を順に書きます。数字は総務省と、東京都・神奈川県の案内で確かめたものです。
家を買ったあとの不動産取得税が、いくらになるのか見当がつきません。通知がいつ来るのか、いつまでお金を取っておけばいいのかも分かりません。
不動産取得税は、家や土地を手に入れたときに一度だけかかる
不動産取得税は、土地や家屋を買ったり、家を建てたり、贈与を受けたりして不動産を手に入れた人にかかる税です。総務省の案内では、相続などの場合を除き、取得した方に対して課される税とされています。
納める先は、その不動産がある都道府県です。毎年かかる固定資産税とは違い、手に入れたときに一度だけかかります。
東京都の案内では、お金を払ったかどうかや、登記をしたかどうかにかかわらず課税となります。売買のほか、贈与や交換で手に入れた場合も対象です。
相続は非課税、贈与は課税
相続で手に入れた不動産には、不動産取得税はかかりません。東京都の案内では、生前贈与は「相続」に含まれないとされています。
贈与税の特例を使っても、不動産取得税は別です。夫婦間の居住用不動産の贈与の特例や、相続時精算課税制度の適用を受けた場合でも、不動産取得税は課税となります。
贈与税そのものの数え方は、贈与税はいくらから?にまとめました。相続のときの税は相続税はいくらから?にあります。生前贈与の2つの課税方法の違いは生前贈与はいくらまで非課税?にまとめました。
「価格」は、買った値段ではない
計算に使う「価格」は、固定資産評価基準で決められた評価額です。東京都の案内では、原則として固定資産課税台帳に登録された価格で、実際の購入価格や建築工事費ではないとされています。
新しく建てた家は、まだ台帳に価格がありません。神奈川県の案内では、新築の家屋は県が調査して評価した価格を使うとされています。
東京都の案内によると、固定資産税は新築の翌年の1月1日を基準にするので初年度に減価が入ります。不動産取得税は取得した時の価格で課税されるため、多くの場合、固定資産税の基礎になる価格より高くなります。
計算は「評価額×3%」が土台
税額は、取得した不動産の価格に税率を掛けて出します。税率の本来の率は4%ですが、令和9年3月31日までに取得した土地と住宅は3%です。
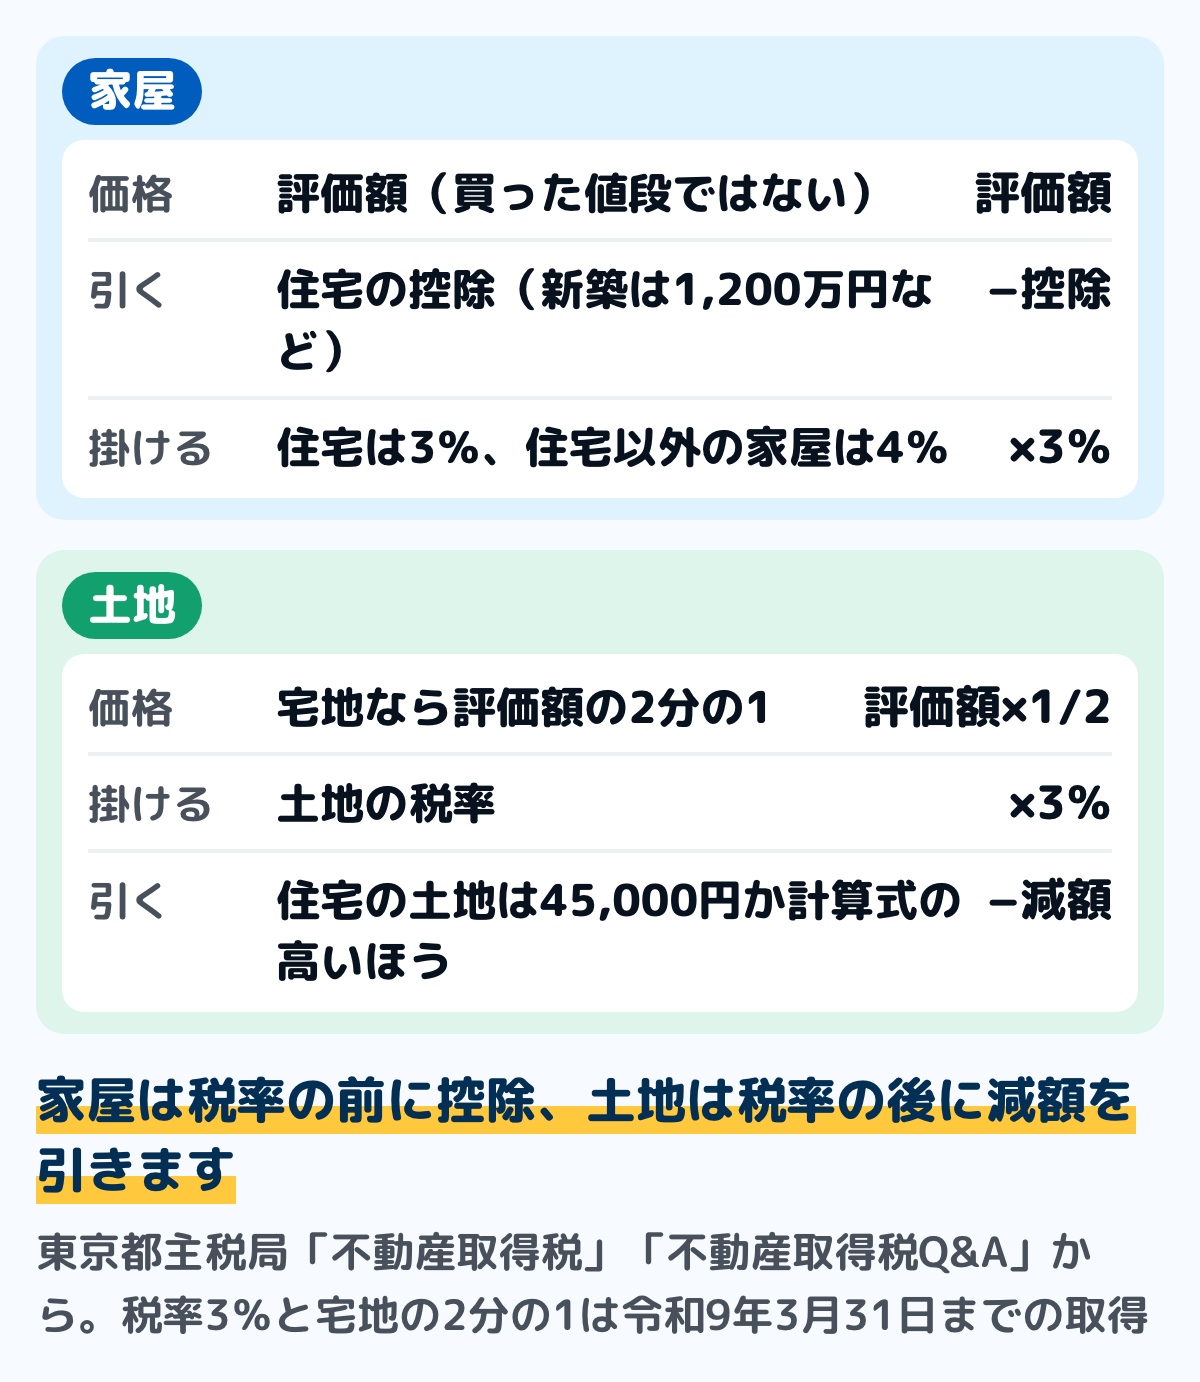
図は、家屋と土地それぞれの計算の流れです。家屋は評価額から控除を引いてから税率を掛け、土地は税率を掛けたあとの税額から減額を引く、という順番の違いがあります。
宅地には、もう1つ特例があります。令和9年3月31日までに宅地を取得した場合は、評価額の2分の1を価格として計算します。
東京都の案内では、更地や駐車場のように住宅が建っていない土地でも、宅地と評価された土地なら2分の1になります。土地の税率は、住宅以外の建物の敷地でも3%です。
住宅以外の家屋は4%
店や事務所、倉庫などの住宅以外の家屋は、4%がそのまま掛かります。住宅の控除も使えません。
別荘も「住宅」には当たりません。神奈川県の案内では、別荘は不動産取得税でいう住宅に当たらないとされています。ただし、週末に住むために郊外に持つ家や、遠くから通う人が平日に住む家などで、毎月1日以上住むものは住宅に当たります。
住宅は、評価額から控除が引ける
自分が住む家を手に入れた場合は、家屋の評価額から控除を引けます。控除のほうが大きければ、家屋の税額は0円です。
新築住宅は1,200万円
新築の住宅は、評価額から1,200万円を控除できます。東京都の案内では、住宅の価格が1,200万円未満ならその額までで、マンションなどは区画ごとに控除します。
床面積には決まりがあります。令和8年4月1日以降に取得した場合は40㎡以上240㎡以下で、令和8年3月31日以前は、貸家以外で50㎡以上240㎡以下でした。
東京23区の一部の地域には、下限の例外があります。総務省の案内では、特別区の特定都市再生緊急整備地域内の住宅は、令和13年3月31日まで原則50㎡とされています。
認定長期優良住宅は、控除が1,300万円になります。東京都の案内では、令和13年3月31日までに新築した場合が対象で、軽減を受けるには申告が必要です。
中古住宅は、建てられた時期で控除が変わる
中古の住宅を自分で住むために手に入れた場合も、控除があります。東京都の案内では、要件は次の3つをすべて満たすことです。
- 個人が自分の住まいとして取得した住宅であること
- 床面積が40㎡以上240㎡以下であること(令和8年3月31日以前の取得は50㎡以上)
- 昭和57年1月1日以降に新築されたこと、または新耐震基準に合うことが証明されていること
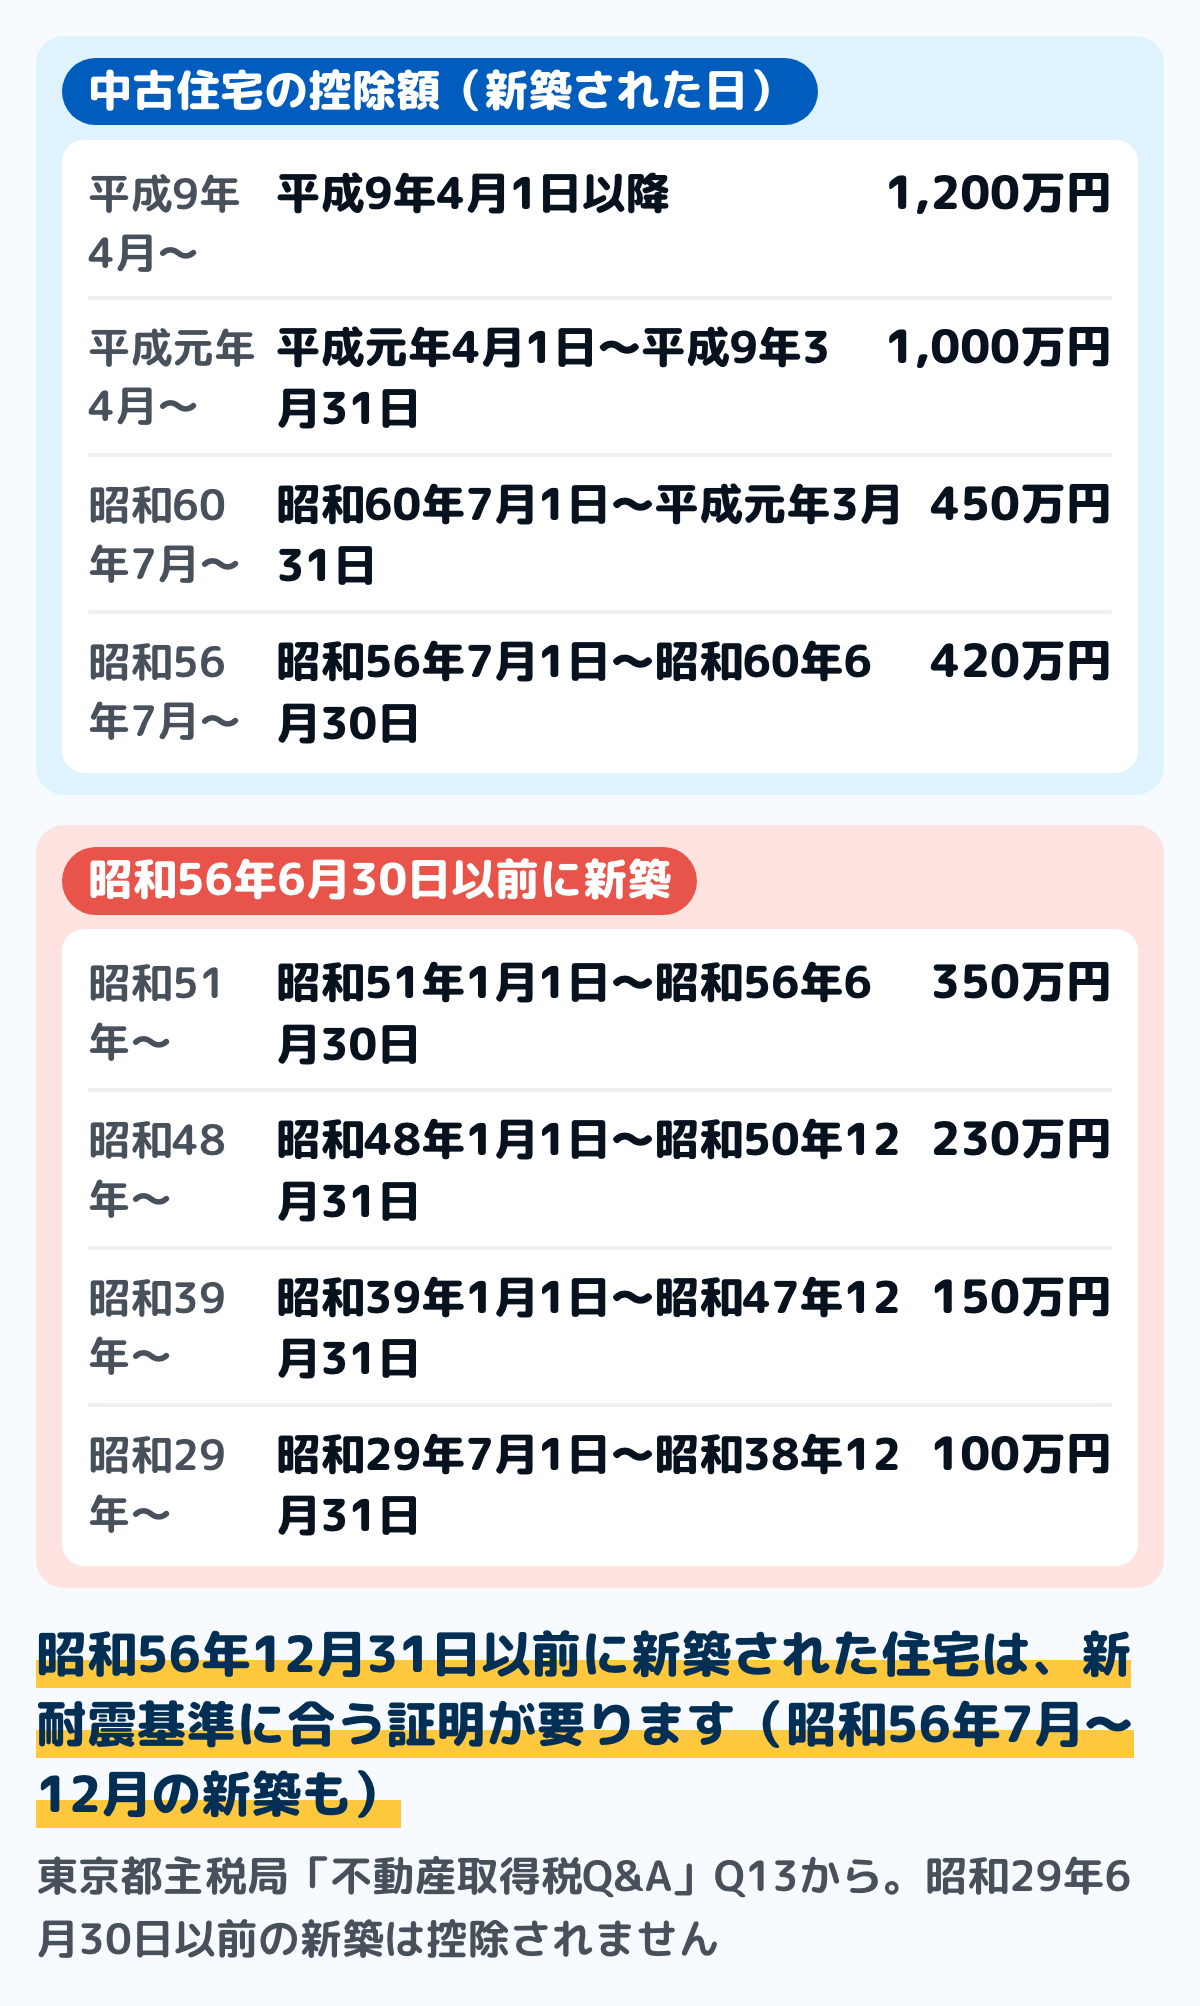
図は、新築された日ごとの控除額です。平成9年4月1日以降に建てられた住宅なら、新築と同じ1,200万円を引けます。
古い住宅ほど控除は小さくなります。昭和56年12月31日以前に建てられた住宅は、耐震基準適合証明書などで新耐震基準に合うことが証明されていなければ控除されません。
建てられた年は、固定資産課税台帳(固定資産評価証明書)の建築年で判定します。東京都の案内では、登記の建築年と違う場合があるとされています。
耐震基準に合わない中古住宅でも、取得から6か月以内に耐震改修をして住む場合は、税額から一定額を減らす制度があります。対象の時期や額は、東京都のQ&Aで確かめられます。
住宅の土地は、税額から減額される
住宅の控除を受けられる家の土地も、税額が減ります。東京都の案内では、土地の税額から、次の2つのうち高いほうの額を減らします。
- 45,000円
- 土地1㎡当たりの価格×住宅の床面積の2倍(1戸当たり200㎡まで)×住宅の取得持分×3%
1㎡当たりの価格は、評価額を面積で割って出します。宅地の場合は、評価額を2分の1にした後の価格で計算します。
減額には、家と土地を手に入れる順番と期間の決まりがあります。新築なら、土地を取得してから3年以内(令和13年3月31日までに土地を取得した場合。本来は2年)に家が建つか、家が建ってから1年以内に土地を取得することです。
中古住宅なら、土地と家のどちらかを先に取得してから1年以内に、もう一方を取得していることが条件です。どちらの場合も、家そのものが住宅の控除の要件を満たしていることが前提です。
例で見る:いくらになるか
ここからは、東京都の案内の計算式に数字を当てはめた例です。評価額や面積はどれも例で、実際の税額は都道府県から届く納税通知書で確かめます。
例1:新築の建売住宅と土地を一緒に買った
前提は、家屋の評価額1,000万円・床面積100㎡、宅地の評価額1,400万円・面積120㎡とします。令和9年3月31日までの取得の例です。
家屋は、1,000万円から1,200万円を引くと0円を下回るので、税額は0円です。土地は、1,400万円の2分の1に3%を掛けて、当初の税額は21万円になります。
土地の減額は、1㎡当たりの価格が1,400万円の2分の1を120㎡で割って約58,333円です。これに床面積の2倍の200㎡と3%を掛けると約35万円で、45,000円より高いのでこちらを使います。
35万円は当初の税額21万円より大きいので、土地の税額も0円です。この例では不動産取得税はかからず、東京都の案内では納税通知書も送られません。
例2:平成5年に建てられた中古マンションを買った
前提は、家屋の評価額1,300万円・床面積70㎡、敷地の持分の評価額800万円・面積60㎡、宅地とします。平成5年の新築なので、控除額は1,000万円です。
家屋は、1,300万円から1,000万円を引いた300万円に3%を掛けて、9万円です。土地は、800万円の2分の1に3%を掛けて、当初の税額は12万円です。
土地の減額は、1㎡当たりの価格が約66,667円で、床面積の2倍の140㎡と3%を掛けて約28万円です。当初の税額12万円を上回るので、土地は0円になります。
この例では、家屋の分の9万円だけが残ります。建物の評価額が控除額を超えた分に、税がかかる形です。
例3:別荘として使う家と土地を買った
前提は、家屋の評価額1,000万円、宅地の評価額1,000万円とします。別荘は住宅に当たらないので、家屋は1,000万円に4%を掛けて40万円です。
土地は、宅地なので1,000万円の2分の1に3%を掛けて15万円です。住宅の土地の減額は使えないので、合わせて55万円になります。
控除後の額が低いときは、免税点で0円になる
税率を掛ける前の額が一定の金額に届かないときは、不動産取得税はかかりません。これを免税点といい、令和8年4月1日以降の取得から金額が上がりました。
- 土地:16万円(令和8年3月31日以前は10万円)
- 家屋の新築・増築・改築:66万円(同じく23万円)
- 家屋の売買など:34万円(同じく12万円)
東京都の案内では、ここでいう額は、控除などを適用した後の、税率を掛ける額のことです。例2の家屋は控除後が300万円なので、34万円を超えていて課税されます。
納税通知書はいつ届き、どう払うか
不動産取得税は、都道府県から届く納税通知書で納めます。届く時期や申告の決まりは都道府県ごとに違うので、ここでは東京都と神奈川県の例で書きます。
届く時期と送り先
東京都の案内では、納税通知書は毎月7日前後に発送し、納期限は原則として発送月の月末です。取得した月から何か月後に届くかは、書かれていません。
神奈川県の案内では、納税通知書は原則として取得時の登記上の住所に送られ、住民票を移しても変わりません。引っ越しで送り先を変えたいときは、不動産のある地域の県税事務所に連絡します。
申告の期限は都道府県で違う
不動産を手に入れたら、都道府県に申告します。東京都は取得から30日以内、神奈川県は10日以内とされていて、期限は都道府県で違います。
登記をすると、申告は原則として要らなくなります。東京都では取得から30日以内に登記を申請した場合、神奈川県では令和5年4月1日以降の取得について登記を申請した場合です。
ただし、控除や減額を受けるには別の申告が必要です。東京都の案内では、軽減の申告を行う場合は、申告書に必要書類を付けて都税事務所に出すとされています。
払い方
東京都の場合、スマートフォンの決済アプリ、クレジットカード、ペイジー、金融機関や都税事務所の窓口、コンビニで払えます。クレジットカードは税額に応じた手数料がかかり、コンビニは1枚30万円までの納付書に限られます。
口座振替は使えないと、東京都の案内に書かれています。ほかの道府県の払い方は、届いた納税通知書と都道府県のページで確かめます。
土地を先に買って、あとから家を建てる
土地を先に買うと、家が建つ前に土地の税額の通知が来ることがあります。神奈川県の案内では、土地の取得から一定の期間内に住宅が新築される場合は、申請により徴収の猶予を受けられます。
猶予の期間は、令和13年3月31日までに土地を取得した場合は3年以内です。家が建ったあとに土地の減額を受ける流れになるので、申請の時期は県税事務所で確かめます。
家計簿での書き方
不動産取得税は、買ってから何か月かあとに一度だけ届く大きな支払いです。住宅ローンの返済や引っ越しと時期がずれるので、家計簿では先に場所を決めておきます。紙でも表計算でも、どの家計簿でも同じ手順で進められます。
ステップ1買った年の年間の表に「不動産取得税」の行を作る5分
年間収支表に、不動産取得税の行を1つ作ります。額が分からないうちは空欄のままで構いません。
通知が来るまでの月は、毎月の生活費とは分けて見ます。0円で終わる可能性もあるので、「来るかもしれない支払い」として置いておきます。
ステップ2評価額が分かったら、この記事の式でおよその額を出す15分
中古なら、固定資産評価証明書で固定資産課税台帳に登録された価格を確かめます。新築の家屋は都道府県が評価するので、通知が来るまで正確な額は分かりません。
例の式に当てはめて、およその額を行に書きます。控除や減額で0円になりそうなら、軽減の申告を忘れないことを優先します。
住んでいる都道府県のページで「不動産取得税」を開き、申告の期限と、軽減の申告に要る書類を確かめてください。登記をしても、軽減の申告は別に要ることがあります。
ステップ3通知が来たら、額と納期限を書き写す5分
納税通知書が届いたら、税額と納期限を書き写します。払った月は、住宅ローンや固定資産税とは分けて、税金の行に書きます。
一度だけの支払いなので、毎月の平均からは外して見ます。1年分の明細から拾う形は、特別費は思い出さずに明細から拾うにまとめています。
ステップ4翌年からの固定資産税の行も作っておく5分
家や土地を持つと、翌年から毎年固定資産税がかかります。納期は原則4回なので、年間の表に4つの月を先に書いておきます。
いつ届くか、何月に払うかは固定資産税はいつ払う?にまとめています。住宅ローン控除で戻る額は住宅ローン控除はいくら戻る?で確かめられます。
迷いやすい場面
通知が来ない
東京都の案内では、控除や減額で税額が0円になるときや、免税点に届かないときは、納税通知書は送られません。新築の家屋は評価に時間がかかることがあるとされています。
取得から何か月後に届くかは、不動産のある都道府県の税事務所に問い合わせると確かめられます。来ないまま時間がたったときも、同じ窓口です。
親から家を贈与された
贈与で手に入れた場合も、不動産取得税がかかります。相続時精算課税制度を選んでいても同じで、贈与を受けた時点で課税となります。
住宅の控除の要件を満たせば、贈与でも控除が使える場合があります。贈与税の申告とは窓口も違うので、贈与税は税務署、不動産取得税は都道府県で確かめます。
夫婦で共有して買った
共有で取得した場合は、持分に応じて計算します。東京都の案内では、中古住宅の持分を取得したときは価格と控除額に持分を掛け、土地の減額の式にも住宅の取得持分を掛けます。
家を買ってすぐに取り壊す
取り壊すことを条件に家を買い、使わずにすぐ取り壊した場合は、課税対象とならないことがあります。東京都の案内では、動産を取得したとみられるときに限るとされていて、申請が必要です。
よくある質問
Q新築の家を買うと、不動産取得税はいくらかかりますか
家屋は評価額から1,200万円(認定長期優良住宅は1,300万円)を引き、残りに3%を掛けます。土地の減額も合わせると、例1のように0円になる場合があります。
Q不動産取得税はいつ払いますか
都道府県から届く納税通知書の納期限までに払います。東京都は毎月7日前後に発送し、納期限は原則その月の月末です。
Q軽減措置は、誰でも自動で受けられますか
原則として申告が要ります。東京都の案内では、軽減の申告を行う場合は、申告書に必要書類を付けて出すとされています。
Q相続した家にも、不動産取得税はかかりますか
相続での取得は非課税です。ただし生前贈与は相続に含まれず、課税となります。
Q令和8年4月から何が変わりましたか
新築と中古の住宅の控除の床面積が40㎡以上(特別区の一部地域は令和13年3月31日まで原則50㎡)に広がり、免税点が土地16万円・新築の家屋66万円・売買などの家屋34万円に上がりました。どちらも令和8年4月1日以降の取得が対象です。
Q固定資産税評価額はどこで分かりますか
中古なら、固定資産評価証明書で固定資産課税台帳に登録された価格を確かめます。新築の家屋は都道府県が評価するので、納税通知書で分かります。
まとめ
- 不動産取得税は、家や土地を手に入れたときに一度だけ都道府県に納める税。相続は非課税、贈与は課税
- 計算は評価額×税率。令和9年3月31日までの取得なら、土地と住宅は3%、宅地は評価額の2分の1
- 新築住宅は1,200万円(認定長期優良住宅は1,300万円)、中古住宅は建てられた時期で控除が変わる
- 令和8年4月1日以降の取得は、住宅の控除の床面積が40㎡以上240㎡以下になり、免税点も上がった
- 住宅の土地は、45,000円か計算式の額の高いほうを税額から減らす
- 申告の期限は都道府県で違い、軽減には申告が要る。家計簿では、年間の表に一度だけの支払いとして置く
評価額と床面積が分かれば、およその額は自分で出せます。通知を待つあいだも、年間の表に行を1つ作っておけば慌てずに済みます。
この記事で参照した公的情報
- やさしい地方税 不動産取得税(取得した方に課される・相続などの場合は除く・税率4%で土地と住宅は3%・新築住宅の1,200万円控除と床面積40㎡以上240㎡以下・住宅用地の減額)
- 不動産取得税(計算方法・令和9年3月31日までの税率と宅地の2分の1・不動産の価格・免税点・取得から30日以内の申告・納税通知書と納付方法)
- 不動産取得税Q&A(Q2・Q3 贈与税の特例を受けても課税/Q7 免税点/Q12 新築住宅の控除と床面積/Q13 中古住宅の控除額/Q14 住宅用の土地の減額/Q21・Q22 相続は非課税・生前贈与は含まれない/Q26 税額が発生しないときや免税点に満たないときは納税通知書を送らない)
- 認定長期優良住宅にかかる固定資産税・不動産取得税が軽減されます(令和13年3月31日までに新築・申告が必要)
- 窓口
- 東京都主税局
- 確認日
- 確認先
- https://www.tax.metro.tokyo.lg.jp/documents/d/tax/nintei
- 不動産取得税(税率・別荘は住宅にあたらない・新築家屋の価格は県が評価・取得から10日以内の申告・納税通知書は取得時の登記上の住所に送付・土地を先に取得したときの徴収の猶予)
- 不動産取得税Q&A(令和8年度)(Q4 免税点・Q9 新築住宅の床面積40㎡以上240㎡以下と認定長期優良住宅1,300万円は令和13年3月31日まで・Q11 住宅用土地は令和13年3月31日までの取得なら3年以内)
- 窓口
- 岐阜県
- 確認日
- 確認先
- https://www.pref.gifu.lg.jp/page/8676.html