家を売ったときの税金|譲渡所得の出し方、20.315%と39.63%の分かれ目、3,000万円の特別控除
 Move for People株式会社
家を売って利益が出ると、その利益に所得税・復興特別所得税・住民税がかかります。売った金額そのものではなく、買ったときの費用と売るための費用を引いた残りが「譲渡所得」になり、そこに税率を掛けます。
この記事では、譲渡所得の出し方、持っていた年数で変わる税率、マイホームを売ったときの特例、利益とは別にかかる税、確定申告の時期と家計簿での書き方を順に書きます。数字は国税庁の案内と、地方税法の条文で確かめたものです。
家を売ったら、税金でいくら引かれるのか分かりません。売れたお金のうち、どれだけを使わずに残しておけばいいのかも迷います。
家を売ったときの税は、利益にかかる税と手続きにかかる税
家を売ったときにかかる税は、2つに分けられます。1つは、売って利益が出たときだけかかる所得税・復興特別所得税・住民税です。
もう1つは、利益が出ても出なくても手続きでかかる税です。売買契約書に貼る印紙の印紙税と、住宅ローンの抵当権を消す登記の登録免許税がこれに当たります。
利益が出なかったときは、所得税と住民税はかかりません。一方で、損が出たときに使える特例もあるので、売った年の数字は残しておきます。
相続税は、家を相続したときの税で、売ったときにかかる税ではありません。家を買った人が払う不動産取得税も、売る側にはかかりません。
利益は、売った金額から取得費と譲渡費用を引いて出す
国税庁の案内では、土地や建物を売ったときの譲渡所得は、給与などとは分けて計算します(分離課税)。式は次のとおりです。
- 譲渡所得=売った金額(収入金額)-(取得費+譲渡費用)
- 課税される譲渡所得=譲渡所得から、使える特別控除を引いた残り
- 税額=課税される譲渡所得×税率
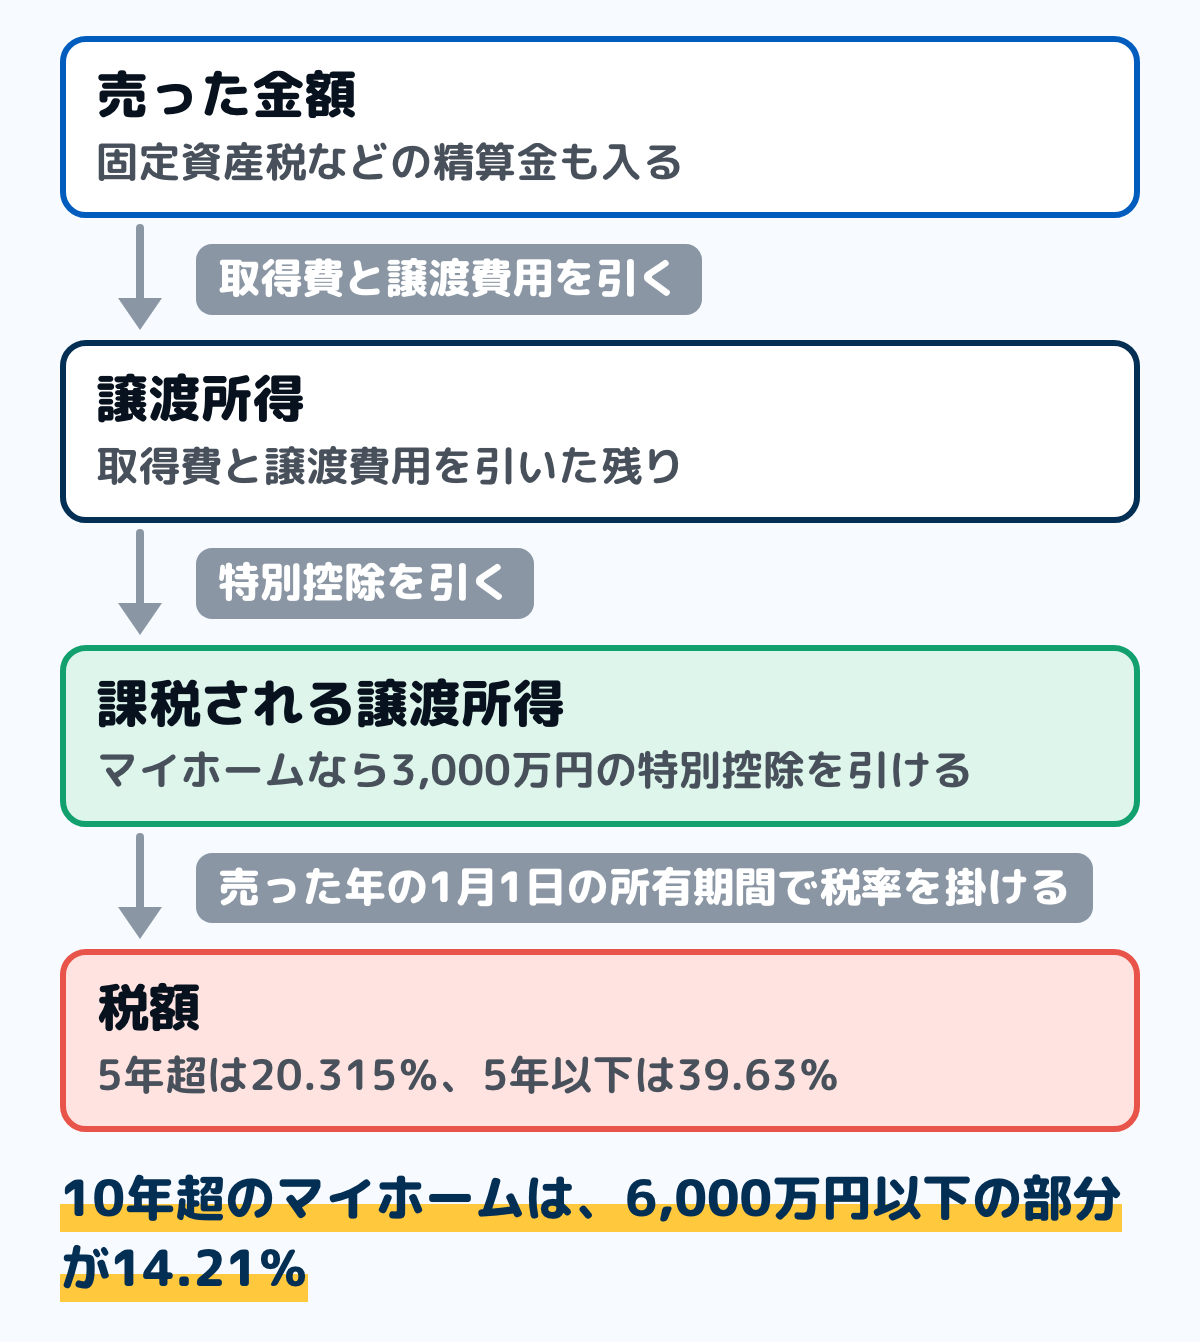
図は、計算の順番です。取得費と譲渡費用をどれだけ書き出せるかで譲渡所得が変わり、特別控除を使えるかどうかで税額が大きく変わります。
「売った金額」には、売却代金のほかに、買った人から受け取る固定資産税・都市計画税の精算金も入ります。精算金は税の払い戻しではなく、売った代金の一部として数えます。
取得費に入るもの
取得費は、家や土地を買ったときにかかったお金です。国税庁の案内では、購入代金や建築代金、購入手数料のほか、その後に払った設備費や改良費も入ります。
- 土地や家屋の購入代金・建築代金
- 買ったときの仲介手数料
- 買ったときに払った登録免許税(登記費用を含む)・不動産取得税・印紙税
- 土地の測量費や造成の費用
- 買うための借入金の利子のうち、住み始めるまでの期間の分
住み始めた後の住宅ローンの利子は、取得費に入りません。家を買ったときの不動産取得税の出し方は、不動産取得税はいくら?にまとめています。
建物は、住んだ年数の分だけ取得費が減る
建物は使ううちに価値が減るとされ、取得費から「減価償却費相当額」を引きます。土地は引きません。
住まいとして使っていた(事業に使っていない)建物は、国税庁の式で出します。建物の取得価額×0.9×償却率×経過年数で、償却率は木造が0.031、鉄筋コンクリート造が0.015です。
経過年数の端数は、6か月未満なら数えず、6か月以上なら1年に数えます。引く額は、建物の取得価額の95%が限度です。
木骨モルタル造は0.034、軽量鉄骨造は骨格材の厚みで0.036か0.025です。建物と土地をまとめて買った場合は、契約書で建物の代金を分けて書き出します。
取得費が分からないときは、売った金額の5%
先祖から受け継いだ土地のように、買った金額が分からないこともあります。その場合は、売った金額の5%を取得費にできます(概算取得費)。
実際の取得費が売った金額の5%より少ない場合も、5%を使えます。例えば、2,400万円で売った家の取得費が分からないときは、2,400万円の5%の120万円が取得費になります(数字は例)。
5%は、買った金額が分かる場合に比べて取得費が小さくなりやすく、そのぶん譲渡所得が大きくなります。買ったときの売買契約書や領収書は、売る前に探しておきます。
譲渡費用に入るもの、入らないもの
譲渡費用は、家を売るために直接かかった費用です。国税庁の案内では、次のようなものが入ります。
- 売るときの仲介手数料
- 売買契約書の印紙税で、売主が負担したもの
- 貸していた家を売るため、借りている人に払った立退料
- 建物を取り壊して土地を売るときの取壊し費用
- 契約した相手との契約を解除して、より高く売るために払った違約金
修繕費や固定資産税のように、持っている間の維持や管理にかかった費用は譲渡費用になりません。売った代金を取り立てるための費用も入りません。
相続や贈与で受け継いだ家は、前の持ち主の数字を引き継ぐ
相続や贈与で受け継いだ家の取得費は、亡くなった人や贈与した人が買ったときの購入代金などをもとに計算します。受け継いだときに払った登記費用や不動産取得税も、取得費に入ります。
取得の時期も引き継ぎます。親が20年前に買った家なら、受け継いでから1年で売っても、親が買った日から所有期間を数えます。
取得費が分からずに5%を使う場合は、受け継いだときの登記費用などを足せません。相続税を払った人には、相続税の一部を取得費に足せる特例もあります(後の節で書きます)。
税率は、売った年の1月1日の所有期間で決まる
税率は、家や土地を持っていた期間で2つに分かれます。国税庁の案内では、売った年の1月1日に所有期間が5年を超えていれば長期譲渡所得、5年以下なら短期譲渡所得です。
- 長期譲渡所得:所得税15%、住民税5%(合わせて20.315%。復興特別所得税の分を含む)
- 短期譲渡所得:所得税30%、住民税9%(合わせて39.63%。復興特別所得税の分を含む)
平成25年分から令和29年分までは、所得税の額に2.1%の復興特別所得税が加わります。長期の15.315%、短期の30.63%は、この分を含めた所得税の側の率です。
住民税の率は、地方税法の附則で決まっています。長期は道府県民税2%と市町村民税3%、短期は道府県民税3.6%と市町村民税5.4%です(指定都市に住む人は内訳が変わり、合計は同じです)。
令和9年1月1日以後に生ずる所得は、国税庁の案内では復興特別所得税の率が1.1%に下がり、防衛特別所得税(所得税の額の1%)が加わります。2つを足すと2.1%なので、この記事の合計の率は変わりません。
「5年」は、買った日から売った日までではない
所有期間は、売った日ではなく、売った年の1月1日までで数えます。買ってから売るまで5年を過ぎていても、その年の1月1日に5年を超えていなければ短期です。
例えば、令和3年(2021年)10月に買った家を令和8年(2026年)11月に売ると、令和8年1月1日の所有期間は4年余りで短期です。同じ家を令和9年(2027年)に入ってから売れば、1月1日に5年を超えるので長期になります(日付は例)。
10年も同じ数え方です。平成28年(2016年)10月に買った家は、令和9年1月1日に10年を超えるので、令和9年中に売れば後の節の軽減税率の条件の1つに当たります(日付は例)。
自分が住んでいた家なら、3,000万円を引ける
自分が住んでいる家(マイホーム)を売ったときは、譲渡所得から最高3,000万円を引ける特例があります。国税庁の案内では、所有期間の長さに関係なく使えます。
譲渡所得が3,000万円以下なら、この特例で課税される譲渡所得は0円になります。3,000万円を超えた分にだけ、税率を掛けます。
使える家と、使えない家
国税庁の案内では、特例の対象になるのは次のどれかです。
- 今、自分が住んでいる家屋と、その敷地
- 以前に住んでいた家屋と敷地で、住まなくなってから3年を経過する日の属する年の12月31日までに売るもの
- 住んでいた家屋を取り壊した敷地で、取り壊してから1年以内に契約し、住まなくなってから3年目の年末までに売るもの(その間、貸駐車場などに使っていないこと)
住まなくなった後は、その家を貸していても空き家にしていても、3年目の年末までに売れば対象です。2つ以上の家を持っているときは、主に住んでいた家だけが対象になります。
次の家は対象外です。特例を受けるためだけに入居した家、新築の間だけの仮住まい、別荘のように趣味や保養のために持っている家です。
ほかに満たすこと
国税庁の案内では、次のことも条件です。
- 売った年の前年と前々年に、この特例や、マイホームの譲渡損失の損益通算と繰越控除の特例を受けていないこと
- 売った年とその前年・前々年に、マイホームの買換えや交換の特例を受けていないこと
- 親子や夫婦など「特別の関係がある人」に売ったものでないこと(生計を一にする親族や、売った後にその家で同居する親族なども含む)
税額が0円になっても、特例を受けるには確定申告が必要です。確定申告書に、譲渡所得の内訳書などの書類を付けて出します。
新しい家の住宅ローン控除と重ねられない
3,000万円の特別控除を受けると、新しい家の住宅ローン控除(住宅借入金等特別控除)を受けられないことがあります。国税庁の案内では、新しい家に入居した年と、その前年・前々年に特例を受けた場合は、住宅ローン控除を受けられません。
入居した年の翌年から3年目までに古い家を売ってこの特例を受ける場合も、住宅ローン控除は受けられません。どちらを使うかは、両方の額を並べてから決めます。新しい家で戻る見込みの額は、住宅ローン控除はいくら戻る?の年末残高の式で見積もれます。
10年を超えて持っていた家は、税率が下がる
売った年の1月1日に、家と敷地の所有期間がともに10年を超えていれば、長期の税率より低い税率を使える特例があります。国税庁の案内では、3,000万円の特別控除と重ねて受けられます。
- 課税される譲渡所得のうち6,000万円以下の部分:所得税10%、住民税4%(合わせて14.21%。復興特別所得税の分を含む)
- 6,000万円を超える部分:通常の長期と同じ所得税15%、住民税5%(同じく20.315%)
住民税の4%は、道府県民税1.6%と市町村民税2.4%です(指定都市は0.8%と3.2%)。この特例も、売った年の前年と前々年に受けていないこと、特別の関係がある人に売ったものでないことが条件で、確定申告で受けます。
買い換えるときは、課税を先に延ばす特例もある
令和9年12月31日までにマイホームを売って買い換える場合、条件に合えば、利益への課税を将来に延ばせる特例があります。税がなくなるのではなく、買い換えた家を将来売るときに、延ばした利益も合わせて課税されます。
国税庁の案内では、主な条件は次のとおりです。
- 売った人がその家に10年以上住み、売った年の1月1日に家と敷地の所有期間がともに10年を超えている
- 売却代金が1億円以下
- 売った年の前年から翌年までの3年の間に買い換え、決まった期限までに住む
- 買い換える建物の床面積が50㎡以上、土地の面積が500㎡以下
この特例は、3,000万円の特別控除や軽減税率とは一緒に使えません。新しい家の住宅ローン控除とも、3,000万円の特別控除と同じ形で重ねられないので、どれを使うかを先に比べます。
損が出たときは、ほかの所得から引ける場合がある
家を売って損が出たとき、土地や建物の譲渡の損は、原則として給与などほかの所得から引けません。国税庁の案内では、一定の居住用財産の損だけが例外です。
その例外が、マイホームの譲渡損失の2つの特例です。どちらも令和9年12月31日までに売ったものが対象で、売った年の1月1日に所有期間が5年を超えていることが条件です。
買い換えた場合
マイホームを売って損が出て、新しいマイホームを買った場合の特例です。損をその年の給与所得などから引き(損益通算)、引ききれない分は翌年以後3年内に繰り越して引けます(繰越控除)。
新しい家は、床面積50㎡以上で、買った年の12月31日に償還期間10年以上の住宅ローンがあることなどが条件です。繰越控除は、合計所得金額が3,000万円を超える年は受けられません。
住宅ローンが残る家を、ローンより安く売った場合
新しい家を買わなくても使える特例です。売買契約日の前日に償還期間10年以上の住宅ローンが残っていて、売った金額がその残高を下回ることが条件です。
引ける損の上限は、ローンの残高から売った金額を引いた額です。例えば、残高2,600万円の家を2,100万円で売り、損が900万円出た場合、引けるのは500万円までです(数字は例)。
どちらの特例も、新しい家の住宅ローン控除と一緒に使えます。繰越控除を受けるには、売った年の翌年以後も続けて確定申告を出します。ローンの返済そのものが難しくなったときの手だては、住宅ローンが払えないときにまとめています。
相続した家を売るときの特例
親が1人で住んでいた家を相続し、空き家のまま売ったときは、「空き家」の特例で譲渡所得から最高3,000万円を引ける場合があります。令和6年1月1日以後の譲渡で、その家を相続した人が3人以上なら、1人2,000万円までです。
国税庁の案内では、主な条件は次のとおりです。
- 昭和56年5月31日以前に建てられた家で、区分所有の建物(マンションなど)の登記がされていない
- 相続の直前に、亡くなった人のほかに住んでいた人がいない
- 相続の時から売るまで、事業や貸付け、住まいに使っていない
- 耐震基準を満たすようにして売るか、取り壊して土地を売る(令和6年以後は、売った翌年2月15日までに買った人が工事をする形もある)
- 相続の開始から3年を経過する日の属する年の12月31日までに売る(特例の対象は令和9年12月31日までの譲渡)
- 売却代金が1億円以下
相続税を払った人は、別の特例として、払った相続税の一部を取得費に足せます。相続の開始の翌日から、相続税の申告期限の翌日以後3年を経過する日までに売ることが条件で、空き家の特例とは一緒に使えません。相続税がかかるかどうかは、相続税はいくらから?で確かめられます。
例で見る:いくらになるか
ここからは、国税庁の式と率に数字を当てはめた例です。金額はどれも例で、1,000円未満の切り捨てなどの端数は省いています。実際の額は、確定申告書を作るときに確かめます。
例1:20年住んだ木造の家を売った
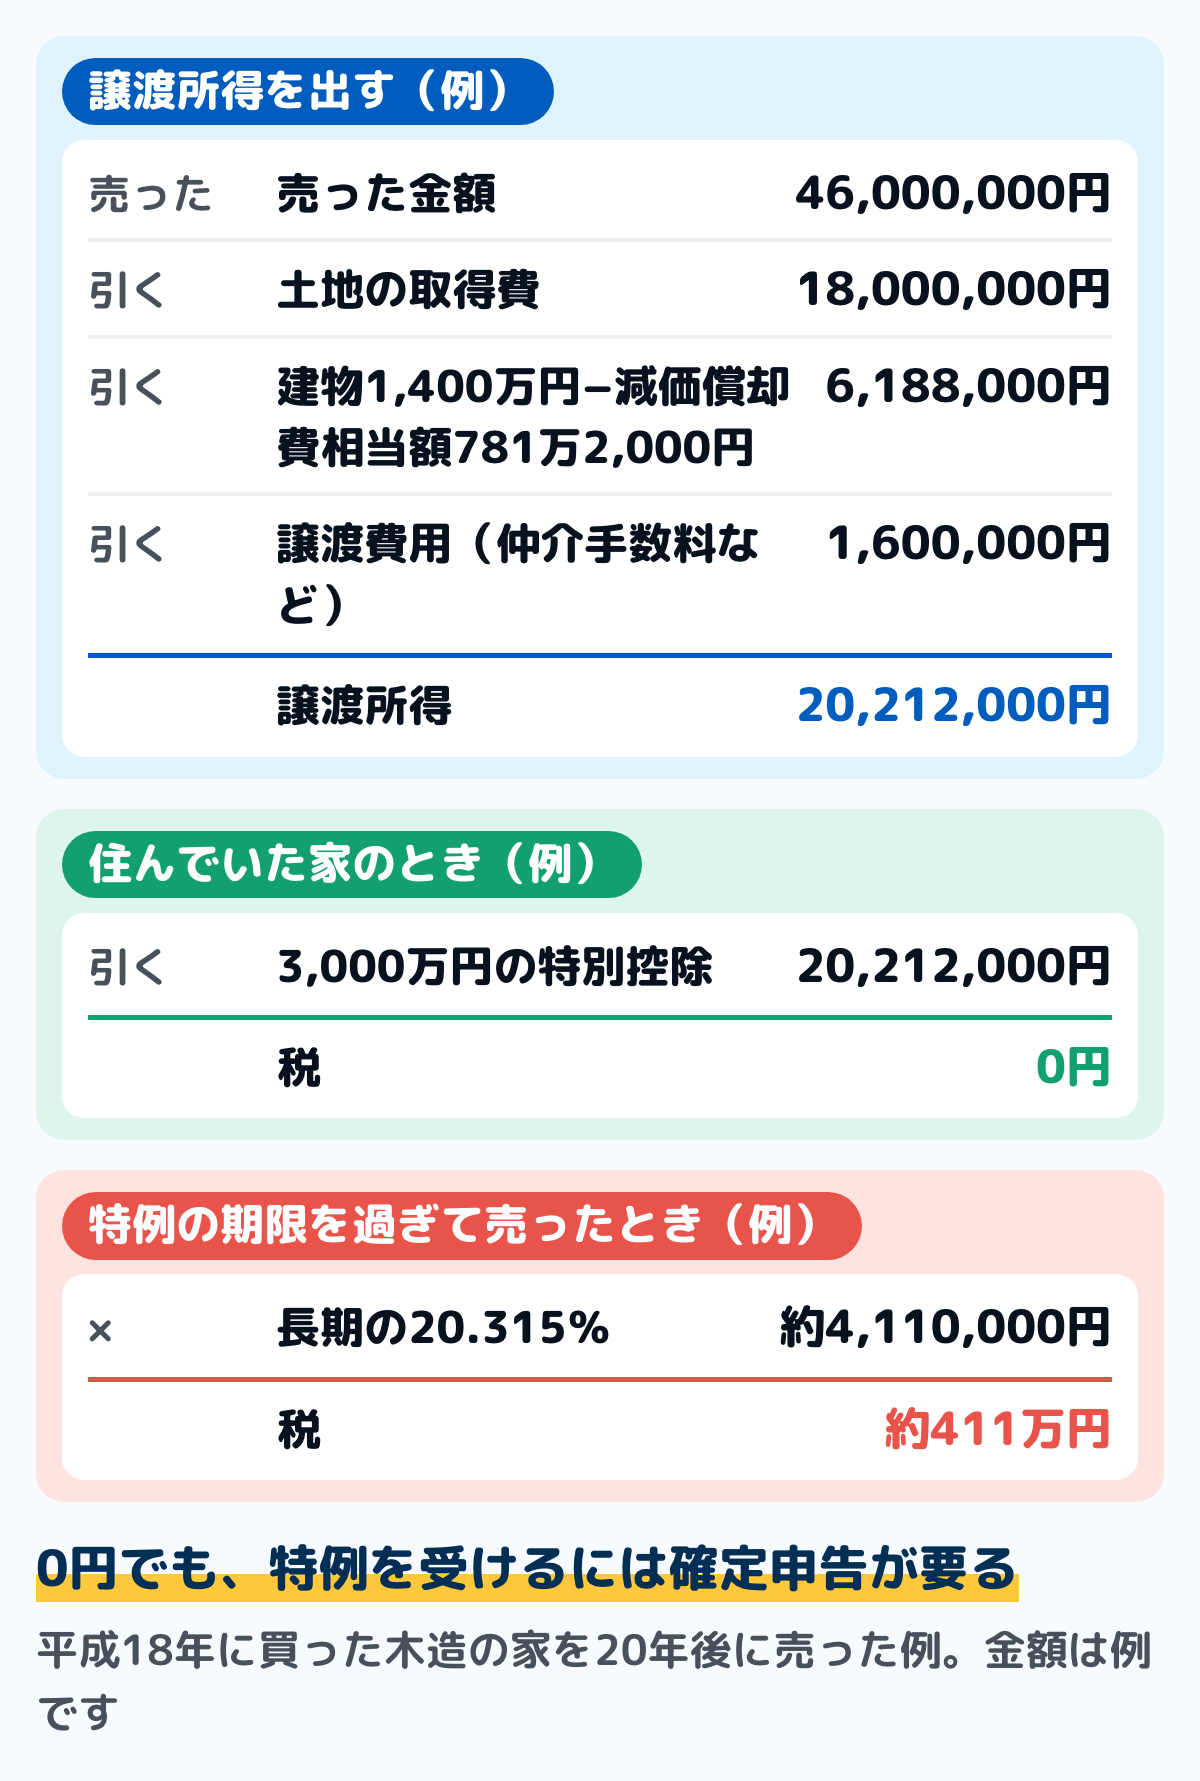
前提は、平成18年(2006年)に土地1,800万円・木造の建物1,400万円で買い(買ったときの手数料などは代金に含めた)、20年後に4,600万円で売った家です。仲介手数料などの譲渡費用は160万円とします。
建物の減価償却費相当額は、1,400万円×0.9×0.031×20年で781万2,000円です。建物の取得費は618万8,000円、土地と合わせた取得費は2,418万8,000円になります。
譲渡所得は、4,600万円から2,418万8,000円と160万円を引いて、2,021万2,000円です。住んでいた家なら、3,000万円の特別控除で課税される譲渡所得は0円になり、税はかかりません。
ただし、特例を受けるための確定申告は必要です。0円でも、翌年の申告の時期に書類を出します。
例2:例1と同じ家を、特例の期限を過ぎてから売った
例1の家に住まなくなってから3年を経過する日の属する年の12月31日を過ぎて売った場合は、3,000万円の特別控除も軽減税率も使えません。所有期間は5年を超えているので、長期の税率を掛けます。
2,021万2,000円×20.315%で、合わせて約411万円です。内訳は、所得税と復興特別所得税で約310万円、住民税で約101万円です。
同じ家でも、売る時期が特例の期限の内か外かで、例1との差が約411万円になります。住まなくなった家を売るときは、期限の年末を先に確かめます。
例3:同じ利益で、短期と長期を比べる
特別控除を使わず、課税される譲渡所得が600万円になった場合で比べます。短期なら、所得税180万円・復興特別所得税3万7,800円・住民税54万円で、合わせて237万7,800円です。
長期なら、所得税90万円・復興特別所得税1万8,900円・住民税30万円で、合わせて121万8,900円です。所有期間が売った年の1月1日に5年を超えるかどうかで、115万8,900円の差が出ます。
例4:3,000万円を引いても残る分に、軽減税率を使う
10年を超えて持っていた家の譲渡所得が4,500万円で、3,000万円を引いた残りが1,500万円の例です。軽減税率を使うと、所得税150万円・復興特別所得税3万1,500円・住民税60万円で、合わせて213万1,500円です。
軽減税率を使わずに長期の20.315%を掛けると、304万7,250円です。この例では、2つの特例を重ねることで91万5,750円少なくなります。
売るときにかかる、利益とは別の税
利益が出なくても、売る手続きでかかる税があります。どれも売る前後に払うので、売れたお金の使い道を決める前に差し引いておきます。
印紙税
売買契約書には、契約金額に応じた印紙を貼ります。令和9年3月31日までに作る不動産の売買契約書は、税額が軽くなっています。
- 契約金額が500万円超で1,000万円までの契約書は、5,000円
- 契約金額が1,000万円超で5,000万円までの契約書は、1万円
- 契約金額が5,000万円超で1億円までの契約書は、3万円
- 契約金額が1億円超で5億円までの契約書は、6万円
売主が負担した印紙税は、譲渡費用に入ります。国税庁の案内では、印紙を貼らなかったときは、本来の額とその2倍を合わせた3倍の過怠税がかかります。
登録免許税
住宅ローンを返し終えて抵当権を消す登記には、登録免許税がかかります。登録免許税法では、登記の抹消は不動産1個につき1,000円です。
土地と建物はそれぞれ1個と数えるので、土地1筆と建物1棟なら2,000円です。登記簿の住所が今の住所と違うときは、住所を変える登記も要ることがあり、これも不動産1個につき1,000円です。
仲介手数料の消費税
不動産会社に仲介を頼んで売ったときは、仲介手数料に消費税がかかります。仲介手数料は、譲渡費用として譲渡所得から引けます。
確定申告は、売った年の翌年に出す
家を売って譲渡所得が出たときは、売った年の翌年に確定申告をします。国税庁の案内では、期間は原則として翌年2月16日から3月15日までで、納める期限も3月15日です。
会社員で年末調整を受けている人も、家を売った分は自分で申告します。土地や建物の譲渡所得は、申告書の第三表(分離課税用)に書きます。
3,000万円の特別控除や軽減税率、譲渡損失の特例は、税額が0円でも確定申告をしないと受けられません。利益が出ず、特例も使わないときは、家を売った分の申告は要りません。
付ける書類
特例を使うときは、確定申告書に「譲渡所得の内訳書(確定申告書付表兼計算明細書)[土地・建物用]」を付けます。売った金額・取得費・譲渡費用を書き出す明細で、国税庁の確定申告書等作成コーナーでも作れます。
軽減税率の特例では、売った家と敷地の登記事項証明書も付けます。不動産番号を明細書に書けば、登記事項証明書は省けます。申告の手順と、そろえるものの順番は確定申告のやり方にまとめています。
住民税は、申告の後に届く
住民税は、確定申告の内容をもとに市区町村が計算します。確定申告をした年の6月から、通知書と納付書で払うか、給与から差し引かれます。
所得税を3月に納めた後に、住民税の分が別に来ます。例2なら、3月に約310万円、6月以降に約101万円という順番です。
国税庁のページで「土地・建物等をお売りになった場合」を開くと、譲渡所得の内訳書と申告の手引きがまとめて見られます。特例が使えるか迷うときは、住まいのある地域の税務署に問い合わせます。
家計簿での書き方
家を売った年は、大きなお金が入り、翌年に税が出ていきます。入るお金と出るお金の時期がずれるので、家計簿では先に行を分けておきます。どの手順も、紙のノートや表計算の表で行えます。
ステップ1買ったときの書類から、取得費を書き出す30分
買ったときの売買契約書・領収書・登記の費用の明細を集め、土地と建物の代金を分けて書き出します。建物は、この記事の式で減価償却費相当額を引いておきます。
書類が見つからない分は、5%を使う場合の額も並べて書きます。どちらが大きいかで、使う額を決めます。
ステップ2売った年の年間の表に、入る行と出る行を作る10分
年間収支表に、売却代金の入金、仲介手数料、印紙税、抵当権を消す登記の費用、住宅ローンの残りの返済の行を作ります。売却代金は、毎月の収入とは分けて1行にします。
固定資産税の精算金を受け取ったときは、売却代金の行に足します。税の払い戻しの行には書きません。
ステップ3翌年3月と6月以降に、税の行を作る10分
譲渡所得が出そうなら、翌年3月に所得税と復興特別所得税、6月以降に住民税の行を作ります。額は、この記事の例の式でおよその額を出して書きます。
特例で0円になりそうでも、申告の時期の3月に「確定申告」の行を作ります。売却代金のうち税の分は、行の額だけ手を付けずに残しておきます。
ステップ4新しい家の住宅ローン控除の行と見比べる10分
住み替える場合は、新しい家の住宅ローン控除で戻る見込みの額を、同じ表の翌年以後に書きます。3,000万円の特別控除で下がる税と、住宅ローン控除で戻る額を並べ、どちらを使うかを決めます。
一度だけの大きな出入りなので、毎月の平均からは外して見ます。売った年の手数料や登記の費用を明細から集める方法は、特別費は思い出さずに明細から拾うが使えます。
迷いやすい場面
転勤で家を貸していて、そのまま売る
住まなくなってから3年を経過する日の属する年の12月31日までに売れば、貸していても3,000万円の特別控除の対象です。それを過ぎると、特別控除も軽減税率も使えなくなります。
貸していた期間があると、建物の減価償却費相当額の出し方が、住まいだけに使っていた場合と変わることがあります。貸していた間の家賃の申告と合わせて、税務署で確かめます。
買ってから5年以内に売ることになった
売った年の1月1日に5年以下なら、短期の39.63%です。ただし、3,000万円の特別控除は所有期間に関係なく使えるので、住んでいた家なら利益が3,000万円以下で税は0円になります。損が出た場合は、所有期間が5年を超えていないので、譲渡損失の2つの特例は使えません。
親から相続した家の、買った金額が分からない
亡くなった親が買った金額が分からなければ、売った金額の5%を取得費にできます。親の通帳の記録や、買ったときの売買契約書が見つかれば、その額を使えます。
所有期間は親が買った日から数えるので、親が長く持っていた家なら長期の税率になります。相続税を払っていれば、取得費に相続税を足す特例も確かめます。
よくある質問
Q家を売って損をしても、確定申告は必要ですか
利益が出ていなければ、所得税も住民税もかからず、家を売った分の申告は要りません。ただし、譲渡損失の損益通算や繰越控除の特例を受けるには、確定申告が必要です。
Q家を売った税金は、いつ払いますか
所得税と復興特別所得税は、売った年の翌年の確定申告で、原則3月15日までに納めます。住民税は、確定申告をした年の6月から払います。
Q3,000万円の特別控除は、何年持っていれば使えますか
国税庁の案内では、所有期間の長さに関係なく使えます。ただし、特例を受けるためだけに入居した家や、一時的に住んだ家は対象外です。
Q税率が20.315%になるのは、何年持っていたときですか
売った年の1月1日に、所有期間が5年を超えていたときです。買った日から売った日までではないので、年をまたぐ前後で税率が変わります。
Q取得費が分からないと、税金はどうなりますか
売った金額の5%を取得費にできます。ただし、買った金額が分かる場合より取得費が小さくなることがあり、そのぶん譲渡所得が大きくなります。
Q家を売った年に、ふるさと納税の上限は変わりますか
変わることがあります。家を売った年は譲渡所得の分だけ所得が増えるので、ふるさと納税の上限の目安も、家を売らなかった年と同じにはなりません。控除の受け方はふるさと納税の控除の受け方にまとめています。
まとめ
- 家を売って利益が出ると、所得税・復興特別所得税・住民税がかかる。印紙税と抵当権を消す登録免許税は、利益に関係なくかかる
- 譲渡所得は、売った金額から取得費と譲渡費用を引いて出す。建物は減価償却費相当額を引き、取得費が分からなければ売った金額の5%
- 売った年の1月1日に5年を超えれば長期で20.315%、5年以下なら短期で39.63%
- 住んでいた家は最高3,000万円を引け、10年を超えて持っていれば6,000万円以下の部分が14.21%になる
- 買換えや、損が出たときの特例は令和9年12月31日までの譲渡が対象
- 特例は税額が0円でも確定申告が要る。売った翌年の2月16日から3月15日に出し、住民税は6月から
取得費と譲渡費用を書き出せば、およその税額は売る前に出せます。3月と6月の行を先に作っておけば、売れたお金を使いすぎずに済みます。
この記事で参照した公的情報
- No.3202 譲渡所得の計算のしかた(分離課税)(収入金額から取得費と譲渡費用を引く・建物は減価償却費相当額を引く・長期は譲渡した年の1月1日に所有期間5年超・相続や贈与は前の持ち主の取得の日から数える)
- No.3208 長期譲渡所得の税額の計算・No.3211 短期譲渡所得の税額の計算(長期は所得税15%・住民税5%、短期は所得税30%・住民税9%・平成25年から令和29年までは復興特別所得税2.1%)
- No.3252 取得費となるもの・No.3255 譲渡費用となるもの・No.3258 取得費が分からないとき(売った金額の5%)・No.3261 建物の取得費の計算(非業務用の償却率)
- No.3302 マイホームを売ったときの特例(最高3,000万円・住まなくなってから3年を経過する日の属する年の12月31日まで・前年と前々年の適用・特別の関係がある人・住宅借入金等特別控除との関係・確定申告が必要)
- No.3305 マイホームを売ったときの軽減税率の特例(所有期間10年超・課税長期譲渡所得金額6,000万円以下は10%・3,000万円の特別控除と重ねて受けられる)
- No.3355 特定のマイホームを買い換えたときの特例(令和9年12月31日までの譲渡・居住期間10年以上・売却代金1億円以下・課税の繰延べ)
- No.3370 マイホームを買い換えた場合に譲渡損失が生じたとき・No.3390 住宅ローンが残っているマイホームを売却して譲渡損失が生じたとき(令和9年12月31日までの譲渡・翌年以後3年内の繰越控除・合計所得金額3,000万円・住宅借入金等特別控除と併用できる)
- No.3306 被相続人の居住用財産(空き家)を売ったときの特例・No.3267 相続財産を譲渡した場合の取得費の特例・No.3270 相続や贈与によって取得した土地・建物の取得費と取得の時期
- 地方税法 附則第34条・第34条の3・第35条(長期譲渡所得は道府県民税2%と市町村民税3%、軽減税率の特例は6,000万円以下で1.6%と2.4%、短期譲渡所得は3.6%と5.4%)
- 窓口
- e-Gov法令検索
- 確認日
- 確認先
- https://laws.e-gov.go.jp/law/325AC0000000226
- No.2260 所得税の税率(令和9年1月1日以後に生ずる所得は復興特別所得税が1.1%・防衛特別所得税)・No.2250 損益通算(一定の居住用財産以外の土地建物の譲渡損失は損益通算できない)
- No.7108 不動産の譲渡に関する契約書に係る印紙税の軽減措置(令和9年3月31日までに作成)・No.7131 印紙税を納めなかったとき(過怠税)
- 登録免許税法 別表第一 第1号(登記の抹消は不動産1個につき1,000円・同じ申請書で20個を超えるときは1件2万円)
- 窓口
- e-Gov法令検索
- 確認日
- 確認先
- https://laws.e-gov.go.jp/law/342AC0000000035
- No.2020 確定申告(期間は翌年2月16日から3月15日まで・土地建物の譲渡所得は申告書第三表(分離課税用))