競馬の税金はいくらから?|利益50万円超で課税、会社員は90万円超で確定申告。外れ馬券は引けない
 Move for People株式会社

競馬の払戻金に税金がかかるのは、1年の払戻金の合計から当たった馬券の代金を引いた利益が、50万円を超えたときです。給与を1か所から受けている会社員なら、所得税の確定申告が要るのは、その利益が90万円を超えたときです。
外れ馬券の代金は引けないので、1年の収支が負けでも税金がかかることがあります。利益が90万円以下で確定申告が要らない会社員でも、利益が50万円を超えていれば、住民税の申告が要ります。
年金を受けている人や、ほかに所得が無い人は、働き方ごとの線を先に読んでください。申告の期限を過ぎてしまった人や、申告しないと分かるのかが気になる人は、申告しないとどうなるかを確かめてください。
利益別の早見:税金と申告が要る線
払戻金は、所得税の区分では原則として「一時所得」です。税金がかかるかどうかは、受け取った額そのものではなく、1年の払戻金の合計から当たった馬券の代金を引いた「利益」で決まります。次の表は、給与を1か所から受け、年末調整を受けている会社員の場合です。
| 1年の利益 | 所得税 | 住民税の申告 |
|---|---|---|
| 50万円以下 | かからない | 要らない |
| 50万円超〜90万円以下 | 確定申告は不要 | 要る |
| 90万円超 | 確定申告で納める | 確定申告で済む |
90万円の線は、一時所得を2分の1にした額が20万円を超えるかで決まります。(90万円-50万円)×2分の1=20万円なので、利益が90万円以下なら給与以外の所得の合計は20万円を超えません。
副業の所得などがほかにあるときは、その分と一時所得の2分の1を合わせて20万円を見ます。年金を受けている人や自営業の人は線が違うので、働き方ごとの線で確かめてください。
税金がかかるのは「利益から50万円を引いて2分の1」
一時所得の金額は、「総収入金額-収入を得るために支出した金額-特別控除額(最高50万円)」で計算すると、国税庁のNo.1490に示されています。所得税がかかるのは、その金額の2分の1を給与などほかの所得と合わせた額です(所得税法 第22条)。
競馬に当てはめると、次の順になります。国税庁のリーフレット「払戻金の支払を受けた方へ」も、同じ順で計算するよう示しています。
- 1年の払戻金の合計(受取額)を出す
- 払戻金のもとになった、当たった馬券の代金の合計(投票額)を出す
- 受取額-投票額-50万円で、一時所得の金額を出す
- 一時所得の金額×2分の1が、給与などの所得に足される
引けるのは、当たった券の代金だけ
引ける支出は、その収入を生じた行為をするために直接要した金額に限られます(所得税法 第34条第2項)。競馬では、払戻金が出た当たり馬券の代金がこれに当たります。
外れた馬券の代金は、一時所得の計算では引けません。国税庁のリーフレットでも、外れ投票分(払戻金の無い投票)は、受取額にも投票額にも入れないとしています。
50万円は1年に1回、ほかの一時所得と合わせて引く
特別控除の50万円は、当たるたびに引けるものではありません。1月1日から12月31日までの1年間の払戻金をまとめ、その合計から1回だけ引きます。
競輪・オートレース・ボートレースの払戻金も、競馬と同じ扱いです。生命保険の満期保険金、懸賞の賞金、ふるさと納税の返礼品なども一時所得なので、同じ年にあれば合わせてから50万円を引きます。
1年の収支が負けでも、税金がかかることがある
外れ馬券を引けないため、1年の収支が負けていても、一時所得が出ることがあります。次の図は、1年に馬券を300万円買い、払戻金が260万円だった例です。
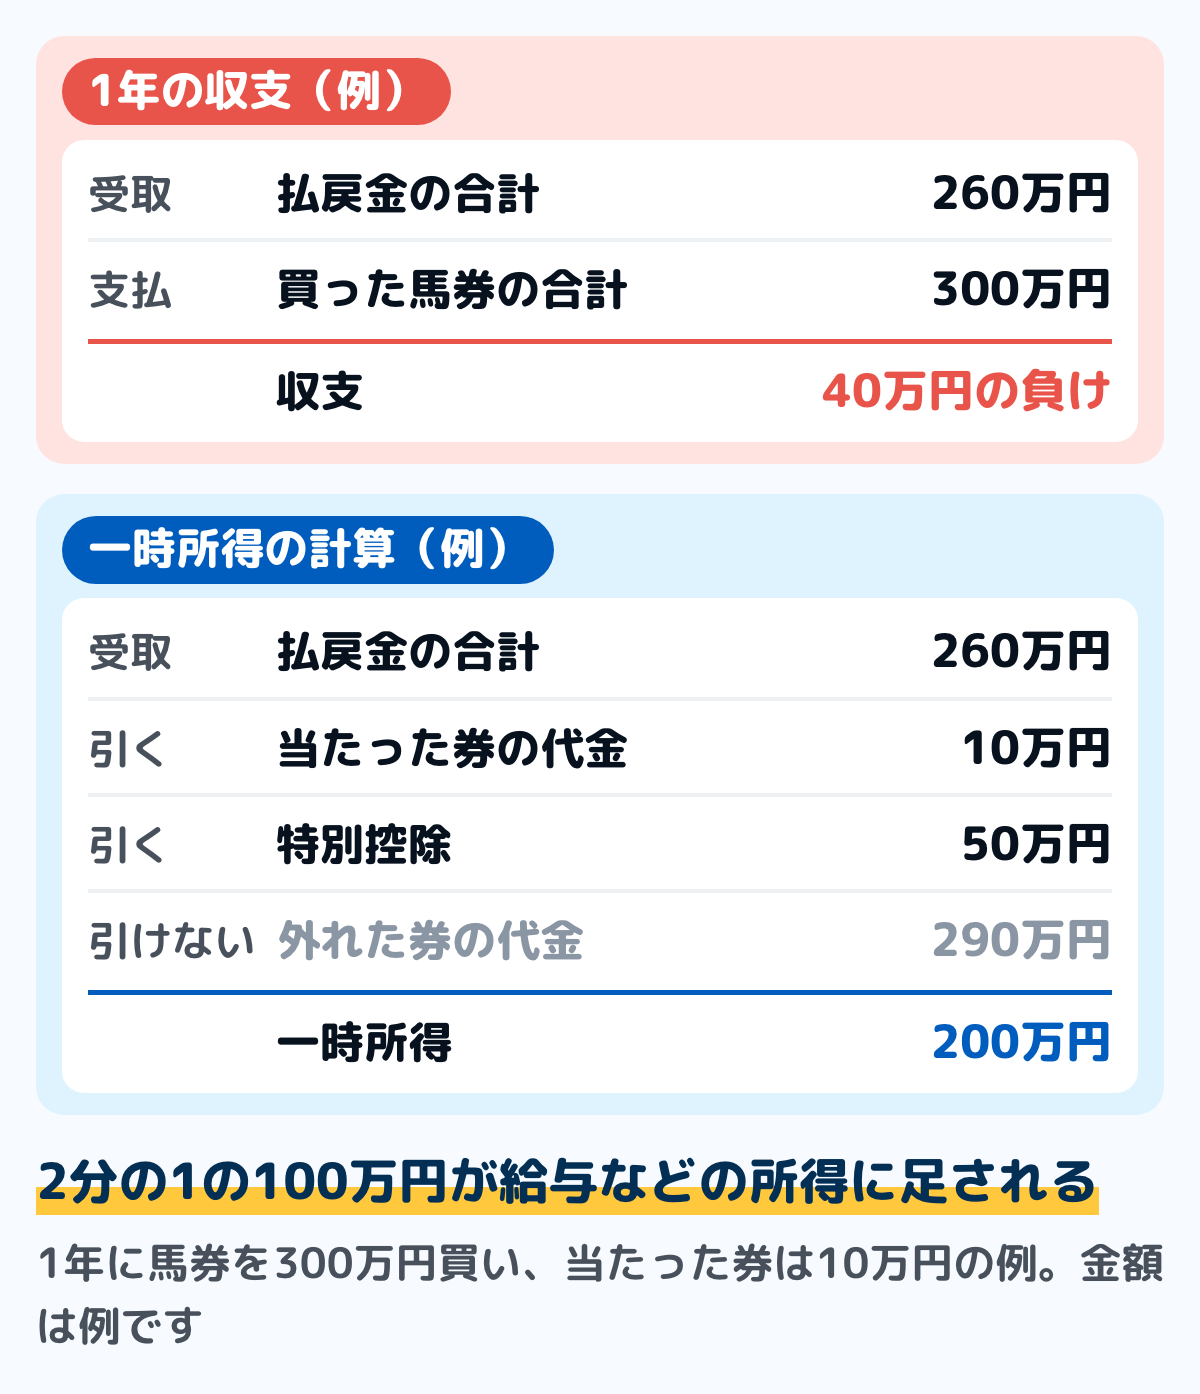
図の例では、収支は40万円の負けですが、一時所得は200万円です。給与などの所得に100万円が足されるので、会社員なら確定申告が要ります。
一時所得の計算で損が出ても、給与などほかの所得から引くことはできません(国税庁 No.2250)。競馬で負けた年に、その負けを給与の税金から差し引くこともできません。
増える税金は、2分の1の額にかかる
一時所得の2分の1は、給与などの所得に足され、その合計に所得税の税率がかかります。所得税の税率は5%から45%の7段階で、足した後の額が大きいほど、上乗せ分に高い税率がかかります。
増える税金の目安は、次の手順で出せます。速算表は国税庁のNo.2260にあります。
- 一時所得の金額=払戻金-当たった券の代金-50万円
- 足される額=一時所得の金額×2分の1
- 所得税=足した後の課税所得の税額-足す前の税額、に1.021を掛ける(復興特別所得税2.1%)
- 住民税=足される額×10%
次の表は、課税される所得金額が500万円の会社員が、1年の利益ごとに増える税金の目安です。所得控除の額は変わらないと置いた例で、金額は例です。所得税は復興特別所得税を含めた額です。
| 1年の利益 | 所得税 | 住民税 |
|---|---|---|
| 150万円 | 約10万2,100円 | 約5万円 |
| 400万円 | 約35万7,350円 | 約17万5,000円 |
| 1,200万円 | 約146万9,219円 | 約57万5,000円 |
利益400万円の例では、足される額は175万円で、課税所得は675万円です。675万円は20%の段階に入るので、所得税は175万円×20%=35万円に1.021を掛けて、約35万7,350円になります。
利益1,200万円の例は、足される額が575万円で、課税所得が1,075万円になり、33%の段階に入ります。所得税と住民税を合わせて、約204万4,219円が増える目安です。
足した後の所得が増えると、基礎控除が小さくなったり、配偶者控除が受けられなくなったりして、表より税金が増えることがあります。令和9年以後に生じる所得は、復興特別所得税が1.1%になり、防衛特別所得税1%が加わります。
確定申告が要る線は、働き方で変わる
一時所得があっても、確定申告が要るかは、給与や年金を受けているかで変わります。どの人も、一時所得は2分の1にした額で数えます。
給与を1か所から受ける会社員は、利益90万円
国税庁のNo.1900では、給与を1か所から受けていて全部が源泉徴収の対象なら、給与所得・退職所得以外の所得の合計が20万円を超える人に確定申告が要るとされています。競馬の利益だけなら、90万円を超えたときです。
払戻金は勤め先の年末調整では扱わないので、申告が要るかは自分で判定します。給与の年間収入金額が2,000万円を超える人や、給与を2か所以上から受けている人は、No.1900の別の線で判定します。
年金を受ける人は、年金以外の所得20万円
国税庁のNo.1600では、公的年金等の収入金額が400万円以下で、年金以外の所得が20万円以下なら、確定申告は要らないとされています。競馬の利益だけなら、会社員と同じく90万円が目安です。
年金を受ける人の申告の線は、年金の確定申告が要らない人にまとめています。確定申告が要らない人でも、住民税の申告が要る場合があります。
自営業・フリーランスは、利益50万円を超えたら書く
事業の所得などで、もともと確定申告をする人には、20万円以下なら書かなくてよいという決まりがありません。利益が50万円を超えたら、一時所得の2分の1をほかの所得と合わせて申告します。
ほかに所得が無い人は、令和8年分は利益258万円まで所得税がかからない
給与も年金も無い人は、所得の合計から所得控除を引いて税額が出るときに申告します(所得税法 第120条)。令和8年分の基礎控除は、2026年(令和8年)12月1日施行の改正で、合計所得489万円以下なら104万円です。
引ける所得控除が基礎控除だけなら、利益258万円で(258万円-50万円)×2分の1=104万円になり、基礎控除と同じ額で所得税はかかりません。令和7年分は基礎控除の額が違うので、この線にはなりません。
住民税は基礎控除の額が所得税と違うので、この線より少ない利益でもかかることがあります。かかるかどうかは、住所の市区町村で確かめてください。
医療費控除やふるさと納税で申告する年は、90万円以下でも書く
20万円以下の決まりは、申告をしなくてよい場合を決めたものです。医療費控除やふるさと納税の還付を受けるために申告書を出す年は、90万円以下の利益も、ほかの所得と並べて書き入れます。
一時所得全般の申告の線は、一時所得の税金はいくら?でも確かめられます。満期保険金などと同じ年に受け取ったときは、合わせて判定します。
所得税の申告が要らなくても、住民税の申告は要る
20万円以下なら申告しなくてよいのは、所得税だけの決まりです。地方税法 第317条の2では、給与のほかに所得がある人は、3月15日までに住所の市区町村へ住民税の申告書を出すとされています。
利益が50万円を超えて90万円以下の会社員は、所得税の確定申告は要りませんが、市区町村に住民税の申告をします。確定申告書を出した人は、住民税の申告もしたものとみなされます(地方税法 第317条の3)。
国民健康保険に入っている人は、前の年の所得をもとに保険料が計算されるので、払戻金の所得で保険料が上がることがあります。住民税と保険料の計算は、住所の市区町村の窓口で確かめてください(副業の確定申告は20万円から?)。
外れ馬券を引ける「雑所得」になるのは、ごく限られた買い方
払戻金が、営利を目的とする継続的行為から生じたものなら、一時所得ではなく雑所得になります。雑所得なら、外れ馬券の代金も必要経費として引けます。
国税庁が平成30年7月に示した案内では、最高裁平成29年12月15日判決は、その事案の払戻金を雑所得とし、外れ馬券の代金を必要経費と認めました。一方、東京高裁平成28年9月29日判決(最高裁で上告棄却)は、その事案を一時所得とし、外れ馬券は必要経費にならないとしました。
所得税基本通達34-1が雑所得とするのは、ソフトウエアや決めた購入パターンに従い、年間を通じてほぼ全てのレースで馬券を買い続ける場合です。そのうえで、回収率が購入の期間全体で100%を超えるように買い続けてきたことが客観的に明らかな場合に限られます。
国税庁は、これに当たらない一般の競馬愛好家は、従来どおり一時所得で、外れ馬券の代金は引けないとしています。毎週予想して買っている、年に何回か大きく当てた、というだけでは上の条件に当たらず、一時所得として計算します。
雑所得になる場合は、50万円の特別控除も2分の1も無く、払戻金から外れ馬券を含む全部の馬券の代金を引いた額が、そのまま所得になります。給与を1か所から受ける会社員なら、その額が20万円を超えると確定申告が要ります(国税庁 No.1900)。
家族が当てたときの扶養の線
扶養に入っている配偶者や子が当てたときは、その人の合計所得金額に一時所得の2分の1が入ります。線を超えると、扶養している人が配偶者控除や扶養控除を受けられなくなります。
令和8年分の所得税では、2026年(令和8年)12月1日施行の改正で、扶養親族や同一生計配偶者は合計所得62万円以下が条件です。ほかに所得が無い家族なら、利益が174万円を超えると、(174万円-50万円)×2分の1=62万円の線を超えます。
令和8年中の払戻金は、令和9年度分の住民税で見ます。令和9年度分の住民税の扶養親族と同一生計配偶者の線も、2027年(令和9年)1月1日施行の地方税法の改正で、合計所得62万円以下です。
配偶者の所得が62万円を超えても、配偶者特別控除は合計所得62万円超133万円以下なら段階的に受けられます。控除の額は配偶者控除と配偶者特別控除の違い、扶養控除の条件は扶養控除はいくら?で確かめられます。
健康保険の被扶養者の線は税の扶養とは別で、収入の見方は家族が入っている健康保険ごとに決まっています。家族が払戻金を受け取ったときの扱いは、勤め先か健康保険の窓口に確かめてください。
払戻金を受けたら控えておく3つ
国税庁のリーフレットでは、払戻金の支払を受けたら、次の3つをノートなどに控えるよう示しています。外れ投票分は書かず、払戻金があった投票だけを書きます。
- 開催日・開催場・レース
- 払戻金に係る受取額
- 払戻金に係る投票額(当たった券の代金)
インターネット投票なら、これに当たる画面の写しなどでも代わりになります。投票額が分からないときは、受取額とオッズなどから計算します。
当たった回数が多い人は、国税庁の「公営競技の払戻金に係る所得の計算書」(エクセルのファイル)に入れると、1年の合計を出せます。国税庁のホームページの「公営競技の払戻金の支払を受けた方へ」の頁から開けます。
ノートや家計簿に書くなら、払戻金は給料とは別の行に、受け取った日と額、その当たり馬券の代金を並べておきます。外れた分は税金の計算には使いませんが、1年の収支を見るために、馬券の代金として別に残しておきます。
12月に利益(受取額-投票額)の合計を出し、利益別の早見に当てます。50万円を超えたら、納める税金の分を翌年の申告の時期まで別に置いておくと、納めるときに慌てずに済みます。
確定申告は、翌年2月16日から3月15日までに税務署へ
令和8年分の確定申告の期間は、令和9年2月16日から3月15日までです。申告書は住所の税務署に出し、窓口・郵送・e-Taxのどれでも出せます。
国税庁の確定申告書等作成コーナーでは、「申告する所得の選択等」の画面で「一時」を選び、「一時所得」の欄に払戻金と当たった券の代金を入れます。会社員は、給与の額を書くために勤め先の源泉徴収票を手元に置きます。
迷うときは、住所の税務署に、控えた3つを持って相談してください。申告書の作り方から出し方までは、確定申告のやり方で確かめられます。
国税庁のホームページで「公営競技の払戻金の支払を受けた方へ」を開くと、リーフレットと計算書を確かめられます。申告の窓口は、住所の税務署です。
申告しないとどうなるか:税務署が確かめられることと加算税
申告が要るのに出さないと、あとから税務署の調査で分かったときに、納める税金に無申告加算税と延滞税が加わります。申告が要るかは、払戻金の情報が税務署に届くかどうかではなく、ここまでの利益の線で決まります。
払戻金は、税務署が調査で確かめられる
国税通則法 第74条の2では、税務署の職員は、所得税の調査で必要があるとき、納税義務があると認められる人や、その人にお金を払う義務があった人に質問し、書類などを調べられるとされています。払戻金を受けた人と、払戻金を払った側の両方がこれに当たります。
同じ法律の第74条の12では、調査で必要があるとき、事業者(特別の法律で作られた法人を含む)や官公署に、参考になる書類の提供などの協力を求められるとされています。インターネット投票では、投票と払戻金の記録が残ります。
無申告加算税と延滞税
申告が要るのに期限までに出さなかったときは、期限後申告として、納める税金のほかに無申告加算税がかかることがあります。無申告加算税は、税務署から調査の事前通知が来る前に自分から出せば、納める税金の5%で済みます。
事前通知の後に出すと、納める税金の50万円までの部分は10%、50万円超300万円までは15%、300万円超は25%です。調査の後の申告や決定では15%・20%・30%になります(令和5年分以降)。
納める日までの延滞税もかかるので、気づいたら早く出すほど小さくなります。期限から1か月以内に自分から出し、税金もその日までに納めたなど、国税庁 No.2024 の条件に当たれば、無申告加算税はかかりません。期限後の出し方は確定申告をしないとどうなる?で確かめられます。
宝くじ・totoとの違い
宝くじの当せん金は、当せん金付証票法 第13条で所得税がかかりません。toto・BIGなどのスポーツくじの払戻金にも、所得税はかかりません(スポーツ振興投票の実施等に関する法律 第16条)。
競馬などの公営競技の払戻金には、このような非課税の決まりが無いので、一時所得として扱います。宝くじの当せん金の扱いは、宝くじの当選金に税金はかかる?にまとめています。
よくある質問
Q1回の払戻金が50万円以下なら、税金はかかりませんか
50万円は1年の利益の合計から1回だけ引くので、1回ごとの額では決まりません。1回が20万円でも、同じ年に何回も当たれば合計して判定します。
Q払戻金から税金は引かれていますか
払戻金は全額が支払われ、受け取るときに税金は引かれません。税金がかかる額なら、翌年の確定申告や住民税の申告で、自分で納めます。
Q地方競馬や競輪、ボートレースも同じですか
地方競馬も中央競馬と同じく、払戻金は一時所得です。国税庁は、競馬・競輪・オートレース・ボートレースの払戻金をまとめて、一時所得として確定申告が必要となる場合があるとしています。
Q競馬で負けた年に、確定申告で税金が戻りますか
一時所得の損は、給与などほかの所得から引けないので、競馬で負けたことで税金は戻りません。損を翌年に持ち越すこともできません。
この記事で参照した公的情報
- No.1490 一時所得(競馬や競輪の払戻金は一時所得・営利を目的とする継続的行為から生じたものを除く・総収入金額-収入を得るために支出した金額(直接要した金額に限る)-特別控除額(最高50万円)・2分の1を給与所得などの他の所得の金額と合計・令和9年以後の復興特別所得税1.1%と防衛特別所得税)
- 所得税基本通達 34-1(2)と注1〜3(競馬の馬券の払戻金は一時所得・ソフトウエアや購入パターンに従い年間を通じてほぼ全てのレースで購入し回収率が期間総体として100%を超えることが客観的に明らかな場合は雑所得・それ以外は一時所得・競輪の車券も準じる)
- 競馬の馬券の払戻金に係る課税について(平成30年7月・最高裁平成29年12月15日判決は雑所得で外れ馬券は必要経費・東京高裁平成28年9月29日判決(最高裁平成29年12月20日上告棄却)は一時所得で外れ馬券は必要経費にならない・一般の競馬愛好家は従来どおり一時所得で外れ馬券の購入費用は控除できない)と判決の概要
- 公営競技の払戻金の支払を受けた方へ(競馬・競輪・オートレース・ボートレースの払戻金は一時所得として確定申告が必要となる場合がある・控える3つ(開催日・開催場・レース/受取額/投票額)・外れ投票分は受取額・投票額ともに計算に含まない・インターネット投票等は画面の写し等でも代用可・投票額が分からない場合は受取額とオッズなどから計算・年間受取額-年間投票額-50万円→×1/2・公営競技の払戻金に係る所得の計算書(xlsx))
- 確定申告書等作成コーナー よくある質問「競馬、競輪、オートレース、ボートレースの払戻金の支払を受けた場合」(外れた投票券の購入費用は差し引くことができない・「申告する所得の選択等」画面で「一時」を選択し「収入・所得の入力」画面の「一時所得」から入力)
- 所得税法 第22条第2項(一時所得の金額の2分の1を総所得金額に入れる)・第34条(一時所得・直接要した金額に限る・特別控除額50万円)・第69条(損益通算)・第120条(確定所得申告)・第121条(確定所得申告を要しない場合=給与所得・退職所得以外の所得20万円以下・公的年金等400万円以下で他の所得20万円以下)
- 窓口
- e-Gov 法令検索(デジタル庁)
- 確認日
- 確認先
- https://laws.e-gov.go.jp/law/340AC0000000033
- No.1900 給与所得者で確定申告が必要な人(給与の年間収入金額が2,000万円を超える人・給与を1か所から受けていて給与所得・退職所得以外の所得の合計額が20万円を超える人・2か所以上の場合)
- No.1600 公的年金等の課税関係(公的年金等の収入金額400万円以下・公的年金等に係る雑所得以外の所得金額20万円以下なら確定申告不要・住民税の申告が必要な場合がある)
- No.1199 基礎控除(令和8年4月1日現在法令等・令和8年分・令和9年分は合計所得金額489万円以下なら104万円・令和8年分の規定は令和8年12月1日施行)
- No.2260 所得税の税率(5%から45%の7段階の速算表・復興特別所得税は基準所得税額の2.1%・令和9年以後に生ずる所得は1.1%と防衛特別所得税)
- No.2250 損益通算(一時所得の金額の計算上生じた損失は、他の各種所得の金額から控除することはできない)
- No.1180 扶養控除(扶養親族は年間の合計所得金額が58万円以下・令和8年12月1日に施行され令和8年分から適用される金額は62万円以下)
- No.2024 確定申告を忘れたとき(期限後申告・調査の事前通知の前に自主的に出せば無申告加算税5%・事前通知の後は10%・15%・25%・調査の後や決定は15%・20%・30%(令和5年分以降)・延滞税)
- 国税通則法 第74条の2(所得税に関する調査について必要があるときは、納税義務がある者や、その者に金銭の給付をする義務があったと認められる者に質問し、帳簿書類その他の物件を検査し、提示・提出を求めることができる)・第74条の12第1項(国税に関する調査について必要があるときは、事業者(特別の法律により設立された法人を含む)又は官公署に、参考となるべき帳簿書類その他の物件の閲覧又は提供その他の協力を求めることができる)
- 窓口
- e-Gov 法令検索(デジタル庁)
- 確認日
- 確認先
- https://laws.e-gov.go.jp/law/337AC0000000066
- 地方税法 第313条(住民税の所得割の総所得金額は所得税法の計算の例による)・第317条の2(市町村民税の申告・3月15日まで)・第317条の3(確定申告書を出せば住民税の申告をしたものとみなす)・第23条第1項と第292条第1項(扶養親族・同一生計配偶者の所得の線=令和9年1月1日施行の版で62万円以下)
- 窓口
- e-Gov 法令検索(デジタル庁)
- 確認日
- 確認先
- https://laws.e-gov.go.jp/law/325AC0000000226
- 当せん金付証票法 第13条(当せん金付証票の当せん金品については、所得税を課さない)
- 窓口
- e-Gov 法令検索(デジタル庁)
- 確認日
- 確認先
- https://laws.e-gov.go.jp/law/323AC0000000144
- スポーツ振興投票の実施等に関する法律 第16条(スポーツ振興くじの払戻金については、所得税を課さない)
- 窓口
- e-Gov 法令検索(デジタル庁)
- 確認日
- 確認先
- https://laws.e-gov.go.jp/law/410AC1000000063

