一時所得の税金はいくら?|50万円を引いて2分の1にする計算と、確定申告が要る線
 Move for People株式会社
一時所得の税金は、受け取った額そのものにはかかりません。受け取った額から直接かかった支出と特別控除額を引き、残りを2分の1にした額が、給与などほかの所得に足されます。
この記事では、その計算の順番と、確定申告が要るかどうかの線を、国税庁の案内と所得税法の条文で確かめます。満期保険金や懸賞金を受け取った年に、家計簿で何を控えておくと申告で迷わないかも書きます。
満期保険金にどれくらい税金がかかるのかが分かりません。確定申告をしないといけない額なのかどうかも判断できません。
一時所得は、仕事や売買の見返りではない一時のお金
所得税法第34条は、一時所得を、営利を目的とする継続的行為から生じた所得以外の一時の所得で、労務その他の役務や資産の譲渡の対価としての性質を有しないものと定めています。利子・配当・給与・退職・譲渡など、ほかの8つの所得に当たらないことも条件です。
国税庁のNo.1490では、一時所得の例として次のものが挙げられています。
- 懸賞や福引きの賞金品(業務に関して受けるものを除く)
- 競馬や競輪の払戻金(営利を目的とする継続的行為から生じたものを除く)
- 生命保険の一時金(業務に関して受けるものを除く)や損害保険の満期返戻金等
- 法人から贈与された金品(業務に関して受けるもの、継続的に受けるものを除く)
- 遺失物拾得者や埋蔵物発見者の受ける報労金等
- 資産の移転等の費用に充てるため受けた交付金のうち、目的の支出に充てられなかったもの
国税庁の質疑応答事例では、ふるさと納税の返礼品も一時所得に当たるとされています。地方公共団体は法人なので、法人からの贈与として扱う考え方です。
所得税基本通達34-1には、住民税や固定資産税を納期前に納めたときに市区町村から交付される報奨金も、一時所得の例として挙げられています(業務用の固定資産に係るものを除きます)。日本年金機構の案内では、亡くなった方の未支給年金を受け取った遺族の一時所得になるとされています。
一時所得にならないもの
一時のお金でも、性質によってはほかの所得になったり、税金がかからなかったりします。区別は次のとおりです。
- 講演料や原稿料など、働いた見返りのお金:一時所得ではない(労務その他の役務の対価)
- 家具や車、株などを売ったお金:譲渡所得など(資産の譲渡の対価)
- 保険金を年金の形で毎年受け取る:公的年金等以外の雑所得(No.1755)
- 宝くじの当せん金・スポーツ振興くじの払戻金:所得税がかからない(当せん金付証票法第13条・スポーツ振興投票の実施等に関する法律第16条)
- 事故の損害賠償金や相当の見舞金:所得税がかからない(No.1700)
競馬の払戻金は、原則は一時所得です。ただし所得税基本通達34-1では、ソフトウエアで定めた条件などに従い年間を通じてほぼ全てのレースで馬券を買い続け、年間の収支で多額の利益を上げていることが客観的に明らかな場合は、雑所得に当たるとされています。
保険金は、誰が保険料を払ったかで税の種類が変わる
満期保険金で所得税がかかるのは、保険料を負担した人と保険金の受取人が同じ人の場合です。国税庁のNo.1755では、保険料を負担した人と受取人が違うときは贈与税の対象とされています。
死亡保険金は、被保険者・保険料の負担者・受取人の3人の関係で決まります。No.1750では、保険料の負担者と受取人が同じなら所得税、被保険者と保険料の負担者が同じなら相続税、3人がすべて違えば贈与税です。死亡保険金の非課税限度額と申告の期限は死亡保険金の税金にまとめています。
入院給付金など税金のかからない保険金との分け方は、保険金を受け取ったときの家計簿にまとめています。家計簿での書き方も同じ記事にあります。
税金がかかるのは「50万円を引いて2分の1」にした額
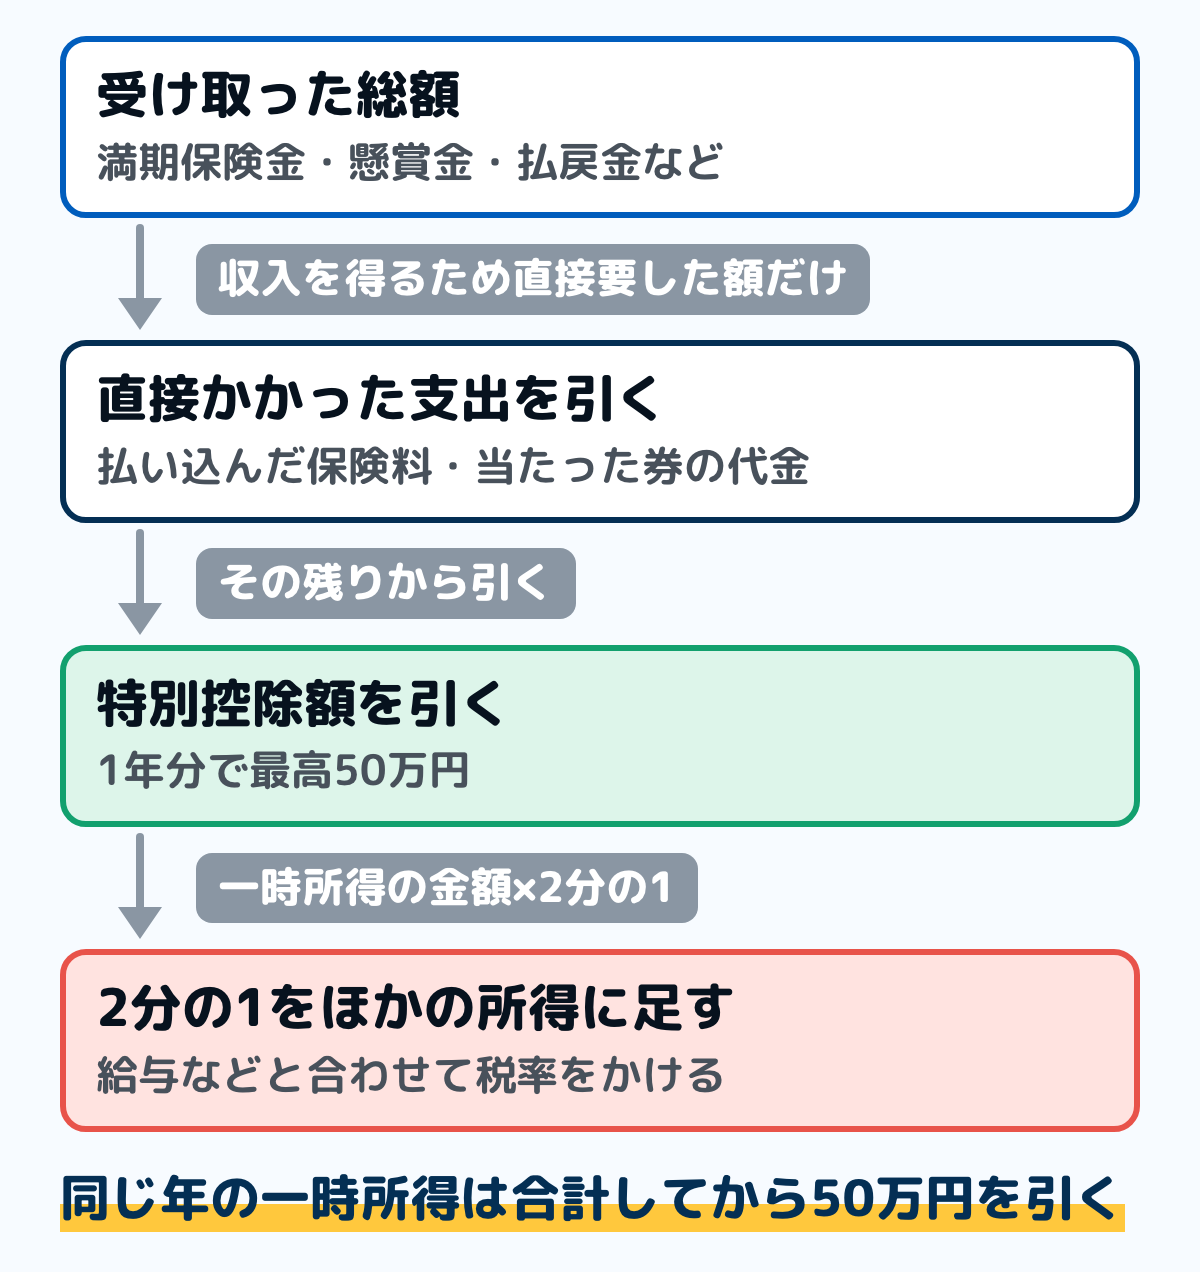
図は、計算の順番です。No.1490では、一時所得の金額を「総収入金額-収入を得るために支出した金額-特別控除額(最高50万円)」で出すとされています。
引ける支出は、その収入を生じた行為をするため、またはその収入を生じた原因の発生に伴い、直接要した金額に限られます(所得税法第34条第2項)。満期保険金なら払い込んだ保険料、払戻金ならその当たった券を買った代金が当たります。
特別控除額は50万円で、引く前の残りが50万円に満たないときは、その残りの額までです(所得税法第34条第3項)。50万円を引いて何も残らなければ、一時所得の税金はかかりません。
最後に2分の1にします。所得税法第22条は、一時所得の金額の2分の1に相当する金額を総所得金額に入れると定めています。給与所得のように全額が足されるわけではありません。
同じ年の一時所得は、まとめて1回だけ50万円を引く
一時所得が1年に2つ以上あるときは、収入と支出をそれぞれ合計してから50万円を引きます。特別控除額は1つごとではなく、1年分の一時所得に対して最高50万円です。
国税庁の質疑応答事例では、解約返戻金が掛金より少なかった保険と、満期保険金が掛金より多かった保険の差し引きができるとされています。ただし、定期保険の保険期間が満了したときのように収入金額の無いものは、差し引きに入れられません。
一時所得の赤字を、給与所得など別の所得から引くことはできません。国税庁のNo.2250では、一時所得の計算上損失が生じても、その損失は他の所得の金額から控除できないとされています。
所得税は、ほかの所得と合わせて税率をかける
2分の1にした一時所得は、給与所得や雑所得などと合計されます。そこから基礎控除などの所得控除を引いた「課税される所得金額」に、国税庁のNo.2260の速算表の税率をかけます。
- 1,000円から1,949,000円まで:5%(控除額0円)
- 1,950,000円から3,299,000円まで:10%(控除額97,500円)
- 3,300,000円から6,949,000円まで:20%(控除額427,500円)
- 6,950,000円から8,999,000円まで:23%(控除額636,000円)
- 9,000,000円から17,999,000円まで:33%(控除額1,536,000円)
- 18,000,000円から39,999,000円まで:40%(控除額2,796,000円)
- 40,000,000円以上:45%(控除額4,796,000円)
税率は所得全体にかかるので、同じ一時所得でも、ほかの所得が大きい人ほど高い段の税率がかかることがあります。令和8年分の確定申告では、所得税と合わせて2.1%の復興特別所得税も納めます。
令和9年1月1日以後に生ずる所得については、No.1490で、復興特別所得税の税率が1.1パーセントに引き下げられ、防衛特別所得税が加わると案内されています。今の令和8年分の申告では、2.1%のままです。
住民税も、同じ2分の1の額で計算します。地方税法第313条は、住民税の所得割の総所得金額を所得税法の計算の例で出すと定めていて、税率は市町村民税6%・道府県民税4%の合わせて10%が標準です。
例:満期保険金で一時所得が出た年の税金
数字を当てはめた例です。会社員のAさんが令和8年に、自分で保険料を払ってきた養老保険の満期保険金420万円を一時金で受け取ったとします。払い込んだ保険料の合計は310万円です。
ほかの一時所得は無く、給与だけで出した課税される所得金額は280万円とします。税額控除は無いものとします。
まず一時所得の金額です。420万円-310万円-50万円=60万円で、その2分の1の30万円が、課税される所得金額に足されて310万円になります。
所得税は、速算表の10%の段で計算します。310万円×10%-97,500円=212,500円で、満期保険金が無い場合の280万円×10%-97,500円=182,500円より3万円増えます。
復興特別所得税の2.1%を合わせると、増える額は約30,630円です。住民税の所得割は30万円×10%で約3万円増えるので、この例では合わせて約6万円が、翌年までに出ていくお金になります。
確定申告が要るかは、ほかの所得で線が変わる
一時所得があっても、確定申告が要るとは限りません。線は、給与や年金を受けているかで変わります。
給与を1か所から受けている人は、給与以外の所得の合計20万円
国税庁のNo.1900では、給与を1か所から受けていて全部が源泉徴収の対象なら、給与所得・退職所得以外の所得の合計が20万円を超える人に確定申告が要るとされています。給与の年間収入金額が2,000万円を超える人などは、この線にかかわらず申告します。
この20万円には、一時所得は2分の1にした額で入ります。所得税基本通達121-6は、この合計を総所得金額などから計算するとしていて、総所得金額に入るのが2分の1の額だからです。一時所得は勤め先の年末調整では扱われないので、この判定は自分でします。
支出が無い場合、一時所得だけなら総収入90万円までは(90万円-50万円)×2分の1=20万円で、20万円を超えません。副業の所得などがほかにあれば、その分と合わせて20万円を見ます。
年金を受けている人は、年金以外の所得20万円
国税庁のNo.1600では、公的年金等の収入金額が400万円以下で、公的年金等に係る雑所得以外の所得金額が20万円以下なら、確定申告は要らないとされています。一時所得はここでも2分の1にした額で数えます。
年金を受けている人の申告の線は、年金の確定申告が要らない人にまとめています。要らない人でも申告すると税金が戻ることがある場合も、同じ記事で扱っています。
ほかに所得が無い人は、税額が出るかどうか
給与も年金も無い人は、所得税法第120条により、所得の合計が所得控除の合計を超えて税額が出るときに申告します。所得控除には、本人の所得で額が決まる基礎控除があります。
令和8年分の基礎控除は、合計所得132万円以下なら104万円です。一時所得だけで支出も他の所得控除も無い場合、総収入258万円なら(258万円-50万円)×2分の1=104万円で、基礎控除と同じ額になり所得税はかかりません。
この258万円は、令和8年分の基礎控除で当てはめた例です。104万円は所得税法第86条と租税特別措置法第41条の16の2による額で、令和8年12月1日に施行されます。令和7年分は額が違うので、同じ線にはなりません。
医療費控除などで申告するなら、20万円以下でも書く
20万円以下の決まりは、申告をしなくてよい場合を定めたものです。国税庁は、医療費控除の還付申告をするときなどは、20万円以下の所得も併せて申告する必要があるとしています。医療費控除の申告の手順は医療費控除のやり方にまとめています。
住民税の申告は、別に要ることがある
所得税の申告が要らなくても、住民税の申告が要る場合があります。地方税法第317条の2は、給与のほかに所得が無い人などを除いて、3月15日までに住所の市区町村へ申告書を出すと定めています。
給与のほかに一時所得がある人は、この除外に当たりません。国税庁のNo.1600でも、年金以外の所得が20万円以下で確定申告が要らない人に、住民税の申告が必要な場合があるとされています。
所得税の確定申告書を出した人は、住民税の申告をしたものとみなされます(地方税法第317条の3)。確定申告をしない年は、市区町村の住民税の担当に申告の要否を確かめます。
住民税の基礎控除は43万円で、所得税の104万円より小さい額です(地方税法第314条の2第2項)。そのため、所得税がかからない一時所得でも、住民税はかかることがあります。
確定申告書の書き方と、申告しなかったとき
申告するときは、確定申告書の第二表に、支払った会社などの名前と、収入金額・引ける支出の額を書きます。そこから50万円を引いた額と、さらに2分の1にした額を、第一表の一時所得の欄に書きます。
国税庁の確定申告書等作成コーナーでは、画面の案内に沿って金額を入力すると、申告書が作られます。手書きでもe-Taxでも、窓口は住所の税務署です。
令和8年分の申告の期間は、令和9年2月16日から3月15日までです。申告全体の流れは確定申告のやり方にまとめています。
申告が要るのに期限までに出さなかったときは、国税庁のNo.2024で、期限後申告として扱われ、無申告加算税がかかることがあるとされています。税務署の調査の通知より前に自主的に出したときは、納める税金の5%です。
期限後申告の税金は、申告書を出した日が納期限になり、納める日までの延滞税も合わせて納めます。延滞税は日数に応じてかかるので、気づいた時点で早く出すほど小さくなります。
家計簿での書き方
一時所得は、受け取った年の翌年に申告と住民税の両方で関わってきます。受け取った日に、申告で使う数字を家計簿に一緒に残しておきます。次の手順は、紙でも表計算でも同じです。
ステップ1受け取った日に、臨時の収入として書く3分
口座に入った日に、入った額を収入の側に書きます。給料とは別の「臨時の収入」の行にして、あとで1年分を拾えるようにします。
物でもらった賞品やふるさと納税の返礼品は、お金が入っていないので収入の行には書きません。ただし国税庁の質疑応答事例では、物の価額も一時所得の収入に含まれるので、品名とおよその値段をメモの欄に残します。
ステップ2引ける支出の合計を書き添える10分
同じ行のメモに、払い込んだ保険料の合計や、当たった券の代金を書きます。保険料の合計は、保険会社の支払いの明細や保険料の払込みの記録で確かめます。
引けるのは直接かかった額だけです。外れた券の代金や、受け取りに行った交通費は書き添えなくてかまいません。
ステップ312月に1年分を足し、50万円と20万円の線に当てる10分
12月に「臨時の収入」の行から一時所得を拾い、収入と支出をそれぞれ合計します。差し引きから50万円を引き、2分の1にします。
会社員なら、その額と副業などほかの所得の合計が20万円を超えるかを見ます。超えれば翌年の確定申告、超えなければ住民税の申告が要るかを市区町村に確かめます。
ステップ4税金の分を、翌年の納める月まで分けて置く5分
申告で納める所得税は、翌年3月15日が期限です。住民税は翌年度分として、給料から引かれる人は6月から翌年5月まで、納付書で納める人は原則6月・8月・10月・1月に納めます(地方税法第320条・第321条の5)。
例の数字のように、税金の目安を出して別の口座か袋に分けておきます。住民税の引かれ始めの時期は住民税はいつから引かれる?にまとめています。
今年受け取った満期保険金や賞金があれば、受け取った額と払い込んだ保険料の合計を並べてみてください。差し引きが50万円以下なら、一時所得の税金はかかりません。
迷いやすい場面
保険を解約したら、払った保険料より少なかった
解約返戻金が払い込んだ保険料の合計より少なければ、差し引きは赤字です。一時所得は0円で、税金はかかりません。
この赤字を給与から引くことはできません。同じ年にほかの保険の満期保険金などがあれば、収入と支出を合計して計算します。保険料を払った人と受け取る人が違うときの扱いは解約返戻金の税金にまとめています。
一時払いの養老保険を5年以内に受け取った
国税庁のNo.1755では、一時払養老保険等で保険期間等が5年以下のものと、5年超で5年以内に解約されたものは、源泉分離課税が適用されるとされています。受け取るときに引かれた税金だけで課税が終わります。
この差益には、20.315%(所得税等15.315%・地方税5%)が源泉徴収されます。No.1490では、こうした所得は確定申告を行うことができないとされています。
返礼品も、その年の一時所得の合計に入る
返礼品は一時所得に当たるので、その年のほかの一時所得と合わせて計算します。国税庁の質疑応答事例は、3,000円程度の特産品のほかに一時所得が無いときは課税関係は生じないとしています。
満期保険金を受け取った年は、返礼品の分も合計に入ります。返礼品の家計簿での書き方はふるさと納税の家計簿の書き方にまとめています。
親が払っていた保険の満期保険金を受け取った
保険料を親が払い、受取人が自分の満期保険金は、一時所得ではなく贈与税の対象です(No.1755)。所得税ではなく、贈与税の申告が要るかを確かめます。贈与税がかかる線は贈与税はいくらからかかる?にまとめています。
亡くなった親の未支給年金を受け取った
日本年金機構の案内では、未支給年金は受け取った方の一時所得に当たるとされています。その年分の一時所得の合計が50万円以下なら、確定申告は不要です。未支給年金を受け取れる遺族の順位は葬祭費・埋葬料とはにまとめています。
よくある質問
Q一時所得はいくらから税金がかかりますか
収入から直接かかった支出を引いた残りが50万円以下なら、税金はかかりません。50万円を超えた分の2分の1が、ほかの所得と合わせて課税されます。
Q会社員は一時所得がいくらなら確定申告が要りますか
給与以外の所得の合計が20万円を超えると要ります。支出が無く一時所得だけなら、総収入90万円までは2分の1にした額が20万円以下です。
Q一時所得の税率は何%ですか
一時所得だけの税率はありません。2分の1にした額をほかの所得と合計し、5%から45%の所得税の速算表で計算します。
Q宝くじの当せん金も一時所得ですか
宝くじの当せん金品には、当せん金付証票法第13条で所得税を課さないとされています。スポーツ振興くじの払戻金も同じく所得税はかかりません。
Q一時所得の赤字は給与から引けますか
引けません。同じ年の一時所得どうしなら差し引けますが、給与所得など別の所得からは控除できません。
Q確定申告が要らなくても、住民税の申告は要りますか
給与のほかに所得がある人は、住民税の申告が要る場合があります。確定申告をしない年は、住所の市区町村の住民税の担当で確かめます。
まとめ
- 一時所得は、仕事や売買の見返りではない一時のお金(満期保険金・懸賞金・払戻金・返礼品など)
- 一時所得の金額=総収入金額-直接かかった支出-特別控除額(最高50万円)
- その2分の1を、給与などほかの所得と合わせて所得税・住民税を計算する
- 会社員は給与以外の所得の合計20万円で確定申告を判定する。一時所得は2分の1にした額で数える
- 一時所得だけの人は、令和8年分は基礎控除104万円までなら所得税はかからない(総収入258万円の例)
- 所得税の申告が要らなくても、住民税の申告が要ることがある
- 宝くじ・スポーツ振興くじは非課税。保険料を払った人と受取人が違う保険金は贈与税や相続税
受け取った額と払った保険料を並べれば、税金がかかるかの見当がつきます。今日は1年分の臨時の収入を拾い出すところから始められます。
この記事で参照した公的情報
- No.1490 一時所得(一時所得の定義・例(懸賞の賞金品・競馬や競輪の払戻金・生命保険の一時金や損害保険の満期返戻金等・法人から贈与された金品・遺失物の報労金)・総収入金額-収入を得るために支出した金額-特別控除額(最高50万円)・2分の1を他の所得と合計・懸賞金付預貯金や一時払養老保険等は20.315%の源泉分離課税で確定申告できない・令和9年以後の復興特別所得税と防衛特別所得税)
- 所得税法 第22条(総所得金額=一時所得の金額の2分の1)・第34条(一時所得の定義・直接要した金額に限る・特別控除額50万円)・第120条(確定所得申告)・第121条(確定所得申告を要しない場合)
- 窓口
- e-Gov法令検索(デジタル庁)
- 確認日
- 確認先
- https://laws.e-gov.go.jp/law/340AC0000000033
- 所得税基本通達 34-1(一時所得の例示・馬券の払戻金が雑所得になる場合・住民税や固定資産税の前納の報奨金)・121-6(給与所得及び退職所得以外の所得金額は総所得金額などから計算)
- No.1755 生命保険契約に係る満期保険金等を受け取ったとき(保険料の負担者と受取人が同じなら所得税・違えば贈与税・一時金は一時所得・年金は雑所得・一時払養老保険等で5年以下は源泉分離課税)
- No.1750 死亡保険金を受け取ったとき(被保険者・保険料の負担者・受取人の関係で所得税・相続税・贈与税)
- 質疑応答事例「一時所得の金額の計算(一時所得内の内部通算の可否)」(内部通算は可能・収入金額の無いものは内部通算できない)
- 質疑応答事例「「ふるさと納税」を支出した者が地方公共団体から謝礼を受けた場合の課税関係」(特産品の経済的利益は一時所得・物や権利の価額も収入に含む)
- No.1900 給与所得者で確定申告が必要な人(給与所得・退職所得以外の所得の合計20万円)と、その質問「確定申告を要しない場合の意義」(還付申告をするときは20万円以下の所得も申告する)
- No.1600 公的年金等の課税関係(公的年金等の収入金額400万円以下・公的年金等に係る雑所得以外の所得金額20万円以下なら確定申告不要・住民税の申告が必要な場合がある)
- No.1199 基礎控除(令和8年4月1日現在法令等・令和8年分は合計所得金額132万円以下なら104万円・令和8年分の規定は令和8年12月1日施行・根拠法令は所得税法第86条と租税特別措置法第41条の16の2)
- No.2260 所得税の税率(5%から45%の7段階の速算表・復興特別所得税2.1%)
- No.2250 損益通算(一時所得の損失は他の所得から控除できない)
- No.1700 加害者から治療費、慰謝料及び損害賠償金などを受け取ったとき(心身・資産の損害の賠償金と相当の見舞金は非課税)
- No.2024 確定申告を忘れたとき(期限後申告・無申告加算税・延滞税)
- 当せん金付証票法 第13条(宝くじの当せん金品には所得税を課さない)
- 窓口
- e-Gov法令検索(デジタル庁)
- 確認日
- 確認先
- https://laws.e-gov.go.jp/law/323AC0000000144
- スポーツ振興投票の実施等に関する法律 第16条(スポーツ振興くじの払戻金には所得税を課さない)
- 窓口
- e-Gov法令検索(デジタル庁)
- 確認日
- 確認先
- https://laws.e-gov.go.jp/law/410AC1000000063
- 地方税法 第313条(住民税の所得割の総所得金額は所得税法の計算の例による)・第314条の2第2項(住民税の基礎控除43万円)・第317条の2(市町村民税の申告・給与以外の所得が無い人は除く)・第317条の3(確定申告書を出せば住民税の申告をしたものとみなす)・第320条(普通徴収の納期は6月・8月・10月・1月)・第321条の5(給与からの特別徴収は6月から翌年5月まで)
- 窓口
- e-Gov法令検索(デジタル庁)
- 確認日
- 確認先
- https://laws.e-gov.go.jp/law/325AC0000000226
- 年金を受けている方が亡くなったとき(未支給年金は受け取った方の一時所得・一時所得の合計が50万円以下なら確定申告は不要)