宝くじの当選金に税金はかかる?|所得税も住民税もゼロ。家族に分けると贈与税、共同購入は受け取り方で決まる
 Move for People株式会社

宝くじの当選金には、いくら当たっても所得税と住民税がかかりません。受け取る額から税金は引かれず、確定申告も要りません。当選金だけなら、翌年の住民税も、税の扶養の判定も変わりません。
税金がかかるのは、受け取った後の使い方しだいです。家族や友人に渡すと、もらった人に贈与税がかかり、共同で買ったくじを代表者だけが受け取って分けたときも、贈与と見られることがあります。これから受け取る人は共同購入の受け取り方を、もう分けた人は贈与税の申告の期限を確かめてください。
| どうするか | かかる税 | 払う人 |
|---|---|---|
| 自分で使う・貯める | なし | なし |
| 共同購入で各自受け取る | なし | なし |
| 代表者が受け取り分ける | 贈与税のことあり | もらった人 |
| 家族・友人に渡す | 年110万円超で贈与税 | もらった人 |
| 生活費・学費を都度払う | なし | なし |
| 銀行に預ける | 利息に20.315% | 自分(天引き) |
| 家や車を買う | 不動産取得税など | 自分 |
| 使わずに亡くなる | 相続税(基礎控除超) | 相続した人 |
当選金に所得税・住民税がかからない理由
宝くじの当選金を非課税と決めているのは、当せん金付証票法 第13条です。条文は「当せん金付証票の当せん金品については、所得税を課さない。」で、金額の上限はありません。法律の言葉では、宝くじの当選は「当せん」と書きます。
住民税の所得割は、地方税法の決まりで、所得税の決まりの例によって所得を計算します。所得税がかからない当選金は、住民税の所得にも入らないので、当選した翌年の住民税が当選金で上がることもありません。
宝くじの売上は、発売元の自治体に入る
宝くじを発売できるのは、当せん金付証票法で決められた都道府県と20の指定都市です。売り場での販売や当せん金の支払いは、自治体から委託された銀行などが行っています。
宝くじ公式サイトによると、令和6年度の販売実績額7,598億円のうち、当せん金に回ったのは46.5%、収益金として発売元の自治体に納められたのは36.2%でした。残りは印刷経費や売りさばきの手数料、社会貢献広報費です。
当せん金の総額は、法律で発売総額の5割まで(前の回から繰り越した加算金は別)と決められています。収益金は発売元の自治体の公共事業などに充てられ、当選金に所得税がかからないことは、同じ法律の第13条が決めています。
1枚で当たる額の上限も、同じ法律の第5条にあります。ふつうは券の値段の50万倍まで、総務大臣が指定したくじは250万倍までです。300円のくじなら、250万倍で7億5,000万円になります。夢の大きさにも、法律の上限が付いています。
同じ扱いになるくじ、ならないくじ
ジャンボ宝くじのような普通くじのほか、ロト・ナンバーズ・ビンゴ5・スクラッチも、自治体が発売する宝くじです。サッカーなどのスポーツくじ(toto・BIG)の払戻金も、スポーツ振興投票の実施等に関する法律 第16条で所得税がかかりません。
| くじ・賞金 | 所得税 |
|---|---|
| 宝くじ(ロト・スクラッチも) | かからない |
| スポーツくじ(toto・BIG) | かからない |
| 公営競技の払戻金 | 一時所得になる |
| 懸賞・福引の賞金 | 一時所得になる |
公営競技(競馬・競輪など)の払戻金や懸賞の賞金は、宝くじとは扱いが違います。受け取った額から、当たりのために払った額と50万円を引き、2分の1にした額が所得になります。申告が要る線は一時所得の税金はいくら?で、競馬の払戻金の線は競馬の税金はいくらから?で確かめられます。
家族や友人に渡すと、受け取った人に贈与税がかかる
当選金そのものに税金はかかりませんが、受け取った後のお金は、ふつうの預金と同じに扱われます。冒頭の表のとおり、人に渡す・預ける・物を買う・遺すときに、それぞれの税がかかります。
贈与税は、個人から財産をもらったときに、もらった人にかかる税金です。当選金を受け取った後に人へ渡すと、それは当選金ではなく、当選した人からの贈与になります。親子でも夫婦でも、友人でも同じです。
払うのは当選した人ではなく、渡された人です。渡す前に相手と額を確かめておくと、後で相手が納税に困るのを防げます。
1月1日から12月31日までの1年間にもらった額の合計から、基礎控除の110万円を引いた残りに税率を掛けます。1年の合計が110万円以下なら、贈与税はかからず、申告も要りません。年末に当たったくじを年が明けてから受け取り、家族に渡すときも、数えるのは渡した年の1年間です。
渡す額ごとの贈与税の早見
税率は、もらった人と渡した人の関係で2つに分かれます。18歳以上(贈与を受けた年の1月1日の年齢)の子や孫が、父母や祖父母からもらうときは「特例税率」、それ以外の兄弟・夫婦・友人や、18歳未満の子・孫は「一般税率」です。
| 1年に渡す額 | 特例税率 | 一般税率 |
|---|---|---|
| 110万円以下 | 0円 | 0円 |
| 300万円 | 19万円 | 19万円 |
| 1,000万円 | 177万円 | 231万円 |
| 3,000万円 | 1,035万5,000円 | 1,195万円 |
表は、その年にほかの贈与を受けていない人に、1人から渡した場合の額です。国税庁の速算表で、渡した額から110万円を引いた額に税率を掛け、控除額を引いて出しました。
計算のしかた
自分の額は、次の順に計算します。速算表の税率と控除額は、110万円を引いた後の額で選びます。
- 基礎控除後の額:1年にもらった額の合計 − 110万円
- 贈与税:基礎控除後の額 × 税率 − 控除額
- 特例税率:200万円まで10%、400万円まで15%(控除額10万円)、600万円まで20%(30万円)、1,000万円まで30%(90万円)、1,500万円まで40%(190万円)、3,000万円まで45%(265万円)、4,500万円まで50%(415万円)、4,500万円超55%(控除額640万円)
- 一般税率:200万円まで10%、300万円まで15%(控除額10万円)、400万円まで20%(25万円)、600万円まで30%(65万円)、1,000万円まで40%(125万円)、1,500万円まで45%(175万円)、3,000万円まで50%(250万円)、3,000万円超55%(控除額400万円)
最高の税率は55%ですが、渡した額の55%が税金になるわけではありません。控除額を引くので、税額は速算表の税率を額に掛けた分より少なくなります。
1,000万円を渡したときの例
次の図は、当選金から1,000万円を1人に渡した例です。18歳以上の子に渡すと特例税率で177万円、兄弟に渡すと一般税率で231万円の贈与税がかかります。
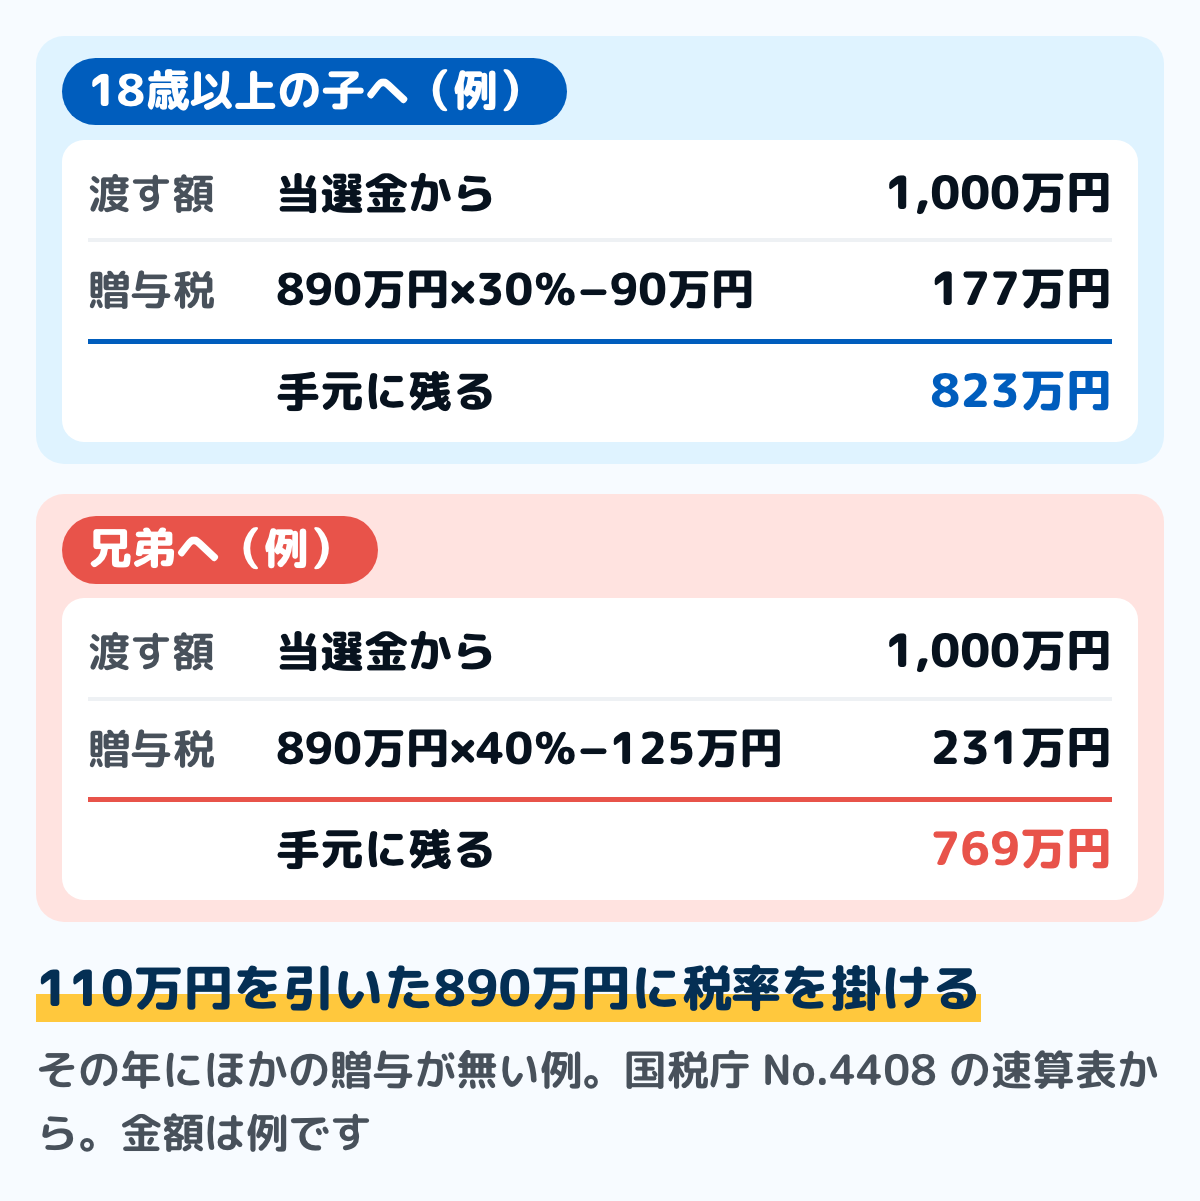
図の額は、その年にほかの贈与が無いと置いた例です。同じ年に別の人からももらっていると、合計して110万円を引くので、税額が変わります。
贈与にならない渡し方
夫婦や親子、兄弟姉妹など扶養する義務のある家族の生活費や学費を、必要なときにその都度払う分には、贈与税はかかりません。治療費や子育ての費用も、この生活費に含まれます。
ただし、生活費や学費の名目でまとめて渡し、受け取った人が預金したり、株や家を買うお金に回したりすると、贈与税がかかります。家族の借金を代わりに返すことも、贈与とみなされることがあります。
子や孫に、家を買うお金を渡すときなどは、条件を満たせば贈与税がかからない特例があります。特例の条件と期限は、生前贈与はいくらまで非課税?で確かめられます。
共同で買ったくじは、受け取る前に分け方を決めておく
何人かでお金を出し合って買ったくじなら、当選金は初めから出した人それぞれのものです。各自が自分の分を当選金として受け取れば、全員に税金はかかりません。
困るのは、代表者1人が全額を受け取り、後から仲間の口座に振り込む形です。共同で買ったことを示せないと、代表者が受け取った当選金を仲間にあげたと見られ、分けてもらった人に贈与税がかかることがあります。
示せる形で受け取る
宝くじ公式サイトの共同購入では、グループで買ったくじが当たると、各メンバーの買った枚数の割合で当選金が分けられ、各自が分配金として受け取ります。対象は、ジャンボ宝くじ(ジャンボミニを含む)と全国通常宝くじです。
売り場で一緒に買ったくじは、受け取りに行くときに、共同で買ったことと各人の受け取る額を窓口で伝えます。出した人がそろって手続きをし、それぞれの名前と額が分かる書類を受け取っておきます。
職場や家族で買うときは、誰がいくら出したかを、買う時点で書き残しておきます。夫婦や親子で買うときも、出し合った割合と受け取る額を、後で説明できる形にしておきます。
反対に、1人で買ったくじを、当たってから家族で買ったことにして受け取るのは避けてください。事実と違う形にすると、後で説明がつかなくなります。1人で買ったくじの当選金を分けたいときは、受け取った後に贈与として渡し、もらった人の1年の合計が110万円を超えたら申告します。
高額の当選金を受け取るときに残しておくもの
当選金は確定申告に書かないので、口座に大きなお金が入った理由を、自分で説明できるようにしておきます。銀行で受け取るときに、当選金を受け取ったことを示す証明書(当せん証明書)を出してもらえるか、窓口で確かめます。
受け取った証明書は、入金の記録が残る通帳や取引の明細と一緒に保管します。家や車を買うときや、家族に渡すときに、お金の出どころを示す材料になります。
当選金は、受け取れるようになった日から1年たつと、時効で受け取れなくなります(当せん金付証票法 第12条)。時効の日はくじ券に書くことになっていて(第9条)、たとえば2026年のサマージャンボは、支払期間が2026年8月17日から2027年8月16日まででした。
期限を過ぎた当選金(時効当せん金)は、発売元の自治体に納められます。年末のくじを買ったままにしているなら、年が明けたら当選番号と、券に書かれた支払期間を確かめてください。
預けた利息や、買った物には税金がかかる
当選金を銀行に預けると、利息には所得税等15.315%と住民税5%、合わせて20.315%がかかります。この税金は利息から先に引かれる源泉分離課税で、確定申告はしません。
たとえば、1,000万円を年0.2%の定期預金に1年預けると、利息は2万円で、そこから4,063円が引かれます。金利は例で、実際の金利は預ける先と時期で変わります。
当選金で家を買うと、不動産取得税と毎年の固定資産税がかかり、車なら自動車税がかかります。非課税なのは当選金を受け取るところまでで、そのお金で買った物には、ふつうの税金がかかります(不動産取得税はいくら?)。
使わずに亡くなると、相続税の対象になる
当選金を使い切らずに亡くなった場合、残ったお金は預金と同じく、亡くなった人の財産になります。ほかの財産と合わせて、相続税の対象です。
相続税は、遺産の合計が基礎控除(3,000万円+600万円×法定相続人の数)を超えたときにかかります。法定相続人が3人なら4,800万円までは相続税がかかりません。計算は、相続税はいくらから?で確かめられます。
生きているうちに渡した分のうち、相続で財産を受け取る家族に相続の前の一定の期間に渡したものは、相続財産に足して計算されます。贈与税を払っていても足される分があるので、渡す時期は生前贈与はいくらまで非課税?で確かめてください。
税の扶養の判定に、当選金は数えない
扶養控除や配偶者控除の対象になるかを見る所得には、法律で非課税とされる所得を含めないと、国税庁が示しています。家族の誰かが当選しても、所得の線を見るときに当選金は数えません。線の額は扶養控除はいくら?で確かめられます。
健康保険の扶養(被扶養者)は、加入している健康保険が収入の数え方を決めます。家族が当選金を受け取ったときの扱いは、勤め先か健康保険の窓口に確かめてください。
渡した額が110万円を超えたら、翌年3月15日までに申告する
当選金を人に渡し、もらった人の1年の合計が110万円を超えたときは、もらった人が翌年の2月1日から3月15日までに贈与税の申告と納税をします。申告書は、もらった人の住所の税務署に出します。
期限までに申告しないと、本来の税金のほかに加算税がかかり、納付が遅れると延滞税もかかります。申告書の選び方と出し方は、贈与税の申告のやり方で確かめられます。
国税庁のホームページで「No.4408 贈与税の計算と税率」を開くと、速算表と計算の例を確かめられます。迷うときは、もらった人の住所の税務署に相談してください。
家計簿での書き方
当選金は、給料とは別の行に、臨時の収入として書きます。受け取った日と額、受け取った方法(窓口か口座への振り込みか)を書き、当せん証明書と同じところに控えを置いておきます。
人に渡した分は、相手・日付・額を1行ずつ書きます。12月に相手ごとの1年の合計を出せば、110万円を超えた人がいるかが分かります。紙でも表計算でも、同じ手順で書けます。
よくある質問
Q当選したことを、税務署に届け出る必要はありますか
届け出は要りません。当選金は所得税がかからないので、確定申告書や年末調整の書類にも書きません。
Q当選金を夫婦で分けるのにも、贈与税はかかりますか
夫婦の間でも、生活費をその都度払う分を除き、渡した額が1年110万円を超えると贈与税がかかります。夫婦の間の贈与は、一般税率で計算します。
Q毎年110万円ずつ渡せば、贈与税はかかりませんか
毎年その都度渡す約束をし、1年の合計が110万円以下なら、その年の贈与税はかかりません。初めから毎年いくらずつ何年と約束していると、約束した年に、全体を受け取る権利の贈与として贈与税がかかります(贈与税はいくらから?)。
Q当選金で親の借金を返したら、贈与税はかかりますか
親の借金を代わりに返すと、親が返す義務を免れた分の利益を受けたとして、贈与とみなされることがあります。生活費をその都度払う場合とは違うので、額が大きいときは税務署に確かめてください。
まとめ
- 宝くじの当選金は、当せん金付証票法 第13条でいくら当たっても所得税がかからず、住民税もかからない。確定申告は要らない
- 当選金を家族や友人に渡すと、渡された人に贈与税がかかる。1年の合計が110万円以下ならかからない
- 1,000万円を渡すと、18歳以上の子なら177万円、兄弟・夫婦・友人なら231万円の贈与税(その年にほかの贈与が無い例)
- 共同で買ったくじは、各自が自分の分として受け取れば非課税。代表者が受け取って分けると贈与と見られることがある
- 預けた利息には20.315%、使わずに亡くなれば相続税がかかる。税の扶養の判定と翌年の住民税は変わらない
- 当選金は、受け取れるようになってから1年で時効になる。支払期間はくじ券で確かめる
当選金そのものに税金がかからないことと、渡す・預ける・遺すときにかかる税が分かりました。渡す相手と額を決めてから、贈与税の早見で税額を確かめられます。
この記事で参照した公的情報
- 当せん金付証票法 第4条(都道府県と指定都市が総務大臣の許可を得て発売)・第5条(当せん金品の総額は発売総額の5割に相当する額を超えない・1枚の当せん金品の最高額は証票金額の50万倍まで、総務大臣が指定するものは250万倍まで(加算型で加算金があるときは500万倍))・第9条(証票に当せん金品の債権の時効完成の年月日を記載する)・第12条(当せん金品の債権は行使できる時から1年間行使しないときは時効で消滅する)・第13条(当せん金付証票の当せん金品については、所得税を課さない)
- 窓口
- e-Gov 法令検索(デジタル庁)
- 確認日
- 確認先
- https://laws.e-gov.go.jp/law/323AC0000000144
- ジャンボ宝くじ(サマージャンボ(第1115回全国自治宝くじ)の抽せん日は令和8年8月12日・支払期間は令和8年8月17日から令和9年8月16日まで)
- 窓口
- 堺市(財政局 財政部 資金課)
- 確認日
- 確認先
- https://www.city.sakai.lg.jp/shisei/zaisei/takarakujinitsuite/takarakujisyurui/k_jumbo.html
- スポーツ振興投票の実施等に関する法律 第16条(第13条の払戻金については、所得税を課さない)
- 窓口
- e-Gov 法令検索(デジタル庁)
- 確認日
- 確認先
- https://laws.e-gov.go.jp/law/410AC1000000063
- 地方税法 第32条第2項・第313条第2項(住民税の所得割の総所得金額は、所得税法その他の所得税に関する法令の規定による総所得金額の計算の例により算定する)
- 窓口
- e-Gov 法令検索(デジタル庁)
- 確認日
- 確認先
- https://laws.e-gov.go.jp/law/325AC0000000226
- 当せん金に税金はかかりますか?(宝くじの当せん金に、所得税はかかりません)
- 窓口
- 宝くじ公式サイト(全国都道府県及び全指定都市)
- 確認日
- 確認先
- https://www.takarakuji-official.jp/contact/faq/wfaq/wfaq02/detail-0004.html
- 宝くじの仕組み(発売元は全国都道府県と20指定都市・発売等の事務を銀行等に委託・収益金は抽せん会終了後、時効当せん金は時効成立後に発売元へ納められる)
- 窓口
- 宝くじ公式サイト(全国都道府県及び全指定都市)
- 確認日
- 確認先
- https://www.takarakuji-official.jp/about/structure.html
- 収益金の使い道(販売実績額7,598億円(令和6年度)のうち当せん金46.5%・収益金36.2%・印刷経費や売りさばき手数料など16.0%・社会貢献広報費1.3%)
- 窓口
- 宝くじ公式サイト(全国都道府県及び全指定都市)
- 確認日
- 確認先
- https://www.takarakuji-official.jp/about/proceeds/top.html
- 共同購入とは(グループで購入し、当せんすれば各参加メンバーの購入枚数の比率に応じて当せん金を分配・共同購入には当せん金受取口座の登録が要る・分配金の受取方法は通常の当せん金と同じ・対象はジャンボ宝くじ(ジャンボミニ含む)と全国通常宝くじ)
- 窓口
- 宝くじ公式サイト(全国都道府県及び全指定都市)
- 確認日
- 確認先
- https://www.takarakuji-official.jp/guide/group/top.html
- No.4402 贈与税がかかる場合(個人から贈与により財産を取得したときにかかる・債務の免除などにより利益を受けた場合は贈与とみなされる・1年間の合計から基礎控除110万円を引く・110万円以下なら申告は不要・翌年2月1日から3月15日までに申告と納税・申告先は所轄税務署)
- No.4402 よくある質問 Q1 毎年、基礎控除額以下の贈与を受けた場合(毎年贈与契約を結び各年110万円以下なら贈与税はかからない・毎年100万円ずつ10年間と約束している場合は、約束をした年に定期金に関する権利の贈与を受けたものとして贈与税がかかる)
- No.4405 贈与税がかからない場合(夫婦や親子、兄弟姉妹などの扶養義務者から生活費や教育費に充てるために取得した財産で通常必要と認められるもの・必要な都度直接充てるものに限り、預金したり株式や不動産の買入資金に充てた場合は贈与税がかかる)
- No.4408 贈与税の計算と税率(暦年課税)(一般贈与財産用と特例贈与財産用の速算表・特例は贈与を受けた年の1月1日に18歳以上の人が父母や祖父母などの直系尊属から受けた財産)
- No.4429 贈与税の申告と納税(財産をもらった人が、もらった年の翌年の2月1日から3月15日までに申告と納税・期限までに申告しないと加算税、納付が遅れると延滞税)
- No.4152 相続税の計算(基礎控除額=3,000万円+600万円×法定相続人の数)
- No.1310 利子所得(預貯金の利子は所得税等15.315%(他に地方税5%)が源泉徴収され、源泉分離課税で確定申告はできない)
- No.1180 扶養控除 よくある質問 Q6 非課税所得(遺族厚生年金)と扶養控除(扶養親族や同一生計配偶者に該当するか否かを判定する場合の合計所得金額には、所得税法やその他の法令の規定によって非課税とされる所得の金額は含まれない)

