贈与税はいくらから?もらった人ごとに1年110万円を超えたら|額ごとの税額早見表と速算表(一般・特例)
 Move for People株式会社

贈与税がかかるのは、もらった人ごとに、1月1日から12月31日までにもらった額の合計が110万円を超えたときです。超えた分に税率をかけ、300万円なら19万円、500万円なら一般税率で53万円、特例税率で48.5万円になります。
特例税率は、父母や祖父母から、その年の1月1日に18歳以上の子や孫がもらった分に使います。父と母から別々にもらっても合計で数え、申告と納税は翌年2月1日から3月15日まで、窓口はもらった人の住所地の税務署です。
| もらった額 | 一般 | 特例 |
|---|---|---|
| 110万円 | 0円 | 0円 |
| 200万円 | 9万円 | 9万円 |
| 300万円 | 19万円 | 19万円 |
| 500万円 | 53万円 | 48.5万円 |
| 1,000万円 | 231万円 | 177万円 |
| 2,500万円 | 945万円 | 810.5万円 |
「もらった額」は、1人が1年間にもらった合計で、ほかの特例を使わない場合の税額です。150万円から5,000万円までの細かい表は、「もらった額ごとの早見表」で確かめられます。
境目は「もらった人ごとに、1年で110万円」
国税庁のNo.4402によると、暦年課税の贈与税は、1月1日から12月31日までの1年間にもらった財産の合計から基礎控除額110万円を差し引いた残りにかかります。合計が110万円以下なら、贈与税はかからず申告も要りません。
数えるのは、あげた人ごとではなく、もらった人ごとです。No.4410では、基礎控除額は贈与を受けた人ごとに1年間で110万円で、何人からもらっても110万円のままとされています。
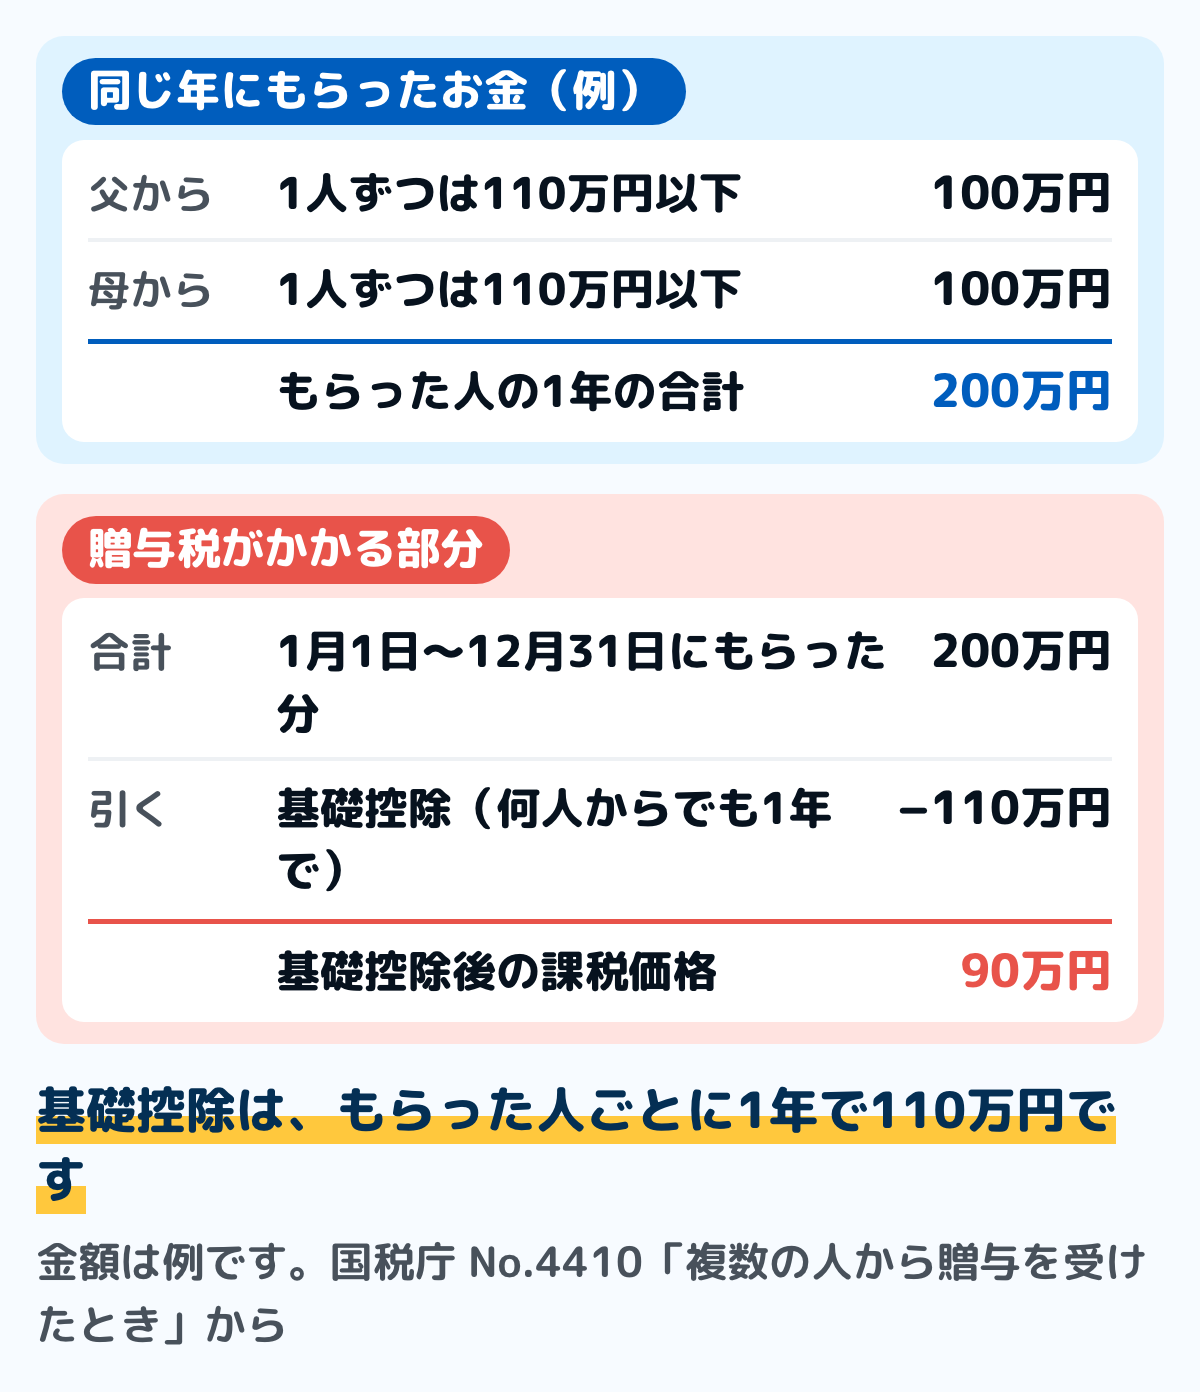
図は、数え方の例です。父から100万円、母から100万円をもらうと、1人ずつは110万円以下でも合計は200万円になり、110万円を超えた90万円に贈与税がかかります。
年が変われば数え直しです。12月にもらった分と翌年1月にもらった分は、別の年の合計に入ります。
条文をたどると、相続税法そのものに書かれている贈与税の基礎控除は60万円です。租税特別措置法が、平成13年1月1日以後の贈与について110万円を引くと定めていて、今の110万円はこの特例の額です。
お金だけでなく、土地や建物、株式などの財産も数えます。自分が保険料を負担していない生命保険金を受け取ったときや、借金を免除してもらったときも、贈与を受けたものとみなされます。
法人からもらった財産には、贈与税ではなく所得税がかかります。贈与税は、個人から財産をもらったときの税金です。
110万円を超えたときの計算
超えた分には、速算表を当てはめます。国税庁のNo.4408は、110万円を差し引いた後の金額(基礎控除後の課税価格)に税率を掛け、控除額を引くと税額が分かるとしています。
税率の表は2つあります。父母や祖父母など直系尊属から、その年の1月1日に18歳以上の子や孫がもらった分は特例税率、それ以外は一般税率です。
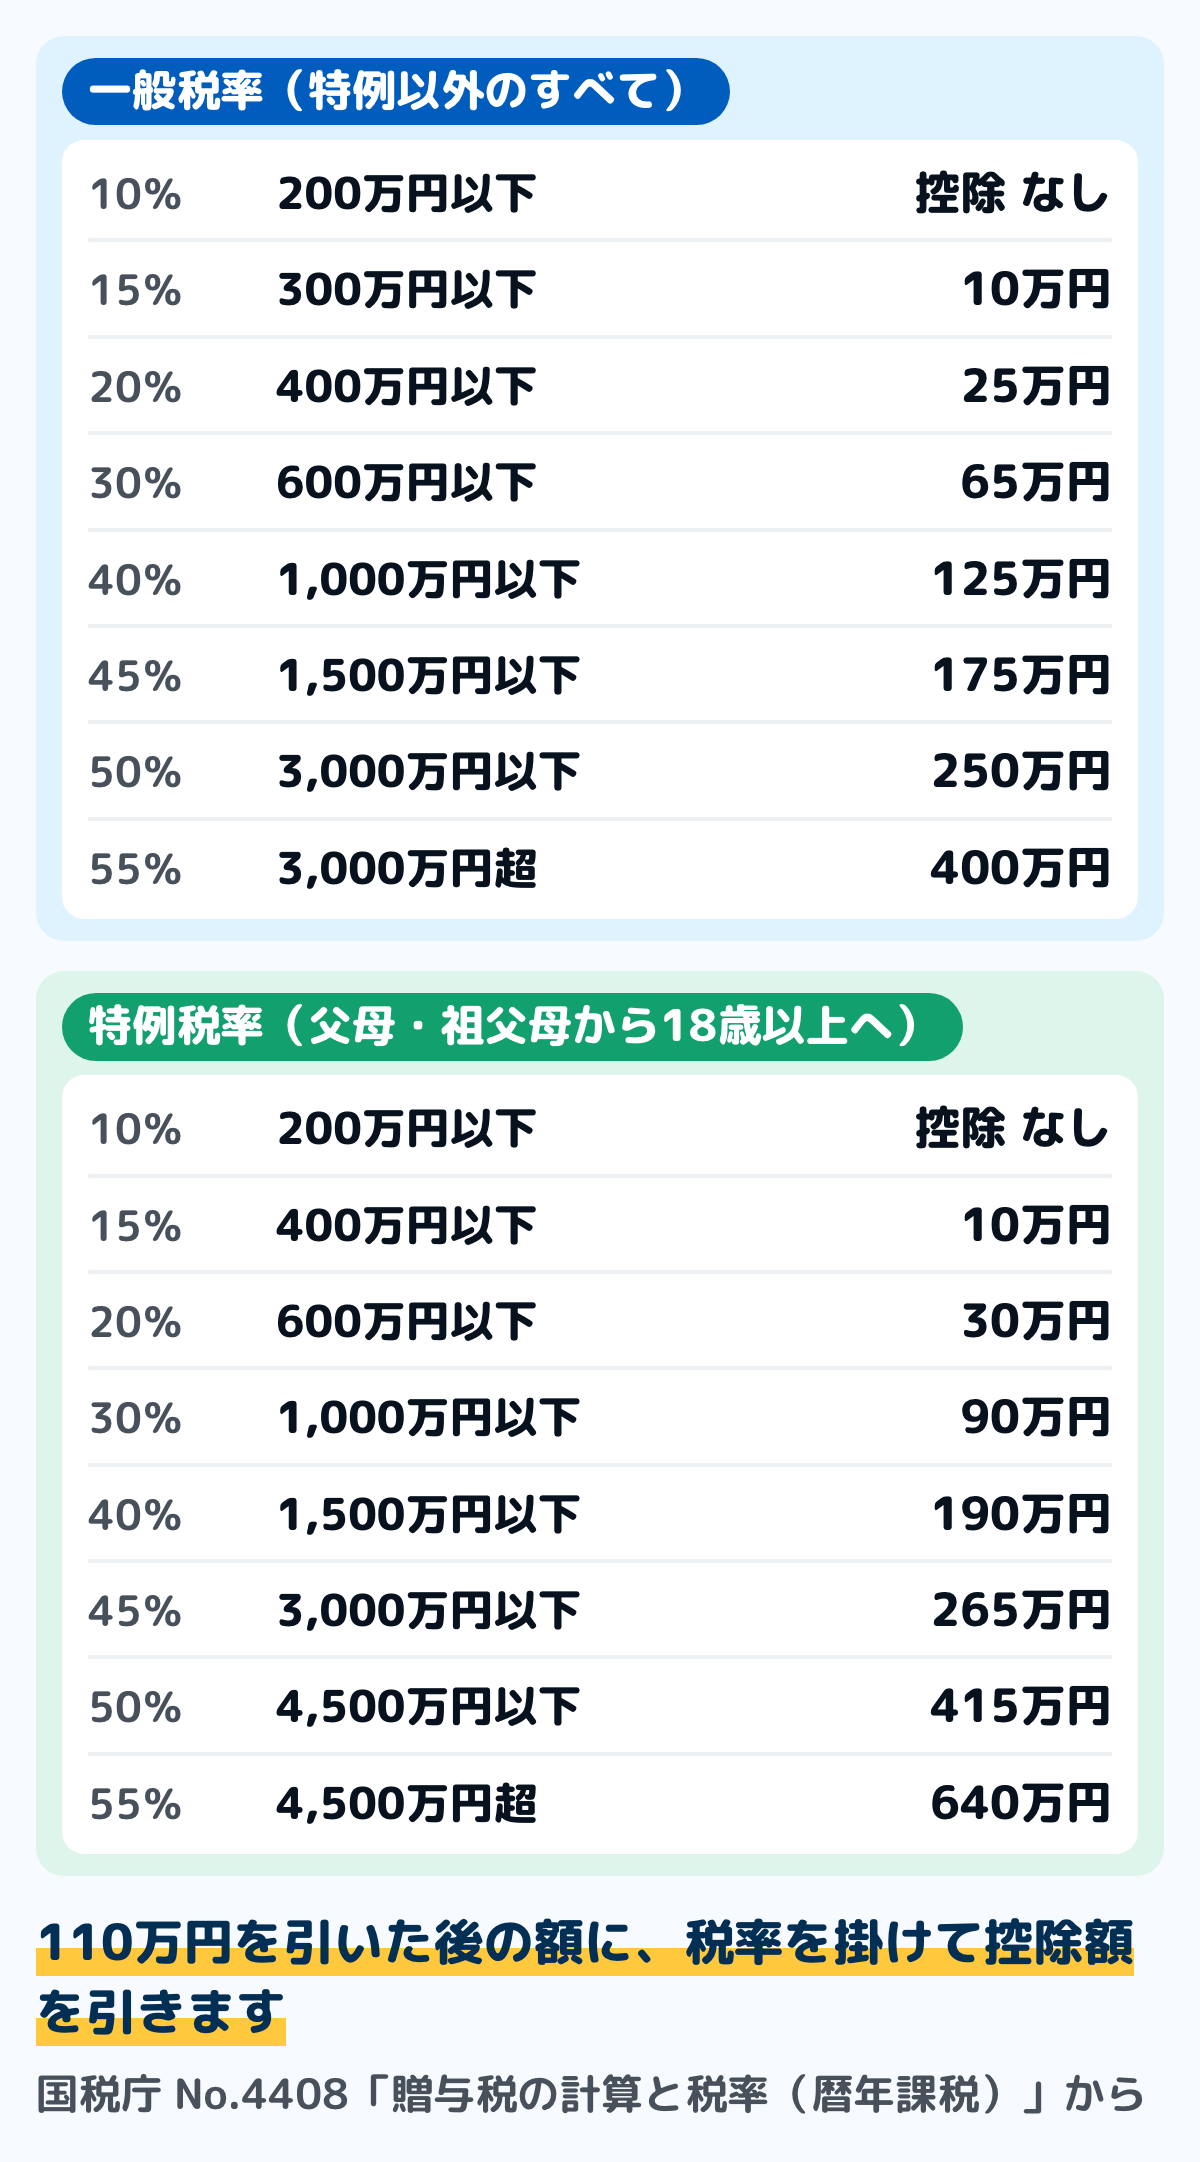
図は、2つの速算表です。一般税率は兄弟間・夫婦間の贈与や、親から18歳未満の子への贈与などに使います。
特例税率は、祖父から孫、父から子への贈与などに使います。夫の父など、配偶者の父母からの贈与には使えません。
国税庁の計算例
500万円をもらった場合、500万円から110万円を引いた390万円が基礎控除後の課税価格です。一般税率なら390万円×20%−25万円で53万円、特例税率なら390万円×15%−10万円で48.5万円になります。
両方が混ざる場合は、按分して足します。国税庁の例では、配偶者から100万円(一般)と親から400万円(特例)で、贈与税額は49.4万円です。
もらった額ごとの早見表
次は、もらった額から110万円を引き、速算表に当てはめた税額の早見表です。1人が1年間にもらった合計で、ほかの特例を使わない場合の例です。
| もらった額 | 一般 | 特例 |
|---|---|---|
| 150万円 | 4万円 | 4万円 |
| 200万円 | 9万円 | 9万円 |
| 250万円 | 14万円 | 14万円 |
| 300万円 | 19万円 | 19万円 |
| 350万円 | 26万円 | 26万円 |
| 400万円 | 33.5万円 | 33.5万円 |
| 450万円 | 43万円 | 41万円 |
| 500万円 | 53万円 | 48.5万円 |
| 600万円 | 82万円 | 68万円 |
| 700万円 | 112万円 | 88万円 |
| 800万円 | 151万円 | 117万円 |
| 900万円 | 191万円 | 147万円 |
| 1,000万円 | 231万円 | 177万円 |
| 1,500万円 | 450.5万円 | 366万円 |
| 2,000万円 | 695万円 | 585.5万円 |
| 2,500万円 | 945万円 | 810.5万円 |
| 3,000万円 | 1,195万円 | 1,035.5万円 |
| 4,000万円 | 1,739.5万円 | 1,530万円 |
| 5,000万円 | 2,289.5万円 | 2,049.5万円 |
たとえば800万円なら、800万円−110万円=690万円が基礎控除後の課税価格です。一般税率は690万円×40%−125万円で151万円、特例税率は690万円×30%−90万円で117万円になります。
基礎控除後の課税価格が300万円まで(もらった額が410万円まで)は、どちらの表でも税額は同じです。300万円を超えると、特例税率のほうが低くなります。
もらった額の全体に対する税の割合で見ると、速算表の率より低く出ます。300万円で約6.3%、500万円で一般10.6%・特例9.7%、1,000万円で一般23.1%・特例17.7%、2,500万円で一般37.8%・特例約32.4%です(表の税額をもらった額で割った値)。
特例税率を使う場合は、戸籍の提出が要ることがあります。国税庁の「財産をもらったとき」では、特例贈与財産の課税価格が300万円を超えるときなどに、直系卑属であることを示す戸籍の謄本などを出すとされています。
段を1円超えても、全部に高い率はかからない
速算表の率は、課税価格の全体ではなく、段を超えた部分にだけかかります。相続税法第21条の7は、課税価格を段ごとに分け、それぞれに率をかけて合計すると定めていて、速算表の控除額は、その合計を1回の掛け算で出すための差し引きです。
階段にたとえると、2段目に上がっても1段目の高さは変わりません。一般税率で基礎控除後の課税価格が200万円なら20万円、210万円なら210万円×15%−10万円で21.5万円で、増えた10万円には15%の1.5万円だけがかかります。
1年でもらうか、2年に分けるか
累進の税率なので、同じ額でも1年に集まるほど税額は重くなります。例として、特例税率で1,000万円を1年でもらうと177万円ですが、2年に分けて500万円ずつなら48.5万円×2年で97万円です。
ただし、最初から「毎年いくらずつ何年」と総額を約束すると、約束した年に全体の贈与として贈与税がかかります(「毎年110万円以下でも気をつけること」)。あげた人が亡くなったときに足される期間は「相続が起きると、もらった分が足されることがある」で確かめます。
贈与税がかからないもの
110万円とは別に、そもそも贈与税がかからない財産があります。国税庁のNo.4405に挙げられている主なものは、次のとおりです。
- 夫婦や親子、兄弟姉妹などの扶養義務者から、生活費や教育費に充てるためにもらった財産で、通常必要と認められるもの
- 個人から受ける香典、花輪代、年末年始の贈答、祝物、見舞いのための金品で、社会通念上相当と認められるもの
- 法人からもらった財産(贈与税ではなく所得税の対象)
生活費や教育費は、必要な都度、直接充てるものに限られます。生活費や教育費の名目でもらっても、預金したり株式や不動産の購入に充てたりすると、贈与税がかかります。
生活費には、治療費や養育費、子育てに関する費用も含まれます。教育費は、学費や教材費、文具費などです。亡くなった人の形見を相続人から受け取ったときの扱いは、形見分けに税金はかかる?にまとめています。
宝くじの当選金も、当たった本人には税がかかりませんが、人に渡すと贈与税の対象です。渡す額ごとの早見は、宝くじの当選金に税金はかかる?にあります。
目的が決まっている特例
目的が決まった贈与には、110万円とは別の特例があります。どれも要件があり、贈与税が0円になる場合でも申告が必要なものがあります。
- 夫婦間の居住用不動産(配偶者控除)… 婚姻期間20年以上の夫婦で、住まいやその購入資金の贈与に最高2,000万円。同じ配偶者からは一生に一度
- 住宅取得等資金 … 令和6年1月1日から令和8年12月31日までに、父母や祖父母から住宅の資金をもらった場合。省エネ等住宅は1,000万円まで、それ以外は500万円まで
- 結婚・子育て資金の一括贈与 … 令和9年3月31日まで。18歳以上50歳未満の人が1,000万円まで(結婚に際して支払う金銭は300万円が限度)
- 教育資金の一括贈与 … 令和8年3月31日で延長されずに終了。それまでに適用を受けた分は、引き続き適用される
- 特定障害者扶養信託契約に基づく信託受益権 … 特別障害者は6,000万円まで、それ以外の特定障害者は3,000万円まで。信託の際に「障害者非課税信託申告書」を信託会社などを通して税務署に出す
住宅取得等資金の特例は、もらった年の1月1日に18歳以上で、その年の合計所得金額が2,000万円以下などの要件があります。床面積が40平方メートル以上50平方メートル未満の住宅なら、合計所得金額は1,000万円以下です。
住まいの要件もあります。もらった年の翌年3月15日までに、もらったお金の全額を充てて住宅を新築・取得・増改築等し、同じ日までに住む(または遅滞なく住むことが確実と見込まれる)ことも要件です。要件と期限、申告に付ける書類は住宅取得等資金の贈与の非課税にまとめています。
配偶者控除と住宅取得等資金の特例は、申告書に戸籍の謄本などを付けて出す必要があります。窓口は、もらった人の住所地の税務署です。教育資金の口座を持っている人の、使い残しの扱いは教育資金の一括贈与の非課税は令和8年3月31日で終了にまとめています。
相続時精算課税を選ぶと、境目が変わる
ここまでの110万円と速算表は、暦年課税という数え方の話です。父母や祖父母からの贈与では、相続時精算課税という別の数え方も選べます。国税庁のNo.4103によると、原則として60歳以上の父母や祖父母から、18歳以上の子や孫が財産をもらった場合に選べる制度です。
選んだ贈与者からの分は、もらった人ごとに1年110万円の基礎控除(2人以上から選んだ場合は按分)を引き、さらに累計2,500万円までの特別控除を引いた残りに、一律20%がかかります。基礎控除110万円は、令和6年1月1日以後の贈与から使えるようになりました。
一度選ぶと、その贈与者からの分は暦年課税に戻せません。その贈与者が亡くなったときは、もらった分(基礎控除の分を除く)を相続財産に足して相続税を計算し、納めた贈与税を差し引きます。
選ぶ年には、翌年2月1日から3月15日までに「相続時精算課税選択届出書」を出します。特別控除は、期限内に申告書を出した場合に限り使えます。
例:2,500万円を1年でもらう場合
60歳以上の親から18歳以上の子が、ほかの贈与の無い年に2,500万円をもらった例です。暦年課税なら、2,500万円−110万円=2,390万円に速算表を当てはめ、一般税率で945万円、特例税率で810.5万円です。
相続時精算課税を選ぶと、110万円を引いた2,390万円は特別控除2,500万円の内に収まり、その年の贈与税は0円です。届出書と申告書は出し、特別控除の残りは110万円になります。親が亡くなったときは、その2,390万円を相続財産に足して相続税を計算します。
相続が起きると、もらった分が足されることがある
暦年課税で110万円以下にしていても、相続税の計算で足されることがあります。国税庁のNo.4161によると、相続や遺贈で財産をもらった人が、亡くなった人から加算対象期間にもらった贈与は、相続税の課税価格に加算されます。
令和6年1月1日以後の贈与から、加算対象期間は相続開始前3年以内から7年以内に延びました。いきなり7年になるのではなく、相続が起きた日で段階的に変わります。
- 令和8年12月31日までの相続 … 相続開始前3年以内
- 令和9年1月1日から令和12年12月31日までの相続 … 令和6年1月1日から亡くなった日まで
- 令和13年1月1日以後の相続 … 相続開始前7年以内
加算されるのは、贈与税がかかったかどうかに関係ありません。基礎控除110万円以下の贈与や、亡くなった年の贈与も加算されます。
令和9年1月2日以後の相続では、延びた分(相続開始前3年より前の分)は、合計100万円までは加算されません。相続税がかかるかどうかの境目は、相続税はいくらから?にまとめました。毎年110万円を続けたときに足される額の例は生前贈与はいくらまで非課税?にあります。
毎年110万円以下でも気をつけること
毎年110万円以下なら、原則として贈与税はかかりません。ただ、国税庁が示している次の2つと、記録の残し方は、知っておくと迷いません。
最初から総額を約束している
国税庁のNo.4402の質疑応答(Q1)では、毎年贈与契約を結んで1年ごとの合計が110万円以下なら、贈与税はかからないとされています。一方、毎年100万円ずつ10年間贈与すると約束していた場合は、約束をした年に、定期金に関する権利の贈与を受けたものとして贈与税がかかります。
違いは、1年ごとの贈与か、最初に総額を約束したかです。毎年の贈与の日と額を、もらう側の記録に残しておくと説明しやすくなります。
子どもの名義の口座に親が貯めている
国税庁の「誤りやすい事例」では、名義にかかわらず、亡くなった人が資金を出していたなど、その人の財産と認められる預貯金は相続税の課税対象になるとしています。子どもの名義の口座でも、親が入れて親が管理していれば、親の財産として扱われることがあります。
民法では、贈与は、あげる人が財産を無償で与える意思を表示し、もらう人が受諾することで効力を生ずるとされています。口座のお金がどちらの財産にあたるかは、最後は税務署に確かめてください。
あとから説明できるように残すもの
毎年の贈与が「その年ごとの贈与」で「もらった人の財産」だと説明できるように、次の3つを残しておくと迷いません。どれも法律で決まった手続きではなく、記録の残し方の例です。
- その年ごとに、あげる日・額・あげる人ともらう人の名前を書いた書面(贈与契約書)を作り、2人とも署名する。「毎年いくらずつ何年」とは書かない
- 現金の手渡しではなく、あげる人の口座から、もらう人の名義の口座へ振り込む。日付と額と相手が通帳に残る
- もらう人の口座の通帳・印鑑・カードは、もらう人が自分で持ち、自分で出し入れできるようにしておく
国税庁の誤りやすい事例でも、子の名義の定期預金を、親が自分の収入から預け入れて管理していた例が、親の財産として扱われています。
申告と納税のしかた
国税庁のNo.4429によると、申告と納税は、財産をもらった人が、もらった年の翌年2月1日から3月15日までにします。提出先は、もらった人の住所地の税務署です。
申告書はe-Taxで送るほか、郵便や信書便で送ったり、税務署の時間外収受箱に入れたりして出せます。国税庁の確定申告書等作成コーナーでも作れます。申告書の選び方と書き方、添付書類は贈与税の申告のやり方にまとめています。
期限までに申告しなかった場合や、少なく申告した場合は、本来の税金のほかに加算税がかかります。納付が遅れた分には延滞税がかかります。
納める方法は、No.4429に次のように挙げられています。
- 口座から引き落とすダイレクト納付(初回だけ届出書が要る)、インターネットバンキングやATMからの納付
- クレジットカード納付(1,000万円未満で、決済手数料がかかる)
- スマホ決済アプリやコンビニでの納付(どちらも30万円以下)
- 納付書を添えて、金融機関か税務署の窓口で現金で納める
一度に納めるのが難しいときは、延納があります。申告で納める税額が10万円を超えていること、金銭で一度に納めるのが難しい理由があること、担保を出すことが要件で、5年以内の年賦で納め、利子税がかかります。延納する税額が100万円以下で、延納の期間が3年以下なら、担保は要りません。
あげた人にも関わりがあります。贈与税には、あげた人ともらった人の間で連帯納付の義務があります。
土地や建物をもらったときは、地方税の不動産取得税もかかります。詳しくは、お住まいの都道府県税事務所に確かめてください。計算と住宅の控除は不動産取得税はいくら?にまとめました。
家計簿で「もらったお金」を記録する手順
贈与税がかかるかどうかは、もらった人ごとの1年間の合計で決まります。家計簿に書いておけば、12月にその合計がすぐ出ます。紙でも表計算でも、同じ手順で出せます。
ステップ1もらったお金を、給料とは別の行に書く5分
もらったお金は、給料などの収入とは別の行にします。日付・誰から・いくら・何のためか(生活費・学費・住宅の資金など)を書きます。
振込なら、その日の通帳の記録と同じ日付で書きます。現金なら、受け取った日に書いて、封筒や送り状も残しておきます。
ステップ2生活費や学費に直接払った分に印を付ける5分
必要な都度、学費や治療費に直接充てた分は、贈与税がかからない財産に当たることがあります。その分には印を付け、何に払ったかの領収書と結びつけておきます。
もらったお金を、そのまま預金や投資に回した分は、生活費や教育費の名目でも贈与税がかかります。印を付けずに、ほかの贈与と一緒に数えます。
ステップ312月に、もらった人ごとの合計を出す10分
年末に、印を付けていない行を人ごとに足します。夫婦や子どもがそれぞれもらった場合は、それぞれの名前で合計を出します。
合計が110万円を超えた人は、翌年2月1日から3月15日が申告の期間です。特例を使う予定の人は、110万円以下でも申告が要るかを税務署に確かめます。
ステップ4あげた側も、相手と日付と額を残す5分
あげた側は、家計簿の支出に「贈与」として、相手と日付と額を書きます。相続が起きたときに加算対象期間の贈与を確かめる材料になり、令和13年以後の相続では7年分を見ることになります。
年に1回のまとまった額は、特別費として管理すると月々の家計と混ざりません。1年分の拾い方は特別費は思い出さずに明細から拾うにまとめました。
今年もらったお金を、通帳と封筒から拾い出してみてください。もらった人ごとに足すと、110万円との差がすぐ分かります。
迷いやすい場面
夫婦の間で口座からお金を移した
夫婦は互いに扶養義務者です。生活費に充てるために必要な都度移したお金で、通常必要と認められるものには、贈与税はかかりません。
一方、生活費の名目でも、移したお金を預金したり株式や不動産の購入に充てたりすると、贈与税がかかります。夫婦間の贈与には一般税率を使います。生活費の残りをためたへそくりの扱いは夫婦のへそくりに贈与税はかかる?にまとめています。
子どもから親へ渡した
子どもから親への仕送りも、扶養義務者からの生活費に当たることがあります。必要な都度、生活費に充てるものなら、贈与税はかかりません。
生活費を超えるまとまった額を渡した場合は、親がもらった人として1年の合計を数えます。子から親への贈与は直系尊属からの贈与ではないので、一般税率です。
親から車や物をもらった
お金ではなく物をもらった場合も、その物の価額を1年の合計に入れます。車を買うお金を出してもらった場合も同じです。
土地や建物は、評価のしかたが決まっています。額が大きくなりやすいので、税務署に確かめてから申告してください。
住宅ローンを親に返してもらった
国税庁のNo.4402では、債務の免除などで利益を受けた場合も、贈与を受けたものとみなすとされています。親にローンを返してもらうと、その額の利益を受けたことになりえます。
住宅取得等資金の特例は、住宅の新築や取得、増改築等の対価に充てるお金が対象です。国税庁のNo.4508の質疑応答では、住宅ローンを返済するためのお金の贈与は、この非課税の特例の対象にならないとしています。
仕送りを受けている大学生
一人暮らしの学生が親から受ける仕送りは、生活費や学費に充てる分なら贈与税はかかりません。ただし、仕送りを使わずに貯めていくと、その分には贈与税がかかることがあります。
仕送りを家計簿にどう書くかは、大学生の生活費にまとめました。受け取った仕送りと、使った生活費を分けて書くと、残った額が見えます。仕送りの平均の額は仕送りの平均にまとめています。
よくある質問
Q贈与税はいくらからかかりますか
暦年課税では、もらった人ごとに1月1日から12月31日までの合計が110万円を超えたときです。110万円を超えた分にだけ、速算表で税額を出します。
Q父と母から110万円ずつもらったら0円ですか
0円ではありません。基礎控除はもらった人ごとに1年で110万円なので、合計220万円から110万円を引いた110万円に贈与税がかかります。
Q110万円ちょうどなら申告は要りますか
暦年課税で特例を使わない場合は要りません。国税庁は、1年間にもらった財産の合計が110万円以下なら贈与税はかからず、申告は不要としています。住宅取得等資金の非課税や配偶者控除を使う場合、相続時精算課税を初めて選ぶ場合は、申告や届出が要ります。
Q500万円もらったら贈与税はいくらですか
国税庁の計算例では、一般税率なら53万円、特例税率なら48.5万円です。18歳以上の子や孫が父母や祖父母からもらった場合が特例税率です。
Q2,500万円もらったら贈与税はいくらですか
暦年課税なら、一般税率で945万円、特例税率で810.5万円です。60歳以上の父母や祖父母から18歳以上の子や孫がもらい、相続時精算課税を選んだ場合は、特別控除2,500万円の内に収まり、その年の贈与税は0円です。
Q申告と納税の期限はいつですか
もらった年の翌年2月1日から3月15日までです。申告と納税は、もらった人がします。
Q毎年110万円ずつもらうのは大丈夫ですか
1年ごとに贈与していて、その年の合計が110万円以下なら、贈与税はかかりません。最初から総額を約束していた場合は、約束した年に贈与税がかかります。
Q生活費をもらうのにも贈与税はかかりますか
扶養義務者から、必要な都度、生活費や教育費に充てるためにもらうものは、通常必要と認められる範囲なら非課税です。預金や投資に回した分にはかかります。
Q贈与税の相談はどこにすればよいですか
税務署です。国税庁のタックスアンサーからは「税についての相談窓口」をたどれ、個別の事情で税額が変わる場合は税理士に相談する方法もあります。
まとめ
贈与税がかかるのは、暦年課税では、もらった人ごとに1月1日から12月31日までの合計が110万円を超えたときです。何人からもらっても、基礎控除は110万円のままです。
超えた分には、速算表を当てはめます。18歳以上の子や孫が父母や祖父母からもらった分は特例税率、それ以外は一般税率です。
- 境目はもらった人ごとの1年の合計で、110万円
- 超えた分に速算表を当てはめる(300万円なら19万円、500万円なら一般53万円・特例48.5万円)
- 生活費や学費に必要な都度充てるものは、かからない
- 住宅取得等資金(令和8年12月31日まで)などの特例は、0円でも申告が要るものがある
- 令和6年以後の贈与は、相続税に足される期間が段階的に7年に延びる
- 毎年の贈与は、その年ごとの書面・振込・もらう人による口座の管理で、あとから説明できるようにしておく
- 申告と納税は、翌年2月1日から3月15日まで、もらった人の住所地の税務署へ
この記事は制度のしくみをまとめたものです。自分の場合に税金がかかるかどうかは、税務署か税理士に確かめてください。
もらった人ごとの1年の合計が分かれば、申告が要るかどうかの見当がつきます。今年の分を、通帳と封筒から拾うところから始められます。
この記事で参照した公的情報
- No.4508 直系尊属から住宅取得等資金の贈与を受けた場合の非課税 質疑応答事例(Q4:住宅ローンを返済するための金銭の贈与は非課税の特例の対象とならない)
- No.4402 贈与税がかかる場合(暦年課税は1月1日から12月31日までの合計から基礎控除110万円を差し引く・110万円以下なら申告不要・みなし贈与・申告と納税は翌年2月1日から3月15日・延納)
- No.4410 複数の人から贈与を受けたとき(暦年課税の基礎控除は贈与を受けた人ごとに1年間で110万円)
- No.4408 贈与税の計算と税率(暦年課税)(一般贈与財産用・特例贈与財産用の速算表と計算例・特例税率は1月1日に18歳以上の人が直系尊属から受けた贈与)
- No.4405 贈与税がかからない場合(扶養義務者からの生活費や教育費で通常必要と認められるもの・必要な都度直接充てるものに限る・香典や年末年始の贈答など・特定障害者扶養信託契約に基づく信託受益権は6,000万円(特別障害者以外は3,000万円)まで)
- No.4452 夫婦の間で居住用の不動産を贈与したときの配偶者控除(婚姻期間20年以上・最高2,000万円・同じ配偶者からは一生に一度・申告が必要)
- No.4508 直系尊属から住宅取得等資金の贈与を受けた場合の非課税(令和6年1月1日から令和8年12月31日まで・省エネ等住宅1,000万円・それ以外500万円・受贈者の要件)
- No.4510 直系尊属から教育資金の一括贈与を受けた場合の非課税(令和8年3月31日で延長されずに終了・それまでに適用を受けた分は引き続き適用)
- No.4511 直系尊属から結婚・子育て資金の一括贈与を受けた場合の非課税(平成27年4月1日から令和9年3月31日まで・契約を結ぶ日に18歳以上50歳未満・1,000万円まで・前年の合計所得金額1,000万円超は対象外)
- 租税特別措置法 第70条の2(住宅取得等資金の非課税・令和6年1月1日から令和8年12月31日まで)・第70条の2の3(結婚・子育て資金の非課税・令和9年3月31日まで・結婚に際して支出する費用は300万円を限度)・第70条の2の4(平成13年1月1日以後の贈与は基礎控除110万円)
- 窓口
- e-Gov法令検索(デジタル庁)
- 確認日
- 確認先
- https://laws.e-gov.go.jp/law/332AC0000000026
- 相続税法 第21条の4(特定障害者に対する贈与税の非課税・六千万円)・第21条の5(贈与税の基礎控除は60万円)・第21条の7(贈与税の税率=200万円以下10%から3,000万円超55%までの超過累進)
- 窓口
- e-Gov法令検索(デジタル庁)
- 確認日
- 確認先
- https://laws.e-gov.go.jp/law/325AC0000000073
- No.4103 相続時精算課税の選択(60歳以上の父母・祖父母から18歳以上の子・孫・基礎控除110万円と特別控除2,500万円・税率20パーセント・暦年課税に戻れない・届出書の提出)
- No.4161 贈与財産の加算と税額控除(暦年課税)(令和6年1月1日以後の贈与は加算対象期間が相続開始前7年以内・相続開始日ごとの経過措置・110万円以下の贈与も加算)
- No.4402 よくある質問 Q1 毎年、基礎控除額以下の贈与を受けた場合(毎年100万円ずつ10年間と約束した場合は定期金に関する権利の贈与)
- 相続税の申告の誤りやすい事例⑥ 被相続人以外の名義の財産(預貯金)(名義にかかわらず被相続人が資金を拠出していたなどの財産は相続税の課税対象)
- 暮らしの税情報「財産をもらったとき」(連帯納付の義務・不動産取得税・特例税率で課税価格300万円超のときの戸籍の提出)
- No.4429 贈与税の申告と納税(翌年2月1日から3月15日・提出先は贈与を受けた人の住所地の税務署・加算税と延滞税・納付方法=ダイレクト納付・インターネットバンキング等・クレジットカード(1,000万円未満・決済手数料)・スマホアプリとコンビニ(30万円以下)・現金・延納は10万円超・担保(延納税額100万円以下かつ3年以下は不要)・5年以内)
- 民法 第549条(贈与は、当事者の一方がある財産を無償で相手方に与える意思を表示し、相手方が受諾をすることによって、その効力を生ずる)
- 窓口
- e-Gov法令検索(デジタル庁)
- 確認日
- 確認先
- https://laws.e-gov.go.jp/law/129AC0000000089

