教育資金の一括贈与の非課税は令和8年3月31日で終了|口座の使い残しにかかる贈与税・相続税と、これからの教育費の渡し方
 Move for People株式会社
祖父母などから教育資金を一括で贈与すると、1,500万円まで贈与税がかからない特例は、令和8年3月31日までとされていた期限が延長されずに終了しました。令和8年4月1日以後は、新しく口座を作ることも、お金を追加することもできません。
それまでにこの特例を使って作った口座は、そのまま使えます。この記事では、口座を持っている人が知っておく領収書の期限と、契約が終わるときや贈与した人が亡くなったときの税、これからの教育費の渡し方を、国税庁と文部科学省の案内、租税特別措置法の条文で確かめてまとめます。
祖父母からの教育資金を入れた口座があります。制度が終わったあと、口座のお金がどうなるのか分かりません。
教育資金の一括贈与の非課税は、令和8年3月31日で終わった
国税庁の No.4510 は、この特例は令和8年3月31日までとされていた適用期限が延長されずに終了することとされたため、令和8年4月1日以後は適用を受けることはできないとしています。文部科学省の頁も、令和8年度税制改正で延長されずに終了したと案内しています。
租税特別措置法第70条の2の2の本文も、対象を「平成25年4月1日から令和8年3月31日までの間」の贈与としています。e-Gov で公布済みの改正の版(令和12年1月1日施行の版まで)を見ても、この期間は変わっていません。
作った口座は、そのまま使える
国税庁は、令和8年3月31日までにこの特例の適用を受けた分には、引き続き特例が適用されるとしています。口座からの払い出し、領収書の提出、契約が終わるときの扱いは、これまでと同じ決まりで続きます。
国税庁の Q&A では、お金を追加して非課税にする場合も、令和8年3月31日までに預け入れなどをする必要があるとしています。これから教育費を援助するときは、あとの「これからの教育費の渡し方」の節の方法になります。
口座を持っている人のための、制度のおさらい
この特例は、30歳未満の子や孫が、父母や祖父母などの直系尊属から教育資金を受け取るときに、金融機関との教育資金管理契約に基づいて口座にお金を入れると、1,500万円まで贈与税がかからないものです。上限は受け取る人1人ごとの額です。
口座を作るときには、金融機関を通して教育資金非課税申告書を出しています。平成31年4月1日以後に受け取った分は、受け取った年の前年の受け取った人の合計所得金額が1,000万円を超えると、この特例は使えません。
教育資金になるもの
国税庁のあらましでは、教育資金は、学校等に直接払うお金と、学校等以外に直接払うお金に分かれます。学校等以外に払うお金は、契約が終わるときや贈与した人が亡くなったときの計算で、500万円までしか教育資金として数えられません。
- 学校等に払うもの:入学金・授業料・入園料・保育料・施設設備費・入学試験の検定料、学用品・修学旅行・学校給食など学校での教育に必要な費用
- 学校等以外に払うもの:学習塾やそろばんの月謝、水泳やピアノなどの指導の対価、その指導で使う物の購入費
- 学校等以外に払うもの:学校等が必要と認めた学用品を販売店で買う費用、通学定期券代、留学の渡航費などの交通費
23歳になった日の翌日以後に払う学習塾や習い事の費用は、教育訓練給付金の支給対象になる教育訓練を受けるための費用に限られます。どの費用が当たるかは、文部科学省の Q&A と「領収書等に関するチェックツール」で確かめられます。
文部科学省は、制度について分からない点は、契約している金融機関に問い合わせるよう案内しています。教育資金と学校等の範囲以外のことは、金融機関から税務署に問い合わせるとしています。
口座のお金を使うときは、領収書を期限までに出す
口座から教育資金を払い出したら、支払いの領収書などを金融機関に出します。出す期限は、口座を作ったときに選んだ払い出しの方法で決まります(租税特別措置法第70条の2の2第9項)。
- 払ったあとに、払った額を口座から払い出す方法だけを選んだとき:領収書に書かれた支払いの日から1年を経過する日まで
- それ以外の方法を選んだとき:領収書に書かれた支払いの日の属する年の翌年3月15日まで
国税庁の Q&A では、一度選んだ方法はあとから変えられないとしています。領収書を出さなかった分は、教育資金に使ったと記録されず、契約が終わるときに使い残しとして贈与税の計算に入ります。
12月に払い出して、1月に払うと数えられないことがある
年の翌年3月15日までの方法では、その年に払い出した額に見合う、同じ年の支払いの領収書が必要です。国税庁の Q&A は、12月に払い出したお金を翌年1月に学費に充てると、12月の払い出しは教育資金の支出として記録されないと例を挙げています。
年末に払い出すときは、支払いの日が同じ年になるかを確かめます。払い出しの期日や受付の方法は金融機関ごとに違うので、口座のある金融機関の案内で確かめます。
契約が終わるのは、30歳・40歳などの5つのとき
教育資金管理契約は、次のどれかに当たった日のうち、いずれか早い日に終わります(租税特別措置法第70条の2の2第16項)。
- 30歳になった日(その日に学校等に在学しているか、教育訓練を受けていて、金融機関に届け出たときを除く)
- 30歳以上で、その年に在学や教育訓練を受けた日があることを届け出なかった年の12月31日
- 40歳になった日
- 口座の残高が0になり、金融機関と契約を終える合意をした日
- 受け取った人が亡くなった日
30歳のときに大学院などに在学していて契約を続けるには、国税庁の Q&A では、30歳になった日の属する月の翌月末日までに、在学などを証明する書類を付けて金融機関に届け出ます。その翌年以後は、毎年12月31日までに届け出ます。
契約が終わる日にまだ出していない領収書は、終わる日の属する月の翌月末日までに金融機関に出します。この期限を過ぎた分は、教育資金に使ったと記録されません。
使い残しがあると、贈与税がかかる
契約が終わったとき、非課税にした額から教育資金に使ったと記録された額を引いた残りは、終わった年に贈与を受けたものとして、贈与税の計算に入ります(第17項)。受け取った人が亡くなって契約が終わったときは、贈与税はかかりません(第18項)。
残りを計算するときの教育資金は、学校等以外に払った分は500万円までです。その年のほかの贈与と合わせて基礎控除の110万円を超えるなどのときは、翌年2月1日から3月15日までに贈与税の申告をします。
令和5年4月1日以後に受け取った分は、一般税率
国税庁の No.4408 では、父母や祖父母から18歳以上の子や孫への贈与は、特例税率で計算します。国税庁のあらましと Q&A では、この口座の残りのうち令和5年4月1日以後に受け取った分は、暦年課税で申告するときに一般税率で計算するとしています。
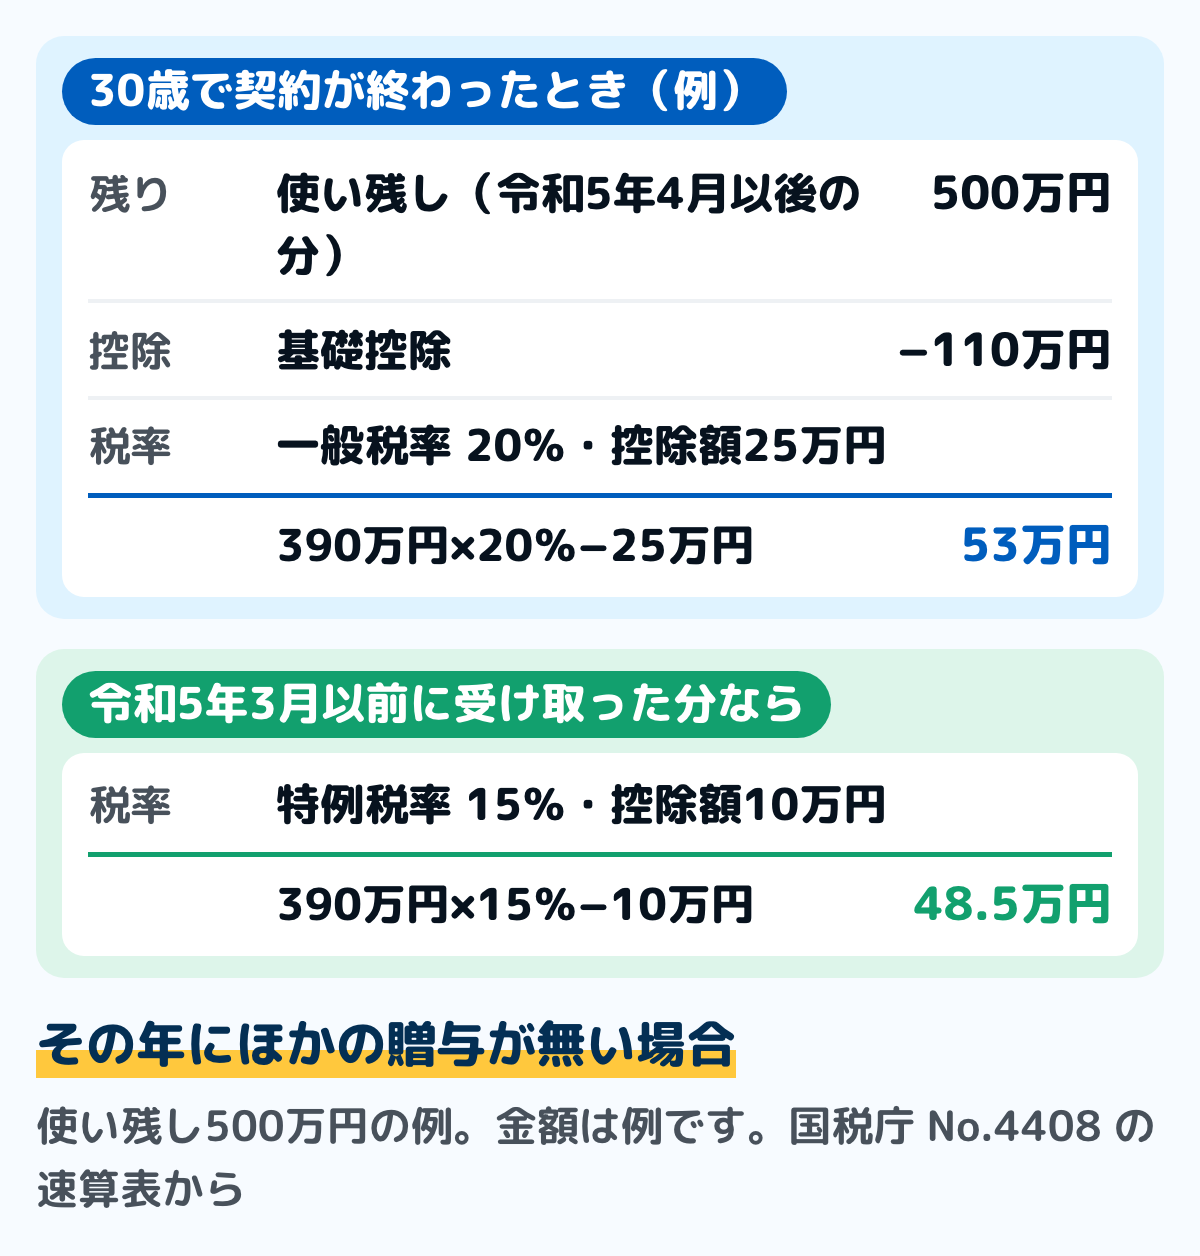
図は、30歳で契約が終わり、使い残しが500万円で、全部が令和5年4月1日以後に受け取った分の例です。その年にほかの贈与が無ければ、(500万円-110万円)×20%-25万円で53万円になり、令和5年3月31日以前に受け取った分なら特例税率で48.5万円です。
この計算は、特例の口座の残りだけを受け取った場合です。速算表と、ほかの贈与と合わせたときの数え方は、贈与税はいくらから?にまとめました。
贈与した人が亡くなったときは、相続税がかかることがある
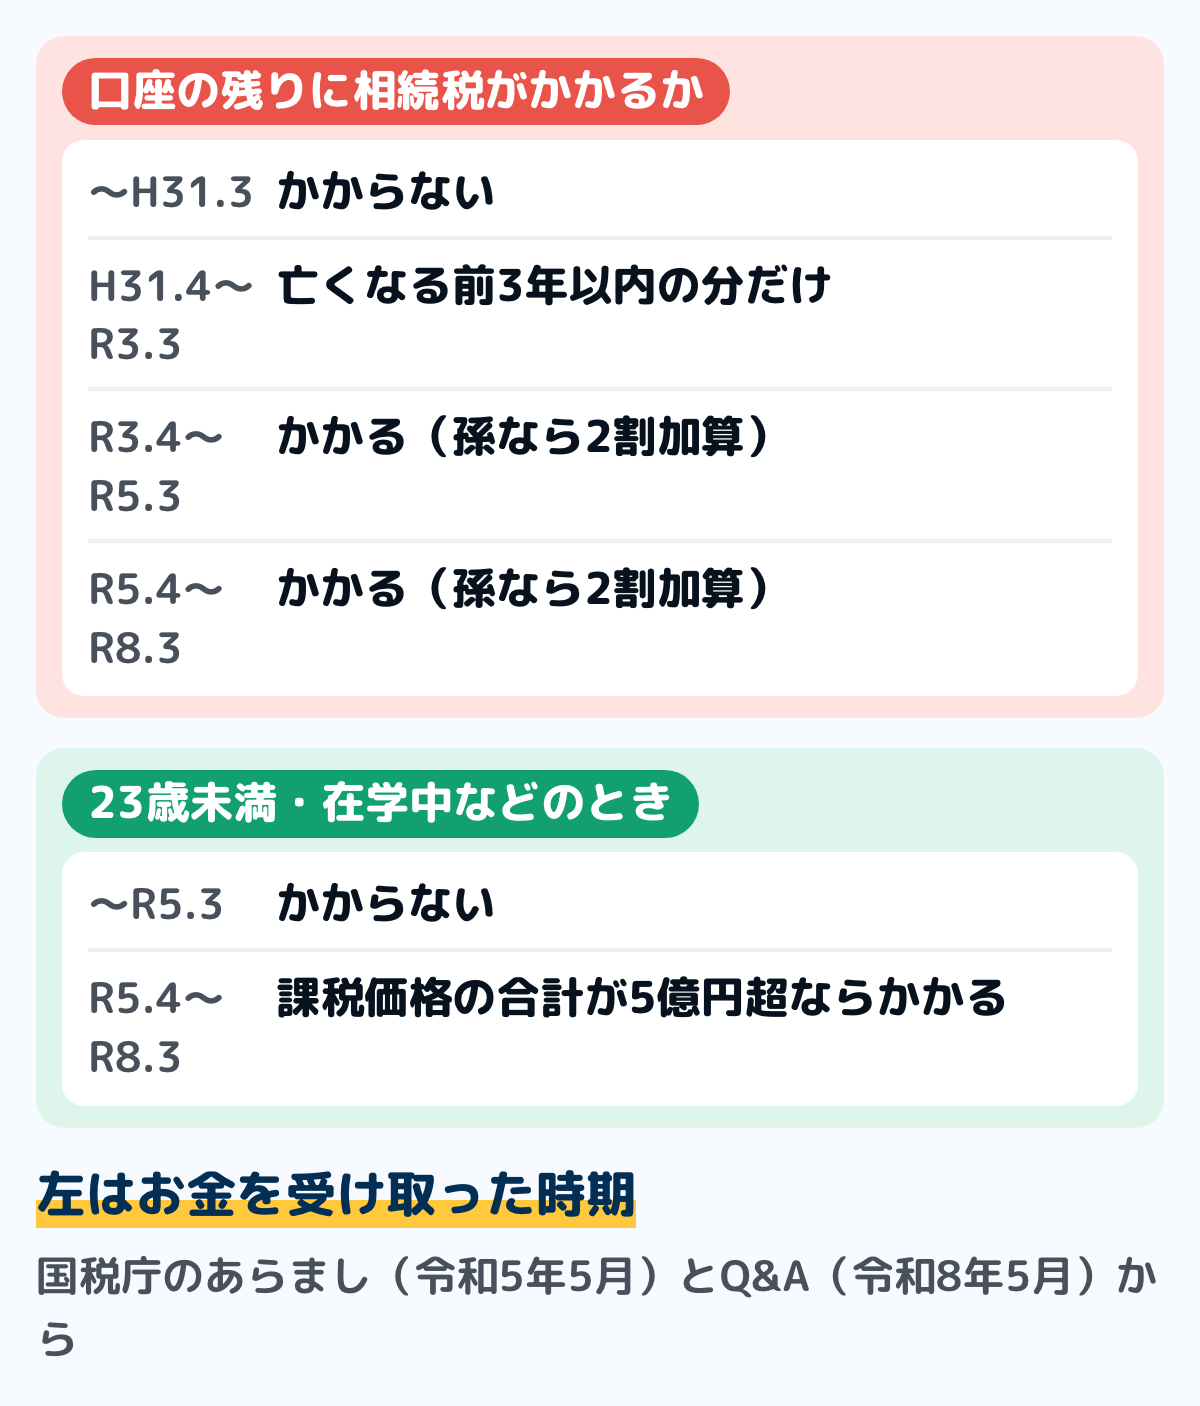
契約の途中で贈与した人が亡くなると、その日の口座の残り(管理残額)を、受け取った人が相続や遺贈で取得したものとみなして、相続税の計算に入れることがあります(第12項)。かかるかどうかは、お金を受け取った時期と、亡くなった日の受け取った人の状況で分かれます。
国税庁のあらましでは、亡くなった日に受け取った人が23歳未満か、学校等に在学しているか、教育訓練を受けているときは、相続税の対象になりません。ただし、令和5年4月1日以後に受け取った分は、贈与した人の相続税の課税価格の合計が5億円を超えると対象になります。
亡くなったら、金融機関に届け出る
受け取った人は、贈与した人が亡くなったことを知ったら、速やかに金融機関に届け出ます(第12項第1号)。在学や教育訓練で相続税の対象にならない場合は、在学証明書などの書類を届け出と合わせて出します。
孫などが受け取っていた場合は、令和3年4月1日以後に受け取った分の相続税額に、2割を加える決まりが当てはまります。亡くなった日の口座の残りは、金融機関で確かめられます。
相続税の申告が要るかは、ほかの相続財産と合わせて決まります。相続の手続きの期限は、相続の手続きの期限一覧にまとめました。
これからの教育費の渡し方
特例が終わっても、父母や祖父母が教育費を援助すること自体に、いつも贈与税がかかるわけではありません。国税庁の No.4405 では、扶養義務者から教育費に充てるために受け取った財産で、通常必要と認められるものには、贈与税がかかりません(相続税法第21条の3第1項第2号)。
ただし、贈与税がかからないのは、教育費として必要な都度、直接充てるためのものに限られます。教育費の名目で受け取っても、それを預金したり、株式や不動産の買い入れに充てたりすると、贈与税がかかるとされています。
必要なときに、必要な額を渡す
入学金や授業料の請求が来たときに、その額を渡すか、学校に直接払う形なら、この扱いに当たります。国税庁の No.4405 は、教育費を学費や教材費、文具費などとしています。
渡した日・額・何の支払いかを、振込の記録や学校の請求書と一緒に残しておくと、あとで確かめやすくなります。仕送りなど生活費を含めた考え方は、贈与税はいくらから?の迷いやすい場面にあります。
前もってまとめて渡すなら、暦年課税か相続時精算課税
使い道の決まっていないお金を前もってまとめて渡すと、通常の贈与として扱われます。暦年課税なら、受け取る人ごとに1年110万円の基礎控除があり、超えた分に贈与税がかかります。
60歳以上の父母や祖父母から18歳以上の子や孫への贈与なら、相続時精算課税を選ぶ方法もあります。2つの違いと、亡くなる前の贈与が相続財産に足される期間は、生前贈与はいくらまで非課税?にまとめました。
家計簿での記録
教育資金の口座は、ふだんの口座とは分けて記録します。次の手順は、紙でも表計算でも同じように進められます。
ステップ1口座の残りと、非課税にした額を書き出す10分
口座の通帳や取引の明細から、いまの残高を書き出します。口座を作ったときの申告書の控えがあれば、非課税にした額と受け取った時期(令和5年4月1日の前か後か)も書いておきます。
ステップ2払い出しのたびに、領収書を出した日を書く5分
教育資金の支払いを書く行に、払い出した日と、領収書を金融機関に出した日を並べます。学校等に払った分と、塾や習い事など学校等以外に払った分は、列を分けておきます。
学校等以外の分は、使い残しの計算で500万円までしか教育資金として数えられません。列を分けておけば、合計が500万円に近づいたときに気づけます。
ステップ330歳になる日と、使う予定を並べる10分
受け取った人が30歳になる日を書き、それまでに払う予定の学費を並べます。予定の合計が残高より少なければ、その差が使い残しの見込みになります。
予定の学費は、学校の案内で分かる額から書きます。学費の目安は、大学の学費の平均や子どもの教育費の平均にまとめました。
教育資金の口座の通帳を開いて、いまの残高と、最後に領収書を出した日を書き出してください。出していない領収書があれば、期限もあわせて確かめます。
迷いやすい場面
口座のお金を、祖父母に返してもらいたい
信託協会の案内では、信託財産をすべて払い出した場合を除いて、途中で解約して贈与した人にお金を戻すことはできないとされています。契約が終わるのは、上の「契約が終わるのは、30歳・40歳などの5つのとき」の節のときだけです。
30歳を過ぎても大学院に通っている
30歳になった日に学校等に在学していれば、届け出ることで契約を続けられます。届け出の期限を過ぎると30歳になった日に契約が終わるので、30歳になる前に金融機関の案内を確かめます。
口座のお金を運用している
信託銀行などの口座で運用していると、信託協会の案内では、運用で生じた収益は受け取った人の所得になり、基礎控除を超えると所得税がかかるとされています。運用の収益に贈与税はかからないとしています。
孫が2人いて、それぞれに口座がある
非課税の上限の1,500万円は、受け取る人1人ごとです。契約が終わる日も、受け取る人ごとの年齢で決まるので、家計簿でも口座ごとに行を分けます。
よくある質問
Q教育資金の一括贈与の非課税は、いつまで使えましたか
令和8年3月31日までです。国税庁の No.4510 は、延長されずに終了したため、令和8年4月1日以後は適用を受けられないとしています。
Q令和8年3月までに作った口座は、使えなくなりますか
使えます。それまでにこの特例の適用を受けた分には、引き続き特例が適用されます。
Q30歳までに使い切れなかったら、どうなりますか
使い残しは、契約が終わった年に贈与を受けたものとして、贈与税の計算に入ります。令和5年4月1日以後に受け取った分は、暦年課税では一般税率で計算します。
Q贈与した祖父母が亡くなったら、相続税がかかりますか
受け取った時期と、亡くなった日の受け取った人の状況で分かれます。23歳未満や在学中なら、令和5年3月31日以前に受け取った分はかからず、令和5年4月1日以後の分は相続税の課税価格の合計が5億円を超えるときだけかかります。
Qこれから孫の学費を出すと、贈与税はかかりますか
必要な都度、学費に直接充てる分で通常必要と認められるものなら、かかりません。まとめて渡して預金しておくと、通常の贈与として扱われます。
まとめ
- 教育資金の一括贈与の非課税は、令和8年3月31日までとされていた期限が延長されずに終了した
- それまでに作った口座は、そのまま使える。お金の追加はできない
- 領収書は、選んだ方法に応じて、支払いの日から1年か、翌年3月15日までに金融機関に出す
- 契約は30歳(在学などで届け出れば最長40歳)などで終わり、使い残しには贈与税がかかる。令和5年4月1日以後に受け取った分は一般税率
- 贈与した人が亡くなると、口座の残りに相続税がかかることがあり、孫なら2割加算がある
- これからの教育費は、必要な都度、学費に直接充てる分なら贈与税がかからない
口座の残高と30歳になる日が分かれば、使い残しの見込みが出せます。今日は通帳を開いて、いまの残高を書き出すところから始められます。
この記事で参照した公的情報
- 租税特別措置法 第70条の2の2(直系尊属から教育資金の一括贈与を受けた場合の贈与税の非課税=平成25年4月1日から令和8年3月31日まで・1,500万円・前年の合計所得1,000万円超は対象外・領収書等の提出期限・贈与者の死亡と管理残額・23歳未満である場合等と5億円・契約の終了の5つの事由・終了のときの残額と一般贈与財産)
- 窓口
- e-Gov法令検索(デジタル庁)
- 確認日
- 確認先
- https://laws.e-gov.go.jp/law/332AC0000000026
- No.4510 直系尊属から教育資金の一括贈与を受けた場合の非課税(令和8年3月31日までとされていた適用期限が延長されずに終了・それまでに適用を受けた分は引き続き適用)
- 窓口
- 国税庁(タックスアンサー)
- 確認日
- 確認先
- https://www.nta.go.jp/taxes/shiraberu/taxanswer/zoyo/4510.htm
- 祖父母などから教育資金の一括贈与を受けた場合の贈与税の非課税制度のあらまし(令和5年5月)と、直系尊属から教育資金の一括贈与を受けた場合の贈与税の非課税に関するQ&A(令和8年5月)
- 教育資金の一括贈与に係る贈与税非課税措置(令和8年度税制改正により、信託等可能期間は延長されずに令和8年3月31日までで終了)
- 教育資金贈与信託(令和8年3月31日までの間に信託契約を締結したものに限る・途中解約はできない・運用の収益は受益者の所得)
- No.4405 贈与税がかからない場合(扶養義務者から生活費や教育費に充てるために取得した財産で通常必要と認められるもの・必要な都度直接充てるものに限る)
- 窓口
- 国税庁(タックスアンサー)
- 確認日
- 確認先
- https://www.nta.go.jp/taxes/shiraberu/taxanswer/zoyo/4405.htm
- 相続税法 第21条の3第1項第2号(扶養義務者相互間の生活費又は教育費に充てるための贈与で通常必要と認められるものは贈与税の課税価格に算入しない)
- 窓口
- e-Gov法令検索(デジタル庁)
- 確認日
- 確認先
- https://laws.e-gov.go.jp/law/325AC0000000073
- No.4408 贈与税の計算と税率(暦年課税)(一般税率と特例税率の速算表・贈与財産500万円の計算例)
- 窓口
- 国税庁(タックスアンサー)
- 確認日
- 確認先
- https://www.nta.go.jp/taxes/shiraberu/taxanswer/zoyo/4408.htm