相続の手続きの期限一覧|3か月・4か月・10か月・3年の順番と、数え始める日
 Move for People株式会社
相続の手続きの期限は、手続きごとに長さと数え始める日が違います。法律で決まった期限のうち、早いものは死亡届の7日、遅いものは相続登記の3年です。
この記事では、期限のある手続きを短い順に並べ、それぞれ何を決める手続きか、窓口はどこか、過ぎるとどうなるかを書きます。期限の無い手続きと、家計簿での記録のしかたもまとめます。
家族が亡くなって、何から手をつければよいのか分かりません。期限のある手続きを見落とさないかが心配です。
相続の手続きの期限は、短い順に7つの山がある
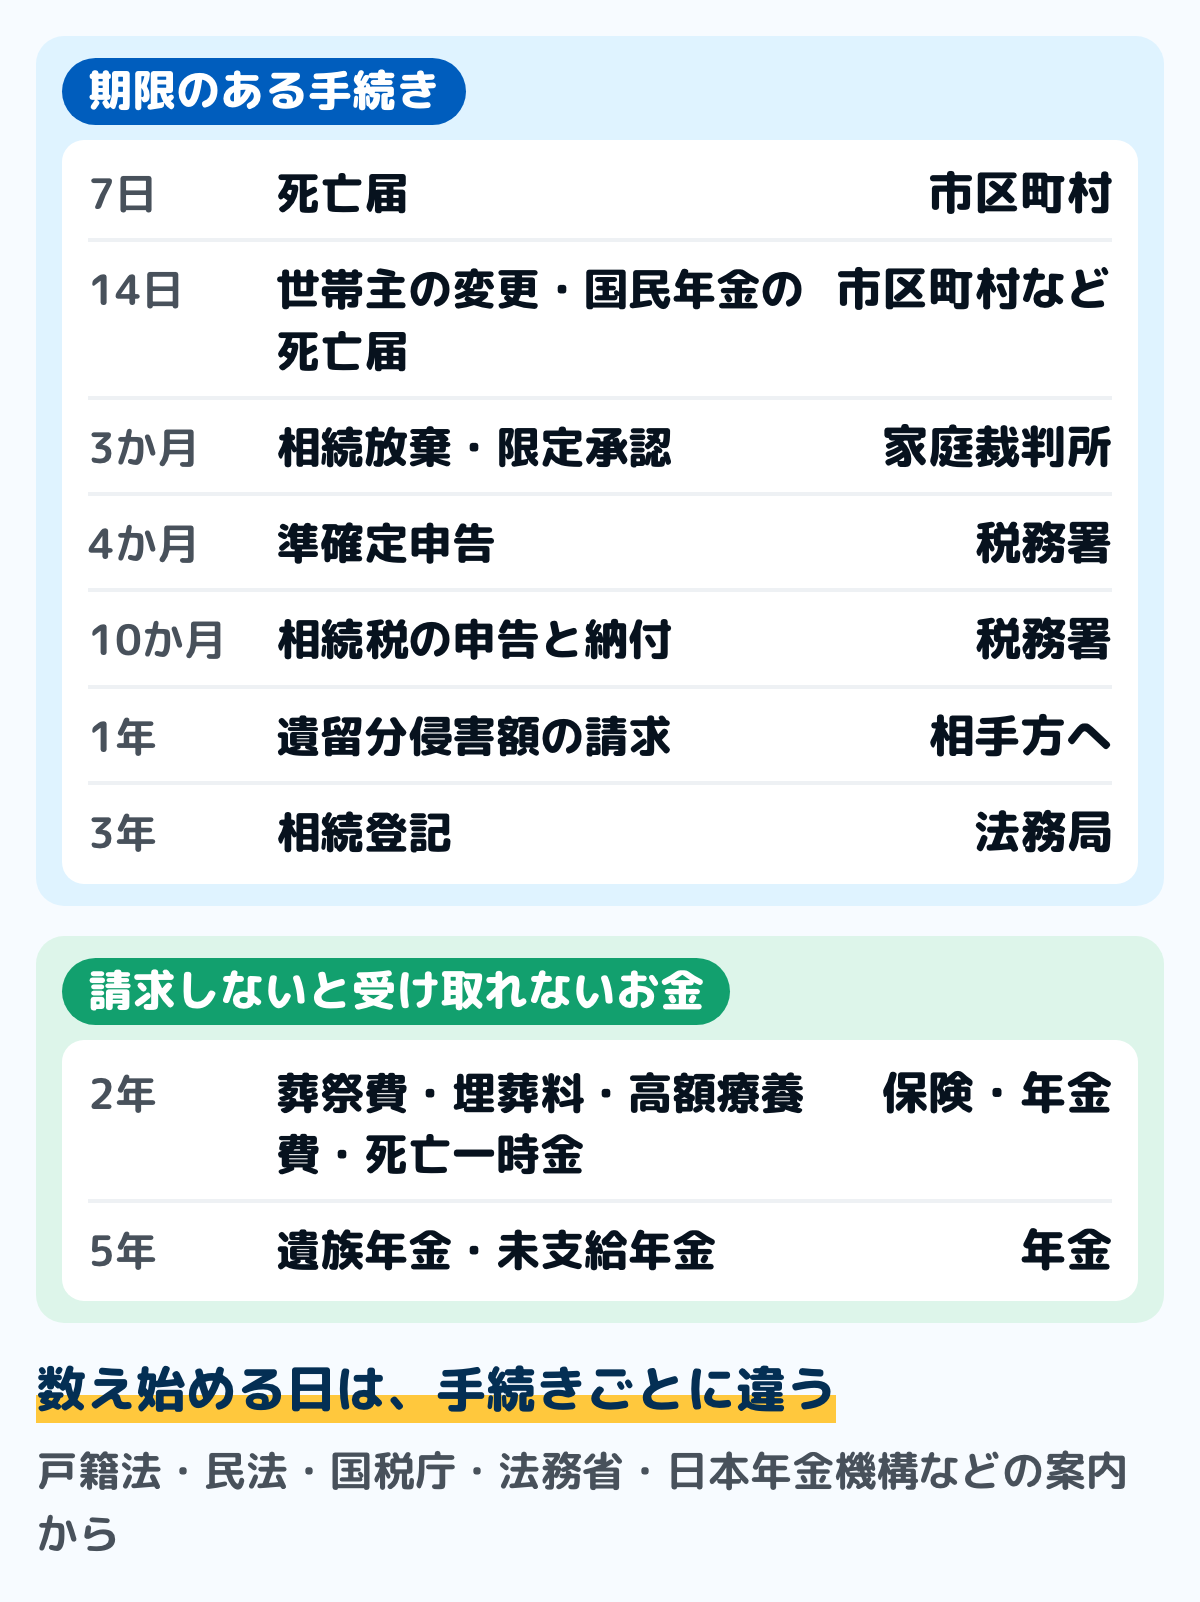
期限のある手続きを、期限の長さで並べると次のとおりです。
- 7日以内:死亡届(市区町村)
- 14日以内:世帯主の変更の届け出(市区町村)、年金の死亡届(国民年金。厚生年金は10日)
- 3か月以内:相続放棄・限定承認(家庭裁判所)
- 4か月以内:準確定申告(税務署)
- 10か月以内:相続税の申告と納付(税務署)
- 1年:遺留分侵害額の請求(相手方へ)
- 3年以内:相続登記(法務局)
このほかに、葬祭費や遺族年金のように、請求しないと受け取れないお金にも2年や5年の期限があります。こちらは後ろの節で並べます。
数え始める日は、手続きごとに違う
期限の長さと同じくらい大事なのが、どの日から数えるかです。死亡届は「死亡の事実を知った日から」、相続放棄は「自己のために相続の開始があったことを知った時から」数えます。
準確定申告と相続税の申告は、「相続の開始があったことを知った日の翌日から」です。国税庁は、知った日は通常の場合は亡くなった日だとしています。相続登記は、相続の開始と、不動産を取得したことの両方を知った日から数えます。
民法では、日・月・年で決めた期間は、初日を数えません(民法 第140条)。このため相続放棄の3か月も、日付の上では知った日の翌日から数え、1月6日に知ったときは4月6日が最後の日です(第143条)。
死亡届の7日は、戸籍法で届け出の事由が生じた日から数えるとされていて、知った日を1日目に数えます(戸籍法 第43条)。1月6日に知ったときは、1月12日が最後の日です。
7日・14日:亡くなってすぐの届け出
死亡届は7日以内
戸籍法では、死亡届は、死亡の事実を知った日から7日以内に出します。国外で亡くなったときは、知った日から3か月以内です。届書には、医師の死亡診断書か死体検案書を添えます。
死亡届と一緒に、火葬の許可も市区町村に申請します。死亡診断書は死亡届と1枚の用紙になっているので、あとの手続きのためにコピーを取っておくと、出したあとも内容を確かめられます。
世帯主の変更と、健康保険・年金の届け出
住民基本台帳法では、世帯主に変更があった人は、14日以内に市区町村に届け出ます。亡くなった人が世帯主だったときの手続きです。届け出が要らない場合もあるので、市区町村の案内で確かめます。
年金を受けていた人が亡くなったときの死亡届は、日本年金機構のQ&Aでは10日(国民年金は14日)以内です。ただし、マイナンバーが日本年金機構に収録されている人は、死亡届は原則不要で、未支給年金の請求は別に要ります。
国民健康保険の手続きは、市区町村で違います。大阪市の案内では、死亡届を出していれば国民健康保険への届け出は要らず、亡くなった人の資格確認書を返します。会社の健康保険に入っていた人は、勤め先を通して手続きします。
3か月:相続するか、放棄するかを決める
3つの選び方と、窓口は家庭裁判所
相続が始まると、相続人は3つのうちから選びます。財産も借金もすべて受け継ぐ単純承認、何も受け継がない相続放棄、受け継いだ財産の範囲で借金を払う限定承認です。
相続放棄と限定承認は、亡くなった人の最後の住所地の家庭裁判所に申述します。裁判所の案内では、費用は収入印紙800円分と連絡用の郵便切手です。相続放棄にかかる印紙・切手・戸籍の代金と、専門家に頼むときの相場は相続放棄の費用はいくら?にまとめています。
3か月は「知った時」から数える
民法では、相続人は、自己のために相続の開始があったことを知った時から3か月以内に、承認か放棄かを決めます。先の順位の相続人が全員放棄して自分が相続人になった場合も、数え始めは自分が相続人になったと知った時です。
3か月以内に相続放棄も限定承認もしなかったときは、単純承認をしたものとみなされます。亡くなった人の財産を処分したときも、同じく単純承認とみなされます。借金がありそうなときは、財産に手をつける前に確かめます。
相続放棄は1人で、限定承認は全員で
相続放棄は、相続人が1人ずつ申述できます。限定承認は、相続人が数人いるときは、全員が共同して申述します。1人でも反対する人がいれば、限定承認はできません。
3か月で決められないときは、期間を延ばせる
裁判所の案内では、3か月以内に財産を調べても決める材料がそろわないときは、期間の伸長を家庭裁判所に申し立てられます。申し立ては3か月のうちに行います。
4か月:亡くなった人の所得税の準確定申告
申告が要るのは、亡くなった人に申告の義務があるとき
準確定申告は、亡くなった人のその年の1月1日から亡くなった日までの所得について、相続人が代わりに行う確定申告です。国税庁の案内では、相続の開始があったことを知った日の翌日から4か月以内に申告と納税をします。
所得税法では、亡くなった人に確定申告をする義務があるときに、相続人が出します。義務がなくても、源泉徴収された税が戻るときは、相続人が申告できます。
出し方と、控除の数え方
相続人が2人以上いるときは、連署して1通で出すか、ほかの相続人の名前を書いて別々に出します。出す先は、亡くなった当時の納税地を所轄する税務署です。
医療費控除の対象は、亡くなった日までに本人が払った医療費です。亡くなったあとに相続人が払った入院費は、準確定申告の医療費控除には入りません。確定申告のしかたそのものは、確定申告のやり方にまとめています。
事業を継ぐなら、青色申告の申請にも期限がある
青色申告をしていた人の事業を継いで、自分も青色申告をするときは、承認の申請書を出します。国税庁の案内では、期限は亡くなった日で分かれます。
- 1月1日から8月31日に亡くなった:亡くなった日から4か月以内
- 9月1日から10月31日に亡くなった:その年の12月31日まで
- 11月1日から12月31日に亡くなった:翌年2月15日まで
10か月:相続税の申告と納付
申告が要るのは、基礎控除を超えるとき
相続税の申告と納付は、財産の合計が基礎控除額を超えるときに要ります。基礎控除額は、3,000万円に、600万円×法定相続人の数を足した額です。
国税庁の案内では、相続税の申告は、死亡したことを知った日の翌日から10か月以内です。1月6日に亡くなった場合は、その年の11月6日が期限です。期限が土曜日・日曜日・祝日にあたるときは、その翌日が期限になります。
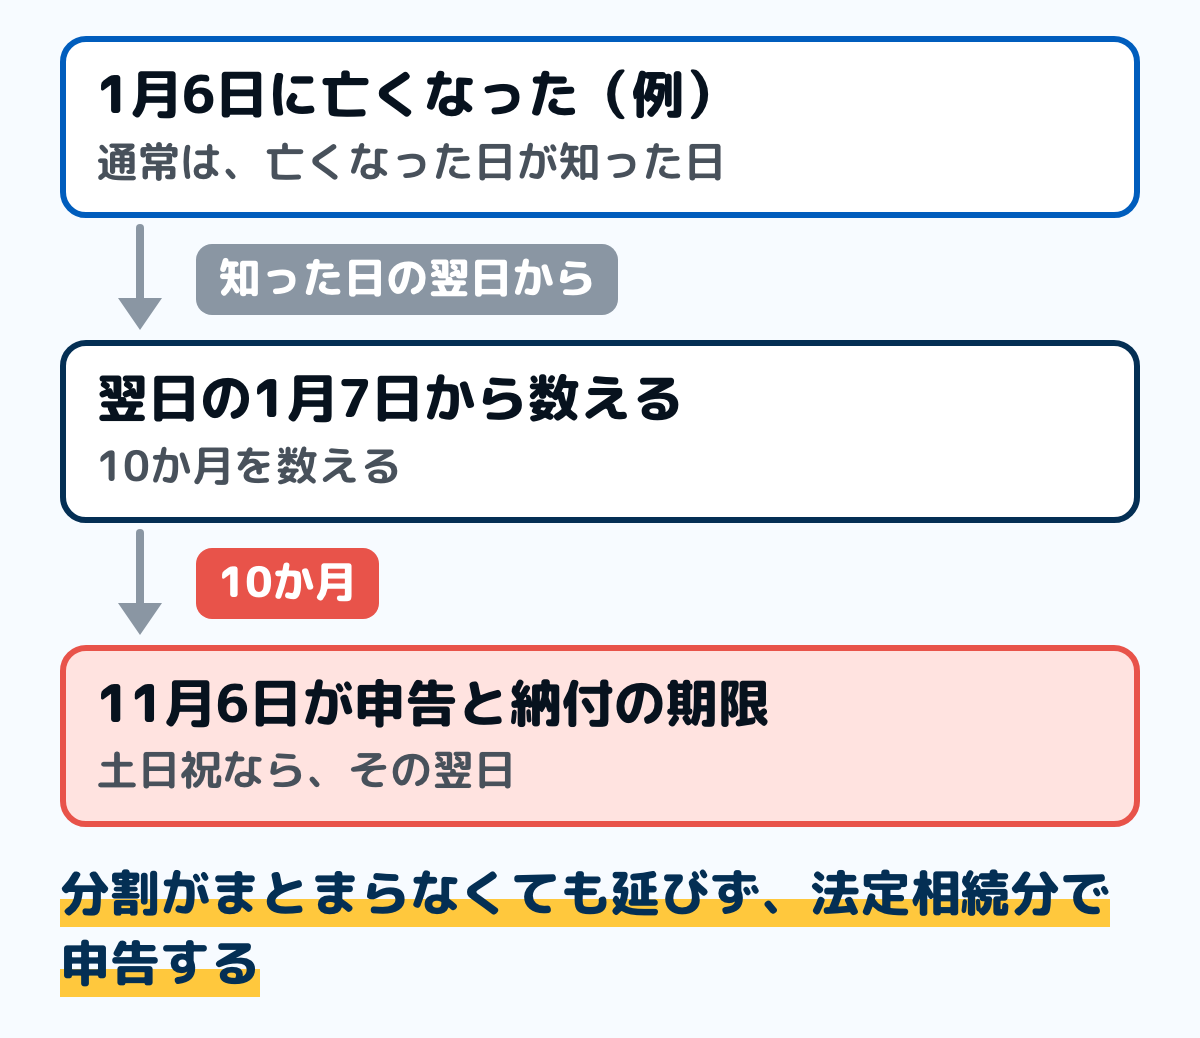
図は、国税庁の案内にある例です。自分の場合の額や要否は、相続税はいくらから?で基礎控除額と比べてから決めます。
出す先と、納め方
申告書は、亡くなった人の住所地を所轄する税務署に出します。相続人の住所地の税務署ではありません。納付も同じ期限までで、延納や物納を使うときは、期限までに申請書を出して許可を受けます。
期限までに申告しなかったときや、少なく申告したときは、本来の税のほかに加算税や延滞税がかかる場合があります。延滞税は、期限までに納めなかったときにかかる、利息にあたる税です。
遺産の分け方がまとまらなくても、期限は延びない
国税庁の案内では、遺産の分け方がまとまっていなくても、申告の期限は延びません。その場合は、法定相続分で取得したものとして計算し、期限までに申告と納付をします。
このときは、小規模宅地等の特例や配偶者の税額の軽減は使えない申告になります。あとで分け方が決まり、税額が少なくなるときは、分割があったことを知った日の翌日から4か月以内に更正の請求ができます。特例を使えるのは、原則として申告期限から3年以内に分けた場合です。
1年:遺留分侵害額の請求
遺留分は、配偶者や子、父母などの相続人が、遺言があっても最低限受け取れる取り分です。遺言や生前の贈与でこれより少なくなったときは、多く受け取った人に、足りない分のお金を請求できます。
民法では、この請求権は、相続の開始と、遺留分を侵害する贈与や遺贈があったことを知った時から1年間行使しないと、時効で消えます。知らなかったときでも、相続開始から10年を経過すると消えます。
3年:相続登記
不動産を相続したら、3年以内に登記する
相続登記は、令和6年4月1日から申請が義務です。法務省の案内では、相続で不動産を取得した人は、相続の開始と取得を知った日から3年以内に相続登記をします。遺産の分け方がまとまったときは、分割の日から3年以内に、その内容で登記します。
令和6年4月1日より前に始まった相続でも、登記をしていなければ対象です。法務省の案内では、令和9年3月31日まで(取得を知った日が令和6年4月以降なら、その日から3年以内)に登記します。
登記には、登録免許税と戸籍などの書類の代金がかかります。免税になる土地や司法書士の報酬は相続登記の費用はいくら?にまとめています。
正当な理由なく怠ると、10万円以下の過料
正当な理由がないのに相続登記を怠ったときは、不動産登記法で10万円以下の過料の対象です。法務省の案内では、登記官が催告しても期間内に申請しないときに、裁判所へ通知するとされています。
遺産の分け方が3年のうちにまとまらないときは、相続人申告登記という登記で、自分が相続人であることを申し出られます。これで果たせるのは最初の義務だけで、分け方が決まったあとの登記は別に要ります。
亡くなった人の不動産を一覧で調べられる
令和8年2月2日から、所有不動産記録証明制度が始まりました。法務省の案内では、亡くなった人が登記簿上の所有者になっている不動産を、登記官が一覧にして証明します。どこに不動産があるか分からないときの手がかりになります。
2年・5年:請求しないと受け取れないお金
亡くなったあとに受け取れるお金には、自分から請求しないと出ないものがあります。期限は次のとおりです。
- 葬祭費・埋葬料:2年(健康保険法・国民健康保険法の時効)
- 高額療養費:2年(協会けんぽの案内では、診療月の翌月1日から)
- 死亡一時金:2年(死亡日の翌日から)
- 遺族年金:5年(支給事由が生じた日の翌日から)
- 未支給年金:5年(年金の支払日の翌月の初日から)
- 死亡保険金:3年(保険法の時効。行使できる時から)
葬祭費と埋葬料の額と窓口は葬祭費・埋葬料とはに、遺族年金の額は遺族年金はいくら?にまとめています。亡くなる前の入院で医療費が高くなっていたときは、高額療養費の払い戻しが残っていないかも確かめます。
未支給年金は、亡くなった月分までの年金で、生計を同じくしていた遺族が受け取れます。死亡保険金の請求の方法は、契約している保険会社で確かめます。
期限が決まっていない手続きと、ほかの期限
遺産の分け方の話し合いには、期限が無い
遺産を分ける話し合い(遺産分割協議)は、法律で終える日が決まっていません。ただし、相続税の申告期限までにまとまらないと、上の節のとおり特例を使えない申告になります。
民法では、相続開始から10年を経過したあとの遺産分割では、生前の贈与や介護の貢献を考えた取り分の調整(特別受益・寄与分)が原則として使えなくなります。10年を経過する前に家庭裁判所に分割を請求していれば、この限りではありません。
遺言書の検認は「遅滞なく」
自筆の遺言書を預かっている人や見つけた相続人は、亡くなったことを知ったあと、遅滞なく家庭裁判所に出して検認を受けます。公正証書の遺言と、法務局に預けた遺言書の遺言書情報証明書は、検認が要りません。
預貯金は、分ける前でも一部を引き出せる
亡くなった人の口座は、相続の手続きが済むまで引き出せないことがあります。民法では、遺産を分ける前でも、各相続人が単独で、亡くなった時の残高の3分の1に自分の法定相続分を掛けた額まで引き出せます。
1つの金融機関ごとに150万円が上限です。計算の例と窓口でそろえる書類、150万円で足りないときの手続きは亡くなった人の預金を引き出すにはにまとめています。
車の名義と、払い過ぎた相続税
車を相続して持ち主が変わったときは、道路運送車両法で、新しい持ち主は、所有者が変わった日から15日以内に移転登録を申請します。相続税を多く納めていたと分かったときは、申告期限から5年以内に更正の請求ができます。国税通則法で決まっている期限です。
家計簿での記録のしかた
期限を守るには、いつ何が起きたかを1か所にまとめておくのが近道です。紙でも表計算でも、次の手順でできます。
ステップ1亡くなった日と、知った日を書く5分
家計簿の余白か別の紙に、亡くなった日と、それを知った日を書きます。多くの期限はこの日から数えるので、ここから3か月・4か月・10か月の日を出して、同じ所に書いておきます。
期限の日は、カレンダーにも写しておきます。相続税の期限が土日祝にあたるときは翌日になるので、その日も並べて書きます。
ステップ2通帳とカードの明細から、財産と借金を書き出す60分
3か月のうちに相続するかを決めるには、財産と借金の両方が要ります。亡くなった人の通帳とカードの明細を1年分見て、預金の残高、ローンやカードの返済、毎月の引き落としを書き出します。
返済や保証の記録が明細に出ていれば、借金の手がかりになります。止めていない契約の引き落としは、サブスクの探し方と同じ手順で、明細から拾えます。実家の片付けを業者に頼むときの費用と、見積もりの確かめ方は遺品整理の費用にあります。
ステップ3葬儀などの支払いを、誰が払ったか分けて書く15分
葬儀代や病院の精算を、自分の口座で立て替えることがあります。払った日・相手・金額と、誰のお金で払ったかを1行ずつ書き、自分の生活費には入れません。書き方は立替金の書き方と同じです。
相続税がかかる場合は、相続人などが負担した葬式費用を遺産から差し引けます。国税庁の案内では、お通夜や火葬、お寺へのお礼は含まれ、香典返しや墓石、初七日などの法事の費用は含まれません。領収書の出ないお礼は、日付と相手と金額をメモに残します。
ステップ4受け取ったお金を、何のお金か分けて書く10分
葬祭費、未支給年金、死亡保険金、払い戻した預金は、入った日と名前を分けて書きます。自分の給料と同じ収入の欄に混ぜると、あとで何が相続の財産かが分からなくなります。
未支給年金や預金の払い戻しは、相続の話し合いや申告で使う数字です。入った日の通帳の記録と、家計簿の行が合うかを月末に確かめます。
迷いやすい場面
3か月を過ぎてから、借金があると分かった
3か月の数え始めは、亡くなった日ではなく、自己のために相続の開始があったことを知った時です。借金の存在をあとから知った場合の扱いは、事情によって違います。
まずは、亡くなった人の最後の住所地の家庭裁判所に、相続放棄の申述ができるかを確かめます。そのあいだは、亡くなった人の財産を処分しないようにします。処分すると単純承認とみなされるためです。
相続人が遠くに住んでいて、話し合いが進まない
期限は、相続人の住まいが遠くても延びません。相続税の申告は、分け方がまとまっていなくても法定相続分で期限までに出し、決まったあとで直します。
相続登記は、3年のうちにまとまらなければ、相続人申告登記で最初の義務を果たせます。相続放棄は相続人ごとに決められるので、ほかの人を待たずに進められます。
相続税がかからないと思う
基礎控除額以下なら、相続税の申告は要りません。ただし、配偶者の税額の軽減や小規模宅地等の特例を使って0円になる場合は、申告が要ります。
基礎控除額以下でも、準確定申告や相続登記の期限は別にあります。相続税がかからなくても、この2つは確かめます。
よくある質問
Q相続の手続きで、最初に来る期限は何ですか
この記事で並べた期限のうち、最初に来るのは死亡届の7日です。死亡の事実を知った日から数え、市区町村に出します。
相続の中身を決める期限で最初に来るのは、相続放棄と限定承認の3か月です。借金があるかもしれないときは、この3か月を先に意識しておきます。
Q相続放棄の3か月は、いつから数えますか
民法では、自己のために相続の開始があったことを知った時からです。亡くなった日と同じとは限らず、先の順位の人が放棄して相続人になった人は、そのことを知った時から数えます。
民法では初日を数えないので、日付の上では知った日の翌日から3か月です。3か月で決められないときは、その期間のうちに、家庭裁判所に期間の伸長を申し立てられます。
Q準確定申告は、全員が出すのですか
亡くなった人に確定申告をする義務があるときに、相続人が出します。義務がないときは要りませんが、源泉徴収された税が戻るときは、相続人が申告できます。
期限は、相続の開始があったことを知った日の翌日から4か月以内です。出す先は、亡くなった当時の納税地の税務署です。
Q相続税の申告に間に合わないと、どうなりますか
本来の税のほかに、加算税や延滞税がかかる場合があります。分け方がまとまらないことは、期限が延びる理由になりません。まとまっていないときは、法定相続分で取得したものとして期限までに申告し、分け方が決まったあとで修正申告か更正の請求をします。
Q遺産分割に期限はありますか
遺産を分ける話し合いは、法律で終える日が決まっていません。ただし、相続税の申告期限までにまとまらないと、配偶者の税額の軽減などを使えない申告になります。相続開始から10年を経過したあとの分割では、特別受益・寄与分の調整が原則として使えなくなります。
Q相続登記の期限を過ぎると、すぐに過料になりますか
法務省の案内では、登記官がまず期間を定めて申請を催告し、正当な理由なくその期間内に申請しないときに、裁判所へ通知するとされています。過料は10万円以下です。法務省の案内では、相続人がとても多く戸籍などを集めるのに時間がかかる場合や、本人が重い病気の場合などが、正当な理由の例です。
まとめ
- 死亡届の期限は7日(死亡の事実を知った日から)。世帯主の変更は14日
- 相続放棄と限定承認は、相続の開始を知った時から3か月以内。何もしないと単純承認になる
- 準確定申告は、知った日の翌日から4か月以内。亡くなった人に申告の義務があるとき
- 相続税の申告と納付は、知った日の翌日から10か月以内。分け方がまとまらなくても延びない
- 遺留分侵害額の請求は、知った時から1年、相続開始から10年で消える
- 相続登記は、取得を知った日から3年以内。令和6年4月より前の相続は令和9年3月31日まで
- 葬祭費・高額療養費・死亡一時金は2年、遺族年金と未支給年金は5年で、請求しないと受け取れない
- 家計簿には、知った日と期限の日、財産と借金、立て替えた支払い、受け取ったお金を分けて書く
知った日を1か所に書いておけば、3か月・4か月・10か月の日がすぐに出せます。立て替えと受け取ったお金を分けて書いておくと、話し合いや申告で使う数字もそろいます。
この記事で参照した公的情報
- 民法 第140条・第143条(月・年で決めた期間は初日を算入しない・起算日に応当する日の前日に満了)・第915条(自己のために相続の開始があったことを知った時から3箇月以内・家庭裁判所での伸長)・第921条(法定単純承認)・第923条(限定承認は共同相続人の全員で)・第904条の3(相続開始から10年を経過した後の遺産の分割)・第909条の2(遺産の分割前の預貯金の払戻し)・第1004条(遺言書の検認・令和11年6月23日施行の版で電磁的記録の遺言が加わるが、遅滞なく検認を請求すること・公正証書遺言は不要は変わらない)・第1048条(遺留分侵害額の請求は1年・10年)=令和11年6月23日施行の版まで同じ
- 窓口
- e-Gov法令検索(デジタル庁)
- 確認日
- 確認先
- https://laws.e-gov.go.jp/law/129AC0000000089
- 民法第九百九条の二に規定する法務省令で定める額を定める省令(金融機関ごとに150万円)
- 窓口
- e-Gov法令検索(デジタル庁)
- 確認日
- 確認先
- https://laws.e-gov.go.jp/law/430M60000010029
- 相続の放棄の申述(単純承認・相続放棄・限定承認の3つ・申述期間3か月・被相続人の最後の住所地の家庭裁判所・収入印紙800円・期間の伸長の申立て)
- 相続の限定承認の申述(相続人全員が共同して行う・申述期間3か月)
- 相続の承認又は放棄の期間の伸長(3か月以内に決められないとき・申立ては知った時から3か月以内・被相続人の最後の住所地の家庭裁判所)
- 遺言書の検認(遺言者の死亡を知った後、遅滞なく・公正証書遺言と法務局の遺言書情報証明書は検認不要)
- No.2022 納税者が死亡したときの確定申告(準確定申告)(相続の開始があったことを知った日の翌日から4か月以内・相続人が2人以上なら連署・医療費控除は死亡の日までに本人が払った分)
- 所得税法 第125条(年の中途で死亡した場合の確定申告=申告書を出さなければならない場合に、相続の開始があったことを知った日の翌日から4月を経過した日の前日まで)=令和12年6月19日施行の版まで同じ
- 窓口
- e-Gov法令検索(デジタル庁)
- 確認日
- 確認先
- https://laws.e-gov.go.jp/law/340AC0000000033
- No.2070 青色申告制度(相続で業務を承継した場合の青色申告承認申請書の提出期限)
- No.4205 相続税の申告と納税(死亡したことを知った日の翌日から10か月以内・1月6日に死亡なら11月6日・土日祝は翌日・被相続人の住所地の税務署・延納と物納は期限までに申請)
- No.4208 相続財産が分割されていないときの申告(分割されていなくても期限は延びない・分割のあったことを知った日の翌日から4か月以内の更正の請求・特例は原則として申告期限から3年以内の分割)
- No.4152 相続税の計算(基礎控除額は3,000万円+600万円×法定相続人の数)
- No.4129 相続財産から控除できる葬式費用(葬式費用となるもの・含まれないもの)
- 相続税法 第27条(相続の開始があったことを知った日の翌日から10月以内に申告書を出す)=令和9年1月1日施行の版まで同じ
- 窓口
- e-Gov法令検索(デジタル庁)
- 確認日
- 確認先
- https://laws.e-gov.go.jp/law/325AC0000000073
- 国税通則法 第23条(更正の請求は法定申告期限から5年以内)=令和10年12月23日施行の版まで同じ
- 窓口
- e-Gov法令検索(デジタル庁)
- 確認日
- 確認先
- https://laws.e-gov.go.jp/law/337AC0000000066
- 相続登記の申請義務化について(取得を知った日から3年以内・遺産分割の日から3年以内・10万円以下の過料・令和6年4月1日より前の相続は令和9年3月31日まで・相続人申告登記・所有不動産記録証明制度)
- 不動産登記法 第76条の2(相続等による所有権の移転の登記の申請は3年以内)・第164条(10万円以下の過料)=令和10年12月23日施行の版まで同じ
- 窓口
- e-Gov法令検索(デジタル庁)
- 確認日
- 確認先
- https://laws.e-gov.go.jp/law/416AC0000000123
- 戸籍法 第43条(届出期間は届出事件発生の日から起算する)・第86条(死亡の届出は死亡の事実を知った日から7日以内・国外は3箇月以内)=令和10年12月23日施行の版まで同じ
- 窓口
- e-Gov法令検索(デジタル庁)
- 確認日
- 確認先
- https://laws.e-gov.go.jp/law/322AC0000000224
- 住民基本台帳法 第25条(世帯主に変更があった者は14日以内に届け出る)=令和13年6月4日施行の版まで同じ
- 窓口
- e-Gov法令検索(デジタル庁)
- 確認日
- 確認先
- https://laws.e-gov.go.jp/law/342AC0000000081
- 年金受給者が亡くなりました。何か手続きは必要ですか。(マイナンバーが収録されている人は死亡届が原則不要・死亡届は10日(国民年金は14日)以内)
- 年金を受けている方が亡くなったとき(亡くなった月分までの年金は生計を同じくしていた遺族が未支給年金として受け取れる)
- 年金の時効(遺族年金は支給事由が生じた日の翌日から5年・未支給年金は年金の支払日の翌月の初日から5年・死亡一時金は死亡日の翌日から2年)
- ご不幸に伴う国民健康保険の手続き(死亡届を出していれば国民健康保険への届出は不要・資格確認書の返却)
- 健康保険給付について(給付を受ける権利は2年で時効・高額療養費は診療月の翌月1日から)
- 窓口
- 全国健康保険協会(協会けんぽ)
- 確認日
- 確認先
- https://www.kyoukaikenpo.or.jp/faq/benefit/001/
- 保険法 第95条(保険給付を請求する権利は、行使することができる時から3年で時効)
- 窓口
- e-Gov法令検索(デジタル庁)
- 確認日
- 確認先
- https://laws.e-gov.go.jp/law/420AC0000000056
- 道路運送車両法 第13条(所有者の変更があったときは、新所有者は15日以内に移転登録を申請する)
- 窓口
- e-Gov法令検索(デジタル庁)
- 確認日
- 確認先
- https://laws.e-gov.go.jp/law/326AC0000000185