勤労学生控除とは?令和8年分は合計所得89万円以下(給与だけなら163万円)・年齢の条件なし|年末調整の書き方と親の扶養
 Move for People株式会社
勤労学生控除は、アルバイトなどで働きながら学校に通う人が、自分の所得から引ける控除です。引ける額は所得税が27万円、住民税が26万円で、年齢の条件はありません。
令和8年分は、その年の12月31日に特定の学校の学生で、合計所得89万円以下(給与だけなら給与収入163万円以下)、働いて得たのではない所得が10万円以下なら当たります。89万円は令和8年12月1日に施行される改正の額で、国税庁は令和8年分から当てはまると案内しています。
令和8年分は基礎控除も上がるので、この控除を受けなくても、給与だけなら178万円まで所得税は0円です。控除が効くのは住民税と毎月の天引きで、年末調整では扶養控除等申告書の「勤労学生」に印を付けます。
勤労学生控除は、働く学生が自分の所得から引く控除
所得控除は、税を計算する前に所得から差し引く額です。勤労学生控除は、本人が勤労学生に当たるときに、本人の所得から引きます。
所得税の額は国税庁のNo.1175で27万円とされています。住民税の額は地方税法で26万円と決まっていて、所得税と住民税で額が違います。
親が受ける扶養控除とは、別の控除です。勤労学生控除を受けても、それだけで親の扶養が外れることはありません。親の控除に関わるのは、子の所得の額です。
当てはまる人の3つの条件(令和8年分)
国税庁の案内では、勤労学生はその年の12月31日の状況で、次の3つにすべて当てはまる人です。年齢の条件はありません。
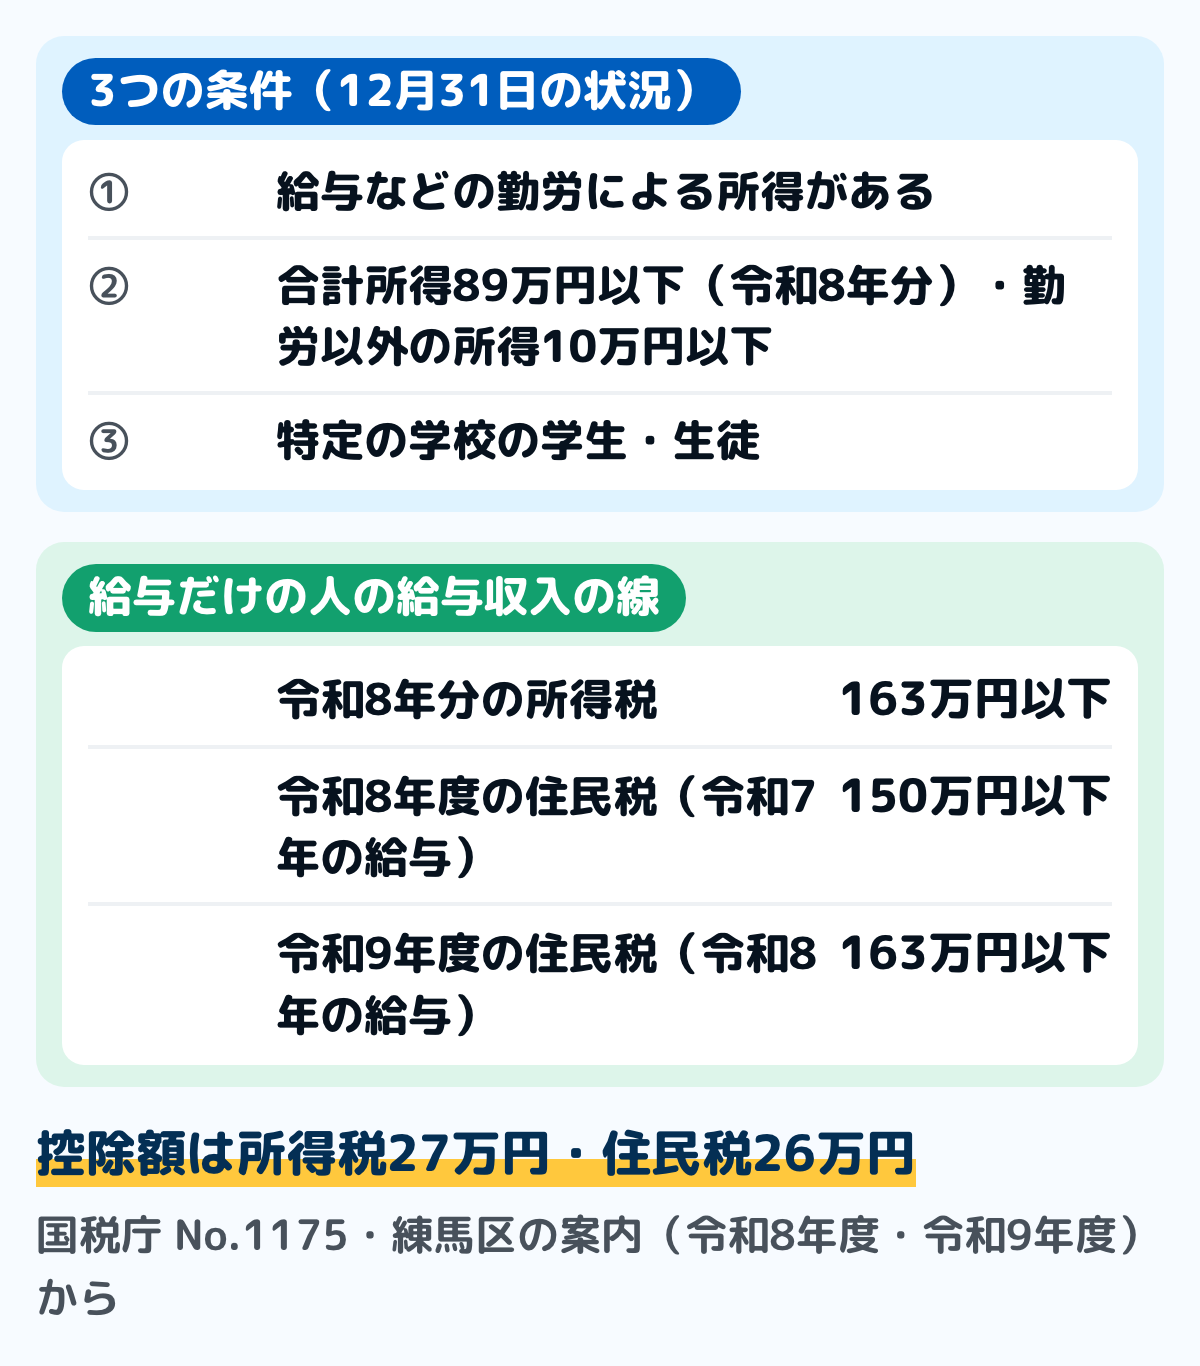
図は、3つの条件と、給与だけの人が給与収入に直したときの線を並べたものです。条件の額は国税庁のNo.1175、住民税の線は練馬区の案内から取りました。
①給与などの勤労による所得がある
身近な例は、アルバイト代の給与です。所得税法では、自分が働いて得た事業所得・給与所得・退職所得・雑所得を、勤労による所得としています。
親からの仕送りや奨学金は、働いて得た所得ではありません。学資に充てるための給付や、扶養する家族からの仕送りは、所得税法で所得税がかからないものとされています。
②合計所得が89万円以下で、勤労以外の所得が10万円以下
令和8年分は、合計所得89万円以下が条件です。国税庁のNo.1175は、この額が令和8年12月1日に施行され、令和8年分から当てはまると案内しています。
給与だけの人は、給与収入から給与所得控除を引いた額が所得です。令和8年分の給与所得控除の最低額は74万円なので、給与収入163万円以下なら89万円以下に収まります。
線は年分ごとに変わっています。国税庁のNo.1175と改正の案内から、合計所得の線と、給与だけの人の給与収入の線を並べました。
| 年分 | 合計所得 | 給与だけ |
|---|---|---|
| 令和2〜6年分 | 75万円以下 | 130万円以下 |
| 令和7年分 | 85万円以下 | 150万円以下 |
| 令和8年分 | 89万円以下 | 163万円以下 |
給与だけの線は、合計所得の線にその年分の給与所得控除の最低額(令和2〜6年分55万円・令和7年分65万円・令和8年分74万円)を足した額です。130万円や150万円は、前の年分の線です。
あわせて、株の配当や預金の利子など、働いて得たのではない所得が10万円以下であることも条件です。こちらは収入ではなく、経費などを引いた所得の額で見ます。
③特定の学校の学生・生徒
小学校・中学校・高校・大学・高等専門学校など、学校教育法に定める学校の学生や生徒が当たります。専修学校や各種学校、職業訓練法人は、国税庁が示す一定の課程を学んでいる場合だけです。
課程の条件には、修業期間や1年の授業時間数などが並んでいます。自分の学校が当たるか分からないときは、国税庁は通っている学校の窓口で確かめるよう案内しています。
何歳まで・いつまで受けられるか
国税庁のNo.1175の3つの条件に、年齢は入っていません。大学院生や、社会人になってから学校に入った人も、12月31日に学生で所得と学校の条件に当てはまれば受けられます。
いつまで受けられるかは、学生でいる年の12月31日の状況で決まります。春に卒業して働き始めた人は、その年は12月31日に学生ではないので受けられません。反対に、年の途中で入学した人は、その年の所得に入学前の給与も入れて線を見ます。
申告の期限は、年末調整なら勤め先が決めた提出の日です。間に合わなかったときや受け忘れたときは、確定申告や還付申告で受けられます。還付申告は、国税庁のNo.2030で翌年1月1日から5年間出せるとされています。
令和8年分の所得税では、税額は変わらない
国税庁のNo.1199では、令和8年分と令和9年分の基礎控除は、合計所得489万円以下なら104万円です。勤労学生に当たる人の合計所得は89万円以下なので、基礎控除だけで課税される所得は0円になります。
このため令和8年分は、勤労学生控除を受けても受けなくても、1年の所得税は0円です。給与だけの人なら、給与所得控除74万円と基礎控除104万円を足した178万円まで所得税はかかりません。
ただし、毎月の給与から引かれる所得税は変わります。国税庁の税額表の使い方では、申告書に勤労学生と書くと、扶養親族等の数に1人を足して税額を見ます。
引かれすぎた分は、年末調整で1年分を計算し直したときに戻ります。勤労学生の欄に印を付けておくと、毎月の手取りが先に増える形になります。
ただし令和8年は、改正で新しく勤労学生に当たるようになった人(合計所得85万円超89万円以下の人)は別です。国税庁のQ&Aでは、11月30日以前に支払う給与では、この改正で新たに対象になった人を扶養親族等の数に含めないとしています。
このため、この人の11月までの天引きは変わりません。国税庁のQ&Aでは、令和8年12月1日以後に行う年末調整では、改正後の基礎控除と所得の線で1年分の税額を計算するとしています。
ただし、令和8年の最後の給与を11月30日以前に受け取った人は別です。国税庁のQ&Aでは、この場合の年末調整には改正後の控除が当てはまらず、改正後の額で計算し直すには確定申告などが要るとしています。
住民税では、26万円が引ける
住民税の基礎控除は、地方税法で43万円のままです。練馬区の案内も、住民税の基礎控除に変更はないとしています。
このため住民税では、勤労学生控除の26万円がそのまま効きます。所得割の標準税率は10%なので、所得割の元になる額が26万円以上ある人なら、所得割はおよそ2万6,000円少なくなります。
実際の減り方は、調整控除などで少し変わります。住んでいる市区町村から届く住民税の通知で、控除の欄に勤労学生控除が入っているかを確かめます。
住民税の勤労学生の線は、所得税の定めを前の年の所得に当てはめて決まります。練馬区の案内では、令和8年度分(令和7年の所得)は85万円以下、令和9年度分(令和8年の所得)は89万円以下です。
住民税がかからない線とは別のもの
勤労学生控除は、かかる住民税を減らす控除です。住民税がそもそもかからない「非課税」の線は、別の決まりです。
地方税法では、均等割がかからない所得の線は、市区町村が条例で決めるとしています。練馬区の案内では、令和8年度分は本人だけなら合計所得45万円以下、給与収入にすると110万円以下です。
合計所得が非課税の線を超えていれば、勤労学生控除を受けても、定額でかかる均等割は残ります。均等割がかかるかどうかは、控除を引く前の合計所得で決まるためです。
18歳未満の未成年者は、前年の合計所得が135万円以下なら住民税がかかりません。地方税法でこの扱いを受けるのは障害者・未成年者・寡婦・ひとり親で、勤労学生は入っていません。
令和9年度分は、住民税の給与所得控除も最低74万円に上がると練馬区は案内しています。給与収入に直した非課税の線も動くので、住んでいる市区町村の案内で確かめてください。住民税がかからない世帯の線は住民税非課税世帯とはにまとめています。
親の扶養控除・特定親族特別控除との関係
親の控除が変わるかどうかは、子の年齢と合計所得の額で決まります。勤労学生控除を受けたかどうかは、親の控除に関わりません。
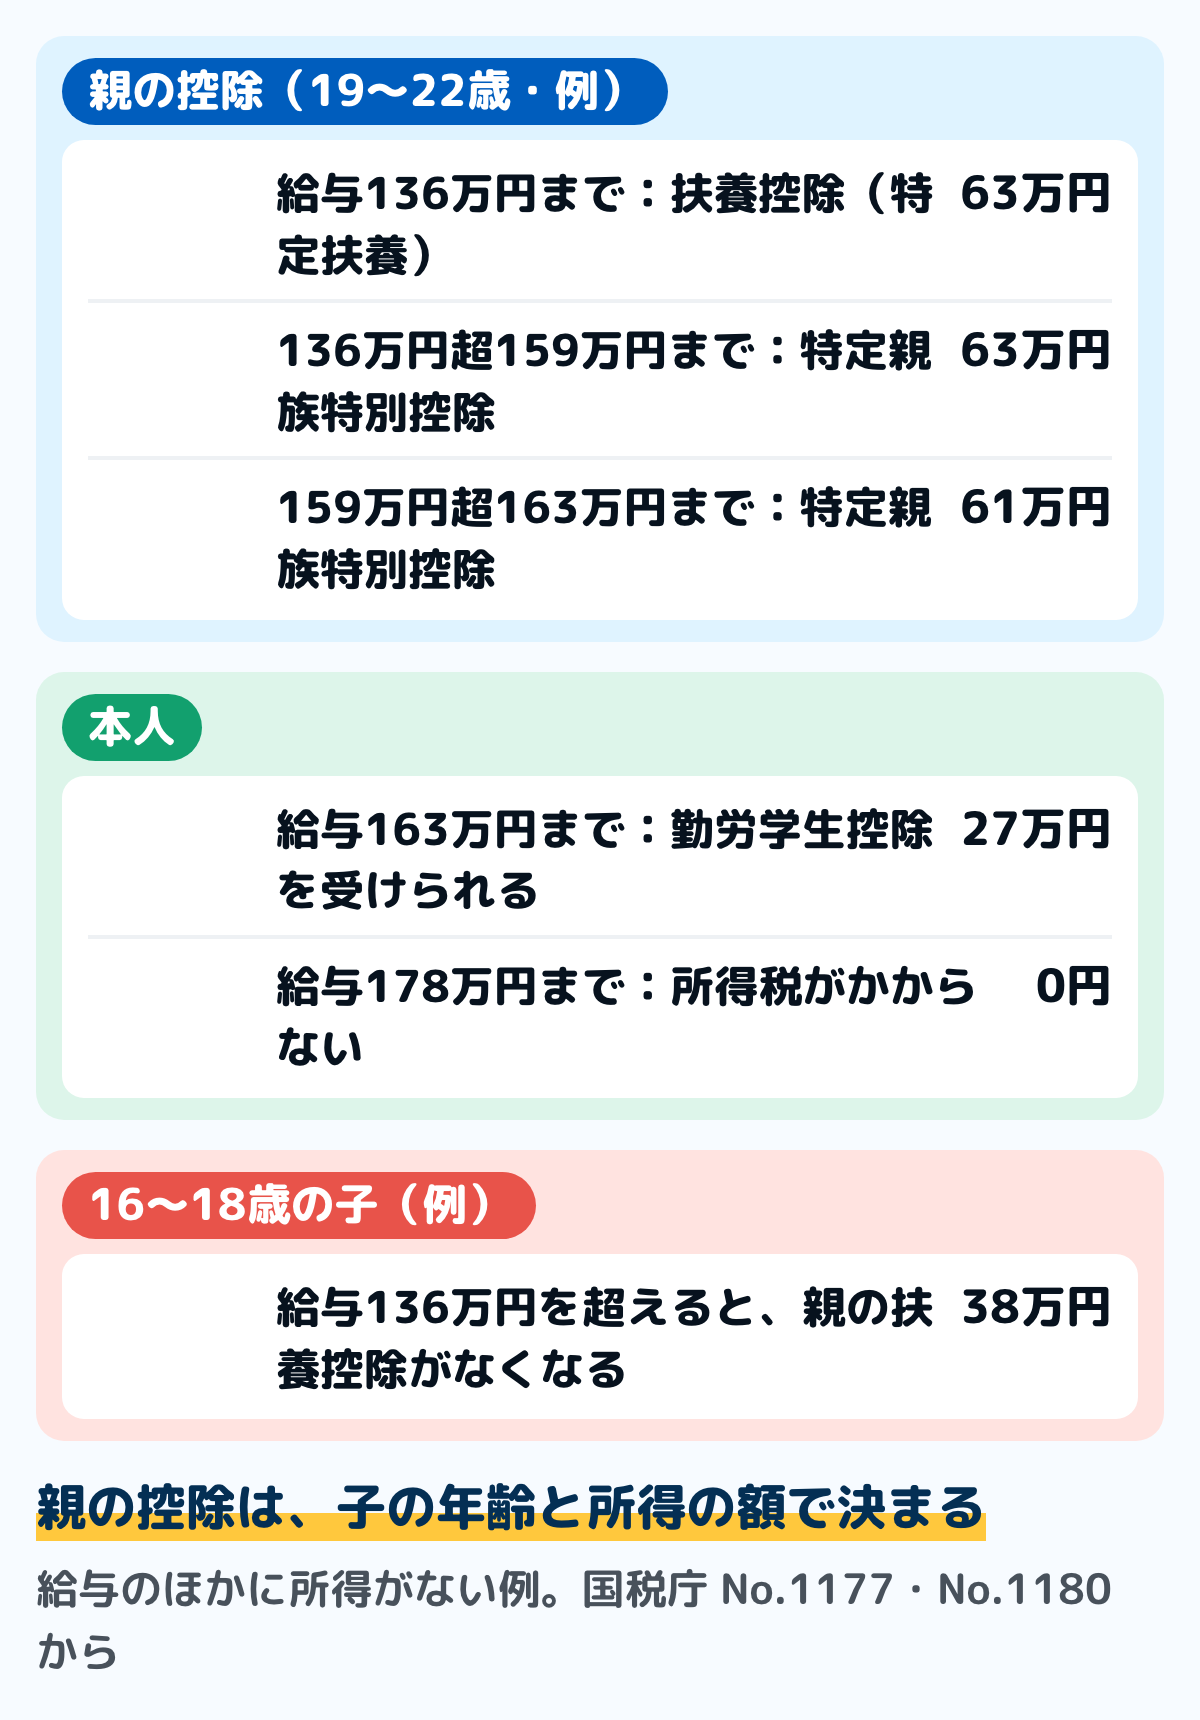
図は、令和8年の給与収入ごとに、親の所得税の控除がどう変わるかを並べた例です。子が19歳から22歳で、給与のほかに所得がない場合で示しています。
136万円までは、親の扶養控除
令和8年分は、扶養親族の合計所得62万円以下が条件です。給与だけなら、62万円に給与所得控除74万円を足した136万円以下になります。
19歳以上23歳未満の子は特定扶養親族で、親の扶養控除は63万円です。16歳から18歳の子は一般の扶養親族で、38万円です。
19歳から22歳なら、136万円を超えても特定親族特別控除がある
子の合計所得が62万円を超えても、123万円以下なら、親は特定親族特別控除を受けられます。給与だけなら197万円以下です。
国税庁のNo.1177の表では、合計所得が62万円超85万円以下なら63万円です。給与にすると159万円までで、親の控除の額は扶養控除のときと同じです。
子の合計所得が85万円を超え90万円以下なら61万円に下がります。勤労学生の線の163万円は、この段にあります。控除の段と計算の例は扶養控除はいくら?にまとめています。
16歳から18歳は、136万円を超えると親の控除がなくなる
特定親族特別控除は、19歳以上23歳未満だけの制度です。高校生などで18歳以下の子は、給与が136万円を超えると親の扶養控除38万円がなくなります。
勤労学生控除の線の163万円より手前で、親の控除が外れます。働く額を決める前に、親と額を話しておきます。
住民税と社会保険の扶養は、線が別
住民税の扶養親族は、令和8年度分は前年の合計所得58万円以下の人です。練馬区の案内では、令和9年度分からこの線が62万円以下に上がります。
健康保険の扶養は、税とは別の決まりです。日本年金機構の案内では、19歳以上23歳未満は、認定日が令和7年10月1日以降なら年間収入150万円未満です。額の比べ方は103万の壁はいまどうなった?と130万の壁にまとめています。
年末調整で申告する手順
勤め先で年末調整を受ける人は、勤め先に出す「扶養控除等(異動)申告書」で申告します。国税庁のNo.1175も、給与をもらっている人はこの申告書に書いて勤め先に出すよう案内しています。
ステップ11年の給与収入の見込みを出す10分
1月から今月までの給与明細の総支給額を足し、残りの月の見込みを足します。非課税になる範囲の通勤手当は、給与収入に入れません。
合計が163万円以下なら、令和8年分の合計所得は89万円以下です。ほかに勤労以外の所得があれば、その額が10万円以下かも確かめます。
ステップ2申告書の「勤労学生」に印を付ける5分
申告書の中ほどにある「障害者、寡婦、ひとり親又は勤労学生」の欄で、「勤労学生」に印を付けます。国税庁の記載例では、寡婦などの欄は本人が当たる場合に印を付ける欄です。
右の「障害者又は勤労学生の内容」の欄には、当たる事実を書きます。勤労学生なら、学校名と入学年月日、その年の所得の種類と見積額(例:給与所得80万円)を書きます。
国税庁のQ&Aは、令和8年分の申告書の裏面の注意書きが、改正前の内容のままの場合があると注意しています。裏面に85万円と書かれていても、令和8年分の線は89万円です。
ステップ3専修学校などは、学校の証明書を用意する10分
専修学校・各種学校・職業訓練法人に通っている人は、学校の長などから証明書をもらい、申告書に添えるか見せます。大学や高校など学校教育法に定める学校は、国税庁のNo.1175ではこの証明書の対象になっていません。
勤め先から学生証の写しなどを求められたときは、その案内に従います。証明書が要る人は、年末調整の期限より前に学校に頼んでおきます。
ステップ4勤め先の期限までに出す5分
この申告書を出せるのは、1か所の勤め先だけです。掛け持ちしている人は、年末調整を受ける1か所を決めて、そこに出します。年の途中で勤め先を変えた人は、前の勤め先の源泉徴収票も今の勤め先に出します。
令和8年分は、令和8年12月1日に施行される改正で、線が89万円に上がります。国税庁のQ&Aは、改正で新たに控除の対象になった人は申告書の「異動月日及び事由」欄に「令和8年12月1日 改正」などと書くよう案内しています。
合計所得が85万円を超える見込みで、勤労学生の欄に印を付けていなかった人もいます。そうした人は、年末調整の前に勤め先に出し直しを相談します。
年末調整のころには、翌年(令和9年分)の申告書も一緒に渡されることがあります。翌年分の内容の欄には、翌年の所得の見積額を書きます。
年末調整で受けられなかったとき
年末調整に間に合わなかった人や、年末調整を受けていない勤め先がある人は、確定申告で受けます。最後の給与が令和8年11月30日以前だった人も、改正後の額で受けるには確定申告などが要ります。
確定申告書の第一表の控除の欄に27万円を書き、第二表の本人に関する事項で「勤労学生」に印を付けます。専修学校や各種学校の生徒で、年末調整でこの控除を受けていない人は、「年調以外かつ専修学校等」にも印を付けます。
給与を2か所以上から受けていて、年末調整されなかった給与がある人は、確定申告が要ることがあります。条件は国税庁のNo.1900に並んでいるので、額を当てはめて確かめます。
申告の義務がない人でも、引かれすぎた所得税は確定申告で戻せます。国税庁のNo.2030では、この還付申告は翌年1月1日から5年間出せるとしています。
家計簿でアルバイト代の線を見る
線を超えると分かるのが年の終わりでは、その年の給与はもう戻せません。家計簿で毎月の総支給額を見ておくと、残りの月で働ける額が先に分かります。
- 家計簿の収入の欄に、手取りとは別に総支給額を1行書きます
- 月末に、1月からの総支給額の合計を出します
- 守りたい線(136万円・159万円・163万円など)から合計を引き、残りの月の数で割ります
割った額が、残りの月の1か月あたりの目安です。アルバイト代・仕送り・奨学金を分けてつける方法は大学生の家計簿にまとめています。
迷いやすい場面
業務委託や配達の仕事の収入がある
自分が働いて得た事業所得や雑所得も、勤労による所得に入ります。ただし給与所得控除は給与だけのものなので、収入から経費を引いた額が所得になります。
給与と合わせた合計所得が89万円以下かを見ます。どの所得に当たるか迷うときは、税務署に確かめてください。
掛け持ちしている
申告書は1か所にしか出せないので、ほかの勤め先の給与からは多めに所得税が引かれます。年末調整を受けた勤め先の分だけでは、1年の給与の合計が分かりません。
全部の勤め先の給与を足して線を見ます。引かれすぎた分は、確定申告で戻せます。
大学院・通信制・夜間の学校に通っている
学校教育法に定める学校であれば、対象になる学校です。鹿児島市の案内では、通信教育生でも、その課程を終えたあとにほかの学生と同じ資格が与えられる人は含まれます。当たるかどうか分からないときは、国税庁の案内どおり学校の窓口で確かめます。
専修学校や各種学校の場合は、課程によって当たらないことがあります。学校で証明書を出してもらえるかも、あわせて聞きます。
よくある質問
Q勤労学生控除を申告しないと、どうなりますか
令和8年分の所得税は、申告しなくても1年分では変わりません。住民税では26万円の控除がなくなるので、所得割がかかる人は住民税が多くなります。毎月の天引きも多めになります。
Q勤労学生控除にデメリットはありますか
控除を受けること自体で損をすることはありません。親の控除が変わるのは子の所得が増えたときで、控除を受けたかどうかとは関係ありません。
Q親の勤め先の年末調整で申告するものですか
いいえ。勤労学生控除は本人の控除なので、本人の勤め先の年末調整か、本人の確定申告で受けます。親の年末調整の申告書に書くのは、扶養控除や特定親族特別控除のほうです。
Q令和7年分の条件はどうでしたか
令和7年分は合計所得85万円以下で、給与だけなら150万円以下でした。年末調整で受け忘れていたら、還付申告で翌年1月1日から5年間出せます。
Q130万円や150万円を超えると、どうなりますか
どちらも健康保険の扶養の線で、税の勤労学生控除とは別の決まりです。19歳以上23歳未満は、日本年金機構の案内で150万円未満が条件になりました。
まとめ
- 勤労学生控除は、本人の所得から引く控除。所得税27万円・住民税26万円
- 令和8年分の条件は、合計所得89万円以下(給与だけなら163万円以下)・勤労以外の所得10万円以下・特定の学校の学生
- 年齢の条件はなく、12月31日に学生かで決まる。卒業した年は受けられない
- 令和8年分の1年の所得税は、基礎控除104万円で0円になるので変わらない。毎月の天引きは減る
- 住民税では26万円が効く。練馬区の案内では、令和9年度分(令和8年の所得)の線も89万円以下
- 住民税がかからない線は別で、均等割の線は市区町村の条例で決まる。練馬区の令和8年度分は給与110万円以下
- 親の控除は子の所得で決まる。19歳から22歳なら給与159万円まで63万円、163万円まで61万円
- 年末調整では、扶養控除等申告書の「勤労学生」に印を付け、内容の欄を書く
自分の条件と、親の控除が変わる線が分かれば、年末調整の欄に迷わず印を付けられます。家計簿で総支給額を毎月足しておくと、線に近づいたときに先に気づけます。
この記事で参照した公的情報
- No.1175 勤労学生控除(控除額27万円・12月31日の現況で3つの要件・令和8年分は合計所得89万円以下・令和7年分は85万円以下・専修学校等は学校の長の証明書)
- 令和8年度税制改正(所得税の基礎控除の引上げ等関係)Q&A(令和8年12月1日施行・給与所得控除の最低保障額65万円から74万円・申告書の「異動月日及び事由」欄・11月30日以前に最後の給与を払った年末調整には改正後の控除等が当てはまらず確定申告等が要る・申告書の裏面が改正前の内容の場合がある)
- 所得税法 第2条第1項第32号(勤労学生=事業所得・給与所得・退職所得・雑所得の勤労による所得・令和8年12月1日施行の版で合計所得89万円以下)・第9条(学資に充てる給付と扶養義務者の仕送りは非課税)
- 窓口
- e-Gov 法令検索(デジタル庁)
- 確認日
- 確認先
- https://laws.e-gov.go.jp/law/340AC0000000033
- 地方税法 第34条・第314条の2(住民税の勤労学生控除26万円・基礎控除43万円・勤労学生の意味は所得税法を前年の所得で準用)・第295条(未成年者などは前年の合計所得135万円以下で非課税・均等割を課さない額は条例)
- 窓口
- e-Gov 法令検索(デジタル庁)
- 確認日
- 確認先
- https://laws.e-gov.go.jp/law/325AC0000000226
- 令和8年度特別区民税・都民税から適用される税制改正の概要(勤労学生の合計所得85万円以下・給与所得控除65万円・本人の非課税基準は合計所得45万円以下=給与収入110万円以下)
- 令和9年度特別区民税・都民税から適用される税制改正の概要(勤労学生の合計所得85万円以下から89万円以下・給与所得控除の最低保障額74万円・住民税の基礎控除は変更なし)
- No.1180 扶養控除(特定扶養親族63万円・一般38万円・令和8年分は扶養親族の合計所得62万円以下)
- No.1177 特定親族特別控除(令和8年分は合計所得62万円超85万円以下63万円・85万円超90万円以下61万円・123万円以下まで・給与だけなら197万円以下)
- No.1199 基礎控除(令和8年分・令和9年分は合計所得489万円以下で104万円・令和8年分の規定は令和8年12月1日施行)
- 令和8年分 源泉徴収税額表(月額表の使い方=申告書に勤労学生の記載があるときは扶養親族等の数に1人を加える)
- ≪記載例≫令和8年分 給与所得者の扶養控除等(異動)申告書(寡婦などの欄・障害者又は勤労学生の内容)
- No.1900 給与所得者で確定申告が必要な人(給与を2か所以上から受けている人)
- No.2030 還付申告(翌年1月1日から5年間提出できる)
- 19歳以上23歳未満の方の被扶養者認定における年間収入要件(認定日が令和7年10月1日以降は150万円未満)
- 勤労学生控除を受ける要件(控除額は所得税27万円・住民税26万円・通信教育生でその課程を履修した後は一般の学生等と同一の資格を与えられるものも含む・令和9年度から89万円以下)

