103万の壁はいまどうなった?|令和8年分は「自分の178万」と「扶養の136万」に。超えたら親の税金はいくら増える?交通費の数え方も
 Move for People株式会社

103万円の壁は令和6年分までの数字で、いまは2つに分かれています。国税庁の表では令和8年分と令和9年分は、自分に所得税がかかり始めるのが給与収入178万円、親や配偶者の税の扶養に入れるのが136万円です(令和8年12月1日施行・令和8年分から)。
交通費(通勤手当)は、非課税の範囲なら136万円にも178万円にも数えません。一方で、健康保険と年金の扶養の「130万円」は税とは別の線で、通勤手当も年収に数えて見ます。
| 年分 | 自分 | 扶養 |
|---|---|---|
| 令和6年分まで | 103万円 | 103万円 |
| 令和7年分 | 160万円 | 123万円 |
| 令和8・9年分 | 178万円 | 136万円 |
出典:国税庁 タックスアンサー No.1410(給与所得控除)・No.1199(基礎控除)・No.1180(扶養控除)(2026年11月19日に確認)
表の「自分」は自分に所得税がかかり始める額、「扶養」は親や配偶者の税の扶養に入れる上限で、どちらも給与だけの人の給与収入で見た額です。社会保険の扶養(130万円)は、この表とは別に見ます。
12か月で割ると、178万円は月に約14万8千円、136万円は月に約11万3千円、社会保険の130万円は月に約10万8千円です。毎月の給与がこのあたりを続けて超えるかどうかが、1年の線を超えるかの見当になります。
103万円を超えないように働くのがよいのか、制度が変わったのかが分かりません。いまはいくらまでなら大丈夫なのでしょうか。
103万円は、2つの控除を足した数字だった
給与で働く人の所得税は、給与収入から「給与所得控除」を引き、さらに「基礎控除」を引いた残りにかかります。残りが0円なら、所得税はかかりません。
令和6年分までは、給与所得控除の最低額が55万円、基礎控除が48万円でした。この2つを足すと103万円になり、給与収入が103万円までなら所得税がかからない計算になっていました。
同じ103万円が、親や配偶者の扶養に入れるかどうかの基準にもなっていました。扶養親族の条件が「合計所得48万円以下」で、給与収入に直すと103万円だったからです。
つまり、自分に所得税がかかる額と、扶養から外れる額が、たまたま同じ103万円で重なっていました。玄関の鍵と自転車の鍵が同じ形だったようなもので、1本覚えておけば両方に使えたのです。
令和7年度と令和8年度の改正で、2つの数字が離れた
令和7年度の税制改正で、給与所得控除の最低額が55万円から65万円に上がり、基礎控除も引き上げられました。令和8年度の改正でさらに上がり、2本の鍵は別々の形になりました。
令和8年度の改正は、令和8年12月1日に施行され、令和8年分の所得税から使われます。施行日より前の扱いは、国税庁のタックスアンサーが「令和8年度税制改正(所得税の基礎控除の引上げ等関係)Q&A(令和8年5月)」で確かめるよう案内しています。
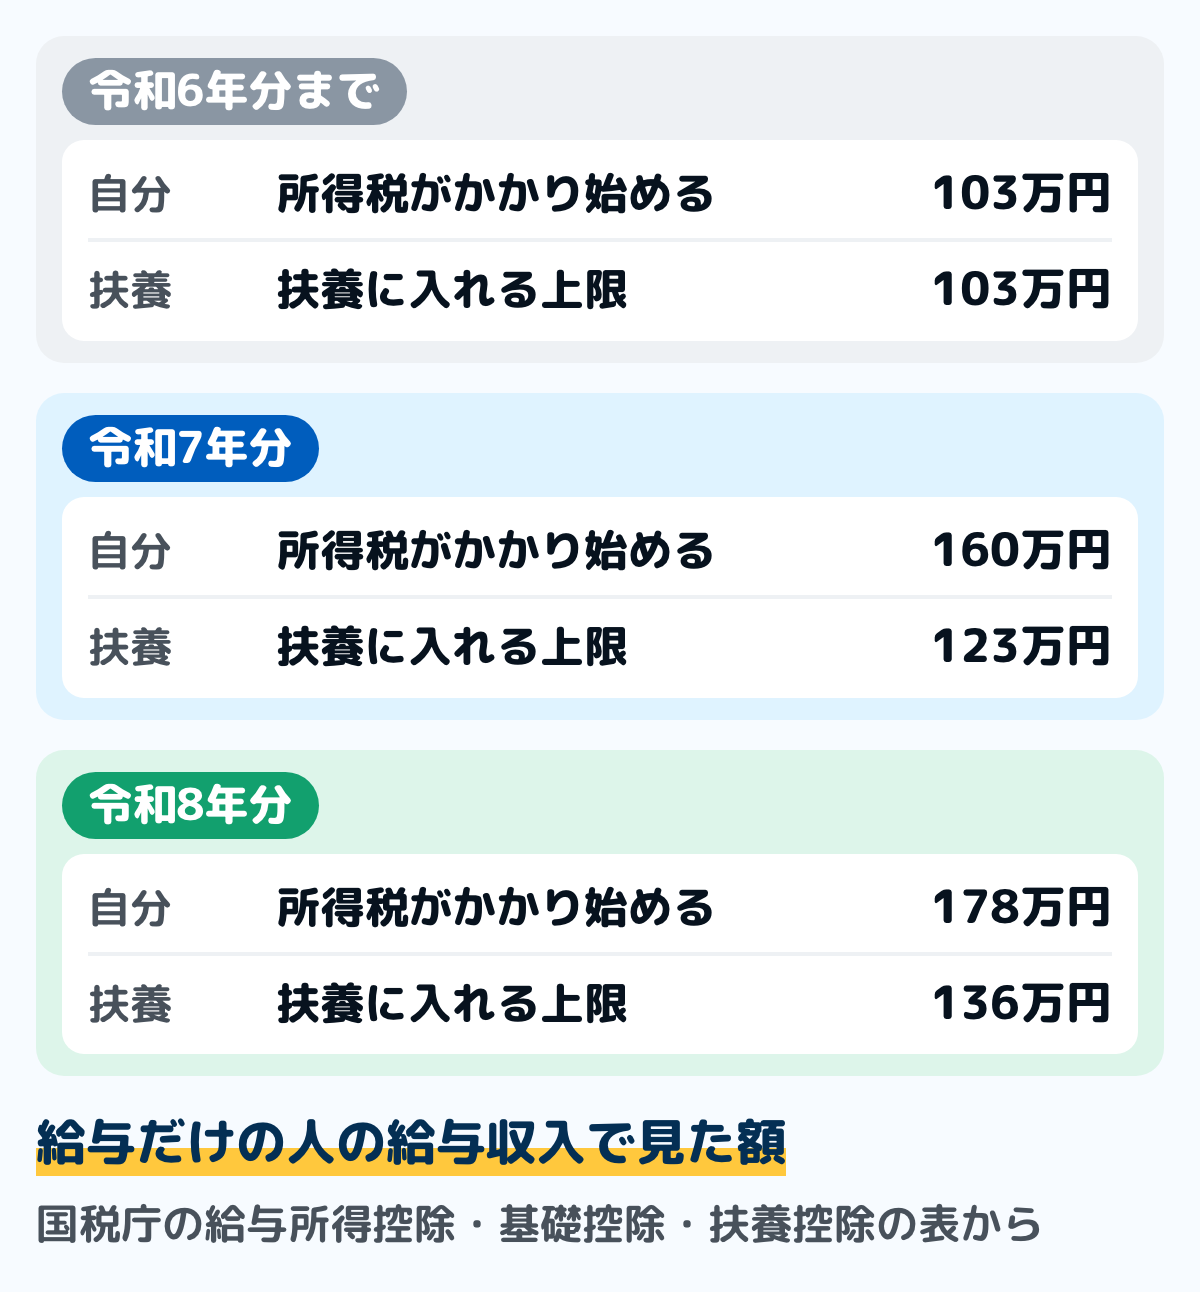
図は、年分ごとの2つの数字を並べたものです。自分に所得税がかかり始める額と、扶養に入れる額は、もう同じではありません。
自分に所得税がかかり始めるのは、令和8年分で178万円
国税庁の表では、令和8年分と令和9年分の給与所得控除は、収入220万円までなら74万円です。基礎控除は、合計所得489万円以下なら104万円で、132万円を超えても489万円までは同じ額です。
給与収入だけの人なら、この2つを足した178万円までは、課税される所得金額が0円になる計算です。令和7年分は65万円と95万円で160万円、令和6年分までは55万円と48万円で103万円でした。
178万円は、令和8年分と令和9年分の額です。国税庁の基礎控除の表には令和10年分以後の列が別にあり、合計所得132万円以下で99万円になっています。年が変わったら、その年の表で見直してください。基礎控除の段階は基礎控除はいくら?にまとめています。
178万円は、ほかの所得控除が無いときの線です。勤め先の社会保険や国民健康保険・国民年金の保険料を自分で払っていれば、社会保険料控除として払った額の全額を差し引けるので、所得税がかかり始める額はその分だけ上に動きます。
なお、住民税は所得税とは別の仕組みで、かかり始める額は178万円より下です。住民税は、給与所得控除に、基礎控除ではなく住民税だけの非課税の額(45万円)を足した線で見るためです。
京都市の資料では、単身で給与だけの人の個人市民税の非課税の線は、令和8年度分(令和7年の給与)が110万円、令和9年度分(令和8年の給与)が119万円です。以前「住民税は100万円の壁」と言われていたのは、令和7年度分までの線です。
| 年度分 | 前の年の給与 | 住民税の線 |
|---|---|---|
| 令和7年度分 | 令和6年 | 100万円 |
| 令和8年度分 | 令和7年 | 110万円 |
| 令和9年度分 | 令和8年 | 119万円 |
出典:京都市 行財政局「物価上昇局面における税負担の調整の概要と本市の税収への影響について(個人市民税)」(令和8年5月・単身で給与だけの人の線)
地方税法では、均等割を課さない額は「政令で定める基準に従い当該市町村の条例で定める金額」とされ、扶養している家族の人数でも線が変わります。自分の線は、住んでいる市区町村で確かめてください。
親や配偶者の扶養に入れるのは、令和8年分で136万円
扶養控除を受けられる「扶養親族」の条件は、国税庁の案内では合計所得58万円以下で、令和8年分からは62万円以下になります。62万円は令和8年12月1日に施行され、令和8年分から使われる額です。給与のみなら、62万円に給与所得控除の74万円を足した給与収入136万円以下です。
配偶者控除も同じで、令和8年分は配偶者の合計所得62万円以下、給与収入では136万円以下が条件です(同じ日に施行)。令和7年分は123万円、令和6年分までは103万円でした。検索で見かける「123万円の壁」は令和7年分の線で、「136万円の壁」はその令和8年分の線です。
住民税の線は年度で変わります。地方税法では、令和8年度分までは前年の合計所得金額58万円以下で、令和8年中の所得で決まる令和9年度分からは62万円以下になります。
この136万円を超えると、親や配偶者が受けていた控除がなくなり、その人の税金が増えます。自分の税金だけでなく、家族の税金にも関わるのがこの数字です。
交通費は、税の壁には入らず、130万円には入る
通勤手当を年収に数えるかどうかは、どの線を見るかで変わります。税の136万円と178万円では非課税の範囲の通勤手当を数えず、社会保険の130万円では数えます。
| 線 | 何の線 | 交通費 |
|---|---|---|
| 136万円 | 家族の税の扶養 | 非課税分は除く |
| 178万円 | 自分の所得税 | 非課税分は除く |
| 130万円 | 社会保険の扶養 | 含めて見る |
出典:国税庁 タックスアンサー No.2582(電車・バス通勤者の通勤手当)・日本年金機構「労働契約内容による年間収入での被扶養者の認定の取り扱いについて」
税の壁:非課税の範囲の通勤手当は数えない
電車やバスの通勤手当は、国税庁の案内では、最も経済的で合理的な経路の定期代などの額が非課税で、1か月15万円が上限です。非課税の分は給与収入に入らないので、136万円も178万円も、通勤手当を除いた額で見ます。
ただし、限度を超えた分は給与として課税されます。非課税になるのは給与に上乗せして払う通勤手当なので、時給に含まれて分かれていないときは、非課税にならないことがあります。
自分の明細で、通勤手当が課税の欄と非課税の欄のどちらにあるかを確かめます。マイカーや自転車で通勤する人の距離ごとの限度額は通勤手当の非課税限度額にあります。
社会保険の130万円:通勤手当も年収に数える
健康保険と年金の扶養の130万円は、税とは別の制度で、見るのは非課税かどうかではなく、これから1年間に見込まれる収入です。日本年金機構の案内では、令和8年4月1日以降の認定は、労働条件通知書などに書かれた賃金から年収を見込めるようになり、この賃金には諸手当と賞与も含まれます。
同じ案内では、契約書に「通勤手当有」とだけあって額が分からないときは、この契約の内容での判定が使えないとされています。通勤手当も年収の見込みに入る前提なので、税の線では収まっていても、交通費を足すと130万円に届くことがあります。
例として、通勤手当を除いた給与が年125万円、通勤手当が月5千円(年6万円)なら、税の線で見る給与収入は125万円です。社会保険の扶養で見る年収は131万円で、130万円を超える見込みです。
どう数えるかの細かいところは、扶養に入っている健康保険(協会けんぽや健康保険組合)に確かめてください。社会保険の扶養の仕組みは130万の壁にまとめています。
超えたときに、何がどうなるか
数字が2つに分かれたので、超えたときに起きることも2つに分かれます。順番に見ていきます。
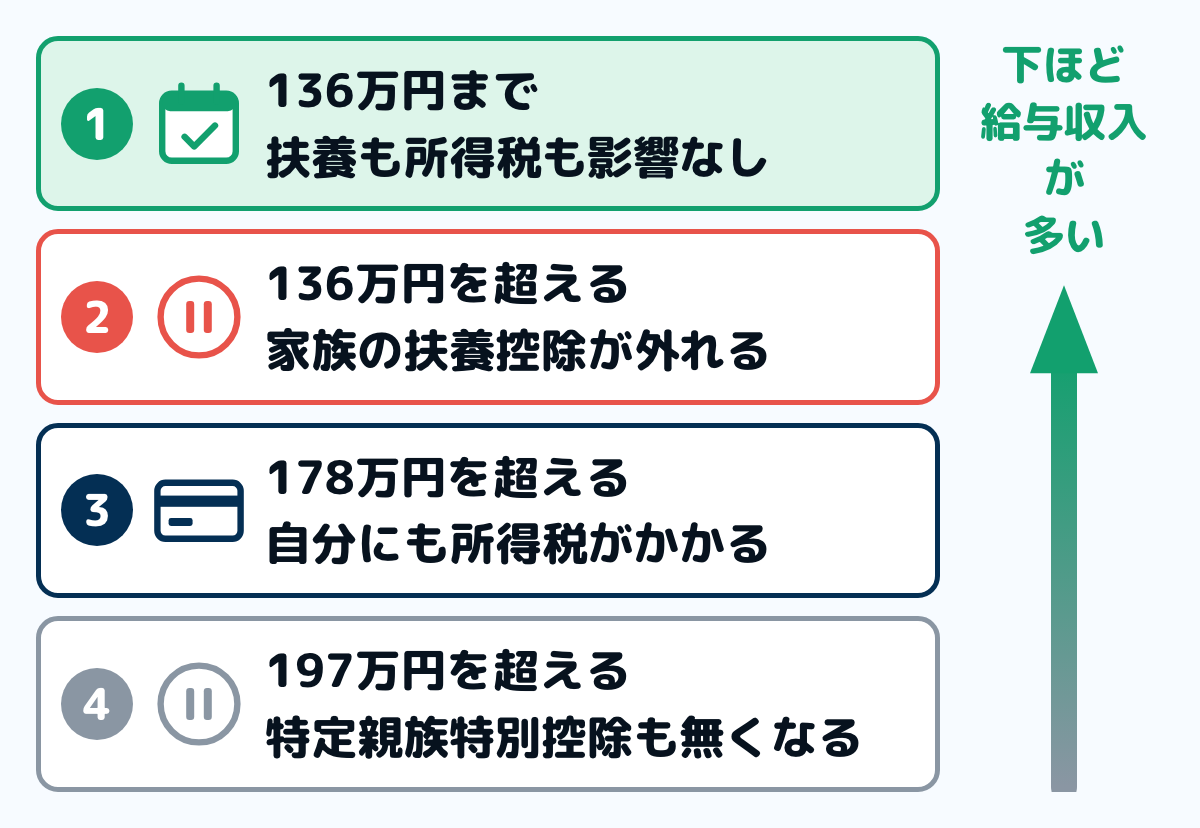
図は、給与収入の額ごとに何が起きるかを並べたものです。額は令和8年分の数字で、年分が変わると動きます。
136万円を超えると、家族の控除がなくなる
扶養控除の額は、国税庁の表で一般の控除対象扶養親族が38万円、19歳以上23歳未満の特定扶養親族が63万円です。この控除がなくなると、扶養していた人の税金が増えます。
増える所得税の目安は、なくなる控除の額に、扶養していた人の税率を掛けた額です。下の表の「38万円の分」は一般の控除対象扶養親族、「63万円の分」は19歳以上23歳未満の特定扶養親族です。国税庁の速算表では、課税される所得金額が195万円未満は5%、195万円以上330万円未満は10%、330万円以上695万円未満は20%です。
| 親の税率 | 38万円の分 | 63万円の分 |
|---|---|---|
| 5% | 1万9,000円 | 3万1,500円 |
| 10% | 3万8,000円 | 6万3,000円 |
| 20% | 7万6,000円 | 12万6,000円 |
出典:国税庁 タックスアンサー No.1180(扶養控除)・No.2260(所得税の税率)の額で計算(No.1180 は2026年11月21日、No.2260 は11月19日に確認)
表は所得税だけの例で、控除がなくなっても親の税率の段階が変わらないときの額です。このほかに復興特別所得税(所得税の2.1%)と、親の住民税も増えます。ただし19歳から22歳の人は、下で書く特定親族特別控除があるので、136万円を超えてすぐにこの額が増えるわけではありません。
配偶者の場合は、いきなり0になるわけではありません。配偶者特別控除があり、令和8年分では配偶者の合計所得62万円超133万円以下の範囲で、段階的に控除が減っていきます。
19歳から22歳の人には、特定親族特別控除がある
令和7年度の改正で「特定親族特別控除」が作られました。19歳以上23歳未満の家族については、扶養控除から外れても、段階的に控除が受けられます。
国税庁の表では、令和8年分は特定親族の合計所得62万円超123万円以下が対象で、給与収入なら197万円以下です。控除額は63万円から3万円まで、所得が増えるにつれて下がります。
意外と知られていないのが、下がり始める位置です。同じ表で、合計所得85万円以下の控除額は63万円で、特定扶養親族の扶養控除と同じ額です。給与だけなら、令和8年分は給与収入159万円(85万円+給与所得控除74万円)までは、親が受ける控除は63万円のまま変わりません。
| 子の給与収入 | 親の控除 | 控除の名前 |
|---|---|---|
| 136万円以下 | 63万円 | 扶養控除 |
| 159万円以下 | 63万円 | 特定親族特別控除 |
| 197万円以下 | 61万〜3万円 | 特定親族特別控除 |
| 197万円超 | なし | ― |
出典:国税庁 タックスアンサー No.1180・No.1177・No.1410(令和8年分・19歳以上23歳未満で給与だけの場合。No.1180・No.1177 は2026年11月21日、No.1410 は11月13日に確認)
住民税にも同じ控除があります。地方税法では、前年の合計所得金額が123万円以下の特定親族について、95万円以下なら45万円で、そこから段階的に下がり、120万円を超えると3万円です。
大学生のアルバイトで136万円を超えそうなときは、この控除があるかどうかで家族の税金が変わります。アルバイト代の書き方は、大学生の家計簿にまとめています。学生本人が受ける勤労学生控除の線(令和8年分は給与163万円以下)は、勤労学生控除とはにまとめています。
178万円を超えると、自分に所得税がかかる
自分の給与収入が178万円を超えると、超えた分に所得税がかかり始めます。税率はいちばん低い段階で5%なので、超えてすぐに手取りが大きく減るわけではありません。
例として、令和8年分の給与が180万円で、ほかの所得控除が無いとします。180万円から給与所得控除74万円と基礎控除104万円を引いた2万円に5%をかけて、所得税は1,000円です。復興特別所得税(所得税の2.1%)の21円を足しても、2万円多く働いた分の手取りは約1万9千円増えます。
毎月の給与からは、年間の見込みに応じて所得税が引かれます。引かれすぎた分は年末調整で戻るので、年末調整の書き方にそって申告書を出しておきます。
税の壁と、社会保険の壁は別のもの
ここまでは所得税の話です。よく一緒に語られる「130万円」は家族の健康保険や年金の扶養から外れる基準で、税とは別の制度です。「106万円」は勤め先の社会保険に入る賃金の条件でしたが、2026年10月1日の法改正で無くなりました。
- 税の壁:所得税の話。自分の所得税(令和8年分178万円)と、家族の控除(同136万円)の2つ
- 社会保険の壁:健康保険と年金の話。自分で保険料を払うことになる基準
社会保険の壁を超えると、自分で健康保険料と年金保険料を払うことになるので、手取りへの影響は税より大きくなります。仕組みと金額は、130万の壁にまとめています。
払う分だけで終わるわけではありません。勤め先の健康保険に本人として入ると、病気やけがで仕事を休んだときに傷病手当金(1日あたり標準報酬月額の平均÷30×3分の2・通算1年6か月)を受けられます。協会けんぽは傷病手当金を「被保険者のみが対象」としていて、家族の扶養に入っている間は受けられません。額の早見は傷病手当金はいくら?にあります。
年金の側の扶養は「第3号被保険者」と呼ばれます。日本年金機構の説明では、厚生年金に入っている会社員や公務員に扶養されている20歳以上60歳未満の配偶者で、年収が130万円未満かつ配偶者の年収の2分の1未満の人です。
第3号被保険者は、自分で国民年金の保険料を納める必要がありません。第2号被保険者が全体で負担しているためです。基準を超えて外れると、勤め先の厚生年金に入るか、国民年金の保険料を自分で納めることになります。
家計簿で、今年あといくら働けるかを出す手順
用意するのは、今年のこれまでの給与明細と、家計簿の収入の記録です。紙でも表計算でも、同じ手順で出せます。
ステップ1今年の給与を、1月から足す5分
1月から先月までの給与明細の総支給額を足します。手取りではなく、税金や保険料を引く前の額で数えます。
通勤手当のうち非課税になる分は、この合計に入れません。明細の欄が分かれていない勤め先では、担当に聞くか、給与明細の見方を見ながら確かめます。
ステップ2自分が守りたい額を1つ決める5分
税の扶養に入り続けたいなら136万円、自分に所得税がかからない範囲で働きたいなら178万円が目安になります。社会保険の扶養も気にするなら、そちらの基準のほうが先に来ます。
どれを基準にするかは、家族の税金がいくら増えるか、自分の手取りがいくら増えるかを比べて決めます。守る額を1つに決めておくと、月ごとの計算が楽になります。
ステップ3残りを月数で割る3分
決めた額からステップ1の合計を引き、残りを年末までの月数で割ります。その額が、1か月に受け取ってよい給与の目安になります。
例として、1月から10月までの総支給額が115万円で、税の扶養の136万円を守りたいなら、残りは21万円です。11月と12月の2か月で割ると、1か月10万5千円が目安になります。社会保険の130万円も守りたいなら、通勤手当を足した額で同じ計算をします。
ボーナスがある人は、先に予定額を引いておきます。計画は年間収支表に書いておくと、月ごとに見直せます。
今年1月からの給与明細を出して、総支給額を足してみてください。合計が出れば、あと何か月どのくらい働けるかが計算できます。
迷いやすい場面
掛け持ちで働いている
税の基準は、1年間に受け取った給与の合計で見ます。勤め先が複数あるなら、全部を足した額が基準になります。
年末調整は1か所でしかできないので、合計で基準を超える人は確定申告が要ることがあります。迷うときは税務署に確かめてください。
年の途中で扶養を外れた
扶養に入れるかどうかは、その年の12月31日の状況で判断します。ただし所得の条件は「年間の合計所得金額」なので、年の途中で増えた分もその年の合計に入ります。
扶養の人数が変わったときは、扶養している側の人が勤め先に伝えます。その年の最後の給与を払う前なら、年末調整で直せます。
扶養している側の控除はいくらか
扶養から外れると、扶養している人の控除がなくなります。控除額は扶養親族の年齢と同居の有無で分かれ、国税庁の表では一般38万円、19歳以上23歳未満の特定扶養親族63万円、70歳以上の老人扶養親族48万円(同居の親などは58万円)です。
区分ごとの額は扶養控除はいくら?にまとめています。16歳未満は対象になりません。
配偶者の場合は、扶養控除ではなく配偶者控除です。136万円を超えると配偶者特別控除に変わり、207万円を超えるまでは段階的に控除が残ります。額の表は配偶者控除と配偶者特別控除の違いにまとめています。
家族の手当や、会社の扶養手当
勤め先によっては、配偶者や子どもがいると手当が出ます。この手当の条件は会社が決めるもので、税や社会保険の基準とは別です。
「103万円」を条件にしている会社もあるので、就業規則や社内の案内で確かめます。税の基準が変わっても、会社の手当の条件が自動で変わるとは限りません。
厚生労働省は、配偶者の収入を条件にした配偶者手当がパートで働く配偶者の就業調整につながるとして、働き方に中立な制度への見直しを企業に呼びかけています。首相官邸の「年収の壁」の案内でも、扶養の基準の引上げに連動して手当の基準が上がる場合もあるとされています。
厚生労働省は、企業の賃金制度の相談先として、各都道府県の働き方改革推進支援センターを案内しています。自分の手当の条件がどう変わったかは、勤め先の担当に確かめてください。家族手当の額の相場は、家族手当の相場にまとめています。
よくある質問
Q103万円の壁は、なくなったのですか
103万円という数字は、令和6年分までの基準です。令和7年度と令和8年度の税制改正で額が上がり、令和8年分と令和9年分では自分に所得税がかかり始めるのが178万円、税の扶養に入れるのが136万円になりました。
Q103万円を少し超えてしまいました。何か起きますか
令和8年分なら、税の上では103万円を超えたこと自体では何も起きません。家族の税の扶養は136万円、自分の所得税は178万円が線です。社会保険の扶養(130万円)や勤め先の家族手当の条件は別なので、それぞれ確かめます。
Q一時的に収入が増えて130万円を超えそうなときは
厚生労働省の案内では、人手不足による労働時間の延長などで一時的に年収が130万円以上になったときは、一時的な収入である旨の事業主の証明を添えることで、原則として連続2回まで扶養に入り続けられます。証明は勤め先に頼み、扶養に入っている健康保険に出します。
Qいまの数字は、どこで確かめられますか
国税庁のタックスアンサーです。給与所得控除はNo.1410、基礎控除はNo.1199、扶養控除はNo.1180に、年分ごとの表が載っています。年が変わると数字も変わるので、その年の表で見てください。
Q136万円を少し超えたら、損をしますか
自分の手取りは、超えた分だけ増えます。一方で、扶養していた家族の控除がなくなるので、その人の税金が増えます。どちらが大きいかは、家族の所得や控除の額によって違います。親の所得税が増える目安は136万円を超えると、家族の控除がなくなるの表にあり、19歳から22歳なら給与159万円までは親の控除は変わりません。
Q住民税も178万円までかかりませんか
住民税は別の仕組みで、178万円より下からかかります。京都市の資料では、単身で給与だけの人の線は、令和7年の給与で決まる令和8年度分が110万円、令和8年の給与で決まる令和9年度分が119万円です。扶養している家族の人数や住む市区町村で線が変わるので、住んでいる市区町村で確かめてください。
Q学生でも同じですか
扶養や所得税の基準は同じです。19歳以上23歳未満の学生については、扶養から外れても特定親族特別控除があり、給与収入197万円までは家族が段階的に控除を受けられます。
Q家計簿には、どう書いておけばよいですか
収入の行に、毎月の総支給額を書き添えておくと合計が出しやすくなります。家計簿の収入そのものは手取りで書き、総支給額はメモの欄に残す形でも構いません。
Q130万円の壁とは、何が違いますか
130万円は、健康保険と年金の扶養から外れる基準です。所得税とは別の制度で、超えると自分で保険料を払うことになります。仕組みは130万の壁にまとめています。
まとめ
- 103万円は、令和6年分までの「給与所得控除55万円+基礎控除48万円」の数字
- 令和7年度と令和8年度の改正で、自分の所得税と扶養の条件が別々に上がった
- 令和8年分と令和9年分は、自分に所得税がかかり始めるのが178万円、税の扶養に入れるのが136万円(令和8年12月1日施行)
- 非課税の範囲の通勤手当は136万円にも178万円にも数えないが、社会保険の130万円では年収に数える
- 136万円を超えて扶養から外れると、親の所得税は「なくなる控除×親の税率」だけ増える(一般38万円・税率10%なら3万8,000円)
- 19歳以上23歳未満の人には特定親族特別控除があり、給与収入159万円までは親の控除は63万円のまま、197万円までは段階的に控除がある
- 住民税は178万円より下からかかる(京都市の資料では単身・給与だけで令和9年度分119万円)。線は市区町村と家族の人数で変わるので、別に確かめる
- 130万円は健康保険と年金の扶養の基準で、税の壁とは別のもの。106万円の条件は2026年10月1日に無くなった
2つの数字に分けて覚えれば、今年あといくら働けるかは自分で計算できます。年が変わったら、国税庁の表でその年の額を見直してください。
この記事で参照した公的情報
- 短時間労働者に対する健康保険・厚生年金保険の適用の拡大(2026年10月1日更新:特定適用事業所などで働く、週の所定労働時間20時間以上かつ学生でない短時間労働者が加入対象/2か月以内の期間を定めて使用される方などは除く/令和9年10月から36人以上)
- 厚生年金保険法 第12条第5号(令和7年法律第74号による改正・2026年10月1日施行の版で、報酬が8万8千円未満の者を適用除外とする規定が無くなった。健康保険法 第3条第1項第9号も同じ)
- 窓口
- e-Gov 法令検索(デジタル庁)
- 確認日
- 確認先
- https://laws.e-gov.go.jp/law/329AC0000000115
- No.1410 給与所得控除(令和8年分・令和9年分は収入220万円まで74万円=令和8年12月1日施行/令和7年分は190万円まで65万円/令和2年分から令和6年分は162万5千円まで55万円)
- No.1199 基礎控除(令和8年分・令和9年分は合計所得489万円以下で104万円=令和8年12月1日施行/令和7年分は132万円以下95万円/令和6年分以前48万円/令和10年分以後は132万円以下99万円)
- No.1180 扶養控除(扶養親族は合計所得58万円以下・令和8年分からは62万円以下=令和8年12月1日施行/控除額は一般38万円・特定扶養親族63万円・老人扶養親族48万円・同居老親等58万円)
- No.1177 特定親族特別控除(令和8年分は特定親族の合計所得62万円超123万円以下・給与収入197万円以下・控除額は合計所得85万円以下で63万円、85万円超90万円以下61万円から120万円超123万円以下3万円まで段階的=令和8年12月1日施行)
- No.1191 配偶者控除(令和8年分は配偶者の合計所得62万円以下=給与収入136万円以下・令和8年12月1日施行・本人の合計所得1,000万円以下)
- No.1195 配偶者特別控除(令和8年分は配偶者の合計所得62万円超133万円以下・令和8年12月1日施行)
- No.2582 電車・バス通勤者の通勤手当(最も経済的かつ合理的な経路および方法による通勤定期券などの金額が非課税・1か月15万円が限度・超える部分は給与として課税)
- No.2260 所得税の税率(課税される所得金額195万円未満は5%・195万円以上330万円未満は10%・330万円以上695万円未満は20%・復興特別所得税は原則として基準所得税額の2.1%)
- 物価上昇局面における税負担の調整の概要と本市の税収への影響について(個人市民税の非課税ライン=給与所得控除の最低保障額+地方税独自の非課税限度額45万円。令和7年度100万円・令和8年度110万円・令和9年度119万円)
- 窓口
- 京都市 行財政局(総務消防委員会要求資料・令和8年5月)
- 確認日
- 確認先
- https://www2.city.kyoto.lg.jp/shikai/img/iinkai/soumushoubou/R08/data/080525gyouzai.pdf
- よくあるご質問(傷病手当金)(被保険者のみが対象・1日当たりの金額=支給開始日の以前12か月間の各標準報酬月額を平均した額÷30日×2/3・同一の傷病について支給を開始した日から通算して1年6か月)
- 窓口
- 全国健康保険協会(協会けんぽ)
- 確認日
- 確認先
- https://www.kyoukaikenpo.or.jp/faq/benefit/002/index.html
- No.1130 社会保険料控除(その年に実際に支払った金額または給与から差し引かれた金額の全額)
- 労働契約内容による年間収入での被扶養者の認定の取り扱いについて(令和8年4月1日以降の認定・労働条件通知書等の賃金=諸手当と賞与を含む・「通勤手当有」等で額が不明確な場合はこの方法を使えない)
- 「年収の壁」への対応(106万円の賃金要件は令和8年10月に撤廃/一時的に年収が130万円以上となった場合は事業主の証明で原則として連続2回まで扶養に入り続けられる・恒久化)
- 窓口
- 厚生労働省
- 確認日
- 確認先
- https://www.mhlw.go.jp/stf/taiou_001_00002.html
- 令和7年度税制改正(基礎控除の見直し等関係)・給与所得控除の最低保障額を55万円から65万円へ
- 地方税法 第295条(個人の市町村民税の非課税の範囲。第3項=均等割のみを課すべき者のうち、前年の合計所得金額が政令で定める基準に従い当該市町村の条例で定める金額以下である者には均等割を課することができない)
- 窓口
- e-Gov 法令検索(デジタル庁)
- 確認日
- 確認先
- https://laws.e-gov.go.jp/law/325AC0000000226
- 企業の配偶者手当の在り方の検討(配偶者の収入要件がある配偶者手当は働き方に中立的な制度となるよう見直しが望まれる・賃金制度の相談は各都道府県の働き方改革推進支援センター)
- 「年収の壁」への対応(扶養基準の引上げに連動して企業の配偶者手当の支給基準も引き上がる場合がある)
- 年金用語集「第3号被保険者」(厚生年金に加入している第2号被保険者に扶養されている20歳以上60歳未満の配偶者・年収130万円未満かつ配偶者の年収の2分の1未満)
- 国民年金第3号被保険者の保険料について(自身で納付する必要はない・第2号被保険者が全体で負担)
- 地方税法 第23条・第292条(個人住民税の同一生計配偶者と扶養親族は、前年の合計所得金額が58万円以下である者・令和8年度分まで。令和9年度分から62万円以下(令和8年法律第2号))
- 窓口
- e-Gov法令検索(デジタル庁)
- 確認日
- 確認先
- https://laws.e-gov.go.jp/law/325AC0000000226
- 地方税法等の一部を改正する法律要綱 第1-1(1)(令和9年度以後の各年度分の個人住民税について、同一生計配偶者と扶養親族の前年の合計所得金額要件を62万円以下とする・改正前は58万円以下)
- 地方税法 第34条・第314条の2(個人住民税の特定親族特別控除=前年の合計所得金額123万円以下の特定親族・95万円以下45万円・95万円超115万円以下は段階的・115万円超120万円以下6万円・120万円超3万円)
- 窓口
- e-Gov法令検索(デジタル庁)
- 確認日
- 確認先
- https://laws.e-gov.go.jp/law/325AC0000000226

