年末調整の書き方|令和8年分の3枚を実物の用紙で。欄ごとの記入例と、家族の形ごとの早見
 Move for People株式会社

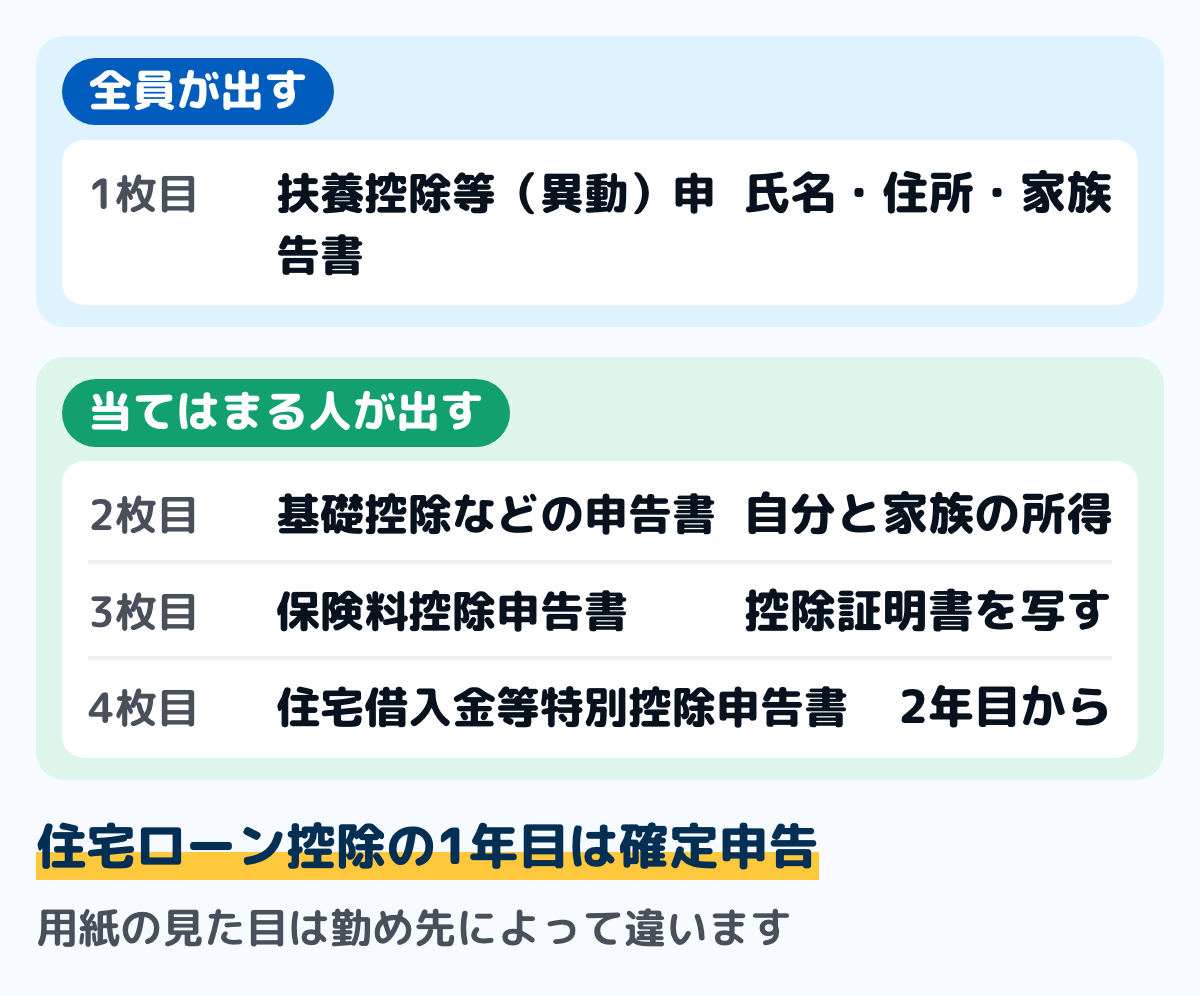
年末調整で書く申告書は、多くて3枚です。国税庁の様式の用紙なら、右上の丸い印が「扶」は1枚目の扶養控除等(異動)申告書、「基・配・特・所」は2枚目の基礎控除申告書など、「保」は3枚目の保険料控除申告書で、住宅ローン控除の2年目以降の人は4枚目も出します。
令和8年分は12月1日施行の改正で、扶養に入れる家族の所得の線が62万円以下(給与だけなら年収136万円以下)に上がりました。2枚目の基礎控除の欄は全員が書き、そのほかに家族の形で書く欄が増えます。
| 家族の形 | 1枚目 | 2枚目 |
|---|---|---|
| 家族なし | 自分の欄 | 基礎控除 |
| 配偶者 95万円以下 | A欄 | 配偶者の欄 |
| 配偶者 133万円以下 | 書かない | 配偶者の欄 |
| 子 16歳未満 | 住民税の欄 | なし |
| 子 16〜18歳 | B欄 | なし |
| 子 19〜22歳 | B欄に印 | 所得による |
| 親 70歳以上 | B欄に印 | なし |
金額は、その家族の令和8年中の所得の見積額で、子と親の行は所得62万円以下の人です。給与だけなら、所得62万円は年収136万円、95万円は169万円、133万円は207万円に当たります。
配偶者の行は、自分の所得が900万円以下(A欄)・1,000万円以下(配偶者の欄)の人の線です。19〜22歳の子は、所得62万円以下ならB欄の「特定扶養親族」、100万円以下なら「特定親族」に印を付け、123万円以下なら2枚目の特定親族の欄だけに書きます。
3枚目の保険料控除申告書は、生命保険料などを自分で払った人が、家族の形とは別に出します。1枚目と2枚目の欄ごとの書き方は、1枚目と2枚目の節で、実物の用紙に番号を付けて並べました。
手元の3枚が、何枚目かを見分ける
国税庁の様式の申告書には、右上に丸で囲んだ印があります。1枚目の扶養控除等(異動)申告書は「扶」、2枚目の基礎控除申告書などは「基・配・特・所」、3枚目の保険料控除申告書は「保」です。トランプのマークのように、印を見れば中身の見当が付きます。
勤め先が独自の書式や画面で集めることもありますが、聞かれることは国税庁の申告書と同じです。紙の並びは、国税庁の資料の順(扶養控除等→基礎控除など→保険料控除→住宅ローン控除)にしています。
「令和9年分」と書かれた紙が混じっていることがある
用紙のいちばん上の題の頭に、年分が印刷されています。秋には、令和8年分の基礎控除申告書などと保険料控除申告書に、来年用の「令和9年分」の扶養控除等申告書を合わせた3枚が配られることがあります。
扶養控除等申告書は、その年の最初の給与を受ける前に出すものだからです。令和8年分は年の初め(年の途中で入社した人は入社のとき)に出してあり、令和9年分は来年の最初の給与の前に出します。
令和8年分から書く中身が変わらないときは、勤め先の指示で、異動がないことだけを書いた「簡易な申告書」を出せる場合があると国税庁の記載例にあります。令和9年分の紙の所得の見積額は、令和9年中の見込みで書きます。
出してある令和8年分にも、結婚・出産・家族の就職などの変化がないかを見直します。勤め先によっては、出してある申告書をいったん返して確かめ直してもらうことがあります。
令和8年分は何が変わったか
令和8年度の税制改正は令和8年12月1日に施行され、令和8年分の所得税から使われます。申告書を書く人に関わるのは、次の5つです。
| 項目 | 令和7年分 | 令和8年分 |
|---|---|---|
| 扶養の線 | 所得58万円 | 所得62万円 |
| 同・給与だけ | 年収123万円 | 年収136万円 |
| 特定親族 | 年収188万円まで | 年収197万円まで |
| 給与所得控除 | 最低65万円 | 最低74万円 |
| 一般の生保 | 上限4万円 | 上限6万円(※) |
扶養の線は、扶養親族・同一生計配偶者・ひとり親の生計を一にする子の所得の線です。特定親族は19歳以上23歳未満の家族です。※の6万円は、23歳未満の扶養親族がいる人が新しい契約の生命保険料を払ったときだけの上限で、令和8年分と令和9年分に使われます。
基礎控除も引き上げられ、合計所得489万円以下の人は104万円になりました。勤労学生の所得の線は89万円以下(給与だけなら163万円以下)です。
11月までの天引きは変わらず、12月にまとめて精算する
国税庁の資料では、令和8年11月までの給与の源泉徴収に変更はなく、12月に行う年末調整で、引き上げ後の基礎控除などをもとに1年分の税額を計算し直して精算します。改正を反映した申告書は、12月1日より前に出してもよいとされています。
改正で新しく扶養に入れるようになった家族がいる人は、扶養控除等申告書にその家族を書き足して出します。そのときは「異動月日及び事由」の欄に「令和8年12月1日 改正」などと書きます。
年の途中で退職した人などで、令和8年分の最後の給与を11月30日以前に受け取った人は、年末調整で改正後の控除が使われません。改正後の額で精算するには、自分で確定申告などをします。
1枚目:扶養控除等(異動)申告書に書く6つの欄
この申告書を出していることが、年末調整を受ける条件です。書く所は、上から①あなたの欄、②A欄、③B欄、④C欄、⑤D欄、⑥住民税の欄の6つで、扶養している家族がいない人は①だけを書いて出します。
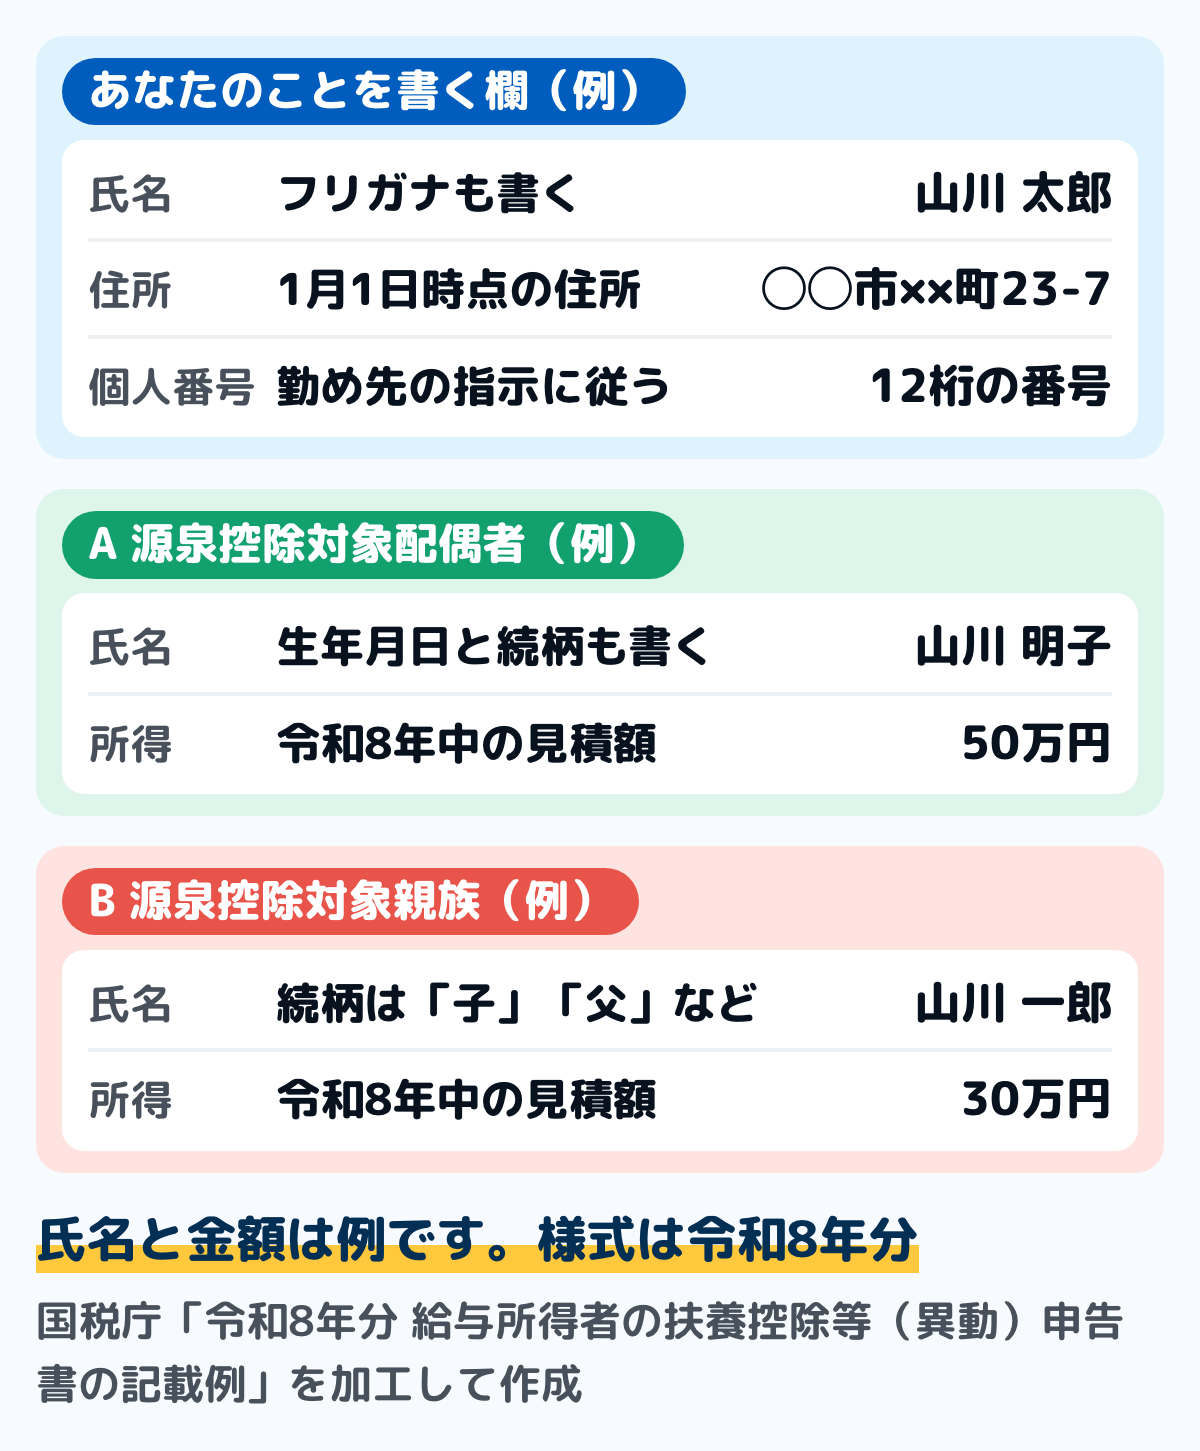
図は、国税庁の記載例の用紙に、番号と枠を付けたものです。名前・個人番号・金額は記載例にある架空のもので、押すと大きく見られます。
①あなたの欄には、氏名とフリガナ・生年月日・個人番号・住所、世帯主の氏名と、「あなたとの続柄」の欄に世帯主があなたの何に当たるか(父・夫など)を書きます。世帯主が自分なら「本人」です。個人番号は、一定の要件の下で書かなくてよい場合があるので、勤め先に確かめます。
年の途中で結婚したり子どもが生まれたりしたときは、右端の「異動月日及び事由」の欄に月日と事由を書いて出し直します。改正で新しく扶養に入れるようになった家族を書き足すときも、この欄に「令和8年12月1日 改正」と書きます。
A欄とB欄に書く家族
A欄(源泉控除対象配偶者)に書くのは、自分の所得の見積額が900万円以下で、配偶者の所得の見積額が95万円以下(給与だけなら年収169万円以下)の場合です。配偶者控除や配偶者特別控除を受けるには、A欄に書いたかどうかにかかわらず、2枚目の配偶者の欄も書きます。
B欄(源泉控除対象親族)に書くのは、16歳以上で所得62万円以下の家族と、19歳以上23歳未満で所得が62万円を超える家族(特定親族)のうち、下の表の2行目までの人です。年齢は令和8年12月31日の時点で数えます。
| 家族の年収 | 所得 | 書く所 |
|---|---|---|
| 136万円以下 | 62万円以下 | B欄 |
| 174万円以下 | 100万円以下 | B欄(※) |
| 197万円以下 | 123万円以下 | 2枚目 |
表は、収入が給与だけの家族の線で、2行目と3行目は1つ上の行を超えた人です。※は19歳以上23歳未満の特定親族だけで、B欄の「特定親族」に印を付けます。所得100万円を超えて123万円以下の特定親族は、B欄には書かず、2枚目の特定親族の欄だけで控除を受けます。
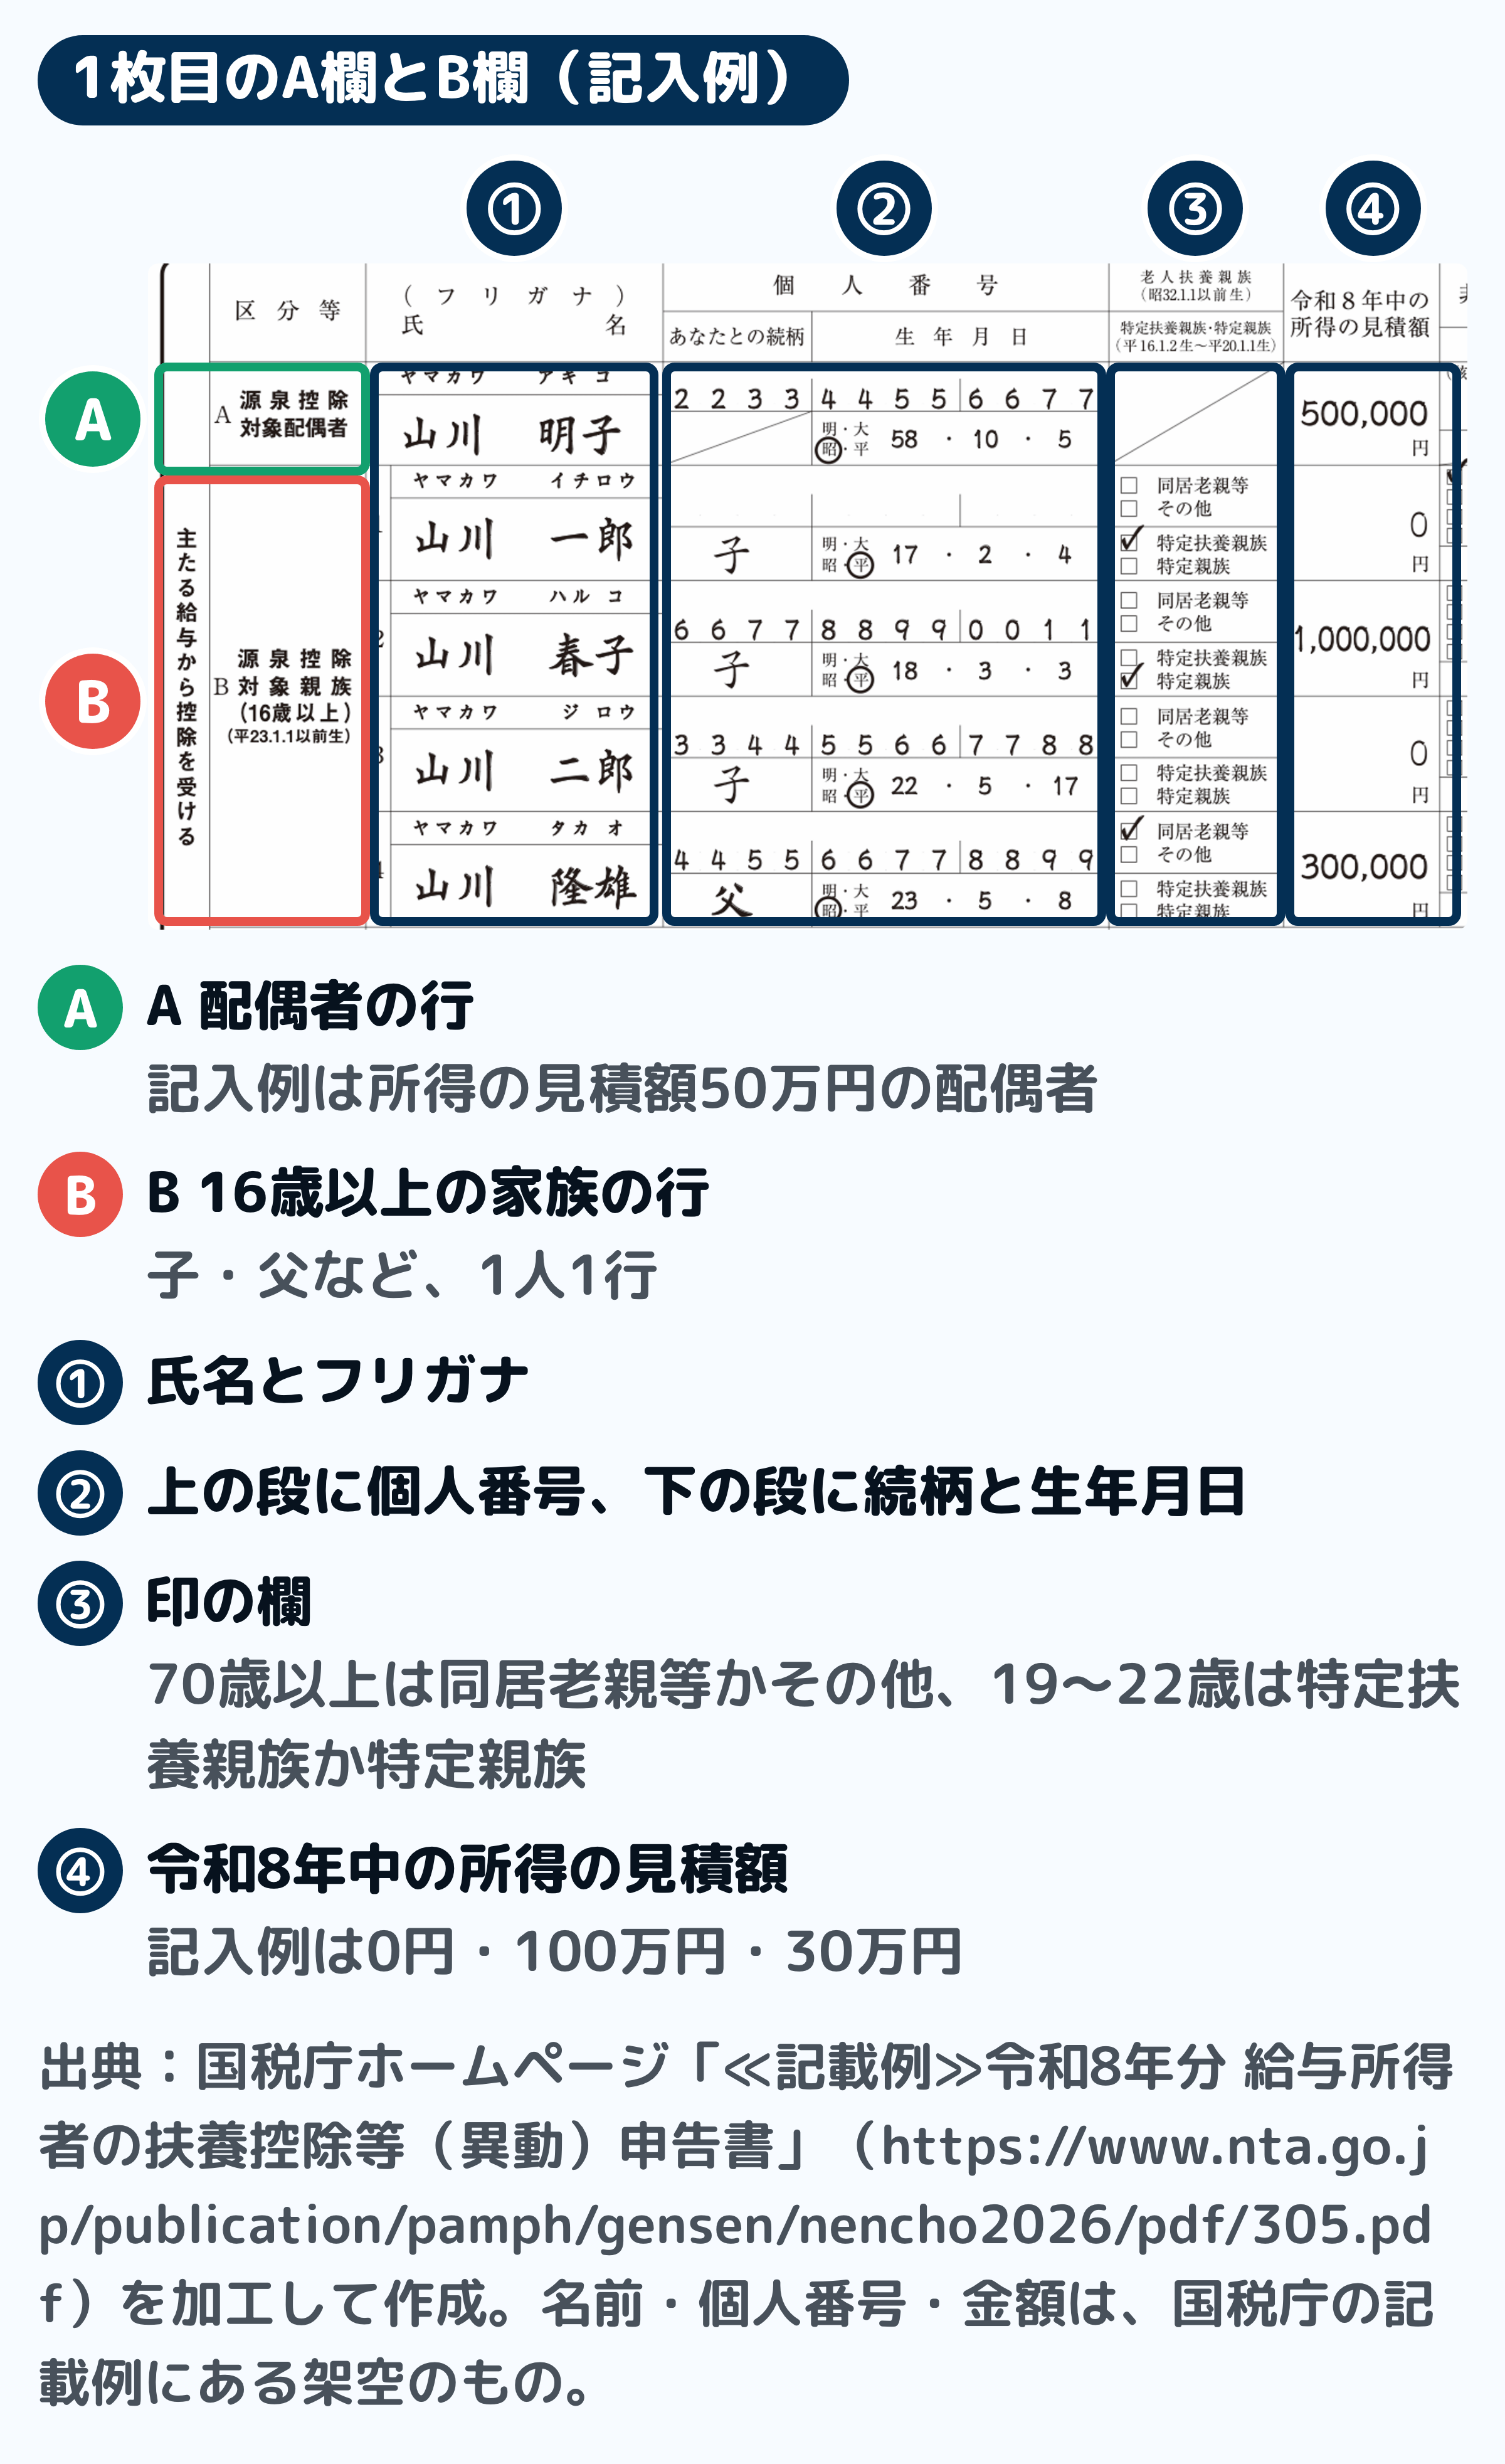
B欄は家族1人に1行で、氏名・個人番号・続柄・生年月日・所得の見積額を書き、③の印の欄で年齢に当てはまる所に印を付けます。記載例の用紙では、所得0円の21歳の子に「特定扶養親族」、所得100万円の20歳の子に「特定親族」、同居している父に「同居老親等」の印が付いています。
- 70歳以上(昭和32年1月1日以前生まれ)の家族:あなたか配偶者の親・祖父母で、いつも同居しているなら「同居老親等」、それ以外は「その他」
- 19歳以上23歳未満(平成16年1月2日〜平成20年1月1日生まれ)の家族:所得62万円以下なら「特定扶養親族」、62万円超100万円以下なら「特定親族」
16歳未満の子は、所得税の扶養控除はありませんが、⑥の「住民税に関する事項」の欄に書きます。障害者控除は16歳未満の子も対象なので、障害がある家族は、④のC欄の障害者の欄にも書きます。対象と額は障害者控除とはにまとめました。
家族の所得の見積額の出し方
家族の所得は、アルバイトなどの給与の見込みから給与所得控除を引いて出します。令和8年分は、給与の収入が74万1,000円以上219万1,000円未満なら「収入−74万円」が所得です。見込みなので、後で変わったら勤め先に伝えれば直せます。
例として、20歳の子のアルバイトの年収が160万円なら、所得は86万円です。62万円を超えて100万円以下なので、B欄に書いて「特定親族」に印を付け、2枚目の特定親族の欄にも書きます。
年金だけで暮らす65歳以上の親なら、公的年金の収入が172万円以下のとき、所得が62万円以下になります(国税庁の記載例の表)。年金の額は、年金の振込通知書や源泉徴収票で確かめます。
④C欄・⑤D欄は、当てはまる人だけ
④のC欄は、自分や家族が障害者のとき、自分が寡婦・ひとり親・勤労学生のときに、印と内容(障害者手帳の種類や交付日など)を書きます。⑤のD欄は「他の所得者が控除を受ける扶養親族等」の欄で、当てはまらなければ空けておきます。
ここまで書けたら、1枚目は完了です。家族の所得の見積額は、2枚目の配偶者と特定親族の欄にも使うので、メモしておくと写すだけで済みます。
2枚目:基礎控除申告書などの書き方
正式には「給与所得者の基礎控除申告書 兼 給与所得者の配偶者控除等申告書 兼 給与所得者の特定親族特別控除申告書 兼 所得金額調整控除申告書」という、題だけで1行を使い切る名前です。右上の印「基・配・特・所」は、この4つの頭の字です。
1枚に4つの申告がまとまっていて、②の基礎控除の欄は全員が書き、③〜⑤は当てはまる人だけが書きます。家族がいない人も、②だけは書いて出します。
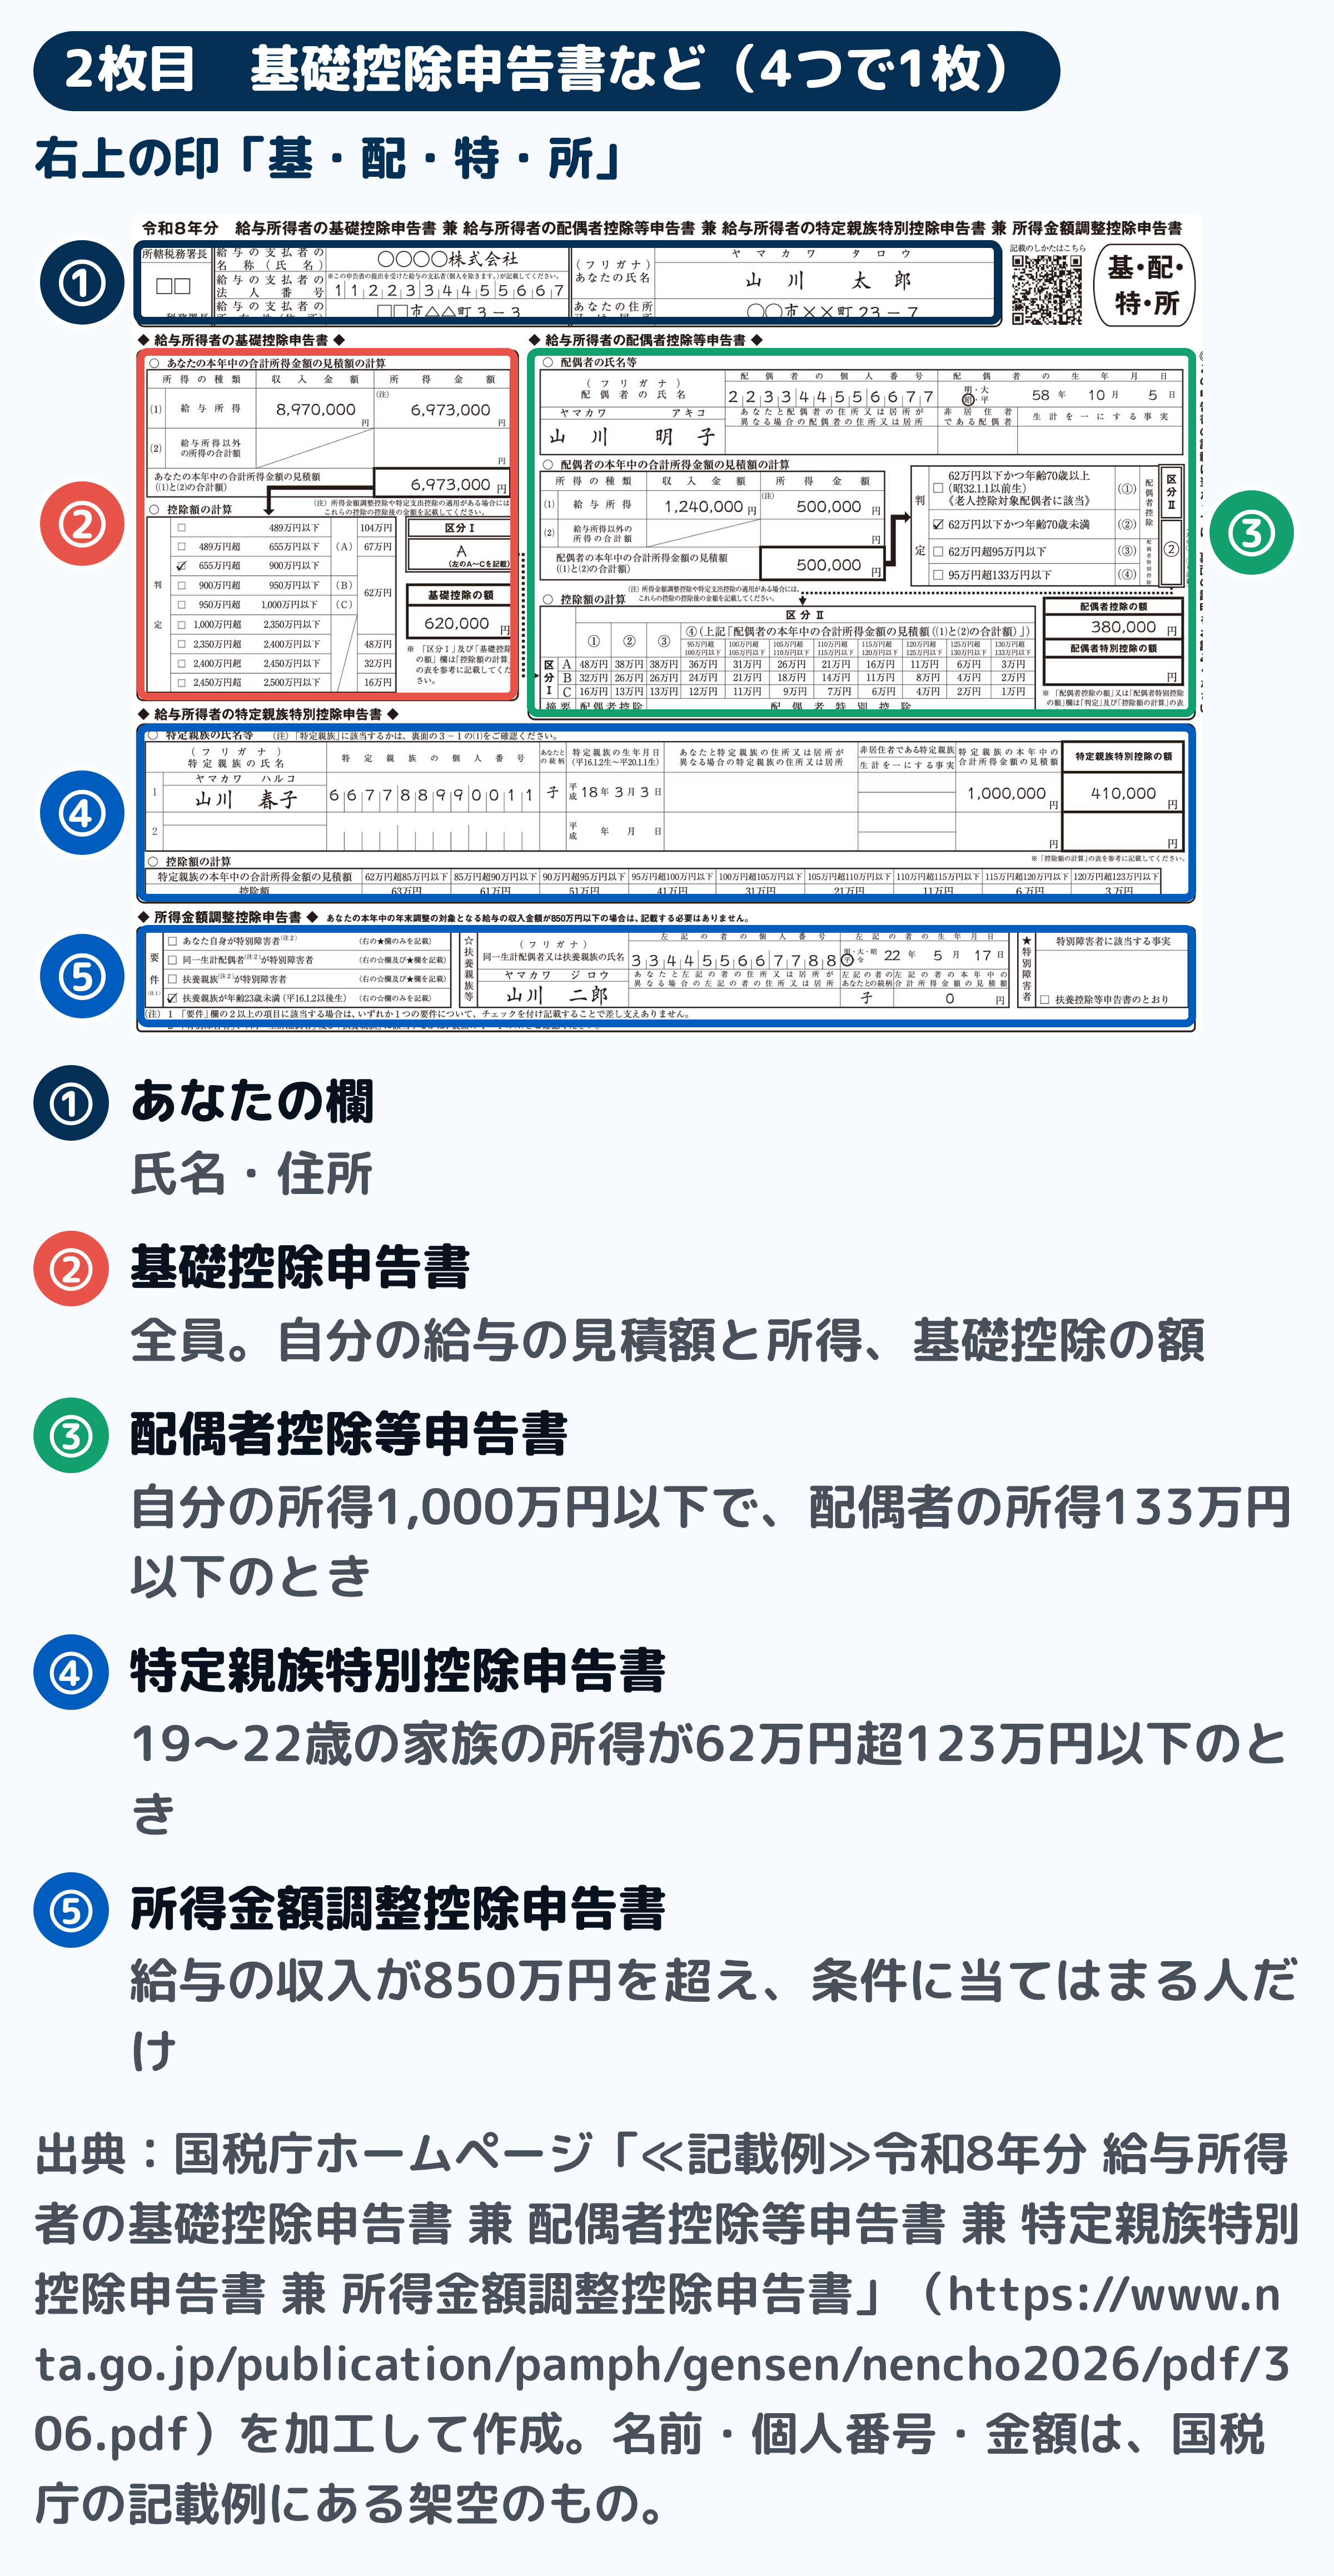
図は、国税庁の記載例の用紙に、番号と枠を付けたものです。名前・個人番号・金額は記載例にある架空のものです。
②基礎控除の欄は、6つの数字を順に埋める
用紙の左上にある基礎控除の欄は、上から下へ、6か所を順に埋めれば書き終わります。手が止まりやすいのは「収入」と「所得」の取り違えで、収入は給与の総額、所得はそこから給与所得控除を引いた額です。
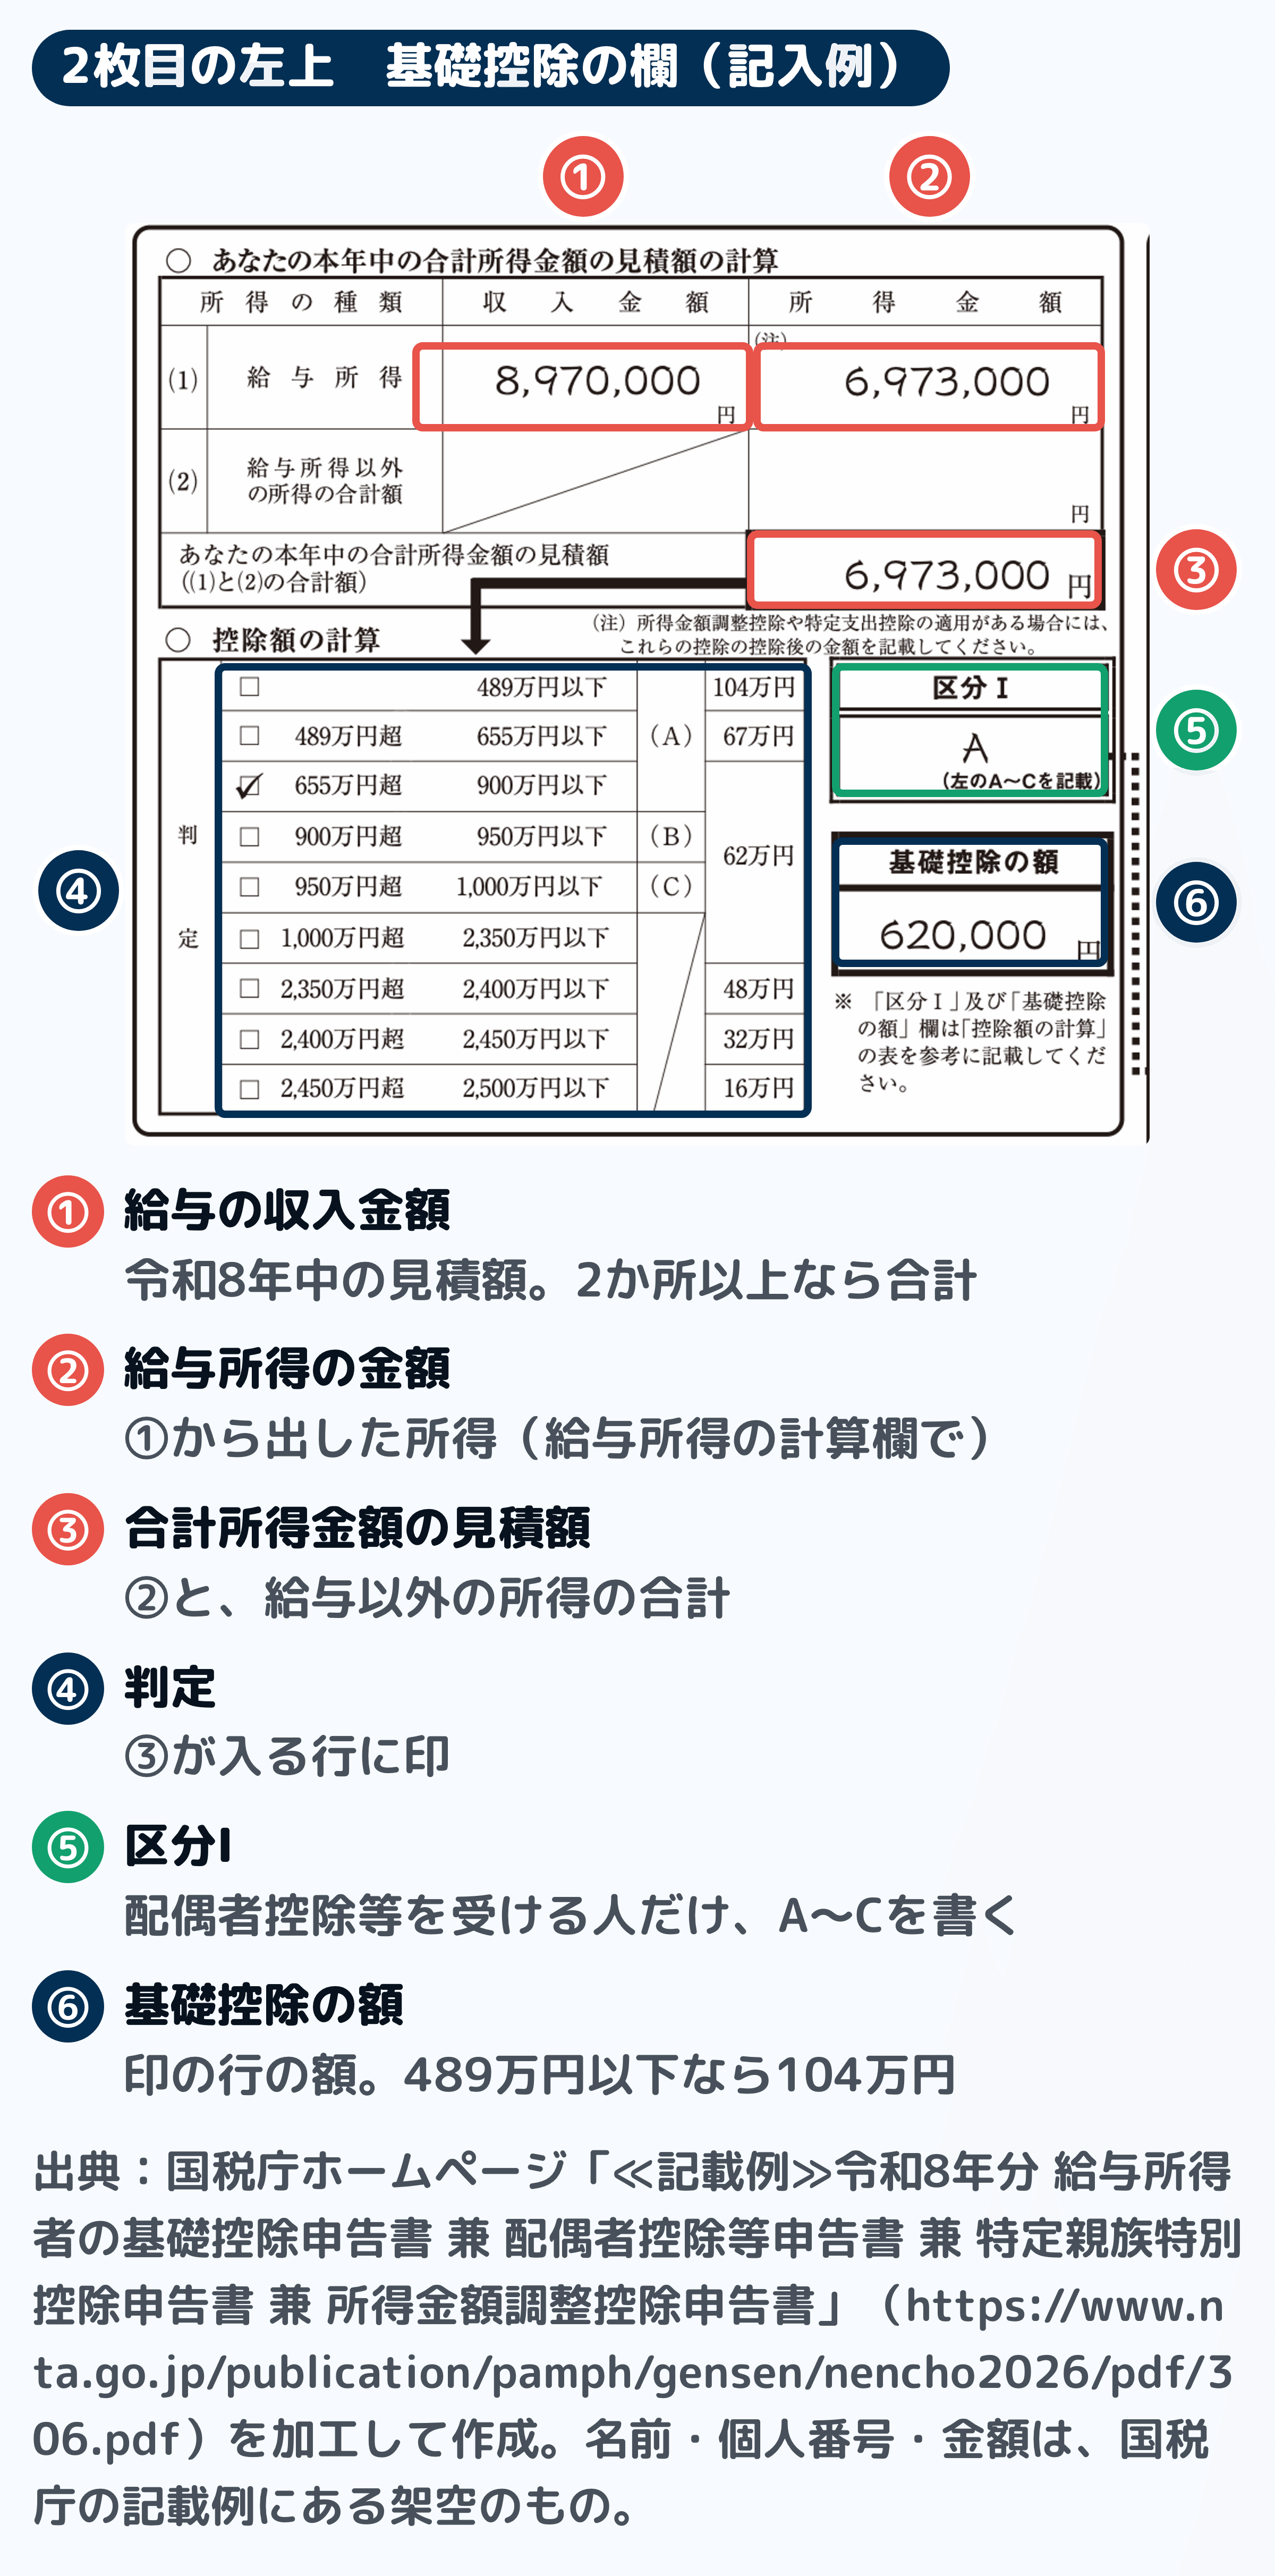
- ①給与の収入金額:令和8年中の給与の見積額です。直近の源泉徴収票や給与明細を参考に見積もり、2か所以上から給与を受けている人は合計を書きます(国税庁の記載例)
- ②給与所得の金額:①から、国税庁の記載例にある「給与所得の計算欄」の表で出します。収入が74万1,000円以上219万1,000円未満なら「収入−74万円」です
- ③合計所得金額の見積額:②に、給与以外の所得があれば足した額です
- ④判定:③が入る行の□に印を付けます
- ⑤区分Ⅰ:配偶者控除や配偶者特別控除を受ける人だけ、印の行の横のA〜Cを書きます
- ⑥基礎控除の額:印の行の額を書きます
記載例の用紙では、収入897万円・所得697万3,000円で、655万円超900万円以下の行に印が付き、区分ⅠはA、基礎控除は62万円です。所得が489万円を超えているので、104万円ではなく62万円の行になります。
年の途中で転職した人は、前の勤め先の給与も合わせた1年分の見込みを①に書きます。今の勤め先は、前の勤め先の源泉徴収票を見て、前の分も含めて年末調整をするからです。
基礎控除の額は次のとおりで、令和7年分とは額が違うので、去年の控えを写さないようにします。
| 合計所得 | 基礎控除 |
|---|---|
| 489万円以下 | 104万円 |
| 655万円以下 | 67万円 |
| 2,350万円以下 | 62万円 |
| 2,400万円以下 | 48万円 |
| 2,450万円以下 | 32万円 |
| 2,500万円以下 | 16万円 |
表の2行目より下は、1つ上の行の額を超えた人の額です。合計所得が2,500万円を超える人は、基礎控除を受けられません。基礎控除のしくみは基礎控除とはにまとめています。
③配偶者・④特定親族・⑤所得金額調整控除の欄
配偶者がいる人は、自分の所得が1,000万円以下で配偶者の所得が133万円以下(給与だけなら年収207万円以下)のとき、③の欄に配偶者の所得の見積額を書きます。区分Ⅰと区分Ⅱを表に当てはめて額を選ぶ書き方は、配偶者控除と配偶者特別控除の違いに記入の例を並べました。
19歳以上23歳未満で所得62万円超123万円以下の家族がいる人は、特定親族特別控除の欄に、その家族の所得の見積額と控除の額を書きます。控除の額は所得62万円超85万円以下で63万円で、そこから所得が上がるほど下がります。
所得120万円超123万円以下では3万円で、先の例の所得86万円なら61万円です。特定親族の線と控除の表は特定親族特別控除とはにまとめています。
所得金額調整控除の欄は、給与の収入が850万円を超え、自分が特別障害者か、23歳未満の扶養親族や特別障害者の家族がいる人だけが書きます。控除は最大15万円で、当てはまらない人はこの欄を空けておきます。
ここまで書けたら、2枚目は完了です。家族がいない人でも、②の6か所が埋まっていれば出せます。
3枚目:保険料控除申告書に書くこと
生命保険料、地震保険料、国民年金保険料、iDeCoなどの小規模企業共済等の掛金を自分で払った人が出します。保険会社などから秋に届く控除証明書を見ながら、契約ごとに金額を書き写します。
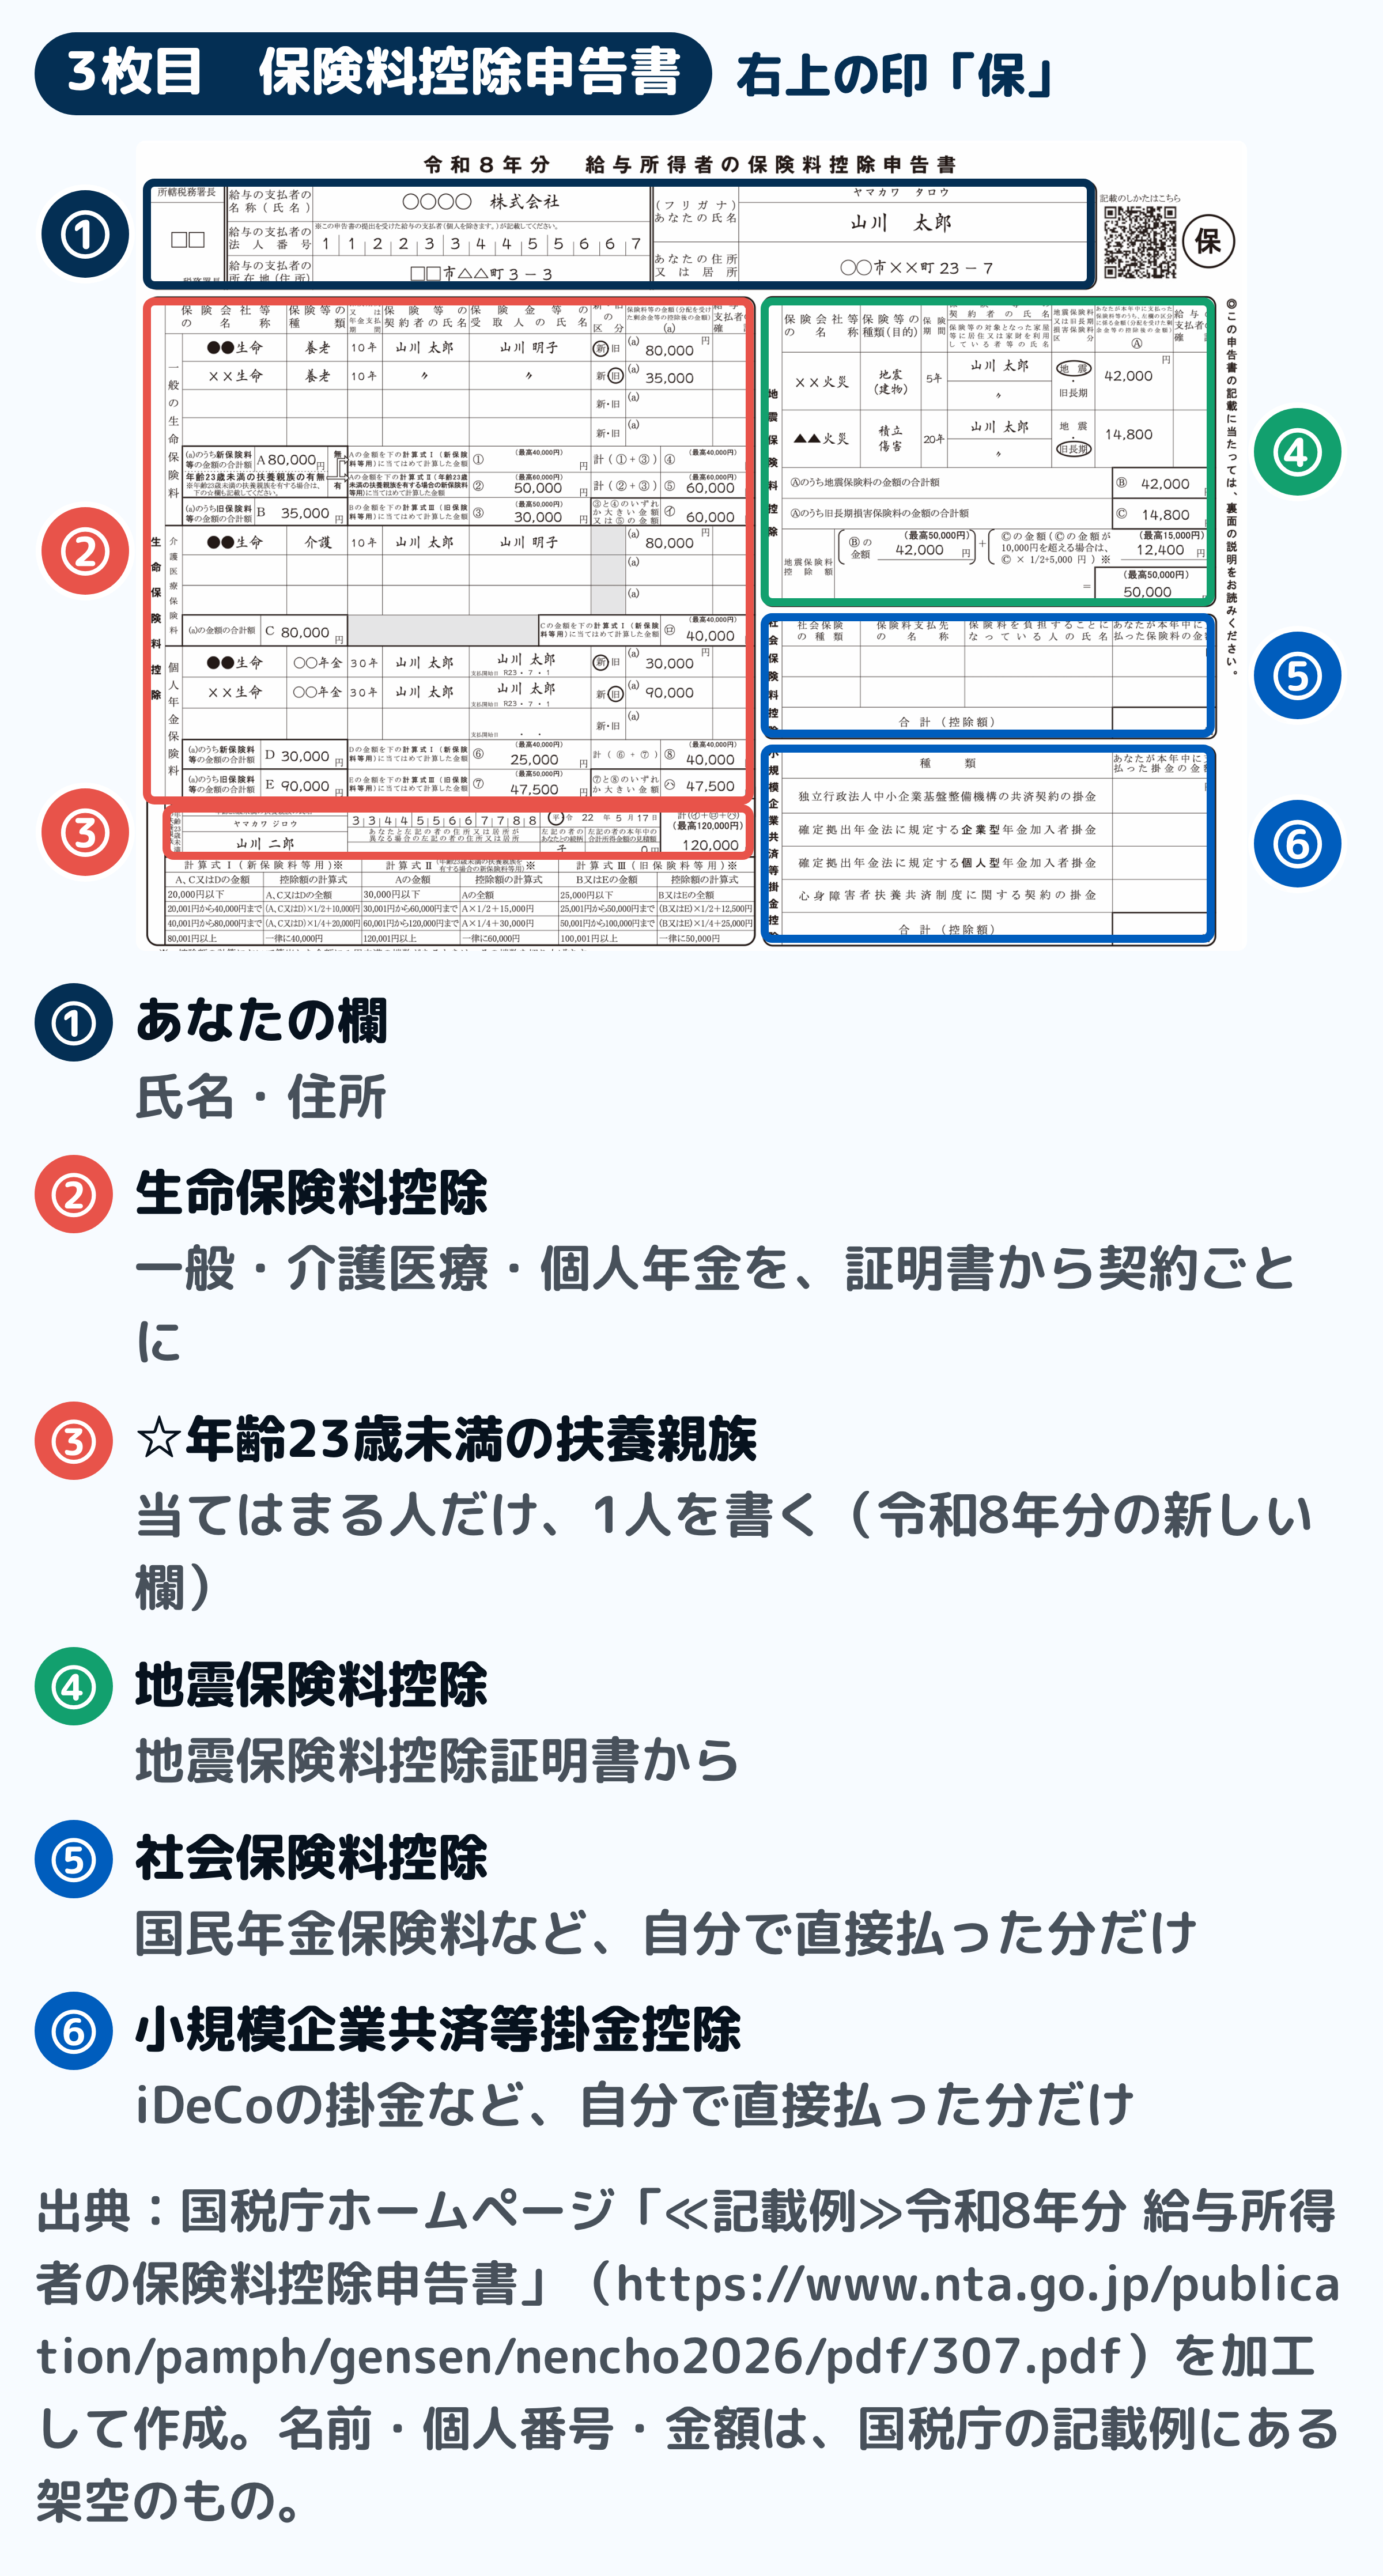
図は、国税庁の記載例の用紙に、番号と枠を付けたものです。左半分が②生命保険料、右半分が④地震保険料・⑤社会保険料・⑥iDeCoなどの欄です。
給与から天引きされている健康保険料や厚生年金保険料、iDeCoの掛金は、勤め先が把握しているので書きません。書くのは、自分で直接払った分だけです。
控除証明書の言葉を、そのまま欄に写す
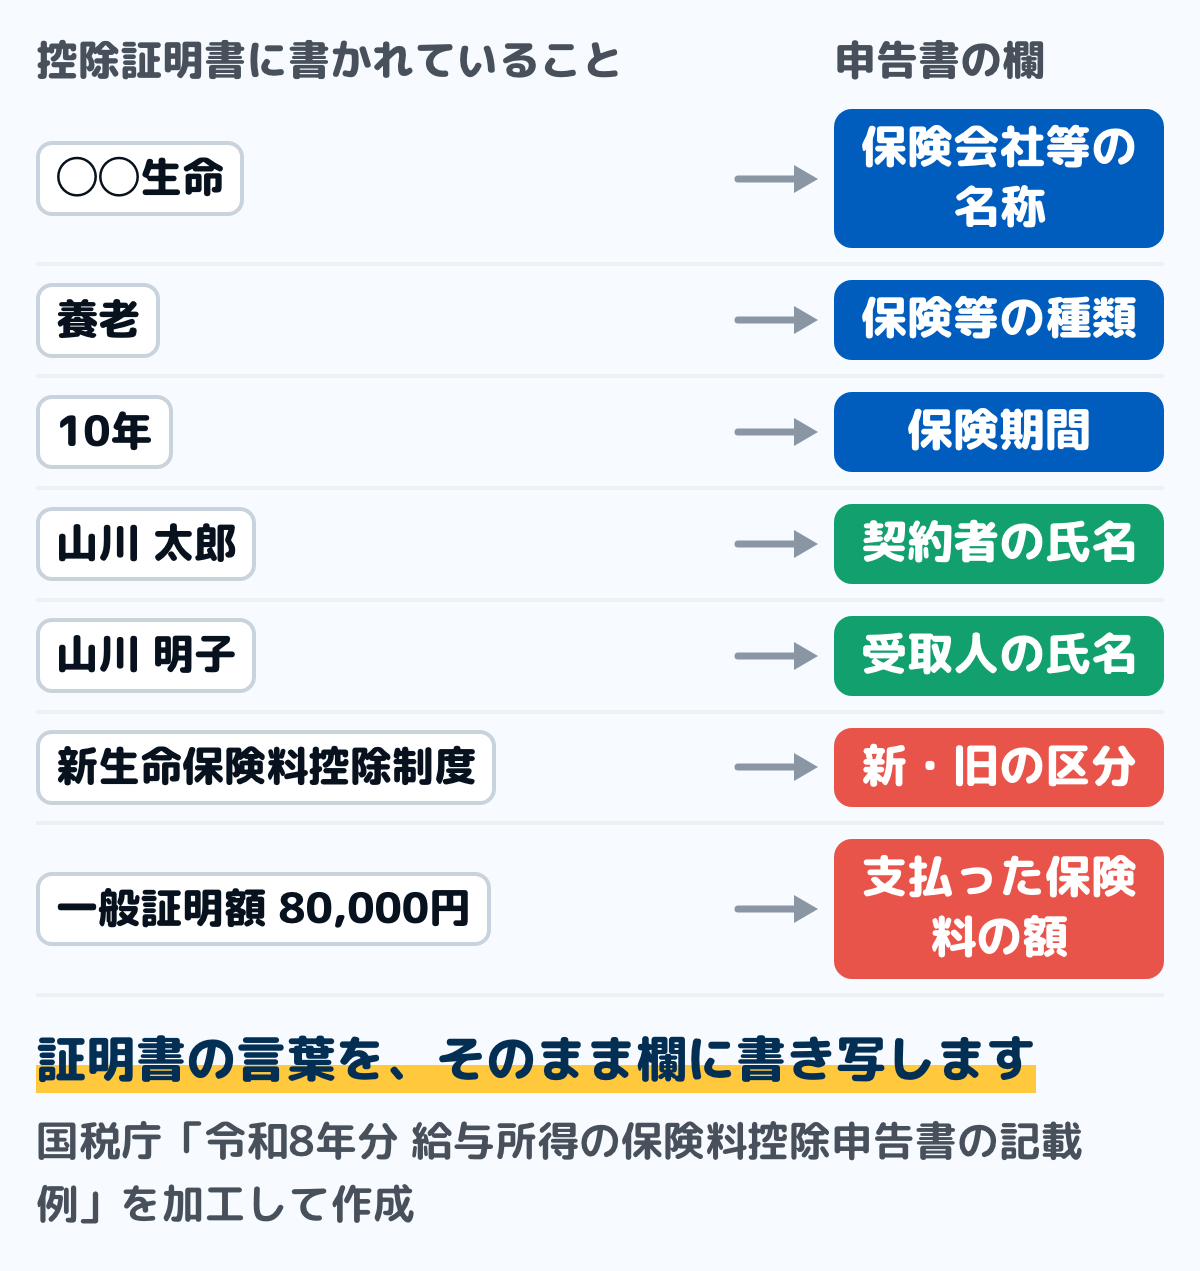
図は、控除証明書に書かれている言葉が、申告書のどの欄に入るかを並べたものです。証明書の言葉を言い換えずに、そのまま書き写すのが確実です。
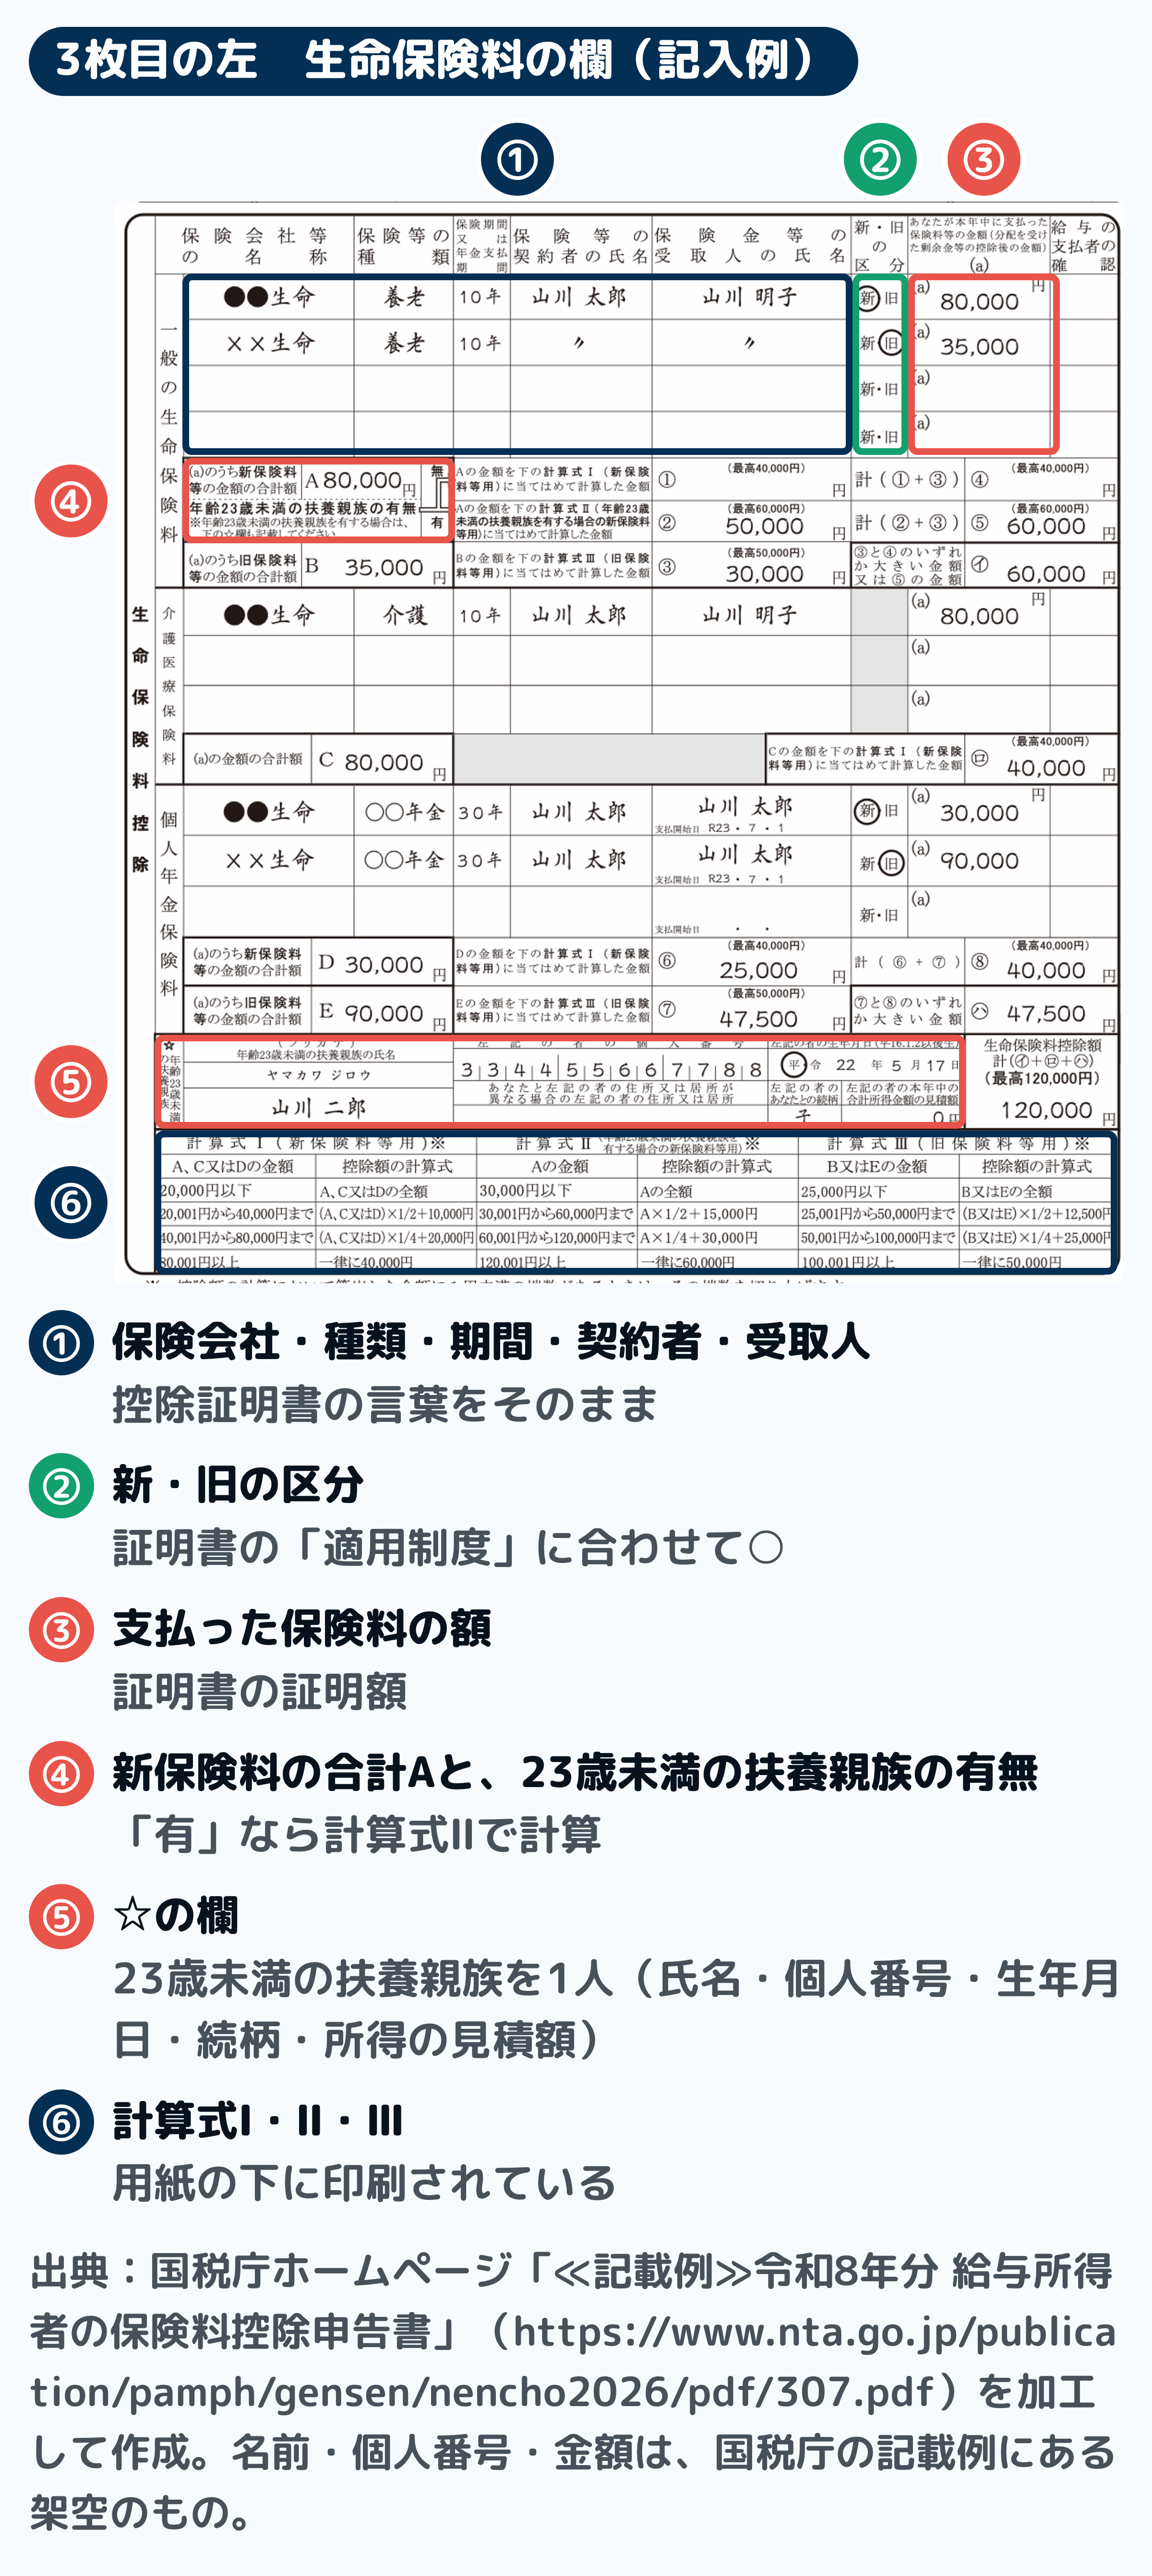
写した先は、上の図の①〜③の欄です。新しい契約と古い契約は②の「新・旧」の○で分け、③の額は契約ごとに1行ずつ書きます。そのあと④で新しい契約の額を合計し、⑥の計算式に当てはめて控除の額を出します。
新しくできた「☆年齢23歳未満の扶養親族」の欄
令和8年分の用紙には、生命保険料控除の欄に「年齢23歳未満の扶養親族」の有無と、☆の欄が増えました。23歳未満(平成16年1月2日以後生まれ)で所得62万円以下の扶養親族がいて、新しい契約(平成24年1月1日以後)の一般の生命保険料を払った人が書きます。
☆の欄には、その扶養親族の氏名・個人番号・生年月日・続柄・所得の見積額を書きます。23歳未満の扶養親族が何人いても、書くのは1人です。国税庁の資料では、同じ世帯の夫婦に子が1人いる場合も、夫婦の両方がこの特例を受けられるとされています。
この欄を書いた人は、新しい契約の一般の生命保険料を「計算式Ⅱ」で計算し、上限が4万円から6万円になります。介護医療保険料・個人年金保険料の上限と、3つを合わせた12万円の上限は変わりません。
計算式Ⅰと計算式Ⅱの違い(計算の例)
例として、新しい契約の一般の生命保険料を年10万円払った人で比べます。計算式は、申告書の下の段に印刷されています。
- 計算式Ⅰ(23歳未満の扶養親族がいない):8万円を超えるので、一律に4万円
- 計算式Ⅱ(23歳未満の扶養親族がいる):6万円超12万円以下なので、10万円×1/4+3万円=5万5,000円
この例では、控除の額が1万5,000円増えます。自分の払った額を、同じ式に当てはめて確かめます。上限と区分ごとの表は生命保険料控除はいくら?にまとめました。
地震保険料・社会保険料・iDeCoの欄
地震保険料の欄は、地震保険料控除証明書の額を写し、控除は最高5万円です。古い長期の損害保険の契約(旧長期損害保険料)は別に計算し、最高1万5,000円です。地震保険料の欄の書き方は地震保険料控除はいくら?にまとめています。
家族の国民年金保険料を払ったときや、年金から天引きされた保険料が誰の控除になるかは社会保険料控除とはにまとめています。iDeCoの掛金を自分の口座から払っている人の書く欄と払込証明書は、iDeCoの年末調整にまとめています。
書き写したら、証明書そのものを申告書に添えます。古い契約の生命保険料で1契約の年額が9,000円以下のものを除き、証明書が要ります。切り離して捨てないようにします。ここまで書けたら、3枚目は完了です。
出す前に確かめる9つのこと
3枚を書き終えたら、勤め先に渡す前に、次の9つを指でなぞって確かめます。どれも、ここまでの節で用紙の図に番号を付けた欄です。
- 1枚目:題の頭が「令和8年分」か(「令和9年分」は来年用の別の紙)
- 1枚目:A欄とB欄の家族の全員に、令和8年中の所得の見積額が書いてあるか
- 1枚目:70歳以上の家族と19〜22歳の家族に、③の欄の印が付いているか
- 1枚目:16歳未満の子を、B欄ではなく住民税に関する事項の欄に書いたか
- 1枚目:共働きで、同じ子を夫婦の両方の申告書に書いていないか
- 2枚目:基礎控除の欄の①収入と②所得が、取り違えずに書けているか
- 2枚目:判定の印と基礎控除の額が、令和8年分の額か(489万円以下なら104万円)
- 3枚目:生命保険の契約ごとに、新・旧の○が付いているか
- 3枚目:控除証明書を、申告書に添えたか
去年の控えを見ながら書いた人は、額の表が変わっているので、2枚目の基礎控除の額をもう一度見ます。去年の額をそのまま写すと、令和8年分とは違う額のまま出すことになります。
住宅ローン控除は、2年目から4枚目を出す
住宅ローン控除を受ける人は、2年目から「住宅借入金等特別控除申告書」を出します。1年目は年末調整では受けられないので、自分で確定申告をします。
この申告書には、金融機関から届く年末残高等証明書の額を書き写します。証明書が年末調整に間に合わないときは、勤め先に相談してください。控除の額としくみは住宅ローン控除とはにまとめています。
書く前にそろえるもの
用紙を前にして手が止まるのは、書き写す元の書類が手元にないときです。書き始める前に、次のものを机に並べておきます。
- 保険会社などから届いた控除証明書:生命保険・地震保険・個人年金などの契約ごとに届きます
- 国民年金の控除証明書:自分で国民年金保険料を払った月がある人に、日本年金機構から届きます
- 家族のその年の収入が分かるもの:配偶者や子どものアルバイト先の給与明細など
- 自分の直近の給与明細と、前の勤め先の源泉徴収票:給与の見積額を出すのに使います
- 金融機関の年末残高等証明書:住宅ローン控除の2年目以降に要ります
- 去年出した申告書の控え:書き方を思い出す手がかりになりますが、令和8年分は額の表が変わっています
控除証明書は10月ごろに届くので、年末調整の時期にはどこにしまったか分からなくなることがあります。届いたら1か所にまとめておくと、探す時間が減ります。
いつまでに出すか
勤め先が決めた期限までに出します。年末調整はその年の最後の給与を払うときまでに行うので、期限は11月から12月にかけて置かれることが多くなっています。正確な日は、配られた用紙か社内の案内で確かめます。
出した後に扶養の人数が変わったときは、勤め先に伝えます。その年の最後の給与を払う前なら直せます。申告書ごとの法律上の期限と、精算から源泉徴収票までの時期は年末調整はいつ?にまとめています。
年末調整は、1年分の所得税を精算する手続き
毎月の給与明細を見ると所得税が引かれていますが、その合計は1年間に納めるべき税額とは一致しません。扶養している人が増えたり、生命保険料を払ったりしても、毎月の天引きには反映されないからです。
そこで、その年の最後の給与を払うときに、1年分の給与を合計して正しい税額を出し、天引きの合計との差を精算します。これが年末調整で、3枚の申告書は、その計算に使う控除を勤め先に伝えるための紙です。
国税庁の案内では、年末調整の対象になるのは「給与所得者の扶養控除等(異動)申告書」を出している人です。ただし、1年間の給与の総額が2,000万円を超える人は対象になりません。
年の途中で退職した人は、原則として対象になりません。12月に支給される給与を受け取った後に退職した人や、死亡によって退職した人などは、退職のときに年末調整が行われます。
年末調整では受けられない控除
年末調整は便利な仕組みですが、すべての控除を受けられるわけではありません。次の控除は、国税庁の案内のとおり確定申告で受けます。
- 医療費控除:1年分の医療費が一定額を超えたときの控除です。明細書を作る手順は医療費控除のやり方にまとめています
- 雑損控除:災害や盗難で資産に損害を受けたときの控除です。対象と計算の式は雑損控除とは?にまとめています
- 寄附金控除:ふるさと納税を含む寄附の控除です。ワンストップ特例を使う人は確定申告が要りません
- 住宅ローン控除の1年目:2年目からは年末調整でできます
年末調整を受けた人でも、確定申告はできます。医療費が多かった年や、ふるさと納税をした年は、翌年の申告期間に申告すると税金が戻ることがあります。
12月の手取りが動く理由
年末調整をした月の給与明細では、所得税の欄がいつもと違う形になります。多く引いていた分が戻る人は、所得税の欄がマイナスになったり、還付の行が足されたりします。戻る時期と、いくら戻ったかの確かめ方は年末調整の還付金はいつ戻る?にまとめています。
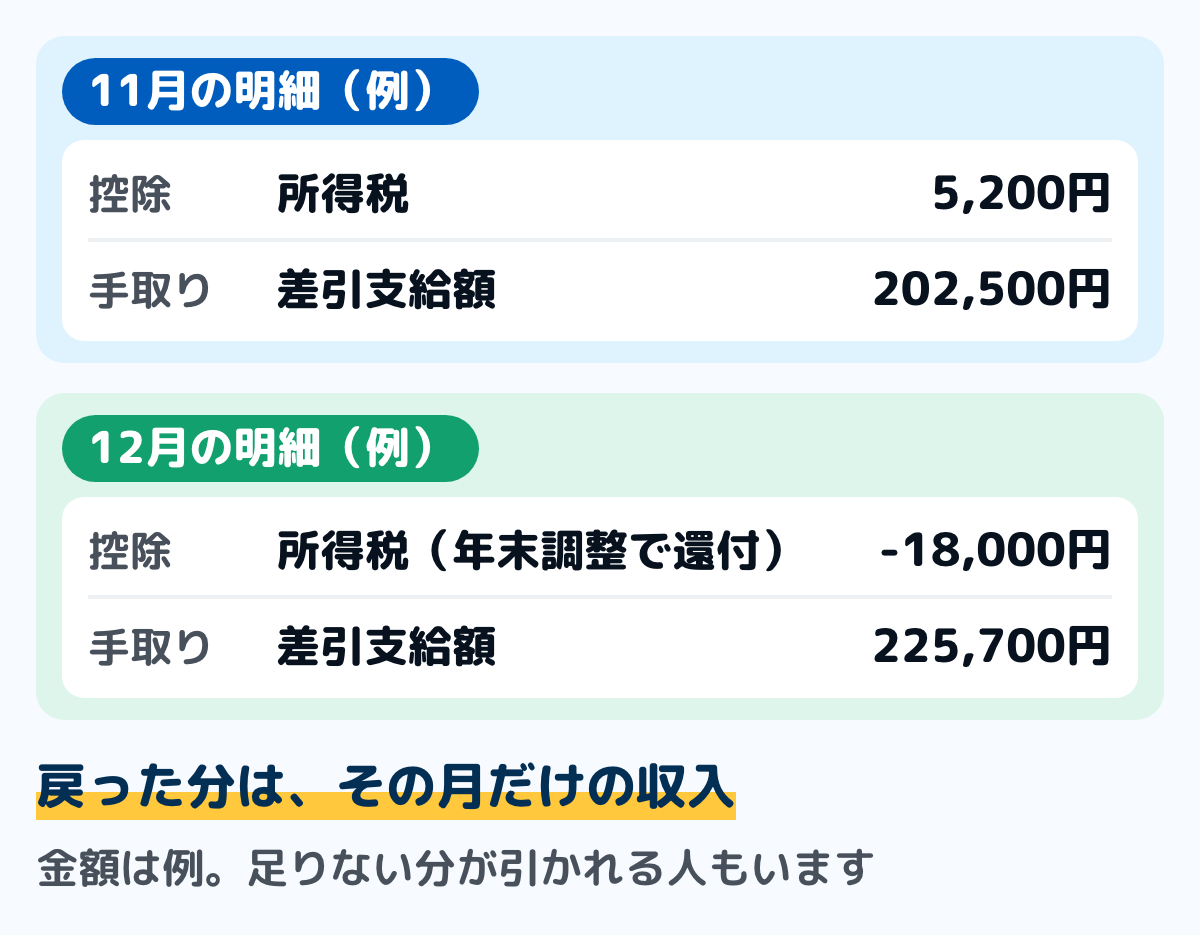
図は、12月の手取りが動く例です。戻る額は人によって違い、足りなかった分が引かれて手取りが減る人もいます。令和8年分は、11月まで改正前の額で天引きされていた分を12月にまとめて精算します。
家計簿では、戻った分を給料と同じ行に書かないほうが読みやすくなります。別の行に「年末調整の還付」として書いておけば、翌月に手取りが減ったように見えても慌てずに済みます。1年の見通しは年間収支表に書いておきます。
年末調整が終わると、その結果をまとめた源泉徴収票が渡されます。渡す期限は所得税法で翌年1月31日までと決まっていて、読み方は源泉徴収票の見方にまとめています。
迷いやすい場面
年の途中で転職した
前の勤め先の源泉徴収票を、新しい勤め先に出します。2枚目の給与の見積額には前の分も合わせて書き、新しい勤め先が1年分をまとめて年末調整をします。
源泉徴収票が間に合わず確かめられないときは、年末調整ができないので、自分で確定申告をします。そのときは、前の勤め先と今の勤め先の票を両方使います。入社のときに新しい勤め先へ出す書類と、住民税・企業年金の切り替えは転職の手続きとお金にまとめています。
パートで働く本人が書くとき
配偶者の扶養に入っている人でも、自分の勤め先で年末調整を受けるなら、自分の申告書を出します。1枚目は①あなたの欄を書き、扶養している家族がいなければ家族の欄は空けておきます。
2枚目は、②の基礎控除の欄に、自分のパートの令和8年中の給与の見積額と所得を書きます。年収が136万円以下なら所得は62万円以下で、配偶者の側の申告書では、扶養や配偶者控除の線に入ります。
共働きで、子どもをどちらの扶養に入れるか
子どもを扶養に入れられるのは、どちらか一方だけです。2人の申告書に同じ子どもを書くと、後で直すことになります。
どちらに入れるかは、所得の多いほうにすると税の軽くなる幅が大きくなることがある一方で、住民税や勤め先の手当の条件にも関わります。迷うときは勤め先の担当か税務署に確かめてください。保険料控除申告書の23歳未満の扶養親族の欄は、同じ世帯の夫婦なら両方が書けます。
控除証明書をなくした
保険会社に再発行を頼めます。年末調整に間に合わないときは、その控除だけを確定申告で受けることもできます。
国民年金の控除証明書は、日本年金機構に再発行を頼めます。どちらも時間がかかるので、なくしたと分かった時点で連絡します。締め切りまでに出せなかったときの直し方は年末調整を出さないとどうなる?にまとめています。
副業の収入がある
年末調整は、扶養控除等申告書を出した1か所の勤め先でしか受けられません。副業の分は年末調整に入らないので、必要な人は確定申告をします。確定申告が要るかの20万円の線は副業の確定申告は20万円から?にまとめています。
家計簿では、本業と副業の収入を別の行に分けて書いておきます。申告のときに合計を出しやすくなり、どちらが増えたのかも分かります。
12月に給料が2回ある
締め日と支払日の関係で、12月に給与が2回入る年があります。年末調整はその年に支払うことが確定した給与を合計して行うので、2回分とも1年の合計に入ります。
家計簿では、入った日で2行に分けて書きます。翌年1月に入る給与は、翌年の分になります。
よくある質問
Q年末調整の書類は、何枚書きますか
多くて3枚です。扶養控除等申告書・基礎控除申告書など・保険料控除申告書で、住宅ローン控除の2年目以降の人は4枚目を書きます。秋には、令和8年分の2枚と令和9年分の扶養控除等申告書が配られることもあります。
Q3枚目の保険料控除申告書は、保険に入っていなくても出しますか
書くことがなければ出さなくて構いません。勤め先によっては全員に出させることもあるので、案内に従ってください。
Q扶養している家族がいなくても出しますか
出します。扶養控除等申告書を出していることが年末調整の条件なので、家族の欄が空でも、氏名と住所を書いて出します。基礎控除申告書なども、自分の所得の欄を書いて出します。
Q年末調整をすれば、確定申告はしなくてよいですか
国税庁の案内では、大部分の給与所得者は年末調整で所得税額が確定し、確定申告の必要はないとされています。ただし、医療費控除や住宅ローン控除の1年目、副業の所得がある場合などは、確定申告が要ります。
Q書き間違えたら、どうなりますか
その年の最後の給与を払う前なら、勤め先に言えば直せます。間に合わなかったときは、自分で確定申告をして精算します。
Q年末調整で、いくら戻りますか
人によって違います。戻るのは、毎月の天引きの合計が1年分の税額より多かった分なので、扶養の人数や保険料の額で変わります。戻らずに引かれる人もいます。
Q還付されたお金は、家計簿にどう書きますか
給料とは別の行に、「年末調整の還付」として書きます。その月だけの収入なので、給料と同じ行に入れると、翌月の手取りが減ったように見えてしまいます。
この記事で参照した公的情報
- 令和8年分 年末調整のしかた(Ⅰ 昨年と比べて変わった点=令和8年12月1日施行・令和8年分以後に適用・基礎控除の引上げ・給与所得控除の最低保障額74万円・扶養親族等の所得要件62万円以下(給与136万円以下)・特定親族62万円超123万円以下(給与136万円超197万円以下)・勤労学生89万円以下・23歳未満の扶養親族がいる場合の一般生命保険料控除6万円(令和8・9年分)・11月までの源泉徴収は変わらず12月の年末調整で精算)
- 令和8年分 年末調整のしかた(Ⅱ 年末調整とは=対象となる人とならない人・本年最後に給与の支払をする時に行う)
- 令和8年度税制改正(所得税の基礎控除の引上げ等関係)Q&A(令和8年5月)(Q1-1 適用時期/Q1-2 改正を反映した書類を12月1日前から提出してよい/Q1-3 最後の給与が11月30日以前の人は確定申告等/Q2-1 新たに扶養親族等になった人は異動欄に「令和8年12月1日 改正」)
- 令和8年分 各種控除について(給与所得者用)(扶養控除・特定親族特別控除・保険料控除・所得金額調整控除・基礎控除の額と、どの申告書で受けるか)
- 令和8年分 年末調整を受ける際の注意事項(申告書ごとの確かめる点・異動申告が必要なとき)
- ≪記載例≫令和8年分 給与所得者の扶養控除等(異動)申告書(A 源泉控除対象配偶者=本人900万円以下・配偶者95万円以下/B 源泉控除対象親族=16歳以上(平23.1.1以前生)の扶養親族62万円以下・特定親族62万円超100万円以下/老人扶養親族=70歳以上(昭32.1.1以前生)は同居老親等かその他/特定扶養親族・特定親族=平16.1.2〜平20.1.1生/16歳未満(平23.1.2以後生)は住民税に関する事項/給与の収入と所得=136万円→62万円・169万円→95万円・174万円→100万円/65歳以上の公的年金172万円→62万円/異動月日及び事由「令和8年12月1日 改正」/記事の用紙の図はこの記載例の1頁目を加工して作成)
- ≪記載例≫令和8年分 給与所得者の基礎控除申告書 兼 配偶者控除等申告書 兼 特定親族特別控除申告書 兼 所得金額調整控除申告書(給与の収入金額は直近の源泉徴収票や給与明細を参考に見積もり、2か所以上ならその合計/給与所得の計算欄=74万1,000円以上219万1,000円未満は収入−74万円/判定→区分Ⅰ(A〜C)→基礎控除の額(489万円以下104万円・655万円以下67万円)/配偶者控除等の判定=配偶者の所得133万円以下・本人1,000万円以下/特定親族特別控除の額の表=62万円超85万円以下63万円〜120万円超123万円以下3万円/記事の用紙の図はこの記載例の1頁目を加工して作成)
- ≪記載例≫令和8年分 給与所得者の保険料控除申告書(☆年齢23歳未満の扶養親族の欄・計算式Ⅱ・一般の生命保険料の上限6万円・控除証明書からの書き写し・給与から差し引かれた社会保険料と小規模企業共済等掛金は書かない/記事の用紙の図はこの記載例の1頁目を加工して作成)
- 令和8年分 年末調整のしかた(2-3 保険料控除申告書の受理と内容の確認=計算式Ⅰ・Ⅱ・Ⅲ・同一世帯の夫婦は両方が特例を受けられる・旧生命保険料で1契約9,000円以下は証明書類が要らない)
- ≪記載例≫令和9年分 給与所得者の扶養控除等申告書(前年分から異動がなければ「簡易な申告書」を出せる場合がある/用紙の題の頭に「令和9年分」と印刷されている)
- No.2662 年末調整のしかた(年末調整の順序・還付と徴収・102.1%を乗じる)
- No.2665 年末調整の対象となる人(扶養控除等申告書を出している人・給与2,000万円超は対象外)
- No.2674 中途就職者の年末調整(前の勤め先の給与を含めて年末調整・源泉徴収票で確かめられなければ確定申告)
- No.1410 給与所得控除(令和8年分・令和9年分は収入220万円まで74万円・収入74万1,000円以上219万1,000円未満は収入金額−74万円)
- No.1177 特定親族特別控除(令和8年分は特定親族の合計所得62万円超123万円以下・給与収入197万円以下・控除額63万円から3万円)
- No.1120 医療費を支払ったとき(医療費控除は確定申告書で受ける)
- No.1110 災害や盗難などで資産に損害を受けたとき(雑損控除は確定申告書で受ける)
- No.1150 一定の寄附金を支払ったとき(寄附金控除は確定申告書で受ける)
- 所得税法 第226条(給与の源泉徴収票は翌年1月31日まで交付)・第190条(年末調整はその年最後に給与等の支払をする時・給与等の金額2,000万円以下)
- 窓口
- e-Gov 法令検索(デジタル庁)
- 確認日
- 確認先
- https://laws.e-gov.go.jp/law/340AC0000000033
- No.1900 給与所得者で確定申告が必要な人(大部分の給与所得者は年末調整で所得税額が確定し、確定申告の必要はない)
- 窓口
- 国税庁(タックスアンサー)
- 確認日
- 確認先
- https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1900.htm

