副業の確定申告は20万円から?|所得で見る線と、20万円以下でも住民税の申告が要る理由
 Move for People株式会社
会社員が副業をしたとき、所得税の確定申告が要るかどうかは「給与以外の所得の合計が20万円を超えるか」で決まります。所得は収入ではなく、収入から経費を引いた額です。
ただし、20万円以下で所得税の申告が要らない人でも、住民税の申告は別に要ります。この記事では、20万円の数え方、副業の種類ごとの違い、住民税の扱い、申告の期間と、家計簿で副業の収入と経費を分けておく手順をまとめます。
副業の収入が年に20万円くらいになりそうです。確定申告が要るのか、住民税はどうなるのかが分かりません。
20万円は「給与以外の所得」の合計で見る線
国税庁のNo.1900では、給与を1か所から受けていて、その給与の全部が源泉徴収の対象になっている人は、給与所得と退職所得以外の所得の合計が20万円を超えると確定申告が要るとされています。根拠は所得税法 第121条です。
裏から言うと、次の3つがそろえば、所得税の確定申告は要りません(No.1900 に挙がっている、同族会社の役員が勤め先から貸付金の利子や資産の賃貸料を受け取っている場合などは別です)。
- 給与の年間収入金額が2,000万円以下:2,000万円を超えると年末調整の対象から外れます
- 給与は1か所からで、年末調整を受けている:勤め先が毎月の源泉徴収と年末調整をしている
- 副業などの所得の合計が20万円以下:給与所得と退職所得以外の所得を全部足した額
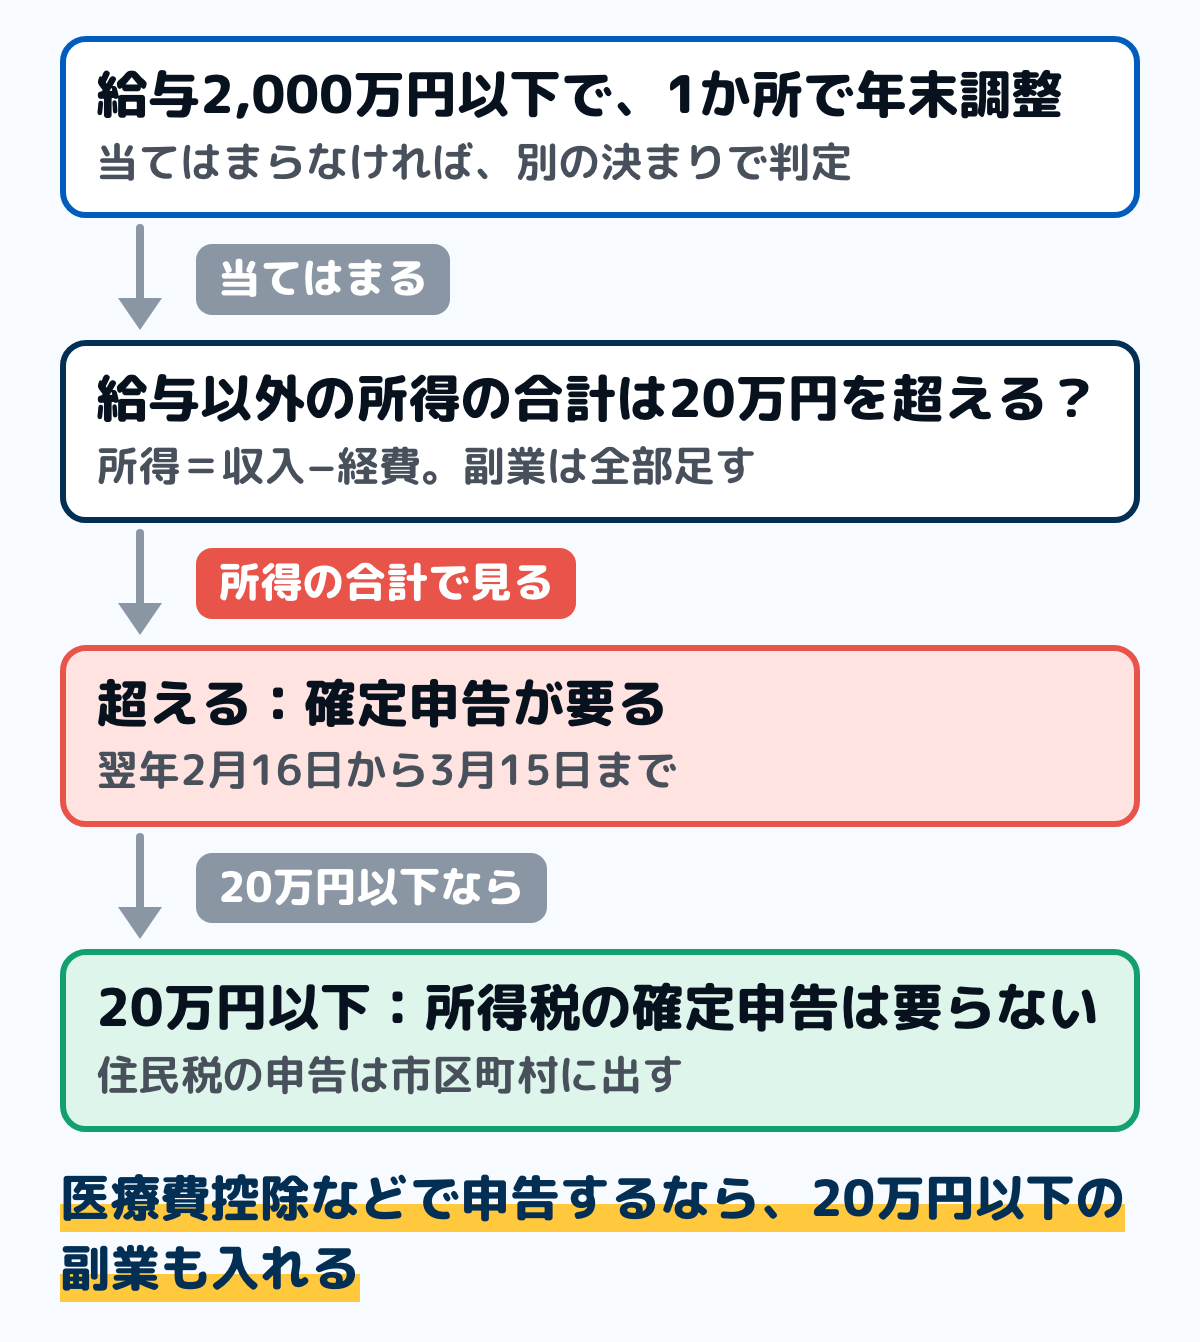
図は、確定申告が要るかの分かれ道です。20万円以下の側に進んでも、住民税の申告と、ほかの理由で確定申告をするときの扱いが残ります。
副業が2つ以上あるときは、全部を足す
20万円は副業1つごとの線ではなく、給与所得と退職所得以外の所得の合計です。ある副業の所得が12万円、別の副業の所得が10万円なら、合計は22万円で20万円を超えます。
国税庁のNo.1900には、この合計に含まれない所得も挙げられています。特定口座(源泉徴収あり)で申告しないことを選んだ上場株式の譲渡の所得や、申告しないことを選んだ上場株式の配当、源泉分離課税の預貯金の利子などです。株の口座の種類ごとの扱いは株の確定申告にまとめています。
自分が使っていた物を売ったお金は、数えない
フリマアプリで古着や家具など、自分が使っていた物を売って得たお金は、国税庁のNo.1906で非課税とされています。非課税の所得なので、20万円の合計にも入りません。貴金属や美術品のように値の張る物は扱いが違うことがあるので、税務署に確かめてください。
一方で、同じNo.1906では、フリマアプリなどを使った個人取引による所得や、ベビーシッター・家庭教師のような仕事の所得が、雑所得に当たるものの例に挙がっています。暗号資産の売却などによる所得も、雑所得の例に挙がっています。
還付になる人は、この線の外にいる
No.1900の「確定申告をしなければならない人」には、確定申告をすれば税金が還付される人は含まれません。副業の報酬から所得税が引かれていて、計算すると戻る側になる人は、申告の義務ではなく、戻してもらうための申告(還付申告)をするかどうかの話になります。
還付申告は、確定申告の期間とは関係なく、その年の翌年1月1日から5年間出せます。戻る額と申告の手間を比べて決められます。
所得は「収入から経費を引いた額」で数える
副業の所得は、入ってきたお金そのものではありません。雑所得(業務に係るもの)も事業所得も、国税庁の案内では「総収入金額 − 必要経費」で計算します。
必要経費になるのは、国税庁のNo.2210では、その収入を得るために直接かかった費用と、その年の販売費・一般管理費などの業務上の費用です。自宅の家賃や電気代のように仕事と生活の両方にかかわる支出は、業務に必要だった部分を明らかに区分できる場合に、その部分だけが経費になります。
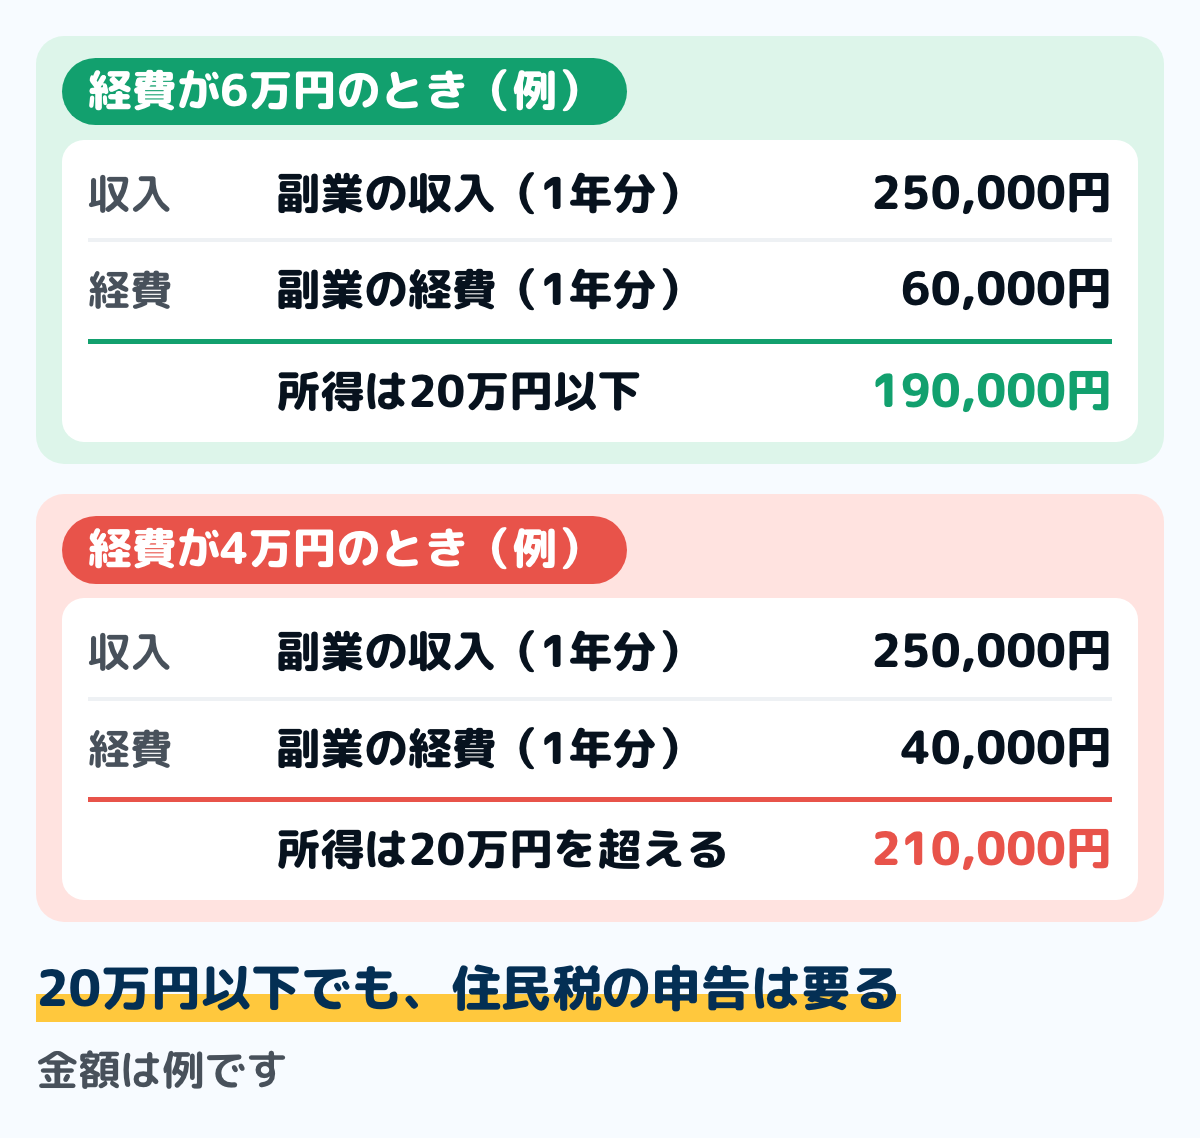
図は、副業の収入が1年で25万円あった人の例です。経費が6万円なら所得は19万円で20万円以下、経費が4万円なら所得は21万円で20万円を超えます。
収入が同じでも、経費の記録が残っているかで線のどちら側になるかが変わります。経費の支払いは、その場でレシートや領収書と一緒に記録しておくと、年末に合計を出せます。
副業の所得の種類で、数え方が違う
副業の中身によって、所得の種類が変わります。種類ごとに、20万円の数え方や、赤字のときの扱いが違います。
雑所得(業務に係るもの)
国税庁のNo.1500では、雑所得は他の9種類のどれにも当たらない所得で、副業に係る所得(原稿料やシェアリングエコノミーに係る所得など)が例に挙がっています。業務に係る雑所得は、副業に係る収入のうち営利を目的とした継続的なものです。
雑所得の赤字は、給与所得など他の所得から差し引けません(損益通算ができない)。前々年の業務に係る雑所得の収入金額が300万円を超える人は、請求書や領収書などの書類を保存する決まりがあり、1,000万円を超える人は収支内訳書などを確定申告書に添えます。
事業所得
事業所得は、国税庁のNo.1350では、事業から生ずる所得で「総収入金額 − 必要経費」で出します。所得税基本通達 35-2では、事業所得と認められるかどうかは、その活動が社会通念上事業と称するに至る程度かどうかで判定するとされています。
同じ通達では、取引を記録した帳簿書類の保存がない場合は、収入金額が300万円を超えて事業所得と認められる事実がある場合を除き、業務に係る雑所得に当たると示されています。事業所得の赤字は、国税庁のNo.2250で、給与所得などと損益通算できる所得に入っています。
事業所得なら、青色申告を選べる
国税庁のNo.2070では、青色申告ができるのは不動産所得・事業所得・山林所得のある人です。雑所得だけの人は選べません。新しく青色申告をするには、原則としてその年の3月15日まで、その年の1月16日以後に業務を始めたときは始めた日から2か月以内に、承認申請書を税務署に出します。
青色申告特別控除は、令和8年分は要件に応じて最高65万円・最高55万円・最高10万円です(国税庁のNo.2072)。令和9年1月1日施行の租税特別措置法の改正で、令和9年分から、最高75万円の区分ができるなど要件と額が変わります。
アルバイトなど、2か所目の給与
副業が別の会社でのアルバイトなら、その収入は給与所得です。年末調整は、扶養控除等申告書を出した1か所の勤め先でしか受けられません。
この場合の線は、国税庁のNo.1900では、年末調整されなかった給与の収入金額と、給与所得・退職所得以外の所得の合計が20万円を超えるかです。給与は経費を引いた所得ではなく、収入金額(額面)で数えます。
同じNo.1900の注では、給与の収入金額の合計から所得控除の合計(雑損控除・医療費控除・寄附金控除・基礎控除を除く)を引いた額が150万円以下で、ほかの所得が20万円以下なら、申告は要らないとされています。給与所得の計算は所得税の計算方法にまとめています。
住民税には20万円の線がなく、申告が要る
20万円の線は、所得税の確定申告を要しない場合を決めたものです。住民税には同じ線がありません。
地方税法 第317条の2では、住民税の申告書を、3月15日までに、その年の1月1日に住んでいた市区町村に出すと定めています。出さなくてよいのは、勤め先から給与支払報告書が出される人で、前の年に給与所得以外の所得が無かった人などです。副業の所得がある人は、ここに当たりません。
一方で、所得税の確定申告書を出せば、地方税法 第317条の3で、住民税の申告書を出したものとみなされます。確定申告をした人は、住民税の申告を別に出す必要はありません。
住民税の申告書を正当な理由なく出さなかった人には、市区町村が条例で10万円以下の過料を科す決まりを設けられます(地方税法 第317条の5)。額や扱いは市区町村の条例で決まります。
住民税の申告の出し方
様式と出し方は、市区町村ごとに案内されています。住んでいる市区町村のページで「住民税の申告」「市民税・県民税申告」などの名前を探し、副業の収入と経費、所得の額を書いて出します。
副業の所得にも、住民税の所得割がかかります。所得割の標準税率は10%なので、ほかの控除が変わらない前提なら、副業の所得が10万円の人は所得割が1万円ほど増える計算です(例)。税額の出し方は住民税はいくら?にまとめています。
20万円以下でも、確定申告をするなら副業の所得も入れる
医療費控除や寄附金控除、住宅ローン控除の1年目は、年末調整では受けられず、確定申告で受けます。このために確定申告をするときは、20万円以下の副業の所得も書きます。
国税庁のNo.1900の質疑では、20万円の規定は確定申告を要しない場合を定めたもので、確定申告をするときに20万円以下の所得を申告しなくてよいという規定ではないとされています。医療費控除の還付申告をする場合も、給与所得と一緒に20万円以下の所得を申告します。
副業の所得を足すと、課税される所得が増えます。医療費控除で減る額より副業の所得が大きいと、戻る額が減ったり、納める側になったりすることがあります。医療費控除の手順は医療費控除のやり方にまとめています。
20万円を超えたら、翌年2月16日から3月15日までに申告する
確定申告の期間は、国税庁のNo.2020では、その年の翌年2月16日から3月15日までです。令和8年分なら、令和9年2月16日から3月15日までで、申告と納付の期限は3月15日です。
申告書は、国税庁の確定申告書等作成コーナーで作り、e-Taxで送るか、印刷して税務署に出します。そろえる書類と出し方の順番は確定申告のやり方にまとめています。
期限までに出さなかったときは、期限後申告になります。国税庁のNo.2024では、納める税金のほかに無申告加算税と、納めるまでの延滞税がかかることがあるとされています。
副業の収入と経費を、家計簿で分けて記録する手順
副業の所得が20万円を超えるかどうかは、1年分の収入と経費がそろって初めて分かります。家計簿の中で給与と副業を分けておけば、年明けに合計を出すだけになります。紙でも表計算でも、同じ手順で進められます。
ステップ1副業の収入を、給与とは別の行に書く5分
家計簿の収入に「副業の収入」という行を作ります。振り込まれた日と相手、振り込まれた額を書きます。報酬から所得税が引かれていたときは、引かれる前の額と引かれた所得税の額も支払明細から書き写します。
副業が2つ以上あるときは、行を分けておきます。20万円の線は合計で見ますが、どの副業がどれだけあったかは、後で所得の種類を確かめるときに要ります。
ステップ2経費を「副業の経費」の行に書き、レシートを残す5分
副業のために払ったもの(道具・通信費・交通費・材料など)は、生活費とは別に「副業の経費」の行に書きます。家計簿の支出とは分けておくと、生活費の集計も崩れません。
レシートや領収書は、書き写した後も捨てずに1か所にまとめます。事業をしている人の書類の保存期間は家計簿のレシートの扱い方にまとめています。
ステップ3月末に「収入 − 経費」の累計を出す3分
月末に、その年の1月からの副業の収入の累計と、経費の累計を出し、引き算します。この累計が20万円に近づいているかで、年明けに何をするかの見当がつきます。
アルバイトなど2か所目の給与は、経費を引かずに収入の額面を足します。業務委託の報酬とアルバイトの給与の両方があるときは、給与の額面と、報酬から経費を引いた額を足して見ます。
ステップ4年明けに1年分を締め、出すものを決める10分
1月になったら、前の年の1年分の累計を確定させます。20万円を超えていれば2月16日から3月15日までに確定申告、20万円以下なら3月15日までに住民税の申告を出します。
医療費控除などで確定申告をする年は、20万円以下でも副業の所得を確定申告に入れます。この場合は住民税の申告を別に出しません。
副業の入金があった口座の明細を、1月の分から開いてみてください。入金の合計と、副業のために払った分の合計が出せれば、20万円の線のどちら側かが分かります。
迷いやすい場面
副業をしていることが、住民税で勤め先に伝わるか
会社員の住民税は、勤め先が給与から差し引いて納める形(特別徴収)が原則です。地方税法 第321条の3では、給与以外の所得に係る所得割も、市区町村の条例により給与の分に加えて特別徴収できるとされています。
同じ条文のただし書で、申告書に「給与所得以外の所得に係る所得割を普通徴収で納めたい」旨の記載があるときは、この限りでないとされています。確定申告書にも住民税の納め方を書く欄があります。副業が給与のときや、実際の扱いは市区町村で確かめてください。
副業をしてよいかどうかは、税の決まりではなく勤め先の就業規則で決まります。始める前に、勤め先の規則を確かめておきます。
副業が赤字になった
雑所得の赤字は、給与所得から差し引けません。事業所得の赤字は損益通算の対象ですが、事業所得に当たるかは、社会通念上事業と称するに至る程度かどうかと、帳簿書類の保存の有無で判定されます。
赤字の年も、収入と経費の記録は同じように残しておきます。所得の種類の判断に迷うときは、税務署に確かめてください。
副業の報酬から所得税が引かれていた
原稿料や講演料などは、支払われるときに所得税が源泉徴収されます(国税庁のNo.1500)。1年分の所得で計算し直すと、引かれた額のほうが多いことがあり、そのときは確定申告で戻ります。
戻すための申告をするときは、副業の所得を全部書き、給与の源泉徴収票と合わせて計算します。源泉徴収票の読み方は源泉徴収票の見方にまとめています。
事業の収入として帳簿をつけたい
事業所得として申告するなら、取引を帳簿に記録して保存します。青色申告を選ぶなら、承認申請書の期限(原則3月15日、1月16日以後に始めたら2か月以内)があります。
家計簿の「副業の収入」と「副業の経費」の行は、帳簿の元になる記録です。日付・相手・額・内容を残しておくと、帳簿に書き写すときに探し直さずに済みます。
よくある質問
Q副業の収入が20万円を超えたら、確定申告が要りますか
収入ではなく、収入から経費を引いた所得で見ます。副業が業務委託や販売なら、所得の合計が20万円を超えたときに確定申告が要ります。アルバイトなど2か所目の給与は、給与の収入の額面で見ます。
Q副業の所得が20万円以下なら、何もしなくてよいですか
所得税の確定申告は要りませんが、住民税の申告は3月15日までに、1月1日に住んでいた市区町村に出します。住民税には20万円以下で申告を要しないという線がありません。
Q医療費控除で確定申告をするとき、20万円以下の副業は書かなくてよいですか
書きます。国税庁の質疑では、確定申告を行う場合に20万円以下の所得を申告しなくてよいという規定ではないとされています。
Q副業の所得が20万円以下なら、非課税ですか
非課税ではありません。所得税の確定申告が要らないだけで、住民税の所得割はかかります。所得税も、医療費控除などで確定申告をすれば副業の所得を含めて計算します。
Qフリマアプリの売上も20万円に入りますか
自分が使っていた古着や家具などを売ったお金は非課税で、数えません。仕事として続けている取引の所得は、国税庁のNo.1906で雑所得の例に挙がっていて、20万円の合計に入ります。
Q家族の扶養に入っていても、20万円の線は同じですか
20万円は、給与をもらっている本人が確定申告をするかどうかの線で、家族の扶養に入れるかの線とは別です。所得税の扶養親族は、令和8年分は合計所得62万円以下が条件で、副業の所得もこの合計所得に入ります。扶養の線は103万の壁はいまどうなった?にまとめています。
Q確定申告を忘れたら、どうなりますか
期限後申告になります。気づいた時点でできるだけ早く申告すると、国税庁は案内しています。納める税金のほかに、無申告加算税と延滞税がかかることがあります。
まとめ
- 給与1か所で年末調整を受けている会社員は、給与以外の所得の合計が20万円以下なら所得税の確定申告は要らない
- 所得は収入から経費を引いた額。副業が2つ以上なら合計で見る。2か所目の給与は収入の額面で見る
- 20万円以下でも、住民税の申告は3月15日までに1月1日に住んでいた市区町村へ出す
- 医療費控除などで確定申告をするときは、20万円以下の副業の所得も入れる
- 20万円を超えたら、翌年2月16日から3月15日までに確定申告
- 家計簿では「副業の収入」「副業の経費」を給与と分け、月末に累計を出しておく
副業の収入と経費を別の行に書いておけば、年明けに引き算するだけで、確定申告か住民税の申告かが決まります。レシートを1か所にまとめておくのも忘れずに。
この記事で参照した公的情報
- No.1900 給与所得者で確定申告が必要な人(給与1か所で給与所得・退職所得以外の所得の合計が20万円超・2か所以上なら年末調整されなかった給与の収入金額との合計が20万円超・150万円以下の注・還付になる人は除く・合計に含まれない所得)
- No.1900 確定申告を要しない場合の意義(還付申告をするときは20万円以下の所得も併せて申告する)
- 所得税法 第121条(確定所得申告を要しない場合=給与所得及び退職所得以外の所得金額20万円以下・従たる給与等の金額との合計20万円以下・150万円)
- 窓口
- e-Gov 法令検索(デジタル庁)
- 確認日
- 確認先
- https://laws.e-gov.go.jp/law/340AC0000000033
- No.2020 確定申告(申告の期間は翌年2月16日から3月15日・申告先は所轄税務署)
- No.1500 雑所得(副業に係る所得・業務に係る雑所得=総収入金額−必要経費・前々年の収入300万円超で書類の保存・1,000万円超で収支内訳書・損益通算はできない)
- No.1906 給与所得者がネットオークション等により副収入を得た場合(生活の用に供している資産の売却による所得は非課税)
- No.2210 必要経費の知識(総収入金額を得るために直接要した費用・家事関連費は業務上必要な部分を明らかに区分できる場合だけ)
- No.1350 事業所得の課税のしくみ(総収入金額−必要経費=事業所得の金額)
- 所得税基本通達 35-2(業務に係る雑所得の例示・事業所得かどうかは社会通念上事業と称するに至る程度かで判定・帳簿書類の保存がない場合は業務に係る雑所得)
- No.2250 損益通算(対象は不動産所得・事業所得・譲渡所得・山林所得。雑所得・給与所得の損失は控除できない)
- No.2070 青色申告制度(不動産所得・事業所得・山林所得のある人・承認申請書は原則3月15日まで、1月16日以後に始めたときは2か月以内)
- No.2072 青色申告特別控除(55万円・65万円・10万円の要件)
- 租税特別措置法 第25条の2(青色申告特別控除・令和9年1月1日施行の版で75万円の区分)
- 窓口
- e-Gov 法令検索(デジタル庁)
- 確認日
- 確認先
- https://laws.e-gov.go.jp/law/332AC0000000026
- No.2024 確定申告を忘れたとき(期限後申告・無申告加算税・延滞税)
- 地方税法 第317条の2(市町村民税の申告は3月15日までに賦課期日の住所の市町村長へ・給与所得以外の所得が無い人は除く)・第317条の3(確定申告書を出せば住民税の申告書を出したものとみなす)・第317条の5(申告書を正当な理由なく出さなかったときは、市町村の条例で10万円以下の過料を科す旨の規定を設けることができる)・第321条の3(給与所得以外の所得に係る所得割を普通徴収で徴収されたい旨の記載)
- 窓口
- e-Gov 法令検索(デジタル庁)
- 確認日
- 確認先
- https://laws.e-gov.go.jp/law/325AC0000000226
- 個人住民税(所得割の標準税率10%・前年の所得で算定)