源泉徴収票の見方|手取りの出し方と4つの金額、給与所得控除後の金額が空欄のとき
 Move for People株式会社

源泉徴収票は、上の段に並ぶ4つの金額を左から読みます。①支払金額が額面の年収、④源泉徴収税額がその年の所得税で、手取りのおおよその額は、①から④と「社会保険料等の金額」を引き、さらに住民税を引くと出せます。
次の表は、知りたいことごとに、票のどの欄を見ればよいかを並べた早見です。住民税だけは源泉徴収票に出てこないので、給与明細で確かめます。
| 知りたい | 見る欄 |
|---|---|
| 額面の年収 | ①支払金額 |
| 1年の所得税 | ④源泉徴収税額 |
| 社会保険料 | 社会保険料等の金額 |
| 手取りの目安 | ①−④−社会保険料等 |
| 住民税 | 給与明細で見て引く |
出典:国税庁「令和8年分 給与所得の源泉徴収票等の法定調書の作成と提出の手引」第2章の各欄の記載要領
②給与所得控除後の金額や③所得控除の額の合計額が空欄なら、その年は勤め先で年末調整をしていません。どう読めばよいかは「給与所得控除後の金額が空欄のとき」、手取りの出し方の細かいところは「源泉徴収票から手取りを出す」で確かめられます。
源泉徴収票は、1年分の給与と所得税のまとめ
源泉徴収票は、1月1日から12月31日までの1年間に払われた給与と、そこから引かれた所得税をまとめた書類です。毎月の給与明細が1回分の記録なのに対して、こちらは1年分の合計になります。
種類は3つあります。会社に雇われて働く人が受け取る「給与所得の源泉徴収票」、退職手当を受け取ったときの「退職所得の源泉徴収票」、年金を受け取っている人の「公的年金等の源泉徴収票」です。ここでは、会社に雇われて働く人の「給与所得の源泉徴収票」を読みます。
渡す時期は所得税法 第226条で決まっていて、給与の分は翌年1月31日まで、年の中途で退職した人にはその退職の日以後1か月以内です。退職手当の分も退職の日以後1か月以内、年金の分は翌年1月31日までです。
ちょっとした暦の話をすると、令和8年分の票は、令和9年の1月31日が日曜日にあたります。国税庁の手引でも、受け取る人への交付は令和9年2月1日(月)までと案内されています。
毎月の明細の読み方は、給与明細の見方にまとめています。期限を過ぎても源泉徴収票が渡されないときの求め方と届出は、源泉徴収票がもらえないときにあります。源泉徴収票が渡されるまでの年末調整の時期は年末調整はいつ?にまとめています。
4つの金額を、左から順に見る
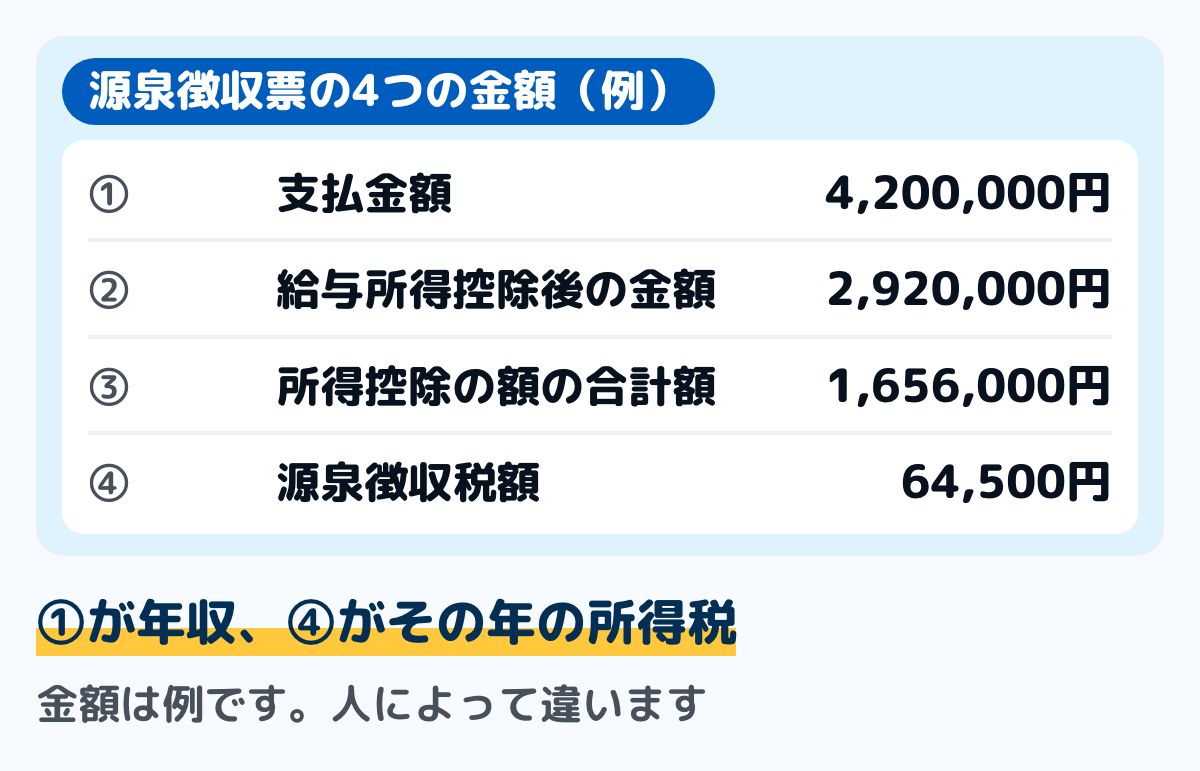
源泉徴収票にはたくさんの欄がありますが、まず見るのは上のほうに並ぶ4つの金額です。4つの欄の名前は、左端が「支払金額」で、右へ「給与所得控除後の金額」「所得控除の額の合計額」「源泉徴収税額」と続きます。
図は、国税庁の手引にある記載例の源泉徴収票に、4つの金額の欄の枠を付けたものです。手元の票を横に置いて、同じ位置の欄を見てください。名前と金額は記載例の架空のもので、額は人によって違います。
①支払金額は、いわゆる年収
支払金額は、1年間に払われた給与・賞与・手当の合計です。ふだんの話で「年収」と言うときは、この額を指すことが多く、税金や保険料を引く前の額になります。
ただし、非課税になる手当は入りません。電車やバスの通勤手当は、国税庁の案内では1か月15万円までが非課税なので、その範囲の通勤手当は支払金額に含まれていません。通勤の手段ごとの非課税の限度額は通勤手当の非課税限度額で確かめられます。
②給与所得控除後の金額は、会社員の経費を引いた後
給与所得控除は、会社員の経費にあたるものとして、収入の額に応じて自動で引かれる額です。支払金額からこれを引いた残りが、②の給与所得控除後の金額になります。
国税庁の表では、令和8年分と令和9年分の給与所得控除は次のようになっています。収入220万円までは74万円、220万円超360万円までは収入×30%+8万円、360万円超660万円までは収入×20%+44万円です。
続きは、660万円超850万円までが収入×10%+110万円、850万円超は195万円が上限です。この額は令和8年12月1日に施行され、令和8年分の年末調整から使われます。
ただし、支払金額が660万円未満の人の②は、式ではなく所得税法の別表第五という表で決まるので、式で出した額と少し違うことがあります。年分ごとの表は給与所得控除とはに並べています。
令和7年分は、最低の額が65万円(収入190万円まで)でした。手元の票が何年分かで使う表が変わるので、先に票の左上の年分を見てください。
③所得控除の額の合計額は、その人の事情で引かれる分
所得控除は、扶養している人がいるか、社会保険料をいくら払ったかといった、その人の事情に応じて引かれるものです。③にはその合計が入ります。
中身は、社会保険料控除、生命保険料控除、扶養控除、配偶者控除、特定親族特別控除、基礎控除などです。基礎控除は国税庁の表で、令和8年分と令和9年分は合計所得489万円以下なら104万円、489万円超655万円以下は67万円、655万円超2,350万円以下は62万円です。
令和7年分は、合計所得132万円以下なら95万円でした。生命保険料や地震保険料の控除は、年末調整のときに申告書を出していないと③に入らないので、③が思ったより小さいときは、出し忘れがなかったかを確かめます。
④源泉徴収税額は、1年分の所得税
④は、その年の給与にかかった所得税の額です。②から③を引いた額(課税される所得金額)に税率を掛けて出し、住宅ローン控除などがあればそこから差し引かれます。
税率は国税庁の速算表で決まっています。課税される所得金額が195万円未満なら5%、195万円以上330万円未満なら10%(控除額97,500円)、330万円以上695万円未満なら20%(控除額427,500円)と、段階的に上がります。
この④には復興特別所得税(所得税の額の2.1%)も入っています。国税庁の改正のあらましでは、令和9年1月1日以後に生ずる所得からは、防衛特別所得税1%と復興特別所得税1.1%に分かれますが、合わせた2.1%は変わりません。
4つの金額は、引き算でつながっている
4つの金額はばらばらの数字ではなく、左から順に引き算でつながっています。票の上の段は、横書きにした1本の引き算の式だと思って読むと、自分の票の数字が正しいかどうかも見当がつきます。
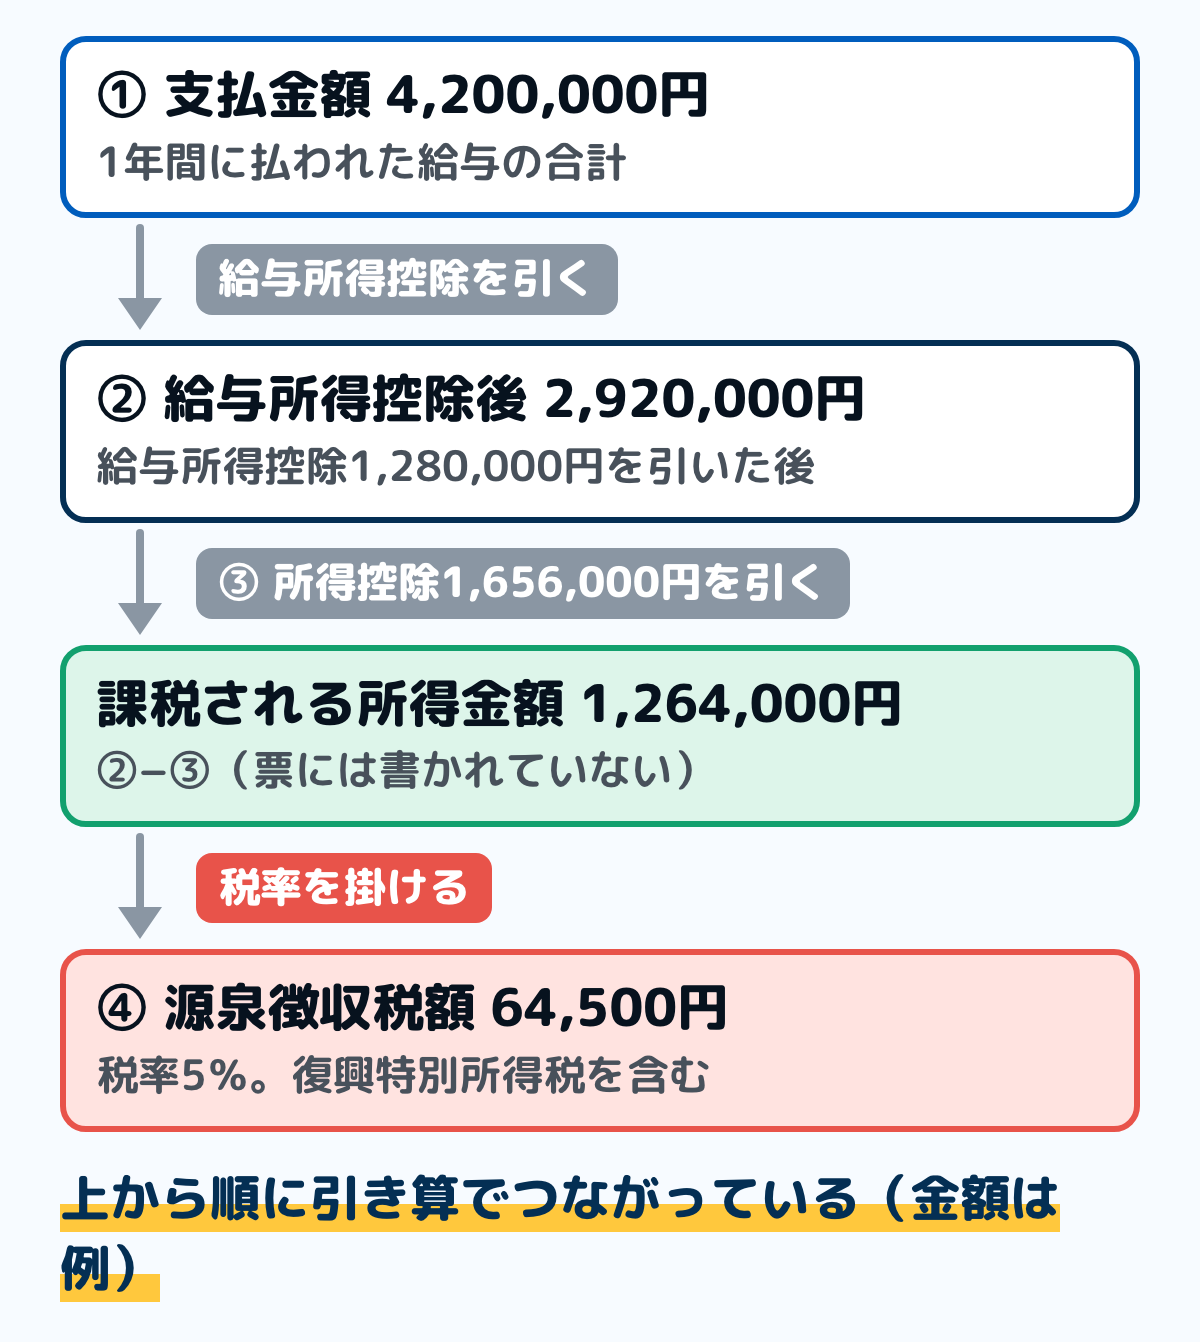
出典:国税庁 No.1410 給与所得控除・No.2260 所得税の税率をもとに計算(金額は例)
図は、4つの金額のつながりを例で示したものです。課税される所得金額は票には書かれていないので、②から③を引いて自分で出します。
自分で計算した額と④が合わないときは、住宅ローン控除のような税額控除があるか、年の途中で入社や退職をしているかを確かめます。それでも分からなければ、勤め先の担当か税務署に聞いてください。
源泉徴収票から手取りを出す
手取りのおおよその額は、①支払金額から、④源泉徴収税額と「社会保険料等の金額」を引き、さらに1年分の住民税を引いて出します。上の図の例で、社会保険料等の金額を616,000円と置くと、4,200,000円−64,500円−616,000円で3,519,500円です。
金額は例です。ここから給与明細の住民税の欄を12か月分足した額を引くと、その年に自由に使えたお金に近づきます。非課税の通勤手当は①に入っていないので、通勤の実費に充てた分として別に考えます。
社会保険料等の金額には、自分で払った分も入る
社会保険料等の金額の欄には、給与から引かれた社会保険料のほかに、年末調整の保険料控除申告書で申告した社会保険料と、iDeCo などの小規模企業共済等掛金が合わせて入ります。国税庁の記載要領では、掛金の額はこの欄の中に内書きされます。
家族の国民年金保険料を自分で払って申告した人や、iDeCo の掛金を口座から払っている人は、この欄をそのまま引くと、給与から引かれた額より多く引いてしまいます。手取りを正しく出したいときは、内書きの額と、自分で払って申告した分を除いて計算します。
住民税は、源泉徴収票には出てこない
住民税は源泉徴収票の欄にありません。引かれた額を知りたいときは、12か月分の給与明細の住民税の欄を足します。
住民税がいつから変わるかは、住民税はいつからにまとめています。住民税や給与以外の収入まで入れた世帯の手取りは、家計調査の「可処分所得」と同じ出し方で可処分所得とはにまとめています。
給与所得控除後の金額が空欄のとき
②給与所得控除後の金額と③所得控除の額の合計額は、国税庁の記載要領で「年末調整をした受給者のみ」書く欄です。空欄なら、その票の年は勤め先で年末調整をしていないということで、書き忘れとは限りません。
国税庁の案内では、年末調整の対象から外れるのは、次のような人です。自分がどれにあたるかを見て、次にすることを決めます。
- 年の途中で退職し、その年にほかの勤め先で働いていない人(12月分の給与を受け取った後に退職した人などを除く)
- 扶養控除等申告書をその勤め先に出していない人(2か所目の勤め先など)
- 1年間の給与の総額が2,000万円を超える人
年末調整をしていない票が届いた
年末調整をしていない票の④は、毎月の給与から引かれた所得税の合計のままです。自分で確定申告をすると、引かれすぎた所得税が戻ることがあり、申告のときにこの票を使うので大事に取っておきます。
申告の窓口は住所地の税務署です。申告の手順と、退職後に払った保険料の足し方は年の途中で退職したら確定申告にまとめています。書類を出さなかったために年末調整がされなかったときの直し方は年末調整を出さないとどうなる?にあります。
源泉徴収票を使う場面
源泉徴収票は、しまっておくだけの紙ではありません。年に何度か、提出や計算に使う場面が出てきます。
- 転職したとき:前の勤め先の票を、新しい勤め先に出します。転職先が1年分をまとめて年末調整するために要ります
- 確定申告をするとき:医療費控除や、住宅ローン控除の1年目などは年末調整では受けられないので、確定申告で使います
- 収入の証明が要るとき:住宅ローンを申し込むとき、賃貸を借りるとき、保険の扶養に入るときなどに求められます
- ふるさと納税の上限を見るとき:控除の上限は収入と家族構成で決まるので、①の支払金額などを使って目安を出します
紛失したときは、勤め先に再発行を頼めます。渡すことは所得税法で決まった勤め先の義務なので、退職した後でも頼めます。
家計簿で、去年の票と並べて使う
用意するのは、今年の源泉徴収票と、給与が入る口座の記録です。紙でも表計算でも、どの家計簿でも同じ手順で出せます。
ステップ1支払金額と、家計簿の収入の合計を並べる5分
家計簿の収入の欄を1年分足して、その合計と①の支払金額を並べます。家計簿には手取りを書いているはずなので、①のほうが大きくなります。
大きく違うときは、家計簿に書き漏らした給与やボーナスがないかを見ます。差が税と社会保険料と住民税の合計に近ければ、書き漏らしは無いと見てよい目安になります。
ステップ2去年の票と並べる5分
去年の源泉徴収票があれば、①と④を並べます。①が増えているのに手取りの実感が変わらないときは、③の所得控除や社会保険料の額も一緒に並べてみます。
1年ごとの変化を残しておくと、翌年の年間収支表を作るときの土台になります。票は捨てずに、少なくとも5年分はまとめておきます。
手元の源泉徴収票を出して、①と④、それに「社会保険料等の金額」の3つに印を付けてみてください。3つ分かれば、その年の手取りの目安が出せます。
迷いやすい場面
年末調整でいくら戻ったかを知りたい
源泉徴収票には、年末調整で戻った額の欄はありません。年末調整は、毎月の給与から引いた所得税の合計と、1年分の正しい額との差を精算する手続きなので、12か月分の給与明細の所得税の欄を足し、④を引いた差が戻った額の目安です。
精算は勤め先の給与で行われるので、戻った額そのものは、精算した月の給与明細で確かめられます。年末調整のしくみは年末調整はいつ?にあります。
2枚以上の源泉徴収票がある
同じ年に2社以上から給与を受け取ると、票も2枚以上になります。転職先に前の勤め先の票を出して年末調整をしてもらえば、新しい勤め先の票に1年分がまとまります。
出すのが間に合わなかったときは、自分で確定申告をします。そのときは、手元の票を全部使って1年分を合計します。
摘要の欄に細かい字が書かれている
票の下のほうにある「摘要」の欄には、前の勤め先の名前と支払金額、扶養している人の名前などが書かれることがあります。年の途中で転職した人は、ここに前の勤め先の分が書かれているかを確かめます。
書かれていれば、①の支払金額に前の勤め先の分も含まれています。書かれていなければ、2枚の票の①を足したものが、その年の収入です。
源泉徴収税額がどう計算されたのか知りたい
④の源泉徴収税額は、②の給与所得控除後の金額から③の所得控除の額の合計額を引き、残った課税所得に税率をかけて出します。税率は5%から45%の7段階です。
計算の順番と速算表の使い方は所得税の計算方法にまとめています。票の3つの数字があれば、自分で同じ額を出せます。
支払金額が、自分の思っている年収と違う
通勤手当のうち非課税になる分は①に入りません。また、12月分の給与が翌年1月に払われる勤め先なら、その分は翌年の票に入ります。
いつ払われたかで年を分けるのが源泉徴収票の決まりです。家計簿も入った日で書いておくと、票と見比べやすくなります。
退職金は、この源泉徴収票には載らない
退職金は給与とは別に計算されるので、給与の源泉徴収票には含まれません。退職所得の源泉徴収票が別に交付されます。
税額の出し方と退職所得控除額は退職金の税金はいくら?にまとめています。勤続年数で控除額が決まります。
よくある質問
Q源泉徴収票は、いつもらえますか
給与の分は、所得税法で翌年1月31日までと決まっていて、令和8年分は1月31日が日曜日なので令和9年2月1日までです。多くの勤め先では、12月分の給与明細と一緒か、年明けに渡されます。年の中途で退職した人には、退職の日以後1か月以内に渡されます。
Q年収は、どの欄を見ればよいですか
①の支払金額です。1年間に払われた給与・賞与・手当の合計で、税金や保険料を引く前の額になります。手取りではないので、家計簿の収入の合計とは一致しません。
Q源泉徴収票をなくしました
勤め先に再発行を頼めます。渡すことは勤め先の義務なので、退職した後でも頼めます。勤め先が応じないときや、倒産しているときは、税務署に相談してください。
Qアルバイトやパートでも、もらえますか
給与を受け取っている人には渡されます。国税庁の手引でも、受け取る人への交付は、税務署に出す範囲にかかわらず全ての受給者が対象とされています。学生で親の扶養に入っている人は、扶養の条件を確かめるときにも使います。
Q源泉徴収税額が0円でした
その年の所得税が0円だったということです。収入が少ない人や、所得控除が大きい人はこうなります。毎月の給与から所得税が引かれていた場合は、年末調整で精算されて戻っていることがあるので、精算した月の明細も見てみてください。
Q家計簿の収入は、支払金額で書き直したほうがよいですか
書き直す必要はありません。家計簿は口座に入った手取りで書いておくほうが、残高と合わせやすくなります。家計調査でも、税金や社会保険料を引いた後の額を可処分所得と呼んでいます。
Q給与明細と源泉徴収票の、どちらを取っておきますか
どちらも取っておくと役に立ちます。票は1年分の合計、明細は月ごとの変化が分かります。片方しか残せないなら、収入の証明にも使える票のほうを優先します。
まとめ
- 源泉徴収票は、1年分の給与と所得税をまとめた書類で、渡す時期は所得税法で決まっている
- 見るのは4つ。①支払金額、②給与所得控除後の金額、③所得控除の額の合計額、④源泉徴収税額
- ①がいわゆる年収で、④がその年の所得税
- 手取りの目安は、①から④と社会保険料等の金額を引き、住民税を引いた額(社会保険料等には自分で払って申告した分も入る)
- ②③が空欄なら、その年は年末調整をしていない票で、確定申告で精算することがある
- 去年の票と並べると、収入と引かれた額のどちらが変わったのかが分かる
4つの金額の順番が分かれば、源泉徴収票は数分で読めます。毎年同じ3つに印を付けておけば、年ごとの比べ方も決まります。
この記事で参照した公的情報
- 所得税法 第226条(給与の源泉徴収票は翌年1月31日まで・年の中途で退職した人は退職の日以後1か月以内・退職手当等は退職の日以後1か月以内・公的年金等は翌年1月31日まで)(2026-10-01 施行の版と、2027-01-01・2030-06-19 施行の未施行の版で同じ期限)
- 窓口
- e-Gov 法令検索(デジタル庁)
- 確認日
- 確認先
- https://laws.e-gov.go.jp/law/340AC0000000033
- 令和8年分 給与所得の源泉徴収票等の法定調書の作成と提出の手引 第2章 給与所得の源泉徴収票(支払金額=令和8年中に支払の確定した給与等の総額・給与所得控除後の金額と所得控除の額の合計額は年末調整をした受給者のみ・年末調整をしない給与等の源泉徴収税額は源泉徴収すべき所得税及び復興特別所得税の合計額・社会保険料等の金額は給与から控除した社会保険料と保険料控除申告書に基づいて控除した社会保険料と小規模企業共済等掛金の合計で掛金は内書き・中途就職者の前の支払者の分は摘要に書く・全ての受給者に令和9年2月1日まで〈退職した人は退職の日以後1か月以内〉に交付)
- No.1410 給与所得控除(令和8年分・令和9年分は220万円まで74万円・360万円まで30%+8万円・660万円まで20%+44万円・850万円まで10%+110万円・850万円超は195万円が上限・令和8年12月1日施行・660万円未満は所得税法別表第五で給与所得の金額を求める/令和7年分は190万円まで65万円)
- No.1199 基礎控除(令和8年分・令和9年分は合計所得489万円以下104万円・489万円超655万円以下67万円・655万円超2,350万円以下62万円・令和8年12月1日施行/令和7年分は132万円以下95万円)
- No.2260 所得税の税率(速算表・5%から45%の7段階・平成25年から令和29年までの各年分は復興特別所得税2.1%・令和8年度税制改正で防衛特別所得税の創設と復興特別所得税の税率の引下げが令和9年以後に適用され合計税率は変わらない)
- 源泉所得税の改正のあらまし(令和8年4月)(防衛特別所得税は源泉徴収すべき所得税の額の1%・復興特別所得税は1.1%・合計2.1%・令和9年1月1日以後に生ずる所得から)
- No.2582 電車・バス通勤者の通勤手当(1か月15万円までが非課税の限度)
- No.2665 年末調整の対象となる人(扶養控除等申告書を提出している一定の人・給与の総額が2,000万円を超える人は除く・年の中途で退職した人は12月分の給与の支払を受けた後に退職した人などに限る)
- No.2662 年末調整のしかた
- 令和7年度税制改正(基礎控除の見直し等関係)・特定親族特別控除の創設
- 家計調査 用語の解説(可処分所得=実収入から税金・社会保険料などの非消費支出を差し引いた額で、いわゆる手取り収入)
- 窓口
- 総務省統計局
- 確認日
- 確認先
- https://www.stat.go.jp/data/kakei/kaisetsu.html

