源泉徴収票がもらえないとき|渡す期限と、勤め先への求め方・税務署への不交付の届出書の出し方
 Move for People株式会社

源泉徴収票は、勤め先が期限までに渡すと所得税法で決まっている書類です。期限を過ぎてももらえないときは、まず勤め先に求め、そのやりとりを記録に残します。それでも渡されなければ、税務署に「源泉徴収票不交付の届出書」を出せます。
この記事では、渡される期限、勤め先への求め方と記録の残し方、届出書の出し方を順にまとめます。年末調整や確定申告に間に合わないときの進め方と、給与明細から1年分の額を出す方法も書きます。
辞めた勤め先から、源泉徴収票が送られてきません。いつまで待てばいいのか、どこに相談すればいいのかが分かりません。
源泉徴収票は、いつまでに渡されるものか
給与を払う勤め先は、給与の源泉徴収票を作って本人に渡さなければならないと、所得税法 第226条で決まっています。渡す期限は、働き方で2つに分かれます。
- 年末まで勤めている人:翌年1月31日まで
- 年の途中で辞めた人:辞めた日から1か月以内(法律の言葉では「退職の日以後一月以内」)
正社員とアルバイト・パートで、この決まりは変わりません。第226条は「給与等の支払をする者」に渡す義務を課していて、雇い方や年収で分けていないためです。第184条に当たる場合を除き、所得税が引かれていない人の給与も、この決まりの対象です。
退職した人の分を、年末にほかの人の分とまとめて送る勤め先もあります。法律の期限は退職の日以後1か月以内なので、それを過ぎていれば、年明けまで待たずに求めて構いません。
電子で渡すには、本人の承諾が要る
勤め先は、本人の承諾を得れば、源泉徴収票を紙ではなく電子で渡せます(第226条第4項)。ただし本人が求めたときは、紙の源泉徴収票を渡さなければなりません。
退職して社内のシステムに入れなくなり、電子の票を見られないときは、紙で渡してほしいと求められます。正当な理由がないのにこの求めを拒むことも、罰則の対象として所得税法に書かれています。
渡さない勤め先には、罰則の決まりがある
所得税法 第242条では、源泉徴収票を期限までに渡さなかった勤め先は、1年以下の拘禁刑又は50万円以下の罰金に処するとしています。罰則は勤め先の側の決まりで、受け取る人に向いたものではありません。
令和9年1月からは、勤め先が市区町村に給与支払報告書を出せば、税務署への源泉徴収票の提出は要らなくなります。国税庁は、その後も本人への源泉徴収票の交付は引き続き必要だとしています。
源泉徴収票が出ない場合もある
もらえないのではなく、もともと給与の源泉徴収票が作られない場合もあります。届出書を出す前に、次に当たらないかを確かめます。
- 給与ではなく報酬だった:請負や業務委託の契約で受け取った報酬は給与ではないので、給与所得の源泉徴収票は発行されません
- その年に払われた給与がない:源泉徴収票はその年に支払が確定した給与の分なので、前の年に給与を払い終えていれば、その年の分は作られません
- 家事使用人だけを雇う人から受け取った:常時2人以下の家事使用人だけに給与を払う人は、所得税を引かなくてよく(所得税法 第184条)、源泉徴収票の決まりからも外れます
業務委託で働いていた人は、報酬の額と引かれた所得税を、請求書や支払の明細で確かめます。報酬は年末調整に入らないので、確定申告が要るかどうかを申告の決まりで確かめます。
源泉徴収票がもらえないときの進め方
国税庁は、不交付の届出書を出す前に確かめることを、流れの図で示しています。雇用契約に基づく給与か、期限を過ぎたか、再発行ではないか、勤め先に交付を求めたかの4つです。給与かどうかは上の節で確かめたので、残りを次の順に進めます。
ステップ1期限を過ぎたかを確かめる5分
年の途中で退職した人は、退職日から1か月たったか、年末まで勤めた人は翌年1月31日を過ぎたかを見ます。期限の前なら、勤め先で事務の途中のこともあるので、渡す時期を問い合わせます。
郵便で送られる場合は、勤め先が持っている住所が今の住所かも確かめます。引っ越した後なら、届く先を伝え直します。
ステップ2勤め先に求め、やりとりを記録する10分
勤め先の経理や総務の担当に、何年分の源泉徴収票が必要かと、送り先を伝えて交付を求めます。求め方は、会って話す、電話する、文書を送るのどれでも構いません。
国税庁は、求めたときのことを次の5つに分けて、メモなどに残すよう案内しています。この記録が、届出書の「これまでの経緯」欄と添付書類になります。
- いつ(交付を求めた日時)
- どこで(交付を求めた場所)
- 誰に(相手の担当者)
- どのような方法で(会って・電話・メールなど)
- どのようなやりとりをしたか(相手の答え)
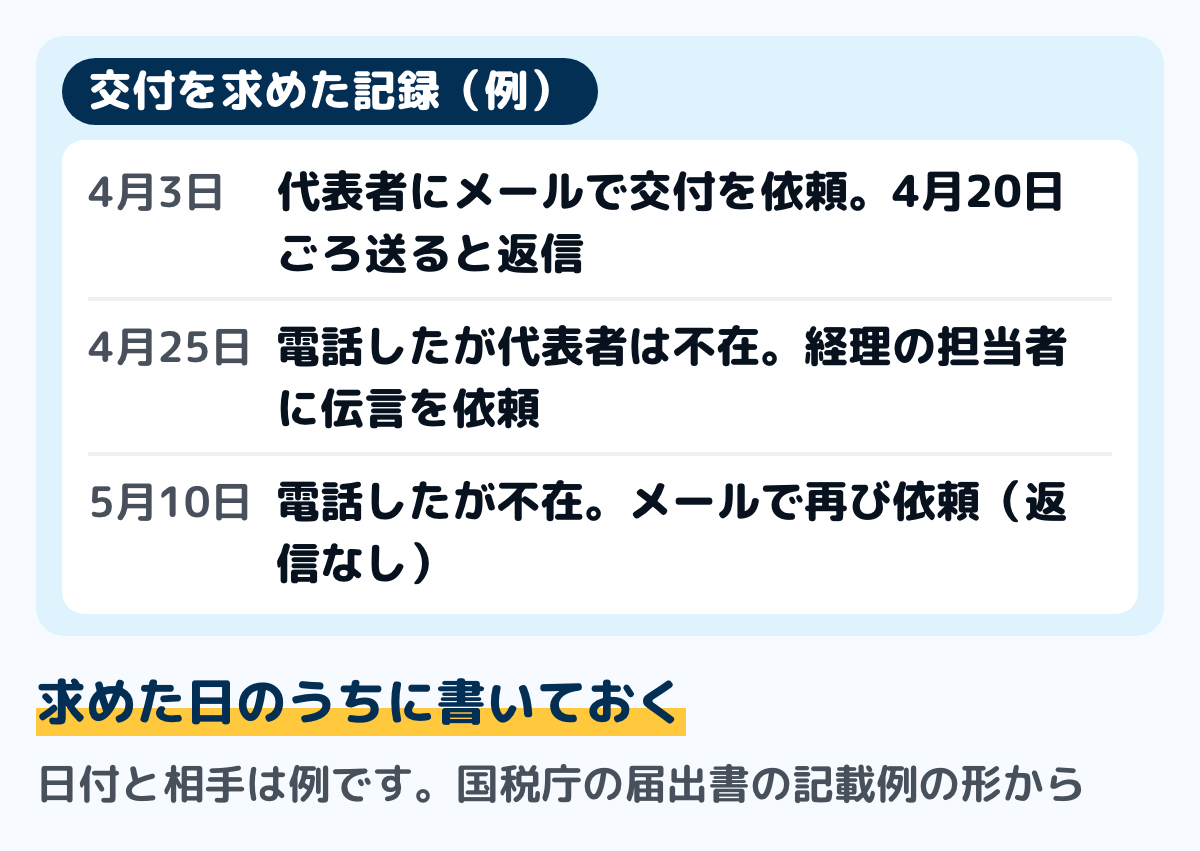
図は、国税庁の届出書の記載例にある「これまでの経緯」を、記録の形に並べた例です。メールで求めた日は送った文を、電話した日は相手の名前と答えを、その日のうちに書いておきます。
ステップ3税務署に不交付の届出書を出す30分
期限を過ぎ、求めても渡されないときは、「源泉徴収票不交付の届出書」を、自分の住所地などを所轄する税務署に出します。e-Taxで出すほか、書面を税務署に持って行くか、送ることもできます。書面の様式は令和8年8月に変わったので、国税庁の手続の頁にある新しい様式を使います。
届出書に書く主な欄は、次のとおりです。
- 事業主の情報:勤め先の名前、所在地、電話番号
- 在職期間とこれまでの経緯:ステップ2の記録
- 不交付の源泉徴収票に係る事項:何年分か、その年1年分の収入金額と源泉徴収税額の合計
- 給与明細書の保存:有か無か(有なら写しを添付)
- 事業主に氏名を告知して差し支えないか:「はい」か「いいえ」を選ぶ
添付するのは、給与明細が残っていればその写しと、勤め先に交付を求めたことが分かる書類です。収入金額と源泉徴収税額は、下の「給与明細から1年分の額を出す」の手順で合計を出せます。
ステップ4出した後も、勤め先に求め続ける5分
届出書が出ると、税務署が勤め先に、源泉徴収票を渡すよう行政指導をします。国税庁は、行政指導には法律上の拘束力はなく、相手の自主的な協力を前提にしていると説明しています。
税務署が源泉徴収票を代わりに作るわけではありません。国税庁は、届出書を出した後も、自分でも続けて勤め先に交付を求めるよう案内しています。
なくした源泉徴収票は、再発行を頼む
一度受け取った源泉徴収票をなくしたときは、不交付の届出書の対象になりません。国税庁の手続の案内でも、すでに交付された源泉徴収票の再発行はこの手続の対象外としています。
なくしたときは、渡した勤め先に再発行を頼みます。所得税法 第226条には渡す期限の決まりはありますが、再発行についての決まりは書かれていないので、頼み方と時期は勤め先に問い合わせます。
届いた源泉徴収票は、紙なら写真を撮る、電子なら保存しておくと、なくしたときも額を確かめられます。源泉徴収票の4つの金額の読み方は、源泉徴収票の見方にまとめています。
勤め先が倒産しているとき
勤め先が破産の手続きの途中なら、会社の財産や事務は、裁判所が選んだ破産管財人が扱います。源泉徴収票の交付も、破産管財人に頼みます。連絡先は、裁判所や破産管財人から届いた通知で確かめます。
連絡先が分からない、手続きがもう終わっているときは、給与明細や給与が振り込まれた通帳を持って、住所地の税務署に相談します。そのうえで、確定申告に使う額を給与明細から出します。
年末調整に間に合わないとき
年の途中で転職した人は、前の勤め先の源泉徴収票を新しい勤め先に出し、両方の給与を合わせて年末調整をしてもらいます。国税庁 No.2674 では、前の勤め先の給与や所得税を源泉徴収票などで確かめられないときは、年末調整はできず、確定申告で精算するとしています。
新しい勤め先の締め切りに間に合わなければ、その年の年末調整は受けられません。翌年に自分で確定申告をして、前の勤め先と新しい勤め先の両方の給与の分を精算します。
年末調整の締め切りが近いときは、新しい勤め先の担当に事情を伝え、いつまでに出せば間に合うかを聞いておきます。年の途中で辞めたときの確定申告の進め方は、年の途中で退職したら確定申告にまとめています。
確定申告に間に合わないとき
平成31年4月1日以後に出す所得税の確定申告書には、給与の源泉徴収票を付けなくてよくなりました。ただし申告書には、給与の収入金額と源泉徴収税額などを書くので、額は分かっていなければなりません。
マイナンバーカードでe-Taxを使って申告する人は、勤め先から税務署にe-Taxで出された源泉徴収票(令和5年分以後)の情報を、確定申告書等作成コーナーで自動で入れられます。勤め先が出していない票の情報は取れません。
源泉徴収票が手元にないまま申告の期限が近いときは、給与明細から1年分の額を出し、税務署に相談します。後から届いた源泉徴収票と額が違っていたら、申告を直す手続き(税が増えるなら修正申告、減るなら更正の請求)をします。
確定申告が要る人の条件、期間やそろえるもの、出し方は、確定申告のやり方で確かめられます。申告書は、税務署の窓口のほか、国税庁の確定申告書等作成コーナーでも作れます。
給与明細から1年分の額を出す
給与を払う勤め先は、給与の支払明細書も本人に渡さなければならないと、所得税法 第231条で決まっています。1年分の給与明細がそろっていれば、源泉徴収票に書かれる主な額を自分で出せます。
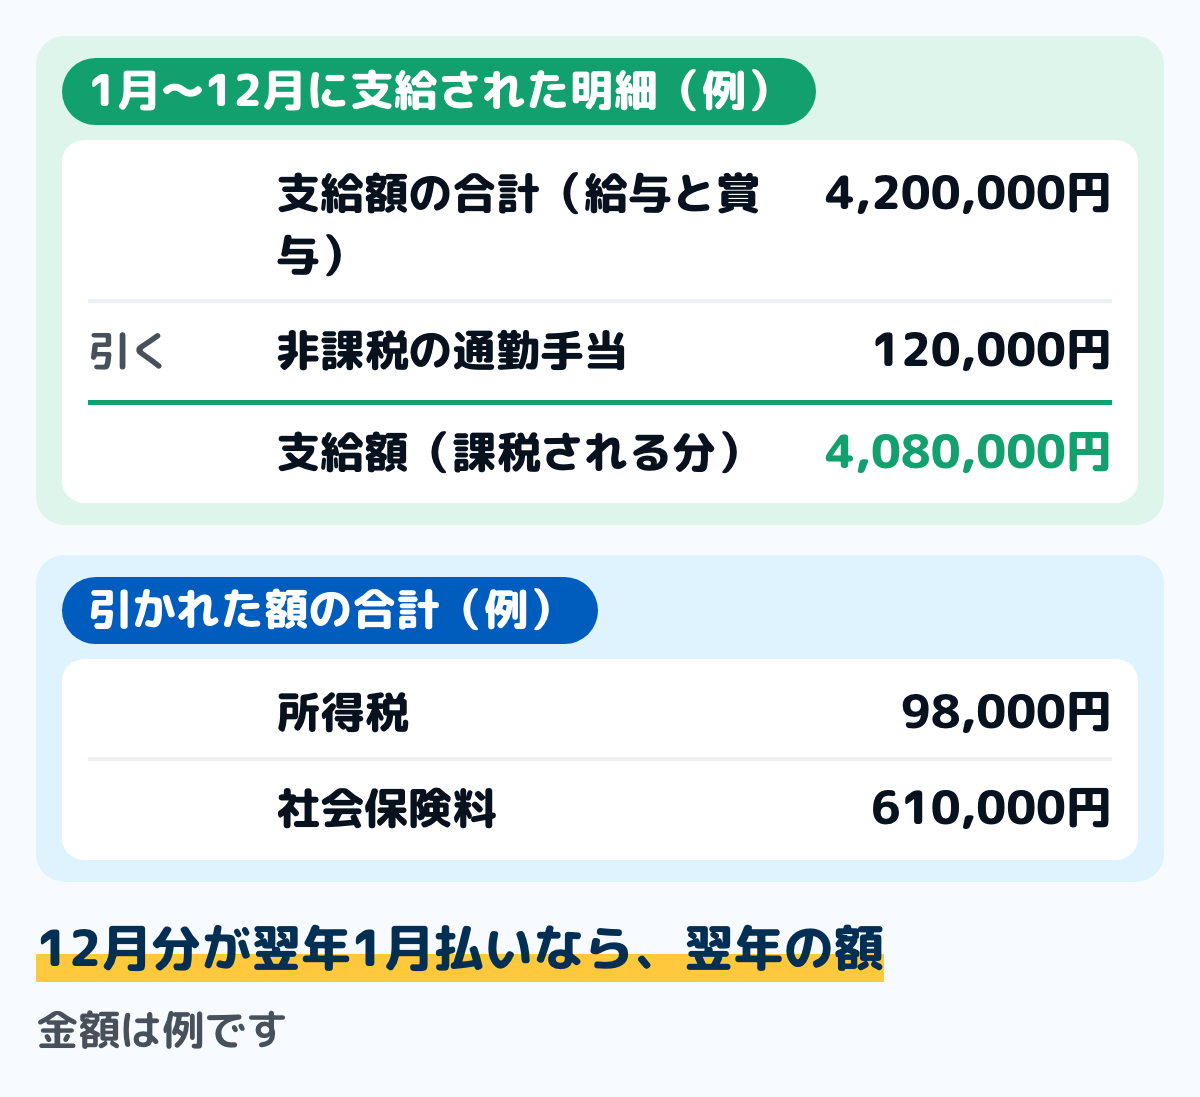
- 何月分を入れるか:1月から12月までに支給された給与と賞与の明細を入れます。12月分の給与が翌年1月に払われるなら、その分は翌年の額です
- 支給額の合計:課税される分の合計にするため、非課税の通勤手当は引きます
- 所得税の合計:毎月の明細の所得税の欄を足します
- 社会保険料の合計:健康保険・介護保険・厚生年金・雇用保険の欄を足します
図は、明細から1年分の額を出した例です。年末調整を受けていない人の源泉徴収票には、給与から引かれた所得税の合計が源泉徴収税額として書かれるので、明細の所得税を足した額と比べられます。
給与明細を毎月、家計簿の収入の行に写しておくと、源泉徴収票が届かないときも、この合計がすぐに出せます。支給額、所得税、社会保険料、手取りを分けて書いておきます。
よくある質問
Qアルバイトやパートでも、源泉徴収票はもらえますか
もらえます。所得税法 第226条は給与を払う人に交付を求めていて、正社員とアルバイト・パートを分けていません。短い期間の仕事でも、年の途中で辞めたなら、退職の日以後1か月以内が期限です。
Q退職してから、どのくらい待てばいいですか
法律の期限は退職の日以後1か月以内です。1か月を過ぎても届かなければ、勤め先に交付を求めます。不交付の届出書は、この期限を過ぎた後にいつでも出せます。
Q勤め先に、届け出たことを知られたくありません
届出書には、税務署に申し入れたことについて、勤め先に氏名を告げてよいかを選ぶ欄があります。「いいえ」を選ぶこともできます。
Q届出書を出せば、税務署が源泉徴収票を出してくれますか
税務署が源泉徴収票を作るのではなく、勤め先に渡すよう行政指導をします。行政指導には法律上の拘束力がないため、出した後も自分で勤め先に求め続けます。確定申告が迫っているときは、給与明細から額を出して税務署に相談します。
Q業務委託の報酬で、源泉徴収票をもらえないと言われました
請負や業務委託の報酬は給与ではないので、給与所得の源泉徴収票は発行されません。報酬の額と引かれた所得税は、請求書や支払の明細で確かめ、確定申告が要るかどうかを確かめます。
Q源泉徴収票がないと、確定申告はできませんか
確定申告書に源泉徴収票を付ける必要はありません。給与の収入金額と源泉徴収税額が分かれば申告書は書けるので、給与明細から1年分の額を出して、税務署に相談します。
まとめ
- 源泉徴収票は、翌年1月31日まで(年の途中で退職した人は退職の日以後1か月以内)に渡すと所得税法 第226条で決まっている
- アルバイト・パートも同じ。電子で渡すには本人の承諾が要り、求めれば紙でもらえる
- 報酬(請負・業務委託)や、その年に給与の支払がない場合は、給与の源泉徴収票は作られない
- 期限を過ぎたら、勤め先に求め、いつ・どこで・誰に・どの方法で・どんなやりとりかを記録する
- それでも渡されなければ、住所地などの税務署に「源泉徴収票不交付の届出書」を出す。給与明細の写しと求めた記録を付ける
- なくした票の再発行は届出書の対象外。勤め先に再発行を頼む
- 年末調整に間に合わなければ、翌年に確定申告で精算する。申告書に源泉徴収票を付ける必要はない
期限を確かめて、勤め先に求めた記録を残しておけば、渡されないときも税務署への届出まで進めます。給与明細を残しておけば、確定申告に使う1年分の額も自分で出せます。
この記事で参照した公的情報
- 所得税法 第226条(給与の源泉徴収票は翌年1月31日まで・年の中途で退職した人には退職の日以後1月以内に交付。第4項=承諾を得て電磁的方法で提供できるが、請求があれば書面で交付。未施行の第6項=給与支払報告書を市町村長に出せば税務署に提出したとみなす(令和9年1月1日施行の版から)。本人への交付の期限の文言は2030-06-19施行の版まで変わらない)
- 窓口
- 国税庁(法令は e-Gov 法令検索)
- 確認日
- 確認先
- https://laws.e-gov.go.jp/law/340AC0000000033
- 所得税法 第242条第6号・第8号(源泉徴収票を交付の期限までに交付しない者、正当な理由がないのに書面での交付の請求を拒んだ者は、1年以下の拘禁刑又は50万円以下の罰金)・第184条(常時2人以下の家事使用人のみに給与を払う人は源泉徴収を要しない)・第231条(給与の支払明細書の交付)
- 窓口
- 国税庁(法令は e-Gov 法令検索)
- 確認日
- 確認先
- https://laws.e-gov.go.jp/law/340AC0000000033
- F5-4 源泉徴収票不交付の届出手続(交付期限の経過後に随時提出・中途退職は退職後1月、それ以外は翌年1月31日・再発行は対象外・e-Tax または書面の持参・送付・添付=給与支払明細書の写しと交付を求めたことが分かる書類等・提出先は納税地等を所轄する税務署長・令和8年8月に書面様式が変更・手続根拠は所得税法第226条)
- 「源泉徴収票不交付の届出書」を提出される前に、ご確認ください(交付を求めた記録=いつ・どこで・誰に・どのような方法・どのようなやりとり。雇用契約に基づく給与でない場合は給与所得の源泉徴収票は発行されない。行政指導には法律上の拘束力はない・届出後も自分で交付を求める)
- 源泉徴収票不交付の届出書の記載例(事業主の情報・在職期間・これまでの経緯・年分・収入金額と源泉徴収税額は1年間の合計・給与明細書の保存の有無・事業主に氏名を告知して差し支えないかの欄)
- F1-1 給与所得の源泉徴収票(同合計表)(令和9年1月以降、給与支払報告書を市区町村に出せば税務署への源泉徴収票の提出は不要だが、受給者への交付は引き続き必要)
- No.2674 中途就職者の年末調整(前の勤め先の給与と所得税・社会保険料を源泉徴収票などで確認できないときは年末調整はできず、確定申告で精算)
- 国税関係手続が簡素化されました(平成31年4月1日以後に提出する所得税の確定申告書は、給与所得の源泉徴収票の添付が不要・添付不要の書類に保存義務はない)
- マイナポータル連携で給与所得の確定申告がさらに簡単に!(勤め先から税務署にe-Taxで提出された給与所得の源泉徴収票(令和5年分以後)の情報を確定申告書に自動入力)