給与所得控除額の早見表|令和8年分は年収220万円まで74万円。年収別の控除額と給与所得、1円単位の出し方
 Move for People株式会社
この記事には広告(アフィリエイトのリンク)を含みます。
令和8年分・令和9年分の給与所得控除額は、年収220万円までが74万円で、そこから上は年収に応じて増え、850万円を超えると195万円で止まります。年収ごとの控除額と、控除を引いた後の給与所得は、下の早見表で確かめられます。
ここでの年収は、源泉徴収票の「支払金額」の額です。表の額は、国税庁の「令和8年分の年末調整等のための給与所得控除後の給与等の金額の表」と照らし合わせています。
令和8年分の給与所得控除額の早見表(年収別)
年収100万円から1,000万円までの、令和8年分・令和9年分の控除額と給与所得です。年収220万円を超える段の額は令和7年分と同じで、変わったのは220万円までの人だけです。
| 年収 | 控除額 | 給与所得 |
|---|---|---|
| 100万円 | 74万円 | 26万円 |
| 150万円 | 74万円 | 76万円 |
| 200万円 | 74万円 | 126万円 |
| 220万円 | 74万円 | 146万円 |
| 250万円 | 83万円 | 167万円 |
| 300万円 | 98万円 | 202万円 |
| 350万円 | 113万円 | 237万円 |
| 400万円 | 124万円 | 276万円 |
| 450万円 | 134万円 | 316万円 |
| 500万円 | 144万円 | 356万円 |
| 550万円 | 154万円 | 396万円 |
| 600万円 | 164万円 | 436万円 |
| 650万円 | 174万円 | 476万円 |
| 700万円 | 180万円 | 520万円 |
| 750万円 | 185万円 | 565万円 |
| 800万円 | 190万円 | 610万円 |
| 850万円 | 195万円 | 655万円 |
| 900万円 | 195万円 | 705万円 |
| 1,000万円 | 195万円 | 805万円 |
源泉徴収票が2枚以上ある人は、支払金額を合計してから表に当てはめます。1枚ずつ控除を引いて足すと、控除を2回引いたことになり、所得が少なく出ます。
年収の段ごとの計算式
早見表に無い年収の人は、次の式で控除額を出せます。国税庁のNo.1410の令和8年分・令和9年分の表と同じ区切りです。
- 220万円まで:74万円
- 220万円を超え360万円まで:年収×30%+8万円
- 360万円を超え660万円まで:年収×20%+44万円
- 660万円を超え850万円まで:年収×10%+110万円
- 850万円を超える:195万円(上限)
年収から控除額を引いた残りが給与所得です。ただし、年収660万円未満の人の給与所得は、式の答えではなく国税庁の表の額になります(次の節)。
給与所得を1円単位まで出す式(令和8年分)
年収660万円未満の給与所得は、表の刻みで決まります。国税庁の「合計所得金額の計算について」(令和8年分)には、表と同じ答えを出す式が載っています。
- 74万1,000円未満:0円
- 74万1,000円以上219万1,000円未満:年収-74万円
- 219万1,000円以上219万3,000円未満:145万1,000円
- 219万3,000円以上219万6,000円未満:145万3,000円
- 219万6,000円以上220万円未満:145万6,000円
- 220万円以上360万円未満:年収÷4(千円未満は切り捨て)×2.8-8万円
- 360万円以上660万円未満:年収÷4(千円未満は切り捨て)×3.2-44万円
- 660万円以上850万円未満:年収×90%-110万円
- 850万円以上:年収-195万円
219万1,000円から220万円までの3つの段は、租税特別措置法 第29条の4で額が決められています。660万円以上の2つの式は、No.1410の速算表と同じです。
計算の例
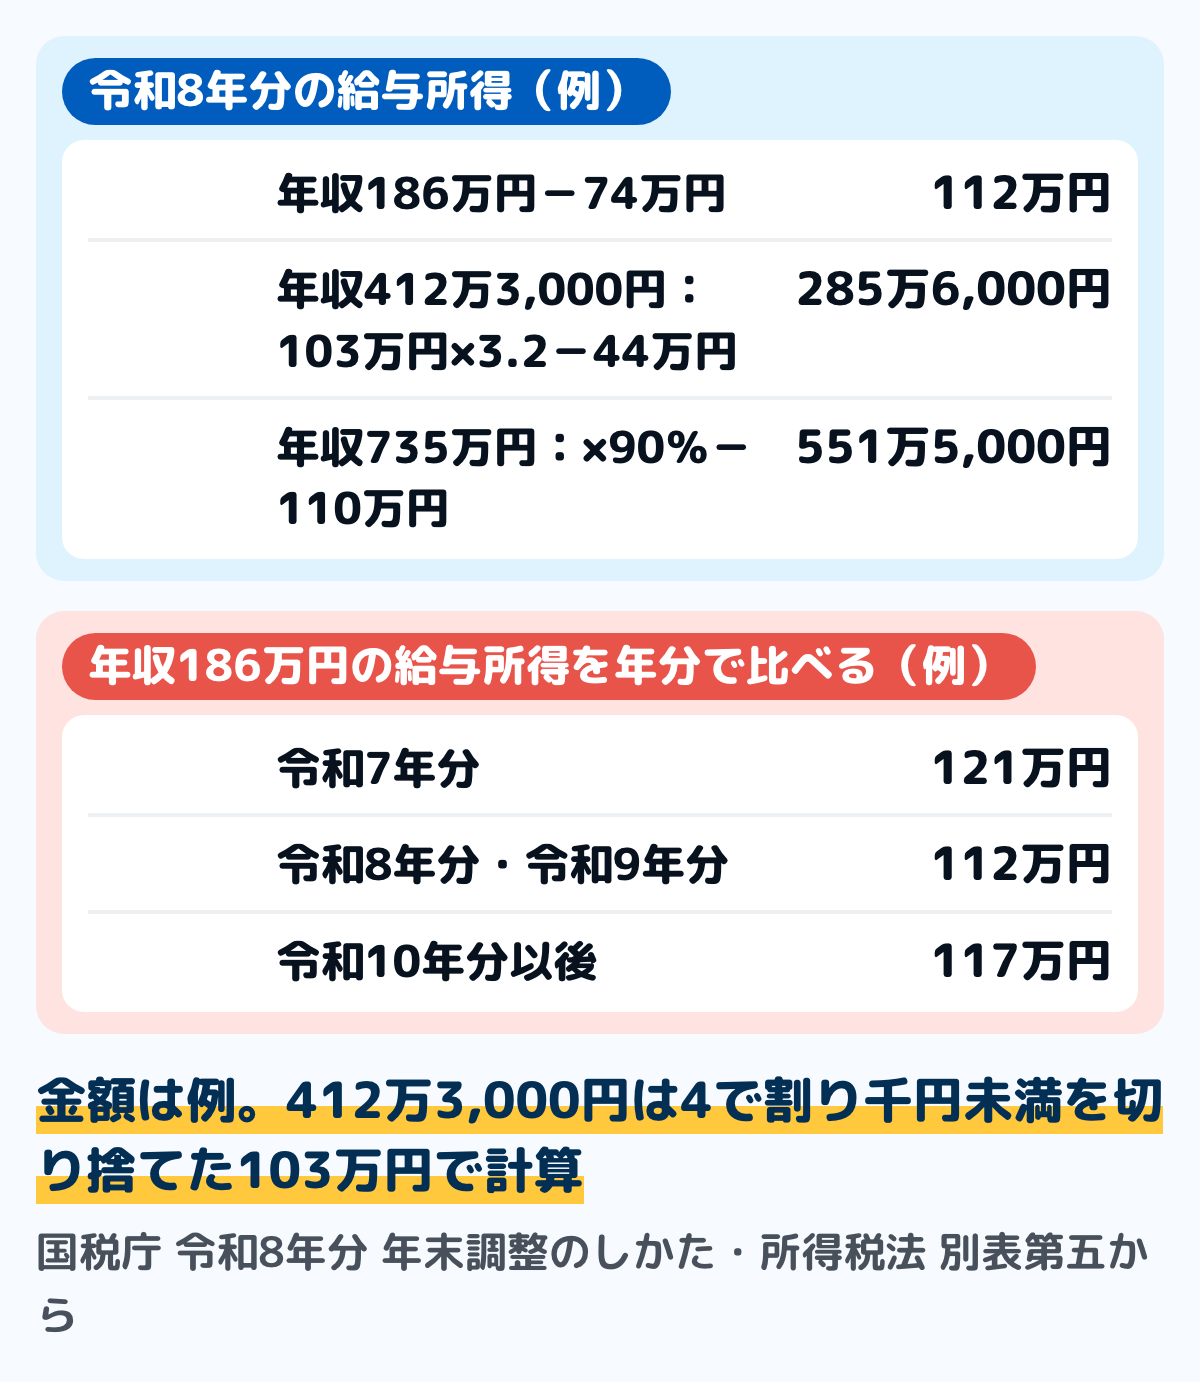
図は、年収だけを置いた例です。412万3,000円の人は、4で割った103万750円の千円未満を切り捨てて103万円にし、3.2をかけて44万円を引くので、給与所得は285万6,000円です。
式の20%+44万円で出すと控除額は126万4,600円で、給与所得は285万8,400円になります。表の刻みで決まる額とは2,400円違うので、年末調整や申告書には表の額か、1円単位の式の額を使います。
令和7年分・令和10年分以後と比べると、変わったのは年収220万円までの段
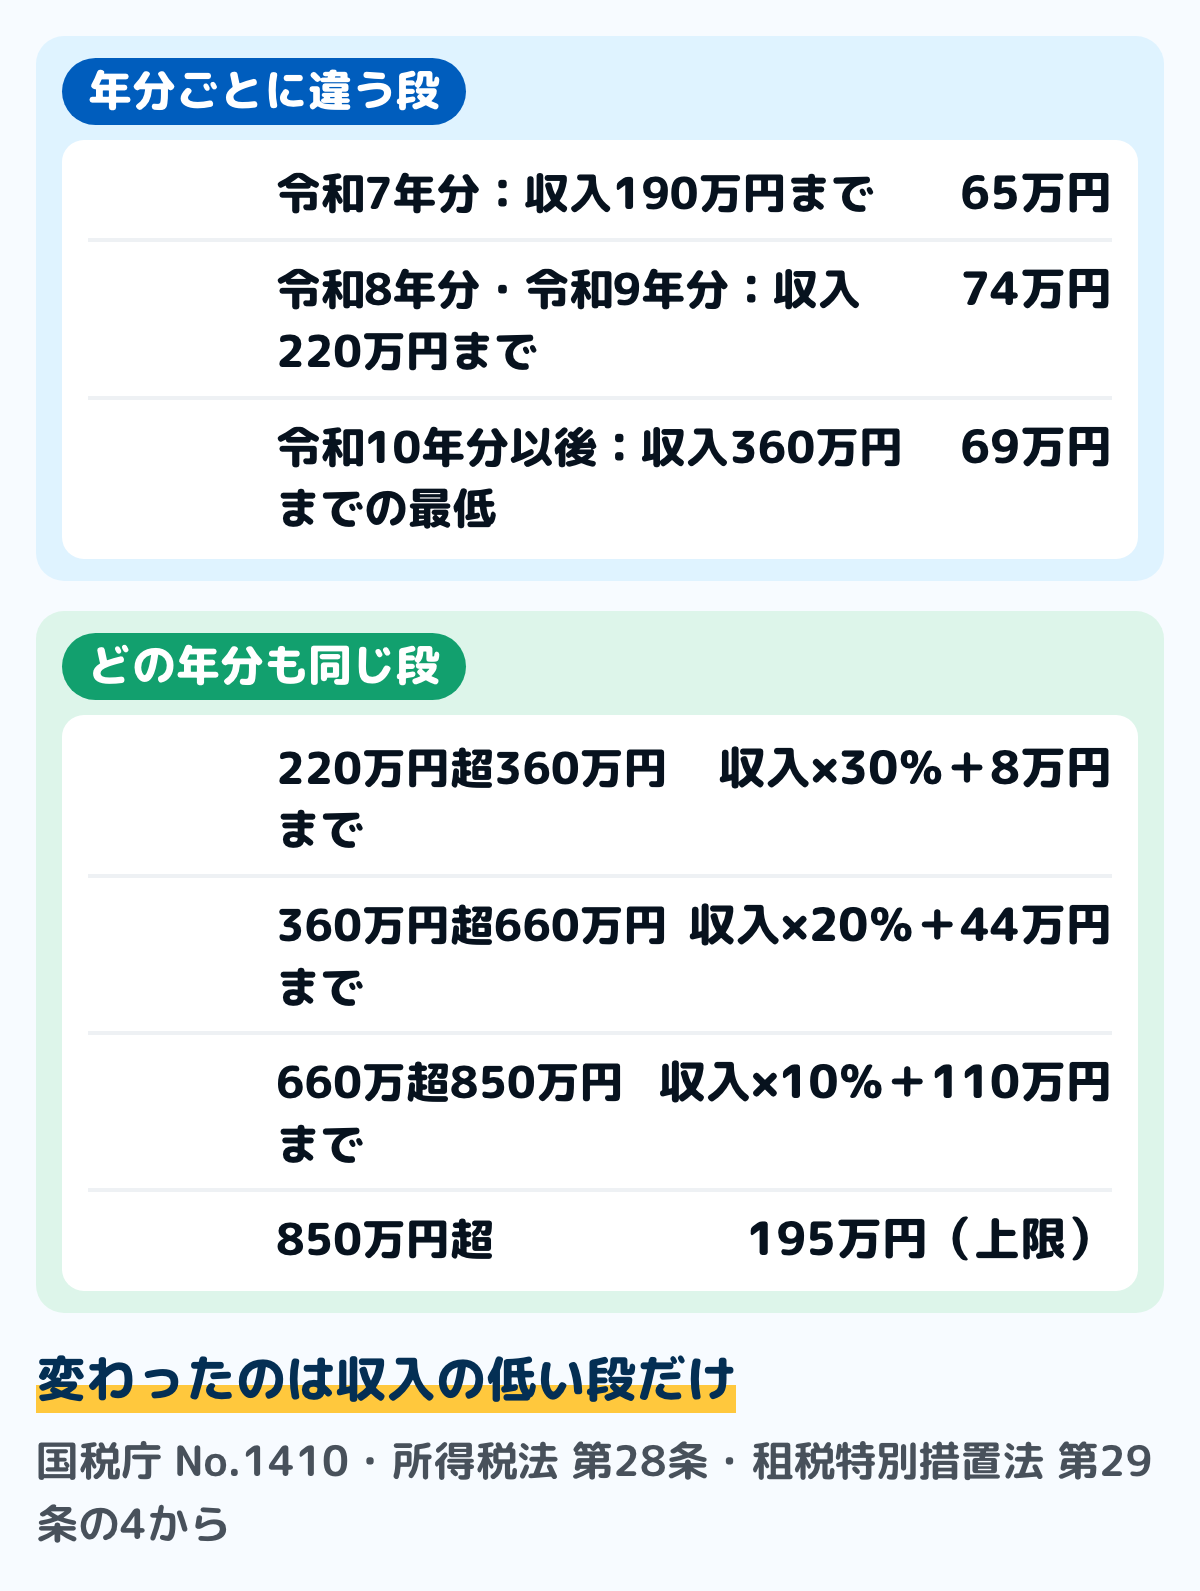
図は、年分ごとに違う段と、同じ段を並べたものです。220万円を超える段の式と上限の195万円は、令和7年分から令和10年分以後まで同じです。
去年の源泉徴収票と今年の額を比べるときは、票の左上の年分を先に見てください。年収186万円の例では、給与所得が令和7年分121万円・令和8年分112万円・令和10年分以後117万円と、年分ごとに変わります。
令和7年分と、令和6年分までの表
令和7年分は、年収190万円までが65万円で、190万円を超えると年収×30%+8万円でした。令和6年分までは、年収162万5,000円までが55万円で、180万円までは年収×40%-10万円の段がありました。
令和6年分までの最低55万円に、当時の基礎控除48万円を足すと103万円です。給与だけの人は103万円までなら所得税がかからない、という線のもとになっていた数字です。
令和10年分からは、最低69万円になる
74万円は、租税特別措置法で令和8年と令和9年に限って置かれた額です。令和10年分からは所得税法 第28条の額に戻り、その最低額も2026年12月1日施行の改正で65万円から69万円に上がります。
令和10年分以後は、年収360万円までが「年収×30%+8万円(69万円に満たなければ69万円)」です。e-Govの所得税法の別表第五(2026年12月1日施行の版)では、年収69万1,000円以上202万6,000円未満の給与所得は、年収から69万円を引いた額になっています。
国税庁の「源泉所得税の改正のあらまし」(令和8年4月)では、令和10年分以後の給与所得控除の最低保障額と基礎控除額は、2年ごとに物価の変化率をもとに見直すことを基本とするとされています。69万円も、その見直しで変わることがあります。
いつの年末調整から74万円になるか
74万円を決めた改正は2026年(令和8年)12月1日に施行され、令和8年分の1年分の所得税に当てはまります。国税庁のQ&Aでは、令和8年11月までの給与の源泉徴収には変更がなく、12月の年末調整で改正後の表を使って1年分を精算するとしています。
そのため、毎月の給与明細で引かれていた所得税は、改正前の額のままです。年収220万円までの人は、控除が65万円から74万円に増えた分が、12月の年末調整の精算に入ります。
令和9年1月1日以後に支払う給与は、改正後の源泉徴収税額表で毎月の税額が計算されます。令和9年分も74万円なので、毎月の天引きの段階から新しい額が反映されます。
最後の給与が11月30日までだった人は、確定申告で
年の途中で退職した人などで、令和8年分の最後の給与を11月30日以前に受け取った人の年末調整には、改正後の表は使われません。国税庁のQ&A(Q1-3)では、改正後の控除を受けるには確定申告等をする必要があるとしています。
手元の令和8年分の源泉徴収票の「給与所得控除後の金額」が、74万円で計算した額より大きいときは、この場合に当たらないかを確かめてください。確定申告の窓口は住所の税務署で、国税庁の確定申告書等作成コーナーでも出せます。
給与所得控除とは、会社員の経費の代わりに引かれる額
給与所得控除は、給与の収入から一定の額を引いて「給与所得」を出すためのものです。事業をしている人は仕事の費用を経費として引けますが、給与で働く人はそれができないので、年収に応じて決まった額が引かれます。
正社員だけでなく、パート・アルバイト・契約社員・役員も、給与であれば同じ表を使います。年末調整では勤め先が1年分の給与の合計から自動で計算するので、本人が控除を受けるための手続きはありません。
所得控除とは、引く段階が違う
名前が似ていますが、給与所得控除と所得控除は引く段階が違います。所得税は、次の順に計算します。
- 給与の収入から給与所得控除を引く:残りが給与所得(源泉徴収票の「給与所得控除後の金額」)
- 給与所得から所得控除を引く:基礎控除・社会保険料控除・扶養控除など、その人の事情で決まるもの
- 残りの課税所得に税率をかける:税率は5%から45%
給与所得控除は年収だけで決まり、家族や保険料は関係しません。税率をかけるまでの流れは所得税の計算方法に、令和8年分の基礎控除の額は基礎控除はいくら?にまとめています。
源泉徴収票では「支払金額」と「給与所得控除後の金額」の差
源泉徴収票の上の段には、左から「支払金額」「給与所得控除後の金額(調整控除後)」が並んでいます。給与所得控除の額そのものを書く欄はなく、2つの欄の差が給与所得控除の額です。
国税庁の法定調書の手引では、この欄は年末調整をした人の票にだけ書くとしています。年の途中で退職した人など、年末調整をしていない票では空いていることがあります。
自分の計算と票の額が合わないとき
まず、年収660万円未満の人は、式ではなく表の刻みの額が書かれます。早見表の式で出した額と数千円ずれるのは、上の計算の例のとおり刻みのためです。
次に、所得金額調整控除を受けた人は、その額を引いた後の額が書かれます。もう1つは支払金額に入る給与の範囲で、1か月15万円までの非課税の通勤手当は支払金額に入りません。票の4つの金額のつながりは源泉徴収票の見方にまとめています。
年末調整の申告書には、控除を引いた後の所得を書く
基礎控除申告書では、給与の収入金額と、そこから出した所得金額を書きます。所得金額の欄に書くのは、年収から給与所得控除を引いた後の額で、早見表の「給与所得」の列にあたります。
国税庁の「給与所得者(従業員)の方へ」(令和8年分)でも、全ての給与の収入金額から給与所得控除後の給与等の金額を求め、所得金額調整控除があればそれを引いてから合計所得金額の見積額を出す順になっています。収入をそのまま書く欄と取り違えないようにします。
年の途中で、今年の給与所得を見積もる
申告書を書く時期は年末の前なので、今年の年収は見込みで出します。紙でも表計算でも、次の順で出せます。
- 手順1:1月から先月までの給与明細の総支給額を足し、残りの月と賞与の見込みを足す(非課税の通勤手当は除く)
- 手順2:見込んだ年収を早見表か、1円単位の式に当てはめて給与所得を出す
- 手順3:所得金額調整控除を受ける人は、その額を引く
国税庁のNo.1410のページにも、年収を入れると給与所得のおよその額を出す欄があります。明細の読み方は給与明細の見方に、手取りまでの出し方は年収と手取りの違いにまとめています。
所得金額が0円になった
令和8年分は、年収が74万1,000円未満なら給与所得は0円です。申告書の所得金額の欄が0円になるのは、書き間違いではありません。
家族の扶養に入っている人は、家族が自分の申告書にこの所得の見積額を書くので、同じ額を伝えます。令和8年分は、給与所得控除74万円と基礎控除104万円(合計所得489万円以下の人)を足すと178万円です。
給与だけの人の所得税がかかり始める線と、扶養に入れる線の違いは103万の壁はいまどうなった?にまとめています。年収178万円までの人は、給与所得が基礎控除の額に収まります。
住民税の給与所得控除は、1年遅れで74万円になる
住民税は、前の年の所得で計算します。地方税法 第32条・第313条では、住民税の所得は所得税法その他の所得税に関する法令の例で計算するとしていて、給与所得控除も所得税と同じ表を使います。
年分と年度の対応は次のとおりです。
- 令和8年度分の住民税:令和7年の給与で計算し、最低65万円
- 令和9年度分・令和10年度分の住民税:令和8年・令和9年の給与で計算し、最低74万円
練馬区の案内(令和9年度)でも、給与所得控除の最低保障額は令和9年度・10年度に65万円から74万円に上がるとしています。同じ案内で、住民税の基礎控除には変更がないとされていて、所得税の基礎控除とは額が違います。
会社員の場合、令和8年の給与で計算した住民税は、令和9年6月から翌年5月まで給与から引かれます。6月に手取りが変わるしくみは住民税はいつから引かれる?にまとめています。
年収850万円を超える人の所得金額調整控除
年収が850万円を超えると給与所得控除は195万円で止まりますが、子どもなどがいる人は、給与所得からさらに「所得金額調整控除」が引かれます。国税庁のNo.1411では、次の2種類があります。
- 子ども・特別障害者等がいる人:年収が850万円を超え、本人が特別障害者か、23歳未満の扶養親族か、特別障害者である同一生計配偶者か扶養親族がいる人
- 給与と年金の両方がある人:給与所得と公的年金等の雑所得があり、その合計が10万円を超える人
子ども・特別障害者等がいる人の計算
控除の額は、(年収-850万円)×10%で、1円未満の端数は切り上げます。年収は1,000万円が上限なので、控除は最高15万円です。
- 例:年収920万円・16歳の子がいる:(920万円-850万円)×10%=7万円。給与所得は920万円-195万円-7万円=718万円
- 例:年収1,100万円・23歳未満の子がいる:(1,000万円-850万円)×10%=15万円。給与所得は1,100万円-195万円-15万円=890万円
年末調整で受けるには、最後の給与の前日までに「所得金額調整控除申告書」を勤め先に出します。扶養控除と違って、夫婦ともに年収が850万円を超えていれば、同じ子どもについて夫婦の両方が受けられます。
給与と年金の両方がある人の計算
給与所得と年金の雑所得を、それぞれ10万円までにして足し、10万円を引いた額が控除です。どちらも10万円以上あれば、控除は10万円になります。
- 例:給与所得8万円・年金の雑所得30万円:(8万円+10万円)-10万円=8万円。給与所得は0円になる
この控除は年末調整では受けられず、確定申告で受けます。給与と年金の両方がある人の控除は、No.1411の式に当てはめてから確定申告書に書きます。
令和9年分からは、給与所得控除と公的年金等控除の合計が280万円を超えると、超えた分だけ公的年金等控除が減ります(2027年1月1日施行の所得税法 第35条第5項)。年金を受け取りながら働く人は、確定申告の前に国税庁の案内で計算を確かめてください。
特定支出控除は、給与所得控除の半分を超えた分
給与所得控除とは別に、仕事のための支出を自分で負担した人が受けられる「特定支出控除」があります。国税庁のNo.1415では、特定支出の合計が給与所得控除の額の2分の1を超えるとき、超えた分を確定申告で差し引けます。
対象は、通勤費・職務上の旅費・転居費・研修費・資格取得費・帰宅旅費・勤務必要経費(図書費・衣服費・交際費等で65万円まで)の7つです。どれも、勤め先などが職務に直接必要だと証明したものに限られます。
早見表の控除額の半分が、超えたかどうかの線になります。たとえば年収600万円なら控除額は164万円で、その半分の82万円を超えた分が対象です。
2か所から給与をもらっている人
給与所得控除は、2か所の給与を合計した年収に1回だけ当てはめます。年末調整は1か所でしか受けないので、もう1か所の給与は年末調整に入りません。
2か所目の給与がある人は、確定申告で2枚の票の支払金額を合計して計算し直すことがあります。必要かどうかの条件は国税庁のNo.1900で確かめ、分からなければ税務署に問い合わせてください。
よくある質問
Q令和8年分と令和9年分で、早見表の額は同じですか
同じです。74万円は令和8年と令和9年に限って置かれた額で、令和10年分からは最低69万円の表に変わります。
Qパートやアルバイトにも給与所得控除はありますか
あります。給与として受け取っていれば、雇われ方に関係なく同じ表を使います。年収が74万1,000円に届かなければ、給与所得は0円です。
Q給与所得控除を受けるために、何か手続きはいりますか
いりません。勤め先が年末調整で1年分の給与から計算します。年末調整をしていない人は、確定申告で同じ表を使って計算します。
Q勤め先の年末調整では、どの表を使いますか
国税庁の「令和8年分 年末調整のしかた」に載っている「令和8年分の年末調整等のための給与所得控除後の給与等の金額の表」です。年収220万円未満の特例も入った表で、早見表の給与所得の列はこの表の額と同じです。
この記事で参照した公的情報
- No.1410 給与所得控除(令和8年4月1日現在法令等・令和8年分・令和9年分は220万円まで74万円・220万円超360万円まで30%+8万円・660万円まで20%+44万円・850万円まで10%+110万円・850万円超195万円/注1 令和8年12月1日に施行され令和8年分・令和9年分に適用/注2 69万1,000円以上220万円未満の給与所得の表/注3 660万円未満は別表第五/注4 源泉徴収票が2枚以上なら合計/令和7年分は190万円まで65万円/令和2年分から令和6年分は162万5,000円まで55万円・660万円以上の速算表)
- 令和8年分 年末調整のしかた「令和8年分の年末調整等のための給与所得控除後の給与等の金額の表」(741,000円未満は0円・741,000円以上2,191,000円未満は給与等の金額から740,000円を控除した金額・2,200,000円以上は4,000円刻み・660万円以上850万円未満は90%-110万円・850万円以上2,000万円未満は195万円を控除)
- 令和8年分 年末調整のしかた「合計所得金額の計算について」(給与の収入金額ごとの給与所得の金額・220万円以上360万円未満はA÷4〈千円未満切捨て〉×2.8-8万円・360万円以上660万円未満は×3.2-44万円・所得金額調整控除は1円未満切上げ)
- 令和8年度税制改正による所得税の基礎控除の引上げ等について(原則として令和8年12月1日施行・令和8年分以後の所得税に適用・令和8年12月の年末調整など12月以後の源泉徴収事務に変更・11月までは変更なし)
- 令和8年度税制改正(所得税の基礎控除の引上げ等関係)Q&A(令和8年5月・Q1-1 令和8年12月1日施行で令和8年分以後に適用・源泉徴収税額表の改正は令和9年1月1日施行・12月の年末調整で改正後の表により精算/Q1-3 最後の給与が11月30日以前の人の年末調整には改正後の控除等は適用されず確定申告等/Q3-1 国税庁の表は措置法の特例を加味)
- 令和8年4月 源泉所得税の改正のあらまし(給与所得控除の最低保障額65万円から74万円・220万円超は改正なし・令和10年分以後の基礎控除額と給与所得控除の最低保障額は2年ごとに全国消費者物価指数の変化率を乗じた額を基準に見直すことが基本)
- 所得税法 第28条(給与所得控除額・2026年12月1日施行の版と2028年1月1日施行の版で360万円以下は8万円+収入の30%〈69万円に満たなければ69万円〉・660万円未満は別表第五)・別表第五(2026年12月1日施行の版で69万1,000円以上202万6,000円未満は収入から69万円を引いた額)・第35条第5項(2027年1月1日施行の版・給与所得控除額と公的年金等控除額の合計が280万円を超えると超える部分を公的年金等控除額から控除)
- 窓口
- e-Gov 法令検索(デジタル庁)
- 確認日
- 確認先
- https://laws.e-gov.go.jp/law/340AC0000000033
- 租税特別措置法 第29条の4(2026年12月1日施行の版・令和8年又は令和9年は収入220万円以下の給与所得控除を74万円・69万1,000円以上220万円未満の給与所得の金額)・第41条の3の11(所得金額調整控除)
- 窓口
- e-Gov 法令検索(デジタル庁)
- 確認日
- 確認先
- https://laws.e-gov.go.jp/law/332AC0000000026
- 地方税法 第32条第2項・第313条第2項(住民税の所得割の総所得金額は所得税法その他の所得税に関する法令の例により算定)
- 窓口
- e-Gov 法令検索(デジタル庁)
- 確認日
- 確認先
- https://laws.e-gov.go.jp/law/325AC0000000226
- 令和9年度特別区民税・都民税から適用される税制改正の概要(給与所得控除の最低保障額65万円から74万円・令和9年度・10年度・住民税の基礎控除は変更なし)
- 「給与所得控除後の金額(調整控除後)」欄(年末調整をした人の票にだけ書く・所得金額調整控除の後の額)
- 窓口
- 国税庁(令和7年分 給与所得の源泉徴収票等の法定調書の作成と提出の手引)
- 確認日
- 確認先
- https://www.nta.go.jp/publication/pamph/hotei/tebikihtml/2-2-4.htm
- No.1411 所得金額調整控除(給与850万円超で本人が特別障害者・23歳未満の扶養親族・特別障害者である同一生計配偶者か扶養親族がいる人は〈収入(1,000万円まで)-850万円〉×10%・1円未満切上げ・夫婦の両方が受けられる/給与と年金の双方がある人は各10万円までにして足し10万円を引く)
- No.2676 年末調整で所得金額調整控除の適用を受けるとき(最後の給与の前日までに申告書・850万円の判定は年末調整の対象の給与の総額・給与と年金の控除は確定申告)
- No.1415 給与所得者の特定支出控除(特定支出の合計が給与所得控除額の2分の1を超える部分・7つの支出・勤務必要経費は65万円まで・確定申告)
- 給与所得者(従業員)の方へ(令和8年分)(基礎控除申告書で全ての給与の収入金額から給与所得控除後の給与等の金額を求め、所得金額調整控除の後の額から合計所得金額の見積額を出すケーススタディ)
- No.1900 給与所得者で確定申告が必要な人(給与を2か所以上から受けている人)
- No.2582 電車・バス通勤者の通勤手当(1か月15万円までが非課税の限度)

