年収と手取りの違い|年収と聞かれたら額面を答える。手取りは年収の約8割、年収別の手取り一覧と引かれる5つのもの
 Move for People株式会社

年収は、税金や社会保険料が引かれる前の1年間の総支給額(額面)で、手取りは引かれた後に実際に振り込まれる額です。ローンの審査や転職の面接で「年収は?」と聞かれたら、源泉徴収票の「支払金額」にあたる額面の年収を答えます。
手取りは、年収のおよそ8割です。令和8年の決まりで試算すると、40歳未満で扶養している家族がいない会社員(賞与なし)の手取りは次のとおりです。
| 年収 | 手取り | 割合 |
|---|---|---|
| 200万円 | 164.7万円 | 82.3% |
| 300万円 | 241.1万円 | 80.4% |
| 400万円 | 317.4万円 | 79.4% |
| 500万円 | 392.9万円 | 78.6% |
| 600万円 | 465.8万円 | 77.6% |
| 700万円 | 531.2万円 | 75.9% |
| 800万円 | 594.9万円 | 74.4% |
| 900万円 | 661.1万円 | 73.5% |
| 1,000万円 | 726.8万円 | 72.7% |
| 1,200万円 | 854.8万円 | 71.2% |
| 1,500万円 | 1,024.1万円 | 68.3% |
| 2,000万円 | 1,299.4万円 | 65.0% |
月あたりの手取りは、表の手取りを12で割った額です。年収400万円なら、月に約26.5万円になります。賞与が無ければ額面の月給は年収を12で割った額なので、月給25万円(年収300万円)なら月の手取りは約20.1万円、月給約41.7万円(年収500万円)なら約32.7万円です。試算の前提と、年収ごとの内訳は「年収別に手取りを計算してみる」で説明します。
年収と聞かれたら、額面を答える
住宅ローンなどの申し込みで聞かれる年収は、源泉徴収票の支払金額にあたる額面です。転職の面接でも、前の職場の年収は額面で伝えます。手取りを答えると、実際より低い年収として受け取られることがあります。
年収の額面は、次のどれかで確かめられます。
- 源泉徴収票:「支払金額」が、その年の年収(基本給・残業代・手当・賞与の合計)
- 給与明細:1月から12月までの「総支給額」と賞与の明細を足す
- 住民税の決定通知書・課税証明書:「給与収入」の欄の額
源泉徴収票の支払金額には、非課税になる通勤手当は入りません(課税される超過分だけが入ります)。社会保険料の計算のもとになる報酬には通勤手当も入るので、通勤手当の扱いは場面で違います。求人票の年収に入っているかは、求人票の書き方で確かめます。
手取りは、給与明細の「差引支給額」にあたる額です。家計簿や生活費の計算は、実際に使える手取りで考えます。自分の年収を国の統計の中央値と比べる方法は年収の中央値はいくら?に、同じ年代の年収(額面)の平均は給料の平均は年代別にいくら?にまとめています。
引かれる5つのもの
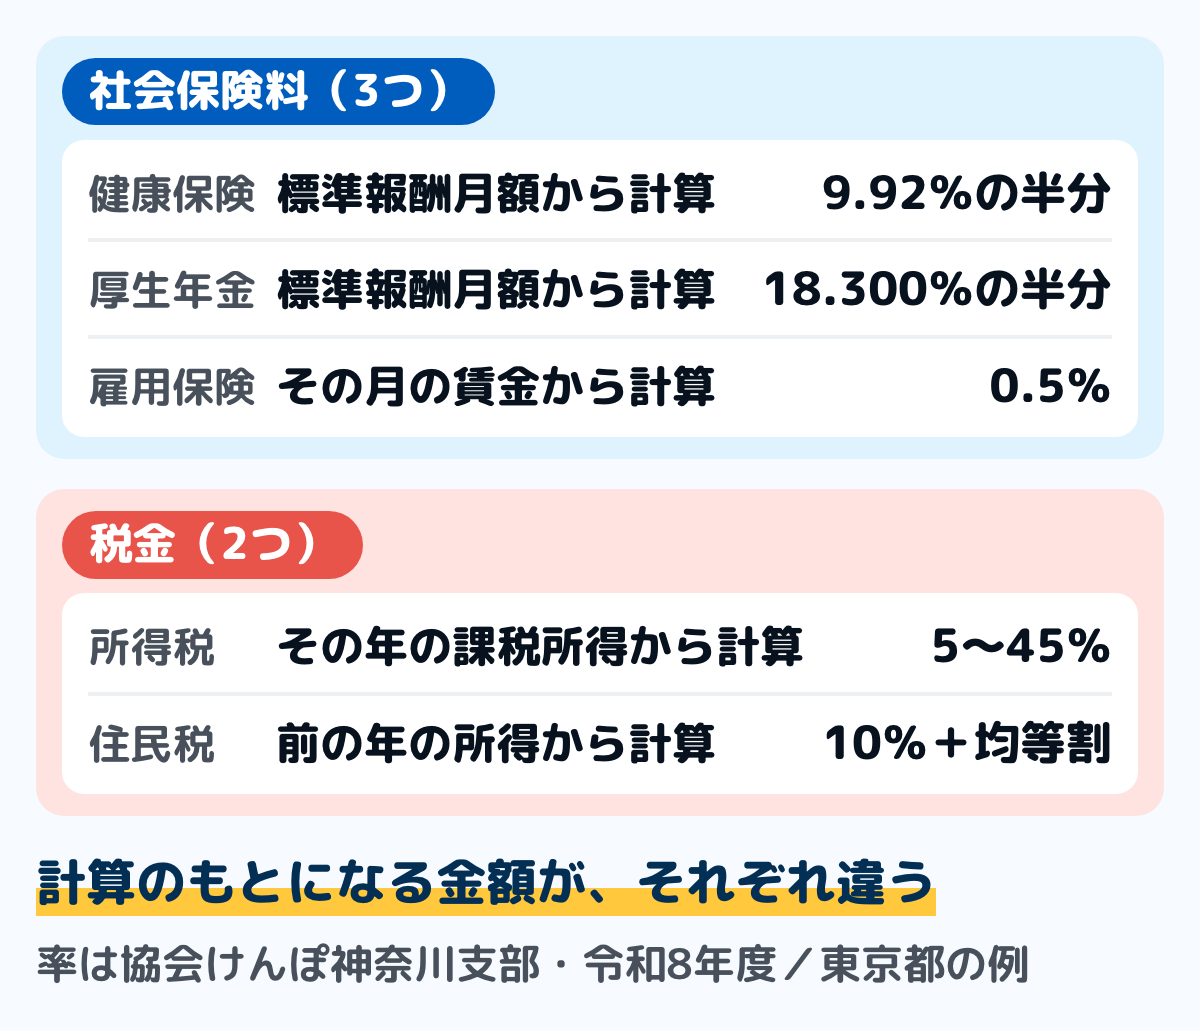
図は、年収から引かれる5つです。計算のもとになる金額が、それぞれ違います。
健康保険料と厚生年金保険料
この2つは、その月の給与ではなく「標準報酬月額」から計算されます。だから、残業をした月でも引かれる額は変わりません。
協会けんぽ神奈川支部の令和8年3月分からの保険料額表では、健康保険料率9.92%、子ども・子育て支援金率0.23%(支援金は4月分から)です。厚生年金保険料率は18.300%で全国共通です。どれも会社と半分ずつ負担します。
子ども・子育て支援金は、健康保険料と一緒に引かれる新しい拠出で、会社員の健康保険の率は国が年度ごとに一律で示します。こども家庭庁の見込みでは、加入者1人あたりの支援金の額は、令和9年度・令和10年度と増える見込みです。
40歳から64歳の人は、全国一律の介護保険料率1.62%が加わり、健康保険料率が11.54%になります。標準報酬月額の決まり方は社会保険料の計算方法にまとめています。
雇用保険料
雇用保険料だけは、標準報酬月額ではなく実際に払われた賃金の総額から計算します。厚生労働省が示す令和8年度の労働者負担は、一般の事業で1,000分の5です(令和7年度は1,000分の5.5)。
残業をして賃金が増えた月は、雇用保険料も増えます。逆に、休んで賃金が減れば雇用保険料も減ります。労災保険料は全額が会社の負担で、給与明細の控除の欄には出てきません。
所得税
所得税は、年収から給与所得控除と所得控除を引いた「課税所得」に税率をかけて計算します。税率は5%から45%の7段階です。
令和8年分は、基礎控除が合計所得489万円以下で104万円に、給与所得控除の最低額が74万円に上がりました。この改正は令和8年12月1日に施行され、令和8年11月までの給与から引かれる所得税は前の決まりのままです。差は、12月の年末調整で精算されます。
毎月の給与から引かれるのは概算で、1年分は年末調整で精算されます。計算のしかたは所得税の計算方法にまとめています。
住民税
住民税は、前の年の所得に対してかかります。所得割は都道府県民税4%と市区町村民税6%の合計10%で、これに均等割が加わります。
東京都主税局の案内では、均等割は都民税1,000円と区市町村民税3,000円です。令和6年度からは森林環境税が1人年額1,000円課税され、住民税の均等割と併せて集められます。
住民税の給与所得控除と基礎控除は、所得税のものと額が違います。東京都主税局の表では、住民税の給与所得控除は190万円以下で65万円で、令和9年度分(令和8年の所得)から最低保障額が74万円に引き上げられます。
基礎控除は、武蔵野市の案内で合計所得2,400万円以下なら43万円です。所得税の基礎控除より小さいので、同じ年収でも、住民税のほうが税をかける所得は大きくなります。
新入社員の1年目は住民税が引かれません。前の年に所得が無いからです。詳しくは住民税はいつからにまとめています。
年収別に手取りを計算してみる
ここまでの率を使って、年収別に手取りを出してみます。扶養している家族がいない40歳未満の会社員で、賞与は無く、令和8年度の率を1年分に当てはめました。
社会保険料は、収入の14.725%(協会けんぽ神奈川支部の健康保険と支援金・厚生年金の折半+雇用保険0.5%)です。所得税は令和8年分、住民税は同じ年の所得にかかる令和9年度分の決まりで計算しました。
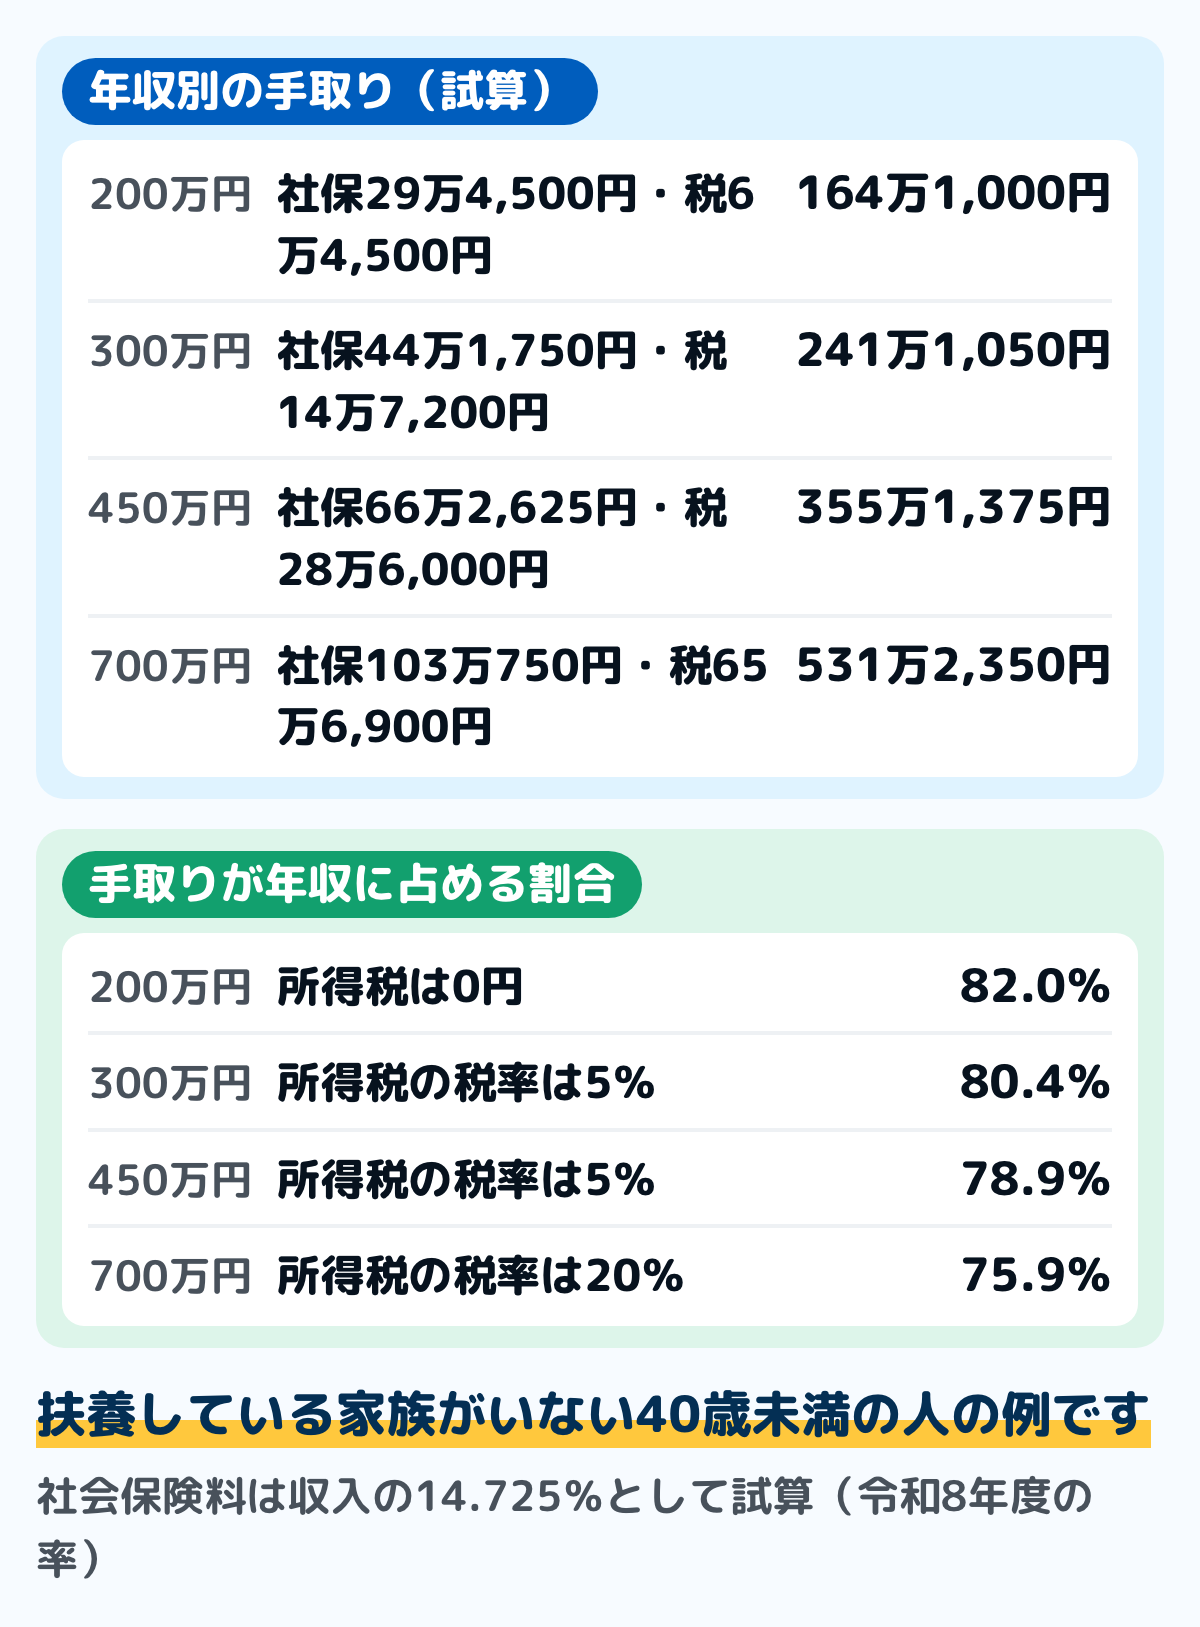
図は、年収200万円から700万円までの試算です。手取りの割合は、年収が上がるほど下がっていきます。
年収200万円では、所得税が0円です。給与所得控除74万円と基礎控除104万円、社会保険料控除29万4,500円を引くと、課税所得が残らないからです。
年収300万円で手取りは約241万円(80.4%)です。年収450万円で約355万円(78.9%)、年収700万円で約531万円(75.9%)になります。
年収が2.3倍(300万円→700万円)になっても、手取りは2.2倍にしかなりません。所得税の税率が上がり、途中で基礎控除が下がり、住民税も所得に比例して増えるからです。
この試算には、住民税の調整控除(所得税と住民税の控除額の差を調整するもの)を入れていません。実際の住民税は、この額より少し低くなります。手取り20万円から額面を逆にたどる試算は手取り20万円の生活にまとめています。
冒頭の一覧の800万円より上は、厚生年金保険料の上限(月59,475円)で止めて計算しています。年収850万円より上は基礎控除が62万円の段で、2,000万円は健康保険の標準報酬月額も上限の139万円で止まります。
40歳から64歳は、介護保険料が加わる
40歳になると介護保険の第2号被保険者になり、介護保険料が引かれ始めます。協会けんぽの令和8年度の介護保険料率は全国一律の1.62%で、折半して0.81%分が上乗せされます。
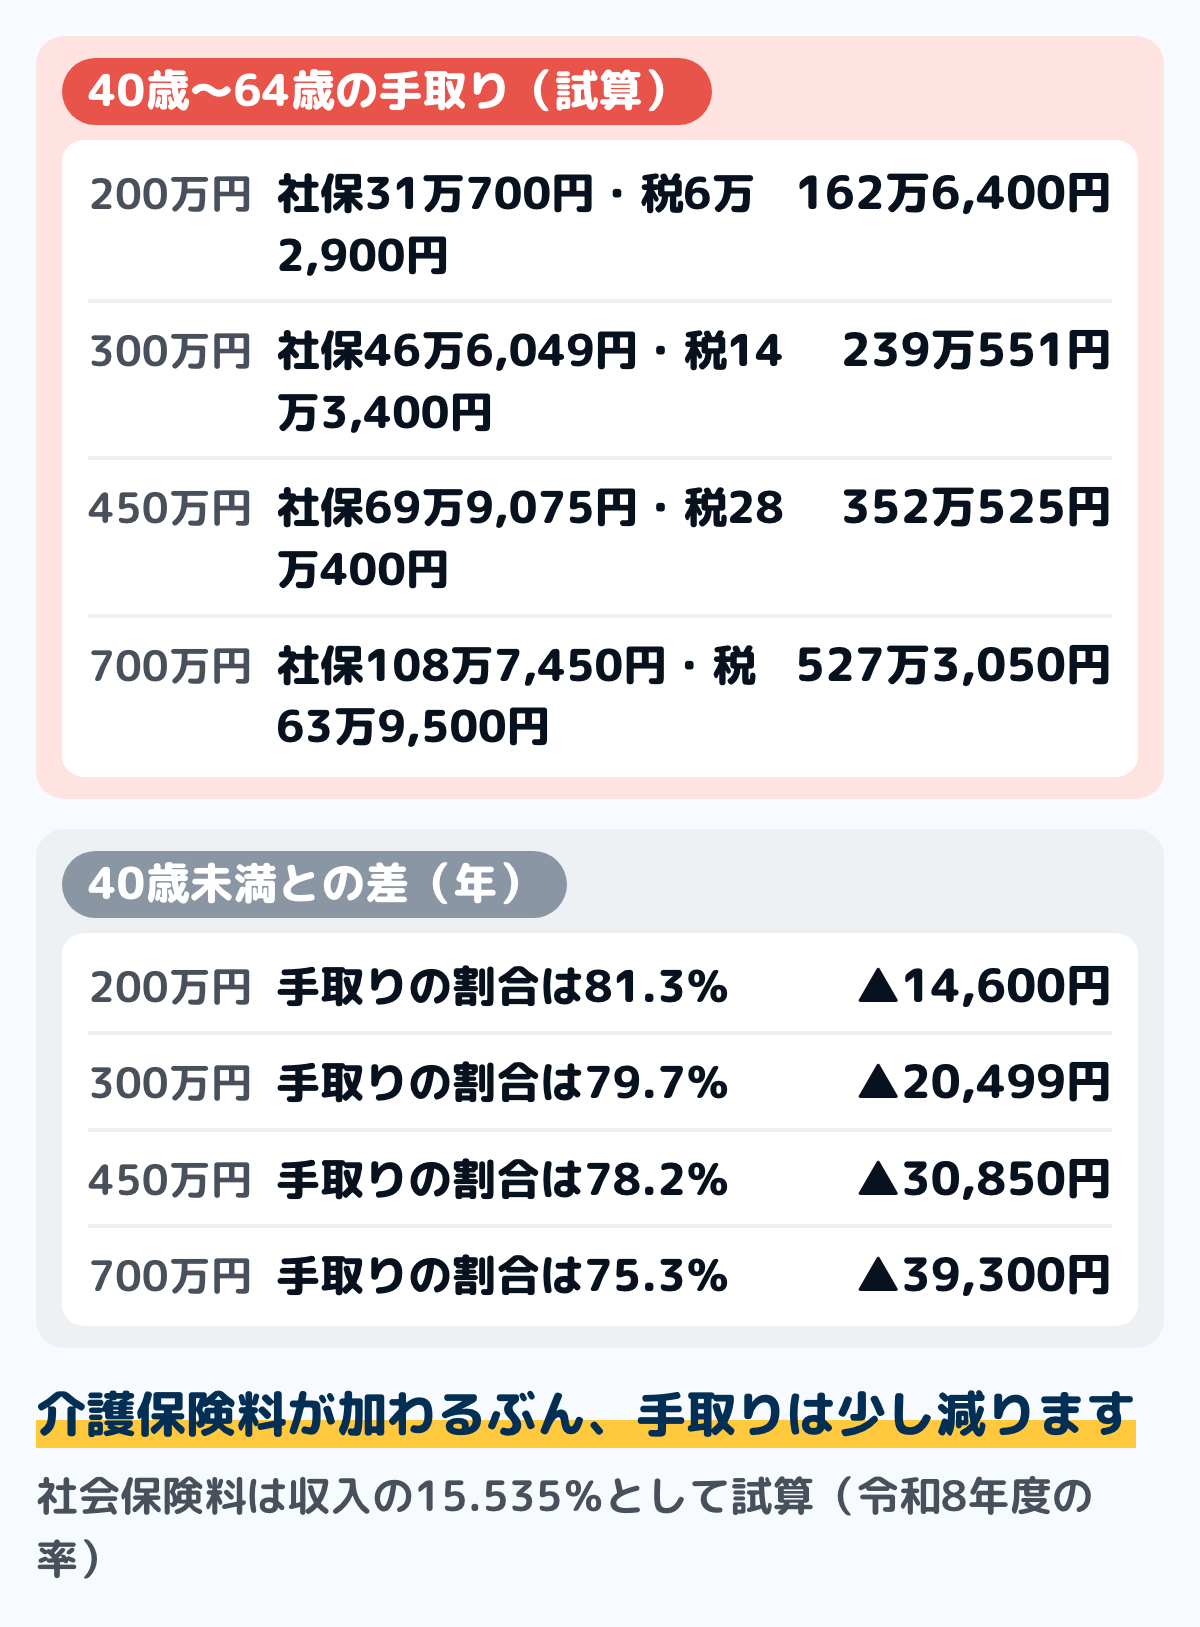
図は、同じ年収で40歳から64歳の場合を計算したものです。社会保険料が増える一方、社会保険料控除も増えるので所得税と住民税は少し下がります。
差し引きすると、手取りは40歳未満より年1万4,500円から3万9,300円ほど少なくなります。年収700万円で約3万9千円、年収200万円で約1万5千円の差です。
誕生日の前日が属する月から、介護保険料がかかります。4月1日生まれの人は3月31日が誕生日の前日なので、3月分から引かれます。
パートで、勤め先の社会保険に入っていない場合(例)
ここまでの試算は、勤め先の健康保険と厚生年金に入っている人の例です。パートで勤め先の社会保険に入っていない人は、引かれるものが変わります。
厚生労働省の案内では、パートが勤め先の社会保険に入るのは、従業員51人以上(2027年10月以降は36人以上)の勤め先で、週20時間以上働く、学生でない、などに当てはまる場合です。所定内賃金が月8.8万円以上という条件は、法律の改正で2026年10月1日に無くなりました。
入っていない人は、給与から健康保険料と厚生年金保険料が引かれません。配偶者が会社員などで、その扶養に入っていれば自分では払わず、扶養から外れると国民健康保険と国民年金の保険料を自分で払います。
例として、年収100万円で、配偶者の扶養に入り、雇用保険には入っている場合を計算します。令和8年の収入で、所得税は令和8年分、住民税は令和9年度分の決まりで見ます。
- 雇用保険料:100万円×1,000分の5=5,000円
- 所得税:給与所得控除74万円を引いた給与所得26万円が、基礎控除104万円より小さいので0円
- 住民税:令和9年度分から住民税の給与所得控除も最低74万円になり、合計所得26万円は、住んでいる市区町村の非課税の基準より小さいので0円
- 手取り:99万5,000円(年収の99.5%)
住民税がかからない所得の基準は、市区町村で違います。横須賀市の案内では、本人だけの場合で合計所得45万円以下です。
所得税は、ほかの所得と所得控除が無ければ、令和8年分は給与収入178万円までかかりません。扶養の条件は103万の壁はいまどうなった?に、社会保険の扶養から外れる境目は130万の壁とはにまとめています。
割合が変わる3つの節目
年収が上がるほど手取りの割合が下がりますが、下がり方は一定ではありません。公的な資料を当てはめると、変わり目が3つあります。
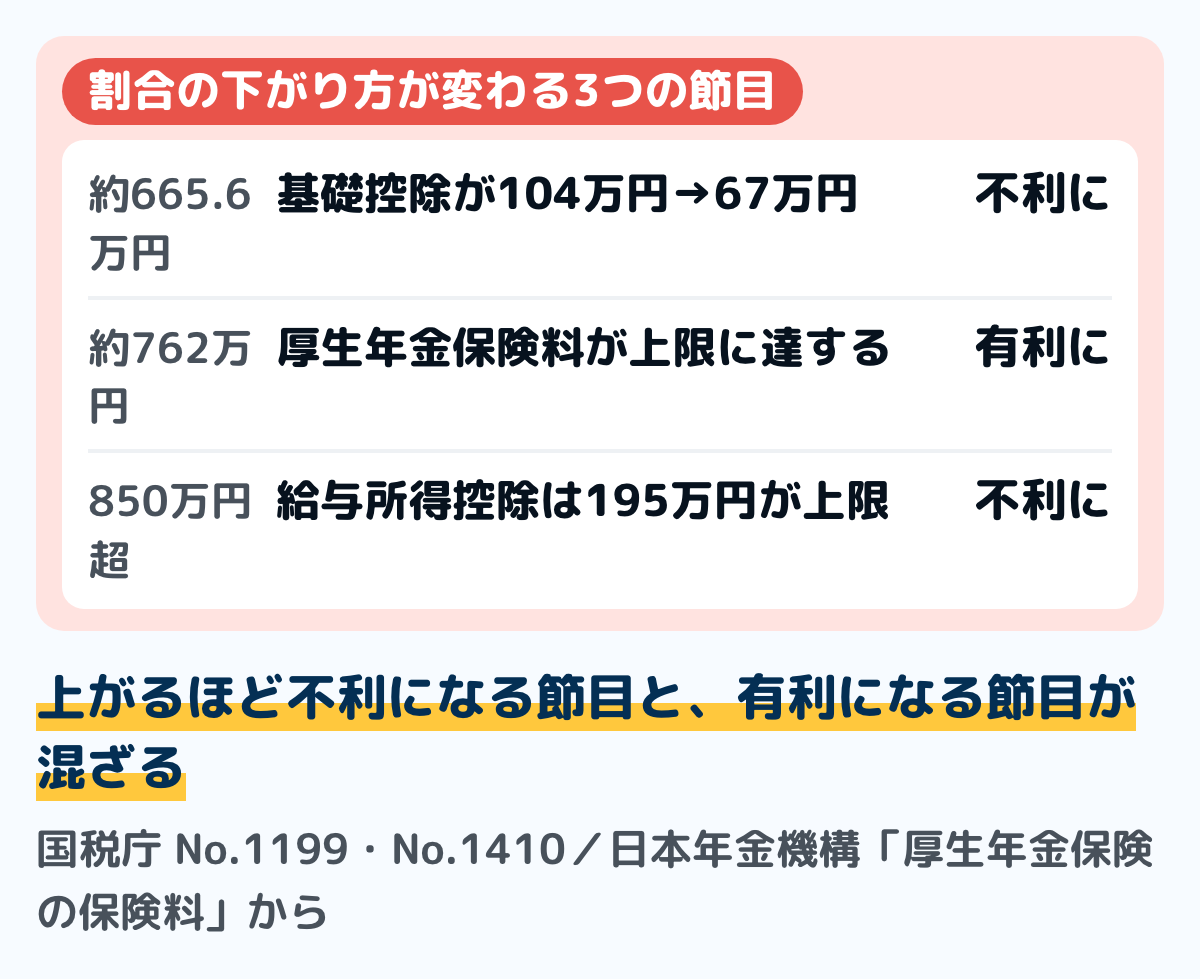
図は、3つの節目を並べたものです。上がるほど不利になる節目と、有利になる節目が混ざっています。②の約762万円は2027年8月分までの線で、2027年9月分からは上限が上がります。
①年収が約665.6万円を超えると、基礎控除が減る
国税庁のNo.1199によると、令和8年分の基礎控除は合計所得489万円以下が104万円、489万円超655万円以下が67万円です。境目を越えると、一度に37万円下がります。
給与収入に直すと、所得489万円は収入約665.6万円です(収入660万円超850万円以下の式で計算)。ここを越えると、控除が37万円減るぶん課税所得が増えます。
②年収が約762万円(2027年9月からは約798万円)を超えると、厚生年金保険料が増えなくなる
厚生年金保険の標準報酬月額は、2027年8月分までは1等級(8万8千円)から32等級(65万円)までです。協会けんぽの令和8年度の表では、厚生年金保険の32等級(標準報酬月額650,000円)は報酬月額635,000円以上です。
報酬月額が635,000円を超えると標準報酬月額は650,000円で止まるので、厚生年金保険料も増えません。賞与がない場合、年収に直すと約762万円です。
折半後の厚生年金保険料は、2027年8月分までの上限で月59,475円(年713,700円)です。これ以上は、年収が上がっても増えません。
この上限は、年金制度改正法(令和7年法律第74号)で段階的に上がります。改正後の厚生年金保険法 第20条では、2027年9月1日から33等級(68万円)が加わり、報酬月額665,000円以上の人は標準報酬月額が68万円になります。
68万円に18.3%をかけて半分にすると、2027年9月分からの折半後の上限は月62,220円(年746,640円)です。賞与がない場合、上限に達する年収は約798万円(報酬月額665,000円の12か月分)に上がります。
その後も、2028年9月1日から34等級(71万円・報酬月額695,000円以上)、2029年9月1日から35等級(75万円・報酬月額730,000円以上)が加わります。施行日は、改正法の附則第1条に定められています。
③年収が850万円を超えると、給与所得控除は増えなくなる
国税庁のNo.1410によると、給与所得控除は給与収入850万1円以上で195万円が上限です。それより上の年収では、控除の額が増えません。
つまり、850万円を超えた分は控除されずに、そのまま所得になります。ここから先は、手取りの割合の下がり方が急になります。給与所得控除の段ごとの式と、850万円を超える人の所得金額調整控除は給与所得控除とはにまとめています。
図の試算を年収700万円までにしているのは、②の節目を越えると計算のしかたが変わるからです。それ以上の年収の目安は冒頭の一覧にあり、正確な額は協会けんぽの保険料額表で自分の等級を直接読みます。
自分の手取りを出す手順
源泉徴収票が1枚あれば、去年の手取りは計算できます。手元にあるものから始めてください。
ステップ1支払金額を読む2分
源泉徴収票のいちばん左の「支払金額」が年収です。これが引かれる前の総額になります。
年の途中で転職した人は、源泉徴収票が2枚以上あります。合計したものが年収です。
ステップ2社会保険料と所得税を読む3分
源泉徴収票の「社会保険料等の金額」が、1年間に払った健康保険料・厚生年金保険料・雇用保険料の合計です。「源泉徴収税額」が所得税です。
この2つは票に書かれているので、計算する必要がありません。票の読み方は源泉徴収票の見方にまとめています。
ステップ3住民税を通知書で読む3分
住民税は源泉徴収票には出てきません。毎年5月から6月に届く「住民税決定通知書」の年税額を見ます。
給与から天引きされている人は、勤め先経由で届きます。読み方は住民税決定通知書の見方にまとめています。
ステップ4引いて確かめる2分
支払金額から、社会保険料等の金額・源泉徴収税額・住民税の年税額を引きます。残った額が1年間の手取りです。
これを12で割ると、月あたりの手取りが出ます。賞与がある人は、賞与の分を別に見ておくと毎月の生活費が把握しやすくなります。
迷いやすい場面
同じ年収でも手取りが違う
年齢、扶養している家族の人数、加入している健康保険、住んでいる都道府県で変わります。同じ会社の同期でも、額は同じになりません。
40歳から64歳は介護保険料が加わります。扶養している家族がいれば扶養控除で所得税と住民税が下がります。健康保険組合に入っていれば保険料率が違います。
月の手取りと年の手取りが合わない
賞与があるからです。毎月の手取りを12倍しても、年間の手取りにはなりません。
また、住民税は6月から翌年5月まで引かれるので、6月に額が変わります。毎月の手取りが年に1回変わるのは、これが理由です。
2年目から手取りが減った
住民税が始まったからです。住民税は前の年の所得にかかるので、働き始めた年の翌年6月から引かれ始めます。
年収が同じでも、2年目は住民税の分だけ手取りが減ります。年収300万円なら、年11万9,700円の試算です。手取りの割合でいうと4ポイントほど下がります。
手取りを増やすには
所得控除を漏れなく使うことです。生命保険料控除・地震保険料控除・小規模企業共済等掛金控除などは、年末調整で申告しないと引かれません。
医療費控除・寄附金控除・雑損控除は、確定申告でしか受けられません。どれも所得税と住民税の両方が下がります。申告の窓口は、住んでいる地域の税務署です。
手取りから年収を逆算したい
求人票に月給しか書かれていないときは、手取りから逆算することになります。40歳未満で扶養している家族がいない場合、年収700万円までの手取りはおおよそ年収の76%から82%です。
手取りを0.79で割ると、年収のおおよその目安が出ます。手取り年240万円なら約304万円、手取り年350万円なら約443万円です。年収が低い人は高めに、高い人は低めに出ます。
年収が高いほど割合が下がるので、逆算の精度も下がります。目安として使い、正確な額は入社後の源泉徴収票で確かめてください。
昇給したのに手取りがあまり増えない
昇給すると、所得税・住民税・社会保険料のすべてが増えます。所得税は税率の段が上がることもあります。
所得税の税率の段をまたぐだけなら、手取りが逆転することはありません。速算表の控除額がその調整をしています。
基礎控除の境目は別です。令和8年分は合計所得489万円(年収約665.6万円)を超えると基礎控除が104万円から67万円に下がり、段階的な調整はありません。
扶養が無く、社会保険料が年収の約15%で賞与が無い例で計算しました。境目を少し超えたところで所得税が約3.8万円増え、年収約671万円までは昇給しても手取りが境目の手前より少なくなります。
655万円(年収850万円)の境目でも基礎控除が67万円から62万円に下がり、同じ例では年収約852万円まで手取りが少なくなります。額は例の計算で、扶養や社会保険料で変わります。
家計簿には年収と手取りのどちらを書くのか
家計簿の収入は手取りで書きます。実際に使えるお金がそのまま記録されるからです。
総支給額は、明細の横にメモとして添えておくと、保険料や税金が変わった月に気づけます。書き方は家計簿の収入の書き方にまとめています。国の統計で手取りにあたる「可処分所得」の平均と出し方は可処分所得とはにまとめています。
よくある質問
Q年収と手取りはどれくらい違いますか
年収700万円までなら、年収の76%から82%くらいが手取りになります。この記事の試算では、年収200万円で82.3%、年収700万円で75.9%、年収1,000万円で72.7%でした。年収が上がるほど割合は下がります。
Q「年収400万円」と言われたら手取りはいくらですか
この記事の試算のしかたで計算すると、約317万円(79.4%)です。月にならすと約26.5万円で、扶養している家族の人数や年齢、住んでいる場所で変わります。
Q手取り20万円は年収いくらですか
賞与が無ければ、月20万円の手取りは年収約300万円が目安です。賞与がある場合は、その分だけ年収が上がります。
Q交通費は年収に入りますか
この記事でいう年収(源泉徴収票の「支払金額」)には、非課税になる通勤手当は入りません(課税される超過分だけが入ります)。社会保険料の計算では、通勤手当も報酬に含まれます。求人票の年収に入るかは、求人票の書き方で確かめます。
Qボーナスからも引かれますか
引かれます。健康保険料・厚生年金保険料は標準賞与額から、雇用保険料は賞与額から、所得税は賞与用の率で計算されます。住民税は賞与からは引かれません。
Q新卒1年目の手取りが高いのはなぜですか
住民税が引かれていないからです。住民税は前の年の所得にかかるので、2年目の6月から引かれ始めます。
Q扶養している家族がいると手取りは増えますか
所得税と住民税が下がるので、その分だけ手取りが増えます。社会保険料は扶養の人数では変わりません。
まとめ
- 年収は税金や社会保険料が引かれる前の1年間の総支給額(額面)、手取りは引かれた後に振り込まれる額。年収を聞かれたら、源泉徴収票の「支払金額」の額面を答える
- 年収から引かれるのは、健康保険料・厚生年金保険料・雇用保険料・所得税・住民税の5つ。40歳から64歳は介護保険料が加わる
- 手取りは年収のおよそ8割。令和8年の決まりの試算(40歳未満・扶養なし・賞与なし)で、年収300万円は約241万円、500万円は約393万円、1,000万円は約727万円。月あたりは12で割る
- 年収が上がるほど手取りの割合は下がり、基礎控除が減る年収約665.6万円の前後では、昇給しても手取りが減ることがある
- 自分の手取りは、源泉徴収票の支払金額から社会保険料と所得税を、住民税の通知書から住民税を引いて確かめる
この記事で参照した公的情報
- 令和8年3月分(4月納付分)からの健康保険・厚生年金保険の保険料額表(神奈川支部)(健康保険料率9.92%・介護保険料率1.62%・子ども・子育て支援金率0.23%〈令和8年4月分から〉・厚生年金保険料率18.300%・厚生年金の32等級は報酬月額635,000円以上・健康保険の50等級は報酬月額1,355,000円以上)
- 窓口
- 全国健康保険協会(協会けんぽ)
- 確認日
- 確認先
- https://www.kyoukaikenpo.or.jp/assets/R8_14kanagawa.pdf
- 子ども・子育て支援金制度(被用者保険の令和8年度の一律の支援金率は0.23%・令和8年4月保険料から)/令和9年度以降の支援金額の見込み(加入者一人当たりの額は令和9年度・令和10年度に増える見込み)
- 厚生年金保険の保険料(現在の標準報酬月額は1等級8万8千円から32等級65万円)
- 厚生年金保険法 第20条(令和7年法律第74号による改正・2027年9月1日施行の版:33等級 68万円〈報酬月額665,000円以上〉を加える/2028年9月1日施行の版で34等級 71万円、2029年9月1日施行の版で35等級 75万円。施行日は同法 附則第1条第6号・第10号・第13号)
- 窓口
- e-Gov 法令検索(デジタル庁)
- 確認日
- 確認先
- https://laws.e-gov.go.jp/law/329AC0000000115/20270901_507AC0000000074
- 厚生年金等の標準報酬月額の上限の段階的引上げについて(2027年9月に68万円、2028年9月に71万円、2029年9月に75万円)
- 令和8年度雇用保険料率(一般の事業は労働者負担5/1,000)
- 窓口
- 厚生労働省
- 確認日
- 確認先
- https://www.mhlw.go.jp/content/001692566.pdf
- No.1410 給与所得控除(令和8年分・令和9年分は220万円まで74万円ほか・令和8年12月1日施行)
- No.1199 基礎控除(令和8年分・令和9年分は合計所得489万円以下104万円/489万円超655万円以下67万円/655万円超2,350万円以下62万円・令和8年12月1日施行)
- 令和8年度税制改正(所得税の基礎控除の引上げ等関係)Q&A(令和8年11月までの給与の源泉徴収事務に変更は生じない・12月の年末調整で精算)
- No.2260 所得税の税率(速算表・復興特別所得税2.1%)
- 社会保険の加入対象(パート・アルバイト:企業規模は2027年9月まで51人以上・2027年10月以降36人以上/週20時間以上/学生でない/賃金要件は2026年10月に撤廃)
- 窓口
- 厚生労働省(社会保険適用拡大 特設サイト)
- 確認日
- 確認先
- https://www.mhlw.go.jp/tekiyoukakudai/jugyouin/taisho/
- 厚生年金保険法 第12条第5号(令和7年法律第74号による改正・2026年10月1日施行の版で、報酬が8万8千円未満の者を適用除外とする規定が無くなった。健康保険法 第3条第1項第9号も同じ)
- 窓口
- e-Gov 法令検索(デジタル庁)
- 確認日
- 確認先
- https://laws.e-gov.go.jp/law/329AC0000000115
- 短時間労働者に対する健康保険・厚生年金保険の適用の拡大(2026年10月1日更新:短時間労働者の要件は週の所定労働時間20時間以上かつ学生でないこと)
- 個人の市民税とは(所得割も均等割もかからない人:本人だけの場合は合計所得45万円)
- 個人住民税(所得割は都民税4%・区市町村民税6%/均等割は都民税1,000円・区市町村民税3,000円/森林環境税1,000円/住民税の給与所得控除は190万円以下65万円ほか・令和9年度分から最低保障額74万円/調整控除)
- 窓口
- 東京都主税局
- 確認日
- 確認先
- https://www.tax.metro.tokyo.lg.jp/kazei/life/kojin_ju
- 所得から差し引かれる金額(個人住民税の基礎控除は合計所得2,400万円以下で43万円)

