源泉徴収税額表の見方|月額表の行と列の引き方、甲欄と乙欄、扶養親族等の数の数え方と、令和9年分の表で変わる所
 Move for People株式会社

源泉徴収税額表の月額表は、その月の給与から社会保険料等を引いた額の行と、扶養親族等の数の列が交わる所の額を読みます。勤め先に扶養控除等申告書を出していれば甲欄、出していなければ乙欄で、給与明細の所得税がこの額と同じなら、毎月の天引きは表のとおりです。
どの年分の表を使うかは、給与の支払日で決まります。令和9年1月1日以後に支払われる給与は令和9年分の表で、甲欄・扶養0人で所得税が0円になる線は、引いた後の額で次のとおりです。ボーナスは月額表ではなく、算出率の表で引きます。
| 支払日 | 使う表 | 0円の線 |
|---|---|---|
| 令和8年中 | 令和8年分 | 105,000円未満 |
| 令和9年1月から | 令和9年分 | 111,000円未満 |
出典:国税庁「令和8年分 源泉徴収税額表」「令和9年分 源泉徴収税額表」の月額表
月額表の行と列の読み方
国税庁の税額表には、月額表・日額表・賞与に対する源泉徴収税額の算出率の表があります。毎月払いの給与には月額表を、日払いや週払いの給与には日額表を使い、どちらも引き方は同じです。
表を開いたら、行を探す前に表紙や題の「令和○年分」を見ます。検索では令和7年分(税額は令和6年分と同じ)など前の年分の表も出てきますが、令和7年分までの表は甲欄・0人で0円になる線が88,000円未満で、令和8年中に払われる給与の額とは合いません。
月額表の左の列は「その月の社会保険料等控除後の給与等の金額」で、行ごとに「以上」と「未満」の幅が書いてあります。「以上」はその額を含み、「未満」はその額を含まないので、ちょうど幅の上の額なら1つ下の行です。
行の幅は、令和8年分の表では221,000円未満が2,000円ずつ、740,000円未満が3,000円ずつです。740,000円を超えると行ではなく、740,000円の税額に、超えた分に率を掛けた額を足す計算式になります。
右側は甲欄の扶養親族等の数「0人」から「7人」までの8列と、乙欄の1列です。甲欄は扶養親族等の数で額が変わり、乙欄は扶養親族等の数にかかわらず1つの額です。
給与明細で所得税を確かめる手順
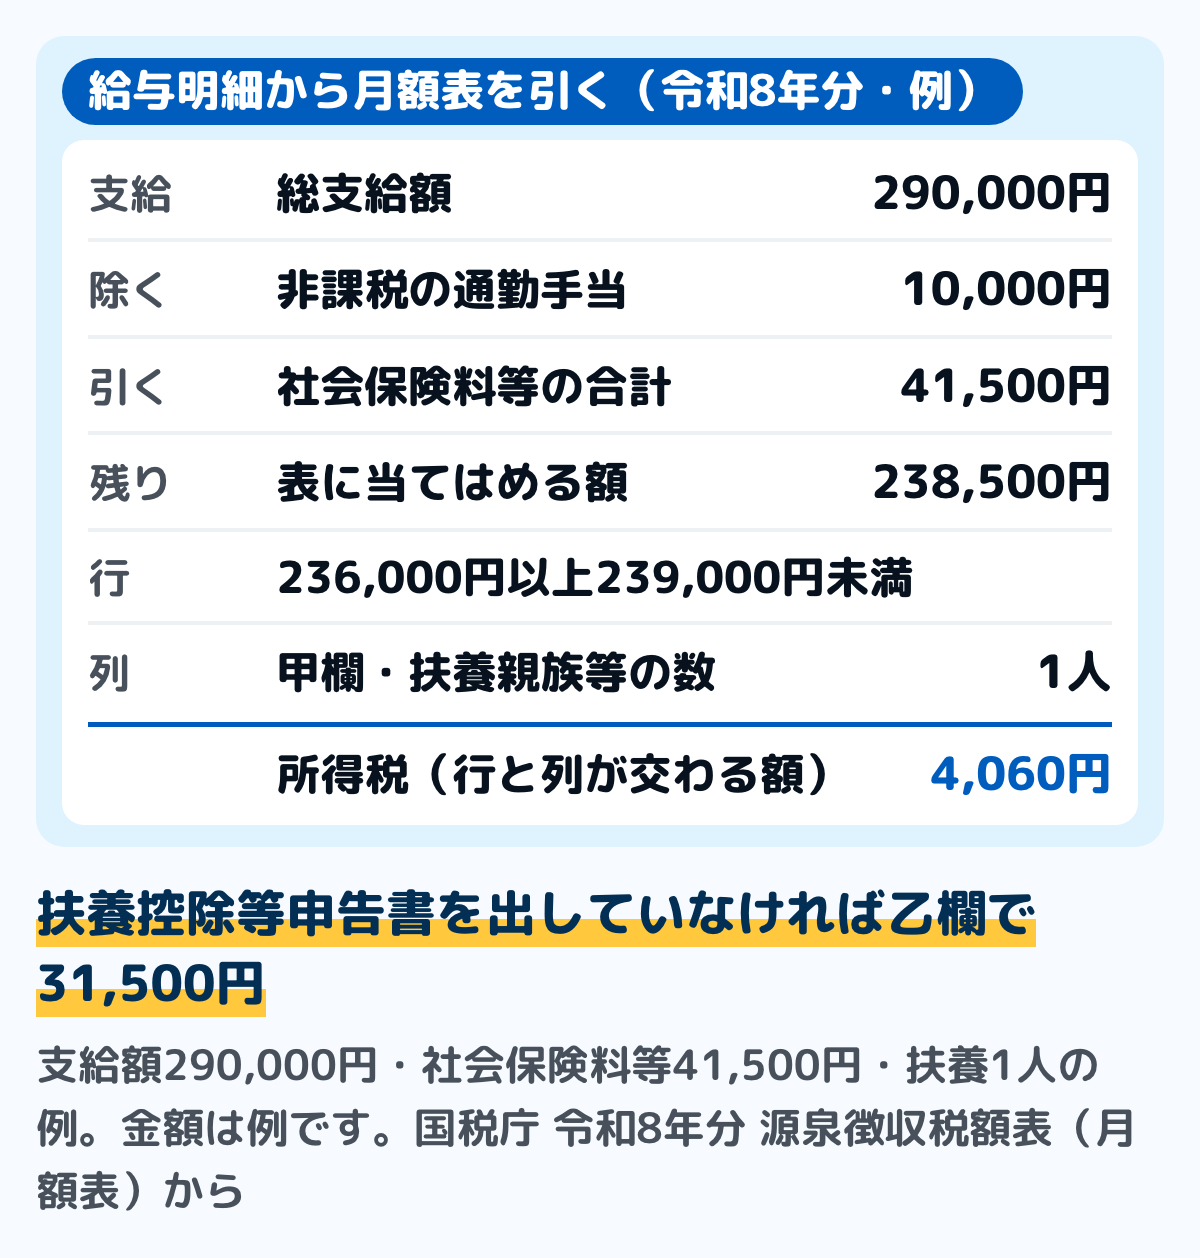
給与明細の支給の欄と控除の欄を見れば、月額表で所得税の額を引けます。図は、支給額が290,000円で、そのうち10,000円が非課税の通勤手当の人の例です。
ステップ1課税される支給額を出す3分
支給の欄の合計から、非課税の通勤手当を除きます。国税庁のNo.2582では、電車やバスの通勤手当は、最も経済的で合理的な経路の定期代などの額まで非課税で、1か月15万円が限度です。
図の例では、290,000円から10,000円を除いた280,000円が、課税される支給額です。通勤手当が限度を超えている場合は、超えた分は給与に含めます。
ステップ2社会保険料等を引く3分
控除の欄の健康保険料・介護保険料・厚生年金保険料・雇用保険料を足し、ステップ1の額から引きます。この引いた後の額が、月額表に当てはめる額です。
図の例では、社会保険料等の合計が41,500円なので、280,000円から引いて238,500円になります。住民税は、ここでは引きません。
ステップ3扶養親族等の数を数える5分
勤め先に出した扶養控除等申告書に書いた家族から、扶養親族等の数を数えます。数え方は次の節にまとめ、図の例では配偶者1人が当てはまり、扶養親族等の数は1人です。
ステップ4行と列が交わる額を読む2分
238,500円は、令和8年分の月額表の「236,000円以上239,000円未満」の行に入ります。この行の欄ごとの額は次のとおりで、扶養親族等の数1人の甲欄なら4,060円です。
| 欄 | 税額 |
|---|---|
| 甲欄・0人 | 5,680円 |
| 甲欄・1人 | 4,060円 |
| 甲欄・2人 | 2,450円 |
| 甲欄・3人 | 830円 |
| 甲欄・4人以上 | 0円 |
| 乙欄 | 31,500円 |
出典:国税庁「令和8年分 源泉徴収税額表」月額表
表の額は、所得税と復興特別所得税を合わせた額です。給与明細の「所得税」の行の額が、引いた欄の額と同じなら、表のとおりに引かれています。
令和9年1月1日以後に支払われる給与なら、同じ238,500円の行を令和9年分の表で引き、甲欄・1人は3,890円です。12月分の給与でも、支払日が1月なら令和9年分の表になるので、年明けの明細は支払日を先に見ます(令和9年分の表との比べ)。
今月の給与明細を出して、支給の欄から通勤手当を除き、控除の欄の保険料を足して引いてみてください。その額が月額表のどの行に入るかで、確かめる額が決まります。
扶養親族等の数の数え方
扶養親族等の数は、源泉控除対象配偶者と源泉控除対象親族の人数を足したものです。国税庁の税額表の「給与所得の源泉徴収税額の求め方」には、令和8年分の条件が次のように書かれています。
| 数える人 | 令和8年分の条件 |
|---|---|
| 配偶者 | 本人の所得の見積額が900万円以下で、配偶者の所得の見積額が95万円以下 |
| 16歳以上の親族 | 生計を一にし、所得の見積額が58万円以下 |
| 19歳以上23歳未満の親族 | 所得の見積額が58万円を超え100万円以下(特定親族) |
出典:国税庁「令和8年分 源泉徴収税額表」給与所得の源泉徴収税額の求め方
16歳未満の子は、障害者に当たる場合を除いて、扶養親族等の数に数えません。19歳以上23歳未満の親族で所得の見積額が100万円を超え123万円以下の人は、特定親族ですが毎月の数には入れず、年末調整で控除を受けます。
人数のほかに、本人が障害者・寡婦・ひとり親・勤労学生に当たれば、当たるごとに1人を足します。配偶者や扶養親族に障害者がいれば、16歳未満の子であっても、その人ごとに1人を足します。
扶養親族等の数が7人を超えるときは、7人の列の額から、超える1人ごとに1,610円を引きます。夫婦のどちらもが、お互いを源泉控除対象配偶者として数えることはできません。
所得の見積額は収入ではなく所得で見ます。給与だけの家族なら、年収から給与所得控除を引いた額で、控除の額と線の見方は給与所得控除とはにまとめています。
甲欄・乙欄・丙欄の使い分け
所得税法 第185条では、扶養控除等申告書を出した人の給与は別表第二の甲欄、それ以外の給与は乙欄で引くと決まっています。申告書は、その年の最初の給与を受ける日の前日までに、勤め先を通して出します。
乙欄は甲欄より額が大きく、上の例の238,500円なら甲欄・0人の5,680円に対し、乙欄は31,500円です。乙欄では、引いた後の額が105,000円未満の月でも、その額の3.063%が引かれます。
扶養控除等申告書を出せるのは、2か所以上で働いていても1か所だけです。2か所目の給与は乙欄で引かれ、国税庁のNo.2520では、原則として年末調整されないので確定申告で精算するとされています。
2か所目に「従たる給与についての扶養控除等申告書」を出せる人は、乙欄の額から扶養親族等1人につき1,610円が引かれます。出せるのは、1か所目の給与だけでは控除しきれないと見込まれる人です。
1か所だけで働く人は、申告書を出せば甲欄で引かれます。出していないと何が変わるか、出し忘れたときの直し方は年末調整を出さないとどうなる?にまとめています。
丙欄は、2か月以内の日払いのアルバイト
日額表には丙欄もあり、日雇いの賃金に使います。国税庁のNo.2514では、日給や時給のパート・アルバイトで、雇用契約の期間が2か月以内と決まっていれば丙欄を使います。
契約が延びて2か月を超えた日からは、丙欄は使えず、甲欄か乙欄になります。2か月を超えて同じ所で働くアルバイトは、扶養控除等申告書を出せば甲欄で引かれます。
副業の報酬は、税額表を使わない
原稿料や講演料、デザイン料など、給与ではなく報酬として払われるお金は、税額表ではなく率で引かれます。国税庁のNo.2795では、1回の支払いが100万円以下ならその10.21%で、100万円を超えると、超えた部分は20.42%になります(150万円なら102,100円+102,100円=204,200円)。
2か所目の給与も報酬も年末調整では精算されないので、条件に当てはまる人は確定申告をします。申告が要る線と手順は副業の確定申告にまとめ、申告書は住所地の税務署に出します。
ボーナスは算出率の表で引く
ボーナスから引く所得税は、月額表ではなく「賞与に対する源泉徴収税額の算出率の表」で求めます。国税庁のNo.2523では、前月の給与から社会保険料等を引いた額と扶養親族等の数で率を探し、社会保険料等を引いたボーナスに掛けます。
- ボーナスの所得税=(ボーナス−社会保険料等)×算出率の表の率
- 率の探し方=前月の給与から社会保険料等を引いた額の行と、扶養親族等の数の列
上の例の人の前月の給与が238,500円なら、令和8年分の表では、扶養親族等の数1人の列で率は2.042%です。同じ前月の給与でも、0人なら4.084%になり、扶養の数で率が変わります。
社会保険料等を引いた後のボーナスが400,000円なら、400,000円×2.042%で8,168円です(ボーナスの額は例)。令和9年分の表でも、この前月の給与と1人の列の率は2.042%のままで、同じ8,168円になります。
前月の給与が無いとき・ボーナスが前月の10倍を超えるとき
前月に給与の支払いがないときは、算出率の表ではなく月額表を使います。社会保険料等を引いたボーナスを6で割って月額表に当てはめ、出た税額を6倍します。ボーナスの計算の期間が6か月を超えるときは、6の代わりに12を使います。
国税庁のNo.2523の例では、社会保険料等を引いたボーナスが769,300円・扶養0人で、6で割った128,216円を令和8年分の月額表に当てはめると1,300円、6倍して7,800円です。
ボーナスが、前月の給与(社会保険料等を引いた後)の10倍を超えるときも月額表を使います。6で割ったボーナスに前月の給与を足して月額表で税額を出し、前月の給与の税額を引いてから6倍します。
ボーナスの額面から手取りを出す例はボーナスの手取りはいくら?にまとめています。
令和9年分の表(令和9年1月から)
令和9年1月1日以後に支払われる給与からは、令和9年分の税額表で引かれます。令和8年度税制改正で基礎控除と給与所得控除の最低額が上がったのに合わせて、税額が変わりました。国税庁の「令和9年分 源泉徴収税額表」の頁に、月額表・日額表・算出率の表が出ています。
甲欄で所得税が0円になる線を、扶養親族等の数ごとに並べました。どの額も、その額未満なら0円で、その額の行から税額が出ます。
| 扶養の数 | 令和8年分 | 令和9年分 |
|---|---|---|
| 0人 | 105,000円 | 111,000円 |
| 1人 | 137,000円 | 143,000円 |
| 2人 | 171,000円 | 177,000円 |
| 3人 | 217,000円 | 221,000円 |
| 4人 | 263,000円 | 266,000円 |
出典:国税庁「令和8年分 源泉徴収税額表」「令和9年分 源泉徴収税額表」の月額表
上の例の238,500円の行で、令和8年分と令和9年分を比べると、次のとおりです。甲欄・0人では170円、乙欄では400円少なくなります。毎月の給与が同じなら、甲欄・0人の170円は12か月で2,040円です。
| 欄 | 令和8年分 | 令和9年分 |
|---|---|---|
| 甲欄・0人 | 5,680円 | 5,510円 |
| 甲欄・1人 | 4,060円 | 3,890円 |
| 甲欄・2人 | 2,450円 | 2,280円 |
| 乙欄 | 31,500円 | 31,100円 |
出典:国税庁「令和8年分 源泉徴収税額表」「令和9年分 源泉徴収税額表」の月額表
令和9年分からは、所得税の1%の防衛特別所得税が加わり、復興特別所得税の率は2.1%から1.1%に下がります。合わせた率は2.1%のままなので、国税庁のあらましでは、計算の方法は変わらないとされています。税が1つ増えても、足し算の答えは同じというわけです。
令和9年分の表でも、乙欄は111,000円未満ならその額の3.063%です。特定親族の所得の線は、令和9年分では62万円を超え100万円以下で、毎月の扶養親族等の数に入ります。
令和8年分の表で変わった所
令和8年分の税額表は、令和7年度税制改正で基礎控除などが見直されたのに合わせて作り直され、令和8年1月から使われています。国税庁は、令和7年分以前の給与にはこの表を使わないよう注意しています。
所得税法の別表第二で見ると、甲欄が0円になる線は、令和7年までの88,000円未満から、令和8年分は105,000円未満に上がりました。乙欄の率は、所得税だけの所得税法の表で3%、国税庁の表で3.063%のままです。
扶養親族等の数には、令和8年分から特定親族が入りました。19歳以上23歳未満で所得の見積額が58万円を超え100万円以下の子などが、1人として数えられます。
令和8年12月1日以後に払われる給与からは、扶養親族等の所得の線が58万円以下から62万円以下に上がります。国税庁のQ&Aでは、新たに扶養に入る家族がいれば、扶養控除等(異動)申告書などを出す必要があるとされています。
11月30日以前に払われる給与では、この改正で新たに扶養に入る家族を、扶養親族等の数に入れません。令和8年度税制改正による基礎控除の引上げは、11月までの天引きには入らず、12月の年末調整で1年分をまとめて精算します。
明細の所得税が表と合わないとき
給与明細の額が月額表の額と違うときは、当てはめた額か、扶養親族等の数か、引き方のどれかが違っています。次の順で確かめると、どこが違うかが分かります。
通勤手当や保険料の扱いが違う
非課税の通勤手当を除き忘れると、当てはめる額が大きくなり、1つ上の行の額を見てしまいます。控除の欄に、社会保険料ではない組合費や積立が入っていれば、それは引きません。
社会保険料等には、勤め先を通して払う確定拠出年金の掛金など、小規模企業共済等掛金も含まれます。掛金が給与から引かれている人は、それも引いた額で表を見ます。
勤め先が計算式で出している
給与計算を事務機械で行う勤め先は、甲欄の給与について、財務省の告示の計算式で税額を出すことが認められています。国税庁の案内では、この額は税額表の額と必ずしも一致しませんが、差は年末調整で精算されます。
表の額との差が小さく、毎月同じように出ているなら、計算式で出している可能性があります。気になるときは、勤め先の給与の担当に、税額表と計算式のどちらで出しているかを聞きます。
扶養の数が申告と違う
結婚した、家族の所得が線を超えたなどで家族が変わったのに、扶養控除等申告書を出し直していないと、前の人数で引かれます。所得税法 第194条では、年の途中で変わったときは、変わった後の最初の給与の前日までに、異動の申告書を出すと決まっています。
子が16歳以上かどうかは、年分ごとに生まれた日で決まります。令和8年分では平成23年1月1日以前、令和9年分では平成24年1月1日以前に生まれた子が、16歳以上として扶養親族等の数に入ります。
同じ額で甲欄を何列見ても合わず、額が大きいときは、乙欄で引かれていることがあります。申告書を出したかどうかは、勤め先の担当に確かめられます。
年末調整の月の明細
12月か1月の給与明細では、年末調整で精算した額が所得税の行に入ることがあります。この月の所得税は、月額表の額とは合わず、マイナスになることもあります。
戻る額の時期と、明細での見え方は年末調整の還付金はいつ戻る?にまとめています。毎月の天引きは見込みの額で、1年分の税額は年末調整か確定申告で決まります。
迷いやすい場面
住民税も、この表で決まるのか
住民税は、源泉徴収税額表とは関係がありません。前の年の所得で1年分の額が決まり、6月から翌年5月まで12回に分けて引かれるので、その月の給与の額では変わりません。
半月ごとや日払いの給与
半月ごとに払われる給与も月額表を使い、所得税法 第185条では、給与の額を2倍にして甲欄を引き、その税額の2分の1を引くと決まっています。日払いや週払いの給与は、日額表で同じ順に引きます。
年の途中で入社した
入社して最初の給与の前日までに扶養控除等申告書を出せば、最初の給与から甲欄で引かれます。前の勤め先の源泉徴収票は、年末調整のときに新しい勤め先へ出します。
退職金も、この表ではない
退職金から引く所得税は、月額表ではなく、退職金の計算で決まります。国税庁のNo.2732では、「退職所得の受給に関する申告書」を出していれば、勤めた年数に応じた退職所得控除額を引いた残りの2分の1に、速算表を当てはめます。
申告書を出していないと、退職所得控除額を引かずに、退職金の額に20.42%を掛けた額が引かれます。退職するときは、申告書を出したかを勤め先の担当に確かめます。
引かれた所得税は、いつ国に納められる
勤め先が給与から引いた所得税は、国税庁のNo.2505では、原則として給与を払った月の翌月10日までに国に納めます。給与を払う人が常に10人未満の勤め先は、申請すれば、1〜6月分を7月10日、7〜12月分を翌年1月20日にまとめて納められます。
納めるのは勤め先なので、働く人が自分で納める手続きはありません。明細の所得税は、勤め先が預かって国に納める額です。
よくある質問
Q扶養控除等申告書を出していないと、いくら違いますか
令和8年分の表で、社会保険料等を引いた後の額が238,500円なら、甲欄・0人は5,680円、乙欄は31,500円です。乙欄で多く引かれた分は、年末調整されないので確定申告で精算します。
Q社会保険料を引く前の額で表を見てもよいですか
月額表に当てはめるのは、社会保険料等を引いた後の額です。引く前の額で見ると、上の行の額を読むことになり、表のとおりかを確かめられません。
Q16歳未満の子は扶養の人数に入りますか
入りません。ただし、その子が障害者に当たるときは、1人として数えます。
Q令和9年1月から、毎月の所得税はいくら下がりますか
社会保険料等を引いた後の額と扶養の数で変わります。238,500円・甲欄1人の例では、令和8年分の4,060円から令和9年分は3,890円になり、170円下がります。
Q税額表はどこで見られますか
国税庁のホームページの「源泉徴収税額表」の頁に、年分ごとの表がPDFとExcelで載っています。給与の支払日が令和8年中なら令和8年分、令和9年1月1日以後なら令和9年分を見ます。
まとめ
- 月額表は、その月の給与から社会保険料等を引いた額の行と、扶養親族等の数の列が交わる額を読む
- 扶養控除等申告書を出していれば甲欄、出していなければ乙欄で、乙欄は扶養の数にかかわらず1つの額
- 非課税の通勤手当は除き、健康保険・厚生年金・雇用保険などの保険料を引いた額で行を探す
- 扶養親族等の数は、所得95万円以下の配偶者と、所得58万円以下の16歳以上の親族などの合計で、16歳未満の子は数えない
- 令和8年分の表では105,000円未満なら甲欄0円で、乙欄はその3.063%
- 令和9年1月1日以後の給与は令和9年分の表になり、0円の線は111,000円未満に上がる
- ボーナスは算出率の表で、前月の給与と扶養の数から率を探し、社会保険料等を引いたボーナスに掛ける
- 表を開いたら、行を探す前に「令和○年分」を見る(令和7年分までの表は0円の線が88,000円未満)
明細の額が表の額と同じなら、毎月の天引きは表のとおりです。違うときは、通勤手当と保険料、扶養の数、乙欄の順に確かめてみてください。
この記事で参照した公的情報
- No.2511 税額表の種類と使い方(月額表=月ごと・半月ごと・10日ごと・月の整数倍の期間ごとに支払う給与/扶養控除等申告書を提出している人は甲欄・その他の人は乙欄/日額表の丙欄は日雇賃金/税額表に当てはめる給与等の金額は社会保険料等を控除した後の金額/扶養親族等の数=源泉控除対象配偶者と源泉控除対象親族の合計に障害者・寡婦・ひとり親・勤労学生などの加算/令和9年分以後は所得税・防衛特別所得税・復興特別所得税)
- 令和8年分 源泉徴収税額表(所得税と復興特別所得税を併せて源泉徴収するときに使う・令和7年分以前の給与等には使わない・月額表は平成24年3月31日財務省告示第115号別表第一〈令和7年4月30日財務省告示第122号改正〉・社会保険料等控除後の給与等の金額105,000円未満は甲欄0円・乙欄はその3.063%・221,000円未満は2,000円刻み・221,000円以上740,000円未満は3,000円刻み・236,000円以上239,000円未満は甲欄0人5,680円・1人4,060円・2人2,450円・3人830円・乙欄31,500円・扶養親族等が7人を超えるときは1人ごとに1,610円を控除・賞与の算出率の表は前月の社会保険料等控除後の給与等の金額と扶養親族等の数で率を求める)
- 令和9年分 源泉徴収税額表(所得税・防衛特別所得税・復興特別所得税を併せて源泉徴収するときに使う・令和8年度税制改正の基礎控除の引上げ等で税額が変更・令和8年分以前の給与等には使わない・月額表は令和8年4月30日財務省告示第127号別表第一・111,000円未満は甲欄0円・乙欄は3.063%・236,000円以上239,000円未満は甲欄0人5,510円・1人3,890円・2人2,280円・3人660円・乙欄31,100円・給与所得の源泉徴収税額の求め方〈19〜22ページ〉で控除対象扶養親族は所得の見積額62万円以下・16歳以上は平成24年1月1日以前に生まれた人・特定親族は62万円超123万円以下のうち100万円以下が源泉控除対象親族)
- 給与所得の源泉徴収税額の求め方(令和8年分の税額表19〜22ページ・源泉控除対象配偶者は本人の所得の見積額900万円以下で配偶者の所得の見積額95万円以下・源泉控除対象親族は控除対象扶養親族〈16歳以上・所得の見積額58万円以下〉と特定親族〈19歳以上23歳未満・所得の見積額58万円超123万円以下〉のうち100万円以下の人・16歳以上は平成23年1月1日以前に生まれた人・税額表の以上の欄はその金額を含み未満の欄は含まない・電算機計算の特例)
- 月額表の甲欄を適用する給与等に対する税額の電算機計算の特例について(令和8年分・事務機械で計算しているときは甲欄の給与等に限り財務省告示の方法で求めることができる・税額表による税額とは必ずしも一致しないが差異は年末調整で精算)
- 令和8年度税制改正(基礎控除の引上げ等関係)Q&A(令和8年5月・Q1-1 扶養親族等の所得要件の改正は令和8年12月1日施行で12月1日以後に支払う給与から・源泉徴収税額表の改正は令和9年1月1日施行で同日以後に支払うべき給与に適用・令和8年11月までの給与の源泉徴収事務に変更なし/Q2-1 11月30日以前に支払う給与では新たに対象になる扶養親族等を扶養親族等の数に含めない/Q4-1 令和9年1月1日以後に支払うべき給与は令和9年分の税額表)
- 令和8年4月 源泉所得税の改正のあらまし(令和9年分以後の源泉徴収税額表の改正・扶養親族等の所得要件は扶養親族と同一生計配偶者が58万円以下から62万円以下・特定親族は58万円超から62万円超123万円以下・防衛特別所得税は所得税の額の1%・復興特別所得税は2.1%から1.1%・合計税率2.1%は変わらず源泉徴収税額の計算方法に変更はない・令和9年1月1日以後に生ずる所得に適用)
- 所得税法 別表第二(給与所得の源泉徴収税額表〈月額表〉・第185条・第186条・第189条関係=2025年12月18日施行の版は88,000円未満が甲欄0円・2026年1月1日施行の版から105,000円未満・2027年1月1日施行の版〈令和8年法律第12号〉で111,000円未満・乙欄はその3%・2028年1月1日と2030年6月19日施行の版も2027年1月1日施行の版と同じ表)・第185条(扶養控除等申告書を提出した居住者の給与等は別表第二の甲欄・それ以外は乙欄)・第186条(賞与は別表第四・前月中に通常の給与等が無いときは賞与の6分の1を別表第二に当てはめ6倍)・第194条(扶養控除等申告書は毎年最初に給与等の支払を受ける日の前日までに主たる給与等の支払者を経由して提出)
- 窓口
- e-Gov 法令検索(デジタル庁)
- 確認日
- 確認先
- https://laws.e-gov.go.jp/law/340AC0000000033
- No.2520 2か所以上から給与をもらっている人の源泉徴収(扶養控除等申告書を提出している主たる給与は甲欄・従たる給与は乙欄・従たる給与についての扶養控除等申告書があれば月額表の乙欄の税額から扶養親族等1人につき1,610円を控除・従たる給与は原則として年末調整できず確定申告で精算)
- No.2514 パートやアルバイトの源泉徴収(一般の社員と同様に月額表か日額表の甲欄か乙欄・日給や時間給で雇用契約の期間が2か月以内なら日額表の丙欄・2か月を超えた日から丙欄は使えない)
- No.2523 賞与に対する源泉徴収(前月の給与から社会保険料等を差し引き、算出率の表の扶養親族等の数の欄で率を求めて、社会保険料等を差し引いた賞与に掛ける・前月の給与の10倍を超える賞与と前月に給与の支払がない場合は月額表を使う=社会保険料等を差し引いた賞与を6〈計算期間が6か月を超えるときは12〉で割って月額表に当てはめ、税額を6〈12〉倍する・10倍を超えるときは前月の給与を足して月額表の税額から前月の給与の税額を引いてから6〈12〉倍する・令和9年分以後の算出率の表や月額表は改正)
- No.2582 電車・バスなどの通勤手当(一定の限度額まで非課税・最も経済的かつ合理的な経路の通勤定期券などの金額で1か月15万円が限度・超える部分は給与として課税)
- No.2795 原稿料や講演料を支払ったとき(支払金額100万円以下はその10.21%・100万円超は〈支払金額−100万円〉×20.42%+102,100円・令和9年分以後は所得税・防衛特別所得税・復興特別所得税)
- No.2732 退職手当等に対する源泉徴収(退職所得の受給に関する申告書の提出を受けている場合は退職所得控除額を引いた残りの2分の1を速算表に当てはめる・提出を受けていない場合は支給額の20.42%)
- No.2505 源泉所得税及び復興特別所得税の納付期限と納期の特例(原則は支払った月の翌月10日まで・給与の支給人員が常時10人未満なら申請により1〜6月分は7月10日・7〜12月分は翌年1月20日)

