金を売却したときの税金はいくらから?|利益50万円までかからない線と、5年を超えると半分になる計算、確定申告と200万円の支払調書
 Move for People株式会社
金地金や金貨を売ったときの税金は、売った額ではなく利益にかかります。利益は、売った額から買った額と売るための費用を引いた額で、その年の利益の合計から特別控除の50万円を引けるので、50万円以下なら税金はかかりません。
50万円を引いて残った額は、給与などと合わせて所得税と住民税の計算に入ります。5年を超えて持っていた金は、その2分の1だけが入ります。会社員は、こうして出した額が給与以外の所得と合わせて20万円以下なら、所得税の確定申告は要りません。
身に着けていた金の指輪やネックレスは、1個または1組30万円以下なら税金がかかりません。金投資口座の利益は、20.315%の源泉徴収で税金が済む別の扱いです。
金を売ったお金にどれくらい税金がかかるのかが分かりません。確定申告がいるのかどうかも判断できません。
利益と持っていた期間で見る、課税される額の早見
国税庁のNo.3161の式に当てはめると、利益ごとに、給与などに足される額は次のとおりです。ほかに売った物の利益が無い年の額です。
| 1年の利益 | 5年以内 | 5年超 |
|---|---|---|
| 50万円以下 | 0円 | 0円 |
| 70万円 | 20万円 | 10万円 |
| 90万円 | 40万円 | 20万円 |
| 150万円 | 100万円 | 50万円 |
| 300万円 | 250万円 | 125万円 |
表の額に、給与などほかの所得と合わせた税率がかかります。会社員で給与のほかに所得が無ければ、5年以内なら利益70万円まで、5年超なら利益90万円まで、所得税の確定申告は要りません(住民税の申告は要ります)。
売った物と売り方で、扱いは次のように分かれます。
| 売った物・売り方 | 税金の扱い |
|---|---|
| 金地金・金貨 | 譲渡所得(50万円を引く) |
| 金の指輪など30万円以下 | かからない |
| 金の指輪など30万円超 | 譲渡所得(50万円を引く) |
| 金投資口座の利益 | 20.315%の源泉徴収で済む |
| 続けて売り買いしている | 事業所得か雑所得 |
税金の対象は、売った額から引いた利益
国税庁のNo.3161では、金地金を売ったときの所得は、原則として譲渡所得です。給与所得などほかの所得と合わせて税率をかける、総合課税の対象になります。
利益は、取得費と譲渡費用を引いて出す
利益(譲渡益)は、売った額から、取得費と譲渡費用を引いた額です。No.3152では、取得費は買ったときの代金に購入の手数料などを足した額で、譲渡費用は売るために直接かかった費用です。
買ったときより安く売れて利益が出なければ、税金はかかりません。売ったときの計算書や明細には売った額と手数料が書かれるので、買ったときの書類と一緒に残しておきます。
50万円は、その年の利益の合計から1回だけ引く
特別控除の50万円は、1回の売却ごとではなく、その年に売った物の利益の合計に対して引きます。金のほかに、30万円を超える宝石や骨とう、ゴルフ会員権など、総合課税の譲渡所得になる物を同じ年に売っていれば、その利益も合わせます。
利益の合計が50万円に届かないときは、引けるのは利益の額までです。年が違えば、それぞれの年に50万円を引きます。
5年を超えて持っていた金は、2分の1だけが入る
所得税法 第33条では、取得の日以後5年以内に売った物は短期、それより後に売った物は長期の譲渡所得です。土地や建物のように売った年の1月1日で数えるのではなく、買った日から売った日までで見ます。
第22条で、長期の譲渡所得は、50万円を引いた残りの2分の1が総所得金額に入ります。短期と長期の両方の利益がある年は、50万円を短期の利益から先に引きます。
例:同じ金を、5年以内と5年超で売ったとき
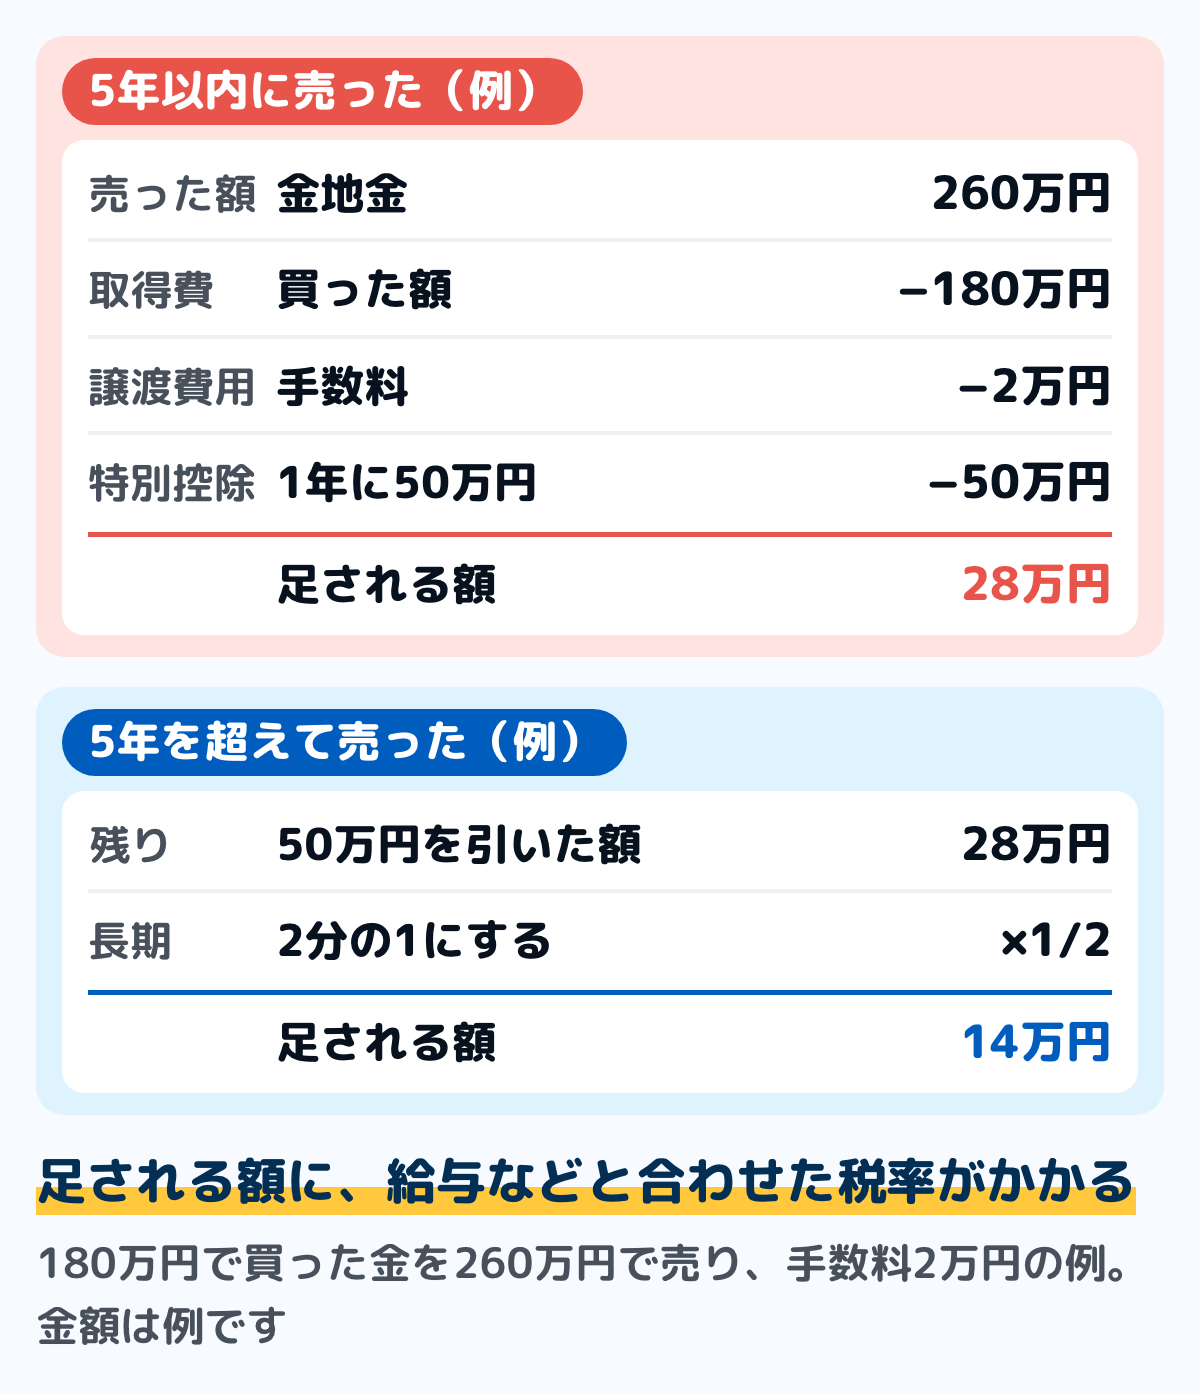
図は、180万円で買った金を260万円で売り、手数料が2万円かかった例です。利益は78万円で、50万円を引いた28万円が残ります。
5年以内に売ったなら28万円が、5年を超えていれば14万円が、給与などに足されます。会社員でほかに所得が無ければ、5年超の14万円は20万円以下なので、所得税の確定申告は要りません。
所得税と住民税の率
No.2260では、所得税の税率は課税される所得金額に応じて5%から45%の7段階です。所得税の2.1%の復興特別所得税(令和9年以後に生ずる所得は1.1%で、防衛特別所得税が加わります)を合わせて納めます。
住民税は、地方税法 第313条で所得税の計算の例により総所得金額を出すので、長期の分は同じく2分の1で入ります。所得割の率は、市町村民税と道府県民税を合わせて10%が標準です。
例えば、給与などの課税される所得金額が300万円の会社員に、短期の28万円が足されると、所得税の率は10%のままです。所得税と復興特別所得税で約2万8,600円、住民税で約2万8,000円が増える目安になります。
買った額が分からないときは、売った額の5%
祖父母の代から持っている金や、領収書をなくした金は、取得費が分からないことがあります。所得税基本通達 38-16では、土地建物以外の資産を売ったとき、売った額の5%を取得費として計算することを認めています。
例えば260万円で売った金の取得費が分からなければ、取得費は13万円です。手数料が無ければ利益は247万円になり、実際の買った額を示せる場合より利益が大きくなることがあります。
買った額を示すものとして、購入の明細書・領収書・納品書、代金を振り込んだ通帳の記録、純金積立の購入の履歴などを探します。インゴットの刻印や地金番号から購入の記録をたどれることもあるので、売る前に確かめておきます。
相続や贈与でもらった金を売ったとき
所得税法 第60条では、相続(限定承認を除く)・遺贈・贈与で受け取った物は、前の持ち主が引き続き持っていたものとみなします。もらった日の時価ではなく、亡くなった人や贈った人が買った日と買った額を引き継いで計算します。
例えば親が12年前に買った金を相続して2年後に売れば、持っていた期間は14年で長期です。親が買った額が分からなければ、売った額の5%を取得費にできます。
相続税を納めた人は、取得費に足せる特例がある
No.3267では、相続税が課税された人が、相続開始の翌日から相続税の申告期限の翌日以後3年を経過する日までに売ったとき、納めた相続税のうち一定額を取得費に足せます。相続税の申告期限は相続開始を知った日の翌日から10か月以内なので、合わせて3年10か月までです。
この特例を使うには、確定申告で「相続財産の取得費に加算される相続税の計算明細書」を付けます。金を受け取ったときに相続税や贈与税がかかるかは別の話で、相続税はいくらからかかる?と贈与税はいくらからかかる?で確かめられます。
物と売り方で変わる扱い
身に着けていた金のアクセサリー
所得税法施行令 第25条で、ふだんの生活に使う物を売ったお金は非課税ですが、貴金属とその製品で1個または1組の価額が30万円を超えるものは除かれます。金の指輪やネックレスは、30万円以下なら税金がかかりません。
30万円を超える物は、金地金と同じ譲渡所得として、50万円を引いて計算します。服や家具などほかの不用品を売ったときの扱いは、フリマアプリで売ったら確定申告は必要?にまとめています。
金投資口座と純金積立
No.3161とNo.1520では、金投資口座や金貯蓄口座の利益は、金地金の現物の売却とは別の金融類似商品の収益です。20.315%の源泉分離課税で済み、ほかの所得と合わせて確定申告することはできません。
一方、No.1520の注では、金定額購入システム(純金積立の一種)で取得した金地金を売ったときは総合課税の所得になります。営利を目的として続けて売り買いしていなければ、金地金と同じ譲渡所得です。
続けて売り買いしているとき
No.3161では、金地金の売却が営利を目的として継続的に行われている場合は、実態に応じて事業所得か雑所得になります。この場合は譲渡所得の50万円の特別控除は無く、売上から必要経費を引いて所得を数えます。
手元の金を何回かに分けて売るだけなら、この扱いにはならないことがあります。続けて買って売っているときは、どの所得になるかを税務署に確かめてください。
損が出たとき
所得税法 第33条では、短期と長期の両方の売却があり、一方で損が出たときは、もう一方の利益から引けます。同じ年に売ったほかの総合課税の譲渡所得の利益とも、差し引きします。
No.2250では、譲渡所得の損失は、ほかの所得から引ける損益通算の対象です。ただし、生活に通常必要でない資産の損失は引けず、30万円を超える貴金属のアクセサリーはここに入ります。
No.2250の生活に通常必要でない資産の一覧には、金地金や金貨の名前は挙がっていません。ただし、主として趣味や鑑賞の目的で持つ資産は一覧に入るので、損が出た年に給与などから引けるかは、住所地の税務署に確かめてください。
確定申告が要るかは、立場で線が変わる
会社員は、給与以外の所得の合計20万円で見る
所得税法 第121条とNo.1900では、給与を1か所から受けて年末調整を受けている人は、給与所得・退職所得以外の所得の合計が20万円以下なら確定申告が要りません。給与の収入金額が2,000万円を超える人は、この線にかかわらず申告します。
所得税基本通達 121-6では、この合計を総所得金額などから計算します。金の利益は50万円を引いた額で入り、5年超ならさらに2分の1にした額で入ります。
副業の所得などがほかにあれば、それと合わせて20万円を見ます。副業の所得の数え方は副業の確定申告は20万円から?にまとめています。
20万円以下でも、住民税の申告と、ほかの申告に書くこと
所得税の確定申告が要らなくても、地方税法 第317条の2で、給与以外の所得があれば住民税の申告は要ります。出す先は、1月1日に住んでいる市区町村です。
医療費控除やふるさと納税などで確定申告をするときは、20万円以下の金の利益も申告書に書きます。確定申告書を出せば、住民税の申告は別に要りません。
給与の無い人は、所得控除を超えるかで決まる
給与や年金の無い人は、金の利益から出した所得が基礎控除などの所得控除の合計を超え、所得税が出るときに確定申告が要ります。No.1199では、令和8年分の基礎控除は、合計所得金額132万円以下なら104万円です。
ほかに所得が無く、引けるのが基礎控除だけなら、令和8年分は5年以内なら利益154万円まで、5年超なら利益258万円まで所得税がかかりません。住民税の基礎控除は43万円なので、所得税がかからなくても住民税がかかることがあります。
年金を受けている人は、年金以外の所得20万円
所得税法 第121条第3項では、公的年金等の収入金額が400万円以下で、年金以外の所得金額が20万円以下なら確定申告が要りません。金の利益は、会社員と同じく50万円を引き、5年超なら2分の1にした額で数えます。
所得税の確定申告が要らなくても、地方税法 第317条の2で、年金以外の所得があれば住民税の申告は要ります。出す先は、会社員と同じく1月1日に住んでいる市区町村です。
扶養に入っている家族が売ったとき
所得税の扶養親族の線は、令和8年分から合計所得62万円以下です。合計所得金額にも金の利益は50万円を引いた額で入り、5年超なら2分の1にした額で入ります。金投資口座の利益は、No.3161で扶養に入るかを見る所得から除かれます。
扶養の線を超えると、扶養している人の控除が変わります。健康保険の扶養は別の基準なので、加入先の健康保険に確かめてください。所得税の扶養の線は扶養控除とはで確かめられます。
確定申告の期間と書くもの
申告するときは、売った年の翌年2月16日から3月15日までに、住所地の税務署へ出します。国税庁の確定申告書等作成コーナーで作ってe-Taxで送るほか、郵送や持参でも出せます。
申告書には、金の譲渡所得を「総合譲渡」の短期・長期の欄に書き、「譲渡所得の内訳書(確定申告書付表)【総合譲渡用】」を付けます。売ったときの計算書と、買った額が分かる書類を手元にそろえて書きます。
申告の手順の全体は、確定申告のやり方にまとめています。申告が要るのに期限を過ぎたときは、確定申告をしないとどうなる?で期限後申告と加算税を確かめられます。
1回200万円を超える売却は、支払調書が税務署に出る
所得税法 第224条の6と施行令 第350条の7では、金地金や金貨を売り、1回の対価が200万円を超えるときは、売る人が氏名・住所・マイナンバーを買い取る業者に告げます。第225条で、業者は「金地金等の譲渡の対価の支払調書」を税務署に出します。
国税庁のF1-42では、支払調書を出すのは金地金等の売買を業として行う者で、支払が確定した日の翌月末日までに出します。支払調書が出ても、それで税額が決まるわけではありません。
申告が要るかは、売った額ではなく、その年の利益の合計で決まります。200万円以下に分けて売っても、利益の合計が線を超えていれば申告が要ります。
金を売ったお金を家計簿に書くとき
売ったお金は、給料とは別の「臨時の収入」などの行に書くと、毎月の収入と混ざりません。売った日・重さ・売った額・手数料を書き、買った日と買った額を横に添えておくと、翌年に利益を出しやすくなります。
税金がかかりそうな年は、翌年の確定申告で納める所得税と、翌年度の住民税の行を作り、売ったお金から分けて置きます。紙でも表計算でも、同じ形で書けます。
迷いやすい場面
買った時期の違う金を、同じ年に売った
5年以内に売った分と5年を超えて売った分を分けて、それぞれの利益を出します。50万円は短期の利益から先に引き、残りを長期の利益から引きます。
短期の利益が50万円以上あれば、長期の利益はそのまま2分の1にします。買った日が分かる書類を、売る分ごとに分けておきます。
売った額が50万円以下だった
50万円の特別控除は、売った額ではなく利益にかかる線です。売った額が50万円以下なら、利益も50万円以下なので、その年にほかの譲渡所得が無ければ税金はかかりません。
反対に、売った額が50万円を超えていても、買った額との差が50万円以下なら税金はかかりません。売った額だけで判断せず、買った額を引いて確かめます。
去年売った分を申告していなかった
申告が要るのに出していなかったときは、気づいた時点で期限後申告として出せます。無申告加算税と延滞税がかかることがあり、窓口は住所地の税務署です。
よくある質問
Q金を売ったことは、税務署に分かりますか
1回の対価が200万円を超える売却は、買い取った業者が支払調書を税務署に出します。200万円以下でも申告が要る利益があれば、自分で申告します。
Q金を売ったときに、消費税はかかりますか
消費税法 第4条で消費税がかかるのは、事業者が事業として行う資産の譲渡などです。家で持っていた金を売るだけなら、売った人が消費税を納めることはありません。
Q相続した金の買った額が分かりません
亡くなった人が買った額を示す書類が無ければ、売った額の5%を取得費にできます。持っていた期間は、亡くなった人が買った日から数えます。
まとめ
- 金地金や金貨を売ったときの税金は、利益(売った額−取得費−譲渡費用)にかかる
- その年の利益の合計から50万円を引き、残りがあれば給与などと合わせて所得税と住民税
- 5年を超えて持っていた金は、50万円を引いた残りの2分の1だけが入る
- 買った額が分からないときは、売った額の5%を取得費にできる
- 相続した金は、亡くなった人が買った日と買った額を引き継ぐ
- 会社員は、5年以内なら利益70万円まで、5年超なら利益90万円まで所得税の確定申告は要らない(住民税の申告は要る)
- 1回200万円を超える売却は、業者が支払調書を税務署に出す
利益を出して早見の表に当てはめれば、課税される額が分かります。買った額の書類を探してから売れば、5%で計算しなくて済みます。
この記事で参照した公的情報
- No.3161 金地金の譲渡による所得(金地金を売ったときの所得は原則として譲渡所得で総合課税・営利を目的として継続的に行う譲渡は事業所得または雑所得・金投資口座や金貯蓄口座の利益は20.315%の源泉分離課税で確定申告できない・所有期間5年以内は譲渡益の合計から50万円を引いた額、5年超はさらに2分の1・両方あるときは5年以内の譲渡益から先に引く)
- No.3152 譲渡所得の計算のしかた(総合課税)(取得費は購入代金に購入手数料などを含む・譲渡費用は売るために直接かかった費用・特別控除は長期と短期の譲渡益の合計に対して50万円)
- 所得税法 第22条(総所得金額=長期の譲渡所得は2分の1)・第33条第3項〜第5項(譲渡所得は取得の日以後5年以内の譲渡とそれ以外に分ける・特別控除50万円・5年以内の譲渡益から先に引く)・第60条第1項(贈与・相続(限定承認を除く)・遺贈で取得した資産は引き続き所有していたものとみなす)・第121条第1項(給与等が2,000万円以下で給与所得・退職所得以外の所得金額が20万円以下なら確定申告を要しない)・第224条の6(金地金等の譲渡の対価の受領者の告知)・第225条第1項第14号(金地金等の譲渡の対価の支払調書)(2026-10-01 施行の版。第33条・第60条第1項・第121条・第224条の6の該当の文は未施行の 2030-06-19 施行の版まで同じ)
- 窓口
- e-Gov 法令検索(デジタル庁)
- 確認日
- 確認先
- https://laws.e-gov.go.jp/law/340AC0000000033
- 所得税法施行令 第25条(非課税の生活用動産から、貴金属とその製品などで1個又は1組の価額が30万円を超えるものを除く)・第178条第1項(生活に通常必要でない資産)・第350条の7(金地金等の譲渡の対価の告知を要しない上限額は200万円)(未施行の 2028-01-01 施行の版まで同じ文)
- 窓口
- e-Gov 法令検索(デジタル庁)
- 確認日
- 確認先
- https://laws.e-gov.go.jp/law/340CO0000000096
- 所得税基本通達 38-16(土地建物等以外の資産の譲渡で、収入金額の100分の5に相当する金額を取得費として計算しているときは認めて差し支えない)
- 所得税基本通達 121-6(給与所得及び退職所得以外の所得金額は、総所得金額などの合計額から給与所得・退職所得の金額を引いて計算する)
- F1-42 金地金等の譲渡の対価の支払調書(同合計表)(国内で金地金等の譲渡の対価を支払う、金地金等の売買を業として行う者が、支払確定日の翌月末日までに税務署へ出す)
- No.3267 相続財産を譲渡した場合の取得費の特例(相続税が課税された人が、相続開始のあった日の翌日から相続税の申告期限の翌日以後3年を経過する日までに譲渡したとき、相続税額のうち一定額を取得費に加算・確定申告が要る)
- No.2250 損益通算(譲渡所得の損失は損益通算の対象・生活に通常必要でない資産(生活の用に供する動産で1個または1組の価額が30万円を超える貴金属など)の損失は損益通算できない)
- No.1520 金融類似商品と税金(貴金属などの売戻し条件付売買の利益=金投資口座の利益は源泉分離課税・金定額購入システムで取得した金地金の譲渡は総合課税の所得で、営利を目的として継続的に売買を行っていなければ譲渡所得)
- No.1900 給与所得者で確定申告が必要な人(給与を1か所から受けていて給与所得・退職所得以外の所得の合計額が20万円を超える人・給与の収入金額が2,000万円を超える人)
- No.2260 所得税の税率(5%から45%の7段階・復興特別所得税は基準所得税額の2.1%・令和9年1月1日以後に生ずる所得は1.1%に引き下げ、防衛特別所得税を併せて)
- No.1199 基礎控除(令和8年分・令和9年分は合計所得金額132万円以下で104万円)
- 地方税法 第313条(住民税の所得割の総所得金額は所得税法の計算の例による)・第314条の2第2項(住民税の基礎控除43万円)・第317条の2(市町村民税の申告・給与以外の所得が無い給与所得者などは除く)・第317条の3(確定申告書を出せば住民税の申告をしたものとみなす)
- 窓口
- e-Gov 法令検索(デジタル庁)
- 確認日
- 確認先
- https://laws.e-gov.go.jp/law/325AC0000000226
- 相続税法 第27条第1項(相続税の申告書は、相続の開始があったことを知った日の翌日から10月以内に出す)
- 窓口
- e-Gov 法令検索(デジタル庁)
- 確認日
- 確認先
- https://laws.e-gov.go.jp/law/325AC0000000073
- 消費税法 第2条第1項第8号(資産の譲渡等は、事業として対価を得て行われる資産の譲渡など)・第4条第1項(国内において事業者が行った資産の譲渡等に消費税を課する)
- 窓口
- e-Gov 法令検索(デジタル庁)
- 確認日
- 確認先
- https://laws.e-gov.go.jp/law/363AC0000000108

