確定申告をしないとどうなる?|無申告加算税は自主的に出せば5%、延滞税は令和8年に年2.8%・9.1%。申告が要る人と、期限を過ぎたときの出し方
 Move for People株式会社
確定申告が要る人が期限までに出さないと、出したときに納める税金のほかに、無申告加算税と延滞税がかかります。無申告加算税の割合は、税務署の調査の通知の前に自分で出したか、通知や調査の後かで、5%から30%まで変わります。
申告が要らない人や、出せば税金が戻る人には、この加算税の話は当てはまりません。この記事では、国税庁の案内と法律で、申告が要る人の線、加算税と延滞税の割合と計算の例、住民税への響き方、期限を過ぎたときの出し方をまとめます。
去年の分の確定申告を出していないことに気づきました。今から出すと、どれくらい税金が増えるのかが分かりません。
確定申告をしないと起きること
所得税の確定申告の期間は、原則として翌年2月16日から3月15日までです。申告が要る人が期限までに出さないと、国税庁のNo.2024では、あとから出す申告は「期限後申告」として扱われます。
期限後申告や、税務署の決定を受けたときに、納める税金のほかに起きることは次のとおりです。
- 無申告加算税:納める税金に5%〜30%を掛けた額。出したタイミングで割合が変わる
- 延滞税:法定納期限の翌日から納める日までの日数に応じた額。令和8年は年2.8%と年9.1%
- 重加算税:所得を隠したり偽ったりしていたとき、無申告加算税の代わりに40%
- 罰則:正当な理由なく出さなかったとき、わざと出さずに税金を免れたときの刑罰
- 青色申告特別控除:55万円・65万円の控除は期限内の申告が要件で、期限後は10万円になる
- 住民税・国民健康保険:所得が市区町村に伝わらず、保険料の軽減の判定などに響くことがある
一方で、申告をして税金が戻る人(還付申告)は、期限を過ぎても加算税はかからず、5年間出せます。自分がどちらに当たるかを先に確かめます。
そもそも申告が要る人か
確定申告が要るのは、所得税法 第120条で、1年分の所得から計算した所得税が、源泉徴収された税額などを引いても残る人です。会社員と年金を受ける人には、申告をしなくてよい線が別に決まっています。
会社員は、給与以外の所得が20万円を超えるか
国税庁のNo.1900では、給与を1か所から受けて年末調整を受けている人は、給与所得と退職所得以外の所得の合計が20万円を超えると確定申告が要ります。給与の収入金額が2,000万円を超える人も、年末調整の対象から外れるので申告が要ります。
2か所以上から給与を受ける人は、年末調整をされなかった給与の収入金額と、給与所得・退職所得以外の所得の合計が20万円を超えると申告が要ります。副業の所得の数え方は副業の確定申告は20万円から?にまとめています。
年金を受ける人は、400万円と20万円の線
国税庁のNo.1600では、公的年金等の収入金額が400万円以下で、公的年金等に係る雑所得以外の所得金額が20万円以下なら、確定申告は要りません。くわしい当てはめ方は年金の確定申告が不要な人で確かめられます。
個人事業主・フリーランスは、納める税金があれば申告する
事業所得がある人には給与のような年末調整が無いので、収入から経費と控除を引いて税金が出れば申告が要ります。所得が基礎控除などの控除の合計より少なく、税金が出ない人は、所得税の申告の義務はありません。
報酬から源泉徴収された税金がある人は、申告すれば戻ることがあります。経費の数え方と申告書の作り方は、確定申告のやり方にまとめています。
申告すれば税金が戻る人は、義務ではない
年の途中で退職して年末調整を受けていない人や、医療費控除を受けたい人は、申告すると納め過ぎの税金が戻ることがあります。国税庁のNo.2030では、この還付申告は、確定申告の期間とは関係なく、その年の翌年1月1日から5年間出せます。
還付申告は期限後申告に当たらないので、無申告加算税や延滞税はかかりません。ただし55万円・65万円の青色申告特別控除のように、期限内の提出が要件の特例は、還付申告でも3月15日までに出す必要があります。
無申告加算税は、出すタイミングで5%から30%
無申告加算税の割合は、国税通則法 第66条と国税庁のNo.2024で、出したタイミングによって次のように決まっています。令和5年分(令和6年1月1日以後に法定申告期限が来るもの)からの割合です。
- 税務署の調査の事前通知の前に、自分で出した:納める税金の5%
- 事前通知の後、調査で決定されると分かる前に出した:50万円までの部分10%・50万円を超え300万円までの部分15%・300万円を超える部分25%
- 調査を受けた後に出した、または税務署の決定を受けた:50万円までの部分15%・50万円を超え300万円までの部分20%・300万円を超える部分30%
気づいた時点で、税務署から連絡が来る前に出すと、割合は3つの段階のうちいちばん低い5%になります。国税庁のNo.2024も、期限内に申告を忘れた場合は、気づいた時点でできるだけ早く申告するよう案内しています。
前の年も出していないと、10%が足される
令和5年分以降で、その年の前年と前々年の所得税にも無申告加算税(または代わりの重加算税)が課されたことがあるか、課されるべきときは、納める税金の10%が足されます。調査の通知の前に自分で出した期限後申告には、この加算はありません。
調査を受けた後の期限後申告などで、過去5年以内に無申告加算税(調査の後に課されたもの)か重加算税を課されたことがあるときも、10%が足されます。2つの加算は、どちらか一方が当てはまります。
帳簿を見せられないと、さらに足される
令和5年分以降は、税務署の調査で帳簿の提示を求められて出さなかった場合などに、納める税金の10%が足されます。帳簿の売上の記載が、本来の額の3分の2未満だった場合は5%です。
1か月以内に出せば、かからないことがある
期限後申告でも、次の2つがそろえば無申告加算税はかかりません(国税庁のNo.2024)。
- 法定申告期限から1か月以内に、自分で出している
- 期限内に申告する意思があったと認められる(納める税金の全額を法定納期限までに納めている・出した日の前日から5年前までに無申告加算税か重加算税を課されたことがなく、この扱いも受けていない)
災害など、期限内に出せなかったことに正当な理由があると認められるときも、無申告加算税はかかりません。災害で期限に間に合わないときは、税務署に期限の延長を申請できます。
少ない額は、かからない
国税通則法 第118条で、加算税の計算のもとになる税金は1万円未満を切り捨てます。第119条で、加算税の額が5,000円未満なら全額を切り捨てます。
自分で出したときの5%なら、納める税金が10万円未満で加算税は5,000円未満になり、かかりません。延滞税は、額が1,000円未満なら全額を切り捨てます。
延滞税は、納めるまでの日数で増える
延滞税は、法定納期限の翌日から税金を納める日までの日数に応じてかかります。国税庁のNo.9205では、期限後申告の納期限は申告書を出した日なので、出した日に納めるよう案内しています。
令和8年1月1日から12月31日までの期間の延滞税の割合は、次の2つです。
- 納期限までと、納期限の翌日から2か月を経過する日まで:年2.8%
- 2か月を経過した日の翌日から:年9.1%
期限後申告では、法定納期限の翌日から、申告書を出した日(納期限)の翌日から2か月を経過する日までが年2.8%の期間です。申告したのに納めずにいると、2か月を過ぎた分から年9.1%になります。
この割合は、国税通則法 第60条の年7.3%・年14.6%を、租税特別措置法で毎年の延滞税特例基準割合に読み替えたものです。令和7年までの期間は年2.4%と年8.7%で、令和9年の割合は令和8年11月30日までの告示で決まります。
期限後申告をした例
ここからは、置いた前提で計算した例です。令和7年分の所得税の法定納期限は令和8年3月16日で、納める税金が18万6,000円だった人が、令和8年7月15日に自分で期限後申告をして、同じ日に納めたとします。
延滞税と加算税のもとになる税金は、1万円未満を切り捨てて18万円です。3月17日から7月15日までの121日分は年2.8%で、18万円×2.8%×121日÷365日で1,670円、100円未満を切り捨てて1,600円になります。
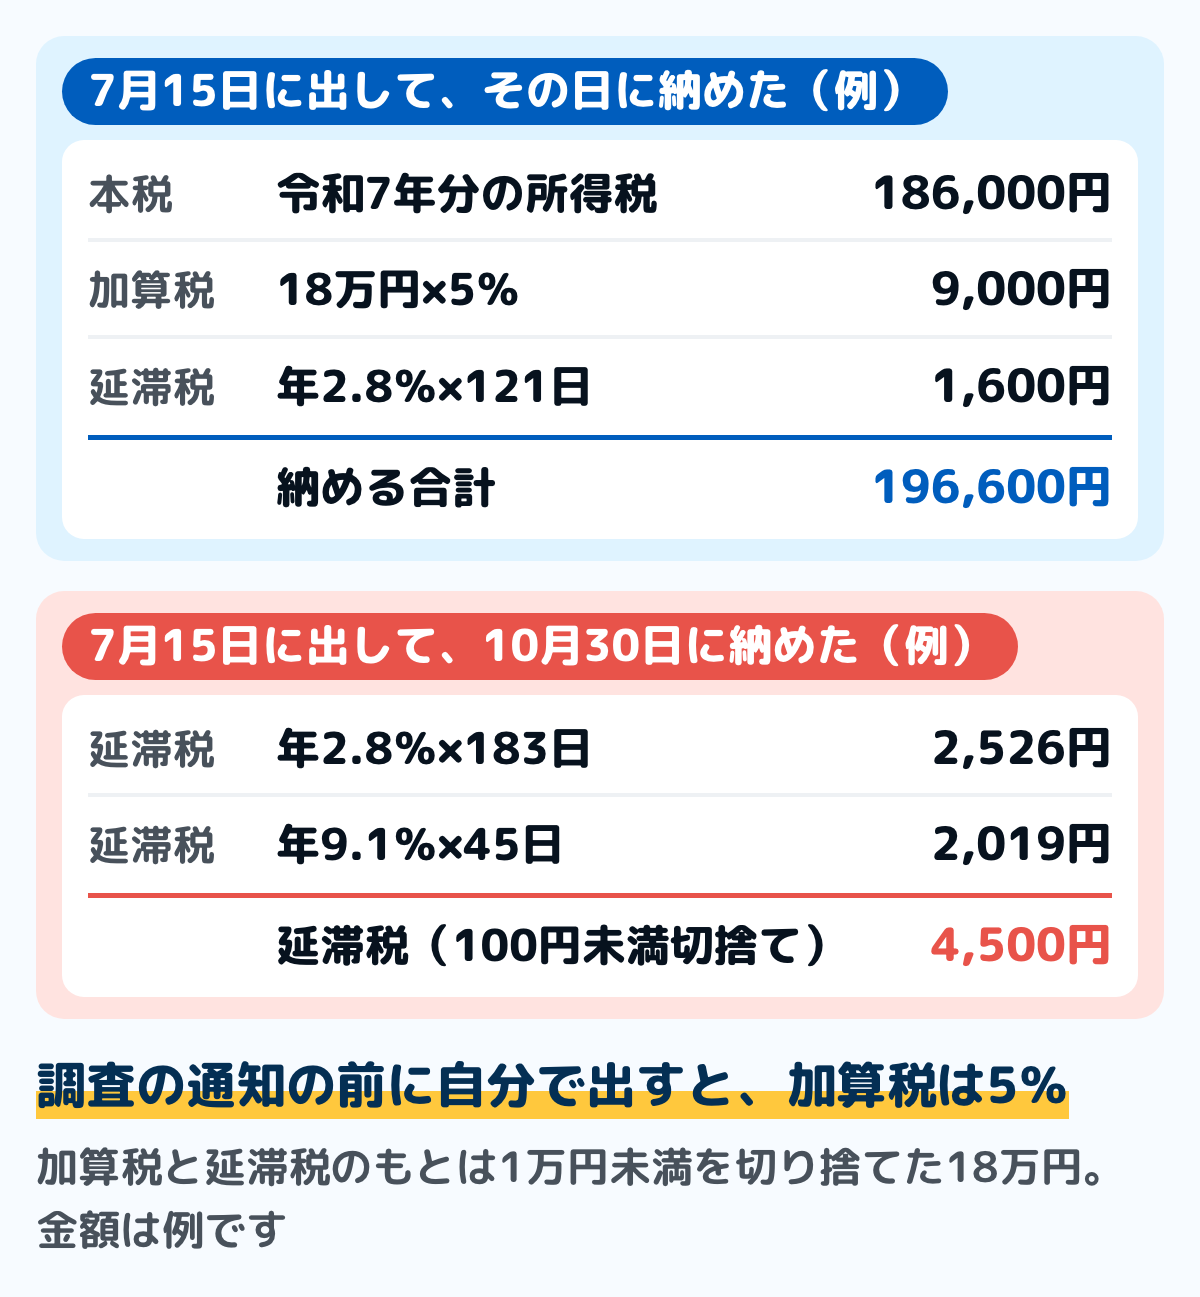
図は計算の例です。無申告加算税は、調査の通知の前に自分で出したので18万円×5%で9,000円、納める合計は19万6,600円です。
同じ日に申告して、納めたのが10月30日だった場合は、9月15日までの183日分が年2.8%、9月16日からの45日分が年9.1%です。延滞税は2,526円と2,019円を足して100円未満を切り捨てた4,500円になります。
延滞税の年の割合は、閏年の日を含む期間でも365日あたりで計算します(利率等の表示の年利建て移行に関する法律 第25条)。実際の額は税務署が計算するので、国税庁の延滞税の計算の画面か、税務署で確かめます。
隠したり、わざと出さなかったりすると重くなる
所得を隠したり偽ったりして申告しなかったときは、調査を受けた後の申告や決定で、無申告加算税に代えて納める税金の40%の重加算税がかかります(国税通則法 第68条第2項)。過去5年以内に無申告加算税や重加算税を課されていたときなどは、さらに10%が足されます。
所得税法には、申告書を出さないことへの刑罰もあります。第241条では、正当な理由がなく申告書を期限までに出さなかった人は、1年以下の拘禁刑または50万円以下の罰金です。
第238条第3項では、申告書を期限までに出さないことで所得税を免れた人は、5年以下の拘禁刑か500万円以下の罰金、またはその両方です。免れた税金が500万円を超えるときは、罰金をその額まで重くできます。
出していないことは、どこから分かるのか
所得税法 第225条で、報酬や利子などを払った会社や人は、払った額の調書を税務署に出すと決まっています。報酬を受け取った人が申告していなければ、税務署はこうした書類と申告を突き合わせられます。
取引先に税務署の調査が入ったときに、払った報酬の記録から分かることもあります。出すべき年の分は、税務署から連絡が来る前に自分で出すと、加算税の割合が5%で済みます。
住民税と国民健康保険への響き
地方税法 第317条の3で、所得税の確定申告書を出した人は、住民税の申告書も出したものとみなされます。確定申告のデータが市区町村に送られ、翌年度の住民税の計算に使われます。
確定申告をしないと、給与の支払報告書などで分かる分のほかの所得が、市区町村に伝わりません。所得税の申告が要らない人でも、副業などの所得があれば、住民税の申告(地方税法 第317条の2)が別に要ることがあります。
国民健康保険料も、前の年の所得の申告をもとに計算されます。横須賀市の案内では、所得の申告(確定申告か市・県民税の申告)をしないと、保険料の軽減の判定や減免ができない場合があるとしています。
所得の申告がないと、市区町村で出す所得証明書(課税証明書)に正しい所得が載らないことがあります。住宅ローンや保育園の手続きで所得の証明を求められたときに、出せる証明が実態と合わなくなります。
期限を過ぎたときの出し方
期限後申告の出し方は、期限内の確定申告と同じです。国税庁の確定申告書等作成コーナーで作って、e-Taxで送るか、印刷して税務署に郵送か持参で出します。出した申告の中身を間違えていた場合は、確定申告を間違えたときの訂正方法で選べます。
ステップ1出していない年を書き出す10分
出していない年ごとに、給与・年金・事業・副業の収入と、源泉徴収票や支払調書、経費の領収書があるかを書き出します。家計簿や口座の明細があれば、副業の入金と経費の支払いを年ごとに拾えます。
ステップ2申告が要る年と、戻る年を分ける10分
年ごとに、上の「申告が要る人か」の線に当てはめます。税金が戻る年は還付申告で、翌年1月1日から5年間出せます。
ステップ3申告書を作って出す60分
作成コーナーで年分を選んで作ります。納める税金がある年は、出した日に納めると、延滞税の日数をそこで止められます。
ステップ4納められないときは、税務署に相談する10分
一度に納められないときは、税務署に納付の相談をします。分けて納める制度や延滞税の扱いは、税金を滞納するとどうなる?にまとめています。
迷いやすい場面
副業の所得が20万円以下だった
給与を1か所から受けて年末調整を受けている人は、給与以外の所得の合計が20万円以下なら所得税の確定申告は要りません。ただし住民税には20万円の線が無いので、住民税の申告は市区町村に出します。
医療費控除などで確定申告をするときは、20万円以下の副業の所得も入れて申告します。この場合に副業を入れないと、申告の内容が足りないことになります。
赤字だったので出していない
事業の赤字で納める税金がない年は、所得税の申告の義務はありません。ただし青色申告の人は、赤字の年も申告しておくと、赤字を翌年以降に繰り越せます。
国民健康保険料の軽減の判定や、所得の証明のために、所得の申告は要ります。所得税の申告をしない年は、住民税の申告を市区町村に出します。
退職した年の分を出していない
年の途中で退職して年末調整を受けていない人は、源泉徴収された税金が納め過ぎになっていることがあります。この場合は還付申告なので、加算税はかからず、翌年1月1日から5年間出せます。手続きは年の途中で退職したら確定申告にまとめています。
期限の翌日に気づいた
法定申告期限から1か月以内に自分で出し、納める税金を法定納期限までに納めていて、過去5年に無申告加算税などを課されていなければ、無申告加算税はかかりません。この場合でも、法定納期限の翌日から納めた日までの延滞税はかかります。
よくある質問
Q確定申告をしないと、いくら増えますか
調査の通知の前に自分で期限後申告をすれば、無申告加算税は納める税金の5%です。これに、法定納期限の翌日から納める日までの延滞税(令和8年は年2.8%と年9.1%)が加わります。
Q無申告加算税の15%・20%・30%は、いつかかりますか
税務署の調査を受けた後に出したときや、税務署の決定を受けたときです。調査の事前通知の後で、決定されると分かる前に出したときは、10%・15%・25%です。
Q確定申告をしないと、罰金や懲役になりますか
所得税法 第241条で、正当な理由がなく期限までに出さなかった人は、1年以下の拘禁刑または50万円以下の罰金です。出さないことで税金を免れた人は、第238条で5年以下の拘禁刑か500万円以下の罰金、またはその両方です。
Q還付の申告を出していなかったら、加算税はかかりますか
還付申告は期限後申告ではないので、加算税も延滞税もかかりません。その年の翌年1月1日から5年間出せます。
Q確定申告をしないと、住民税はどうなりますか
確定申告書を出すと住民税の申告も出したものとみなされますが、出さないと副業などの所得が市区町村に伝わりません。所得税の申告をしない人で、ほかの所得がある人は、住民税の申告を市区町村に出します。
まとめ
- 申告が要る人が期限までに出さないと、期限後申告になり、無申告加算税と延滞税がかかる
- 無申告加算税は、調査の通知の前に自分で出せば5%、通知の後は10%・15%・25%、調査の後や決定は15%・20%・30%
- 延滞税は令和8年で年2.8%と年9.1%。期限後申告は出した日が納期限で、その翌日から2か月を経過する日までが年2.8%
- 1か月以内に出し、税金を期限内に納めていれば、無申告加算税がかからないことがある
- 還付申告は5年間出せて、加算税はかからない。所得税の申告をしない人も、住民税の申告が要ることがある
自分が申告の要る人か、戻る人かを先に分ければ、急いで出す年が分かります。税務署から連絡が来る前に出せば、加算税は5%で済みます。
この記事で参照した公的情報
- No.2024 確定申告を忘れたとき(期限後申告・調査の事前通知の前の自主的な期限後申告は5%・事前通知の後で決定の予知の前は50万円までの部分10%・50万円超300万円までの部分15%・300万円超の部分25%・調査を受けた後や決定は15%・20%・30%・前年と前々年の無申告による10%の加算・帳簿の提示がない場合などの加算・1か月以内の自主的な申告で無申告加算税がかからない要件・期限後申告は申告書を出した日が納期限)
- No.9205 延滞税について(法定納期限の翌日から納付する日までの日数に応じて課される・期限後申告の納期限は申告書を提出した日・令和8年1月1日から12月31日までは年2.8%と年9.1%・延滞税は本税だけが対象)
- 延滞税の計算方法(令和7年分の所得税の法定納期限は令和8年3月16日・納期限の翌日から2月を経過する日までと、その翌日以後の割合)
- No.2020 確定申告(所得税の確定申告の期間は原則として翌年2月16日から3月15日まで)
- No.1900 給与所得者で確定申告が必要な人(給与の収入金額が2,000万円を超える人・給与所得と退職所得以外の所得の合計が20万円を超える人・2か所以上から給与を受ける人)
- No.1600 公的年金等の課税関係(公的年金等の収入金額が400万円以下で、公的年金等に係る雑所得以外の所得金額が20万円以下なら確定申告は不要)
- No.2030 還付申告(確定申告書を提出する義務のない人でも還付を受けられる・その年の翌年1月1日から5年間提出できる・55万円と65万円の青色申告特別控除は法定申告期限までの提出が要件)
- No.2072 青色申告特別控除(55万円・65万円の控除はその年分の確定申告期限までに提出することが要件・要件に当たらない青色申告者は10万円)
- 国税通則法 第60条(延滞税・年14.6%と納期限の翌日から2月を経過する日までの年7.3%)・第66条(無申告加算税・第8項の調査通知前の5%・第9項の1か月以内の不適用)・第68条第2項(隠蔽・仮装による無申告は40%の重加算税)・第118条第3項(附帯税の計算の基礎の税額の1万円未満の端数を切り捨てる)・第119条第4項(附帯税の100円未満の端数・延滞税は1,000円未満、加算税は5,000円未満なら全額を切り捨てる)
- 窓口
- e-Gov 法令検索(デジタル庁)
- 確認日
- 確認先
- https://laws.e-gov.go.jp/law/337AC0000000066
- 所得税法 第120条(確定所得申告)・第121条(確定所得申告を要しない場合)・第225条(支払調書の提出)・第238条第3項(申告書を出さずに所得税を免れた者は5年以下の拘禁刑若しくは500万円以下の罰金又は併科)・第241条(正当な理由がなく申告書を出さなかった者は1年以下の拘禁刑又は50万円以下の罰金)
- 窓口
- e-Gov 法令検索(デジタル庁)
- 確認日
- 確認先
- https://laws.e-gov.go.jp/law/340AC0000000033
- 利率等の表示の年利建て移行に関する法律 第25条(延滞税などの年当たりの割合は、閏年の日を含む期間も365日当たりの割合とする)
- 窓口
- e-Gov 法令検索(デジタル庁)
- 確認日
- 確認先
- https://laws.e-gov.go.jp/law/345AC0000000013
- 地方税法 第317条の2(市町村民税の申告)・第317条の3(所得税の確定申告書を出した人は、住民税の申告書を出したものとみなす)
- 窓口
- e-Gov 法令検索(デジタル庁)
- 確認日
- 確認先
- https://laws.e-gov.go.jp/law/325AC0000000226
- 保険料のしくみ(所得の申告(確定申告、もしくは市・県民税の申告)をしないと、保険料の軽減の判定や減免ができない場合がある)

