仮想通貨の確定申告はいくらから?|会社員は利益20万円超、学生・主婦は基礎控除の線、税金の計算と分離課税の始まり
 Move for People株式会社

仮想通貨(暗号資産)の確定申告は、会社員なら、仮想通貨を含む給与以外の所得の合計が年20万円を超えると要ります。所得は売った額から買った額(取得価額)と手数料を引いた利益で、売った額や入金された額ではありません。
給与の無い学生や専業主婦(主夫)には20万円の線は無く、所得が基礎控除などの所得控除を超えて所得税が出るときに申告します。令和8年分の基礎控除は、合計所得489万円以下なら104万円です。会社員は、所得税の申告が要らない20万円以下でも、住民税の申告が別に要ります。
利益は原則として雑所得で、給与などと合わせて所得税5〜45%と住民税10%がかかります。所得税15%・住民税5%で分けて課税する見直しは法律で決まりましたが、始まる年はまだ決まっておらず、それまでは今のしくみで申告します。
仮想通貨の確定申告は、いくらからか
次の表は、仮想通貨の所得がある人が、所得税の確定申告をする線を立場ごとに並べたものです。国税庁のNo.1900・No.1600と所得税法 第120条・第121条の線に合わせました。
| 立場 | 確定申告が要る線 |
|---|---|
| 会社員(年末調整あり) | 給与以外の所得の合計が20万円超 |
| 年金を受けている人 | 年金以外の所得が20万円超 |
| 給与の無い学生・主婦 | 所得の合計が所得控除を超える |
| 個人事業主 | 所得の合計が所得控除を超える |
「年金を受けている人」の行は、公的年金等の収入が400万円以下の人の線です。会社員で、仮想通貨のほかに給与以外の所得が無い人なら、仮想通貨の1年の所得の額で、所得税と住民税の申告が要るかは次のように分かれます。
| 所得(例) | 所得税 | 住民税 |
|---|---|---|
| 10万円 | 要らない | 要る |
| ちょうど20万円 | 要らない | 要る |
| 20万1円 | 要る | 確定申告で済む |
| 80万円 | 要る | 確定申告で済む |
「20万円以下」は申告が要らない側で、1円でも超えたら申告をする側です。額はどれも、1年の売却などで出た所得を差し引きしたあとの合計で、表の額は例です。
会社員は、給与以外の所得の合計が20万円を超えたら
給与を1か所から受け、その全部から源泉徴収されている会社員は、給与所得と退職所得を除いた各種の所得の合計額が20万円を超えると、確定申告をする人に当たります(国税庁 No.1900)。申告で税金が還付される人は、この線とは別です。
この20万円は、仮想通貨の所得だけでなく、副業の所得なども合わせた合計です。たとえば仮想通貨で12万円、副業の雑所得で9万円なら、合計21万円で申告が要ります(例)。副業の数え方は副業の確定申告は20万円から?にまとめています。
給与の収入が2,000万円を超える人は、ほかの所得の額にかかわらず確定申告をします。給与を2か所以上から受けている人は、年末調整されなかった給与の収入と各種の所得の合計で20万円の線を見ます(No.1900)。
医療費控除やふるさと納税などで確定申告をするときは、仮想通貨の所得が20万円以下でも、申告書に入れて申告します。20万円の線は申告をしなくてよい人を決める線で、申告する人が所得を外してよい線ではないためです。
損が出た年は、仮想通貨の分の申告は要らない
1年の暗号資産の取引を差し引きして損になったときは、仮想通貨の所得は0円として線を見ます。仮想通貨のほかに申告が要る所得が無ければ、仮想通貨のために確定申告をする必要はありません。
ただし、この損は給与などほかの所得から引けず、翌年に繰り越すこともできないので、申告をしても税金は戻りません。同じ年の別の暗号資産の益とは差し引けるので、年に何回も売った人は、1年分を合わせてから損か益かを見ます。
20万円以下でも、住民税の申告は要る
所得税の確定申告が要らない会社員も、仮想通貨の所得があれば、住民税の申告は別に要ります。申告書は、その年の1月1日に住所のあった市区町村へ、3月15日までに出します(地方税法 第317条の2)。給与のほかに所得の無い会社員は除かれますが、仮想通貨の所得がある人は除かれません。
確定申告をした人は、住民税の申告を別に出さなくても済みます(地方税法 第317条の3)。所得が少なく住民税の所得割がかからない人を申告から外すかは、市区町村の条例で決まるので、様式とあわせてその市区町村の案内で確かめられます。
学生・専業主婦など給与の無い人は、所得控除を超えるか
学生や専業主婦(主夫)など給与の無い人には、20万円の線は当てはまりません。この人たちは、所得の合計から基礎控除などの所得控除を引いても残りがあり、所得税の額が出るときに確定申告をします(所得税法 第120条)。
令和8年分の所得税の基礎控除は、合計所得489万円以下なら104万円です(国税庁 No.1199)。この額は令和8年12月1日に施行される改正で決まり、令和8年分の確定申告から使います。ほかに所得控除が無く、所得が仮想通貨だけなら、104万円を超えるかが所得税の線です。
住民税の基礎控除は43万円で、所得税とは線が違います(地方税法 第314条の2)。所得税がかからない額でも、住民税がかかることがあり、その分の住民税の申告が要ります。
アルバイトの給与を年末調整で受けている学生は、会社員と同じ20万円の線を見ます。20万円を超えても、所得の合計が所得控除以下で所得税が出なければ、所得税の確定申告は要りません(所得税法 第120条)。
家族の扶養に入っている人は、仮想通貨の所得も扶養の線を見る合計所得に入ります。所得税の扶養親族の線は、令和8年分から合計所得62万円以下です(No.1180)。扶養から外れると、扶養している家族の税金が増えることがあります。
扶養の線は所得税と健康保険などで違うので、くわしくは103万の壁はいまどうなった?で確かめてください。税の扶養から外れるかは、仮想通貨を含めた1年の合計所得で決まります。
年金を受けている人は、年金以外の所得20万円
国税庁のNo.1600では、公的年金等の収入金額が400万円以下で、公的年金等に係る雑所得以外の所得金額が20万円以下なら、所得税の確定申告は要りません。仮想通貨の所得が20万円を超えると、この線の外になります。
この場合も、住民税の申告が要ることがあると、No.1600に書かれています。年金の税金の線は年金の税金はいくら?にまとめています。
税金がかかるのは、売る・使う・交換するとき
国税庁の「暗号資産等に関する税務上の取扱いについて(FAQ)」では、暗号資産を売ったときのほか、商品の支払いに使ったとき、ほかの暗号資産と交換したときも、持っていた暗号資産を譲渡したものとして所得を計算します。
| したこと | 所得になる額 |
|---|---|
| 円で買って持っている | かからない |
| 円に換えた(売った) | 売った額−取得価額 |
| 買い物の支払いに使った | 商品の額−取得価額 |
| 別の暗号資産と交換した | 受け取った分の時価−取得価額 |
| ステーキングなどでもらった | もらった時の時価 |
| 分裂(分岐)で受け取った | その時はかからない |
表の「取得価額」は、手放した分を手に入れたときの額です。売る・使う・交換するときに払った手数料があれば、さらに引けます。
持っているだけなら、値上がりしてもかからない
値上がりしても、売る・使う・交換するまでは所得になりません。いつの年分の所得になるかは、原則として売った暗号資産を引き渡した日の年で、選べば売る契約をした日の年にもできます(FAQ 2-1)。
別の暗号資産との交換と、買い物の支払い
交換は、円に換えていなくても所得が出ます。FAQ 1-3では、暗号資産Aで暗号資産Bを買ったものとして、受け取ったBの時価をAの譲渡の額にします。買い物の支払いに使ったときも同じで、商品の額がその暗号資産を譲渡した額になります(FAQ 1-2)。
このとき受け取った暗号資産の取得価額は、受け取った時の時価です(FAQ 1-5)。あとでそれを売ったときは、その時価を引いて所得を出します。
ステーキング・マイニング・レンディングでもらったとき
FAQ 1-7では、マイニング・ステーキング・レンディングなどで暗号資産を手に入れたときは、手に入れた時の時価が収入になり、かかった費用は必要経費になります。もらった暗号資産をあとで売れば、その売却でも所得を出します。
分裂(分岐)で新しい暗号資産を受け取ったときは、その時点では価値が無かったと考えられ、所得は出ません。取得価額は0円で、売ったり使ったりしたときに所得が出ます(FAQ 1-6)。
所得の出し方:売った額から、取得価額と経費を引く
売ったときの所得は、売った額から、売った分の取得価額(譲渡原価)と売ったときの手数料などを引いた額です。FAQ 1-5では、買ったときに払った手数料は、買った額に足して取得価額にします。
必要経費には、売却の手数料のほか、ネットの回線料やパソコンの購入費のうち、売却のために直接必要だと区分できる部分も入れられます(FAQ 2-3)。使える期間が1年以上で一定の額を超えるパソコンなどは、何年かに分けて経費にします。
取得価額は、総平均法か移動平均法で出す
同じ種類の暗号資産を何回かに分けて買うと、1単位の値段がばらばらになります。そこで、売った分の取得価額は、次のどちらかの方法で出した1単位の額から決めます(FAQ 2-4)。
- 総平均法:年初に持っていた分と、その年に買った分の総額を、合わせた数量で割って、1年分の1単位の額にする
- 移動平均法:買うたびに、そのとき持っている分の簿価の総額を数量で割って、1単位の額を出し直す
どちらの方法でも、譲渡原価は「年初に持っていた分の額+その年に買った額−年末に持っている分の額」で出します。年末に持っている分の額が、方法によって変わります。
例:同じ年に買い足して、分けて売ったとき
年初には持っておらず、2月に1単位30万円で2単位(60万円)、9月に1単位21万円で2単位(42万円)を買った例です。6月に1単位を45万円で、12月に2単位を1単位35万円(70万円)で売りました。手数料は入れていません。
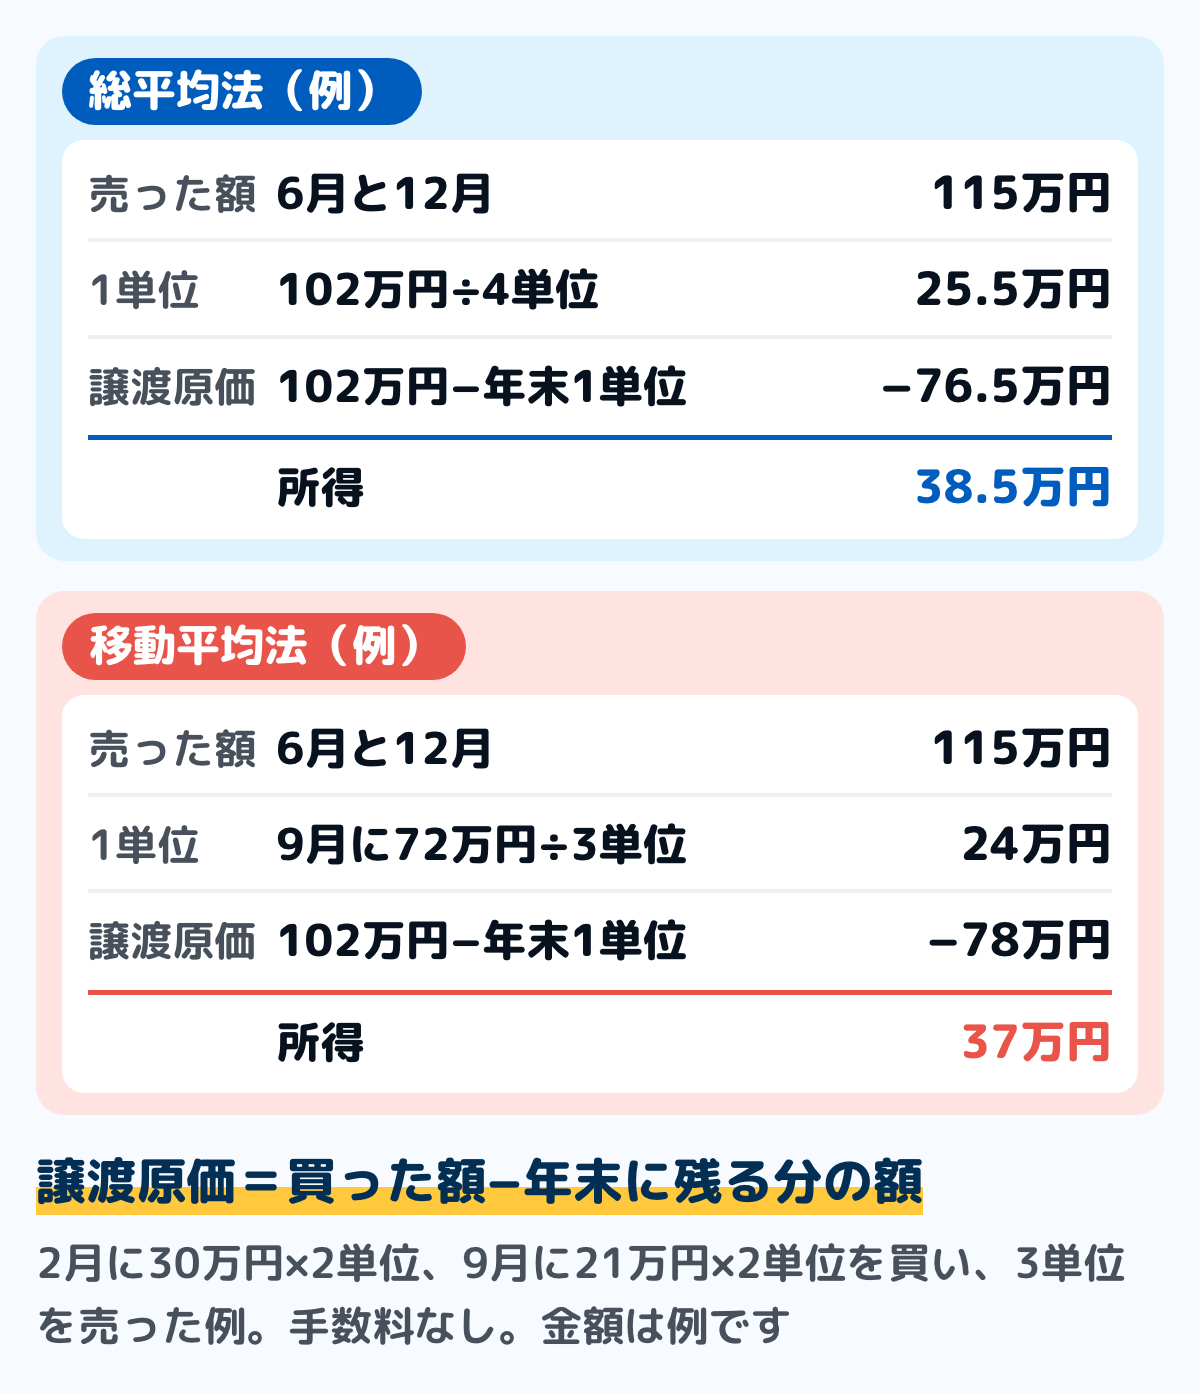
総平均法では、買った総額102万円を4単位で割った25万5,000円が1単位の額です。年末に残る1単位は25万5,000円なので、譲渡原価は102万円−25万5,000円=76万5,000円、所得は115万円−76万5,000円=38万5,000円です。
移動平均法では、9月に買った時点で、残っていた1単位30万円と買った42万円の合計72万円を3単位で割り、1単位24万円にします。年末に残る1単位は24万円なので、譲渡原価は102万円−24万円=78万円、所得は37万円です。
どちらの方法でも、この例の所得は20万円を超えるので、会社員なら確定申告が要ります。売った額115万円で線を見るのではなく、取得価額を引いたあとの所得で見ます。
届け出をしなければ総平均法、変えるには承認が要る
FAQ 2-5では、初めて暗号資産を手に入れた年分の確定申告の期限(原則として翌年3月15日)までに、税務署へ「所得税の暗号資産の評価方法の届出書」を出して方法を選びます。届け出が無ければ、総平均法になります。方法は暗号資産の種類ごとに選びます。
方法を変えるときは、変えたい年の3月15日までに「変更承認申請書」を出して、承認を受けます(FAQ 2-6)。今の方法にしてから相当の期間(特別の理由がなければ3年)がたっていないときは、却下されることがあります。
交換業者の年間取引報告書と、国税庁の計算書
国内の暗号資産交換業者からは、1年分の購入・売却の数量と金額を載せた「年間取引報告書」が届きます。国税庁は、報告書の数字を入れて所得を出せる「暗号資産の計算書」(総平均法用・移動平均法用)を表計算の形で出していて、報告書を使うときは総平均法用を使います。
交換業者が2つ以上あるときは、同じ種類の暗号資産をまとめて計算します。前の年から持ち越した分があるときは、前の年の年末の数量と金額を年始の欄に入れます。
買った額が分からないときは、売った額の5%にできる
FAQ 2-7では、取引の履歴を残していないときの確かめ方が示されています。国内の交換業者との取引なら年間取引報告書を出し直してもらい、それ以外は銀行口座の入出金や取引の履歴と、交換業者が公表する相場から確かめます。
それでも分からないときは、売った暗号資産の取得価額を、売った額の5%にすることが認められています。たとえば300万円で売ったなら、取得価額を15万円として計算できます。
雑所得として、給与などと合わせて税率が決まる
FAQ 2-2では、暗号資産の取引による所得は、原則として雑所得(その他雑所得)です。雑所得は、給与所得などほかの所得と合わせて計算する総合課税で、所得が大きいほど税率が上がります。株の売却益のように、決まった率で分けて課税されるしくみではありません。
所得税の率は、課税される所得の額で決まる次の7段階です(国税庁 No.2260)。住民税の所得割は、ほかの所得と合わせて10%です。
| 課税される所得 | 所得税の率 | 控除額 |
|---|---|---|
| 195万円以下 | 5% | 0円 |
| 195万円超330万円以下 | 10% | 9万7,500円 |
| 330万円超695万円以下 | 20% | 42万7,500円 |
| 695万円超900万円以下 | 23% | 63万6,000円 |
| 900万円超1,800万円以下 | 33% | 153万6,000円 |
| 1,800万円超4,000万円以下 | 40% | 279万6,000円 |
| 4,000万円超 | 45% | 479万6,000円 |
所得税には、所得税額の2.1%の復興特別所得税が加わります。令和9年分からは復興特別所得税の率が下がり、防衛特別所得税が加わりますが、合わせた率は変わりません。最も高い段の45%と住民税の10%を合わせると、約55%になります。
例:会社員が、仮想通貨で80万円の所得を得たとき
給与などを含めた課税される所得が400万円の会社員が、仮想通貨で80万円の所得を得た例です。足したあとの480万円も20%の段に入るので、所得税は80万円×20%=16万円増え、復興特別所得税3,360円が加わります。
住民税は、80万円×10%=8万円が目安です。合わせて約24万3,360円が、仮想通貨の所得で増える税金の目安です。足したことで上の段に入る人は、上の段に入った部分に上の率がかかります。
所得税の計算の順番は、所得税の計算方法にまとめています。住民税の額の出し方は住民税はいくら?で確かめられます。
収入が300万円を超え、帳簿があれば事業所得になる
令和7年12月に改訂されたFAQ 2-2では、その年の暗号資産の取引の収入金額が300万円を超えるときは、帳簿書類の保存があれば原則として事業所得、無ければ原則として業務に係る雑所得に分けます。帳簿があっても、営利性が認められないときなどは、事業所得かを個別に判断します。
事業として取引をしている人が、事業用の暗号資産で仕入れの支払いをしたときなども、事業所得です。事業所得になる人の申告と帳簿は、副業の確定申告は20万円から?で確かめてください。
損が出たときは、ほかの所得から引けない
FAQ 2-11では、雑所得の計算で出た損失は、給与所得などほかの所得から差し引くことはできません。ほかの所得と差し引けるのは、不動産所得・事業所得・山林所得・譲渡所得の損失に限られます。
同じ年の雑所得の中では、ある暗号資産の損と別の暗号資産の益を差し引いて合計します。副業の雑所得があれば、それとも合わせて雑所得の合計を出します。
雑所得の損は、翌年以後に繰り越して引くこともできません。上場株式の売却の損は翌年以後3年繰り越せますが、仮想通貨の損は今のしくみではその年で終わります。
証拠金取引(レバレッジをかけた取引)の所得も、FXのような申告分離課税にはならず、総合課税です(FAQ 2-12)。証拠金取引の損も、ほかの所得からは引けません。
確定申告の期間と出し方
1月1日から12月31日までの1年分の所得を、翌年2月16日から3月15日までの確定申告の期間に、住所地を受け持つ税務署へ出します。仮想通貨の所得は、申告書の雑所得(その他)の欄に書きます。
申告と納付の期限は、原則として翌年3月15日です。申告書を出したあとに税務署から納付書は届かないので、振替納税やネットバンキングなどの方法を自分で選んで納めます(国税庁 No.2020)。
国税庁の確定申告書等作成コーナーでも申告書を作れます。作成から提出までの流れは確定申告のやり方で順に追えます。計算や区分で迷うときは、住所地の税務署に確かめてください。
分離課税への見直しは、いつから始まるか
仮想通貨の所得を他の所得と分け、決まった率で課税する見直しは、令和8年3月31日に公布された所得税法等の一部を改正する法律で、租税特別措置法 第38条の2として加わりました。ただし、まだ始まっていません。
財務省の「令和8年度 税制改正の解説」では、この特例は、暗号資産を金融商品取引法に位置付ける法律(金融商品取引法及び資金決済に関する法律の一部を改正する法律)の施行日の年の翌年1月1日以後の売却から使われます。施行日の前とその年のうちの売却は、今の雑所得のしくみのままです。
その法律は令和8年7月23日に公布され、施行日は「公布の日から起算して1年を超えない範囲内において政令で定める日」とされています。2026年11月3日の時点で、e-Gov法令検索の版一覧に施行日は示されておらず、始まる年は決まっていません。
施行日は令和9年(2027年)7月22日までのどこかになります。そのため、特例が使われ始めるのは、令和9年1月1日以後か、令和10年(2028年)1月1日以後の売却からのどちらかで、施行日を定める政令で決まります。
見直し後は、所得税15%と住民税5%
見直し後は、対象になる暗号資産の売却による所得を他の所得と分け、所得税15%がかかります(租税特別措置法 第38条の2)。住民税は、道府県民税2%と市町村民税3%の合わせて5%です(地方税法 附則第35条の3の6)。このほか、所得税額に復興特別所得税などが上乗せされます。
対象は、登録された暗号資産を、取引業者に売ったとき
対象は、金融商品取引業者登録簿に名称が登録された暗号資産など(特定暗号資産)を、暗号資産取引業者に売ったときや、取引業者に売るのを頼んだときに限られます。個人どうしの売買など、この形に当たらない取引は、今の総合課税のままです。
扶養の線などを見る合計所得には、分けて課税される所得も含めて判定します。損が出たときは、特定暗号資産の売却の所得の中でだけ差し引け、給与など他の所得からは引けません。
損は、翌年以後3年繰り越せるようになる
特定暗号資産の売却で引ききれなかった損は、翌年以後3年内の特定暗号資産の売却の所得から引けるようになります(租税特別措置法 第38条の3)。損が出た年に明細書を付けた確定申告書を出し、その後も続けて確定申告書を出すことが条件です。
始まるまでの売却は、今のしくみのとおり雑所得で申告し、会社員の20万円の線もそのまま使います。見直しを待って売るかどうかは、価格の動きも含めた自分の判断になり、税の面だけで決まるものではありません。
仮想通貨のお金を家計簿に書くとき
仮想通貨を買ったお金は、家計簿では支出ではなく、預金から別の資産へ移したお金として、「資産の移動」などの行に書くと、毎月の生活費と混ざりません。売って円に戻したお金も、同じ行で戻します。
売った・使った・交換した日と、そのときの額は、交換業者の取引の履歴とは別に、年ごとの表に控えておくと、年明けに20万円を超えたかを確かめやすくなります。税金の分は、売ったときに別の口座や行に分けておくと、申告の後に納めるお金に困りません。紙でも表計算でも、同じ形でまとめられます。
迷いやすい場面
海外の取引所や、個人どうしで取引した
国外の交換業者や個人どうしの取引には、国内の交換業者のような年間取引報告書がありません。FAQ 2-7では、銀行口座の入出金や取引の履歴と、主に使う交換業者の公表する相場を使って、取得価額や売却額を確かめるとされています。
申告したあとで正しい額が分かったときは、修正申告や更正の請求で直します。履歴は、取引所の画面から1年ごとに書き出して手元に残しておくと、あとで確かめられます。
暗号資産をあげた・安く売った・相続した
FAQ 2-10では、暗号資産を人や法人に贈与したときは、贈与した時の時価を収入に入れて所得を出します。暗号資産を時価の70%に満たない額で売ったときも、時価の70%との差額を収入に足します。受け取った側には、贈与税がかかることがあります(FAQ 4-1)。
相続で受け取った暗号資産は相続税の対象で、活発な市場がある暗号資産は、相続した人が取引をしている交換業者が公表する、相続の時の取引価格で評価します(FAQ 4-2)。受け取った人がその暗号資産を売るときの取得価額は、亡くなった人が選んでいた方法で評価した額です(FAQ 1-5)。
去年の分を申告していなかった
期限の3月15日を過ぎていても、申告が要る年の分は、期限後申告として今から出せます。その場合は、本来の税金に加えて、無申告加算税と延滞税を納めることがあります。
調査の通知の前に自分から出したときの加算税の割合や、出し方は確定申告をしないとどうなる?にまとめています。出す先は、期限内の申告と同じ住所地の税務署です。
よくある質問
Q仮想通貨の利益が20万円以下なら、税金はかかりませんか
会社員が所得税の確定申告をしなくてよいだけで、所得があることは変わりません。住民税の申告は別に要り、住民税の計算には入ります。また、医療費控除などで確定申告をするなら、20万円以下の所得も申告書に入れます。
Q20万円は、売った額ですか、利益ですか
利益にあたる所得の額です。売った額から取得価額と手数料などの経費を引いた額で、1年の取引を差し引きしたあとの合計で見ます。120万円で売っても、取得価額が105万円なら所得は15万円です(例)。
Q日本円に換えていなければ、税金はかかりませんか
円に換えていなくても、ほかの暗号資産と交換したときや、買い物の支払いに使ったときは、所得が出ます。持っているだけで、売る・使う・交換するのどれもしていなければ、所得は出ません。
Q年の途中で損と益が両方出ました。差し引けますか
同じ年の雑所得の中なら、損と益を差し引いて合計できます。差し引いても損が残るときは、給与などほかの所得から引くことはできず、翌年に繰り越すこともできません。
この記事で参照した公的情報
- 暗号資産等に関する税務上の取扱いについて(FAQ)(令和7年12月最終改訂・令和7年12月1日現在の法令等。1-1売却・1-2商品の購入・1-3暗号資産同士の交換・1-5取得価額(購入手数料を加える)・1-6分裂(分岐)は取得価額0円・1-7マイニング等は取得時の時価・2-1収入すべき時期・2-2所得区分(原則として雑所得、収入金額300万円超は帳簿書類の保存があれば原則として事業所得・無ければ業務に係る雑所得)・2-3必要経費・2-4譲渡原価(総平均法・移動平均法)・2-5評価方法の届出(届出が無ければ総平均法)・2-6変更承認申請(その年の3月15日まで・相当期間=特別の理由がなければ3年)・2-7取得価額が分からない場合(売却価額の5%)・2-8年間取引報告書と計算書・2-10低額譲渡(時価の70%未満)と贈与・2-11損失は他の所得と通算できない・2-12証拠金取引は総合課税・4-1相続・贈与は相続税・贈与税の対象)
- 暗号資産等に関する税務上の取扱い及び計算書について(令和7年12月)(暗号資産の計算書(移動平均法用・総平均法用)・年間取引報告書を使うときは総平均法用)
- No.1524 暗号資産を使用することにより利益が生じた場合の課税関係(令和8年4月1日現在法令等)
- No.1900 給与所得者で確定申告が必要な人(給与を1か所から受けていて給与所得・退職所得以外の所得の合計額が20万円を超える人)
- No.1600 公的年金等の課税関係(公的年金等の収入金額が400万円以下で、公的年金等に係る雑所得以外の所得金額が20万円以下なら確定申告は不要)
- No.2020 確定申告(申告等の期間は翌年2月16日から3月15日・申告と納付の期限は原則として翌年3月15日・申告先は所轄税務署・提出後に納付書は送られない・納付の7つの方法)
- No.1199 基礎控除(令和8年分・令和9年分は合計所得金額489万円以下で104万円・令和8年分の規定は令和8年12月1日施行)
- No.1180 扶養控除(扶養親族は合計所得金額58万円以下・令和8年12月1日に施行され令和8年分から適用される額は62万円以下)
- No.2260 所得税の税率(課税される所得金額に応じて5%から45%の7段階・速算表・復興特別所得税は原則として基準所得税額の2.1%、令和9年以後は防衛特別所得税の創設と復興特別所得税の率の引下げで合計の率は変わらない)
- 租税特別措置法 第38条の2(特定暗号資産に係る譲渡所得等の課税の特例=他の所得と区分し所得税15%・損失は生じなかったものとみなす)・第38条の3(特定暗号資産に係る譲渡損失の繰越控除=前年以前3年内)(所得税法等の一部を改正する法律(令和8年法律第12号)で加わった未施行の条。e-Gov の版一覧で、施行日が今より後の版(2028-01-01 の版は施行日の定まらない仮の日付・注記は「次号に掲げる規定の施行の日の属する年の翌年の一月一日」)で確認)
- 窓口
- e-Gov 法令検索(デジタル庁)
- 確認日
- 確認先
- https://laws.e-gov.go.jp/law/332AC0000000026
- 地方税法 附則第35条の3の6(特定暗号資産に係る譲渡所得等に係る道府県民税2%・市町村民税3%、指定都市は1%・4%)・第35条の3の7(譲渡損失の繰越控除)(地方税法等の一部を改正する法律(令和8年法律第2号)で加わった未施行の条)
- 窓口
- e-Gov 法令検索(デジタル庁)
- 確認日
- 確認先
- https://laws.e-gov.go.jp/law/325AC0000000226
- 令和8年度 税制改正の解説「租税特別措置法等(所得税関係)の改正」二 特定暗号資産の譲渡による所得に係る申告分離課税制度等の創設・三 特定暗号資産に係る譲渡損失の繰越控除制度の創設(適用関係=金融商品取引法及び資金決済に関する法律の一部を改正する法律の施行の日の属する年の翌年の1月1日以後に行う特定暗号資産の譲渡・同法は公布の日から起算して1年を超えない範囲内において政令で定める日から施行)
- 金融商品取引法及び資金決済に関する法律の一部を改正する法律(令和8年法律第64号・令和8年7月23日公布)附則第1条(公布の日から起算して1年を超えない範囲内において政令で定める日から施行・2026-11-03 に e-Gov の版一覧で見た範囲では、施行日を定める政令は出ておらず、版の注記はこの言い方のまま)
- 窓口
- e-Gov 法令検索(デジタル庁)
- 確認日
- 確認先
- https://laws.e-gov.go.jp/law/323AC0000000025
- 所得税法 第120条(確定所得申告=所得の合計が所得控除の合計を超え、納める税額が出るとき・翌年2月16日から3月15日)・第121条(給与所得者で確定申告を要しない場合=給与所得・退職所得以外の所得の合計20万円以下)
- 窓口
- e-Gov 法令検索(デジタル庁)
- 確認日
- 確認先
- https://laws.e-gov.go.jp/law/340AC0000000033
- 地方税法 第317条の2(市町村民税の申告は3月15日までに・給与所得以外の所得が無かった給与所得者などと、所得割の納税義務を負わないと認められる者のうち市町村の条例で定めるものは除く)・第314条の2(住民税の基礎控除=合計所得金額2,400万円以下で43万円)・第317条の3(確定申告書を出せば住民税の申告書を出したものとみなす)
- 窓口
- e-Gov 法令検索(デジタル庁)
- 確認日
- 確認先
- https://laws.e-gov.go.jp/law/325AC0000000226

