ポイ活のポイントに税金はかかる?確定申告が必要な人|ポイント投資は使った時と売った時の2段階、手に入れ方別の早見表
 Move for People株式会社

ポイ活のポイントの税金は、手に入れ方で決まります。買い物の代金に応じてその店が付けたポイントは値引きと同じで、税金はかかりません。抽選の当選や共通ポイントの運営会社から付いた分は使った年の一時所得、アンケートなどの報酬は雑所得です。
会社員なら、雑所得と、50万円を引いて2分の1にした一時所得の合計が20万円を超えると確定申告が要ります。20万円以下でも住民税の申告は要ることがあります。次の表で、自分のポイントの行を探してください。
| 手に入れ方 | 区分 | 数え方 |
|---|---|---|
| 店の買い物で付与 | 非課税 | 数えない |
| 共通ポイント | 一時所得 | 使った年 |
| 抽選の当選 | 一時所得 | 使った年 |
| マイナポイント | 一時所得 | 数える |
| アンケート報酬 | 雑所得 | 数える |
| カード発行の報酬 | 確認が要る | 数える |
| ポイント投資 | 一時所得 | 使った年 |
ポイントの手に入れ方と所得の区分
冒頭の表は、国税庁のNo.1907と所得税法の決まりから並べたものです。「共通ポイント」は共通ポイント制度の運営会社から付いた分、「ポイント投資」は共通ポイントで株や投資信託を買ったときの、ポイントを使った分です。
一時所得は、1年分の合計から特別控除額(最高50万円)を引けるので、ほかの一時所得が無く、使ったポイントが50万円以下なら一時所得の金額は0円です。雑所得にはこの控除が無く、収入から必要経費を引いた額をそのまま数えます。
買い物でその店が付けたポイントは、値引きと同じ
国税庁のNo.1907は、ドラッグストアで付いたポイントを次の買い物で使った例で、通常の商取引における値引きと同様の行為として、確定申告をする必要はないと答えています。決済代金に応じてその企業から付与されるポイントは、課税対象となる経済的利益に当たらないという扱いです。
共通ポイントと抽選で当たったポイントは、一時所得
同じNo.1907の注では、抽選キャンペーンに当選するなど臨時・偶発的に取得したポイントは、値引きと同様とは考えられないとされています。共通ポイント制度で、制度を運営する企業から付与されたポイントも同じです。
こうしたポイントは、使った分の額を、使用の目的に応じて、使用した日の属する年分の一時所得や事業所得などの収入に入れます。暮らしの買い物で使えば、一時所得として数えます。
マイナンバーカードの取得などで付いたマイナポイントは、国税庁のNo.1490の質問で、値引きとは認められず一時所得とされています。クレジットカードのポイントは、No.1907に名指しの説明が無く、扱いの見方が分かれるので、迷うときは税務署の相談窓口で確かめます。
アンケートや広告視聴の報酬は、雑所得
所得税法第34条は、一時所得を、労務その他の役務の対価としての性質を有しない一時の所得と定めています。アンケートへの回答や広告の視聴、レビューの投稿など、作業の見返りとして付くポイントは、この一時所得に当たりません。
一時所得にも事業所得などにも当たらない所得は、第35条で雑所得とされています。国税庁のNo.1500では、雑所得の金額は総収入金額から必要経費を引いた額です。ポイ活のために払った通信費などを、私用の分と分けて必要経費に入れる考え方もあります。
カード発行や口座開設の報酬は、区分の考え方が分かれる
ポイ活のサイトを通してクレジットカードを作ったり、口座を開いたりして付くポイントは、一時所得とする見方と、条件を満たした作業の対価として雑所得とする見方があります。No.1907とNo.1490・No.1500には、この報酬を名指しした説明はありません。
どちらに入れるかで、50万円の特別控除を使えるかが変わります。金額が大きい年は、どちらで数えても線を超えるかを先に見て、区分は税務署で確かめます。
数えるのは、ポイントを使った年
No.1907は、一時所得などに入れる時期を「使用した日の属する年分」としています。貯めているだけなら数えず、現金や電子マネーに換えたときも使ったときと同じに数えるとされます。年をまたいで貯めた分をまとめて使うと、その年の額が大きくなります。
ポイント投資の確定申告は、使った時と売った時に分けて見る
共通ポイントで株や投資信託を買うポイント投資は、税金を2つの時点に分けて見ます。ポイントを使って買った時点の一時所得と、その株や投資信託を売った時点の利益です。
買った時点:使ったポイントの分は一時所得
No.1907の注では、証券会社などで共通ポイントを使って株式等を買ったとき、使ったポイントの分は一時所得の収入に入れるとされています。ほかの一時所得と合わせて50万円の特別控除を引けるので、ほかに一時所得が無く、使ったポイントが1年で50万円以下なら、一時所得の金額は0円です。
満期保険金や懸賞の賞金、抽選で当たったポイントなど、同じ年のほかの一時所得とは合計して50万円を引きます。ポイント投資だけを見て「50万円以下だから大丈夫」と決めず、1年分を足して確かめます。
売った時点:利益は株や投資信託の税金
ポイントで買った株や投資信託を売った利益は、現金で買ったときと同じく株式等の譲渡の利益として計算します。No.1907の注は、このときの取得価額を、ポイントを使う前の支払額(ポイントの分を含めた額)で計算するとしています。
ポイントの分を取得価額から外すと、利益が大きく出すぎます。買った時点で一時所得に入れた分と、売った時点の取得価額の両方に、同じポイントの額が入る形です。
数字を当てはめた例です。共通ポイント3万円分で投資信託を買い、のちに3万4,000円で売ったとします(手数料は無いものとします)。取得価額は3万円で、売った利益は4,000円です。使った3万円分は一時所得の収入で、ほかに一時所得が無ければ一時所得の金額は0円です。
特定口座で源泉徴収ありを選んでいれば、国税庁のNo.1476のとおり、その口座の譲渡の所得は申告しないことを選べます。ただし、源泉徴収が及ぶのは口座の中の売買の利益で、ポイントを使った時点の一時所得の判定は自分でします。
NISAで買っても、ポイントを使った分は別に数える
NISAの口座で買った株や投資信託は、売った利益が非課税になります。ただしNISAで非課税になるのは口座の中の利益で、No.1907の注は、共通ポイントで株式等を買ったときのポイントの分を一時所得としています。口座の種類で、この扱いを分ける説明はありません。
ポイント運用は、株の売買ではない
ポイントをポイントのまま値動きに合わせて増やしたり減らしたりする「ポイント運用」は、証券口座で株や投資信託を売り買いするものではありません。売った利益を株式等の譲渡として計算する話にはならず、増えたポイントを使ったときの扱いは、No.1907に名指しの説明がありません。
増えた分が大きい年は、使った額と手に入れた経緯を控えておき、区分を税務署で確かめます。そのときは、運用に入れた日と額、引き出した日と額を、アプリの履歴で見せられるようにしておきます。
確定申告が要る線は、立場で変わる
次は、自分の立場でどの額を超えると確定申告が要るかを見ます。国税庁の案内から、立場ごとの線を並べました。
| 立場 | 所得税 | 住民税 |
|---|---|---|
| 給与1か所 | 20万円超で要る | 要ることがある |
| 年金の人 | 20万円超など | 要ることがある |
| 給与も年金も無い | 税額が出たら | 要ることがある |
| 事業の人 | 合わせて申告 | 確定申告で済む |
「所得税」の欄の20万円は、給与や年金以外の所得の合計です。確定申告書を出した人は、住民税の申告も出したものとみなされます。表の「住民税」は、所得税の確定申告をしない年に、申告が別に要るかどうかの欄です。
会社員・パートは、給与以外の所得の合計20万円
勤め先1か所から給与をもらい、全部が源泉徴収の対象になっている人の線は、国税庁のNo.1900にあります。給与所得と退職所得を除いた所得の合計が20万円を超えると、確定申告をしなければなりません。給与の収入が年2,000万円を超える人は、ポイ活の額に関係なく申告が要ります。
この合計には、雑所得は収入から必要経費を引いた額で、一時所得は50万円を引いて2分の1にした額で入ります。所得税基本通達121-6は、この合計を総所得金額などから出すとしていて、所得税法第22条で総所得金額に入るのは一時所得の金額の2分の1だからです。
支出が無く一時所得だけなら、使ったポイントが90万円までは(90万円-50万円)×2分の1=20万円で、20万円を超えません。雑所得やほかの副業の所得があれば、全部を足して見ます。医療費控除などで還付申告をする年は、20万円以下の所得も併せて申告します。
年金を受けている人は、年金以外の所得20万円
国税庁のNo.1600では、公的年金等の収入が400万円以下で、年金以外の所得が20万円以下なら確定申告は要りません。ポイ活の所得は年金以外の所得の側に入り、この場合も住民税の申告が必要な場合があります(年金の確定申告が不要な人)。
給与も年金も無い人は、税額が出るかどうか
給与も年金も受けていない人が申告するのは、所得税法第120条の決まりで、1年の所得から所得控除を引いても税額が残るときです。所得控除の中には、本人の合計所得に応じて額が変わる基礎控除があり、段階ごとの額は所得税の計算方法にあります。
令和8年分と令和9年分は、国税庁のNo.1199の表で、合計所得489万円以下なら104万円の基礎控除を引けます。ほかの所得控除が無く、ポイ活の雑所得だけなら、所得104万円までは所得税がかかりません。一時所得だけなら、使ったポイントが258万円までです。
住民税の基礎控除は43万円で、所得税の基礎控除より小さく決められています(地方税法第314条の2第2項)。所得税がかからなくても住民税がかかることがあり、かからない線は地域で違います(住民税非課税世帯とは)。
家族の扶養に入っている人は、ポイ活の所得もその判定に入ります。配偶者控除を受けられるのは、令和8年分は配偶者の合計所得が62万円以下の場合です。配偶者の側の線は配偶者控除と配偶者特別控除の違いにまとめています。
事業をしている人は、事業の所得と合わせる
事業をしていて確定申告をする人は、ポイ活の所得も額にかかわらず申告に入れます。No.1907の注のとおり、共通ポイントなどを事業で使った分は事業所得などの収入に入り、経理の扱いはNo.1907から案内される国税庁の資料で確かめます。
住民税は、20万円以下でも申告が要ることがある
20万円の線は、所得税の確定申告を要しない場合の決まりで、住民税には同じ線がありません。地方税法第317条の2は、住民税の申告書を3月15日までに、その年の1月1日に住んでいた市区町村に出すと定めています。
出さなくてよいのは、給与や公的年金等の支払を受けていて、それ以外の所得が無かった人などです。ポイ活の雑所得がある会社員はここに当たらず、確定申告をしない年や、一時所得が0円になる年の扱いは、住んでいる市区町村の住民税の担当で確かめます。
所得税の確定申告書を出した年は、地方税法第317条の3で、住民税の申告書を出したものとみなされます。確定申告書の第二表で選べる住民税の納め方と、副業全般の住民税の申告は、副業の確定申告は20万円から?にまとめています。
例:会社員がポイ活のポイントを数える
数字を当てはめた例です。給与を1か所から受けている会社員のAさんが、令和8年に次のポイントを使ったとします。必要経費は無く、ほかの副業の所得も無いものとします。
- アンケートと広告視聴の報酬:11万円分(雑所得)
- 共通ポイントの運営会社から付いた分:4万円分(一時所得)
- キャンペーンで当たった分:5万円分(一時所得)
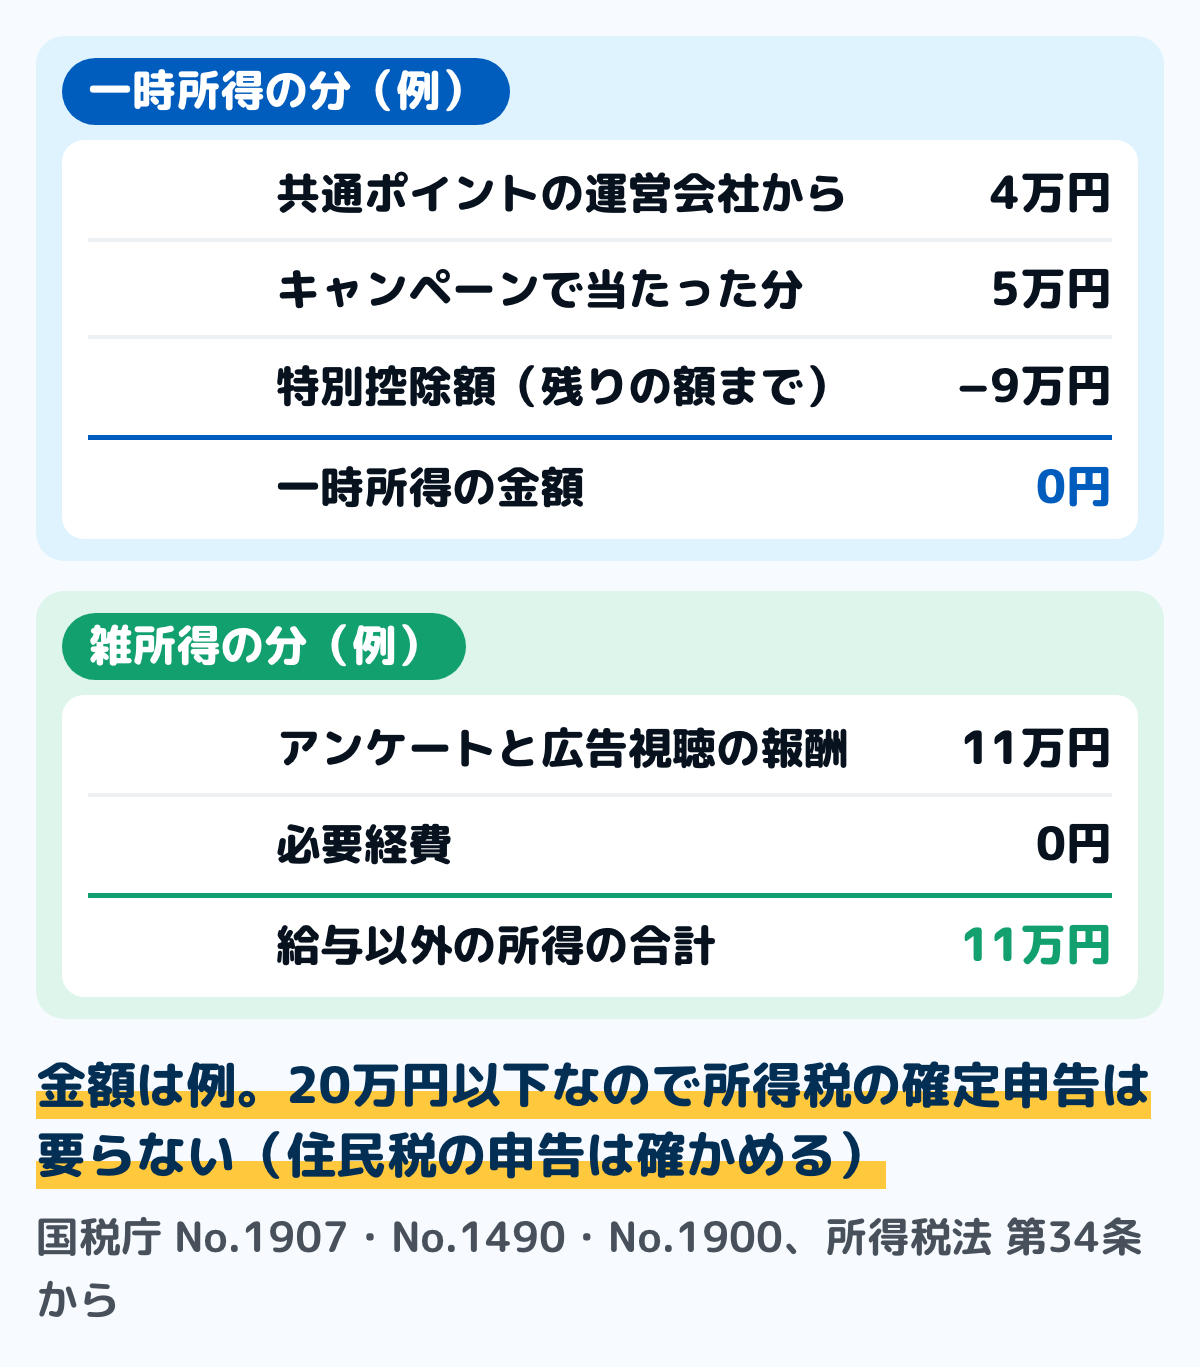
一時所得は収入が9万円で、特別控除額は残りが50万円に満たないときはその額までなので、金額は0円です。給与以外の所得の合計は雑所得の11万円だけで、20万円以下なので所得税の確定申告は要りません。雑所得があるので、住民税の申告が要るかは市区町村で確かめます。
確定申告をするときは
所得税の確定申告は、翌年の2月16日から3月15日までに、住所地を所轄する税務署へ出します。1年分の使ったポイントをアプリの履歴から拾い、店で付いた分を外して、雑所得と一時所得に分けて書きます。必要経費にした分は、レシートや明細を残しておきます。
申告書の作り方と出し方は確定申告のやり方で扱っています。保険の満期金などほかの一時所得と合わせて50万円を引く数え方は、一時所得の税金はいくら?にまとめています。
ポイ活のアプリの履歴を開いて、今年使ったポイントを、店で付いた分・当選や共通ポイントの分・アンケートの報酬の分に分けてみてください。20万円の線にどれだけ近いかが見えます。
申告を忘れていたとき
申告が要るのに期限までに出していなかった年があれば、気づいた時点で出します。国税庁のNo.2024では、期限後申告として扱われ、納める税金のほかに無申告加算税がかかることがあるとされています。
税務署からの調査の事前通知の前に自主的に出したときは、無申告加算税は納める税金の5%です。調査の後の率や延滞税、期限を過ぎたときの出し方は確定申告をしないとどうなる?にまとめています。
迷いやすい場面
ポイントで市販薬を買い、医療費控除を受ける
No.1907では、医薬品の購入などに使ったことが明らかな場合、次のどちらかで計算するとされています。ポイントを使ったあとの支払額で控除を計算するか、使う前の額で控除を計算して、使ったポイントの分を一時所得の収入に入れるかです。
あとの方法は、控除の対象の額が大きくなる代わりに一時所得の収入も増えます。市販薬の控除はセルフメディケーション税制とはにまとめています。
家計簿にどう書いておくか
使ったポイントは、手に入れ方で別の行に書いておくと、年明けの判定がすぐ済みます。紙でも表計算でも、「店で付いた」「当選・共通」「報酬」の3つの行に分けて、使った日と額を書きます。
よくある質問
Q買い物で付いたポイントも、確定申告が要りますか
買い物の代金に応じてその店が付けたポイントは、値引きと同じ扱いで、申告の判定に入れません。共通ポイントの運営会社から付いたポイントは、使った年の一時所得として数えます。
Q20万円以下なら、何もしなくてよいですか
所得税の確定申告は要りませんが、住民税の申告が要ることがあります。確定申告をしない年は、住んでいる市区町村の住民税の担当で確かめます。
Q専業主婦がポイ活をすると、いくらから申告が要りますか
給与も年金も無い人は、所得の合計が所得控除を超えて税額が出るときに申告します。令和8年分は、ほかの所得控除が無ければ、雑所得だけなら所得104万円までは所得税がかかりません。住民税は、これより小さい額からかかることがあります。
まとめ
- 買い物の代金に応じてその店が付けたポイントは、値引きと同じで税金はかからない
- 抽選の当選や共通ポイントの運営会社から付いたポイントは、使った年の一時所得(最高50万円の特別控除の後、2分の1)
- アンケートや広告視聴の報酬のポイントは雑所得(収入から必要経費を引いた額)
- ポイント投資は、使ったポイントの分が一時所得、売った利益は株や投資信託の税金の2段階
- 会社員は、給与以外の所得の合計が20万円を超えると確定申告が要る
- 20万円以下でも、住民税の申告が要ることがある(確定申告をすれば済む)
- カード発行などの報酬の区分や、迷う扱いは税務署で確かめる
手に入れ方ごとに使ったポイントを分ければ、税金がかかるかと申告が要るかの見当がつきます。今日は履歴を開いて、今年の分を3つに分けるところから始められます。
この記事で参照した公的情報
- No.1907 個人が企業発行ポイントを取得又は使用した場合の取扱い(決済代金に応じてその企業から付与されるポイントの取得・使用は課税対象となる経済的利益に該当しない・抽選キャンペーンの当選など臨時・偶発的に取得したポイントや共通ポイント制度の運営企業から付与されたポイントを使用した場合は、使用した日の属する年分の一時所得や事業所得などの総収入金額に算入・医薬品の購入に使ったときの2つの計算方法・ポイントで株式等を購入したときの取得価額と一時所得)
- No.1490 一時所得(総収入金額-収入を得るために支出した金額-特別控除額〈最高50万円〉・その2分の1をほかの所得と合計)
- No.1490 の質問「マイナポイントの課税関係」(マイナンバーカードの新規取得などで付与されるマイナポイントは通常の商取引における値引きとは認められず、一時所得として所得税の課税対象)
- No.1500 雑所得(ほかの9種類の所得に当たらない所得・総収入金額-必要経費・損失はほかの所得と損益通算できない)
- 所得税法 第22条(一時所得の金額の2分の1を総所得金額に入れる)・第34条(一時所得の定義・労務その他の役務の対価の性質を有しないもの・特別控除額50万円)・第35条(雑所得の定義と金額)・第120条(確定所得申告)・第121条(確定所得申告を要しない場合)
- 窓口
- e-Gov法令検索(デジタル庁)
- 確認日
- 確認先
- https://laws.e-gov.go.jp/law/340AC0000000033
- 所得税基本通達 121-6(給与所得及び退職所得以外の所得金額は、総所得金額などから給与所得と退職所得の金額を引いて計算する)
- No.1900 給与所得者で確定申告が必要な人(給与を1か所から受けていて、給与所得・退職所得以外の所得の合計が20万円を超える人)と、その質問「確定申告を要しない場合の意義」(還付申告をするときは20万円以下の所得も併せて申告する)
- No.1600 公的年金等の課税関係(公的年金等の収入金額400万円以下で、公的年金等に係る雑所得以外の所得金額が20万円以下なら確定申告は不要・住民税の申告が必要な場合がある)
- No.1199 基礎控除(令和8年4月1日現在法令等・令和8年分・令和9年分は合計所得金額489万円以下なら104万円・令和8年分の規定は令和8年12月1日施行)
- No.1191 配偶者控除(配偶者の年間の合計所得金額が62万円以下・令和8年12月1日に施行され令和8年分から適用・令和7年分は58万円以下)
- No.1476 特定口座制度(源泉徴収を選択した特定口座内の上場株式等の譲渡による所得は申告不要とすることができる・口座ごとに選択)
- No.2020 確定申告(期間は原則として翌年2月16日から3月15日まで)
- No.2024 確定申告を忘れたとき(期限後申告・調査の事前通知の前に自主的に出したときの無申告加算税は5%・延滞税)
- 地方税法 第317条の2(市町村民税の申告書は3月15日までに賦課期日の住所の市町村長へ・給与や公的年金等の支払を受けていて、それ以外の所得が無い人などは除く)・第317条の3(所得税の確定申告書を出せば住民税の申告書を出したものとみなす)・第314条の2第2項(住民税の基礎控除43万円)
- 窓口
- e-Gov法令検索(デジタル庁)
- 確認日
- 確認先
- https://laws.e-gov.go.jp/law/325AC0000000226

