所得税の計算方法と速算表|課税所得×税率−控除額。課税所得の出し方と年収別の早見表
 Move for People株式会社

所得税は「課税所得×税率−控除額」で計算し、出た額に復興特別所得税の2.1%を足します。課税所得は、年収から給与所得控除と、社会保険料控除・基礎控除などの所得控除を引いた残りで、1,000円未満は切り捨てます。
税率は課税所得に応じて5%から45%の7段階で、令和8年分も国税庁の同じ速算表を使います。表の課税所得の欄は「その額以上、次の段の額未満」です。
| 課税所得 | 税率 | 控除額 |
|---|---|---|
| 195万円未満 | 5% | 0円 |
| 195万円〜 | 10% | 9万7,500円 |
| 330万円〜 | 20% | 42万7,500円 |
| 695万円〜 | 23% | 63万6,000円 |
| 900万円〜 | 33% | 153万6,000円 |
| 1,800万円〜 | 40% | 279万6,000円 |
| 4,000万円〜 | 45% | 479万6,000円 |
たとえば課税所得300万円なら、300万円×10%−9万7,500円で20万2,500円です。年収から出した例は「年収別の所得税の早見表(例)」に、源泉徴収票の数字で自分の額を出す方法は「自分の所得税を出す手順」にまとめています。
課税所得とは:年収から2回引いた残り
課税所得(課税される所得金額)は、税率をかける元になる額です。国税庁は「1年間のすべての所得金額から所得控除額を差し引いた残りの金額に税率を適用して税額を計算します」としています。
会社員の場合、税率をかける前に引くものが大きく分けて2つあります。給与所得控除と、所得控除です。
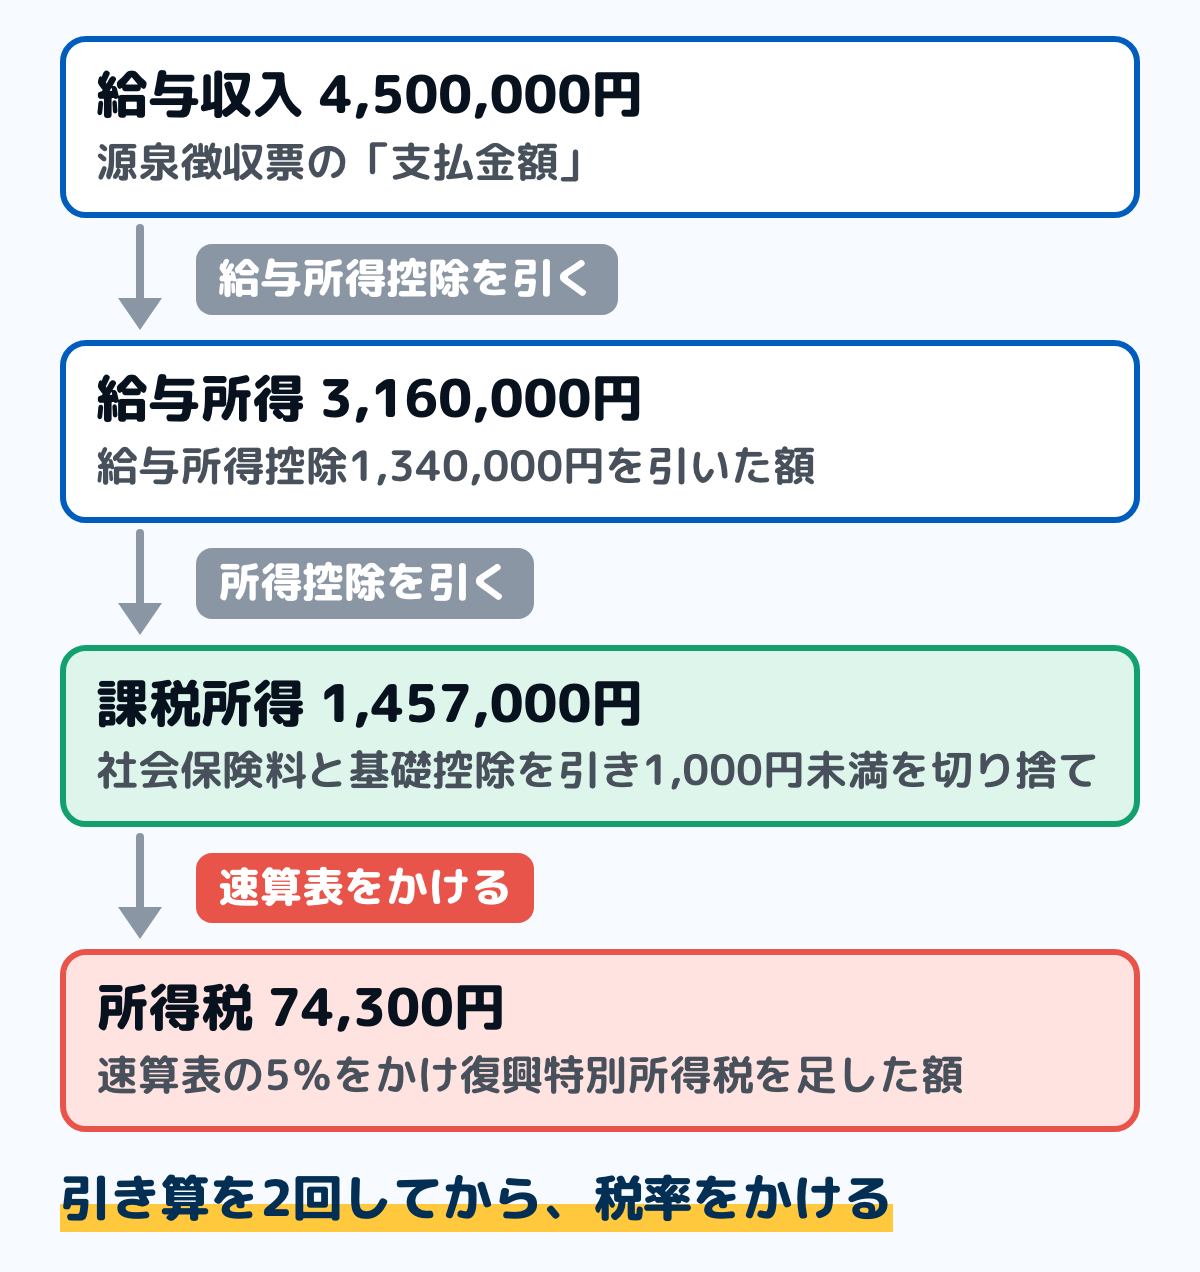
図は、給与収入から所得税が出るまでの流れです。引き算を2回してから税率をかけ、最後に復興特別所得税を足します。
税額控除がある人は、税率をかけた後にもう1回引きます。住宅ローン控除がこれにあたり、計算した所得税から直接引かれます。
年収・所得・課税所得は、似た言葉でも額が違います。年収は源泉徴収票の「支払金額」、所得は給与所得控除を引いた後、課税所得はさらに所得控除を引いた後の額です。
給与所得控除を引く
給与所得控除は、会社員の必要経費にあたるものです。収入の額に応じて自動的に決まり、自分で領収書を集める必要はありません。
国税庁のNo.1410によると、令和8年分・令和9年分の給与所得控除は次のようになっています。
- 220万円まで:74万円
- 220万1円から360万円まで:収入金額×30%+8万円
- 360万1円から660万円まで:収入金額×20%+44万円
- 660万1円から850万円まで:収入金額×10%+110万円
- 850万1円以上:195万円(上限)
年収450万円なら、450万円×20%+44万円で134万円です。給与収入から引くと、給与所得は316万円になります。
令和7年分までは、220万円までの区分ではなく190万円までが65万円という表でした。令和8年12月1日に施行され、令和8年分と令和9年分に適用される金額です。令和7年分・令和10年分以後との違いと、源泉徴収票での出方は給与所得控除とはにまとめています。
給与等の収入金額が660万円未満の場合は、この表ではなく所得税法別表第五(年末調整等のための給与所得控除後の給与等の金額の表)で給与所得の金額を求めます。端数の扱いが少し違うので、正確な額は表で確かめてください。
所得控除を引く
給与所得から、さらに所得控除を引きます。国税庁のNo.1000は、所得控除を16種類挙げています。
- 社会保険料控除:その年に払った健康保険料・厚生年金保険料・雇用保険料の全額
- 基礎控除:合計所得金額に応じて決まる
- 配偶者控除・配偶者特別控除・扶養控除・特定親族特別控除:家族の状況で決まる
- 生命保険料控除・地震保険料控除:払った保険料に応じて決まる
- 医療費控除・寄附金控除・雑損控除:確定申告で受ける3つ
- 小規模企業共済等掛金控除・障害者控除・寡婦控除・ひとり親控除・勤労学生控除
家族を養っている人は、ここで引く額が大きくなります。国税庁のNo.1191とNo.1180では、配偶者控除は本人の合計所得金額が900万円以下なら38万円、扶養控除は16歳以上の家族1人につき38万円(19歳以上23歳未満は63万円)です。配偶者の条件は配偶者控除に、扶養する家族の条件は扶養控除にまとめています。
基礎控除は、合計所得金額で変わる
基礎控除は、以前は誰でも一律でした。いまは納税者本人の合計所得金額に応じて段が分かれています。
国税庁のNo.1199によると、令和8年分・令和9年分の基礎控除は次のとおりです。
- 合計所得489万円以下:104万円
- 合計所得が489万円を超え655万円まで:67万円
- 合計所得が655万円を超え2,350万円まで:62万円
- 2,350万円超2,400万円以下:48万円
- 2,400万円超2,450万円以下:32万円
- 2,450万円超2,500万円以下:16万円
年収450万円なら給与所得が316万円なので、基礎控除は104万円です。年収700万円なら給与所得が520万円になり、基礎控除は67万円に下がります。
令和7年分は表が違います。令和7年分は132万円以下95万円・336万円以下88万円・489万円以下68万円・655万円以下63万円・2,350万円以下58万円で、令和8年分から段が減って額も上がりました。
会社員は、社会保険料控除も基礎控除も年末調整で引かれます。医療費控除・寄附金控除・雑損控除の3つは、自分で確定申告をしないと受けられません。
給与だけの人は、基礎控除の段を年収に直して見ると分かりやすくなります。年収ごとの額と、住民税の基礎控除との違いは、基礎控除はいくら?にまとめています。
速算表で税率をかける
給与所得から所得控除を引いた残りが「課税される所得金額」です。1,000円未満の端数は切り捨て、冒頭の速算表に当てはめます。
国税庁のNo.2260によると、所得税の税率は5パーセントから45パーセントの7段階です。速算表を使うと、かけ算と引き算1回ずつで税額が出ます。
課税所得700万円なら、700万円×23%−63万6,000円で97万4,000円です。これは国税庁のNo.2260に載っている具体例と同じ計算です。
控除額は、階段の下の段で取りすぎた分を返す額
所得税は、課税所得の全部に1つの税率をかけるしくみではありません。階段のように、195万円までの部分は5%、195万円から330万円までの部分は10%と、部分ごとに税率が上がります。
課税所得400万円で、段ごとに計算してみます。195万円×5%で9万7,500円、次の135万円×10%で13万5,000円、残りの70万円×20%で14万円、合計37万2,500円です。
速算表なら、400万円×20%−42万7,500円で同じ37万2,500円になります。控除額の42万7,500円は、下の2つの段にも20%をかけたと仮定して取りすぎた分(195万円×15%+135万円×10%)です。
なので、税率の段が1つ上がっても、全部の所得に高い税率がかかるわけではありません。上の段の税率がかかるのは、境目を超えた部分だけです。
復興特別所得税と、令和9年からの防衛特別所得税
所得税には上乗せがあります。平成25年から令和29年までの各年分は、所得税と復興特別所得税(原則としてその年分の基準所得税額の2.1パーセント)を併せて申告・納付します。
令和8年度の税制改正で、令和9年1月1日以後に生ずる所得から、復興特別所得税は1.1%に下がり、新しく防衛特別所得税(所得税の額の1%)がかかります。国税庁の案内では、合計の2.1%は変わりません。
この改正で、復興特別所得税の期間は令和19年12月31日までから令和29年12月31日までに、10年延びました。令和9年分も、所得税に1.021をかければ上乗せを含めた額になります。
年収別の所得税の早見表(例)
扶養している家族がいない会社員の、令和8年分の所得税の例です。社会保険料は協会けんぽ神奈川支部の令和8年度の率と雇用保険料率を使い、収入の14.725%として計算しました。
所得税の欄は、復興特別所得税を含めて100円未満を切り捨てた額です。課税所得は、1,000円未満を切り捨てた額です。
| 年収 | 課税所得 | 所得税(割合) |
|---|---|---|
| 200万円 | 0円 | 0円(0%) |
| 250万円 | 26.1万円 | 1万3,300円(約0.5%) |
| 300万円 | 53.8万円 | 2万7,400円(約0.9%) |
| 400万円 | 113.1万円 | 5万7,700円(約1.4%) |
| 500万円 | 178.3万円 | 9万1,000円(約1.8%) |
| 600万円 | 243.6万円 | 14万9,100円(約2.5%) |
| 700万円 | 349.9万円 | 27万8,000円(約4.0%) |
かっこの中は、所得税が年収の何%かです。速算表の税率は5%・10%・20%と並んでいても、年収700万円で年収に占める所得税は約4%です。年収500万円の9万1,000円を12で割ると、月およそ7,600円になります。
40歳以上で介護保険料も引かれる人や、扶養している家族がいる人は、課税所得が下がるので所得税も表より少なくなります。700万円を超える年収は、厚生年金保険料に上限があるので、この率では計算していません。
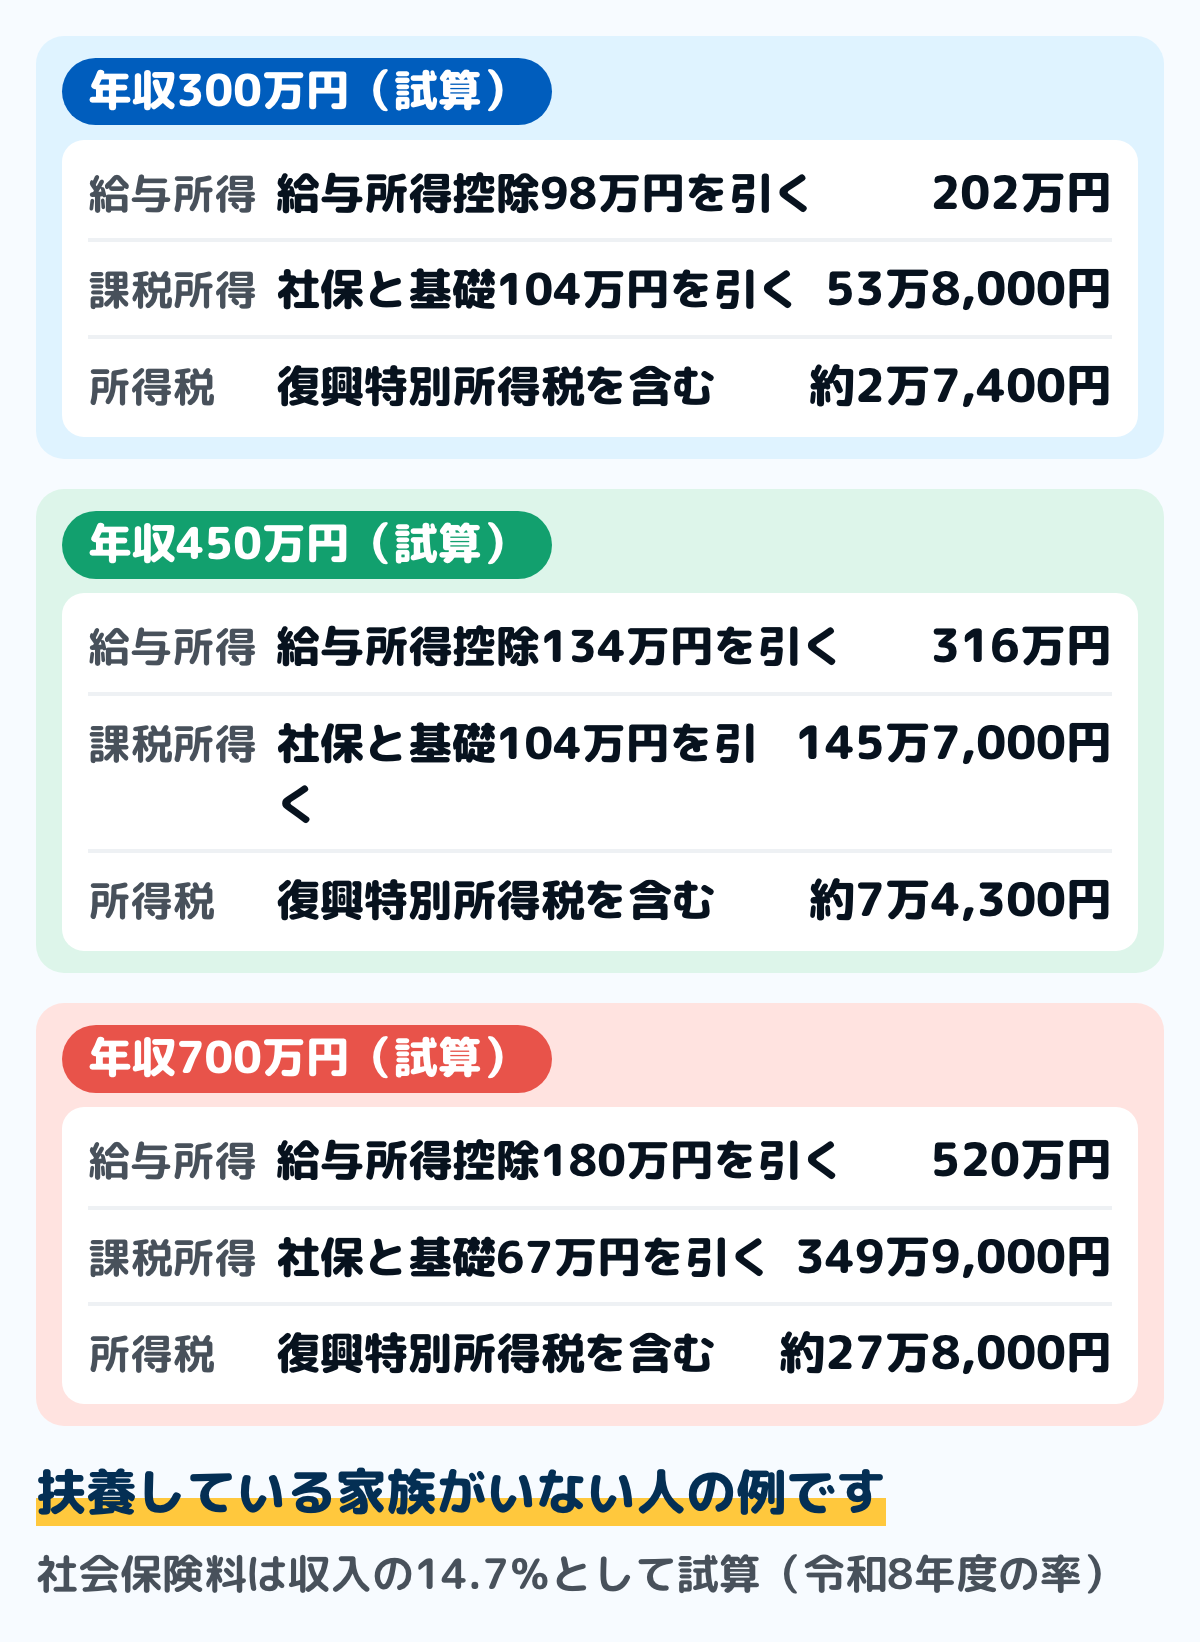
図は、表と同じ前提で、年収300万円・450万円・700万円を最後まで計算した例です。生命保険料控除などを使えば、ここからさらに下がります。
年収300万円は、給与所得控除98万円を引いて給与所得202万円。社会保険料44万1,750円と基礎控除104万円を引いて、課税所得は53万8,000円です。税率5%で所得税は2万6,900円、復興特別所得税を足して約2万7,400円になります。
年収450万円は、課税所得145万7,000円で税率5%です。所得税は7万2,850円、復興特別所得税を足して約7万4,300円になります。
年収700万円は、課税所得349万9,000円で税率20%の段に入ります。349万9,000円×20%−42万7,500円で27万2,300円、復興特別所得税を足して約27万8,000円です。
年収が2.3倍になると、税額は約10倍になります。これは、引く額がほぼ同じまま課税所得だけが増え、途中で基礎控除が下がり、税率の段も上がるからです。
この試算は率をそのまま当てはめたものです。実際の社会保険料は標準報酬月額の等級で段ごとに決まるので、社会保険料の計算方法で自分の額を出してから計算すると正確になります。
自分の所得税を出す手順
用意するのは、去年の源泉徴収票です。「源泉徴収税額」の欄に額が入っていても、どうやってその額になったかは票に書かれていませんが、計算に要る数字は票の中に入っています。
ステップ1支払金額と給与所得控除後の金額を読む3分
源泉徴収票の金額が並ぶ段の左端が「支払金額」で、これが給与収入です。その右が「給与所得控除後の金額」で、給与所得控除を引いた後の額です。
自分で計算するなら、支払金額に上の表を当てはめます。660万円未満なら所得税法別表第五を使うので、票の額と数百円ずれることがあります。
ステップ2所得控除の合計額を読む3分
3つ目の欄が「所得控除の額の合計額」です。社会保険料控除・基礎控除・扶養控除などを全部足した額が入っています。
引かれているものの内訳は、票の下のほうの「社会保険料等の金額」「生命保険料の控除額」などの欄で確かめられます。票の読み方は源泉徴収票の見方にまとめています。
ステップ3課税所得を出す2分
「給与所得控除後の金額」から「所得控除の額の合計額」を引きます。1,000円未満を切り捨てた額が、課税される所得金額です。
引いた結果がマイナスになる人は、所得税がかかりません。源泉徴収票の「源泉徴収税額」も0円になっているはずです。
ステップ4速算表を当てはめる2分
課税所得を速算表の段に当てはめ、税率をかけて控除額を引きます。出た額に1.021をかけると、復興特別所得税を含めた額になります。
源泉徴収票の「源泉徴収税額」と並べてみてください。住宅ローン控除を受けている人は、票の「住宅借入金等特別控除の額」の分が引かれて少なくなっています。
去年の源泉徴収票を出して、「支払金額」「給与所得控除後の金額」「所得控除の額の合計額」の3つの数字を書き出してみてください。この3つで課税所得が出ます。
会社員でも確定申告が要る人
国税庁の案内では、給与所得者の大部分は年末調整で所得税が確定するので、確定申告は要りません。ただし、次のどれかに当てはまる人は、確定申告をしなければなりません(申告すれば税金が戻る人は除きます)。
- 給与の年間収入が2,000万円を超える人
- 給与を1か所から受けていて、給与所得と退職所得以外の所得の合計が20万円を超える人
- 給与を2か所以上から受けていて、年末調整されなかった給与の収入と、給与所得と退職所得以外の所得の合計が20万円を超える人
- 同族会社の役員などで、その会社から貸付金の利子や資産の賃貸料などを受け取っている人
- 災害減免法で源泉徴収の猶予などを受けている人
- 源泉徴収をする義務のない人から給与を受けている人
- 退職所得を正規の方法で計算した税額が、源泉徴収された額より多くなる人
2か所以上から給与を受けていても、給与の収入の合計から所得控除(雑損控除・医療費控除・寄附金控除・基礎控除を除く)を引いた額が150万円以下で、給与所得と退職所得以外の所得が20万円以下なら、申告は要りません。掛け持ちで働く人は、先にこの条件を確かめます。
住民税は別です。横浜市の案内では、住民税は所得の多少にかかわらず給与所得と合算して計算するので、所得税の確定申告をしなかった場合は、住民税の申告が要るとされています。
20万円に数える所得には、入らないものもあります。確定申告をしないことを選んだ上場株式等の配当や、源泉徴収を選んだ特定口座の譲渡益、預貯金の利子などは数えません。
義務はなくても、申告で受ける控除
医療費控除・寄附金控除・雑損控除は、年末調整では引かれないので(ワンストップ特例を使う場合を除く)、受けるには確定申告をします。国税庁の案内では、住宅ローン控除も最初の年は確定申告が要り、2年目以降は年末調整で受けられます。受け方は医療費控除のやり方にまとめています。
申告の期間と書類の出し方は確定申告のやり方にまとめています。申告の窓口は税務署で、自分が当てはまるか迷うときは税務署に確かめてください。
迷いやすい場面
年収が上がると、手取りが減ることはあるか
速算表の税率の段が上がっても、手取りが逆転することはありません。上の段の税率がかかるのは、境目を超えた部分に限られるからです。
基礎控除の境目は別です。令和8年分は合計所得489万円(給与だけなら年収665万5,556円)を超えると基礎控除が104万円から67万円に下がり、段階的な調整はありません。
扶養が無く、社会保険料が年収の約15%で賞与が無い例で計算しました。境目を少し超えたところで所得税が約3.8万円増え、年収約671万円までは昇給しても手取りが境目の手前より少なくなります。
655万円(年収850万円)の境目でも基礎控除が67万円から62万円に下がり、同じ例では年収約852万円まで手取りが少なくなります。額は例の計算で、扶養や社会保険料で変わります。
社会保険の扶養から外れる基準を超えた場合も、保険料の分の手取りが減ることはあります。こちらは段ではなく線引きなので、事情が違います。130万の壁にまとめています。
住民税はどうなるのか
住民税は所得税とは別の税で、市区町村と都道府県が計算します。所得控除の額も税率も所得税とは違い、前の年の所得に対して翌年6月から納めます。
税率は段に分かれず、所得割の標準の税率は市町村民税6%と道府県民税4%で合わせて10%です(地方税法第314条の3・第35条。政令指定都市に住む人は8%と2%)。
住民税の基礎控除は、合計所得金額が2,400万円以下なら43万円です(地方税法第314条の2)。令和8年分の所得税の基礎控除の引上げ(最大104万円)とは別なので、所得税が下がった人でも、住民税は同じようには下がりません。年収別の住民税の額は住民税はいくら?に、所得税・住民税・社会保険料を引いた手取りは年収と手取りの違いにまとめています。
通知書の見方は住民税決定通知書の見方にまとめています。納め始める時期は住民税はいつからで説明しています。
副業の収入がある
給与以外の所得がある場合は、その所得も合わせて課税所得を出します。所得の種類によって計算方法が違い、雑所得なら収入から必要経費を引いた額です。
給与を1か所から受けていて、給与以外の所得が20万円を超えるときは確定申告が要ります。やり方は確定申告のやり方にまとめています。副業の所得に対して増える税の率と例は副業の税金はいくら?にまとめています。
年末調整で引かれすぎていた
年末調整は、その年の最後の給与を払うときに1年分を精算するしくみです。毎月の源泉徴収は概算なので、多く引かれていれば12月に戻ってきます。
令和8年分は、11月までの毎月の源泉徴収は改正前の税額表のままで、12月の年末調整で引き上げ後の基礎控除などを使って精算します。戻る理由と家計簿での書き方は年末調整の書き方にまとめています。
毎月の給与から引かれる額はどう決まるのか
毎月の源泉徴収は、ここまでの計算とは別のしくみです。国税庁のNo.2511によると、「給与所得の源泉徴収税額表(月額表)」に当てはめて求めます。
月額表に当てはめるのは、その月の給与から厚生年金保険料・健康保険料・雇用保険料などの社会保険料等を引いた後の金額です。扶養控除等申告書を出している人は「甲欄」、出していない人は「乙欄」を使います。
掛け持ちで働いていて2か所目の給与が乙欄になると、引かれる額が大きくなります。年末調整も1か所でしか受けられないので、確定申告で精算します。月額表の読み方は源泉徴収税額表の見方にまとめています。
ボーナスの税率が高く感じる
賞与から引かれる所得税は、「賞与に対する源泉徴収税額の算出率の表」を使い、前月の給与をもとにした率で計算されます。月々の給与とは計算のしかたが違うため、引かれる割合が大きく見えることがあります。
国税庁のNo.2523の手順では、前月の給与から社会保険料等を引いた額と、扶養親族等の数で、表から率を探します。その率を、賞与から社会保険料等を引いた額にかけた額が、引かれる所得税(復興特別所得税を含む)です。前月の給与が無いときや、社会保険料等を引いた賞与が、同じく引いた前月の給与の10倍を超えるときは、月額表を使う別の計算になります。
ただし、これも概算です。1年分は年末調整で精算されるので、引かれすぎていれば戻ります。
控除を増やすとどれだけ下がるのか
所得控除を1万円増やすと、税率5%の人なら所得税は500円下がります。税率20%の人なら2,000円です。
同じ控除でも、税率の段によって効き方が変わります。生命保険料控除の上限と計算式は生命保険料控除にまとめています。
よくある質問
Q所得税は年収いくらからかかりますか
給与収入から給与所得控除と基礎控除を引いた残りが出るかどうかで決まります。令和8年分は給与所得控除の最低が74万円、基礎控除が104万円なので、扶養している家族がいない人では給与収入178万円を超えるあたりからです。社会保険料控除がある人は、もう少し上からになります。
Q課税所得と年収は違うのですか
違います。年収(給与収入)から給与所得控除を引いたものが給与所得、そこから所得控除を引いたものが課税所得です。税率をかけるのは課税所得のほうです。
Q速算表の「控除額」は何ですか
下の段の低い税率で計算する部分にも、上の段の税率をかけたとして取りすぎた分を返す額です。段ごとに分けて計算した合計と、かけ算1回と引き算1回の結果が同じになります。
Q復興特別所得税はいつまでですか
国税庁によると、令和8年度の税制改正で期間が10年延び、令和29年12月31日までになりました。令和9年1月1日以後に生ずる所得については税率が1.1パーセントに下がり、防衛特別所得税の1パーセントが加わります。
Q給与所得控除の表と源泉徴収票の額が合いません
給与等の収入金額が660万円未満の場合は、表ではなく所得税法別表第五で給与所得の金額を求めます。端数の扱いが違うので、数百円のずれが出ることがあります。
Q自分で計算した額と源泉徴収税額が違います
住宅ローン控除を受けていると、計算した所得税から直接引かれるので少なくなります。年の途中で扶養が変わった場合も差が出ます。
Q毎月の給与から引かれている額は、この計算と違うようです
毎月の源泉徴収は「給与所得の源泉徴収税額表(月額表)」で求めた概算です。1年分の精算は年末調整で行われるので、月ごとの額と年間の税額は一致しません。
Q所得税を減らす方法はありますか
所得控除を漏れなく使うことです。年末調整で出し忘れた控除証明書があれば、確定申告で出し直せます。医療費控除・寄附金控除・雑損控除は、もともと確定申告でしか受けられません。
まとめ
所得税は、給与収入から給与所得控除を引き、さらに所得控除を引いた課税所得に税率をかけて計算します。税率は5%から45%の7段階で、速算表を使えばかけ算と引き算1回ずつで出せます。
令和8年分は、給与所得控除も基礎控除も表が変わっています。給与所得控除は220万円までが74万円、基礎控除は合計所得の段で104万円から16万円まで分かれます。家族を養っている人は、配偶者控除や扶養控除(16歳以上の家族1人38万円から)も引きます。
自分の額は、源泉徴収票の3つの数字から出せます。支払金額・給与所得控除後の金額・所得控除の額の合計額の3つです。
計算のしかたが分かると、控除証明書を出し忘れたときにいくら損をするかも分かります。家計簿の収入は手取りで書き、引かれた税額は源泉徴収票でまとめて見ると整理しやすくなります。
この記事で参照した公的情報
- No.1000 所得税のしくみ(所得は10種類・所得控除は16種類・課税所得金額に税率をかける)
- No.2260 所得税の税率(速算表・5%から45%の7段階・課税される所得金額は1,000円未満切り捨て・平成25年から令和29年までの各年分は復興特別所得税2.1%・令和8年度税制改正で防衛特別所得税の創設と復興特別所得税の税率の引下げ・課税期間の延長が令和9年以後に適用され合計税率は変わらない)
- No.1410 給与所得控除(令和8年分・令和9年分は220万円まで74万円/360万円まで30%+8万円/660万円まで20%+44万円/850万円まで10%+110万円/850万円超は195万円が上限)
- No.1199 基礎控除(令和8年分・令和9年分は合計所得489万円以下104万円/489万円超655万円以下67万円/655万円超2,350万円以下62万円/2,350万円超2,400万円以下48万円)
- 源泉所得税の改正のあらまし(令和8年4月)(基礎控除の引上げ=合計所得489万円以下は令和8・9年分104万円・収入が給与だけなら665万5,556円以下/給与所得控除の最低保障額74万円/令和8年11月までの源泉徴収事務は変わらず12月の年末調整で精算/防衛特別所得税は所得税の額の1%・復興特別所得税は1.1%に下がり課税期間は令和29年12月31日まで10年延長・令和9年1月1日以後に生ずる所得から・合計2.1%は変わらない)
- No.1191 配偶者控除(令和8年4月1日現在法令等・控除を受ける納税者本人の合計所得金額900万円以下は一般の控除対象配偶者38万円・老人控除対象配偶者48万円/900万円超950万円以下26万円・32万円/950万円超1,000万円以下13万円・16万円)
- No.1180 扶養控除(令和8年4月1日現在法令等・一般の控除対象扶養親族38万円・特定扶養親族〈19歳以上23歳未満〉63万円・老人扶養親族〈70歳以上〉同居老親等以外48万円・同居老親等58万円・控除対象扶養親族は16歳以上)
- No.2523 賞与に対する源泉徴収(令和8年4月1日現在法令等・前月の給与から社会保険料等を差し引き、算出率の表の甲欄の扶養親族等の数に応じた行の率を求め、賞与から社会保険料等を差し引いた金額にかける/前月の給与の10倍を超える賞与・前月に給与の支払がない場合は月額表を使う)
- No.2511 税額表の種類と使い方(月額表・日額表・賞与に対する源泉徴収税額の算出率の表/扶養控除等申告書を出していれば甲欄・出していなければ乙欄/税額表に当てはめるのは社会保険料等を引いた後の金額)
- 令和8年3月分(4月納付分)からの健康保険・厚生年金保険の保険料額表(神奈川支部)(健康保険料率9.92%・子ども・子育て支援金率0.23%・厚生年金保険料率18.300%)
- 窓口
- 全国健康保険協会(協会けんぽ)
- 確認日
- 確認先
- https://www.kyoukaikenpo.or.jp/assets/R8_14kanagawa.pdf
- 令和8年度雇用保険料率(一般の事業は労働者負担5/1,000)
- 窓口
- 厚生労働省
- 確認日
- 確認先
- https://www.mhlw.go.jp/content/001692566.pdf
- No.1900 給与所得者で確定申告が必要な人(7つの場合・2か所以上から給与を受ける人の150万円以下の除外・20万円に含まれない所得)
- No.1211-1 住宅の新築等をし、令和4年以降に居住の用に供した場合(住宅借入金等特別控除)(給与所得者は控除を受ける最初の年分は確定申告・2年目以後は年末調整で適用)
- 給与以外に副収入がある場合の住民税の申告は(給与所得以外の所得が20万円以下で所得税の確定申告をしなくてよい人も、住民税は所得の多少にかかわらず給与所得と合算・確定申告をしなかった場合は住民税の申告が必要)
- 地方税法 第314条の2(市町村民税の基礎控除=合計所得2,400万円以下は43万円)・第314条の3(市町村民税の所得割の標準税率6%・指定都市8%)・第35条(道府県民税の所得割の標準税率4%・指定都市2%)
- 窓口
- e-Gov法令検索(デジタル庁)
- 確認日
- 確認先
- https://laws.e-gov.go.jp/law/325AC0000000226

