医療費控除のやり方|明細書の書き方・計算の式・対象になるもの
 Move for People株式会社

医療費控除は、1年間に払った医療費から保険金などで補てんされる額と10万円(総所得金額等が200万円未満の人はその5%)を引いた額を、「医療費控除の明細書」に書いて確定申告書に添えて受けます。会社員でも年末調整では受けられず、自分で申告します。
やることは下の5つで、領収書は出さずに手元に残します。明細書の欄ごとの書き方は「明細書の書き方は、3つの欄を順に埋める」にあります。
| 順 | すること | 使うもの |
|---|---|---|
| 1 | 1年分を集める | 領収書・通知 |
| 2 | 控除額を出す | 計算の式 |
| 3 | 明細書を書く | 国税庁の様式 |
| 4 | 申告書に添える | 作成コーナー |
| 5 | 領収書を残す | 5年間 |
医療費控除は、確定申告で受ける所得控除
医療費控除は、1年間に払った医療費が一定額を超えたときに、その分だけ所得から差し引ける仕組みです。所得が減るので、所得税と、翌年の住民税が軽くなります。
年末調整では受けられません。国税庁の案内のとおり、確定申告書に医療費控除の明細書を添えて出します。会社員でも、この控除を受けるときは自分で申告します。年末調整で出す書類とは別の手続きです。
確定申告そのものの手順は、確定申告のやり方にまとめています。そろえるものと出すまでの順番が分かります。
対象になるのは、自分と、生計を一にする配偶者やその他の親族のために払った医療費です。同居していなくても、仕送りで生活をともにしている家族の分は含められます。
数えるのは、その年の1月1日から12月31日までに実際に払った額です。年をまたいで未払いのものは、払った年の分になります。
計算の式は、引き算が2回
控除の額は、次の2回の引き算で出します。どちらも国税庁が示している式です。
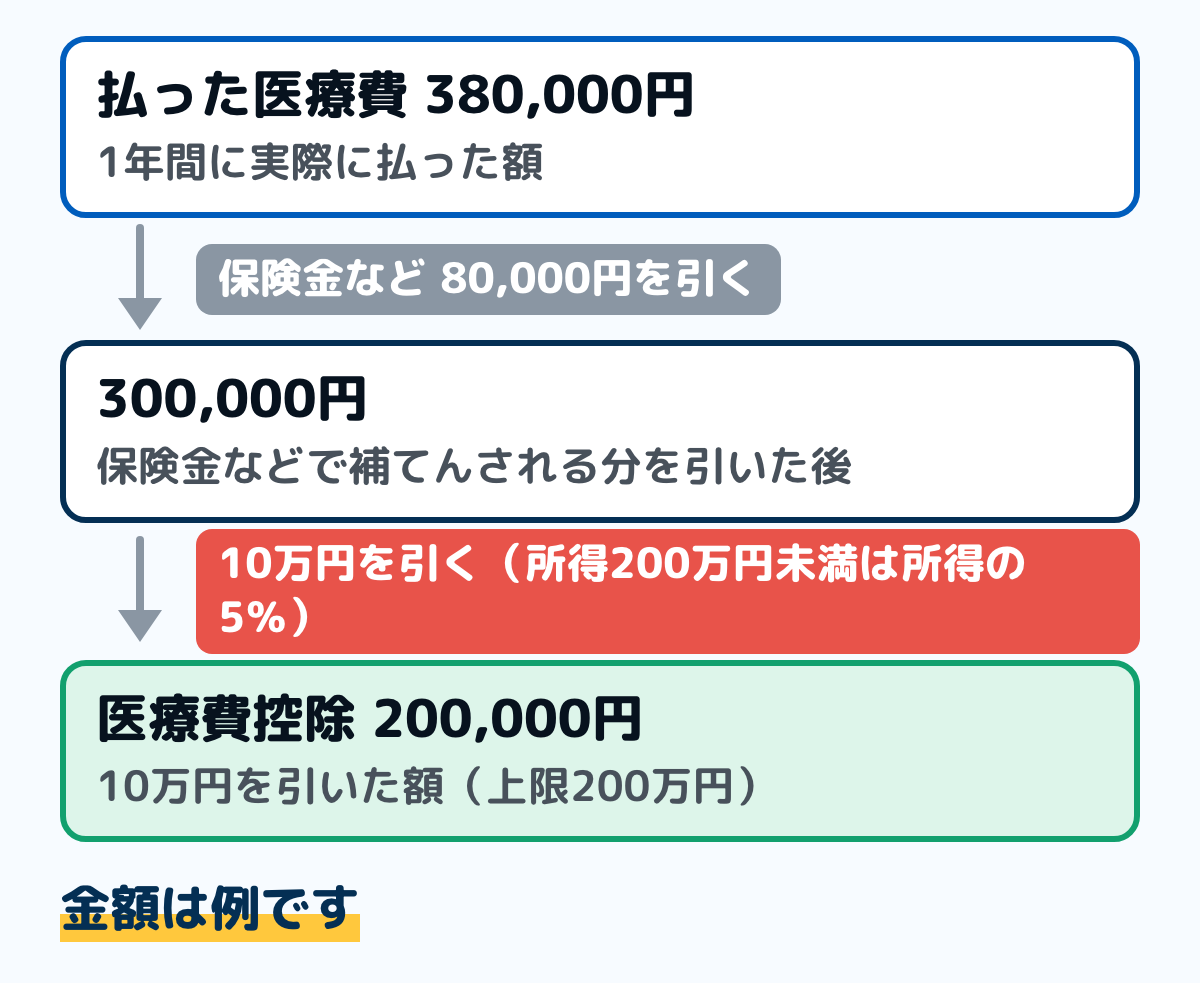
図は、計算の流れを例で示したものです。差し引ける額は最高200万円で、それを超える分は控除になりません。
1回目は、保険金などで補てんされる金額を引きます。入院給付金、高額療養費、家族療養費、出産育児一時金などが当てはまります。
2回目は、10万円を引きます。ただし、その年の総所得金額等が200万円に届かない人は、引く額が「総所得金額等×5%」に変わり、10万円より小さくなります。所得が少ない人ほど、少ない医療費でも受けられる形です。
保険金などを引くときは、その給付の目的になった医療費からだけ引きます。引ききれない分が出ても、ほかの医療費からは引きません。
対象になるもの・ならないもの
国税庁は、対象になる医療費を「その病状などに応じて一般的に支出される水準を著しく超えない部分」としています。迷いやすいものを並べます。
- 対象になる:医師や歯科医師の診療・治療の代金、治療のための医薬品の購入代、入院の部屋代や食事代、通院のための電車やバスの運賃
- 対象になる:あん摩・はり・きゅう・柔道整復師の施術のうち治療にあたるもの、助産師の分べんの介助、看護師などの療養上の世話
- 対象になる:治療のために直接必要な義手・義足・松葉づえ・義歯・眼鏡・補聴器の購入費
- 対象にならない:健康診断の費用、医師への謝礼、ビタミン剤など予防や健康増進のための薬
- 対象にならない:公共交通機関が使える場合のタクシー代、自家用車で通院したときのガソリン代や駐車場代
- 対象にならない:疲れを癒やす目的のマッサージ、家族や親類に付添料として払ったお金
健康診断の費用は、人間ドックも原則として対象になりません。重大な病気が見つかり引き続き治療をしたときの扱いと、協会けんぽ・市区町村の補助は、人間ドックの費用は?にあります。再検査の費用は健康診断の再検査の費用はいくら?にあります。
眼鏡は、近視のために作ったふつうの眼鏡は対象になりません。医師の診療や治療を受けるために直接必要なものだけが対象です。白内障の手術のあとに医師の指示で使う眼鏡の扱いと、多焦点眼内レンズの特別の料金の確かめ方は、白内障の手術費用はいくら?にあります。
レーシック手術の費用は国税庁のQ&Aで対象とされ、費用の目安と医療ローンで払ったときの年の数え方はレーシックの費用はいくら?にあります。補聴器の値段の目安と、障害者手帳の補装具費・区の購入費助成は、補聴器の費用は?にあります。
市販薬については、健康診断や予防接種などに取り組んでいる人なら、セルフメディケーション税制を選べます。1万2千円を超える部分が対象で、8万8千円が限度です。どちらか一方しか選べません。
対象の薬と比べ方はセルフメディケーション税制とはにまとめました。不妊治療の費用と、夫婦の分をまとめて申告するときの扱いは、不妊治療の費用はいくら?にまとめています。
ほくろの除去のように、治療のためか見た目のためかで扱いが分かれる費用もあります。保険と自費の分かれ目は、ほくろ除去の費用はいくら?で確かめられます。整体の料金が医療費控除の対象になるかは整体の料金の相場にあります。
明細書を作る手順
用意するのは、1年分の医療費の領収書と、健康保険から届く医療費通知、家計簿の記録です。紙でも表計算でも、同じ手順で作れます。
ステップ1領収書を、人ごと・病院ごとに分ける20分
領収書を家族の人ごとに分け、さらに病院・薬局ごとにまとめます。明細書は「誰が」「どこで」「いくら」を書く形なので、この分け方がそのまま行になります。
医療費通知が届いていれば、そこに書かれている分は明細書への記載を簡略にできます。通知を添えれば、1件ずつ書き写さずに済みます。
ステップ2交通費を書き出す10分
通院のための電車やバスの運賃は対象になります。領収書が出ないので、いつ・誰が・どこからどこまで・いくらかを自分で書き出します。
家計簿に交通費を書いてあれば、そこから拾えます。レシートが無いときの書き方で書き留めておくと、後から探さずに済みます。
ステップ3保険金などで補てんされた額を引く10分
入院給付金や高額療養費を受け取っていれば、その額を書き出します。どの医療費に対する給付かを確かめて、その医療費からだけ引きます。
保険会社からの給付は、年をまたいで振り込まれることがあります。申告の時点で額が分からないときは、見込みで計算して、後から確定したら直します。
ステップ4明細書を作って、確定申告書に添える30分
人ごと・病院ごとの合計を明細書に書き、支払った医療費の合計と、保険金などで補てんされる金額を記入します。国税庁の確定申告書等作成コーナーを使えば、入力すると控除額が計算されます。
領収書そのものは添えません。ただし、確定申告の期限などから5年を過ぎるまでは、提示や提出を求められることがあるので取っておきます。領収書をなくしたときの補い方は医療費控除の領収書をなくしたら?にまとめています。
国税庁は、マイナポータル連携を使って医療費控除を申告できることと、領収書が多いときは医療費集計フォームで入力すると便利なことを案内しています。入力の手間を減らしたい人は、こちらも確かめてください。
去年の家計簿の「医療」の行を1年分足してみてください。合計が10万円に届きそうなら、領収書を集める価値があります。
明細書の書き方は、3つの欄を順に埋める
国税庁の「医療費控除の明細書」は、「1 医療費通知に記載された事項」「2 医療費(上記1以外)の明細」「3 控除額の計算」の3つの欄でできています。ここでは、国税庁の令和7年分の手引きの記載要領と、様式の記載例で欄の名前を確かめました。
令和8年分の様式が国税庁のサイトに載ったら、欄の名前が同じかを見てから書きます。確定申告書等作成コーナーで入力すれば、同じ明細書が作られます。
1の欄:医療費通知を添えるときに書く
健康保険から届く医療費通知(「医療費のお知らせ」など)を添えるときは、次の3つを書きます。通知を添えないときは、2の欄だけを書きます。
- (1) 医療費通知に記載された医療費の額(自己負担額):通知が複数あれば、全部を足した額
- (2) (1)のうちその年中に実際に支払った医療費の額:1月1日から12月31日までに払った分
- (3) (2)のうち生命保険や社会保険(高額療養費など)などで補填される金額
通知には、前の年に払った分が載っていることがあるので、(2)で年を確かめます。通知に保険者番号や記号・番号が書いてあれば、読めないように塗りつぶしてから添えます。
2の欄:通知に無い医療費を、人と病院ごとに1行で書く
通知に載っていない医療費は、領収書を見ながら書きます。領収書1枚ごとに書く必要はなく、「医療を受けた方」と「病院等」が同じものは1行にまとめられます。
- (1) 医療を受けた方の氏名
- (2) 病院・薬局などの支払先の名称
- (3) 医療費の区分:「診療・治療」「介護保険サービス」「医薬品購入」「その他の医療費」から、当てはまるものを全部チェック
- (4) 支払った医療費の額
- (5) (4)のうち生命保険や社会保険などで補填される金額
国税庁の手引きの記載例では、同じ病院に2回通った診療代6,500円と5,500円を「12,000円」の1行に、往復780円の通院費2回を「1,560円」の1行にまとめています。通院費は「その他の医療費」にチェックし、乗り継ぎで支払先が複数あっても1行にまとめて差し支えありません。
市販薬や通院費のように通知に載らないものは、この欄に書きます。1の欄に書いた医療費を、ここにもう一度書かないように気をつけます。
3の欄:AからGの順に引き算をする
最後の欄は、1の欄と2の欄の額を合わせて控除額を出す計算の欄です。記載例の様式では、次の順に書きます。
- A:支払った医療費の合計(1の欄の(2)と2の欄の(4)の合計)
- B:保険金などで補てんされる金額の合計
- C:差引金額(A-B)
- D:所得金額の合計額(確定申告書第一表の「所得金額」の合計欄から写す)
- E:Dの5%
- F:Eと10万円の、少ないほうの金額
- G:医療費控除額(C-F)。最高200万円
Dが200万円以上ならEは10万円以上になるので、Fは10万円です。Dが200万円未満の人だけ、Fが10万円より小さくなり、医療費が10万円に届かなくても控除が残ることがあります。
戻る額は、控除額に税率を掛けて見る
医療費控除は所得から差し引く控除なので、控除額がそのまま戻るわけではありません。所得税は、控除額に自分の所得税の税率を掛けた額ほど軽くなります。
住民税にも同じ式の医療費控除があり、所得割の標準税率は10%です。下の表は、控除額が10万円だったときの例です。
| 税率 | 所得税 | 住民税 |
|---|---|---|
| 5% | 5,000円 | 1万円 |
| 10% | 1万円 | 1万円 |
| 20% | 2万円 | 1万円 |
| 23% | 2.3万円 | 1万円 |
所得税の税率は、課税される所得金額で5%から45%までの7段階に分かれています。所得税のほうは、復興特別所得税の分もわずかに戻ります。住民税は還付ではなく、翌年度の住民税の額が下がる形で効きます。
同じ10万円の控除でも、税率5%の人なら所得税と住民税で合わせて1万5千円ほど、税率20%の人なら3万円ほど軽くなる計算です。家族の医療費をまとめて申告するのは、その医療費を実際に払った人です。払った人の税率をこの表に当てはめると、おおよその戻る額が見えてきます。
家計簿から1年分を拾うコツ
医療費控除でいちばん時間がかかるのは、1年分を集め直す作業です。家計簿のつけ方を少し変えておくと、翌年の申告が楽になります。
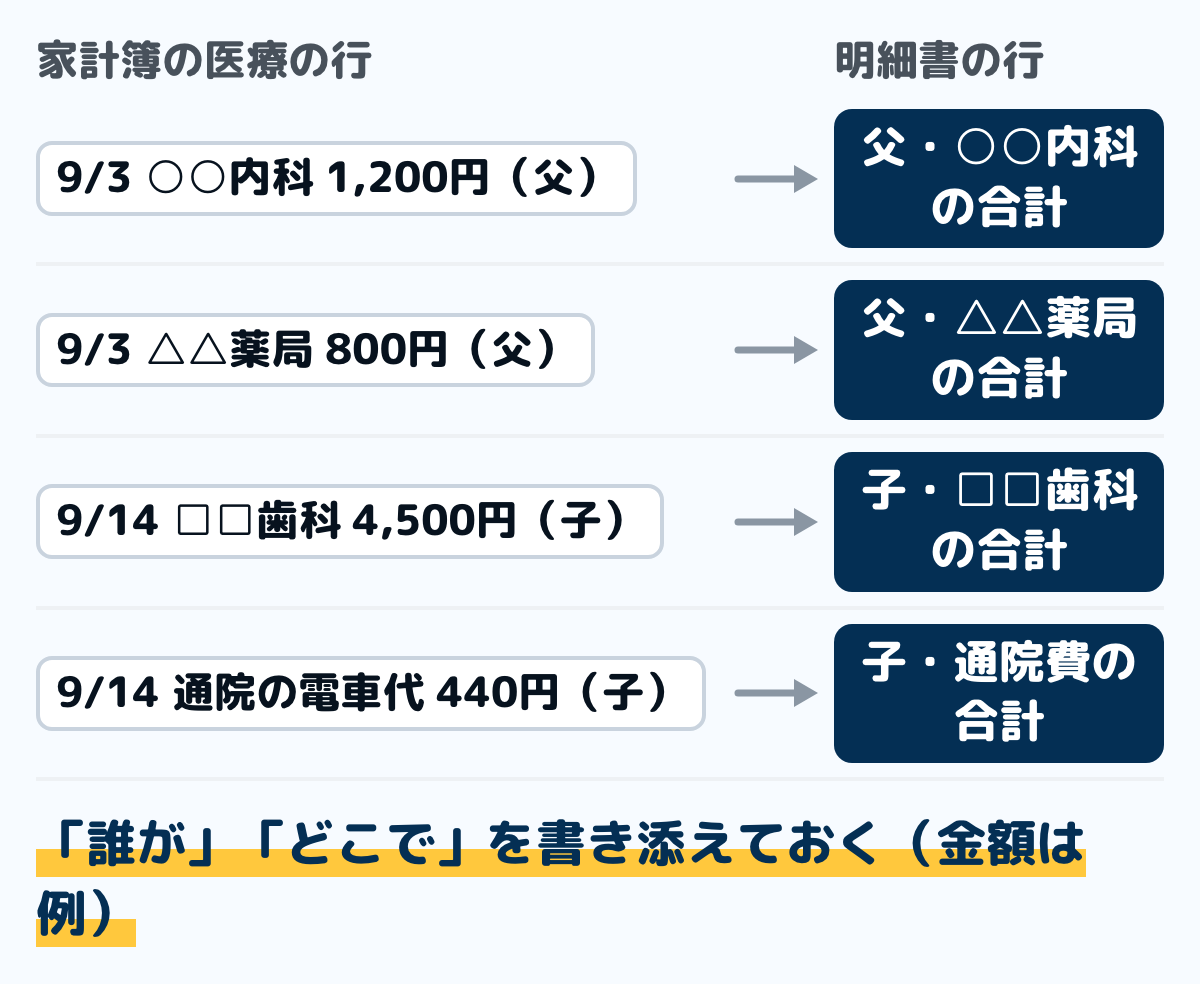
図は、家計簿から明細書までの流れです。家計簿の行に「誰が」と「どこで」を書き添えておくだけで、集計の手間が減ります。
年の途中は、申告するかどうか決められないことがあります。医療費の領収書だけ別の封筒に分けておき、年が明けてから合計を出して決めると無駄がありません。
医療費が1か月にいくらくらいかかるのかの目安は、医療費の平均と家計簿での分け方にまとめています。平均と比べると、多かった年かどうかが分かります。
迷いやすい場面
家族の分を、誰がまとめて申告するか
生計を一にしている家族の医療費は、1人がまとめて申告できます。まとめる人は、その医療費を実際に払った人です。
所得税の税率は所得が多いほど高いので、所得の多い人がまとめたほうが戻る額は大きくなりやすいものです。ただし、総所得金額等が200万円未満の人は引く額が10万円より小さくなるので、単純には決められません。
10万円を超えていない
総所得金額等が200万円に届かない人が引くのは、10万円より小さい「総所得金額等の5%」の額です。所得が150万円なら7万5千円なので、それを超えていれば対象になります。
また、市販薬が中心なら、セルフメディケーション税制のほうが使えることがあります。こちらは1万2千円を超える部分が対象です。
去年の分を申告し忘れた
医療費控除を受けるためだけの申告は、還付申告です。国税庁の案内では、還付申告書は確定申告期間とは関係なく、その年の翌年1月1日から5年間提出できるとされています。出したあと還付金が振り込まれるまでの目安は確定申告の還付金はいつ振り込まれるにまとめています。
すでに確定申告をしている年の分を直すときは、手続きの名前が変わります。こちらも税務署に相談します。何年前の分まで出せるかの早見表は5年前の医療費控除は今から申告できる?にあります。
出産した年
妊娠の定期検診や分べんの費用は対象になります。一方で、出産育児一時金を受け取っていれば、その額を引きます。出産費用の平均と内訳は、出産費用の平均はいくら?にまとめています。妊婦健診で券を使った分を除いて数える方法は、妊婦健診の費用はいくら?にまとめています。
里帰りのための交通費は、通院のための交通費ではないので対象になりません。自家用車のガソリン代も対象外です。
歯の治療
治療のための歯科診療は対象です。一方で、見た目をよくするための矯正など、治療にあたらないものは対象になりません。歯石取りのような保険の歯周病の治療と、予防や見た目のためのクリーニングの扱いの違いは、歯のクリーニングの費用はいくら?にまとめています。
歯列矯正のうち、子どものかみ合わせの矯正のように対象になるものと、見た目のための矯正の線は歯列矯正の費用はいくら?にまとめています。入れ歯の購入費用も対象で、保険と自費の目安は入れ歯の費用はいくら?にあります。
高額な治療をローンで払った場合は、ローン会社が病院に払った年の医療費になります。手元の領収書と支払いの年がずれることがあるので、明細で確かめます。インプラントの費用の目安と保険がきく条件、歯科ローンで払ったときの年の数え方はインプラントの費用は1本いくら?にまとめています。
よくある質問
Q医療費控除は、年末調整でできますか
できません。確定申告で受けます。会社員でも、この控除を受ける年は自分で申告します。申告書を作るときは源泉徴収票が要るので、手元に置いてください。
Q10万円を超えないと受けられませんか
その年の総所得金額等が200万円に届かない人は、10万円の代わりに総所得金額等の5%の額を引きます。所得によっては、医療費が10万円未満でも受けられます。
Q領収書は出さなくてよいのですか
明細書を作って出すので、領収書は添えません。ただし、確定申告の期限などから5年を過ぎるまでは提示や提出を求められることがあるので、取っておきます。
Q通院のタクシー代は入りますか
電車やバスなどの公共交通機関が使える場合のタクシー代は、対象になりません。公共交通機関が使えない事情があるときは対象になります。
Qいくら戻ってきますか
控除の額に、自分の所得税の税率を掛けたおおよその額が戻ります。所得税の税率が5%の人なら、控除額20万円で1万円ほどです。翌年度の住民税も、控除額の10%ほど軽くなります。税率ごとの例は「戻る額は、控除額に税率を掛けて見る」にあります。
Q医療費通知だけで申告できますか
医療費通知を添えると、そこに書かれている分は明細書の記載を簡略にできます。通知に載っていない分(市販薬や交通費など)は、自分で書きます。
Q家計簿は、どうつけておくと楽ですか
医療の行に「誰が」「どこで」を書き添えておくと、人ごと・病院ごとの合計がそのまま明細書の行になります。通院の交通費も同じように書き添えておきます。
まとめ
- 医療費控除は確定申告で受ける。年末調整では受けられない
- 控除額は、払った医療費から保険金などで補てんされる額と10万円を引いた額(上限200万円)
- 総所得金額等が200万円に届かない人は、引く額が10万円から「総所得金額等×5%」に変わる
- 通院の電車・バス代は対象。タクシー代や自家用車のガソリン代は原則として対象外
- 明細書は「医療費通知」「通知以外の明細」「控除額の計算」の3つの欄を順に埋める。通知以外の分は、人と病院ごとに1行にまとめられる
- 戻る所得税は控除額×税率がおおよその目安で、翌年度の住民税も控除額の10%ほど軽くなる
- 明細書を作って出し、領収書は5年を過ぎるまで取っておく
- 家計簿の医療の行に「誰が」「どこで」を書き添えておくと、集計が早く終わる
計算の式と対象の線が分かれば、あとは領収書を人ごとに分けるだけです。今年の分は、家計簿に一言添えるところから始められます。
この記事で参照した公的情報
- No.1120 医療費を支払ったとき(医療費控除)(控除額=支払った医療費-保険金などで補てんされる金額-10万円。総所得金額等200万円未満の人は総所得金額等の5%。上限200万円。明細書の添付・医療費通知で簡略化・領収書は申告期限等から5年)
- 医療費控除の明細書(令和7年分 確定申告の手引き・記載要領=1 医療費通知に記載された事項(1)〜(3)・2 医療費(上記1以外)の明細(1)〜(5)・「医療を受けた方」「病院等」ごとにまとめて記入できる・記載例の診療12,000円と通院費1,560円・領収書は確定申告期限等から5年間提示又は提出を求める場合がある)
- 医療費控除の明細書【内訳書】の記載例(令和4年分の様式・3 控除額の計算=A支払った医療費の額・B補てんされる金額・C差引金額・D所得金額の合計額=申告書第一表の「所得金額」の合計欄から転記・E Dの5%・F Eと10万円のいずれか少ない方の金額・G医療費控除額(C-F))
- 医療費控除は“医療費控除の明細書”の添付が必要です(医療費通知=健康保険組合等が発行する「医療費のお知らせ」など・医療費の区分のチェック欄=診療・治療/介護保険サービス/医薬品購入/その他の医療費)
- No.2260 所得税の税率(令和8年4月1日現在法令等・課税される所得金額に応じて5%から45%の7段階・復興特別所得税)
- 個人住民税(所得割の税率10%=道府県民税4%・市町村民税6%)
- 地方税法 第314条の2 第1項第2号(住民税の医療費控除=前年中に支払った医療費の合計額が総所得金額等の5%(10万円を超えるときは10万円)を超える金額・最高200万円)
- 窓口
- e-Gov 法令検索(デジタル庁)
- 確認日
- 確認先
- https://laws.e-gov.go.jp/law/325AC0000000226
- No.1122 医療費控除の対象となる医療費(通院費・入院の部屋代や食事代・タクシー代や自家用車のガソリン代は対象外・眼鏡や補聴器の扱いなど)
- No.1132 セルフメディケーション税制の対象となる特定一般用医薬品等購入費(対象になる医薬品の範囲)
- 令和7年分 確定申告特集「医療費控除を受ける方へ」(マイナポータル連携で申告できる・領収書が多い場合は医療費集計フォーム)
- No.2030 還付申告(還付申告書は確定申告期間とは関係なく、その年の翌年1月1日から5年間提出できる)
- No.2662 年末調整のしかた(年末調整で行う控除の範囲)

