歯列矯正の費用はいくら?ローンの月々の目安と医療費控除で戻る額|方法ごとの総額と内訳、保険がきく条件
 Move for People株式会社

歯列矯正は、原則として健康保険がきかない自由診療です。値段は医療機関がそれぞれ決めていて、同じ装置を使う矯正でも総額がそろいません。
歯並び全体を動かす矯正で60万円から150万円ほど、前歯などの一部だけを動かす部分矯正で20万円から60万円ほどがひとつの目安です。健康保険がきくのは、厚生労働省が決めた病気などが原因の場合に限られます。
分割で払うときの月々の額は、金利と回数で決まります。80万円を60回で返す例では、手数料なしなら月13,333円、実質年率5%なら月約1万5,100円です。
医療費控除の対象になる矯正なら、控除の額にその人の所得税の税率を掛けた分ほど所得税が軽くなり、翌年度の住民税も軽くなります。どの方法で治療するか、治療を受けるかどうかは、歯科医師と相談して決めます。
方法ごとの費用の目安
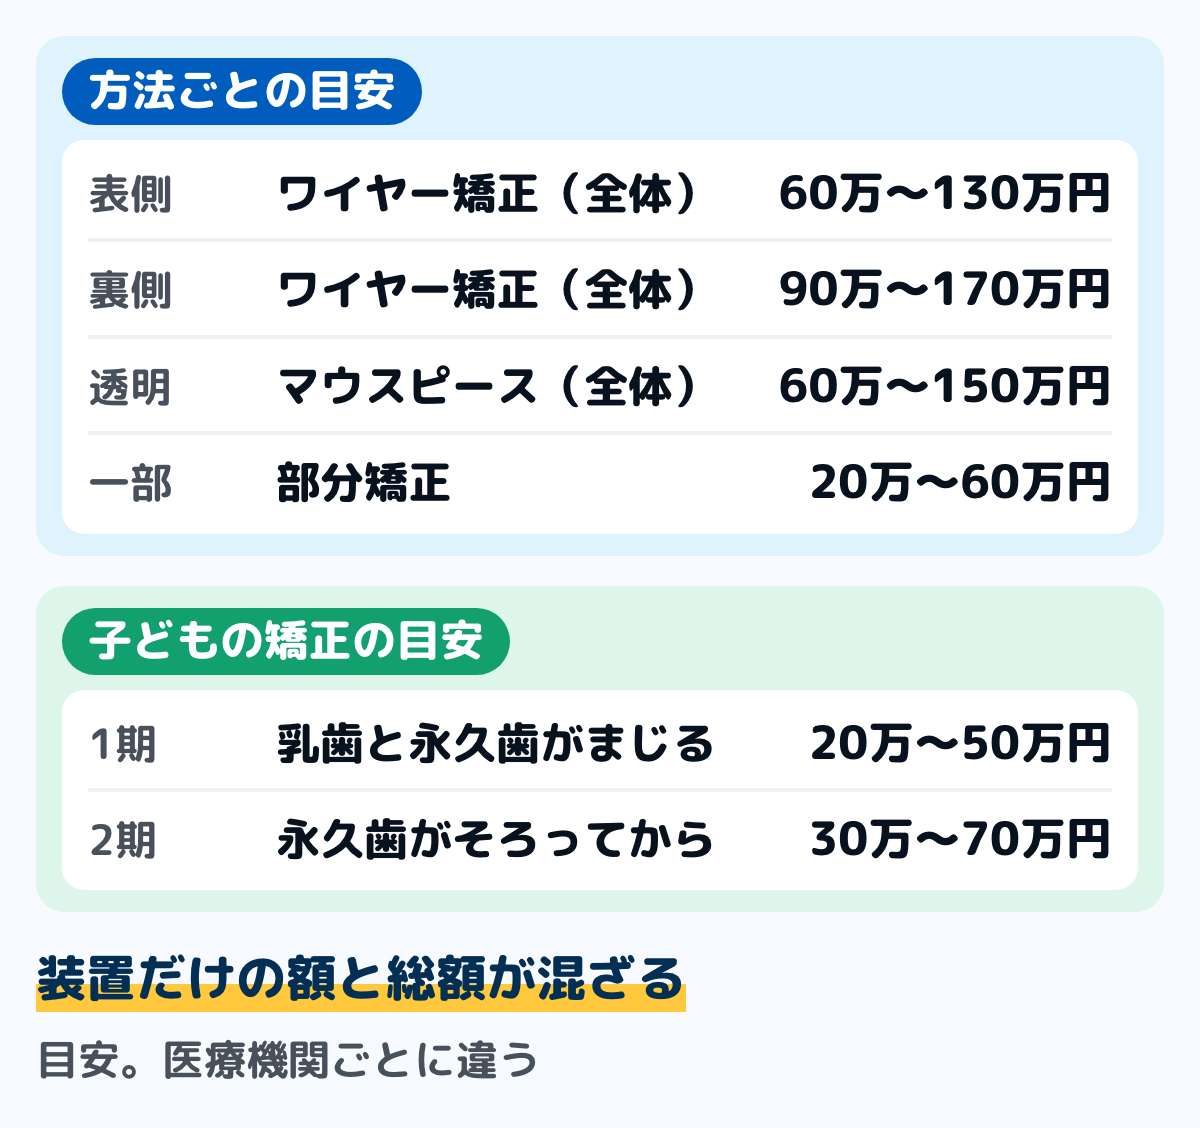
歯列矯正の値段には、国が集計した相場がありません。方法ごとの目安は、次の幅です。
- 表側のワイヤー矯正(歯の表に装置を付ける・全体):60万円から130万円ほど
- 裏側のワイヤー矯正(歯の裏に装置を付ける・全体):90万円から170万円ほど
- マウスピース矯正(透明な装置を取り替えていく・全体):60万円から150万円ほど
- 部分矯正(前歯など一部だけ):20万円から60万円ほどで、マウスピースでは10万円台からという目安もある
表側の装置でも、金属の装置より白や透明の装置のほうが高くなるとされます。金属の装置で60万円から80万円、白い装置で70万円から90万円という目安もあります。
この幅には、装置だけの額と、検査や調整料まで含めた総額が混ざっています。見比べるときは、何が含まれた額かを確かめます。
子どもの矯正は、1期と2期に分けて費用がかかる
子どもの矯正は、乳歯と永久歯がまじる時期の1期治療と、永久歯が生えそろってからの2期治療に分かれ、それぞれに費用がかかります。目安は、1期が20万円から50万円ほど、2期が30万円から70万円ほどです。
1期の費用を、まとめた額ではなく装置ごとに決めている医療機関もあり、装置1つあたり3万円から20万円ほどという目安もあります。1期で終わらずに2期へ進むと、合計は大人の矯正と同じくらいか、それを超えることもあるとされます。
総額の内訳:始める前・矯正中・終わったあと
歯列矯正の総額は、装置の費用のほかに、始める前の検査と、終わったあとの保定(歯が元に戻らないようにする期間)の費用を足したものです。払う時期ごとの目安は、次のとおりです。
始める前
- 相談(カウンセリング):無料から5,000円ほど
- 検査・診断(レントゲン・歯型・写真など):2万円から6万円ほどで、検査と診断を別に示す場合もある
- 抜歯(必要なとき):1本5,000円から1万5,000円ほど
- 虫歯や歯周病の治療(必要なとき):症状によって違う
矯正中
- 装置の費用:方法ごとの目安の大部分を占める
- 調整料(通院して装置を調整するたび):1回3,000円から1万円ほどで、月1回程度の通院が基本とされる
- 装置が壊れたときの修理や作り直し:その都度かかることがある
終わったあと
- 保定装置(リテーナー):1万円から5万円ほど
- 保定の経過を見る通院:1回3,000円から5,000円ほどで、数か月から半年に1回とされる
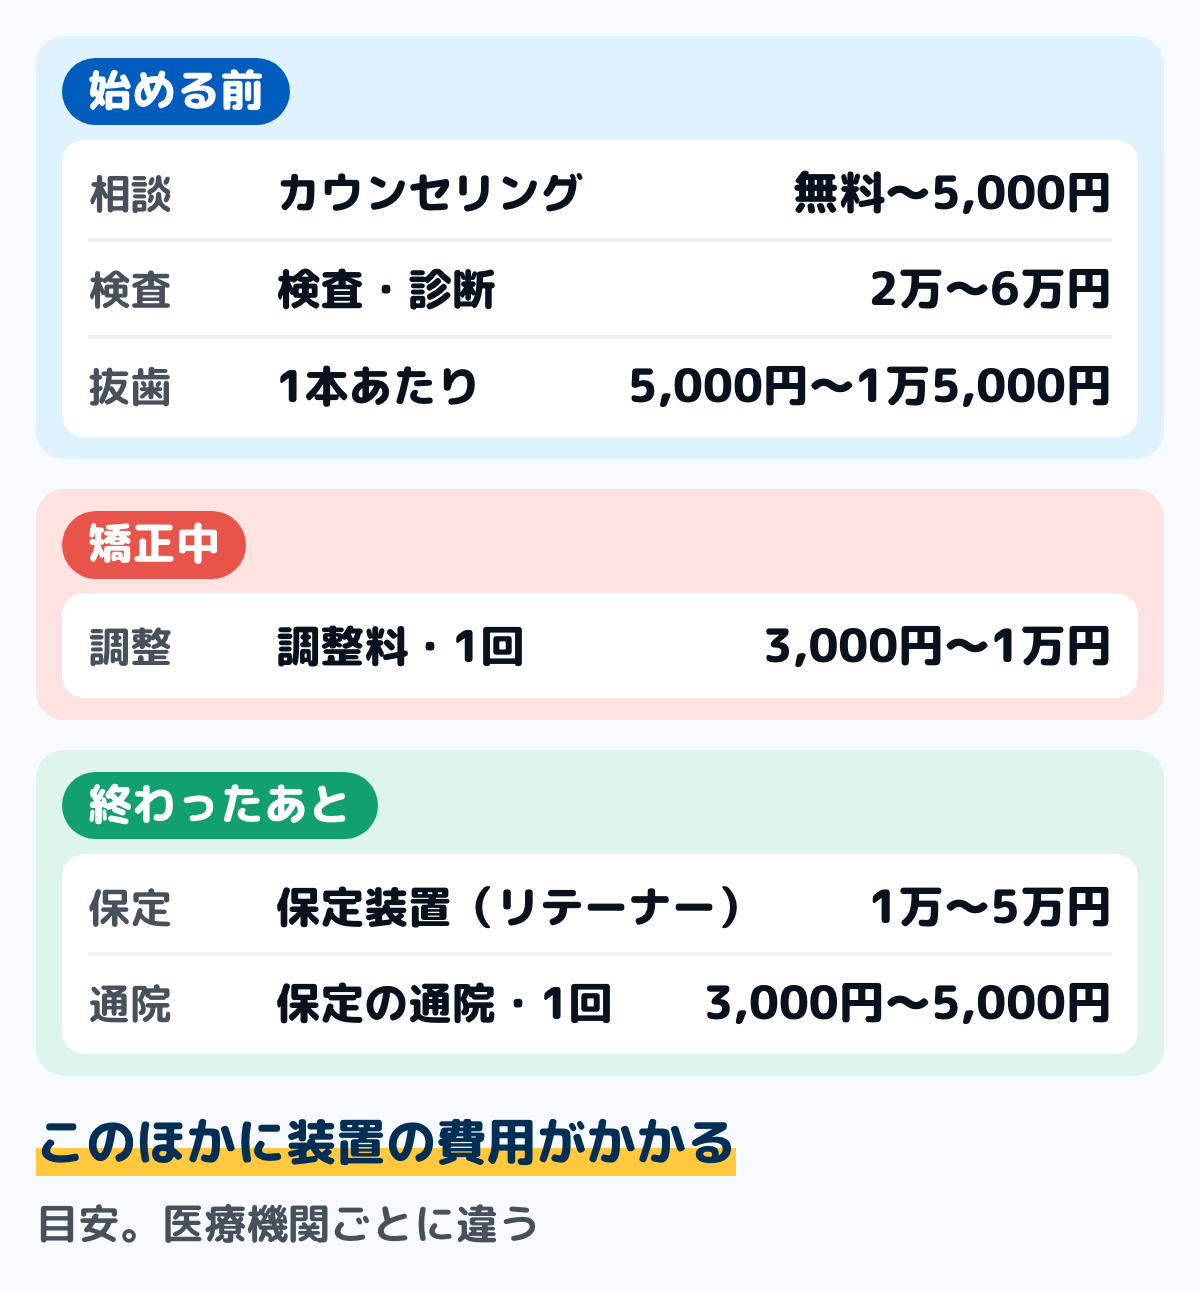
矯正の期間は2年から3年に及ぶことがあるとされ、その場合は通院が20回以上になり、調整料だけで5万円から10万円ほどになることがあります。保定の期間も1年から2年、またはそれ以上とされ、その間の通院の費用もかかります。
総額制か、調整料を通院のたびに払うか
払い方の決め方は、医療機関によって違います。次の3つの決め方があります。
- 総額制(トータルフィー):調整料や保定の費用まで含めた額を最初に示す。治療が長引いても調整料の分は増えない
- 処置料別払い:装置などの大きな費用は最初に払い、調整料は通院のたびに払う。最初の額は低くなるが、長引くと総額が増える
- 段階ごとの支払い:治療の進み具合で4〜5段階に分け、段階ごとに払う
調整料を通院のたびに払う場合の例として、1回4,000円の調整料で24回通うと、調整料だけで9万6,000円になります。最初に示された額が総額制の額より低くても、調整料や保定の費用を足すと差が縮むことがあるので、同じ条件の総額で見比べます。
歯列矯正は、原則として健康保険がきかない
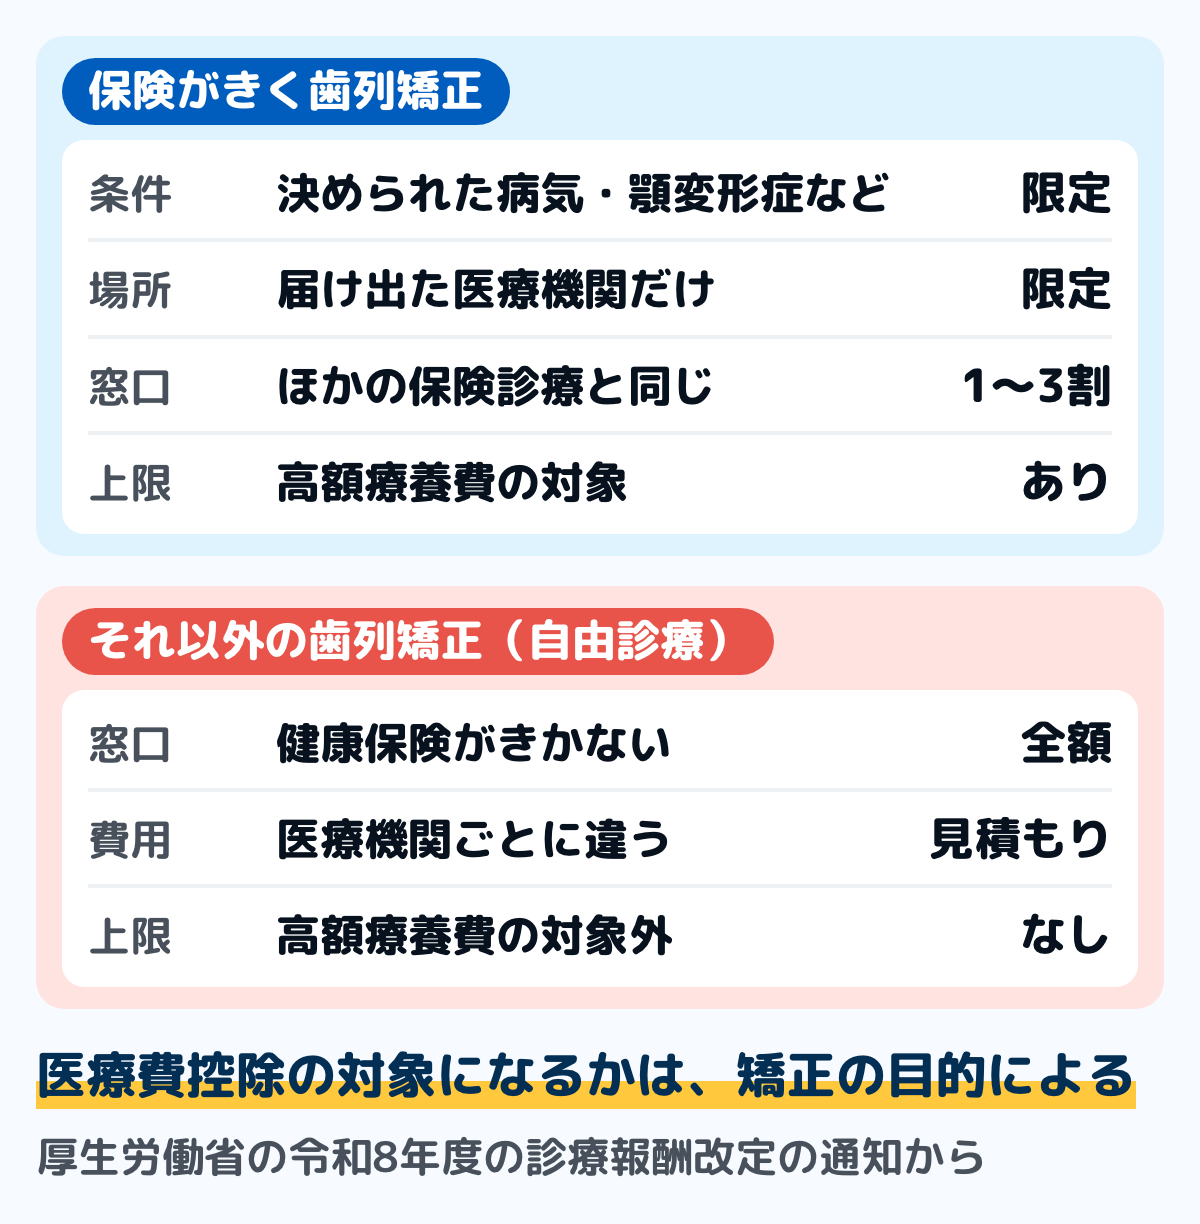
歯列矯正は、厚生労働省が決めた場合を除いて健康保険がきかない自由診療で、窓口で全額を払います。厚生労働省の医療広告等ガイドラインも、自由診療は医療機関によって中身と値段に大きな差が出うるものとして扱っています。
そのため、歯列矯正の値段は、それぞれの医療機関の見積もりで知るしかありません。保険がきく場合と自由診療の場合では、払い方と使える制度も変わります。
保険がきくのは、厚生労働省が決めた場合だけ
令和8年度の診療報酬改定(2026年6月から)の通知では、歯列矯正を保険で扱うのは次の場合に限るとしています。どれも、厚生労働大臣が決めた施設の基準に合うとして地方厚生局に届け出た医療機関で行うものです。
- 厚生労働大臣が決めた病気が原因のかみ合わせの異常(唇顎口蓋裂・ダウン症候群・6本以上の歯が生まれつき無い場合など、名前を挙げた67の病気と、そのほかの顎や口の生まれつきの異常)
- 前歯と小臼歯のうち3本以上の永久歯が、骨の中に埋まったまま生えてこないことが原因のかみ合わせの異常(歯を出す手術が必要なもの)
- 18歳未満の人で、生まれつき続けて3本以上の歯が無いことが原因のかみ合わせの異常
- 顎の骨を切る手術が必要な顎変形症の、手術の前後の矯正
この通知では、令和6年度の通知から、18歳未満の生まれつき歯が無い場合の項目と、名前を挙げた病気の2つ(原発性低リン血症性くる病・ロイス・ディーツ症候群)が加わっています。自分の場合が当たるかは、治療を受ける医療機関の診断で分かります。
保険で扱う矯正なら、窓口で払うのは費用の1割から3割で、ひと月の負担が上限を超えたときは高額療養費も使えます。子どもの場合は、市区町村の子ども医療費助成で窓口の負担が軽くなることがあり、対象の年齢や自己負担は市区町村で確かめます。
保険で扱えるかの相談にも、保険の決まりがある
同じ通知では、保険で扱う矯正に当たるかどうかを診断する「歯科矯正相談料」を、年度に1回まで保険で算定できるとしています。届け出た医療機関だけでなく、それ以外の医療機関でも算定できる決まりです。
この相談料の説明では、学校の健康診断の結果から、保険で扱う矯正に当たる疑いがある人を対象にしています。学校の歯科の健診で指摘を受けたときは、この相談が保険で受けられるかを医療機関で確かめます。
唇顎口蓋裂などは、自立支援医療の対象になることがある
厚生労働省の自立支援医療(育成医療・更生医療)の案内では、唇顎口蓋裂が原因で話すことに障害がある人で、歯科矯正が必要な人を対象に挙げています。どちらも実施するのは市町村です。
育成医療は、障害のある子ども(治療しないと将来障害が残ると認められる病気のある子どもを含む)のうち、手術などの治療で確実に効果が期待できる人が対象です。更生医療は、身体障害者福祉法に定める身体障害者のうち、同じく確実に効果が期待できる人が対象です。
1割の負担や所得ごとの月の上限は、自立支援医療の自己負担はいくら?で扱っています。申し込むのは、住所のある市区町村です。
医療機関のサイトと見積もりで確かめること
歯列矯正の値段の書き方は、装置代だけを載せるものと、検査から保定までを入れるものに分かれます。医療機関のサイトについて、医療広告等ガイドラインは、自由診療を紹介するなら次のことを分かりやすく載せるよう求めています。
- ふつう必要になる治療の中身
- 標準的な費用
- 治療にかかる期間と、通う回数
- 費用を決めきれないときは、追加でかかりやすい費用も含めた下限から上限までの幅
サイトに装置の額しか無いときは、検査・調整料・保定の費用が別かどうかを、見積もりの段階で聞きます。医療機関ごとに次の3つをそろえてメモに残すと、総額で見比べられます。
- 総額制か、調整料を通院のたびに払うか(1回の額と、見込みの回数)
- 検査・抜歯・保定装置・保定の通院の費用が入っているか
- 払う回数と時期、転居などで通えなくなったときの扱い
広告の書き方への相談先は、その医療機関のある地域を受け持つ自治体の窓口です。契約や解約の条件で困ったときは、消費者ホットライン188番に相談できます。
一括で払えないときの払い方
歯列矯正の費用の払い方には、次の方法があります。使える方法と条件は医療機関ごとに違います。
- 院内分割:医療機関が決めた回数に分けて窓口で払う。金利や手数料はかからないが、回数が少ないぶん1回の額は大きくなる
- デンタルローン:信販会社が治療費を立て替えて医療機関に払い、患者が信販会社に毎月返す。審査があり、金利や手数料がかかる
- 銀行などの多目的ローン:借りたお金で医療機関に払う。期間や金利は金融機関によって違う
- クレジットカードの分割払い:使えるカードと回数は医療機関によって違う
治療を受ける人が未成年のときは、ローンの契約は保護者の名前でするとされます。どの方法でも、治療費とは別に、金利や手数料がいくらになるかを確かめます。
デンタルローンの月々の返済の目安
デンタルローンの金利は、信販会社や銀行と、医療機関との取り決めで違います。医療機関が金利を負担して、決まった回数までは手数料がかからない形もあります。次の表は、80万円を60回で返す例です(数字は例)。
| 実質年率 | 月々の返済 | 返済の合計 |
|---|---|---|
| 0%(手数料なし) | 13,333円 | 80万円 |
| 5% | 約1万5,100円 | 約90.6万円 |
| 10% | 約1万7,000円 | 約102.0万円 |
同じ実質年率5%でも、36回なら月約2万4,000円で合計約86.3万円、84回なら月約1万1,300円で合計約95.0万円です。回数を延ばすと月々の額は下がりますが、払う合計は増えます。
表の額は、元金と利息を毎月同じ額で返す形で計算した目安です。初回の端数や手数料の決め方で実際の額は変わるので、契約の前に、信販会社が出す返済の予定表で月々の額と合計を確かめます。
歯列矯正の費用と医療費控除
医療費控除は、年間の医療費が一定の線を超えたとき、その超えた分を所得から引ける制度です。歯列矯正について、国税庁は、矯正を受ける人の年齢と矯正の目的で対象かどうかを分けています。
- 対象になる:発育の途中にある子どもの成長を妨げないための、かみ合わせの異常の矯正のように、年齢や目的からみて矯正が必要と認められる場合
- 対象にならない:見た目を美しくする、顔つきを変えるための矯正
国税庁の質疑応答事例は、将来の就職や結婚を考えての矯正を、見た目のためのものとして対象外にしています。大人の矯正も、年齢や目的からみて矯正が必要と認められるかどうかで分かれるので、判断に迷うときは申告する前に税務署で確かめます。
対象になる矯正では、通院のための電車やバスの代金も医療費に入ります。国税庁の案内では、小さい子どもの通院に付き添う人の交通費も通院費に含まれるとしています。
控除でいくら戻るか:所得税の税率ごとの目安
控除で軽くなる所得税は、控除の額に、その人の所得税の税率を掛けた額がおおよその目安です。控除の額を50万円とした例で、課税される所得の区分ごとに並べます(数字は例)。
| 課税所得 | 税率 | 軽くなる額 |
|---|---|---|
| 195万円未満 | 5% | 約2.5万円 |
| 195万〜330万円未満 | 10% | 約5万円 |
| 330万〜695万円未満 | 20% | 約10万円 |
| 695万〜900万円未満 | 23% | 約11.5万円 |
控除を引いたあとの所得が1つ下の区分に入る人は、この額より少し小さくなります(復興特別所得税は入れていません)。税率と区分は、国税庁の所得税の速算表(令和8年4月1日現在)によります。
所得税は、確定申告で源泉徴収された分から戻る形になることがあります。住民税は翌年度の分が軽くなり、所得割の率が10%なら、控除の額の約1割(50万円なら約5万円)が目安です。
2年に分けて払ったときの控除の例
控除の額は、次の順に出します。引く線は、その人の所得によって変わります。
- 1年の間に実際に払った医療費を合計する
- 保険金や高額療養費など、医療費を埋めるお金を受け取っていれば、その分を除く
- 残りから10万円を除く(総所得金額等が200万円に届かない人は、10万円ではなくその5%)
- 残った額が控除の額になり、上限は200万円
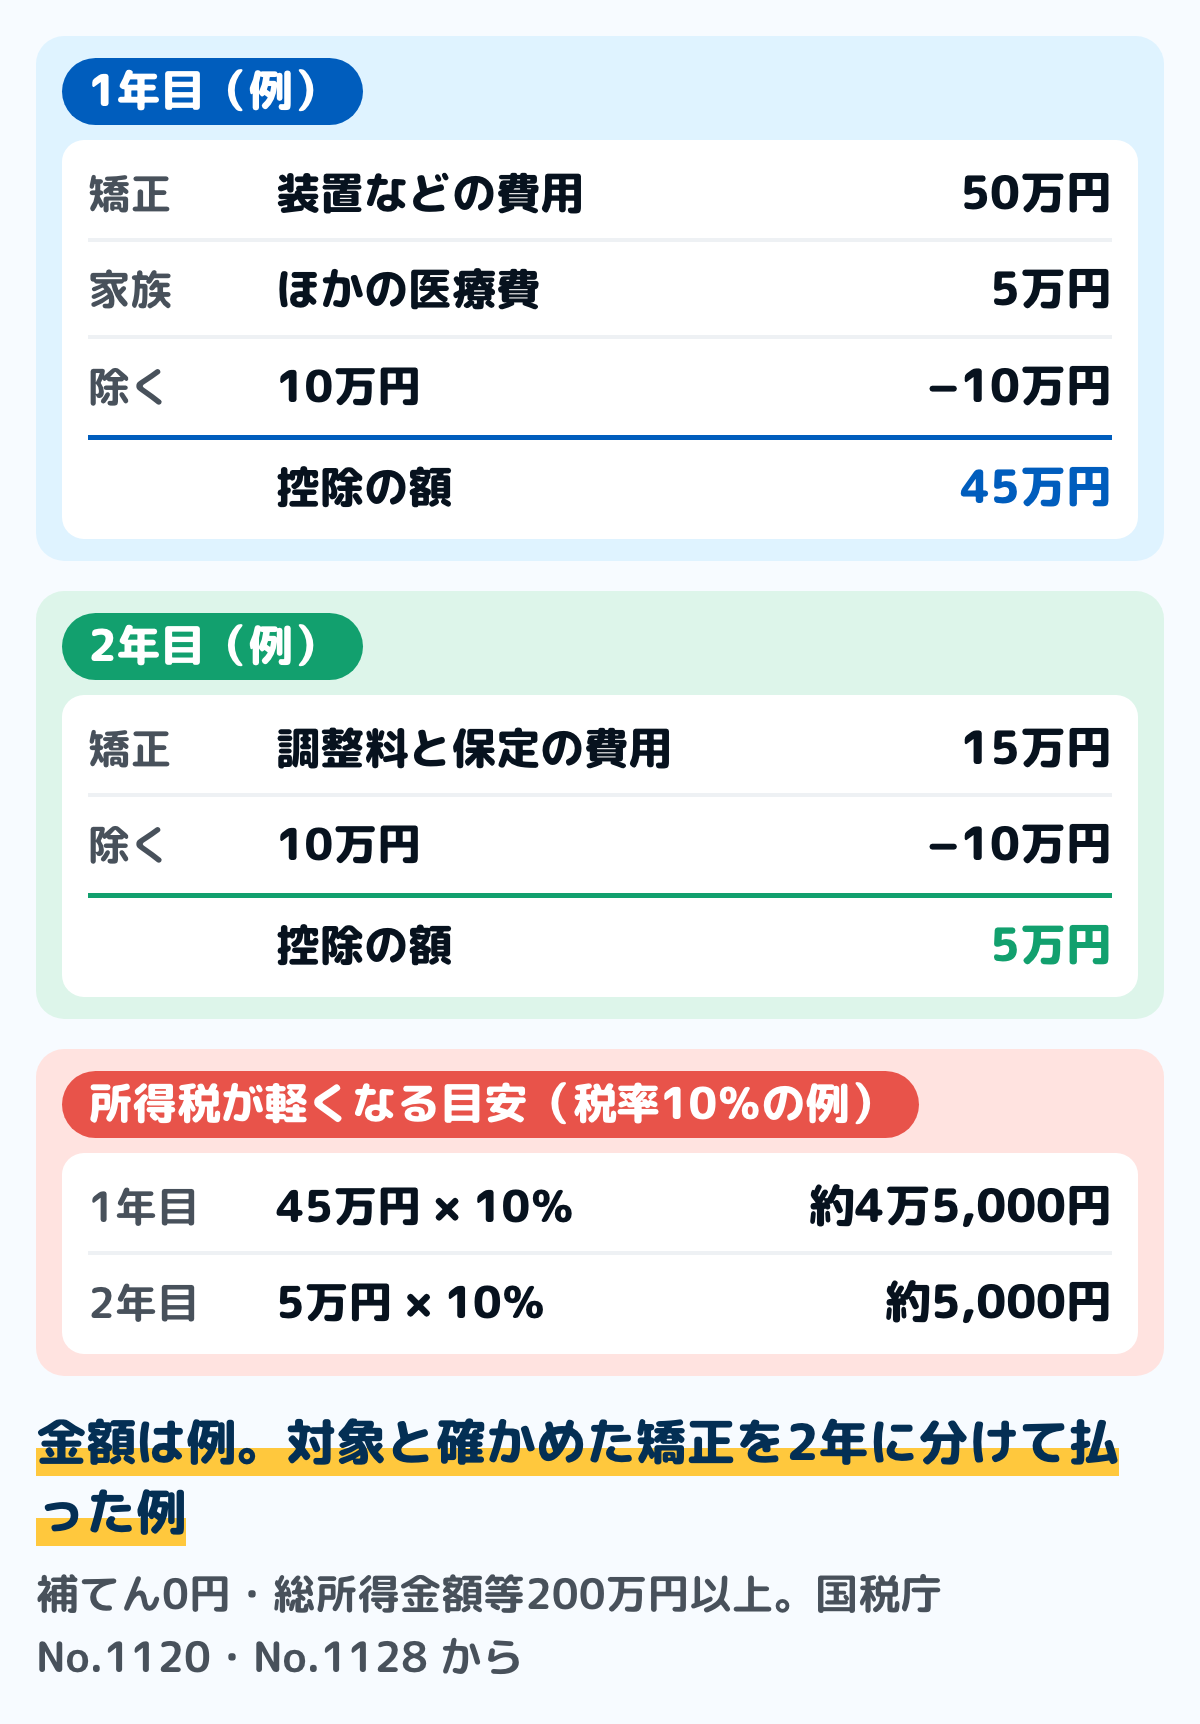
図は、医療費控除の対象と確かめた子どもの矯正の費用を、2年に分けて払った例です。1年目に装置などで50万円、2年目に調整料と保定の費用で15万円を払い、家族のほかの医療費は1年目だけ5万円と置きました。
総所得金額等は200万円以上、保険金などの補てんは無いとしています。1年目は55万円から10万円を除いた45万円、2年目は15万円から10万円を除いた5万円が控除の額です。
所得税の税率が10%の人なら、所得税は1年目に約4万5,000円、2年目に約5,000円軽くなります(復興特別所得税は入れていません)。2年目のように年の医療費が10万円に近いと、控除の額は小さくなります。
住民税にも、地方税法で同じ線(10万円か総所得金額等の5%の低いほう・上限200万円)の医療費控除があります。所得割の率が10%なら、翌年度の住民税も年ごとに同じくらい軽くなります。
何年かに分けて払ったときは、払った年ごとに数える
歯列矯正は、装置の費用・毎回の調整料・保定の費用と、払う時期が何年にもわたります。国税庁の案内では、治療の途中で年が変わったときは、年ごとに実際に払った額を、その年の医療費控除に入れます。
治療が終わったあとに残りを払ったときも、払ったのが翌年なら翌年の医療費です。総額制で一度に払ったときは、その払った年にまとめて入ります。
デンタルローンは、契約が成り立った年に1回だけ数える
デンタルローン(歯科ローン)では、信販会社が治療費を医療機関に立て替えます。国税庁の案内では、この立て替えの額を、ローンの契約が成り立った年の医療費として数えます。
毎月の返済が何年続いても、控除に入るのは契約の年の1回だけです。上乗せされる金利と手数料は、国税庁の案内では控除の対象外です。
医療機関の領収書が無いときに支払いを示す書類は、ローンの契約書と信販会社の領収書です。窓口でクレジットカードを使ったときの年の考え方は、インプラントの費用は1本いくら?で扱っています。
銀行などの多目的ローンで借りたお金を医療機関に払ったときは、国税庁の質疑応答事例では、医療機関に払った日の年分になります。借りた先に返し終わる年ではなく、医療機関へ払った日で年を決めます。
家計簿で、歯列矯正の費用を書く手順
歯列矯正は、はじめに大きな支払いがあり、そのあと調整料が何十回と続きます。紙でも表計算でも、次の順にすると年ごとの合計が出しやすくなります。
ステップ1払う予定を、治療の段階ごとに並べる15分
見積もりから、検査・装置・調整料・保定の費用を段階ごとに分け、払う月の見込みを書きます。調整料は、1回の額に見込みの回数を掛けた合計も添えます。
装置の費用のような大きな支払いは、その月の予定の支出に先に入れておきます。年に何度もない出費を前もって拾う考え方は、特別費は明細から拾うと同じです。
ステップ2通院の日に、調整料と交通費を並べて書く2分
通院した日に、誰の矯正か・医療機関・費用の中身・額を書き、同じ日の電車やバスの代金も隣の行に書きます。子どもに付き添った人の交通費も、同じ日にまとめます。
項目は医療にまとめ、中身の欄に「調整料」「保定」などと書き分けます。こうしておくと、年末に矯正の分だけを拾い出せます。
ステップ3ローンの行は、契約の日と返済の日を別にする5分
デンタルローンを組んだら、契約が成り立った日と立て替えの額を、控除用のメモに1回だけ書きます。家計簿では、毎月の引き落としを返済として書き、明細に金利や手数料が出ていれば分けて書きます。
控除に入れるのは契約の日の立て替えの額だけなので、返済の行は医療費に足しません。返済はローンの項目に置くと、医療の支出を二重に数えずに済みます。
ステップ412月に、年ごとの矯正の合計を出す10分
年の終わりに、その年に実際に払った矯正の費用と、生計を一にする家族の医療費を足します。合計が10万円(総所得金額等が200万円未満の人はその5%)を超えるかで、申告するかを考えます。
明細書のまとめ方と確定申告の流れは、医療費控除のやり方で順に書いています。前の年の分を申告し忘れたときの出し方も、そちらにあります。
見積もりから、装置の費用と調整料1回の額を書き写してみてください。調整料に見込みの回数を掛けると、矯正中にかかる額の目安が出ます。
迷いやすい場面
子どもの矯正の費用を、親が払った
国税庁の案内では、生計を一にする家族のために払った医療費も、払った人の医療費控除に入ります。子どもの矯正の費用を払った親が、自分や家族のほかの医療費と合わせて申告します。
両親の口座から別々に払っていると、どちらの控除に入れるかを決めにくくなります。家計簿では、払った口座やカードを行ごとに書き、領収書の名前とそろえておきます。
保険がきく矯正で、高額療養費を受け取った
保険で扱う矯正で高額療養費を受け取ったときは、国税庁の案内により、その額を矯正の医療費から引いてから控除を計算します。支給の通知が届いたら、日付と額を家計簿の同じ月に書き足しておきます。
支給の申請先は、加入している健康保険です。自由診療の矯正は健康保険の外なので、高額療養費は受け取れません。
よくある質問
Q歯列矯正は全部でいくらかかりますか
値段は医療機関ごとに決まり、国が集計した相場はありません。全体の矯正で60万円から150万円ほど、部分矯正で20万円から60万円ほどが目安で、検査や調整料の扱いで総額が変わります。
Q歯列矯正に健康保険は使えますか
使えるのは限られた場合だけです。厚生労働大臣が決めた病気が原因のかみ合わせの異常や、顎の骨を切る手術が必要な顎変形症などで、届け出た医療機関に限られます。
Q大人の歯列矯正は医療費控除の対象になりますか
国税庁の案内では、年齢や目的からみて矯正が必要と認められる場合は対象、見た目を美しくするための矯正は対象外です。大人かどうかだけでは決まらないので、判断に迷うときは税務署で確かめます。
Qデンタルローンの返済が3年続くと、控除も3年に分かれますか
分かれません。控除に入るのは、信販会社が立て替えた年(ローンの契約が成り立った年)の1回で、金利と手数料は含めません。
Q調整料は総額に入っていますか
医療機関によって違います。総額制なら含まれ、処置料別払いなら通院のたびに払うので、見積もりで1回の額と見込みの回数を確かめます。
Q子どもの矯正は、1期と2期で別にお金がかかりますか
1期と2期それぞれに費用がかかるとされます。1期は20万円から50万円ほど、2期は30万円から70万円ほどが目安で、医療機関によって費用の決め方が違います。
まとめ
- 歯列矯正は、厚生労働省が決めた場合のほかは自由診療。値段は医療機関が決め、全体の矯正で60万円から150万円ほどがひとつの目安
- 総額には、装置のほかに検査・抜歯・調整料・保定の費用が入る。総額制か、調整料を通院のたびに払うかで比べ方が変わる
- 保険がきくのは、厚生労働大臣が決めた病気が原因のかみ合わせの異常や顎変形症の手術の前後などで、届け出た医療機関に限られる(令和8年度)
- 医療費控除は矯正を受ける人の年齢と目的で決まり、見た目のための矯正は入らない
- 何年かに分けて払えば年ごとに数え、デンタルローンは契約の年に1回だけ数える(金利と手数料は除く)
- ローンの月々の額は金利と回数で決まり、80万円・60回なら手数料なしで月13,333円、実質年率5%で月約1万5,100円(例)
- 控除で軽くなる所得税は、控除の額×所得税率がおおよその目安。住民税も翌年度に軽くなる
- 家計簿では、通院のたびに調整料と交通費を書き、ローンは契約の日と返済を別の行にする
装置の費用と調整料を、治療の段階ごとの予定にできました。ローンの契約の日もメモしたので、年ごとの合計を迷わずに出せそうです。
この記事で参照した公的情報
- 診療報酬の算定方法の一部改正に伴う実施上の留意事項について(令和8年3月5日 保医発0305第6号・令和8年5月29日訂正後)歯科点数表 第13部 歯科矯正 通則(届け出た保険医療機関で行う、別に厚生労働大臣が定める疾患(唇顎口蓋裂など67の疾患とその他顎・口腔の先天異常)に起因した咬合異常・3歯以上の永久歯萌出不全に起因した咬合異常(埋伏歯開窓術を必要とするもの)・18歳未満の連続した3歯以上の先天性欠如歯に起因した咬合異常、顎変形症(顎離断等の手術を必要とするもの)の手術の前後の療養に限り保険診療の対象)・N001-2 歯科矯正相談料(年度に1回)。令和8年6月30日・8月31日の一部改正で歯科の第13部の変更なし
- 診療報酬の算定方法の一部を改正する件(令和8年厚生労働省告示第69号)歯科点数表 第13部 歯科矯正(N000 歯科矯正診断料は、別に厚生労働大臣が定める施設基準に適合しているものとして地方厚生局長等に届け出た保険医療機関で算定)
- 自立支援医療(育成医療)の概要(実施主体は市町村・身体障害を除去、軽減する手術等の治療によって確実に効果が期待できる者・唇顎口蓋裂に起因した音声・言語機能障害を伴う者で、鼻咽腔閉鎖機能不全に対する手術以外に歯科矯正が必要な者→歯科矯正)
- 自立支援医療(更生医療)の概要(実施主体は市町村・身体障害者で、障害を除去・軽減する手術等の治療によって確実に効果が期待できる者・唇顎口蓋裂に起因した音声・言語機能障害を伴う者で歯科矯正が必要な者→歯科矯正)
- 医療広告等ガイドライン(令和8年3月30日最終改正・自由診療は内容や費用が医療機関ごとに大きく異なり得る・通常必要とされる治療内容・標準的な費用・治療期間及び回数を掲載・費用が明確でない場合は発生頻度の高い追加費用を含む最低金額から最高金額までの範囲)
- 窓口
- 厚生労働省
- 確認日
- 確認先
- https://www.mhlw.go.jp/content/001683594.pdf
- 医療法における病院等の広告規制について(医療広告の相談は医療機関を所管する自治体の窓口・契約内容や解約条件の相談は消費者ホットライン188番)
- 質疑応答事例「歯列を矯正するための費用」(令和7年8月1日現在の法令・通達等・発育段階にある子供の成長を阻害しないようにするための不正咬合の歯列矯正など年齢や目的からみて必要と認められる場合は対象・容姿を美化し又は容貌を変えるための歯列矯正は対象外・将来の就職や結婚を考慮しての歯列矯正は対象外)
- No.1128 医療費控除の対象となる歯の治療費の具体例(令和8年4月1日現在法令等・歯列矯正の扱い・小さい子の通院の付添人の交通費・歯科ローンは信販会社が立替払をした年の医療費・金利と手数料は対象外・契約書や信販会社の領収書を保存・治療中に年が変わるときはそれぞれの年に支払った額・高額療養費などは差し引く)
- No.2260 所得税の税率(令和8年4月1日現在法令等・所得税の速算表=195万円未満5%・195万円以上330万円未満10%・330万円以上695万円未満20%・695万円以上900万円未満23%)
- No.1122 医療費控除の対象となる医療費(令和8年4月1日現在法令等・病状などに応じて一般的に支出される水準を著しく超えない部分・医師等による診療を受けるための通院費)
- 質疑応答事例「未払の医療費」(医療費控除の対象はその年中に実際に支払った金額に限る・その年中に治療が終わっていても未払の分は支払った年の対象)
- 質疑応答事例「借入金で支払った医療費」(借入金で医療費を支払った場合は、その支払の日を含む年分の医療費控除の対象)
- No.1120 医療費を支払ったとき(医療費控除)(生計を一にする配偶者やその他の親族の分・10万円か総所得金額等の5%・最高200万円・保険金などで補てんされる金額を引く)
- 地方税法 第314条の2 第1項第2号(市町村民税の医療費控除=前年中に支払った医療費・総所得金額等の5%と10万円の低いほうを超える額・200万円まで)
- 窓口
- e-Gov法令検索
- 確認日
- 確認先
- https://laws.e-gov.go.jp/law/325AC0000000226

