予定納税とは?通知が来たら7月と11月に3分の1ずつ|15万円以上で届く理由、減額申請の期限、払えないとき、確定申告での精算
 Move for People株式会社
この記事には広告(アフィリエイトのリンク)を含みます。
予定納税の通知が届いたら、通知に書かれた額を、7月(第1期)と11月(第2期)の2回に分けて納めます。1回の額は予定納税基準額の3分の1で、基準額が15万円以上の人に、税務署から6月15日までに通知が届きます。
令和8年分の第2期は、11月2日から11月30日までに納めます(振替納税の人は11月30日に引き落とし)。今年の所得が前年より減る見込みなら、10月31日の現況で見積もり、11月16日(月)までに第2期の減額を税務署に申請できます。前払いした分は、翌年の確定申告で精算します。
予定納税の通知を見ても、なぜ自分が対象なのかが分かりません。いつまでにいくら払えばよいのか、今年は所得が減るのに減らせないのかも分かりません。
予定納税は、その年の所得税の一部を前払いする制度
予定納税は、前年分の所得税をもとに計算した額が15万円以上の人が、その年の所得税と復興特別所得税の一部を、年の途中で先に納める制度です。国税庁は、一度に納める負担をやわらげることと、国の歳入をならすことを目的に挙げています。
自分で選ぶ制度ではなく、所得税法 第104条で納めることが決まっています。納めた額は、翌年の確定申告で計算した1年分の税額から差し引き、足りなければ納め、多ければ戻ります。
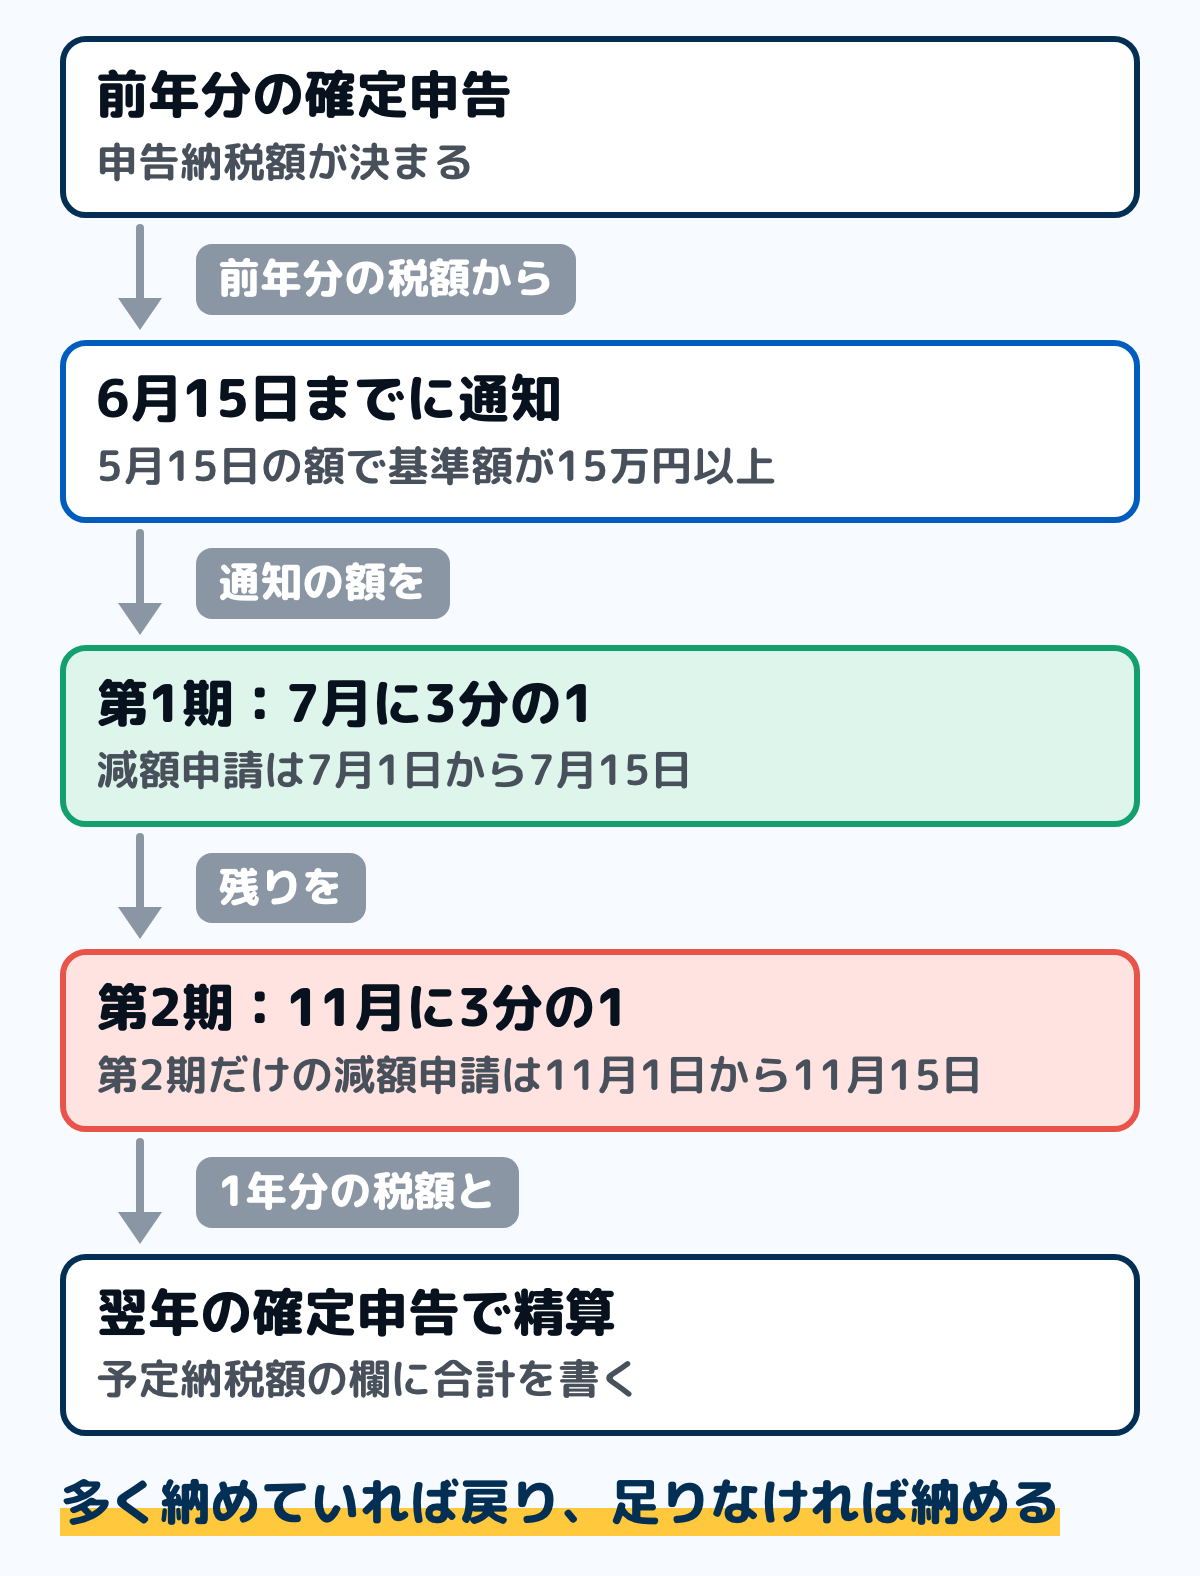
令和8年分の納める期間
国税庁の「令和8年分 予定納税について」と納期限の一覧では、令和8年分の納める期間と振替日は次のとおりです。11月1日が日曜日なので、窓口で納められるのは11月2日からです。
- 第1期:7月1日から7月31日(金)まで。振替納税は7月31日に引き落とし
- 第2期:11月2日から11月30日(月)まで。振替納税は11月30日に引き落とし
- 翌年の確定申告:令和9年3月15日(月)まで。振替納税は4月23日(金)に引き落とし
土・日・祝日は、金融機関と税務署の窓口では納められません。振替納税の人は、前日までに口座の残高を確かめておきます。
通知が届くのは、予定納税基準額が15万円以上の人
予定納税基準額は、原則として、その年の5月15日に確定している前年分の申告納税額と同じ額です。申告納税額は、前年分の所得税と復興特別所得税の額から、源泉徴収された税を引いた額です。前年にも予定納税をした人は、その分を引く前の額で見ます。
ただし、前年分の所得に次のものが含まれる人は、それを除いて計算した額が基準額になります。国税庁の案内では、次の所得を「除外所得」と呼び、無かったものとみなして計算します(所得税法 第104条)。
- 譲渡所得(株や土地・建物を売った所得など)
- 一時所得(生命保険の一時金や競馬の払戻金など)
- 雑所得(公的年金や、雑所得として申告した副業の所得など)
- 山林所得・退職所得などの分離課税の所得(上場株式等の配当所得等を除く)
- 平均課税を受けた臨時所得
前年分で外国税額控除や、災害減免法による軽減を受けた人も、別に計算した額が基準額になります。災害減免法の軽減は、受けなかったものとして計算します。この計算をした人の通知書には、「予定納税基準額の計算の基礎」の欄に計算が書かれています。
年金や、雑所得の副業だけでは基準額に入らない
公的年金は、所得税法 第35条で雑所得にあたります。雑所得は除外所得なので、年金だけで確定申告をして納めた税は、予定納税基準額に入りません。副業の所得を雑所得として申告した場合も同じです。
一方、事業所得や不動産所得は除外所得ではありません。年金を受けながら家賃収入がある人や、副業を事業所得として申告した人は、その所得にかかった税で基準額が15万円以上になると、通知が届きます。
会社員にも届くことがある
給与の所得も基準額の計算に入りますが、給与から源泉徴収された所得税は差し引いて計算します。年末調整で税が済んでいる会社員は、確定申告で納める額が出ないので、通知は届きません。
不動産の家賃収入などがあって確定申告をし、除外所得の分を除いて計算した額が15万円以上だった会社員には、通知が届きます。確定申告が要る人の線は、確定申告のやり方にまとめています。
1回に納める額は、基準額の3分の1
第1期と第2期に、それぞれ予定納税基準額の3分の1を納めます。所得税法 第104条で、3分の1にした額の100円未満は切り捨てます。通知書には、第1期分・第2期分・合計の額が書かれているので、まずその欄を見ます。
自分の基準額にあてはめると、次のとおりです。表の額は、基準額を3分の1にして100円未満を切り捨てた例です。
| 基準額 | 7月 | 11月 |
|---|---|---|
| 15万円 | 5万円 | 5万円 |
| 24万円 | 8万円 | 8万円 |
| 51万円 | 17万円 | 17万円 |
| 99万円 | 33万円 | 33万円 |
| 162万円 | 54万円 | 54万円 |
2回を合わせると、基準額のおよそ3分の2を年の途中で納めます。残りの3分の1にあたる分と、その年の所得の増減による差は、翌年の確定申告で精算します。
令和8年分は、基礎控除の見直しが入っていない
国税庁の案内では、令和8年度税制改正による基礎控除の見直しは、令和8年分の予定納税額の計算に入っていません。見直しは確定申告のときに入り、1年分の所得税額で精算します。
前年と同じ所得でも、令和8年分の確定申告では、見直し後の基礎控除で税額を計算します。そのぶん、確定申告で納める残りが少なくなり、予定納税で納めた額のほうが多ければ、その差が戻ります。基礎控除の額は副業の税金はいくらの計算の節にあります。
納め方と、遅れたとき
予定納税は、確定申告で納めるときと同じ方法で納められます。国税庁の案内に書かれている方法は、次のとおりです。
- 振替納税:指定した口座から、第1期は7月31日、第2期は11月30日に引き落とし。振替依頼書はe-Taxでも出せる
- キャッシュレス納付:ダイレクト納付、インターネットバンキング、クレジットカード納付など。クレジットカード納付は、税の額に応じた決済手数料がかかる
- 納付書:同封の納付書で、金融機関か税務署の窓口で納める
- コンビニ:予定納税額が30万円以下なら、同封のバーコード付納付書で納める
第2期の納付書は、後日送られてきます。クレジットカード納付など納付書以外の方法で納めている人と、ダイレクト納付の届出を出している人には送られません。納付書が要るときは、税務署に問い合わせます。
期限を過ぎると延滞税がかかる
納付が期限に遅れたときや、振替納税の口座の残高が足りずに引き落とされなかったときは、期限の翌日から納める日まで延滞税がかかります。国税庁 No.2040 の表では、令和8年分の第2期の延滞税は、令和8年12月中に納めれば年2.8%です。
延滞税は本税と一緒に、金融機関か税務署の窓口で納めます。払えるめどが立たないときは、下の「減額申請」か「払えないとき」の節に当てはまらないかを見ます。
今年の所得が減りそうなら、減額申請ができる
予定納税基準額は前年分の所得で決まるので、今年の所得が前年より少ないと、納める額が1年分の税額を上回ることがあります。このとき、今年分の見積もりの税額(申告納税見積額)が基準額より少なくなる見込みなら、減額を税務署に申請できます。
国税庁の手続の案内では、次のような場合に申請できるとしています。これ以外でも、特殊な事情があれば申請できる場合があります。
- 廃業や休業、失業をした
- 業況不振などで、今年分の所得が前年分より明らかに少なくなる見込み
- 災害や盗難、横領で、事業用の資産や山林に損害を受けた
- 雑損控除・医療費控除・扶養控除など、今年分の所得控除や税額控除が前年分より増える
ただし、令和8年分では、基礎控除の見直しで控除が増えることは、4つ目に含まれません。減額申請の見積もりの計算にも見直しは入れず、見直しの分は確定申告で精算します。
出す期限は、7月と11月に2回ある
所得税法 第111条で、減額申請の期限と、見積もりに使う日の状況が決まっています。国税庁の案内では、受け付ける期間は次のとおりです。
- 第1期と第2期の両方を減らす:6月30日の状況で見積もり、7月1日から7月15日までに出す
- 第2期だけを減らす:10月31日の状況で見積もり、11月1日から11月15日までに出す
期限が土・日・祝日にあたるときは、その翌日が期限です。税務署の通知が6月15日より後に出されたときは、通知が出された日から数えて1か月を経過した日まで延びます(所得税法 第111条第3項)。
令和8年は11月15日が日曜日なので、第2期だけの減額申請は11月16日(月)までに出します。7月の申請の期限は過ぎているので、今年これから出せるのは第2期の分だけです。
第2期だけを減らしたときの額
11月に減額申請をして承認されると、第2期に納める額は、見積もった税額から第1期に納めた額を引き、その2分の1になります。所得税法 第114条と、国税庁の減額申請書の記載要領のとおりです。
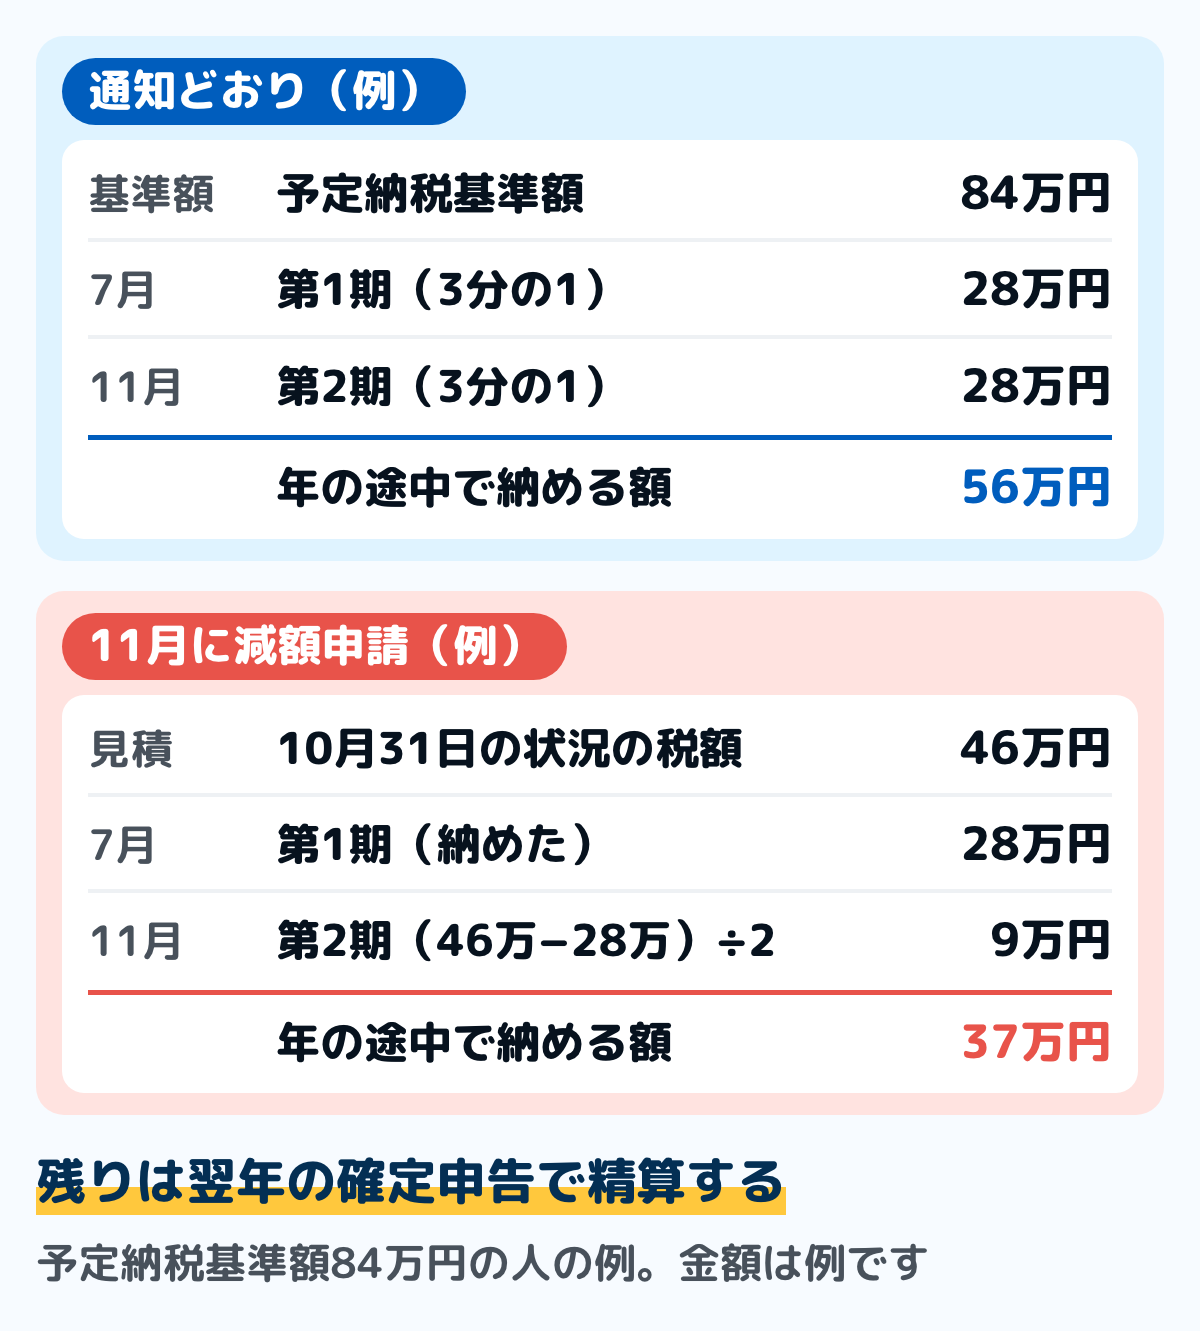
図は、予定納税基準額84万円の人が、7月に第1期の28万円を納めたあと、10月31日の状況で今年の税額を46万円と見積もった例です。(46万円−28万円)÷2で、第2期は9万円になります。
見積もった税額が15万円に満たないときは、第2期の予定納税額は無くなります(所得税法 第114条)。第1期に納めた28万円は、翌年の確定申告で1年分の税額と精算し、多ければ戻ります。
承認されるかは、税務署が調べて決める
申請書が出されると、税務署が調べて、承認するか、見積額を定め直して承認するか、却下するかを決め、書面で知らせます。所得税法 第113条では、次のどちらかにあたるときは、税務署は承認しなければならないとしています。
- 廃業・休業・転換、失業、災害・盗難・横領による損害、医療費の支払いで、見積額が基準額に満たなくなる
- 見積額が、基準額の10分の7以下になる
図の例では、基準額84万円の10分の7は58万8,000円で、見積もった46万円はこれを下回ります。2つにあたらない場合も、却下と決まっているわけではありません。
出し方
申請書は、国税庁のホームページにある「予定納税額の7月(11月)減額申請書」を使います。e-Taxで出すほか、書面で作って、納税地(ふつうは住所地)を受け持つ税務署に持っていくか送ることもできます。
申請書には、見積もった税額の計算のもとになる事実を書いた書類を添えます。所得税法 第112条では、取引の記録などにもとづいて書くとしています。事業の人なら、今年の売上と経費の記録をもとに、所得の見積もりが分かる書類をそろえます。
払えないときは、納税の猶予と換価の猶予
減額申請に当てはまらず、通知どおりの額を一度に納められないときは、税務署に相談します。国税庁 No.9206 では、次の2つの猶予を税務署に申請できます。
- 換価の猶予:一度に納めると事業や生活が続けられないおそれがあるとき。納期限から6か月以内に申請する
- 納税の猶予:災害や盗難、本人や家族の病気・けが、事業の廃業・休業、事業の大きな損失があったとき
猶予が認められると、原則1年以内で、猶予の期間中に毎月分けて納め、その間の延滞税が免除か軽減されます。猶予を受ける額が100万円以下なら、担保は要りません。相談の流れと、家計簿で納められる額を出す手順は、税金を滞納するとどうなるにまとめています。
翌年の確定申告で精算する
予定納税で納めた額は、翌年の確定申告書の「予定納税額」の欄に書きます。書く額は、通知書の合計欄の額です(減額申請が承認された人は、承認で決まった額の合計)。国税庁の案内では、書かないと納める税金が多く計算されてしまいます。
1年分の税額から予定納税額を引いて、足りなければ確定申告の期限(令和8年分は令和9年3月15日)までに残りを納めます。予定納税額のほうが多ければ、その差が還付されます。確定申告の作り方は、確定申告のやり方にあります。
申告の義務が無い人も、戻すには申告がいる
国税庁 No.2030 では、予定納税で納めた所得税が1年分の税額より多いときは、確定申告をすると還付を受けられます。還付申告は、その年の翌年1月1日から5年間出せます。廃業して今年の所得が無くなった人も、出さなければ戻りません。
公的年金の収入が400万円以下などで確定申告が要らない人も、予定納税額があって還付を受けるには、確定申告が要ります(国税庁の確定申告書等作成コーナーの案内)。年金の申告の線は年金の確定申告は不要?にあります。
戻るときは、還付加算金が付くことがある
所得税法 第139条では、予定納税で納めすぎた分を戻すとき、還付加算金という利息にあたるお金を計算します。数える日は、予定納税を納めた日の翌日(納期限より前に納めたときは納期限の翌日)からです。
確定申告の期限より後に申告書を出したときは、期限の翌日から出した日までの日数は数えません。還付金がいつ振り込まれるか、還付加算金がいくらになるかは、確定申告の還付金はいつにまとめています。
家計簿での置き方
予定納税は、納めた日に、税金の支出として「所得税の前払い(第1期)」のように書きます。翌年の確定申告で予定納税額の欄に合計を書くので、通知書と領収証書(振替納税では発行されない)を、確定申告の書類と一緒にとっておきます。
通知が届いたら、第1期と第2期の額を、7月と11月の予定に書き込みます。事業の人は、毎月の売上から、第2期と翌年3月の確定申告の分を取り分けておくと、11月の支払いに充てられます。取り分ける額は、通知書の額か、減額申請で見積もった額をもとにします。
予定納税は所得税の前払いなので、所得税法 第45条により、事業所得や不動産所得の必要経費にはなりません。事業用の口座から納めたときも、経費の行には入れず、自分の生活費に移したお金として扱います。
迷いやすい場面
今年、事業をやめた・会社員になった
廃業や失業は、減額申請の理由の1つ目にあたります。第1期をもう納めていても、11月16日(月)までなら第2期だけの減額を申請できます。10月31日の状況で、事業をやめるまでの所得と、会社員の給与から源泉徴収される税を見込んで見積もります。
見積もった税額が15万円に満たなければ、第2期は無くなります。第1期に納めた分は、翌年に確定申告をすると、1年分の税額との差が戻ります。会社員になって年末調整を受けても、予定納税の分は年末調整では戻らないので、確定申告をします。
前年分の確定申告を直して、税額が下がった
所得税法 第105条では、5月16日から7月31日までの間に、前年分の税額が更正の請求などで下がって確定したときは、下がった額で予定納税基準額を計算します。その場合は、税務署から書面で知らせが届きます。
8月以降に下がったときは、基準額は変わりません。今年の見積もりが基準額より少ないなら、第2期の減額申請を考えます。前年分を直す手続きは確定申告を間違えたときにあります。
確定申告で、予定納税額を書き忘れた
書き忘れると、その分だけ納める税金が多く計算されます。国税庁 No.2026 では、納める税金が多すぎたときは、更正の請求という手続きで直し、期間は原則として法定申告期限から5年以内です。
申告期限の前に気づいたときは、正しい申告書を出し直します。手順は確定申告を間違えたときにあります。
法人税や消費税の「中間申告」とは別の制度
法人税や消費税にも、年の途中で納める中間申告があります。これは所得税の予定納税とは別の決まりで、届く書類の名前も、納める時期も違います。
よくある質問
Q予定納税は断れますか
断れません。予定納税基準額が15万円以上なら、所得税法 第104条で第1期と第2期に納めることが決まっています。所得が減る見込みなら、減額申請で額を下げる方法があります。
納期限に遅れると、その翌日から延滞税が加わります。一度に納められないときは、納期限の前に税務署へ相談します。
Q11月の予定納税は、いつまでに払えばよいですか
令和8年分の第2期は、11月30日(月)までに納めます。窓口では11月2日から納められ、振替納税の人は11月30日に引き落とされます。第2期だけを減らしたい人の減額申請は、11月16日(月)までです。
Q予定納税の通知は、いつ届きますか
所得税法 第106条で、税務署は6月15日までに、予定納税基準額と第1期・第2期の額を通知します。国税庁の案内では、通知は書面かe-Taxで届きます。
Q予定納税は経費になりますか
なりません。予定納税は所得税そのものの前払いで、所得税法 第45条で、所得税は事業所得や不動産所得の必要経費に入れないと決まっています。
Q納めすぎた予定納税は、いつ戻りますか
翌年の確定申告(還付申告)で、予定納税額の欄に書いて精算したあとに戻ります。還付申告は翌年1月1日から出せるので、1月に出すこともできます。振り込みまでの日数の目安は、確定申告の還付金はいつにあります。
まとめ
- 予定納税は、予定納税基準額が15万円以上の人が、7月と11月に基準額の3分の1ずつを前払いする制度。6月15日までに通知が届く
- 基準額は、原則として5月15日に確定している前年分の申告納税額。譲渡所得・一時所得・雑所得(公的年金を含む)などは除いて計算する
- 令和8年分の第2期は11月2日から11月30日(月)まで。振替納税は11月30日に引き落とし
- 令和8年分は、基礎控除の見直しが予定納税額に入っておらず、確定申告で精算する
- 今年の見積もりの税額が基準額より少なくなる見込みなら減額申請ができる。第2期だけの申請は、令和8年は11月16日(月)まで
- 11月の減額申請が承認されると、第2期は(見積もった税額−第1期の額)÷2。見積もりが15万円に満たなければ第2期は無い
- 払えないときは、税務署に換価の猶予・納税の猶予を相談する
- 納めた額は翌年の確定申告書の「予定納税額」の欄に書き、多ければ還付申告で戻る
この記事で参照した公的情報
- No.2040 予定納税(令和8年6月1日現在法令等・予定納税基準額が15万円以上・5月15日現在で確定している前年分の申告納税額・譲渡所得や一時所得や雑所得などの除外所得がある場合の計算・6月15日までに書面またはe-Taxで通知・第1期は7月1日から7月31日まで・第2期は11月1日から11月30日まで・令和8年度税制改正における基礎控除の見直しは予定納税額の計算上考慮されていない・延滞税の割合の表)
- 窓口
- 国税庁(タックスアンサー)
- 確認日
- 確認先
- https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/2040.htm
- 令和8年分 予定納税について(通知書の合計欄の金額を確定申告書の「予定納税額」欄に記載・申告がない場合は納める税金が過大に計算される・振替納税は令和8年7月31日と11月30日・振替納税でない人の第2期は令和8年11月2日から11月30日まで・30万円以下はバーコード付納付書でコンビニ納付・7月の減額申請は令和8年7月15日(水)まで・11月の減額申請は令和8年11月16日(月)まで・承認、一部承認又は却下を書面で通知)
- A1-3 所得税及び復興特別所得税の予定納税額の減額申請手続(手続対象者の(1)から(4)・基礎控除の見直しは申告納税見積額の計算上考慮されない・第1期分及び第2期分は7月1日から7月15日まで・第2期分のみは11月1日から11月15日まで・期限が土日祝日等なら翌日・e-Taxか書面で持参又は送付・計算の基礎となる事実を記載した書類を添付・提出先は納税地を所轄する税務署長)
- 令和8年分 予定納税額の7月(11月)減額申請書の記載要領(11月減額申請の第2期分は{申告納税見積額-第1期分}×2分の1・7月減額申請は申告納税見積額の3分の1ずつ)
- 所得税法 第104条(予定納税基準額が15万円以上なら第1期と第2期に3分の1ずつ・100円未満の端数は切り捨て)・第105条(5月15日において確定しているところによる・5月16日から7月31日までに下がった場合)・第106条(6月15日までに書面で通知)・第111条(6月30日の現況で7月15日まで・10月31日の現況で11月15日まで・通知が6月15日までに発せられなかった場合は発せられた日から起算して1月を経過した日まで)・第112条(取引の記録等に基づく書類の添付)・第113条(廃業・休業・失業・災害・盗難・横領・医療費の支払いによる場合や10分の7以下の場合は承認しなければならない)・第114条(第2期は申告納税見積額から第1期の予定納税額を控除した金額の2分の1・見積額が15万円に満たないときは予定納税額はない)・第139条(予納税額の還付と還付加算金の期間)・第35条(公的年金等は雑所得)・第45条(所得税は必要経費に算入しない)。いずれも2030-06-19施行の版まで同じ文
- 窓口
- e-Gov法令検索(デジタル庁)
- 確認日
- 確認先
- https://laws.e-gov.go.jp/law/340AC0000000033
- 主な国税の納期限(法定納期限)及び振替日(令和8年分の申告所得税:予定納税第1期は令和8年7月31日(金)・第2期は令和8年11月30日(月)・確定申告は令和9年3月15日(月)で振替日は令和9年4月23日(金))
- No.9206 国税を期限内に納付できないとき(換価の猶予は納期限から6か月以内に申請・納税の猶予は災害や病気、廃業などの事実があるとき・猶予を受ける金額が100万円以下などなら担保は不要・猶予期間中は各月に分割して納付・延滞税が免除または軽減)
- 窓口
- 国税庁(タックスアンサー)
- 確認日
- 確認先
- https://www.nta.go.jp/taxes/shiraberu/taxanswer/osirase/9206.htm
- No.2030 還付申告(予定納税をした所得税額が年間の所得税額より多いときは還付を受けられる・還付申告書はその年の翌年1月1日から5年間提出できる)
- 窓口
- 国税庁(タックスアンサー)
- 確認日
- 確認先
- https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/2030.htm
- No.2026 確定申告を間違えたとき(納める税金が多過ぎた場合は更正の請求・原則として法定申告期限から5年以内)
- 窓口
- 国税庁(タックスアンサー)
- 確認日
- 確認先
- https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/2026.htm
- 確定申告書等作成コーナー よくある質問「公的年金等に係る申告不要制度について」(源泉徴収税額や予定納税額があり還付を受けるためには確定申告が必要・予定納税がある場合は申告不要制度に該当しても確定申告をする必要がある場合がある)

