副業の税金はいくら?|所得税は本業の税率の段で決まり、住民税は10%。給与収入420万円・600万円の例で計算
 Move for People株式会社
会社員の副業で増える税金は、副業の所得(収入から経費を引いた額)に、税率を掛けて見当がつきます。所得税の税率は本業の給与と合わせた所得で決まる段で変わり、住民税の所得割は10%です。
この記事では、国税庁の速算表と基礎控除の表、総務省の個人住民税の案内で率を確かめ、給与収入420万円と600万円の例で、副業の所得40万円・60万円で増える額を計算します。20万円の線、副業の種類による違い、納める時期もまとめます。
副業の収入が年に数十万円になりそうです。税金がいくら増えて、いつ払うことになるのかが分かりません。
副業でかかる税金は、所得税と住民税
副業の所得にかかるのは、国の所得税(復興特別所得税を含む)と、市区町村と都道府県の住民税です。事業として営んでいる業種によっては、都道府県の個人事業税がかかることもあります。
- 所得税:本業の給与と副業の所得を合わせた1年分の所得に、5%から45%の7段階の税率をかける。令和8年分は、所得税の額の2.1%の復興特別所得税を合わせて納める
- 住民税:前の年の所得に対して、所得割の10%(道府県民税4%・市町村民税6%)がかかる。均等割は所得にかかわらない定額
- 個人事業税:法定の業種の事業の所得から、事業主控除の290万円を引いた残りにかかる(後の節で書く)
税がかかるのは、収入ではなく所得
副業の税金は、入ってきたお金そのものではなく、所得にかかります。国税庁のNo.1500とNo.1350では、業務に係る雑所得も事業所得も「総収入金額−必要経費」で計算します。
例えば副業の収入が50万円で、仕事のために払った経費が10万円なら、所得は40万円です。経費の記録が残っていれば、税のかかる額はその分だけ小さくなります。
副業で増える税金の目安は「副業の所得×率」
所得税は、給与所得と副業の所得を合計し、そこから所得控除を引いた「課税される所得金額」に税率をかけます。税率は課税される所得金額が上がるほど高い段になり、上の段の率がかかるのは、その段を超えた部分だけです。
本業の給与だけで課税される所得金額がどの段にあるかが分かれば、副業の所得にかかる所得税の率が分かります。そこに住民税の10%を足したものが、副業の所得に対して増える税の率の目安です。
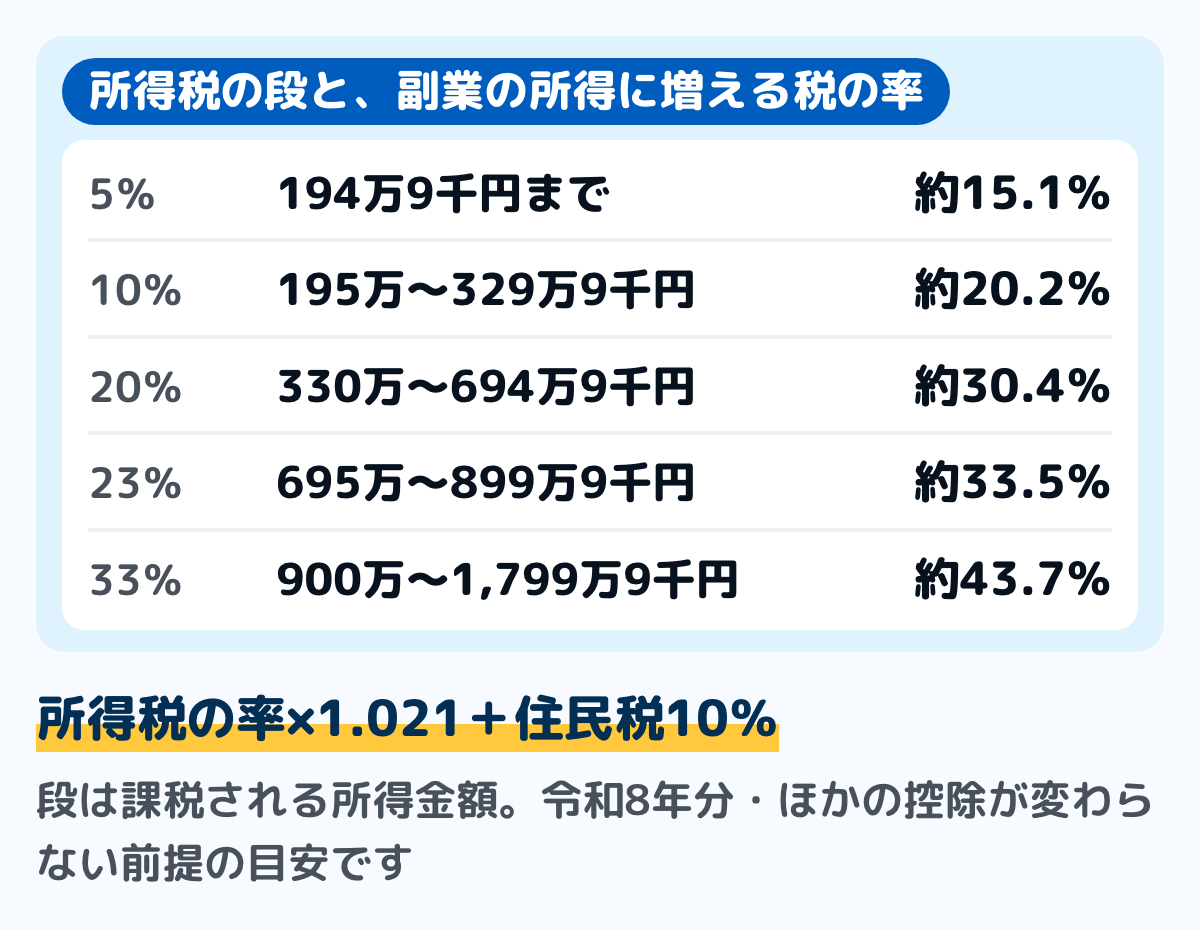
図は、国税庁の速算表の段ごとに、住民税の10%と、所得税の税率に1.021を掛けた率を足したものです。1.021は復興特別所得税の2.1%を含めるための数で、令和8年分で、副業の分の所得がその段の中に収まり、ほかの控除が変わらない前提の目安です。
所得税の速算表
国税庁のNo.2260では、課税される所得金額(1,000円未満は切り捨て)に対する所得税は、次の速算表で「課税される所得金額×税率−控除額」で求めます。
- 195万円未満:5%で、引く額は無し
- 195万円以上330万円未満:10%で、9万7,500円を引く
- 330万円以上695万円未満:20%で、42万7,500円を引く
- 695万円以上900万円未満:23%で、63万6,000円を引く
- 900万円以上1,800万円未満:33%で、153万6,000円を引く
- 1,800万円以上4,000万円未満:40%で、279万6,000円を引く
- 4,000万円以上:45%で、479万6,000円を引く
令和9年1月1日以後に生ずる所得は、復興特別所得税の率が1.1%に下がり、防衛特別所得税(所得税の額の1%)が併せてかかると、同じNo.2260に書かれています。令和9年分の計算は、その年の国税庁の案内で確かめてください。
自分の段は、源泉徴収票で分かる
会社員なら、勤め先からもらう源泉徴収票で、本業だけの課税される所得金額が分かります。「給与所得控除後の金額」から「所得控除の額の合計額」を引いた額で、それを速算表の段に当てはめます。
源泉徴収票の欄の読み方は源泉徴収票の見方にまとめています。給与所得控除と所得控除の引き方は所得税の計算方法で確かめられます。
住民税は、所得割の10%が増える
総務省の個人住民税の案内では、所得割の税率は所得に対して10%(道府県民税4%・市町村民税6%)で、前の年の1月1日から12月31日までの所得で計算します。政令指定都市では内訳が道府県民税2%・市民税8%になり、合計は同じ10%です。
均等割(4,000円)と森林環境税(1,000円)は、所得にかかわらない定額なので、副業をしても増えません。住民税の計算の段階と、調整控除などの細かい決まりは住民税はいくら?にまとめています。
例:給与収入420万円と600万円で、副業の税金を計算する
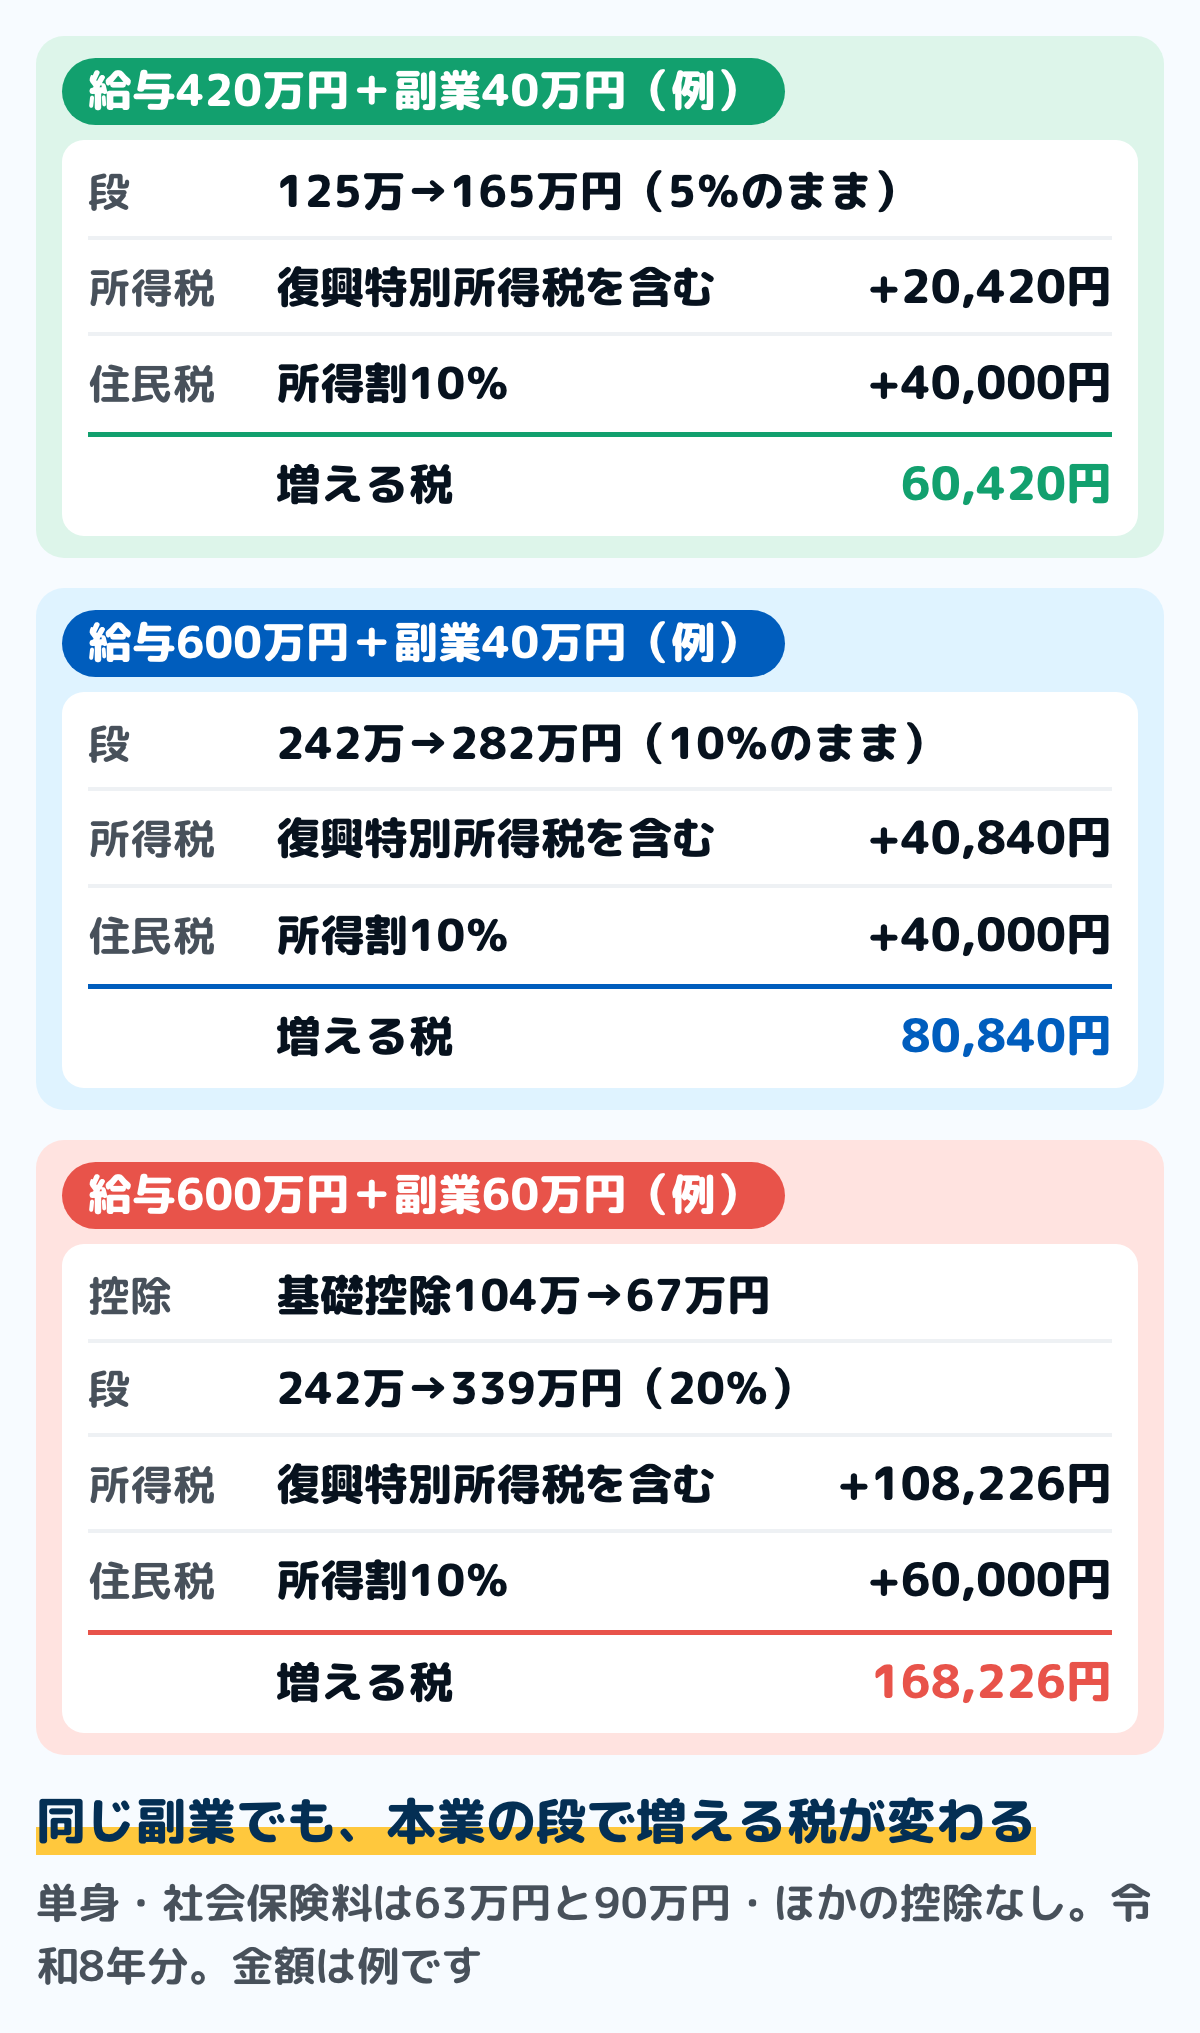
同じ副業の所得でも、本業の給与で段が違うと、増える税の額が変わります。次の例は、令和8年分の国税庁の表で計算したもので、金額は例です。
前提は、単身で、社会保険料は給与収入420万円の人が63万円、600万円の人が90万円、ほかの所得控除は無い人とします。副業は業務委託の報酬で、源泉徴収はされていないものとします。
給与収入420万円・副業の所得40万円の例
給与所得は、給与収入420万円から給与所得控除(420万円×20%+44万円=128万円)を引いた292万円です。合計所得は副業を足しても332万円で、基礎控除は104万円です。
- 本業だけの課税される所得金額:292万円−63万円−104万円=125万円(5%の段)
- 副業を足した課税される所得金額:125万円+40万円=165万円(5%の段のまま)
- 所得税:40万円×5%=2万円増え、復興特別所得税を合わせて20,420円増える
- 住民税の所得割:40万円×10%=4万円増える
増える税は合わせて60,420円で、副業の所得40万円の約15%です。図1の5%の段の率と同じになります。
給与収入600万円・副業の所得40万円の例
給与所得は、600万円から給与所得控除(600万円×20%+44万円=164万円)を引いた436万円です。副業を足した合計所得は476万円で489万円以下なので、基礎控除は104万円のままです。
- 本業だけの課税される所得金額:436万円−90万円−104万円=242万円(10%の段)
- 副業を足した課税される所得金額:282万円(10%の段のまま)
- 所得税:40万円×10%=4万円増え、復興特別所得税を合わせて40,840円増える
- 住民税の所得割:4万円増える
増える税は合わせて80,840円です。同じ40万円の副業でも、本業の段が10%の人は、5%の人より2万円あまり多くなります。
給与収入600万円・副業の所得60万円の例
副業の所得が60万円になると、合計所得は496万円で、489万円を超えます。国税庁のNo.1199では、令和8年分・令和9年分の基礎控除は、合計所得489万円以下なら104万円、489万円を超え655万円以下なら67万円です。
- 副業を足した課税される所得金額:496万円−90万円−67万円=339万円(20%の段)
- 所得税:339万円×20%−42万7,500円=25万500円で、本業だけの14万4,500円より10万6,000円増える
- 復興特別所得税を合わせると、増える所得税は108,226円
- 住民税の所得割:60万円×10%=6万円増える
増える税は合わせて168,226円で、副業の所得60万円の約28%です。基礎控除が37万円減った分と、330万円を超えた部分に20%がかかる分が重なるためです。
住民税の基礎控除は43万円で、合計所得2,400万円以下なら変わりません(地方税法 第314条の2)。そのため、この例でも住民税の増え方は副業の所得の10%のままです。
副業の所得が20万円以下なら、所得税の申告は要らないが住民税はかかる
国税庁のNo.1900では、給与を1か所から受けて年末調整を受けている人は、給与所得と退職所得以外の所得の合計が20万円を超えると確定申告が要ります。20万円以下なら、所得税の確定申告は要りません。
ただし、住民税には同じ20万円の線がありません。地方税法 第317条の2で、給与所得以外の所得がある人は、3月15日までに1月1日に住んでいた市区町村へ住民税の申告をします。
- 所得税の確定申告をしない年:副業の分で増えるのは、住民税の所得割(副業の所得の10%)
- 医療費控除などで確定申告をする年:20万円以下の副業の所得も入れて、所得税を計算する
- 所得の合計が20万円を超える年:翌年2月16日から3月15日までに確定申告をする。確定申告書を出せば、住民税の申告は別に出さなくてよい
20万円は副業1つごとではなく、給与所得と退職所得以外の所得の合計で見ます。副業が2つ以上あるときの数え方と、住民税の申告の出し方は副業の確定申告は20万円から?にまとめています。
副業の種類で、計算のしかたが変わる
副業が業務委託や販売なのか、アルバイトなのかで、所得の種類と計算のしかたが変わります。率の目安を使う前に、自分の副業がどれに当たるかを確かめます。
業務委託・販売など(雑所得か事業所得)
原稿料やシェアリングエコノミーに係る所得など、国税庁のNo.1500で副業に係る所得として挙がっているものは、業務に係る雑所得になります。事業と言える規模で行っているなら事業所得です。
どちらも収入から経費を引いた額が所得で、この記事の例はこの形で計算しています。事業所得の人で青色申告をしていれば、要件に応じて55万円(一定の要件で65万円)か10万円の青色申告特別控除を引けるので、その分だけ税のかかる所得が小さくなります。
アルバイトなど、2か所目の給与
副業がアルバイトなら、その収入は給与所得です。国税庁のNo.1410では、源泉徴収票が2枚以上あるときは、支払金額を合計した額で給与所得控除を計算します。
このため、アルバイトの給与がそのまま所得に足されるのではなく、合計した給与収入から給与所得の額を出し直します。例えば合計の給与収入が360万円を超え660万円以下の範囲なら、増えた給与の80%が給与所得の増え分になる計算です。
報酬から源泉徴収されていたとき
原稿料や講演料などの報酬は、支払うときに所得税が引かれます。国税庁のNo.2795では、1回の支払金額が100万円以下なら支払金額の10.21%、100万円を超える部分は20.42%です。
引かれた額は、1年分の所得で計算した所得税から差し引いて精算します。例の5%の段の人のように、副業の所得にかかる所得税の率が引かれた率より低いと、確定申告で戻る側になることがあります。
個人事業税は、事業の所得が290万円を超えるとかかる
個人事業税は、都道府県の税です。東京都主税局の案内では、地方税法で定められた70の業種(法定業種)の事業にかかり、税率は業種によって5%・4%・3%です。
事業の所得から、事業主控除の年290万円(地方税法 第72条の49の14)を引いた残りに税率をかけます。同じ案内では、所得税の確定申告や住民税の申告をすれば、事業税の申告は別に要らないとされています。
副業の所得が290万円以下なら、事業主控除の範囲に収まります。同じ案内には、雑所得が課税の対象となる場合もあると書かれているので、事業として続けている人は住んでいる都道府県の案内で確かめてください。
副業の税金を納める時期
副業の分の税金は、給与のように毎月引かれるのではなく、翌年にまとめて納める形になります。税ごとに時期が違うので、いつ出ていくお金かを先に押さえておきます。
所得税:翌年3月15日までに確定申告と納付
国税庁のNo.2020では、確定申告の期間は翌年2月16日から3月15日までです。令和8年分なら、令和9年3月15日が申告と納付の期限です。
申告書の作り方と納め方は確定申告のやり方にまとめています。期限を過ぎると、納める税のほかに無申告加算税と延滞税がかかることがあります。
住民税:翌年6月から、給与天引きか納付書で
住民税は前の年の所得で計算され、副業の分は翌年度の住民税に入ります。会社員は、勤め先が給与から差し引いて納める特別徴収が原則で、副業の分も給与の分に加えて天引きされる場合があります。
地方税法 第321条の3では、申告書に給与所得以外の所得に係る所得割を普通徴収で納めたい旨を書けば、その分は自分で納める形にできます。普通徴収の納期は、第320条で6月・8月・10月・1月中に市区町村の条例で定めます。
副業が給与のときや、普通徴収にできるかどうかの扱いは市区町村で違うことがあるので、住んでいる市区町村の案内で確かめてください。住民税が引かれ始める時期は住民税はいつから引かれる?にまとめています。
予定納税:前年分の納税額が15万円以上なら7月と11月
国税庁のNo.2040では、前年分をもとにした予定納税基準額が15万円以上の人は、その年の7月と11月に、その3分の1ずつを前払いします。前払いした額は、翌年の確定申告で精算します。
同じNo.2040では、雑所得などは除外所得として、予定納税基準額の計算から除いて計算します。事業所得として申告した副業の税が大きいと、翌年に予定納税の通知が届くことがあります。
その年の所得が前年より少なくなる見込みなら、減額の申請ができます。国税庁の案内では、7月1日から7月15日まで(第2期分だけなら11月1日から11月15日まで)に出します。
通知が届いたあとに所得が減る見込みなら、税務署に減額を申請できます。減額申請の期限と、減額したときの第2期の額の出し方は、予定納税とは?にまとめています。
副業の税金を、家計簿で先に取り分ける手順
副業の税金は、所得が入った月ではなく、翌年の3月や6月に出ていきます。入ったお金を全部使ってしまわないよう、家計簿の中で税の分を先に分けておきます。紙でも表計算でも、同じ手順で進められます。
ステップ1副業の収入と経費を、給与と別の行に書く5分
家計簿の収入に「副業の収入」、支出に「副業の経費」の行を作ります。入金のたびに日付・相手・額を書き、源泉徴収されていたら引かれる前の額と引かれた額も書き写します。
経費のレシートや領収書は、書き写した後も1か所にまとめて残します。行を分けておくと、生活費の集計も崩れません。
ステップ2自分の段の率を決める5分
前の年の源泉徴収票で、本業だけの課税される所得金額を出し、図1の段に当てはめます。5%の段なら約15%、10%の段なら約20%、20%の段なら約30%が、副業の所得に対して増える税の率の目安です。
昇給や控除の変化で段が変わりそうな年は、一つ上の段の率で見ておきます。合計所得が489万円に近い年は、基礎控除が減る場合も計算しておきます。その計算は、迷いやすい場面の1つ目にあります。
ステップ3月末に「所得×率」を取り分ける3分
月末に、その月の副業の収入から経費を引いた所得に、ステップ2の率をかけます。出た額を「税の取り分け」として、生活費とは別の口座や封筒に移します。
源泉徴収で引かれていた額は、取り分ける額から差し引いておきます。月ごとに分けておけば、年の途中で副業の収入が増えても、取り分けが追いつきます。
ステップ4翌年の支払い月を、予定に書き込む5分
取り分けたお金の出ていく先を、翌年の予定に書きます。所得税は3月15日、住民税は6月から(普通徴収なら6月・8月・10月・1月)、予定納税の通知が届いたら7月と11月です。
確定申告で計算した額と、取り分けた額の差は、次の年の率を見直す材料になります。差を家計簿の余白に書いておくと、翌年の率を決めるときに使えます。
去年の源泉徴収票を出して、「給与所得控除後の金額」と「所得控除の額の合計額」の2つの数字を探してみてください。引き算すれば、自分の段が分かります。
迷いやすい場面
副業をすると、かえって手取りが減ることはあるか
税率の段が上がるだけなら、増えた所得より税が多く増えることはありません。上の段の率がかかるのは、その段を超えた部分だけで、速算表の控除額がその調整をしています。
ただし、令和8年分・令和9年分は、合計所得が489万円を超えると所得税の基礎控除が104万円から67万円へ37万円減り、その分の税が増えます。655万円を超えると62万円になります。
例として、上の給与収入600万円の人で、副業の所得が53万円(合計所得489万円)から54万円(490万円)に1万円増えると、課税される所得金額は295万円から333万円になります。所得税は19万7,500円から23万8,500円へ、4万1,000円増えます(金額は例)。
本業と副業の合計所得が489万円や655万円の近くにある人は、両方の場合で課税される所得金額を出して比べてください。判断に迷うときは、税務署の相談窓口で確かめられます。
副業が赤字になった
雑所得の赤字は、給与所得から差し引けません。事業所得の赤字は、給与所得などと差し引き(損益通算)ができ、その年の所得税が戻ることがあります。
事業所得に当たるかどうかは、その活動の規模や帳簿の保存などで判定されます。くわしくは副業の確定申告は20万円から?にまとめています。
経費や控除で、副業の税金は下がるか
副業の税金は、所得に率をかけて決まるので、経費として認められる支出が増えれば下がります。経費になるのは、その収入を得るために直接かかった費用などで、生活と仕事の両方に使う支出は、仕事の分を明らかに区分できる部分だけです。
所得控除が増えた場合も、課税される所得金額が下がります。iDeCoや小規模企業共済の掛金は全額が所得控除の対象で、くわしくはiDeCoの掛金の上限と小規模企業共済にまとめています。
個人事業主として事業の記録をつけている
事業所得として申告するなら、取引を帳簿に記録して保存します。家計簿の「副業の収入」「副業の経費」の行に日付・相手・額・内容を残しておくと、帳簿に書き写すときに探し直さずに済みます。
事業のお金と生活費の分け方は個人事業主の家計簿の分け方にまとめています。口座やカードを事業用と生活用に分けておくと、記録を分ける手間が減ります。
よくある質問
Q副業で月2万円(年24万円・経費なし)稼ぐと、税金はいくら増えますか
本業の段で変わります。図1の率で見ると、5%の段の人は約3万6千円、10%の段の人は約4万9千円、20%の段の人は約7万3千円が目安です。経費があれば、引いた後の所得で計算します。
Q副業の所得が20万円以下なら、税金はかかりませんか
所得税の確定申告は要りませんが、住民税の所得割はかかります。所得の10%が目安で、住民税の申告を3月15日までに市区町村に出します。
Q副業の住民税は、いつから払うことになりますか
副業をした年の翌年度の住民税に入り、6月から納めます。特別徴収なら翌年6月からの給与天引き、普通徴収なら6月・8月・10月・1月中の納期(市区町村の条例で決まる)で納めます。
Q副業の所得税は、毎月の給与から引かれますか
業務委託や販売の副業の所得税は、給与からは引かれません。翌年の確定申告で計算し、3月15日までに納めます。報酬から源泉徴収されていれば、その分は確定申告で差し引いて精算します。
Q復興特別所得税とは何ですか
所得税と併せて納める税で、国税庁のNo.2260では所得税の額の2.1%です。令和9年1月1日以後に生ずる所得は1.1%に下がり、防衛特別所得税(所得税の額の1%)が併せてかかります。
Q確定申告をしないと、どうなりますか
所得の合計が20万円を超えているのに申告しないと、期限後申告になり、無申告加算税と延滞税がかかることがあります。気づいた時点で、できるだけ早く申告します。
まとめ
- 副業の税金は、副業の所得(収入−経費)に、所得税の段の率と住民税の所得割10%をかけて見当をつける
- 令和8年分の目安は、5%の段で約15.1%、10%の段で約20.2%、20%の段で約30.4%(ほかの控除が変わらない前提)
- 例:給与収入420万円・副業の所得40万円で60,420円、600万円・40万円で80,840円、600万円・60万円で168,226円(単身・社会保険料は例)
- 令和8年分・令和9年分は、合計所得が489万円を超えると所得税の基礎控除が104万円から67万円へ37万円減り、その分の税が増える
- 副業の所得が20万円以下なら所得税の確定申告は要らないが、住民税の申告と所得割は残る
- 所得税は翌年3月15日まで、住民税は翌年6月から。前年分の所得税が15万円以上なら予定納税がある
源泉徴収票で自分の段を確かめ、副業の所得に率をかけて毎月取り分けておけば、翌年の3月と6月に慌てずに済みます。取り分けた額と実際の税の差は、次の年の率を決める材料になります。
この記事で参照した公的情報
- No.2260 所得税の税率(5%から45%の7段階・所得税の速算表・課税される所得金額は1,000円未満切り捨て・復興特別所得税は基準所得税額の2.1%・令和9年1月1日以後に生ずる所得は復興特別所得税1.1%と防衛特別所得税1%)
- 所得税法 第89条(税率=195万円以下5%から4,000万円超45%まで。2030-06-19施行の版まで同じ)
- 窓口
- e-Gov 法令検索(デジタル庁)
- 確認日
- 確認先
- https://laws.e-gov.go.jp/law/340AC0000000033
- No.1199 基礎控除(令和8年分・令和9年分は合計所得金額489万円以下104万円・489万円超655万円以下67万円・655万円超2,350万円以下62万円・令和8年分の規定は令和8年12月1日施行)
- 租税特別措置法 第41条の16の2(令和8年分・令和9年分の基礎控除の加算=合計所得金額489万円以下42万円・489万円超655万円以下5万円)
- 窓口
- e-Gov 法令検索(デジタル庁)
- 確認日
- 確認先
- https://laws.e-gov.go.jp/law/332AC0000000026
- No.1410 給与所得控除(令和8年分・令和9年分=360万円超660万円以下は収入金額×20%+44万円・源泉徴収票が2枚以上なら支払金額の合計で計算)
- No.1900 給与所得者で確定申告が必要な人(給与1か所で給与所得・退職所得以外の所得の合計が20万円超・2か所以上なら年末調整されなかった給与の収入金額との合計が20万円超・150万円以下の注)
- No.1500 雑所得(副業に係る所得=原稿料やシェアリングエコノミーに係る所得など・業務に係る雑所得は総収入金額−必要経費・原稿料などは支払の際に源泉徴収)
- No.1350 事業所得の課税のしくみ(総収入金額−必要経費=事業所得の金額)
- No.2072 青色申告特別控除(55万円・一定の要件で65万円・10万円)
- No.2795 原稿料や講演料等を支払ったとき(支払金額100万円以下はA×10.21%・100万円超は(A−100万円)×20.42%+102,100円)
- No.2040 予定納税(前年分をもとにした予定納税基準額が15万円以上・7月と11月に3分の1ずつ・雑所得などは除外所得として基準額の計算から除く)
- 所得税及び復興特別所得税の予定納税額の減額申請手続(第1期分及び第2期分は7月1日から7月15日まで・第2期分のみは11月1日から11月15日まで)
- 所得税法 第104条(予定納税基準額が15万円以上なら第1期・第2期に3分の1ずつ納付)
- 窓口
- e-Gov 法令検索(デジタル庁)
- 確認日
- 確認先
- https://laws.e-gov.go.jp/law/340AC0000000033
- No.2020 確定申告(申告の期間は翌年2月16日から3月15日まで)
- 個人住民税(所得割は所得に対して10%=道府県民税4%・市町村民税6%・均等割4,000円と森林環境税1,000円・前年の所得で算定・普通徴収と特別徴収)
- 地方税法 第314条の2(住民税の基礎控除=前年の合計所得金額2,400万円以下は43万円)・第317条の2(市町村民税の申告は3月15日まで)・第320条(普通徴収の納期は6月・8月・10月・1月中で条例で定める)・第321条の3(給与所得以外の所得に係る所得割の特別徴収と、普通徴収を望む旨の記載)
- 窓口
- e-Gov 法令検索(デジタル庁)
- 確認日
- 確認先
- https://laws.e-gov.go.jp/law/325AC0000000226
- 個人事業税(法定業種70業種・税率5%・4%・3%・事業主控除は年290万円・所得税の確定申告や住民税の申告をすれば事業税の申告は要らない・納期は原則8月と11月)
- 窓口
- 東京都主税局
- 確認日
- 確認先
- https://www.tax.metro.tokyo.lg.jp/kazei/work/kojin_ji
- 地方税法 第72条の49の14(個人事業税の事業主控除=290万円)
- 窓口
- e-Gov 法令検索(デジタル庁)
- 確認日
- 確認先
- https://laws.e-gov.go.jp/law/325AC0000000226

