小規模企業共済とは|入れる人・掛金の控除・受け取るときの税と、20年未満の解約で減る額
 Move for People株式会社

小規模企業共済は、個人事業主や小さな会社の役員が、事業をやめたり役員を退いたりするときのお金を、毎月の掛金で積み立てる制度です。国の機関である独立行政法人中小企業基盤整備機構(中小機構)が、小規模企業共済法にもとづいて運営しています。
この記事では、入れる人、掛金の決め方、掛金が全額所得控除になるしくみ、共済金の受け取り方と税、途中で解約したときに減る額、貸付制度を順に書きます。最後に、家計簿での置き方もまとめます。
会社員の退職金のようなものが無いので気になっています。でも、掛金を払うと税がどれだけ減るのか、途中でやめたら損をするのかが分かりません。
小規模企業共済は、経営者のための退職金の積み立て
中小機構は、この制度を「経営者のための退職金制度」と説明しています。会社員なら勤め先が退職金を用意しますが、個人事業主や小さな会社の役員には、その役をする人がいません。自分で掛金を払い、やめるときに共済金として受け取ります。
中小機構の案内では、満期や満額はありません。共済金を受け取れるのは、廃業や役員の退任など決められた理由(請求事由)が起きたときか、65歳以上で180か月以上掛金を払い込んだときです。中小機構の現況の頁では、在籍している人は約169万人です(令和7年3月末現在)。
入れるのは、個人事業主・共同経営者・小さな会社の役員
中小機構の案内では、入れるのは次の3つの立場の人です。
- 個人事業主(法人を作らずに自分で事業をしている人)
- 個人事業主の共同経営者(個人事業主1人につき2人まで)
- 小規模企業の会社等の役員
従業員の数で線が決まる
小規模企業かどうかは、常時使用する従業員の数で決まります。建設業・製造業・運輸業・不動産業・農業と、宿泊業・娯楽業のサービス業は20人以下です。商業(卸売業・小売業)と、宿泊業・娯楽業を除くサービス業は5人以下です。
ここで数える従業員には、家族従業員やパート、アルバイトは入りません。中小機構の案内では、この人数は加入するときの要件で、あとで従業員が増えても契約は続けられます。
会社の役員として入れるかの目安
会社の役員は、株式会社の取締役や監査役、合同会社の業務執行社員などで、役員として登記されている人です。相談役や顧問で実際に経営していても、登記されていなければ入れません。
企業組合・協業組合・農事組合法人の役員は20人以下、弁護士法人や税理士法人などの士業法人は5人以下が線です。医療法人やNPO法人など、直接の営利を目的としない法人の役員は入れません。
個人事業主として入れるかの目安
中小機構は、税務署に開業届を出し、事業所得で確定申告をしていることを判断の基準にしています。勤め先から給与を受け取っている人は、個人事業主にあたりません。
会社員のまま副業やアパート経営をしている人は、加入できない人として挙げられています。中小企業退職金共済(中退共)などの被共済者や、配偶者などの専業従事者・従業員も入れません。ただし、配偶者でも共同経営者の要件を満たせば、共同経営者として入れます。
共同経営者として入るには、事業の重要な決定に関わっているか必要な資金を出していて、業務の報酬を受けていることが条件です。加入後に資格が無かったと分かった場合は、契約が取り消されて掛金が返されます。すでに控除を受けていれば、修正申告が要ります。
掛金の月額は、1,000円〜70,000円の範囲で選ぶ
掛金の月額は、1,000円〜70,000円の範囲内で、500円単位で決めます。この範囲は、小規模企業共済法 第4条で決まっています。
払い方は、自分の名義の口座からの口座振替です。毎月払う月払いのほか、年1回に12か月分を払う年払い、年2回に6か月分を払う半年払いを選べます。中小機構の案内では、振替日は毎月18日(土日祝日なら翌営業日)です。
加入したあとも、増やしたり減らしたりできる
掛金の月額は、加入したあとも月に1回まで変えられます。増やすときは70,000円まで、減らすときは1,000円まで、どちらも500円単位です。
中小機構は、減らすと、1年に払った掛金として控除できる額が少なくなると注意しています。また、途中で増減した場合は、後で書く解約手当金の額にも関わります。
先の分の掛金をまとめて払う一括納付(前納)もできます。前納すると、前納減額金を受け取れます。
掛金は、払った全額が所得控除になる
小規模企業共済の掛金は、所得税では小規模企業共済等掛金控除の対象です。国税庁のNo.1135では、控除できる金額はその年に支払った掛金の全額とされています。住民税でも、地方税法で同じ名前の控除が決まっています。
中小機構の案内では、1年以内の前納掛金も同じように控除できます。生命保険料控除のような、控除額の上限の表はありません。
事業の経費にはならない
中小機構は、掛金は契約者自身の収入の中から払うもので、事業の必要経費や損金には入れられないと書いています。控除は、事業の帳簿ではなく、確定申告書の所得控除の欄で受けます。
控除を受けるには、中小機構から届く掛金控除証明書を使います。その年の9月までに掛金を払った人には、11月に送られます。10月から12月に払い始めた人には、翌年2月に届きます。
個人事業主は、確定申告書の小規模企業共済等掛金控除の欄に書きます。給与を受け取っている会社の役員は、年末調整の保険料控除申告書に書いて証明書を添えることもできます。
国税庁のNo.1135では、令和8年分以後の確定申告書を令和9年1月1日以後に出すときは、証明書の代わりに、決まった事項を書いた明細書を添付することもできます。確定申告の流れは確定申告のやり方にまとめています。
減る税の額の例
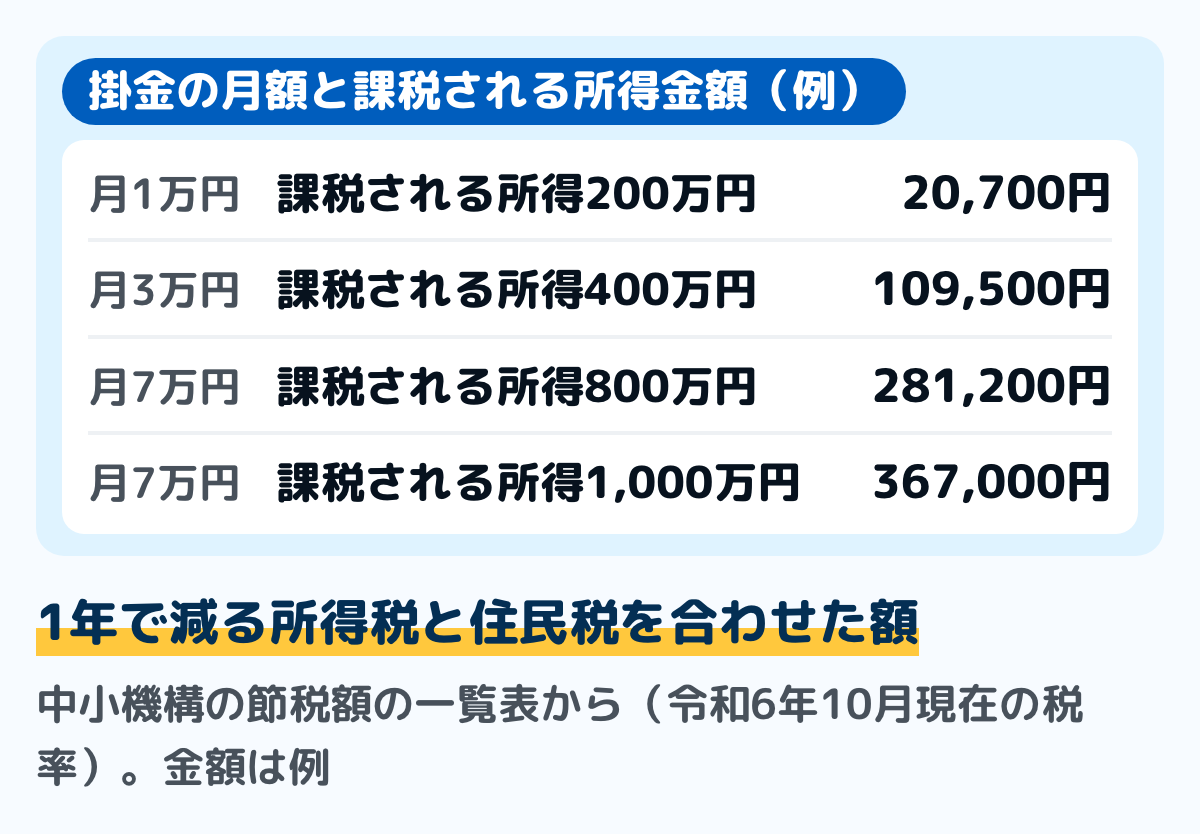
図は、中小機構の節税額の一覧表から4つを抜き出した例です。一覧表は令和6年10月現在の税率で、所得税は復興特別所得税を含めています。
減る額は、掛金の年額に、その人の所得税の税率と住民税の率をかけた額に近くなります。課税される所得金額が400万円なら所得税の税率は20%なので、月3万円(年36万円)の掛金で、所得税が約7万3,500円(復興特別所得税を含む)、住民税が3万6,000円減ります。
掛金を引くことで税率の段が下がる人は、この計算より減る額が小さくなり、中小機構の節税額の表の額と離れることがあります。正確な額は、中小機構の表で確かめます。
同じ月1万円でも、課税される所得金額が200万円なら20,700円、1,000万円なら52,400円です。所得が少ない年は減る税も小さく、課税される所得が無ければ税は減りません。
共済金の種類と、受け取れる額
受け取るお金は、理由によって「共済金A」「共済金B」「準共済金」「解約手当金」の4つに分かれます。個人事業主の場合、中小機構の表では次のとおりです。
- 共済金A:個人事業をやめた(すべての事業をやめた)・本人が亡くなった
- 共済金B:65歳以上で180か月以上掛金を払い込んだ(事業を続けたまま請求できる)
- 準共済金:法人にした(法人成り)ことで加入資格がなくなった
- 解約手当金:自分から解約した(任意解約)・掛金を12か月以上滞納して機構が解約した
会社等の役員は、会社の解散が共済金A、病気やけが、または65歳以上での退任が共済金Bです。65歳未満で病気やけが以外の理由で退任したときは、準共済金になります。
納めた月数が短いと受け取れない
共済金Aと共済金Bは、掛金を納めた月数が6か月未満だと受け取れません。準共済金と解約手当金は、12か月未満だと受け取れません。どちらも、納めた掛金は戻りません。
月1万円で20年納めたときの額
中小機構の例では、掛金月1万円で20年(掛金の合計240万円)納めると、共済金Aは2,786,400円、共済金Bは2,658,800円、準共済金は2,419,500円です。同じ20年でも、受け取る理由によって額が変わります。
共済金の額は、小規模企業共済法施行令の表で決まっています。運用の収入に応じた付加共済金が上乗せされる年もあります。
受け取り方と、受け取るときの税
受け取り方は、一括、分割、一括と分割の併用の3つです。分割か併用にできるのは、共済金Aか共済金Bで、死亡が理由ではなく、理由が起きた日に60歳以上で、共済金の額が決まった額以上のときです。
- 分割だけで受け取る:共済金が300万円以上
- 一括と分割を併用する:330万円以上(一括の分が30万円以上、分割の分が300万円以上)
一括は退職所得、分割は公的年金等の雑所得
中小機構の案内では、共済金を一括で受け取ると退職所得、分割で受け取ると公的年金等の雑所得の扱いです。所得税法と所得税法施行令でも、共済金の一時金は退職手当等とみなされ、分割で受け取る共済金は公的年金等にあたるとされています。
退職所得は、受け取った額から退職所得控除額を引き、その2分の1に税がかかります。退職所得控除の年数は、所得税法施行令の決まりで、会社に勤めた年数ではなく共済金の額の計算のもとになった期間で数えます。計算の順番は退職金の税金の記事にまとめています。
分割で受け取ると、老齢年金などと合わせて公的年金等控除を引いて計算します。一時金と年金での計算の違いは、退職金の税金の記事の受け取り方の節にもあります。
解約したときと、亡くなったとき
解約手当金も、解約する人の年齢で税の扱いが変わります。65歳以上の任意解約は退職所得、65歳未満の任意解約と、滞納による機構の解約は一時所得の扱いです。
本人が亡くなったときの共済金は、遺族が受け取り、相続税ではみなし相続財産として扱われます。受け取る人の順番は、民法の相続の順番ではなく、小規模企業共済法で決まっています。
掛金を払うときに税が減り、受け取るときにも税がかかります。いま減る額だけでなく、やめるときに一括か分割か、どちらで受け取れそうかも見ておくと、全体がつかみやすくなります。
20年未満で解約すると、掛金より少なくなる
自分から解約したときに受け取る解約手当金は、納めた掛金の80%から120%の額です。割合は、納めた月数に応じて小規模企業共済法施行令の表で決まっています。
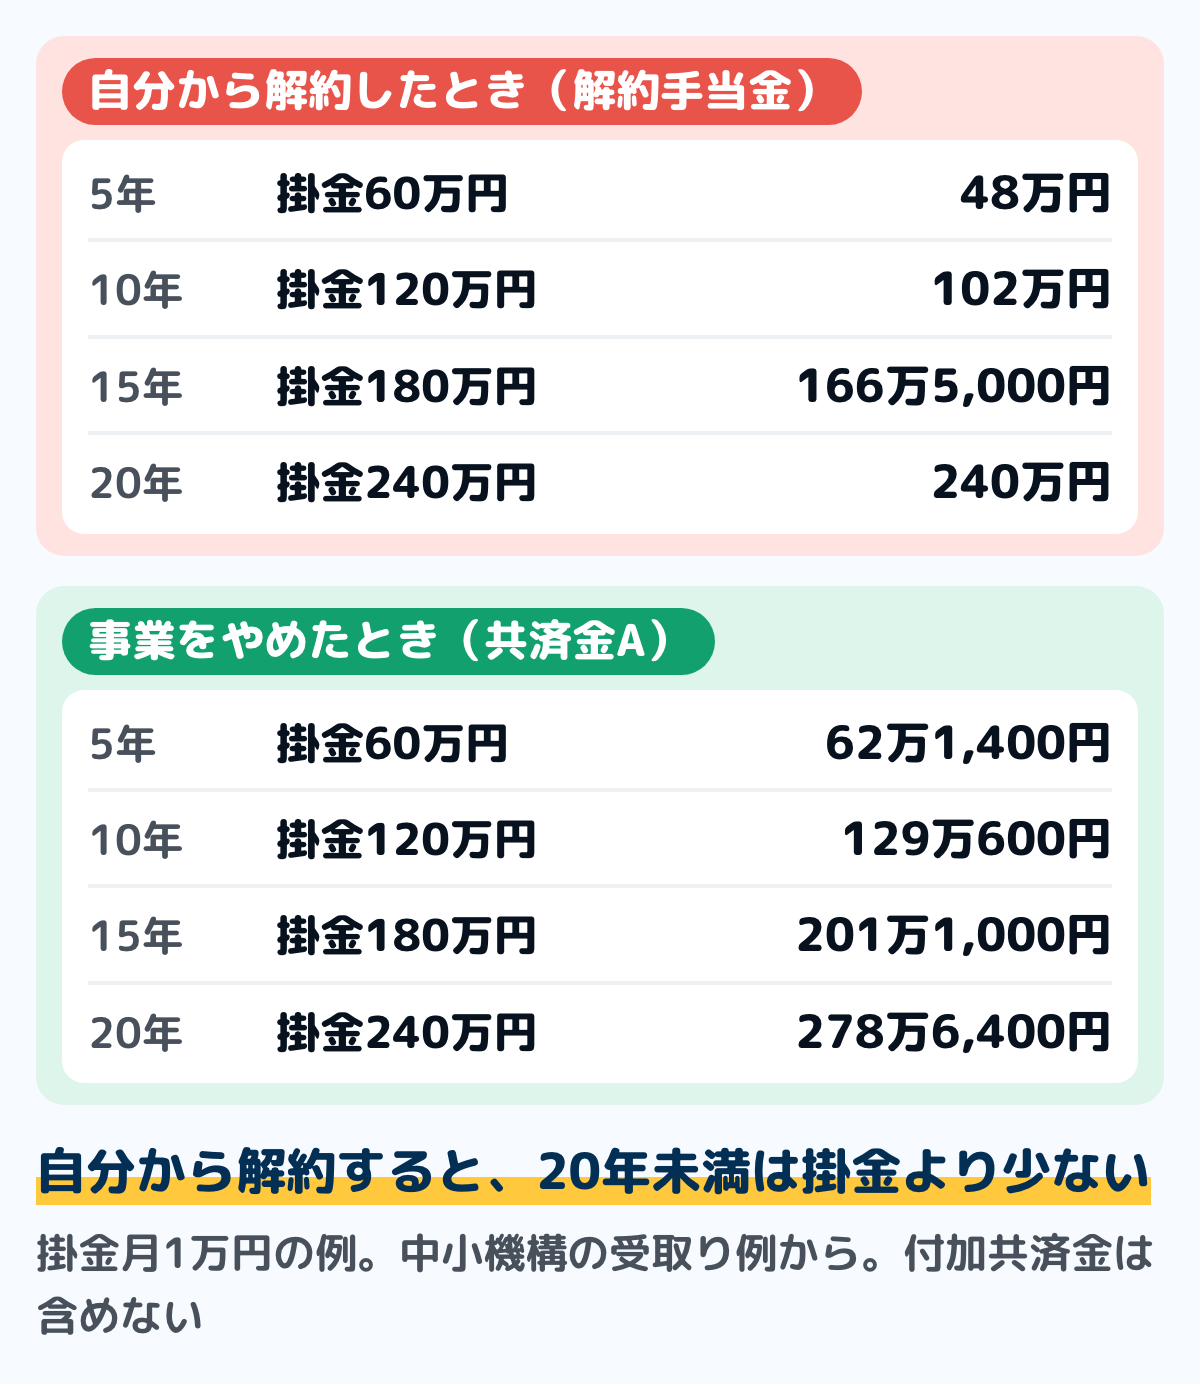
図は、中小機構の受取り例です(解約手当金は平成16年4月以降に加入した人の例)。同じ年数でも、事業をやめて受け取る共済金Aと、自分から解約した解約手当金とでは、額が大きく違います。
中小機構は、掛金合計額以上の解約手当金を受け取れるのは240か月(20年)以上納めてからで、240か月未満の任意解約では掛金合計額を下回ると書いています。解約手当金には、付加共済金は上乗せされません。
20年以上納めていても、途中で掛金を増減した場合は注意が要ります。掛金は500円を1口として区分ごとに月数を数えるので、その月数が240か月に届かない区分があると、下回ることがあります。
払えなくなったときは、減額の道もある
掛金を12か月以上滞納すると、機構による解約になり、受け取るのは解約手当金です。払うのが苦しくなったときは、解約の前に、月1,000円まで減らせることを確かめておきます。
掛金の範囲で借りられる貸付制度
加入している人は、納めた掛金をもとにした範囲で、事業の資金などを借りられます。すぐに借りられる一般貸付と、決まった事情があるときの特別貸付があります。
一般貸付を使えるのは、12か月以上掛金を納め(前納の分は除く)、貸付の限度額が10万円以上になった人です。限度額は掛金の7〜9割で、10万円以上2,000万円以内の5万円単位です。
使い道には、事業の運転資金のほか生活資金も入っています。担保と保証人は要りません。
中小機構の最新の利率の表(2026年9月に確認)では、一般貸付が年1.5%、特別貸付(緊急経営安定・傷病災害時・福祉対応など)が年0.9%です。返済が遅れると、年14.6%の延滞利子がかかります。
借りたお金は、掛金とは別に返すお金です。家計簿では、借りた額を収入ではなく借入れとして分け、返済日を書いておきます。
加入の手続き
加入の申し込みは、中小機構の委託機関(委託団体)か、金融機関の本支店(代理店)の窓口でします。マイナンバーカードと、それを読めるスマートフォンなどがあれば、オンラインでも申し込めます。
窓口で申し込むときは、契約申込書と預金口座振替申出書に、加入資格を示す書類を添えます。中小機構の案内では、個人事業主は所得税の確定申告書の控え(事業を始めたばかりなら開業届の控え)です。
会社等の役員は、交付から3か月以内の履歴事項全部証明書の原本です。共同経営者は、事業主の確定申告書の控えに、共同経営契約書の写しなどが加わります。
オンラインの申し込みは、使える人が限られています。中小機構の案内では、共同経営者として入る人、マイナンバーカードやその読み取り機器を持っていない人、オンラインで手続きできない金融機関の口座を使う人、未成年の人は、窓口で申し込みます。
中小機構の案内では、窓口で申し込んだときの契約の証書(共済手帳)は、申込日からおおむね40日程度で届きます。オンラインの申し込みは、資格の審査に40〜60日とされています。
家計簿での置き方
小規模企業共済の掛金は事業の経費ではないので、事業の帳簿ではなく家計の側に書きます。紙でも表計算でも、次の手順でできます。
ステップ1掛金は「積み立て」の行に書く3分
掛金は、使ってなくなるお金ではなく、やめるときに戻ってくる前提で積み立てるお金です。食費や日用品の支出とは分け、「積み立て」の行を1つ作って、引き落とされた月に書きます。
考え方は、貯金を移動として書く方法と同じです。ただし、20年未満で解約すると減るので、すぐに使える貯金とは別の行にしておきます。
ステップ211月の控除証明書と、年の合計を並べる5分
11月に掛金控除証明書が届いたら、家計簿の1年分の掛金の合計と照らし合わせます。証明書の額は、確定申告か年末調整で控除の欄に書く額です。
年払いや半年払いの人は、引き落とされる月にまとまった額が出ます。その月だけ積み立てが大きく見えるので、行の横に「年払い」などと書いておきます。
ステップ3税が減った分は、翌年の欄で確かめる5分
所得税が減る分は、確定申告の年は納める額か戻る額に出ます。住民税が減る分は、翌年度の住民税の通知書に出ます。
通知書の見方は住民税の決定通知書の見方にまとめています。減った分を「戻ってきたお金」として書いておくと、掛金の実際の負担が見えます。
会社員として勤めている人は、この共済には入れません。自分で掛金を出して所得控除になる制度としては、iDeCo(個人型確定拠出年金)があります。控除の欄は同じで、書き方はiDeCoの年末調整の記事にまとめています。
迷いやすい場面
個人事業を法人にした
個人事業を法人にして加入資格がなくなると、準共済金の理由になります。法人にしても加入資格が残るのに解約した場合は、解約手当金になり、税は退職所得の扱いです。
平成22年12月以前に加入した個人事業主が、全額を金銭で出資して法人にした場合は、共済金Aになるという例外があります。自分がどちらにあたるかは、中小機構の共済金の請求の案内で確かめます。
事業をやめずに、65歳を過ぎた
65歳以上で180か月以上掛金を払い込んでいれば、事業を続けたまま共済金Bを請求できます。中小機構はこれを老齢給付と呼んでいます。
180か月に届いていなければ、事業をやめるなどの理由が起きるまで共済金は受け取れません。自分の月数は、中小機構から届く通知や問い合わせで確かめます。
アルバイトをしながら、フリーランスの仕事をしている
中小機構の基準では、会社との間で雇用関係があり給与所得を得ている人は、個人事業主にあたりません。事業を兼業している給与所得者は、加入できない人として挙げられています。
アルバイトとフリーランスを両方している場合に入れるかは、雇用の形や事業所得の申告によります。申し込む前に、中小機構の相談窓口か委託機関の窓口で確かめます。
よくある質問
Q小規模企業共済は、どこが運営していますか
国の機関である独立行政法人中小企業基盤整備機構(中小機構)です。小規模企業共済法にもとづく制度で、加入の窓口は委託機関や金融機関、オンラインです。
Q掛金はいくらにできますか
1,000円〜70,000円の範囲内で、500円単位で決めます。加入したあとも、月に1回まで増やしたり減らしたりできます。
いくらにするかは、途中で解約すると減ることもふまえて、続けられる額で決めます。家計簿の1年分の収支から、毎月の積み立てに回せる額を出しておくと決めやすくなります。
Q節税にならないことはありますか
掛金の控除で減るのは、その年の所得税と翌年度の住民税です。課税される所得が少ない年は、減る額も小さくなります。
また、共済金を受け取るときには、退職所得や公的年金等の雑所得として税がかかります。65歳未満で解約すると一時所得になり、20年未満なら受け取る額が掛金より少なくなります。
Q65歳未満で任意解約すると、どうなりますか
解約手当金を受け取り、税では一時所得の扱いになります。納めた月数が240か月(20年)未満なら、受け取る額は掛金の合計より少なくなります。12か月未満の解約では、解約手当金は受け取れません。
Q廃業したら、何を受け取れますか
個人事業主がすべての事業をやめたときは、共済金Aの理由になります。掛金を6か月以上納めていれば受け取れます。
請求は、中小機構の共済金の請求の手続きでします。60歳以上で共済金が300万円以上なら、分割で受け取ることもできます。
Q掛金の控除は、年末調整でも受けられますか
国税庁のNo.1135では、確定申告書か、年末調整で出す保険料控除申告書に証明書を添えて受けます。給与を受け取っている会社の役員は、年末調整で受けられます。個人事業主は、確定申告書の小規模企業共済等掛金控除の欄に書きます。
まとめ
- 小規模企業共済は、中小機構が運営する、個人事業主や小さな会社の役員のための退職金の積み立て
- 入れるのは、従業員20人以下(商業とサービス業は5人以下)の個人事業主・共同経営者・会社等の役員。会社員の副業では入れない
- 掛金は月1,000円〜70,000円の範囲(500円単位)で、払った全額が所得控除になる。事業の経費にはならない
- 共済金は、一括なら退職所得、分割なら公的年金等の雑所得。65歳未満の任意解約は一時所得
- 240か月(20年)未満で任意解約すると、受け取る額が掛金の合計より少なくなる
- 掛金の範囲で、担保や保証人なしに借りられる貸付制度がある
- 家計簿では、掛金を支出ではなく「積み立て」の行に書き、11月の控除証明書と年の合計を照らし合わせる
掛金で減る税と、受け取るときの税、途中でやめたときに減る額を並べられました。続けられる掛金の額を、家計簿の数字から決められます。
この記事で参照した公的情報
- 小規模企業共済とは(経営者のための退職金制度・加入の手続きは委託機関(委託団体)または金融機関の本支店(代理店)の窓口かオンライン)
- 窓口
- 独立行政法人中小企業基盤整備機構
- 確認日
- 確認先
- https://kyosai-web.smrj.go.jp/skyosai/index.html
- 小規模企業共済の加入資格(個人事業主・共同経営者(1人につき2人まで)・会社等役員・常時使用する従業員20人以下/商業とサービス業は5人以下・加入できない人)
- 窓口
- 独立行政法人中小企業基盤整備機構
- 確認日
- 確認先
- https://kyosai-web.smrj.go.jp/skyosai/entry/index_02.html
- 小規模企業共済の掛金(月額1,000円〜70,000円・500円単位・月払い/半年払い/年払い・口座振替日は毎月18日・全額が小規模企業共済等掛金控除・1年以内の前納掛金も控除・事業の必要経費には算入できない・節税額の一覧表)
- 窓口
- 独立行政法人中小企業基盤整備機構
- 確認日
- 確認先
- https://kyosai-web.smrj.go.jp/customer/skyosai/installment/
- 掛金月額変更(減額)(最低1,000円まで500円単位・所得控除として申告できる額が少なくなる)
- 窓口
- 独立行政法人中小企業基盤整備機構
- 確認日
- 確認先
- https://kyosai-web.smrj.go.jp/customer/skyosai/installment/index_07.html
- 共済金等の請求事由・共済金等の額・解約手当金(納付した掛金の80%から120%・240か月未満の任意解約は掛金合計額を下回る)・受取方法(分割は60歳以上・300万円以上)・税法上の取扱い
- 窓口
- 独立行政法人中小企業基盤整備機構
- 確認日
- 確認先
- https://kyosai-web.smrj.go.jp/customer/skyosai/claim/
- 共済契約者貸付(一般貸付は掛金の7〜9割・10万円以上2,000万円以内・年1.5%・12か月以上の納付・使い道に生活資金・特別貸付は年0.9%・延滞利子年14.6%)
- 窓口
- 独立行政法人中小企業基盤整備機構
- 確認日
- 確認先
- https://kyosai-web.smrj.go.jp/customer/skyosai/loan/index_02.html
- 小規模企業共済オンライン加入受付サービス(共同経営者・マイナンバーカードと読み取り機器が無い人・対応していない金融機関・未成年者は窓口で申し込む)
- 窓口
- 独立行政法人中小企業基盤整備機構
- 確認日
- 確認先
- https://kyosai-web.smrj.go.jp/online/describe/index_01.html
- 小規模企業共済の現況(在籍人数は約169万人・令和7年3月末現在)
- 窓口
- 独立行政法人中小企業基盤整備機構
- 確認日
- 確認先
- https://www.smrj.go.jp/kyosai/skyosai/about/status/index.html
- 小規模企業共済の加入手続き(個人事業主=契約申込書・預金口座振替申出書・所得税の確定申告書の控えか開業届の控え・共済手帳は申込日からおおむね40日程度)
- 窓口
- 独立行政法人中小企業基盤整備機構
- 確認日
- 確認先
- https://kyosai-web.smrj.go.jp/skyosai/entry/freelance/describe/index_01.html
- 小規模企業共済の加入手続き(会社等役員=交付後3か月以内の履歴事項全部証明書の原本)
- 窓口
- 独立行政法人中小企業基盤整備機構
- 確認日
- 確認先
- https://kyosai-web.smrj.go.jp/skyosai/entry/company/describe/index_01.html
- 掛金控除証明書(当年中9月までに払込みがある人には11月に送付・10〜12月に払込みが始まった人には翌年2月)
- 窓口
- 独立行政法人中小企業基盤整備機構
- 確認日
- 確認先
- https://kyosai-web.smrj.go.jp/customer/skyosai/certificate/index_09.html
- No.1135 小規模企業共済等掛金控除(小規模企業共済法の共済契約の掛金・その年に支払った掛金の全額・確定申告書か保険料控除申告書に証明書を添付)
- 所得税法 第75条(小規模企業共済等掛金控除)・第31条(退職手当等とみなす一時金)・所得税法施行令 第69条・第72条第3項第3号・第82条の2第2項第3号(分割共済金は公的年金等)
- 窓口
- e-Gov 法令検索(デジタル庁)
- 確認日
- 確認先
- https://laws.e-gov.go.jp/law/340AC0000000033
- 小規模企業共済法 第4条第2項(掛金月額は1,000円以上・500円の整数倍・7万円を超えない)
- 窓口
- e-Gov 法令検索(デジタル庁)
- 確認日
- 確認先
- https://laws.e-gov.go.jp/law/340AC0000000102
- 地方税法 第314条の2第1項第4号(住民税の小規模企業共済等掛金控除)
- 窓口
- e-Gov 法令検索(デジタル庁)
- 確認日
- 確認先
- https://laws.e-gov.go.jp/law/325AC0000000226