退職金の税金はいくら引かれる?|かからない金額の早見表と、所得税・住民税の計算
 Move for People株式会社

退職金からは、所得税(復興特別所得税を含む)と住民税が、受け取るときに引かれます。ただし税がかかるのは、退職金から勤続年数で決まる退職所得控除額を引き、残りを2分の1にした額だけで、勤続20年なら800万円、勤続30年なら1,500万円までは税が0円です。
控除額を超えた分も、半分にしてから税率を当てはめます。たとえば勤続35年で2,300万円を受け取る例では、所得税等が130,177円、住民税が225,000円で、手元に残るのは22,644,823円です。
退職金から引かれるのは所得税と住民税
退職金は、給与とは別の「退職所得」として税を計算します。国税庁の案内では、退職所得は原則として他の所得と分離して所得税額を計算するとされていて、その年の給与や年金と合算されません。
引かれるのは次の2つです。勤め先が支払うときに計算して差し引くので、自分で納める手続きは原則としてありません。
- 所得税(復興特別所得税を含む):課税退職所得金額に、国税庁の速算表の税率を当てはめて計算します
- 住民税:課税退職所得金額に、市町村民税6%と道府県民税4%を掛けます(地方税法)。受け取るときに特別徴収されます
一時金で受け取る退職金から、健康保険料や厚生年金保険料は引かれません。健康保険法では、保険料のもとになる報酬から「臨時に受けるもの」を除いていて、前払いの退職金を給与や賞与に上乗せして受け取る場合とは扱いが違います。
退職金の住民税は、受け取るときに引かれて終わります。翌年の住民税の額のもとには入らないので、退職した翌年に届く住民税は、退職した年の給与などの所得で決まります。毎年の住民税の動き方は住民税がいつから引かれるかにまとめています。
税金がかからない金額は、勤続年数で決まる
退職金が退職所得控除額以下なら、所得税も住民税もかかりません。控除額は、勤続年数20年以下なら40万円×勤続年数(80万円に満たない場合は80万円)、20年超なら800万円+70万円×(勤続年数-20年)です。
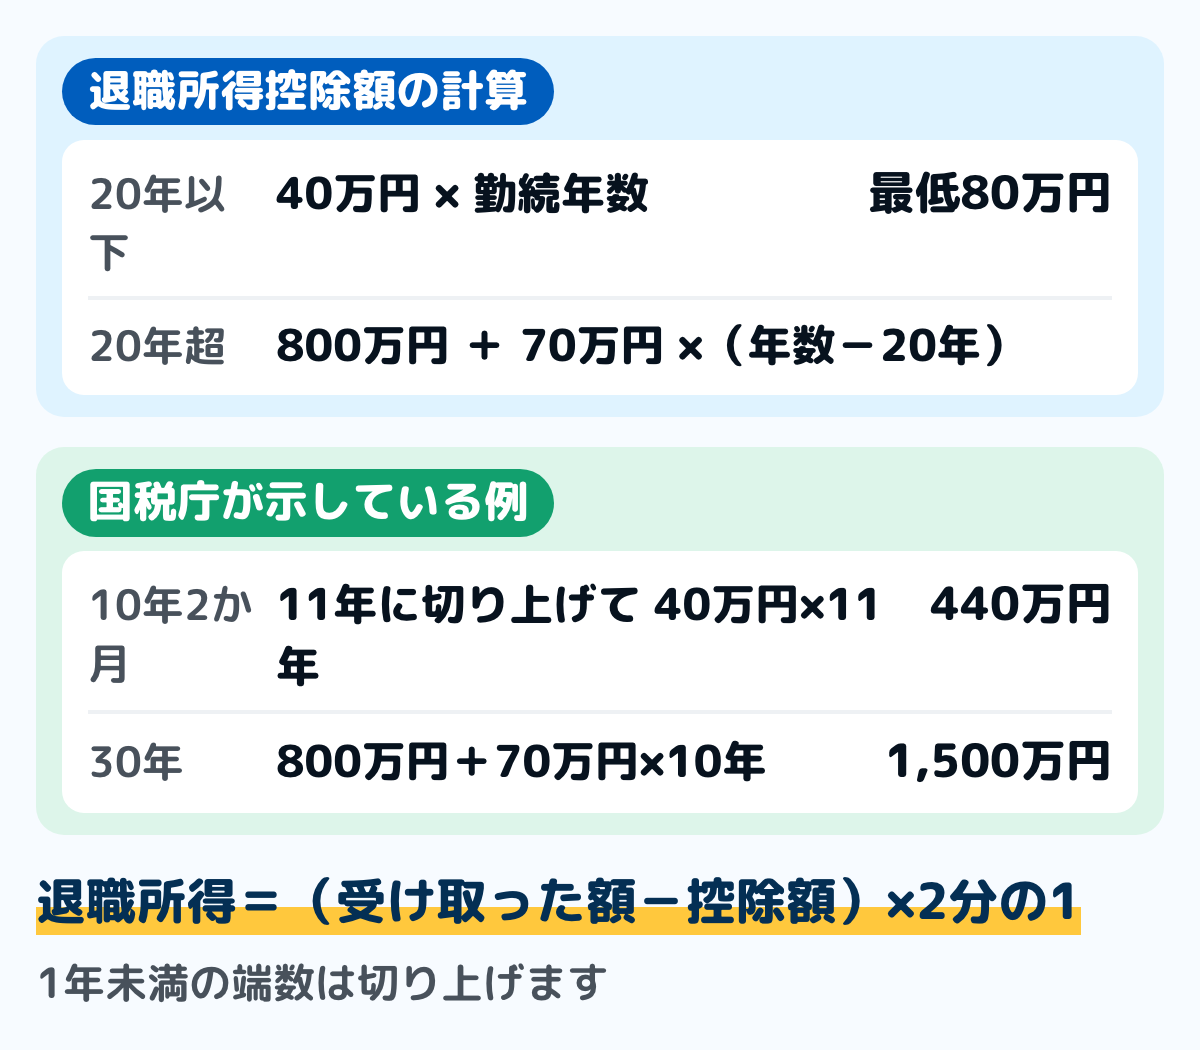
図は、退職所得控除額の計算です。1年に満たない端数は1日でも1年として数えるので、10年2か月勤めた人は11年として440万円になります。勤続年数ごとの、税がかからない退職金の上限は次のとおりです。
| 勤続年数 | 税がかからない額 |
|---|---|
| 2年以下 | 80万円まで |
| 5年 | 200万円まで |
| 10年 | 400万円まで |
| 15年 | 600万円まで |
| 20年 | 800万円まで |
| 25年 | 1,150万円まで |
| 30年 | 1,500万円まで |
| 35年 | 1,850万円まで |
| 40年 | 2,200万円まで |
勤続1年でも控除額は80万円なので、退職金が50万円なら税はかかりません。障害者になったことが直接の原因で退職した場合は、表の額に100万円が加わります。
前年以前にも退職金を受け取ったときや、iDeCoなどの一時金と近い年に受け取るときは、控除額が減ることがあります。くわしくは下の「前にも退職金を受け取った・iDeCoの一時金と重なるとき」で扱います。
勤続年数と額ごとの、引かれる額と手取り(早見表)
次の表は、国税庁の速算表と地方税法の税率に数字を当てはめた例です。前提は、令和8年(2026年)に受け取り、「退職所得の受給に関する申告書」を出している人です。役員ではなく勤続5年を超え、障害による退職の加算も、前年以前の退職金もない場合とします。
| 勤続・退職金 | 引かれる額 | 手取り |
|---|---|---|
| 8年・500万円 | 135,945円 | 4,864,055円 |
| 15年・900万円 | 226,575円 | 8,773,425円 |
| 22年・1,200万円 | 196,365円 | 11,803,635円 |
| 35年・2,300万円 | 355,177円 | 22,644,823円 |
| 35年・2,900万円 | 1,160,572円 | 27,839,428円 |
| 42年・2,800万円 | 365,282円 | 27,634,718円 |
引かれる額は、所得税等と住民税の合計です。たとえば勤続8年・500万円の例では、所得税等が45,945円、住民税が90,000円になります。
同じ勤続35年でも、2,900万円なら課税退職所得金額が525万円になり、税率20%の段に入ります。引かれる額の割合は、2,300万円の例の約1.5%から約4.0%に上がります。
勤続42年・2,800万円の例は、額が多くても控除額が2,340万円あるので、引かれる額は約1.3%です。実際に引かれた額は、勤め先が出す退職所得の源泉徴収票か支払明細書で確かめてください。
退職金の税金の計算の順番
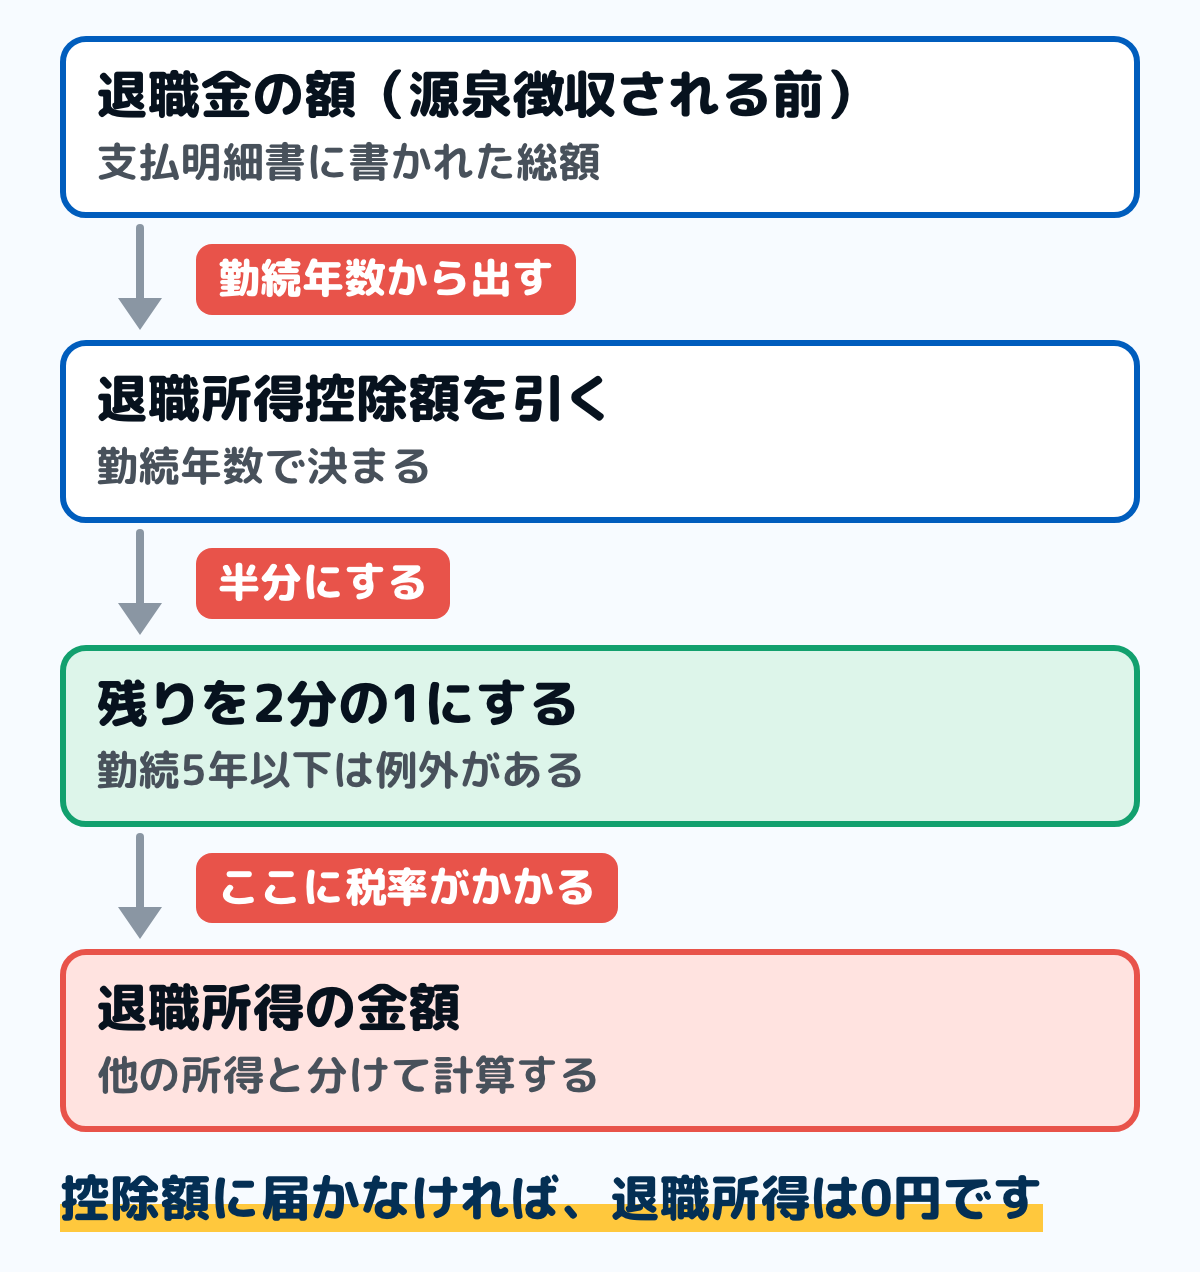
図は、計算の順番です。受け取った額そのものに税をかけるのではなく、まず控除額を引き、さらに半分にしてから税率を当てはめます。
退職所得控除額を出す
勤続年数を数え、上の式で控除額を出します。勤続年数は、原則としてその勤め先で退職の日まで続けて勤めた期間で、長い欠勤や病気で休職した期間も含みます。
税金がかかるのは「2分の1にした額」
源泉徴収される前の退職金の総額から控除額を引き、残りに2分の1を掛けます。この額が課税退職所得金額で、1,000円未満は切り捨てます。
所得税の税率を当てはめる
課税退職所得金額を、国税庁の「退職所得の源泉徴収税額の速算表」に当てはめます。「課税退職所得金額×税率-控除額」で出した額が所得税の分です。
| 課税退職所得金額 | 税率 | 控除額 |
|---|---|---|
| 195万円以下 | 5% | 0円 |
| 195万円超330万円以下 | 10% | 97,500円 |
| 330万円超695万円以下 | 20% | 427,500円 |
| 695万円超900万円以下 | 23% | 636,000円 |
| 900万円超1,800万円以下 | 33% | 1,536,000円 |
| 1,800万円超4,000万円以下 | 40% | 2,796,000円 |
| 4,000万円超 | 45% | 4,796,000円 |
出した額に102.1%を掛け、1円未満を切り捨てた額が源泉徴収されます。102.1%のうち2.1%は、復興特別所得税の分です。
国税庁の案内では、令和9年以後は防衛特別所得税が加わり、復興特別所得税の税率が下がるとされています。合計の税率は変わらないので、2027年以後に受け取っても102.1%で計算する形は同じです。
住民税は課税退職所得金額の10%
住民税は、所得税と同じ課税退職所得金額に、市町村民税6%と道府県民税4%を掛けます。それぞれの税額の100円未満は切り捨てます(地方税法 第20条の4の2)。
退職金から特別徴収されるのは、退職所得にかかる所得割だけです。毎年の住民税の均等割が、退職金から別に引かれることはありません。
例:勤続35年・2,300万円の計算
控除額は、800万円+70万円×15年=1,850万円です。2,300万円から引いた残りの450万円を2分の1にして、課税退職所得金額は225万円になります。
速算表では、195万円超330万円以下の段は税率10%・控除額97,500円です。225万円×10%-97,500円=127,500円に102.1%を掛け、1円未満を切り捨てた130,177円が所得税等になります。
住民税は、225万円×6%=135,000円と225万円×4%=90,000円で、合わせて225,000円です。2,300万円から両方を引いた22,644,823円が、手元に残る額になります。
「退職所得の受給に関する申告書」を出さないと20.42%引かれる
退職金を受け取る前に、勤め先へ「退職所得の受給に関する申告書」を出します。国税庁の案内では、出している人は勤め先が税額を計算して源泉徴収するので、原則として確定申告は必要ないとされています。
出していない人は、退職金の支払金額の20.42%が源泉徴収されます。控除額を引かず、2分の1にもせず、支払額そのものに掛けた額です。
引かれすぎた分は、本人が確定申告をして精算します。勤め先によっては、書面ではなく電子の方法で申告書を出せることもあります。退職のときに残った有給休暇を買い取ってもらった分の税は、有給の買取はいくら?にまとめています。
退職金で確定申告が要るとき・したほうがよいとき
申告書を出していれば、退職金だけのために確定申告をする必要は原則としてありません。次の場合は、税務署に出す確定申告が関わります。
- 申告書を出さず、20.42%が引かれた:確定申告で精算します
- 医療費控除や寄附金控除を受けるために申告する:国税庁の案内では、確定申告書に退職所得の金額を書くとされています
- 同じ年に2か所以上から退職金を受け取った:後の勤め先に、前の退職所得の源泉徴収票を添えて申告書を出せば、合計して計算されます
- 年の途中で退職し、その年に再就職していない:給与の所得税が戻ることがあります
給与の還付の申告は年の途中で退職したら確定申告、申告の手順は確定申告のやり方にまとめています。医療費控除と一緒に出す年は、医療費控除のやり方で欄を確かめ、退職所得の書き漏れを防ぎます。
退職金は、年末調整の計算には入りません。年末調整は給与の税を1年分で精算する手続きで、退職金の税は受け取るときの源泉徴収で済んでいるからです。
2分の1にならない場合(勤続5年以下)
勤続年数が5年以下だと、2分の1の計算が使えないことがあります。国税庁の案内と所得税法 第30条では、2つの場合が決められています。
1つ目は「特定役員退職手当等」です。役員等として勤めた年数が5年以下の人が、その年数に対応して受け取る退職金は、控除額を引いた額がそのまま退職所得の金額になります。
2つ目は「短期退職手当等」です。役員等以外として勤めた年数が5年以下の場合、控除額を引いた残りのうち300万円を超える部分には、2分の1の計算が使えません。
例として、役員ではなく勤続4年で700万円を受け取ると、控除額は160万円で、残りは540万円です。300万円までの分は2分の1で150万円、超えた240万円はそのまま足して、課税退職所得金額は390万円になります。
前にも退職金を受け取った・iDeCoの一時金と重なるとき
前に受け取った退職金と勤続期間が重なると、重なった年数の分だけ控除額が減ります。国税庁の案内(No.2732)と所得税法施行令 第70条では、調整する期間が受け取る順番で分かれています。
- 退職金どうし:その年の前年以前4年内に受け取った退職金と重なる期間を調整します
- iDeCoや企業型DCの一時金の後に退職金:前年以前9年内に受け取った一時金と重なる期間を調整します(2026年1月1日以後に受け取った一時金が対象)
- 退職金の後にiDeCoや企業型DCの一時金:前年以前19年内に受け取った退職金と重なる期間を調整します
一時金の後に退職金を受け取る場合は、2025年3月に公布された政令(令和7年政令第120号)で、2026年1月1日以後に受け取る一時金から調整の期間が延びました。2025年12月31日までに受け取った一時金は、前年以前4年内で見ます。
同じ年に受け取る場合は、合計して1つの退職金として計算します。最も長い勤続期間に、重ならない期間を足して勤続年数を数えます。
iDeCoの一時金の受け取り方と、9年・19年の計算の例はiDeCoの受け取り方にまとめています。自分の場合の控除額は、勤め先か税務署に確かめてください。
一時金で受け取るか、年金で受け取るかで税の計算が変わる
企業年金や確定拠出年金は、受け取り方を選べることがあります。一時金で受け取ると退職所得で、ここまでの計算のとおり他の所得と分けて税をかけます。
年金で受け取ると雑所得です。国税庁の案内では、確定給付企業年金法の規定に基づいて支給を受ける年金は公的年金等に当たり、年金の収入金額から公的年金等控除額を差し引いて所得金額を計算するとされています。
雑所得は、老齢基礎年金や老齢厚生年金と合算して計算します。公的年金等の支払を受けるときは、原則として収入金額から一定の控除額を差し引いた額に5.105%を乗じた金額が源泉徴収されます。
どちらの税が軽くなるかは、勤続年数・受け取る額・その年の他の所得で変わります。自分の制度の受け取り方は勤め先か運営管理機関に、税の計算は税務署に確かめてください。
小規模企業共済の共済金も、一括で受け取ると退職所得になります。受け取り方と税の扱いは小規模企業共済の記事にまとめています。
亡くなった人の退職金を遺族が受け取ると、相続税になる
国税庁の案内では、亡くなった後3年以内に支払が確定した退職金を遺族が受け取ると、所得税等ではなく相続税の対象になるとされています。勤め先は、この退職金から所得税を源泉徴収しません。
相続税の対象になるのは、受け取った退職金のうち500万円×法定相続人の数を超えた部分です。死亡保険金と合わせたときの扱いは、死亡保険金の税金にまとめています。
受け取ったあとに確かめること
勤め先からは、退職所得の源泉徴収票が渡されます。支払金額と源泉徴収税額、住民税の特別徴収税額が載るので、振り込まれた額と突き合わせ、差が税で説明できるかを見ます。
差が早見表の額よりずっと大きいときは、申告書を出し忘れて20.42%が引かれていないかを勤め先に確かめます。源泉徴収票の読み方は源泉徴収票の見方にまとめています。
家計簿には、振り込まれた日に、毎月の給料とは別の行で手取りの額を書きます。一度きりの大きな収入なので、口座の使い分けにならって生活費の口座とは分けて置き、年間収支表の額ともそろえます。
退職すると、健康保険料や年金保険料の払い方が変わり、翌年には退職した年の給与で決まる住民税も届きます。国民健康保険料と国民年金の保険料、住民税決定通知書の見方を見て、退職金から外しておく額を決めます。
よくある質問
Q退職金50万円に税金はかかりますか
勤続年数が1年でも退職所得控除額は80万円なので、50万円なら所得税も住民税もかかりません。ただし前年以前に退職金を受け取っていて勤続期間が重なるときは、控除額が変わることがあります。
Q退職所得の税率は何%ですか
所得税は課税退職所得金額に応じて5%から45%の7段階で、出た額に102.1%を掛けます。住民税は一律で、市町村民税6%と道府県民税4%の合計10%です。
Q申告書を出し忘れたらどうなりますか
退職金の支払金額の20.42%が源泉徴収されます。本人が確定申告をすれば、控除額を引いて計算し直した額との差が精算されます。
Q自分の会社の退職金はいくらですか
額は会社の退職金規程で決まり、規程の支給率の表に勤続年数を当てはめて計算します。規程の探し方と勤続年数ごとの平均額は退職金の相場、退職後の年金の見込みは年金はいくらもらえる?にまとめています。
この記事で参照した公的情報
- No.1420 退職金を受け取ったとき(退職所得)(退職所得の計算式・退職所得控除額の表・勤続年数の端数の切上げ・障害者になったことによる退職の100万円の加算・特定役員退職手当等・短期退職手当等・分離課税・受給に関する申告書を出していれば原則として確定申告は不要・出していないと20.42%・医療費控除などで申告するときは退職所得の金額を書く・令和9年以後は防衛特別所得税が加わるが合計の税率は変わらない・復興特別所得税は令和29年12月31日まで)
- 窓口
- 国税庁(タックスアンサー No.1420)
- 確認日
- 確認先
- https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1420.htm
- No.2732 退職手当等に対する源泉徴収(勤続期間に含まれる期間と除かれる期間・前年以前4年内の退職手当等/前年以前9年内の確定拠出年金の老齢給付金の一時金(令和8年1月1日以後に支払を受けたもの)/前年以前19年内の退職手当等の後の一時金との重複期間の調整・課税退職所得金額の1,000円未満切捨て・申告書は電磁的方法でも提供できる・死亡退職で相続税の対象となるものは源泉徴収しない)
- 窓口
- 国税庁(タックスアンサー No.2732)
- 確認日
- 確認先
- https://www.nta.go.jp/taxes/shiraberu/taxanswer/gensen/2732.htm
- 退職所得の源泉徴収税額の速算表(課税退職所得金額ごとの税率5%〜45%と控除額・税額は102.1%を掛けて1円未満切捨て)
- 窓口
- 国税庁(タックスアンサー No.2732 別紙)
- 確認日
- 確認先
- https://www.nta.go.jp/taxes/shiraberu/taxanswer/gensen/2732_besshi.htm
- No.2735 2か所以上から退職手当等が支払われるとき(その年に支払済の退職手当等を合計して計算・最も長い勤続期間に重複しない期間を加える・申告書に支払済の退職手当等を書き退職所得の源泉徴収票を添える)
- 窓口
- 国税庁(タックスアンサー No.2735)
- 確認日
- 確認先
- https://www.nta.go.jp/taxes/shiraberu/taxanswer/gensen/2735.htm
- 退職金と税(源泉徴収で課税関係が終わる・所得税等や住民税が支払を受けるときに源泉徴収・特別徴収される・死亡後3年以内に支払が確定した退職金は相続税の対象で所得税等の対象にならない・500万円×法定相続人の数を超えた部分が相続税の対象)
- 窓口
- 国税庁(暮らしの税情報)
- 確認日
- 確認先
- https://www.nta.go.jp/publication/pamph/koho/kurashi/html/02_3.htm
- No.1600 公的年金等の課税関係(確定給付企業年金法の規定に基づいて支給を受ける年金は公的年金等・公的年金等控除額を引いて雑所得を計算・源泉徴収は一定の控除額を引いた額に5.105%)
- 窓口
- 国税庁(タックスアンサー No.1600)
- 確認日
- 確認先
- https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1600.htm
- 所得税法 第30条(退職所得の金額は収入金額から退職所得控除額を引いた残額の2分の1・短期退職手当等は300万円を超える部分を2分の1にしない・特定役員退職手当等は2分の1にしない・退職所得控除額は20年以下40万円×勤続年数・20年超800万円+70万円×(勤続年数-20年)・80万円に満たないときは80万円・障害者になったことによる退職は100万円を加算=2030年6月19日施行の版まで未施行の版も同じ)
- 窓口
- e-Gov法令検索(デジタル庁)
- 確認日
- 確認先
- https://laws.e-gov.go.jp/law/340AC0000000033
- 所得税法施行令 第70条・第72条第3項第7号(退職所得控除額の計算の特例=前年以前4年内の退職手当等・前年以前9年内の確定拠出年金法の老齢給付金の一時金(令和8年1月1日以後に支払を受けたもの)・前年以前19年内の退職手当等と重複する期間の控除額を差し引く=2028年1月1日施行の版まで未施行の版も同じ)
- 窓口
- e-Gov法令検索(デジタル庁)
- 確認日
- 確認先
- https://laws.e-gov.go.jp/law/340CO0000000096
- 地方税法 第50条の2・第50条の4・第328条・第328条の3・第328条の5・第20条の4の2(退職手当等に係る所得割は他の所得と区分して課税・分離課税に係る所得割の税率は道府県民税4%・市町村民税6%・退職手当等の支払をする者が特別徴収・課税標準の1,000円未満と税額の100円未満は切捨て=2030年6月19日施行の版まで未施行の版も同じ)
- 窓口
- e-Gov法令検索(デジタル庁)
- 確認日
- 確認先
- https://laws.e-gov.go.jp/law/325AC0000000226
- 健康保険法 第3条第5項(保険料のもとになる報酬から、臨時に受けるものと3か月を超える期間ごとに受けるものを除く)
- 窓口
- e-Gov法令検索(デジタル庁)
- 確認日
- 確認先
- https://laws.e-gov.go.jp/law/211AC0000000070

