年金はいくらもらえる?|基礎年金の満額は年84万7,300円・月7万608円。納めた年数と厚生年金の早見表
 Move for People株式会社

老齢基礎年金の満額は、令和8年4月分から年84万7,300円で、月にすると7万608円です。昭和31年4月1日以前生まれの方は、年84万4,900円(月7万408円)になります。
満額は、20歳から60歳になるまでの40年間、国民年金の保険料をすべて納めたときの額で、納めた年数が短いと下の表のように減ります。厚生年金には満額が無く、会社員や公務員だった期間の報酬と月数に応じて、この上に足されます。
| 納めた年数 | 年額 | 月あたり |
|---|---|---|
| 40年 | 847,300円 | 約70,608円 |
| 35年 | 741,388円 | 約61,782円 |
| 30年 | 635,475円 | 約52,956円 |
| 25年 | 529,563円 | 約44,130円 |
| 20年 | 423,650円 | 約35,304円 |
| 15年 | 317,738円 | 約26,478円 |
| 10年 | 211,825円 | 約17,652円 |
出典:日本年金機構「老齢基礎年金の受給要件・支給開始時期・年金額」の満額と計算式から計算(昭和31年4月2日以後生まれ・免除の月なし・65歳から)
老齢基礎年金の満額は年84万7,300円(月7万608円)
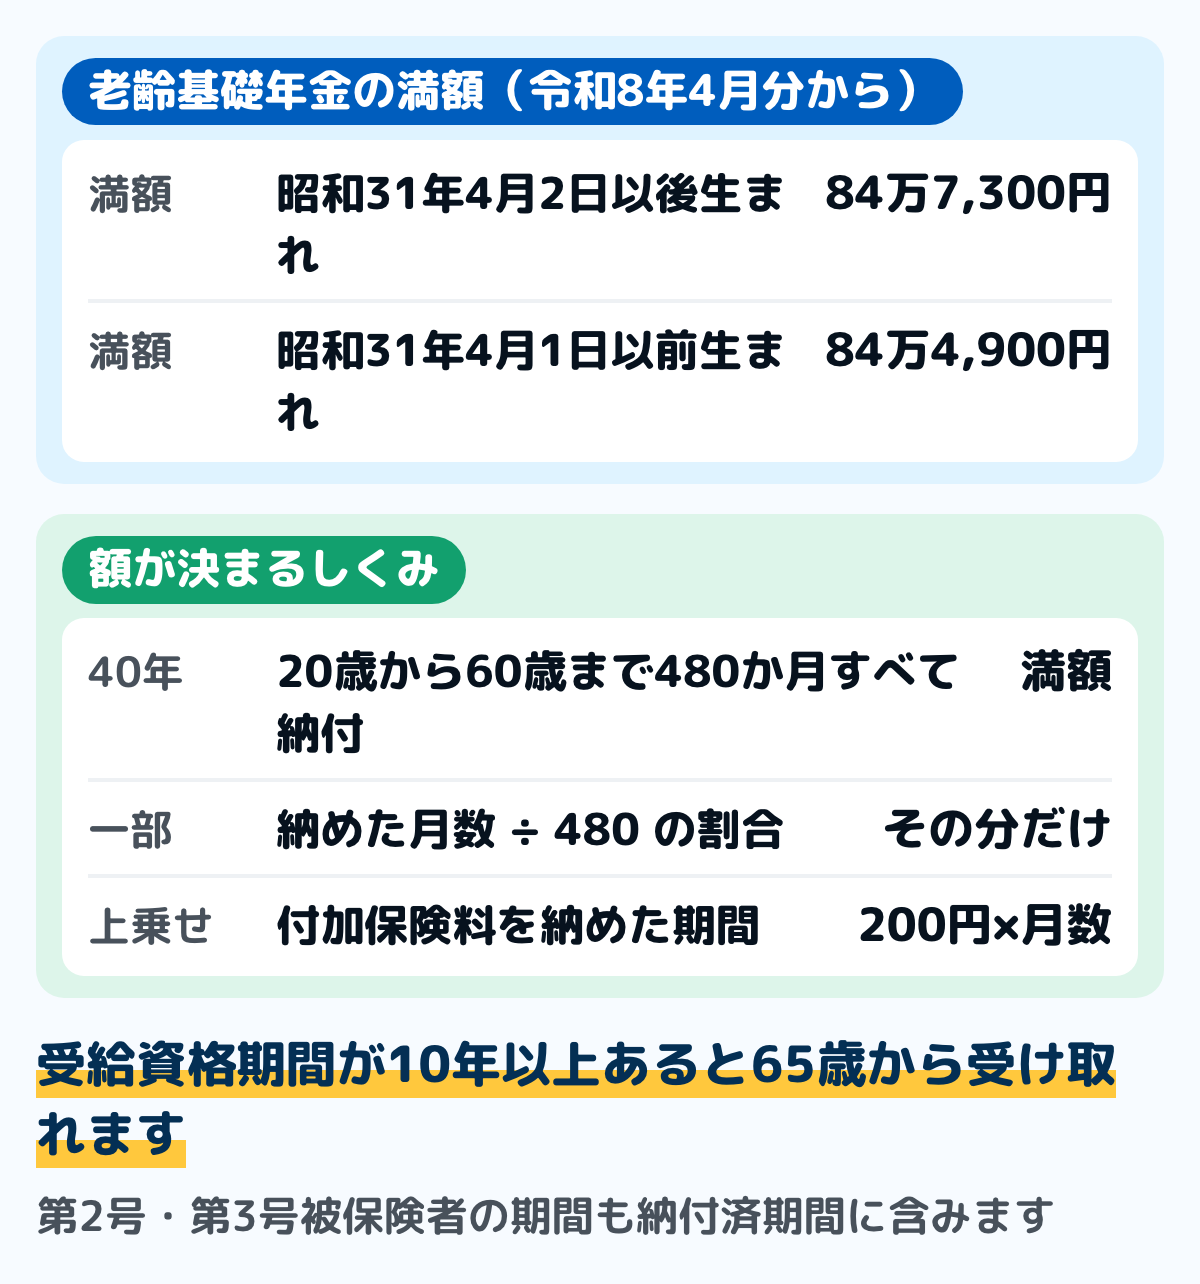
図は、令和8年4月分からの老齢基礎年金の額です。日本年金機構の案内では、満額は昭和31年4月2日以後生まれの方で84万7,300円、昭和31年4月1日以前生まれの方で84万4,900円です。
年金の額は年度ごとに改定されます。令和8年度は令和7年度から1.9%の引き上げで、月額では69,308円から70,608円になりました。新しい額は4月分からで、振り込まれるのは6月15日の支払いからです。
受け取るには期間の条件もあります。保険料納付済期間と保険料免除期間などを合算した受給資格期間が10年以上あると、65歳から受け取れます。
1か月納めるごとに、年に約1,765円増える
納めていない月があると、その分だけ減ります。計算式は「満額 ×(保険料納付済月数など)÷(40年×12月)」なので、納めた月数の割合がそのまま額に効きます。
冒頭の早見表は、昭和31年4月2日以後生まれで免除の月が無い人が、65歳から受け取る場合の例です。満額84万7,300円に年数の割合を掛け、1円未満は年金額の端数処理(50銭以上は1円に切り上げ)で丸めました。
1か月あたりに直すと、84万7,300円を480か月で割った約1,765円です。保険料を1か月分多く納めると、65歳から受け取る年額が約1,765円多くなり、その差は受け取る年数の分だけ続きます。
免除を受けた月も、0として数えるわけではありません。日本年金機構の計算式では、平成21年4月分以後の全額免除の月は8分の4、4分の1納付の月は8分の5、半額納付の月は8分の6、4分の3納付の月は8分の7として数えます。
学生納付特例と納付猶予の期間は、追納していないと年金額には反映されません。後から納める期限と加算は国民年金の追納にまとめています。
付加保険料を納めた期間があると上乗せがあります。200円に付加保険料納付月数を掛けた額が、老齢基礎年金の年額に足されます。
会社員の期間や、扶養に入っていた期間も数に入る
日本の公的年金は、20歳以上60歳未満の人が入る国民年金(基礎年金)と、会社員・公務員が入る厚生年金保険の2階建てです。日本年金機構の案内では、国民年金の加入者は働き方で3つに分かれます。
- 第1号被保険者:自営業・農業・学生・無職の人など。保険料は自分で納め、65歳からは老齢基礎年金
- 第2号被保険者:会社員・公務員など。国民年金と厚生年金保険の両方に入り、老齢基礎年金に老齢厚生年金が足される
- 第3号被保険者:会社員・公務員(第2号)の扶養に入っている、国内に住む配偶者。自分の保険料の負担は無く、65歳からは老齢基礎年金
20歳から60歳になるまでの第2号被保険者と第3号被保険者の期間も、保険料納付済期間に含まれます。会社員や公務員だった期間も、会社員の配偶者の扶養に入っていた期間も、満額までの月数に数えます。
ただし年齢の区切りがあります。20歳より前や60歳以後の厚生年金の加入期間は、老齢基礎年金の月数には入りません。この期間の分は、次の節の経過的加算で老齢厚生年金に足されます。
60歳までに40年に届かない人は、60歳から65歳までの間に国民年金に任意で加入して月数を足せます。条件と増える額は国民年金の任意加入にまとめています。
厚生年金は何年払えば満額? 満額は無く、加入した月数で増える
老齢厚生年金には、老齢基礎年金のような満額はありません。厚生年金に加入していたときの報酬額と加入期間に応じて計算されるので、同じ40年でも報酬で額が変わり、40年を超えて加入すればその分も増えます。
日本年金機構の案内では、老齢厚生年金は、老齢基礎年金を受け取れる方に厚生年金の加入期間がある場合に、上乗せして65歳から受け取れます。額は、報酬比例部分と経過的加算と加給年金額を合計したものです。
報酬比例部分の計算式
報酬比例部分は、平成15年3月以前と平成15年4月以降の加入期間で分けて計算します。日本年金機構の年金用語集では、次の式が示されています。
- 平成15年3月以前:平均標準報酬月額 × 7.125/1000 × その期間の月数
- 平成15年4月以降:平均標準報酬額 × 5.481/1000 × その期間の月数
2つを足したものが報酬比例部分です。平成15年4月以降は、各月の標準報酬月額と標準賞与額の総額を月数で割った平均標準報酬額を使うので、賞与も額に入ります。
過去の標準報酬月額と標準賞与額には、最近の賃金や物価の水準に直す再評価率を掛けます。この式の額が従前額(平成6年の水準で再評価して計算した額に1.082を掛けたもの)を下回るときは、従前額のほうが報酬比例部分の額になります。
加入年数ごとの報酬比例部分(早見表)
表は、平成15年4月以降だけに加入し、再評価後の平均標準報酬額を25万円と45万円に置いた場合の報酬比例部分の年額です。式に当てはめた例で、経過的加算と加給年金は入れていません。
| 加入年数 | 平均25万円 | 平均45万円 |
|---|---|---|
| 10年 | 164,430円 | 295,974円 |
| 20年 | 328,860円 | 591,948円 |
| 30年 | 493,290円 | 887,922円 |
| 40年 | 657,720円 | 1,183,896円 |
| 45年 | 739,935円 | 1,331,883円 |
出典:日本年金機構(年金用語集)「報酬比例部分」の平成15年4月以降の式(5.481/1000)に当てはめて計算
1年加入するごとに、平均25万円なら年に約1万6,400円、平均45万円なら年に約2万9,600円ずつ増えます。40年を超えて働いた分も、報酬比例部分には上限が無いのでそのまま足されます。
20歳前・60歳以後に働いた期間は「経過的加算」で足される
日本年金機構の案内では、経過的加算は、定額部分として計算した額から、昭和36年4月以降で20歳以上60歳未満の厚生年金の加入月数で出した老齢基礎年金相当額を引いたものです。老齢基礎年金に入らない期間の分を、老齢厚生年金で補うしくみです。
令和8年4月分からの定額部分は、昭和31年4月2日以後生まれの方で、1,766円×生年月日に応じた率×加入月数です。昭和21年4月2日以後生まれの方は率が1.000で、月数は480か月が上限です。
そのため、厚生年金の加入月数が480か月に届かない人は、20歳前や60歳以後に加入した1か月につき、年1,766円が経過的加算として足されます。480か月を超えた分は、報酬比例部分だけが増えます。
加給年金と、働きながら受け取るときの在職老齢年金
厚生年金保険の被保険者期間が20年以上ある方が65歳になった時点で、生計を維持されている配偶者または子がいるときは、加給年金が加算されます。加算を受けるには届出が必要です。
日本年金機構の案内では、配偶者の分が年243,800円で、受給者が昭和18年4月2日以後生まれなら特別加算179,900円を足して423,700円です。子の分は1人目と2人目が各243,800円、3人目からは各81,300円です。
2028年4月1日からは、子の加算額の引き上げと、配偶者の加給年金の額の見直しが決まっています(令和7年法律第74号)。もらえる条件と振替加算は加給年金はいくら?にまとめています。
働きながら老齢厚生年金を受け取ると、止まる分が出ることがあります。令和8年度の基準額は65万円で、令和7年度の51万円から上がりました。老齢厚生年金の基本月額と、給与と賞与から出す総報酬月額相当額の合計が65万円以下なら全額受け取れます。
合計が65万円を超えると、超えた額の2分の1が止まります。老齢基礎年金は、この調整の対象になりません。計算のしかたは在職老齢年金にまとめています。
2027年9月から、標準報酬月額の上限が上がる
厚生年金の報酬比例部分のもとになる標準報酬月額には上限があり、2027年8月分までは32等級(65万円)までです。給与が上限を超える人も、上限の等級で保険料と年金額が計算されます。
年金制度改正法(令和7年法律第74号)で、2027年9月1日から33等級(68万円)、2028年9月1日から34等級(71万円)、2029年9月1日から35等級(75万円)が加わります。上がった後は、その等級で保険料を納め、報酬比例部分の計算にも使われます。
計算式に当てはめると、いくらになるか
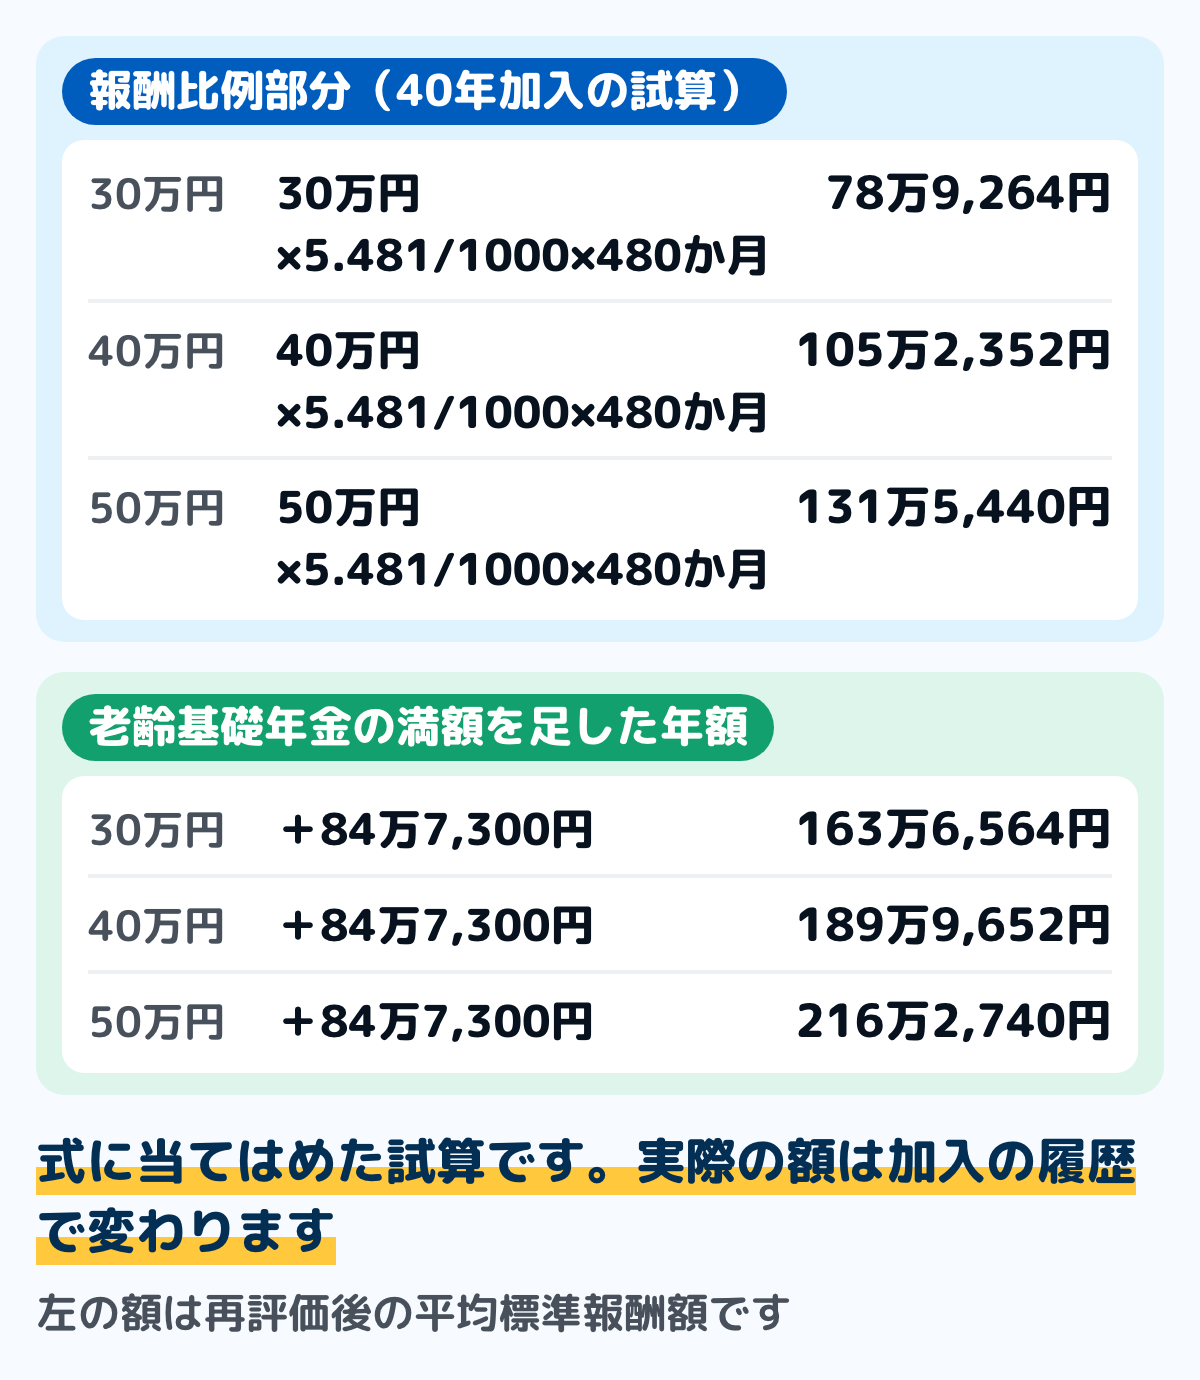
図は、上の式に数字を当てはめた例です。平成15年4月以降だけに40年(480か月)加入し、再評価後の平均標準報酬額を25万円・35万円・45万円に置いた場合の報酬比例部分です。
25万円なら年65万7,720円、35万円なら年92万808円、45万円なら年118万3,896円です。ここに老齢基礎年金の満額84万7,300円を足すと、順に年150万5,020円、年176万8,108円、年203万1,196円になります。
月に直すと、およそ12万5,000円、14万7,000円、16万9,000円です。年金は2か月に1回まとめて入るので、1回の振込は天引きの前でこの倍になります。
実際の額は、平成15年3月以前の加入期間の有無、再評価率、経過的加算、加給年金の有無で変わります。自分の額は、下の節のねんきん定期便やねんきんネットで確かめます。
平均はいくらか(厚生労働省の統計)
厚生労働省「令和6年度 厚生年金保険・国民年金事業の概況」で、令和6年度末の平均年金月額を見ます。厚生年金保険(第1号)の老齢年金の受給者は、老齢基礎年金を含めて15万1,142円です。
同じ統計で、国民年金の老齢年金の受給者の平均年金月額は5万9,431円です。このうち厚生年金や共済の期間が無い人(基礎のみ共済なし・旧国年)は、5万4,578円でした。
男女で分けた数字もあります。同じ統計の受給権者(受け取る権利のある人)の平均年金月額では、厚生年金保険(第1号)の老齢年金が男子16万9,967円・女子11万1,413円、国民年金の老齢年金が男子6万1,595円・女子5万7,582円です。厚生年金は報酬と加入した月数で額が決まるので、その違いが男女の平均の差にも出ます。
平均は年度ごとに少しずつ動いています。受給者の平均年金月額を5年分並べると、次のとおりです。
| 年度末 | 厚生年金 | 国民年金 |
|---|---|---|
| 令和2年度 | 146,145円 | 56,358円 |
| 令和3年度 | 145,665円 | 56,479円 |
| 令和4年度 | 144,982円 | 56,428円 |
| 令和5年度 | 147,360円 | 57,700円 |
| 令和6年度 | 151,142円 | 59,431円 |
出典:厚生労働省「令和6年度 厚生年金保険・国民年金事業の概況」表6・表20(厚生年金は厚生年金保険(第1号)の老齢年金の受給者で基礎年金を含む・国民年金は老齢年金の受給者)
厚生年金の平均は、令和4年度までは少しずつ下がり、令和5年度から上がっています。さかのぼると、厚生労働省の「国民年金 年金受給者の平均年金月額の推移」(資料は社会保険庁)では、国民年金の受給者の平均年金月額(障害・遺族を含む総数)は、昭和37年度が2,027円、平成19年度が5万3,242円でした(昭和50年度以前は支給年額に対する平均)。
平均には、納めていない月や免除の月がある人、繰上げて減額された人も含まれます。受給資格期間が25年以上ある老齢基礎年金の受給者を受け取り方で分けると、繰上げた人が4万6,448円、65歳から受け取る人が6万503円、繰下げた人が7万7,244円です。
年金額の改定で示される令和8年度の標準的な年金額は、夫婦2人分の老齢基礎年金を含めて月237,279円です。平均的な収入(賞与を含む月額換算で45.5万円)で40年間働いた人と、その配偶者の分を合わせた給付水準です。
平均や標準的な額は、自分の額と一致しません。65歳以上の世帯の生活費の平均と並べるときは老後の生活費の平均、足りない額の出し方は老後資金はいくら必要?にまとめています。
受け取る時期をずらすと額が変わる
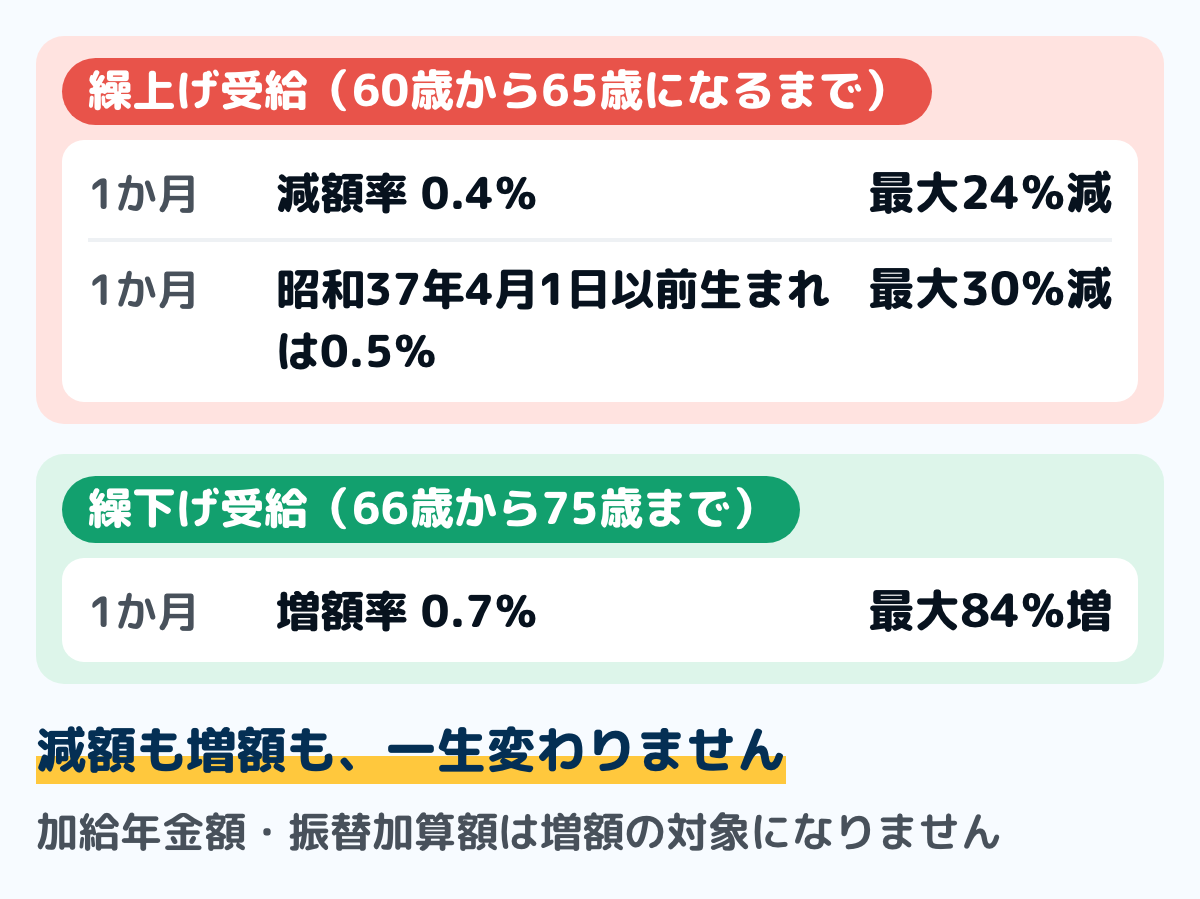
図は、受け取り始める時期を変えたときの増減です。原則は65歳からですが、60歳から75歳までの間で早くも遅くもできます。
早く受け取る繰上げ受給では減ります。減額率は0.4%に、繰上げ請求月から65歳に達する日の前月までの月数を掛けた率で、最大24%です。昭和37年4月1日以前生まれの方は、1か月あたり0.5%で最大30%です。
遅く受け取る繰下げ受給では増えます。増額率は0.7%に、65歳に達した月から繰下げ申出月の前月までの月数を掛けた率で、最大84%です。
表は、昭和37年4月2日以後生まれで、老齢基礎年金が満額の人が受け取り始めを変えた場合の年額の例です。満額に、繰り上げた・繰り下げた月数の率を掛けて出しました。
| 受け取り始め | 増減 | 年額(例) |
|---|---|---|
| 60歳0か月 | 24%減 | 643,948円 |
| 65歳 | なし | 847,300円 |
| 70歳0か月 | 42%増 | 1,203,166円 |
| 75歳0か月 | 84%増 | 1,559,032円 |
出典:日本年金機構「年金の繰上げ受給」「年金の繰下げ受給」の減額率・増額率を、令和8年度の満額に掛けて計算
どちらの率も一生変わりません。老齢基礎年金と老齢厚生年金は、片方だけを繰り下げることもできます。早見表は年金の繰上げ受給と年金の繰下げ受給にあります。
納めた保険料は、何年受け取ると戻るか
「満額でも月7万円ほどなら、納める意味はあるのか」と気になる人のために、いまの額で割り算をしてみます。保険料も年金額も年度ごとに変わるので、目安の計算です。
令和8年度の国民年金保険料は月1万7,920円です。この額で40年(480か月)納めたと仮に置くと、合計は860万1,600円になります。
満額の年84万7,300円で割ると、約10.2年分です。65歳から受け取り始めると、75歳を少し過ぎたころに、納めた保険料の合計と受け取った額が並びます。
では、65歳からどれくらい生きるのか。厚生労働省の令和7年簡易生命表では、65歳の人の平均余命は男19.68年、女24.52年です。2025年に65歳の人が平均どおりに生きると、男は84歳8か月ほど、女は89歳6か月ほどまで受け取る計算になります。
国民年金が払うのは老後の年金だけではありません。病気やけがで障害が残ったときの障害年金と、亡くなったときに条件に合う遺族へ出る遺族年金の備えも、同じ保険料に入っています。
年金を増やす公的なしくみ
公的年金の額を増やす方法として、制度上用意されているものがあります。どれも入らなければならないものではなく、選べるしくみです。
1つ目は付加保険料です。日本年金機構の案内では、国民年金第1号被保険者や65歳未満の任意加入被保険者は、月額400円の付加保険料を上乗せして納めると、老齢基礎年金の額を増やせます。
増える額は200円に付加保険料納付月数を掛けた額です。保険料の免除や納付猶予を受けている方は、付加保険料を納められません(産前産後免除を除く)。入れる人とiDeCoとの関係は付加年金とはにまとめています。
2つ目は、上で見た繰下げ受給と任意加入です。3つ目は確定拠出年金で、事業主が掛金を出す企業型DCと、自分で掛金を出すiDeCo(個人型確定拠出年金)があります。
iDeCoの掛金の上限は、2026年12月1日施行の政令(令和7年政令第442号)で引き上げられます。2026年12月分の掛金から、第1号被保険者は国民年金基金などと合わせて月額75,000円になります。
会社員は月額62,000円(企業年金などがある人はその掛金と合わせて)で、第3号被保険者は月額23,000円のままです。2026年11月分までの上限は、第1号被保険者が月額68,000円、企業年金などが無い会社員が月額23,000円、ある会社員が月額20,000円です。
掛金は全額が所得控除になります。国税庁の案内では、iDeCoの掛金は小規模企業共済等掛金控除の対象で、控除できる金額はその年に支払った掛金の全額です。
4つ目は個人年金保険です。公的な制度ではありませんが、支払った保険料は生命保険料控除のうち個人年金保険料控除の対象になります。額の出し方は生命保険料控除はいくら?にまとめています。
自分の額の確かめ方
ねんきん定期便で、自分の数字を見る
毎年誕生月に届くねんきん定期便で、自分の額が分かります。50歳未満の方には、これまでの加入実績に応じた額が書かれています。50歳以上の方には、今の加入条件が60歳まで続くと仮定した見込額が書かれています。
どちらを見ているかで意味が変わります。読み方はねんきん定期便の見方にまとめています。
ねんきんネットと公的年金シミュレーター
日本年金機構のねんきんネットを使うと、将来受け取る年金見込額や、自分の年金記録を確かめられます。登録の方法は、マイナポータルとの連携か、ユーザIDの取得の2つです。
厚生労働省の公的年金シミュレーターは、生年月日と、働き方・期間・年収を入れて受け取れる額の目安を出せます。ねんきん定期便の二次元コードを読み込んで使うこともでき、入れた内容はサイトに残りません。
仕組みを簡単にして計算しているので、実際に受け取る額とは違う場合があります。正確な額は年金事務所でも確かめられます。
家計簿には、2か月ごとの入り方と天引きの後の額で書く
日本年金機構の案内では、年金は原則として年6回に分けて偶数月の15日に支払われます。15日が土日または祝日のときは、その直前の平日です。前の2か月分がまとめて入るので、家計簿には振り込まれた日に収入として書きます。
年金からは介護保険料や後期高齢者医療制度の保険料が天引きされます。振り込まれるのは、それらを引いた後の額です。
天引きの条件は年金の天引きにまとめています。家計簿の書き方の工夫は年金生活の家計簿のつけ方にあります。
見込額が分かったら、いまの1か月の支出と並べます。生活費の内訳の出し方で費目ごとに書き出し、年間収支表に年金の見込額と並べると、1年単位の差が見えます。
いつから受け取れるのか
原則は65歳からです。ただし、受け取る権利ができても自動では始まりません。受給開始年齢の3か月前に届く年金請求書を出す必要があります。
最初の入金までには、請求してから2か月から4か月かかります。請求から最初の入金までの流れは年金はいつからもらえるかにまとめています。
迷いやすい場面
未納の期間がある
納めていない月があると、その分だけ老齢基礎年金が減ります。受給資格期間の10年に届かないと、そもそも受け取れません。免除の種類と扱いは国民年金の保険料が払えないときにまとめています。
年金が少ない方への上乗せもあります。条件と額は年金生活者支援給付金はいくら?にまとめました。
繰下げを考えている
繰下げると1か月あたり0.7%増え、増額は一生続きます。ただし、加給年金額と振替加算額は増額の対象になりません。
在職老齢年金制度で止められる額も、増額の対象になりません。自分の場合どうなるかは年金事務所に確かめてください。
65歳前に受け取れる年金がある
男性は昭和36年4月1日以前、女性は昭和41年4月1日以前に生まれた人には「特別支給の老齢厚生年金」があります。生年月日に応じた年齢から受け取れますが、繰下げ制度がありません。
対象になる人と請求の手順は特別支給の老齢厚生年金にまとめています。待っても増えないので、受給権が発生したら速やかに請求します。
配偶者と2人分で考えたい
年金は1人ずつ計算されます。夫婦それぞれのねんきん定期便を並べて、2人分を足して見ます。
片方が先に亡くなったときの備えは遺族年金はいくら?、離婚したときの厚生年金の記録の分け方は離婚の年金分割とはにまとめています。2人分と1人分では、生活費も変わります。
よくある質問
Q基礎年金の満額は月いくらですか
令和8年度は月70,608円(年84万7,300円)です。昭和31年4月1日以前生まれの方は月70,408円(年84万4,900円)です。
Q厚生年金は何年払えば満額になりますか
厚生年金には満額がありません。加入した月数と報酬で増え、40年を超えて加入した分も報酬比例部分に足されます。満額があるのは老齢基礎年金で、20歳から60歳までの40年をすべて納めたときです。
Q何年納めれば受け取れますか
保険料納付済期間と保険料免除期間などを合算した受給資格期間が10年以上あれば受け取れます。10年納めた場合の老齢基礎年金は、年211,825円です。
Q60歳を過ぎて会社で働くと、年金は増えますか
厚生年金に加入して働いた月の分、報酬比例部分が増えます。老齢基礎年金の月数には入りませんが、厚生年金の加入月数が480か月に届かない人は、経過的加算も足されます。
Q国民年金の保険料は、何年受け取ると戻りますか
令和8年度の保険料月1万7,920円で40年納めたと置くと合計860万1,600円で、満額の年84万7,300円の約10.2年分です。65歳から受け取ると、75歳を少し過ぎたころに並ぶ計算です。保険料も年金額も年度ごとに変わるので、目安として見てください。
この記事で参照した公的情報
- 令和8年4月分(6月15日支払分)からの年金額(国民年金(基礎年金)は1.9%・厚生年金(報酬比例部分)は2.0%の引き上げ・老齢基礎年金(満額)の月額は令和8年度70,608円/令和7年度69,308円・昭和31年4月1日以前生まれは70,408円・夫婦2人分の老齢基礎年金を含む標準的な年金額は237,279円(平均標準報酬45.5万円で40年間就業))
- 老齢基礎年金の受給要件・支給開始時期・年金額(受給資格期間10年以上・65歳から・令和8年4月分からの満額は昭和31年4月2日以後生まれ847,300円・昭和31年4月1日以前生まれ844,900円・計算式の全額免除4/8・4分の1納付5/8・半額納付6/8・4分の3納付7/8・第2号と第3号の期間を含む・学生納付特例と納付猶予は追納しないと反映されない・付加保険料は200円×納付月数)
- 年金額の端数処理(1円未満は50銭未満を切り捨て・50銭以上を1円に切り上げ)
- 老齢厚生年金の受給要件・支給開始時期・年金額(報酬比例部分+経過的加算+加給年金額・経過的加算は定額部分から昭和36年4月以降で20歳以上60歳未満の厚生年金の月数で出した老齢基礎年金相当額を引いたもの・在職中は支給停止の場合がある)
- 定額部分(令和8年4月分から昭和31年4月2日以後生まれは1,766円×生年月日に応じた率×被保険者期間の月数・昭和21年4月2日以後生まれは480月が上限・報酬比例部分には上限が無い)
- 窓口
- 日本年金機構(年金用語集)
- 確認日
- 確認先
- https://www.nenkin.go.jp/service/yougo/tagyo/teigakububun.html
- 報酬比例部分(平成15年3月以前=平均標準報酬月額×7.125/1000×月数/平成15年4月以降=平均標準報酬額×5.481/1000×月数・平均標準報酬額は標準報酬月額と標準賞与額の総額を月数で割った額・再評価率・従前額保障は1.082)
- 窓口
- 日本年金機構(年金用語集)
- 確認日
- 確認先
- https://www.nenkin.go.jp/service/yougo/hagyo/hoshuhirei.html
- 加給年金額と振替加算(被保険者期間20年以上・配偶者と1人目・2人目の子は各243,800円・3人目以降の子は各81,300円・配偶者の特別加算は受給権者が昭和18年4月2日以後生まれで179,900円=合計423,700円・届出が必要)
- 在職老齢年金制度の改正(令和7年法律第74号・令和8年4月から基準額が月51万円から65万円・65万円は令和8年度の基準額・超えた分の2分の1を支給停止・老齢基礎年金は調整の対象外)
- 窓口
- 日本年金機構
- 確認日
- 確認先
- https://www.nenkin.go.jp/tokusetsu/zairoukaisei.html
- 社会経済の変化を踏まえた年金制度の機能強化のための国民年金法等の一部を改正する等の法律の概要(標準報酬月額の上限を68万円(令和9年9月1日)・71万円(令和10年9月1日)・75万円(令和11年9月1日)へ・子に係る加算額の引上げと配偶者加給年金の額の見直しは令和10年4月1日)
- 令和6年度 厚生年金保険・国民年金事業の概況(令和6年度末の厚生年金保険(第1号)の老齢年金の受給者の平均年金月額151,142円(基礎年金を含む)・国民年金の老齢年金の受給者59,431円・基礎のみ共済なし・旧国年54,578円・老齢基礎年金の繰上げ46,448円・繰下げ77,244円/表6・表20の受給者の平均年金月額の推移=厚生年金 令和2年度146,145円・3年度145,665円・4年度144,982円・5年度147,360円・6年度151,142円、国民年金 56,358円・56,479円・56,428円・57,700円・59,431円/参考資料3・4の男女別の老齢年金受給権者の平均年金月額=厚生年金保険(第1号)男子169,967円・女子111,413円、国民年金 男子61,595円・女子57,582円)
- 窓口
- 厚生労働省年金局
- 確認日
- 確認先
- https://www.mhlw.go.jp/content/001617995.pdf
- 国民年金 年金受給者の平均年金月額の推移(総数=昭和37年度2,027円・平成19年度53,242円・昭和50年度以前は支給年額に対する平均・資料は社会保険庁)
- 公的年金制度の種類と加入する制度(20歳以上60歳未満のすべての人が入る国民年金と会社員・公務員が入る厚生年金保険の2階建て・第1号=農業者・自営業者・学生・無職の方など・第2号=会社員・公務員の方など・第3号=国内に居住し第2号被保険者に扶養されている配偶者で保険料の自己負担なし)
- 国民年金保険料(令和8年度は1か月あたり17,920円)
- 令和7年簡易生命表の概況(主な年齢の平均余命=65歳 男19.68年・女24.52年)
- 年金の繰上げ受給(減額率0.4%×月数・最大24%・昭和37年4月1日以前生まれは0.5%で最大30%)
- 年金の繰下げ受給(増額率0.7%×月数・最大84%・66歳から75歳まで・加給年金額と在職老齢年金で止まる額は増額の対象外)
- 年金の支払日(原則年6回・偶数月の15日・15日が土日祝のときは直前の平日)
- ねんきん定期便(50歳未満の方用・50歳以上の方用で見方ガイドが分かれていること)
- ねんきんネット(将来受け取る年金見込額・年金記録の確認・登録はマイナポータルとの連携かユーザIDの取得)
- 窓口
- 日本年金機構
- 確認日
- 確認先
- https://www.nenkin.go.jp/n_net/
- 公的年金シミュレーター(生年月日・働き方・期間・年収で試算・ねんきん定期便の二次元コード・入力した内容は残らない・実際の額と違う場合がある)
- 窓口
- 厚生労働省
- 確認日
- 確認先
- https://nenkin-shisan.mhlw.go.jp/
- 付加保険料の納付(月額400円・老齢基礎年金に200円×納付月数が上乗せ・免除中は納付できない)
- 確定拠出年金制度の概要(企業型DCとiDeCo・2026年11月までの拠出限度額68,000円/23,000円/20,000円)
- DC拠出限度額(令和8(2026)年12月〜)(iDeCoと国民年金基金等の合計で第1号加入者は月額7.5万円・会社員は企業年金等と合わせて月額6.2万円・第3号加入者は月額2.3万円)
- 国民年金基金令等の一部を改正する政令の公布について(通知)(令和7年政令第442号・令和7年12月24日公布・令和8年12月1日施行)
- 小規模企業共済等掛金控除(確定拠出年金の個人型年金加入者掛金は支払った全額が所得控除)
- 窓口
- 国税庁(タックスアンサー No.1135)
- 確認日
- 確認先
- https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1135.htm
- 生命保険料控除(個人年金保険料控除は新契約で最高4万円・3区分の合計で最高12万円)
- 窓口
- 国税庁(タックスアンサー No.1140)
- 確認日
- 確認先
- https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1140.htm

