老後の生活費の平均は月いくら?|65歳以上の夫婦26万3,979円・一人暮らし14万8,445円、税と保険料を足した額と内訳(家計調査2025年)
 Move for People株式会社
この記事には広告(アフィリエイトのリンク)を含みます。
老後の生活費の平均は、総務省の家計調査(2025年)で、65歳以上の夫婦のみの無職世帯が月26万3,979円、65歳以上の一人暮らしの無職世帯が月14万8,445円です。ここに税金と社会保険料を足すと、夫婦で月29万6,829円、一人暮らしで月16万1,435円になります。
収入の約9割は年金などの社会保障給付で、税と保険料を引いた手取りでは生活費に届いていません。手取りとの差は、夫婦で月4万2,434円、一人暮らしで月2万9,980円で、この分を預貯金などでまかなっている平均です。
老後の生活費の平均は、夫婦で月26万3,979円、一人暮らしで月14万8,445円
家計調査は、総務省統計局が世帯の収入と支出を家計簿の形で集めている統計です。老後の生活費の平均として見るのは、世帯主が働いていない「無職世帯」のうち、65歳以上の人だけの世帯の数字です。
夫婦の数字は、家計収支編の二人以上の世帯の第3-12表にある「65歳以上の夫婦一組の世帯」のうち無職世帯です。一人暮らしの数字は、総世帯の第9表にある「65歳以上の単身世帯」のうち無職世帯です。どちらも2025年の1か月平均で、費目の分け方は用途分類です。
収入から足りない額までを、表にすると次のとおりです。単位は円で、どれも2025年の1か月の平均です。
| 項目 | 夫婦 | 一人暮らし |
|---|---|---|
| 実収入 | 254,395 | 131,456 |
| うち年金など | 228,614 | 120,212 |
| 税・社会保険料 | 32,850 | 12,990 |
| 手取り | 221,544 | 118,465 |
| 生活費 | 263,979 | 148,445 |
| 生活費+税・保険料 | 296,829 | 161,435 |
| 手取りとの差 | −42,434 | −29,980 |
表の「年金など」は社会保障給付、「税・社会保険料」は非消費支出、「手取り」は可処分所得、「生活費」は消費支出の値です。家計調査の言葉で探すときは、こちらの名前で表を見ます。
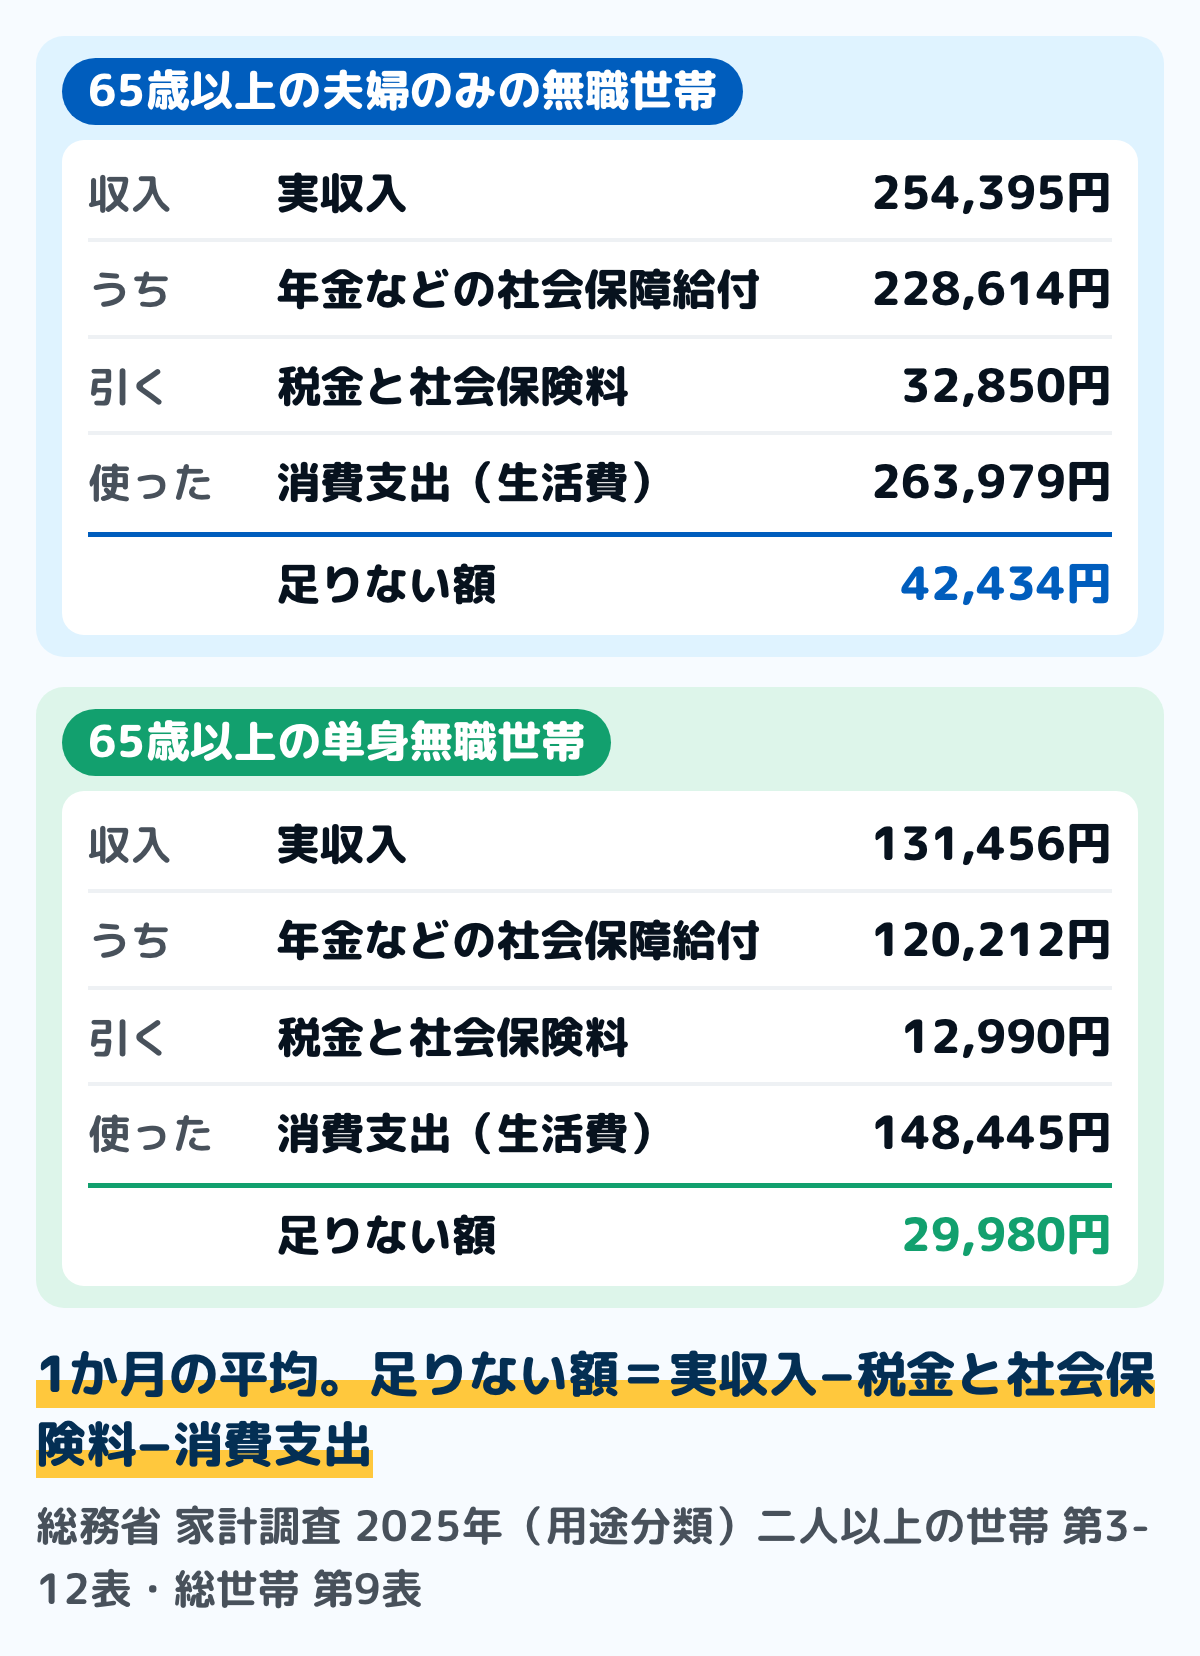
図は、2つの世帯の1か月の平均を並べたものです。生活費にあたるのが消費支出で、税金と社会保険料はその外に「非消費支出」として別に数えています。
税金と社会保険料を足すと、夫婦で月29万6,829円
年金を受け取っていても、所得税・住民税と、介護保険料・健康保険料はかかります。65歳以上の夫婦のみの無職世帯の非消費支出は月3万2,850円で、そのうち所得税・住民税などの直接税が1万2,547円、社会保険料が2万296円でした。
一人暮らしの無職世帯は月1万2,990円で、直接税が7,072円、社会保険料が5,912円です。年金から天引きされる保険料や税も入った額なので、年金の額面と比べるときは、生活費にこの額を足した29万6,829円・16万1,435円を使います。
収入の約9割が年金などで、夫婦は月4万2,434円が足りない
夫婦のみの無職世帯の実収入は月25万4,395円で、そのうち年金などの社会保障給付が22万8,614円でした。統計局の概要では、社会保障給付は実収入の89.9%です。
実収入から非消費支出を引いた可処分所得は、夫婦で22万1,544円です。消費支出の26万3,979円とは4万2,434円の差があり、この分は預貯金を引き出すなどしてまかなっている計算です。
単身の無職世帯は、実収入13万1,456円のうち社会保障給付が12万212円で、実収入の91.4%でした。可処分所得は11万8,465円で、消費支出の14万8,445円とは2万9,980円の差があります。
65~69歳は月29万6,997円で、年齢が上がると小さくなる
上の平均の世帯は、世帯主の年齢の平均が夫婦で77.6歳、一人暮らしで77.8歳です。65歳になったばかりの家の生活費は、年齢別の数字のほうが近くなります。
統計局の概要では、二人以上の世帯のうち世帯主が65歳以上の無職世帯の消費支出は、65~69歳が29万6,997円、70~74歳が28万5,844円、75歳以上が24万8,460円でした。概要は、年齢階級が上がるにつれて少なくなっていると書いています。
65~69歳の世帯は、実収入が29万110円、可処分所得が24万5,710円で、消費支出との差は月5万1,287円でした。65歳前後で働くのをやめる家は、全体の平均よりこの年齢の数字と比べます。
働いている世帯も含めた二人以上の世帯では、世帯主が60~69歳の消費支出は32万7,405円です。60代のうちは、働いているかどうかで収入も支出も違うので、自分の家に近い世帯の数字を選んで比べます。
費目ごとの内訳
用途分類の10の費目で見ると、夫婦のみの無職世帯と一人暮らしの無職世帯の1か月の平均は次のとおりです。単位は円で、表の「その他」はその他の消費支出です。
| 費目 | 夫婦 | 一人暮らし |
|---|---|---|
| 食料 | 78,964 | 42,545 |
| 住居 | 17,739 | 11,416 |
| 光熱・水道 | 23,540 | 15,565 |
| 家具・家事用品 | 11,237 | 6,069 |
| 被服及び履物 | 5,354 | 3,049 |
| 保健医療 | 17,941 | 8,388 |
| 交通・通信 | 31,325 | 13,601 |
| 教育 | 0 | 0 |
| 教養娯楽 | 26,538 | 16,132 |
| その他 | 51,341 | 31,681 |
いちばん大きいのは食料で、夫婦の世帯では消費支出の29.9%、一人暮らしでは28.7%です。「その他」には、交際費(夫婦2万3,257円・一人暮らし1万6,956円)や、理美容・身の回り品などの諸雑費が入っています。
一人暮らしの額を夫婦と比べると、光熱・水道は約66%、住居は約64%、教養娯楽は約61%で、人数が半分になっても半分までは減らない費目があります。保健医療(約47%)や交通・通信(約43%)は、半分より小さくなっています。
用途分類なので、贈り物は交際費に入る
用途分類は、何のために使ったかで分ける方法です。ほかの世帯に贈るために買った食べ物や品物は、中身にかかわらず交際費に入れます。
統計局の概要にも、他の世帯への贈答品やサービスの支出は交際費に含まれると書かれています。お中元やお歳暮を食費に書いている家計簿と比べるときは、その分を交際費に移してから並べます。
住居が月1万7,739円なのは、持ち家の世帯が9割を超えるから
住居の額には、家賃のほか、家の修繕や工事の費用が入ります。65歳以上の夫婦のみの無職世帯の持家率は95.6%で、家賃地代は月2,457円でした。
単身の無職世帯は持家率が87.0%で、家賃地代は月5,304円です。どちらも持ち家の世帯を中心にした平均なので、賃貸で暮らすなら、住居の額はこの平均より大きくなります。住宅ローンの返済は消費支出に入らないので、返し終わっていない家は別に足します。
年金の額と、平均の生活費を並べる
厚生労働省によると、令和8年度の老齢基礎年金の満額は、昭和31年4月2日以後生まれの人で1人月7万608円です。昭和31年4月1日以前生まれの人は、月7万408円です。
男性の平均的な収入(賞与を含む月額換算で45.5万円)で40年間働いた場合の標準的な年金額は、老齢厚生年金と2人分の老齢基礎年金(満額)を合わせて月23万7,279円です。この額は、税や保険料が引かれる前の額面です。
家計調査の夫婦のみの無職世帯で、消費支出と非消費支出を足した月29万6,829円と並べると、月5万9,550円の差になります。標準的な年金額は1つのモデルの額で、実際に受け取る額は人ごとに違います。
受け取っている人の平均は、厚生労働省の「令和6年度 厚生年金保険・国民年金事業の概況」で見られます。令和6年度末で、厚生年金保険(第1号)の老齢年金の受給者の平均年金月額は、老齢基礎年金を含めて15万1千円です。国民年金の老齢年金の受給者は5万9千円でした。
自分の年金の額は、平均ではなく、ねんきん定期便で確かめます。老齢基礎年金と厚生年金の計算のしかたは年金はいくらもらえる?に、受け取る時期をずらしたときの額の変わり方もあわせてまとめています。
年金だけで暮らしている高齢者世帯は41.3%
厚生労働省の2025年の国民生活基礎調査では、公的年金・恩給を受けている高齢者世帯のうち、所得のすべてが公的年金・恩給の世帯は41.3%でした。所得は2024年の1年間の額で、高齢者世帯は65歳以上の人だけか、それに18歳未満の人が加わった世帯です。
高齢者世帯全体では、総所得のうち公的年金・恩給は61.3%で、残りは働いて得た所得などです。年金のほかに収入があるかどうかで、生活費とのつり合いは家ごとに大きく変わります。
「老後2,000万円」は、2017年の不足額に20~30年を掛けた計算
「老後2,000万円」は、金融庁の金融審議会 市場ワーキング・グループが2019年6月3日に出した報告書「高齢社会における資産形成・管理」にある数字です。報告書は、夫65歳以上、妻60歳以上の夫婦のみの無職の世帯では、毎月の不足額の平均は約5万円だとしました。
そのうえで、まだ20~30年の人生があるとすれば、不足額の総額は単純計算で1,300万円~2,000万円になると書いています。もとになったのは、同じ会議に厚生労働省が出した資料の、2017年の家計調査の数字です。
その資料では、実収入20万9,198円と実支出26万3,718円の差が、月5.5万円程度とされています。報告書は、この金額は平均の不足額から導いたもので、不足額は収入・支出の状況やライフスタイルによって大きく異なるとも書いています。
報告書は、不足しない場合もありうるとしたうえで、公的年金以外でまかなう金額がどの程度になるかを考えてみることが重要だとしています。2,000万円は、誰にでも当てはまる額として示されたものではありません。
2025年の数字で同じ計算をすると
報告書と同じ「夫65歳以上、妻60歳以上」の夫婦のみの無職世帯は、2025年の第3-12表では実収入25万7,357円、実支出29万9,979円でした。実支出は、消費支出と非消費支出を足した額です。
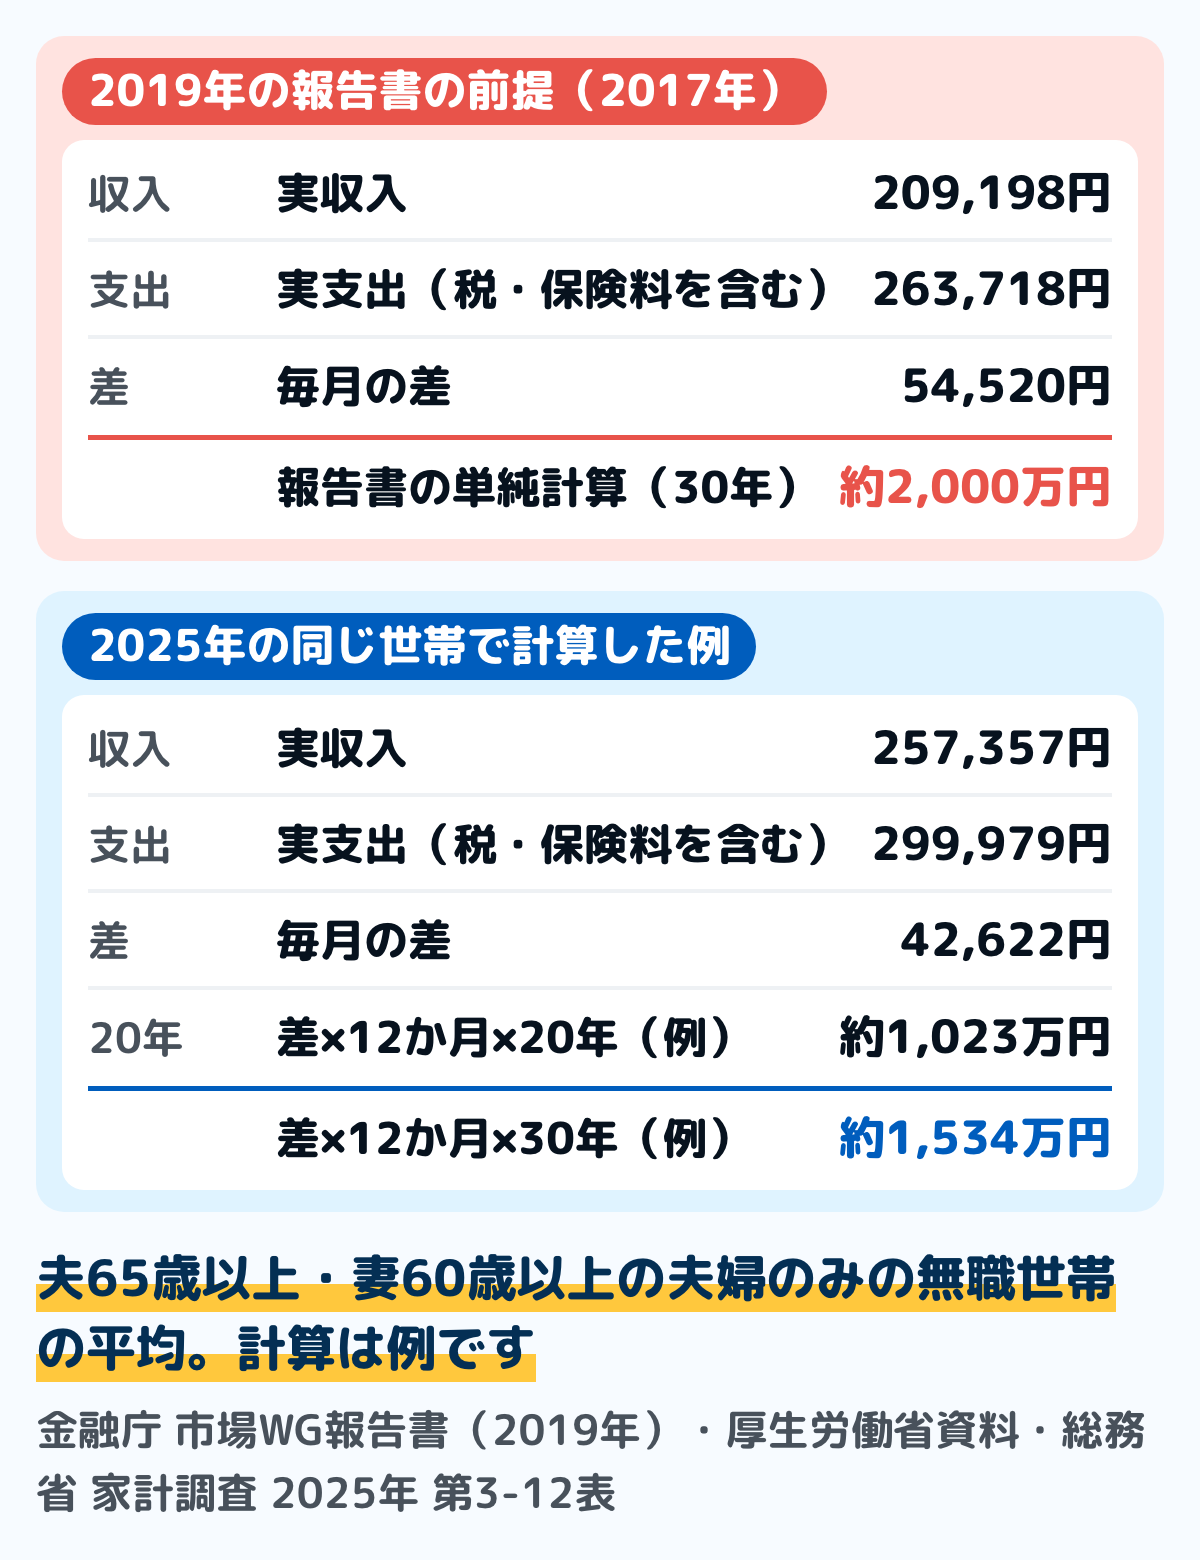
図は、報告書と同じ単純計算に2025年の数字を当てはめた例です。月4万2,622円の差が30年続くと約1,534万円、20年なら約1,023万円になります。
この差は平均どうしの差で、毎年の物価や年金額の改定、介護や家の修繕のような大きな出費は入っていません。厚生労働省の令和7年簡易生命表では、65歳の平均余命は男19.68年、女24.52年なので、何年分で見るかも家ごとに決めます。
平均ではなく自分の家の額は、大きな出費と退職金まで入れて出します。年金の種類ごとの早見表と、老後資金の必要額を出す手順は、老後資金はいくら必要?にまとめています。
平均の生活費に入りにくいお金
家計調査の月の平均は、たまにしか出ない大きな支出が薄まった額です。老後の生活費を見積もるときは、次のようなお金を別に見ておきます。
- 家の修繕や、手すり・段差の工事
- 入院や通院、介護のサービスの自己負担
- 車の買い替えや家電の買い替え
- 冠婚葬祭のお祝いや香典
医療費と介護のサービスの自己負担には、公的な上限があります。月の上限は高額療養費制度と高額介護サービス費にまとめています。介護が必要になったときの月々の費用と期間の平均は、介護費用の平均はいくら?にまとめています。
手すりの取付けや段差の解消は、要支援・要介護の認定を受けた人なら介護保険の住宅改修の対象です。厚生労働省の概要では、支給限度基準額は生涯20万円で、保険給付は原則9割(上限18万円)です。
要介護度が3段階以上上がったときや転居したときは、もう一度使えます。工事の前に市町村への申請が要ります。対象の工事と申請の順番は介護保険の住宅改修とはにまとめています。
家の修繕のように年に1回もない支出は、何年に1回かを決めて1年分に割り、特別費として積み立てる形にします。こうしておくと、月の生活費と分けて考えられます。
「ゆとりある老後」の額は、意識の調査
生命保険文化センターの2025年度「生活保障に関する調査」では、夫婦2人で老後生活を送るうえで必要と考える最低日常生活費は月平均23.9万円でした。金額の分かれ方では「20万円以上25万円未満」が26.7%で、いちばん多い答えです。
ゆとりのための上乗せ額は平均15.2万円で、最低日常生活費と回答ごとに合計したゆとりある老後生活費は平均39.1万円です。上乗せ額の使い道は「旅行やレジャー」が59.5%で最も高く、「日常生活費の充実」が50.1%で続きます。
これは、実際に使った額ではなく、回答した人が必要だと考える額の平均です。家計調査の消費支出(夫婦で26万3,979円)と並べるときは、意識の数字と実際の支出の数字を取り違えないようにします。
自分の老後の生活費を、家計簿から見積もる手順
平均は、持ち家で夫婦2人の無職世帯の姿です。自分の家の老後の生活費は、いまの家計簿の数字から見積もるほうが近くなります。紙でも表計算でも、同じ手順でできます。
ステップ1いまの支出を、1年分の月平均にする30分
家計簿の直近12か月分を、費目ごとに合計して12で割ります。1年分がそろっていなければ、そろっている月の平均を出し、ボーナスの月の大きな買い物は別の行に書き出しておきます。
費目は、家計調査の10の費目にそろえておくと、上の内訳の表と並べられます。そろえ方は家計簿の項目の決め方にまとめています。
ステップ2老後に無くなるもの・減るもの・増えるものに印を付ける20分
住宅ローンの返済、子どもの教育費、通勤の定期代、働いている間の社会保険料は、仕事や子育てが終わると無くなるか減ります。家にいる時間が長くなると、光熱・水道や保健医療は増えることがあります。
印を付けたら、無くなる行を消し、増える行は家計調査の平均の額と比べて見込みを書きます。平均より大きく違う費目は、なぜ違うのかを1行書いておくと、あとで見直すときに役立ちます。
ステップ3年に1回の支出を12で割って足す20分
固定資産税、自動車税、車検、保険料の年払い、冠婚葬祭などは、1年分を12で割って月の額に足します。家の修繕や家電の買い替えは、何年に1回かを決め、その年数で割ってから12で割ります。
拾い出し方は特別費の拾い出し方と同じです。ここまでの合計が、自分の家の老後の月の生活費の見込みになります。
ステップ4年金の見込み額から、税と保険料を引いて並べる15分
ねんきん定期便の見込み額を12で割り、月の額にします。65歳からは、介護保険料や国民健康保険料(75歳からは後期高齢者医療の保険料)、住民税が年金から天引きされることがあるので、手取りは額面より少なくなります。
家計調査の平均では、夫婦のみの無職世帯の非消費支出は月3万2,850円でした。自分の額が分からないうちは、この額を目安に引き、見込みの生活費と並べます。天引きの中身は年金の天引きにまとめています。
ステップ5足りない月の額に、12か月と年数を掛ける5分
ステップ3の生活費からステップ4の手取りを引いた額が、月に足りない額の見込みです。これに12を掛け、何年分で見るかを掛けると、年金のほかにまかなう額の目安になります。
たとえば、月の生活費の見込みが28万円、年金の手取りの見込みが24万円なら、差は月4万円です。30年分なら4万円×12か月×30年で1,440万円という計算です(金額は例です)。
見積もった生活費の表は、毎年1回、同じ月に作り直すと、いまの支出の変化が老後の見込みにどう響くかが分かります。いまの貯蓄の額と並べるときは、貯金の平均で、世帯主の年齢ごとの平均と中央値を見られます。
迷いやすい場面
賃貸で暮らしている
家計調査の65歳以上の無職世帯の住居の額は、持ち家の世帯が9割前後を占める平均です。賃貸なら、ステップ1で家賃をそのまま住居の行に入れ、平均の住居の額とは比べずに見積もります。
更新料や引っ越しの費用も、年に1回以下の支出としてステップ3に入れます。家賃は年金生活になっても続くので、ステップ4の手取りと並べるときも忘れずに入れます。
夫婦のどちらかが亡くなったあと
1人になったあとの生活費は、一人暮らしの無職世帯の数字(消費支出14万8,445円)が近くなります。上の内訳の表のとおり、夫婦の世帯の半分にはならず、光熱・水道や教養娯楽のように人数で半分にならない費目があります。
年金の額も変わり、遺族厚生年金などを受け取れることがあります。受け取れる条件と額は遺族年金はいくら?にまとめています。
65歳を過ぎても働く
家計調査の無職世帯の数字は、働いていない世帯の平均です。給与が入る間は、収入も税や社会保険料も違う額になります。60代のうちは働いている世帯も含めた年齢別の数字を、働くのをやめる年からは無職世帯の数字を目安にします。見積もりを2つに分けておくと比べやすくなります。
自営業で、国民年金だけになる
国民年金だけの人は、厚生年金の分が無く、年金は老齢基礎年金だけになります。老齢基礎年金の満額は令和8年度で、昭和31年4月2日以後生まれの人は1人月7万608円です。2人ともこの生まれで満額でも、夫婦で月14万1,216円です。
家計調査の平均の生活費と並べると差が大きくなるので、ステップ5の足りない額も大きくなります。国民年金に上乗せする公的なしくみ(付加年金・国民年金基金など)の中身は、年金はいくらもらえる?の年金を増やす公的なしくみの節にまとめています。
年金だけでは毎月足りないと分かったときは、借りる前に確かめることがあります。まず確かめる給付・保険料の軽減・公的な相談先の順番は、年金だけで生活できないときにまとめています。
よくある質問
Q老後の生活費は、夫婦2人で月いくらが平均ですか
総務省の家計調査(2025年)では、65歳以上の夫婦のみの無職世帯の消費支出は月26万3,979円です。税金と社会保険料の3万2,850円を足すと、月29万6,829円になります。持ち家の世帯が95.6%の平均なので、賃貸なら家賃の分を足して考えます。
Q一人暮らしの老後の生活費は、月いくらですか
65歳以上の単身無職世帯の消費支出は、月14万8,445円です。税金と社会保険料の1万2,990円を足すと、月16万1,435円になります。実収入は13万1,456円で、可処分所得と消費支出の差の2万9,980円が足りない計算でした。
Q65歳の生活費の平均は、いくらですか
二人以上の世帯のうち世帯主が65~69歳の無職世帯では、消費支出は月29万6,997円でした。65歳以上の夫婦のみの無職世帯の平均(世帯主の平均年齢77.6歳)より、月3万円あまり大きい額です。
Q年金だけで暮らせますか
家計調査の平均では、65歳以上の夫婦のみの無職世帯も単身の無職世帯も、可処分所得より消費支出が大きく、差を預貯金などでまかなっていました。国民生活基礎調査(2025年)では、年金を受けている高齢者世帯のうち、所得が年金だけの世帯は41.3%です。
年金の額も生活費も家ごとに違うので、ねんきん定期便の見込み額から税と保険料を引いた額と、家計簿から見積もった生活費を並べてみてください。その差が、自分の家で足りるかどうかの目安になります。
Q持ち家なら、老後の生活費はどれくらい少なくなりますか
家計調査の65歳以上の無職世帯の数字は、そもそも持ち家の世帯が中心の平均です。夫婦のみの無職世帯の住居の額は月1万7,739円で、この中には家賃のほか修繕の費用も入っています。
持ち家では家賃がかからないかわりに、固定資産税や修繕の費用がかかります。固定資産税は非消費支出に入るので、ステップ3で年額を12で割って足します。
この記事で参照した公的情報
- 家計調査 家計収支編 2025年 二人以上の世帯 第3-12表(高齢者のいる世帯)世帯主の就業状態別1世帯当たり1か月間の収入と支出(用途分類・65歳以上の夫婦一組の世帯のうち無職世帯=実収入254,395円・社会保障給付228,614円・非消費支出32,850円(直接税12,547円・社会保険料20,296円)・可処分所得221,544円・消費支出263,979円・黒字−42,434円・持家率95.6%・家賃地代2,457円・交際費23,257円/夫65歳以上・妻60歳以上の夫婦一組の世帯のうち無職世帯=実収入257,357円・実支出299,979円)
- 窓口
- 総務省統計局(e-Stat)
- 確認日
- 確認先
- https://www.e-stat.go.jp/stat-search/files?stat_infid=000040409543
- 家計調査 家計収支編 2025年 総世帯 第9表(高齢者のいる世帯)世帯主の就業状態別1世帯当たり1か月間の収入と支出(用途分類・高齢単身世帯=65歳以上の単身世帯のうち無職世帯=実収入131,456円・社会保障給付120,212円・非消費支出12,990円(直接税7,072円・社会保険料5,912円)・可処分所得118,465円・消費支出148,445円・黒字−29,980円・持家率87.0%・家賃地代5,304円・交際費16,956円)
- 窓口
- 総務省統計局(e-Stat)
- 確認日
- 確認先
- https://www.e-stat.go.jp/stat-search/files?stat_infid=000040409810
- 家計調査 家計収支編 2025年 二人以上の世帯 第3-2表 世帯主の年齢階級別1世帯当たり1か月間の収入と支出(用途分類・世帯主が60~69歳の二人以上の世帯の消費支出327,405円)
- 窓口
- 総務省統計局(e-Stat)
- 確認日
- 確認先
- https://www.e-stat.go.jp/stat-search/files?stat_infid=000040409533
- 家計調査報告(家計収支編)2025年平均結果の概要 参考4 65歳以上の無職世帯の家計収支(表1=二人以上の世帯のうち世帯主が65歳以上の無職世帯の世帯主の年齢階級別:65~69歳 実収入290,110円・可処分所得245,710円・消費支出296,997円・黒字−51,287円/70~74歳 消費支出285,844円/75歳以上 消費支出248,460円・表2=夫婦高齢者無職世帯と高齢単身無職世帯の費目別の額・世帯主の年齢77.6歳・77.8歳・社会保障給付は実収入の89.9%・91.4%・贈答品は交際費に含む)
- 家計調査 用語の解説(実収入・非消費支出・可処分所得・黒字・無職世帯)
- 窓口
- 総務省統計局
- 確認日
- 確認先
- https://www.stat.go.jp/data/kakei/kaisetsu.html
- 金融審議会 市場ワーキング・グループ報告書「高齢社会における資産形成・管理」(令和元年6月3日・夫65歳以上、妻60歳以上の夫婦のみの無職の世帯の毎月の不足額の平均は約5万円・20~30年で1,300万円~2,000万円)
- 第21回市場ワーキング・グループ 厚生労働省提出資料(高齢夫婦無職世帯の収入・支出=2017年の家計調査で実収入209,198円・実支出263,718円・差は月5.5万円程度)
- 窓口
- 金融庁(厚生労働省年金局の資料)
- 確認日
- 確認先
- https://www.fsa.go.jp/singi/singi_kinyu/market_wg/siryou/20190412/02.pdf
- 令和8年度の年金額改定について(老齢基礎年金の満額1人分は月70,608円〈昭和31年4月1日以前生まれは70,408円〉・夫婦2人分の老齢基礎年金を含む標準的な年金額は月237,279円)
- 令和6年度 厚生年金保険・国民年金事業の概況(厚生年金保険(第1号)の老齢年金の受給者の平均年金月額15万1千円・国民年金の老齢年金の受給者の平均年金月額5万9千円)
- 窓口
- 厚生労働省年金局
- 確認日
- 確認先
- https://www.mhlw.go.jp/content/001617995.pdf
- 2025(令和7)年 国民生活基礎調査の概況 Ⅱ 各種世帯の所得等の状況(公的年金・恩給を受給している高齢者世帯のうち、公的年金・恩給の総所得に占める割合が100%の世帯は41.3%・所得は2024年1年間・高齢者世帯の総所得に占める公的年金・恩給の割合は61.3%・高齢者世帯=65歳以上の者のみで構成するか、これに18歳未満の者が加わった世帯)
- 介護保険における住宅改修(手すりの取付け・段差の解消など・支給限度基準額は生涯20万円(要介護度が3段階上がったとき・転居したときは再度)・保険給付は原則9割(上限18万円)・事前に市町村へ申請)
- 令和7年簡易生命表の概況(65歳の平均余命=男19.68年・女24.52年)
- 老後の生活費はいくらくらい必要と考える?(2025年度 生活保障に関する調査:夫婦2人の最低日常生活費は月平均23.9万円・分布は「20万円以上25万円未満」が26.7%・ゆとりのための上乗せ額は平均15.2万円・ゆとりある老後生活費は平均39.1万円・上乗せ額の使い道は「旅行やレジャー」59.5%など)
- 窓口
- 生命保険文化センター
- 確認日
- 確認先
- https://www.jili.or.jp/lifeplan/lifesecurity/1141.html

