貯金の平均はいくら?|二人以上の世帯は2,059万円・中央値1,264万円、一人暮らしと年代別(20代〜70代)・年収別の平均と中央値
 Move for People株式会社

貯金の平均は、総務省の家計調査(貯蓄・負債編)の2025年平均で、二人以上の世帯が1世帯あたり2,059万円です。貯蓄を持つ世帯をちょうど真ん中で分ける中央値は1,264万円で、平均を下回る世帯が約3分の2を占めます。
一人暮らしは、金融経済教育推進機構(J-FLEC)の2025年の調査で、金融資産の平均が919万円、中央値が130万円です。年代別の早見表と、自分の額が全体の下から何%にあたるかの早見、年収別・地域別の中央値、調査によって額が違う理由、自分の額と比べるときにそろえることを順に並べます。
平均は2,059万円、中央値は1,264万円(二人以上の世帯)
家計調査の2025年平均では、二人以上の世帯の貯蓄現在高は平均2,059万円です。前年より75万円、3.8%増えて7年連続の増加となり、比較できる2002年以降で最も高い額です。
一方、貯蓄を持っている世帯の中央値は1,264万円です。中央値は、貯蓄の少ないほうから順に並べたときに、ちょうど真ん中に来る世帯の額です。貯蓄が0円の世帯も含めた中央値は、参考値として1,167万円と示されています。
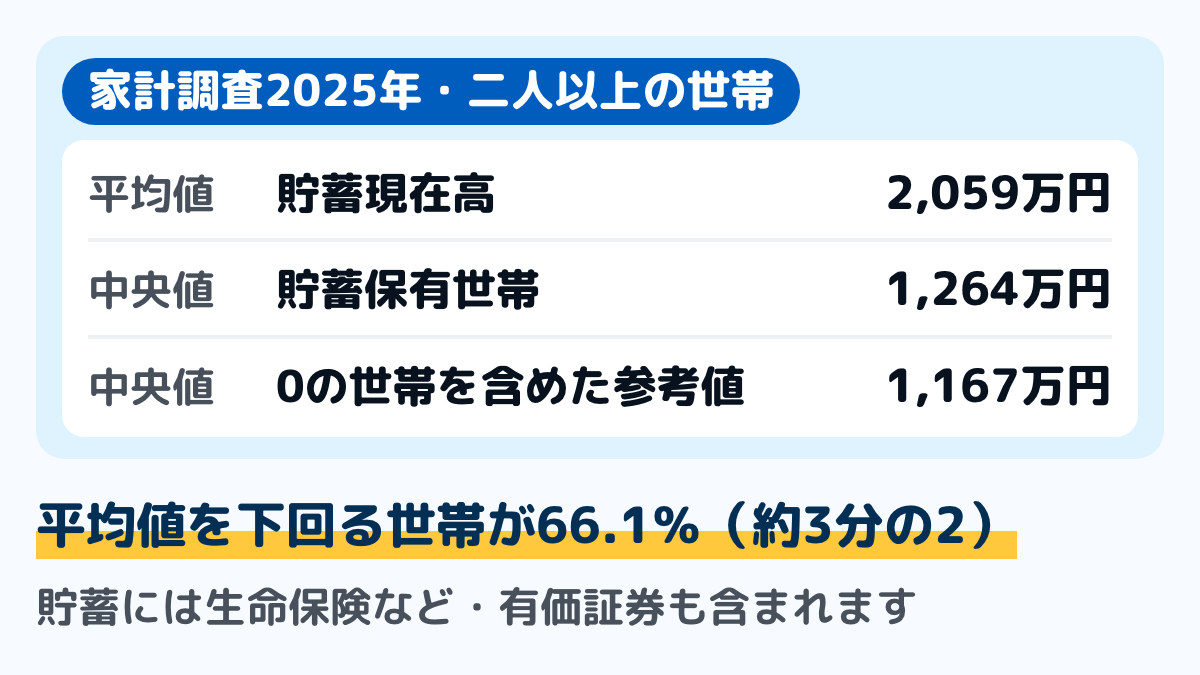
図は、3つの数字を並べたものです。働いている世帯(勤労者世帯・二人以上の世帯の56.2%)に絞ると、平均は1,717万円、貯蓄保有世帯の中央値は1,015万円で、どちらも全体より少なくなります。
年代別の貯金の平均と中央値
年代で見ると、二人以上の世帯の中央値は20代125万円、30代311万円、40代500万円、50代700万円です。J-FLECの2025年の調査の数字で、金融資産を持たない世帯も含めています。
金融資産の平均と中央値(J-FLEC・2025年)
表の数字は万円で、左が平均、右が中央値です。年代は世帯主(一人暮らしは本人)の年齢です。
| 年代 | 二人以上 | 一人暮らし |
|---|---|---|
| 全体 | 1,940/720 | 919/130 |
| 20代 | 525/125 | 255/37 |
| 30代 | 1,096/311 | 501/100 |
| 40代 | 1,486/500 | 859/100 |
| 50代 | 1,908/700 | 999/120 |
| 60代 | 2,683/1,400 | 1,364/300 |
| 70代 | 2,416/1,178 | 1,489/500 |
出典:金融経済教育推進機構「家計の金融行動に関する世論調査 2025年」各種分類別データ 表4
どの年代でも、平均は中央値を上回っています。一人暮らしの30代なら平均501万円に対して中央値は100万円で、自分の額と比べるなら同じ年代・同じ世帯の形の中央値のほうが近い物差しです。
世帯主の年齢別の貯蓄と負債(家計調査・2025年)
家計調査は、年齢を40歳未満から70歳以上までに分けて、貯蓄と負債の両方を出しています。貯蓄は60代まで増えて70歳以上でやや減り、負債は年齢が上がるほど下がっていきます。
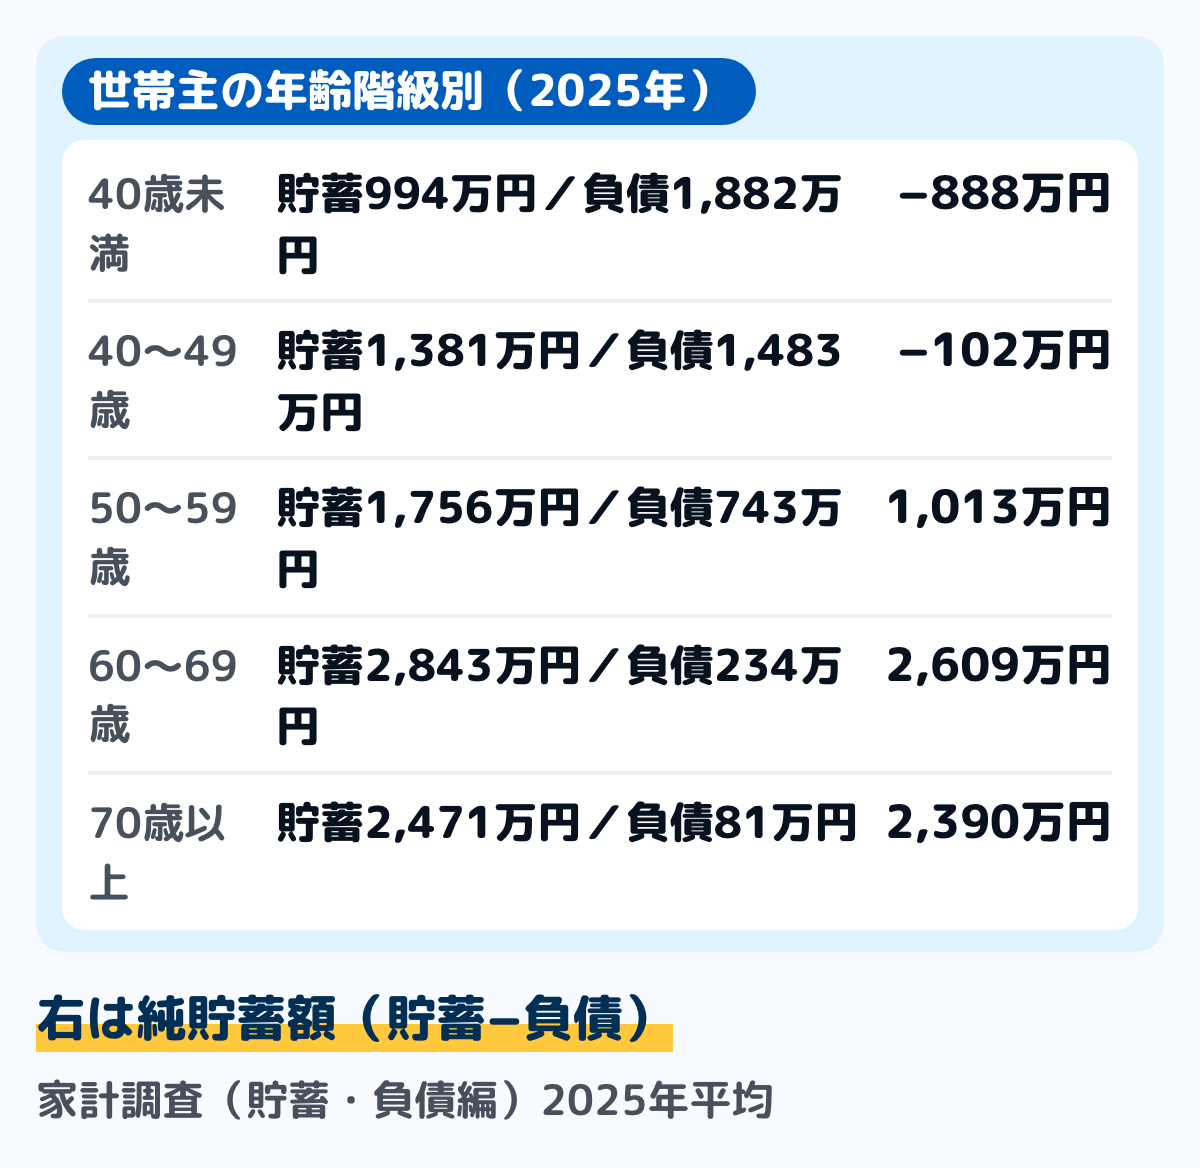
40歳未満の世帯は貯蓄994万円に対して負債1,882万円、40〜49歳は1,381万円に対して1,483万円です。二人以上の世帯全体で見ると、負債の約9割(91.9%)は住宅・土地のための負債です。
貯蓄から負債を引いた「純貯蓄額」は、平均1,384万円です。40歳未満は−888万円、40〜49歳は−102万円とマイナスで、50〜59歳1,013万円、60〜69歳2,609万円、70歳以上2,390万円になります。
若い世帯の貯蓄が少なく見えるのは、住宅を買って負債を返している時期だからという面があります。老後に向けて、いくら貯めればよいかを出す手順は、老後資金はいくら必要?にまとめています。
一人暮らしの貯金の平均は919万円、中央値は130万円
一人暮らし(単身世帯)の金融資産は、J-FLECの2025年の調査で平均919万円、中央値130万円です。家計調査の貯蓄・負債編は二人以上の世帯の集計なので、一人暮らしの額はこの調査で見ます。
年代別の中央値は、20代37万円、30代と40代100万円、50代120万円、60代300万円、70代500万円です。金融資産を持たない人は全体の30.1%で、二人以上の世帯(15.7%)のおよそ2倍です。
調査の対象は20歳以上80歳未満で単身で暮らす人で、単身赴任など一時的に一人になっている人は入りません。一人暮らしの家計の見方は、一人暮らしの家計簿にまとめています。
家計調査とJ-FLECで額が違う理由
家計調査とJ-FLECの調査は、数える範囲が違います。そのため、同じ二人以上の世帯でも、平均は2,059万円と1,940万円、中央値は1,264万円と720万円と、別の数字になります。
- 預金の数え方:家計調査は普通預金などの通貨性預貯金も貯蓄に入れます。J-FLECの調査は、預貯金のうち日常の出し入れ・引落しに備えている部分を金融資産に入れません
- 中央値の出し方:家計調査の1,264万円は貯蓄を持つ世帯だけの中央値です。J-FLECの720万円は、金融資産を持たない世帯も含めた中央値です
- 調べ方:J-FLECの2025年の調査は、2025年6月20日〜7月2日のインターネットモニター調査で、二人以上世帯5,000世帯、単身世帯2,500世帯が対象です
自分の額を比べるときは、どちらの調査の数字か、何を数えた額かをそろえてから見ます。生活費の口座まで全部数えた額なら家計調査、生活費の口座を除いた額ならJ-FLECの数え方に近くなります。
平均を下回る世帯と、貯金がない世帯の割合
家計調査は、平均値を下回る世帯が66.1%(前年67.0%)と、約3分の2を占めると書いています。貯蓄の少ない階級に偏った分布で、貯蓄が多い一部の世帯が平均を押し上げるためです。
分布を見ると、貯蓄現在高が100万円未満の世帯が10.1%あります。一方で4,000万円以上の世帯は15.2%あり、この層が平均を大きく引き上げています。
J-FLECの調査で、金融資産を持たない世帯の割合は次のとおりです。生活費の口座にあるお金は数えないので、通帳にお金があっても「持たない」に入ることがあります。
| 年代 | 二人以上 | 一人暮らし |
|---|---|---|
| 全体 | 15.7% | 30.1% |
| 20代 | 21.6% | 33.2% |
| 30代 | 17.6% | 32.3% |
| 40代 | 18.8% | 32.1% |
| 50代 | 18.2% | 35.2% |
| 60代 | 12.8% | 30.4% |
| 70代 | 10.9% | 20.4% |
出典:金融経済教育推進機構「家計の金融行動に関する世論調査 2025年」各種分類別データ 表4
一人暮らしでは、70代を除くどの年代も3割を超えています。お金が貯まらない理由の探し方はお金が貯まらない理由の見つけ方にまとめました。
自分の額は、下から何%のところか
同じ調査の金額ごとの割合を下から足していくと、自分の額が全体のどのあたりかが分かります。表は、その額より少ない世帯(金融資産を持たない世帯を含む)が全体の何%かを示したものです。
| 金融資産 | 二人以上 | 一人暮らし |
|---|---|---|
| 100万円未満 | 23.3% | 43.8% |
| 300万円未満 | 33.9% | 57.2% |
| 500万円未満 | 40.7% | 64.4% |
| 1,000万円未満 | 54.2% | 74.8% |
| 2,000万円未満 | 69.9% | 83.9% |
| 3,000万円未満 | 79.2% | 88.1% |
出典:金融経済教育推進機構「家計の金融行動に関する世論調査 2025年」各種分類別データ 表4(金額ごとの割合を下から足した値)
たとえば一人暮らしで300万円あれば、下から6割に近いところにいます。二人以上の世帯の1,000万円は、真ん中より少し上です。回答しなかった世帯(二人以上2.0%・一人暮らし2.3%)があるので、3,000万円以上の割合(18.8%・9.6%)と足しても100%にはなりません。
1,000万円以上の金融資産を持つ二人以上の世帯は、20代14.1%、30代25.8%、40代37.5%、50代42.3%、60代56.5%、70代55.3%です。一人暮らしの40代では20.1%で、同じ年代でも世帯の形で大きく変わります。
60代は、両端の世帯がどちらも多い年代です。二人以上の世帯では3,000万円以上が27.2%ある一方で、金融資産を持たない世帯も12.8%あります。一人暮らしの60代では3,000万円以上が15.6%、持たない人が30.4%で、平均1,364万円に対して中央値は300万円です。
年収別・地域別・仕事別の平均と中央値
J-FLECの2025年の調査は、年代のほかに、年間収入や住む地域、世帯主が働く産業でも分けて金融資産を出しています。表の数字は万円で、左が平均、右が中央値です。
| 年間収入 | 二人以上 | 一人暮らし |
|---|---|---|
| 300万円未満 | 858/100 | 677/85 |
| 300〜500万円 | 1,431/550 | 1,047/270 |
| 500〜750万円 | 1,755/800 | 1,398/500 |
| 750〜1,000万円 | 2,222/1,200 | — |
| 1,000〜1,200万円 | 2,725/1,520 | — |
| 1,200万円以上 | 5,635/3,000 | — |
出典:金融経済教育推進機構「家計の金融行動に関する世論調査 2025年」各種分類別データ 表4(金融資産を保有していない世帯を含む)
一人暮らしの750万円以上は、答えた人が1区分18〜59人と少なく、額が大きく振れるので載せていません。収入が上がるほど中央値も上がり、二人以上の世帯では1,200万円以上の区分の中央値が3,000万円と、300万円未満の30倍です。
地域別に二人以上の世帯の中央値を見ると、関東が990万円で最も多く、四国857万円、北陸810万円、中部800万円と続きます。北海道と中国が600万円、近畿581万円、九州550万円、東北500万円です。
世帯主が働く産業別では、二人以上の世帯の中央値は「公務、教育、電気水道業」が969万円で最も多く、「宿泊業、飲食サービス業」が300万円で最も少なくなっています。地域や産業で分けると1区分の世帯数が少なくなるので、大まかな傾向として見てください。
貯蓄の中身の内訳
家計調査は、貯蓄を種類ごとにも出しています。2025年平均の二人以上の世帯の内訳です。
- 通貨性預貯金:710万円(貯蓄現在高に占める割合34.5%)。17年連続の増加
- 定期性預貯金:511万円(同24.8%)
- 有価証券:440万円(同21.4%)。3年連続の増加
- 生命保険など:369万円(同17.9%)
- 金融機関外:29万円(同1.4%)
預貯金を合わせると1,221万円で、貯蓄現在高の約6割です。「貯金残高」を預貯金だけで見たいときは、2,059万円ではなくこの1,221万円が近い数字です。どの持ち方がよいかを勧めるものではなく、平均の中身がこうなっているという事実だけを載せています。
平均と比べる前に決めること
比べる範囲がそろっていないと、平均と比べても落ち込むだけで終わってしまいます。先に4つを決めておきます。
- 世帯の形をそろえる:二人以上の世帯と一人暮らしでは、中央値が720万円と130万円で大きく違います
- 年齢をそろえる:同じ二人以上の世帯でも、40歳未満と60代では1,800万円以上の差があります
- 数える範囲をそろえる:生命保険や有価証券を入れるか、生活費の口座を入れるかで額が変わります
- 負債も一緒に見る:貯蓄だけを見ると、住宅ローンのある世帯は実態より多く見えます
この4つをそろえてから見ると、比べる相手が現実に近づきます。収入の側の平均と中央値は年収の中央値はいくら?にあり、いざというときの額は生活防衛資金はいくら?にあります。
手取りのうち、どれくらいを貯蓄に回しているか
収入の何%を貯蓄に回すべきかという基準は、総務省やJ-FLECの資料には示されていません。ここでは、実際にどれくらい回しているかを2つの調査で見ます。
家計調査の平均貯蓄率
家計調査の2025年平均では、二人以上の世帯のうち勤労者世帯の平均貯蓄率は35.7%です。手取り(可処分所得)のうち、預貯金や貯蓄型の保険が増えた分の割合で、預貯金だけなら33.3%です。
この率は、1か月あたりの手取り53万2,408円(年の平均)に対するものです。住まい別では、ローンを返している持家の世帯は32.3%、民営の賃貸に住む世帯は38.7%です。
家計の金融行動に関する世論調査
J-FLECの2025年の調査(二人以上世帯)では、金融資産を持つ世帯のうち、過去1年に手取りから金融資産に振り分けた世帯は38.4%でした。振り分けた世帯では、振り分けた額は手取りの35%ぐらい、うち預貯金は17%ぐらいです。
単身世帯の同じ調査では、金融資産を持つ人のうち振り分けた人は32.4%で、振り分けた額は手取りの38%ぐらい(うち預貯金19%ぐらい)です。どちらも平均の姿で、自分の家計の目安にするなら、下の手順で出す毎月の残りが出発点になります。
家計簿で自分の額を出す手順
用意するのは、通帳やアプリの残高が分かるものと、家計簿です。紙でも表計算でも、同じ手順で出せます。
ステップ1置き場所ごとに残高を書き出す10分
銀行の口座、現金、電子マネー、積み立てなど、お金のある場所を1つずつ書き出します。口座が複数あれば、口座ごとに分けます。
置き場所ごとに分けると、後で残高を確かめるのが楽になります。分け方は口座の使い分けにまとめています。
ステップ2借りているお金も書き出す5分
住宅ローン、車のローン、奨学金、カードの分割払いなど、返す予定のあるお金を書き出します。家計調査の純貯蓄額と同じ考え方です。
ステップ1の合計から、ここの合計を引きます。これが自分の家計の純貯蓄額にあたります。
ステップ31年後の額を決める5分
平均の額を目標にするのではなく、自分の家計簿の「残り」から決めます。毎月の手取りから支出を引いて残る額に、12を掛けたものが1年で増やせる目安です。手取りのうち貯蓄に回る割合は家計の理想の割合にまとめました。
決めた額は、給料が入った日に先に取り分けると残りやすくなります。やり方は先取り貯金のやり方にまとめています。目的ごとに使う時期と額を決め、毎月の額に直す手順は、貯金の目標の決め方にまとめています。
ステップ4半年に1回、同じ形で数え直す10分
同じ書き出し方で半年後にもう一度数え、前回と比べます。他の家と比べるより、半年前の自分と比べるほうが動かせるものが見えます。
年に1回の見直しは、年間収支表と一緒に行うとまとめて済みます。同じ日に決めておくと、忘れにくくなります。
通帳やアプリを開いて、お金のある場所を全部書き出してみてください。合計が出れば、それが今の自分の数字です。
貯める場所として国が用意しているしくみ
貯蓄を置く場所として、税の優遇がある制度が国に用意されています。どれも入らなければならないものではなく、ここでは制度の中身だけを書きます。
1つ目がNISAで、1年の上限は、つみたて投資枠が年120万円、成長投資枠が年240万円で、両方使うと年360万円です(金融庁の案内)。一生のうちに非課税で持てる額(非課税保有限度額)は1,800万円、うち成長投資枠は1,200万円までで、持てる期間に期限はありません。
口座は、利用する年の1月1日時点で18歳以上の人が開けます。NISAで1年に実際いくら買っているかの平均はNISAの平均投資額はいくら?にまとめています。
2つ目がiDeCo(個人型確定拠出年金)で、自分で掛金を出して老後に受け取る制度です。掛金の上限は国民年金の区分と企業年金の有無で決まり、2026年12月1日施行の政令(令和7年政令第442号)で引き上げが決まっています。額はiDeCoの掛金の上限にあります。
iDeCoの掛金は、小規模企業共済等掛金控除として、その年に支払った全額が所得控除になります(国税庁の案内)。どれをいくら使うかは、家計簿で出した残りと、いつ使うお金かで変わるので、迷うときは金融機関や税務署の窓口で確かめてください。
家計簿での扱いは、どれも「支出」ではなく「お金の置き場所が変わっただけ」です。書き方は家計簿の貯金の書き方にまとめています。
迷いやすい場面
貯金に保険を入れるかどうか
家計調査の貯蓄には、生命保険なども含まれます。自分で数えるときに入れるかどうかは、どちらでも構いません。
大事なのは、毎回同じ範囲で数えることです。積み立て型の保険を家計簿でどう扱うかは、貯金の書き方にまとめています。
住宅ローンがあると、貯金が少なく見える
家計調査でも、40歳未満と40代の純貯蓄額はマイナスです。住宅を買った世帯は、負債を抱えた状態から返していく形になります。
貯蓄だけを見ると不安になりますが、負債と合わせて見ると全体の形が分かります。半年ごとに両方を数えておくと、返済が進んでいることも見えます。
家計簿では、貯金を支出に入れるのか
家計調査でも、預貯金の預け入れは生活費(消費支出)には入れていません。家計簿でも、貯金は支出ではなく移動として書きます。
書き方は貯金の書き方にまとめています。支出に数えると、貯金を多くした月ほど赤字のように見えます。
結婚の前に、いくら貯めておくか
結婚の前に用意する額は、式を挙げるか、新居を借りるか買うかで大きく変わります。同じ年代の物差しとしては、一人暮らしの金融資産の中央値が20代37万円、30代100万円です(J-FLEC・2025年)。
結婚にかかる費用の平均と内訳は結婚費用の平均にまとめています。平均の貯金と比べるより、使う時期と額から逆算するほうが毎月の額を決めやすくなります。手順は貯金の目標の決め方にあります。
毎月、残らない
残っていないなら、貯める額を決める前に、何にいくら使っているかを出すほうが先です。生活費の内訳で費目ごとに並べると、動かせるところが見えます。
貯金への移動や今月だけの支出が混ざって、赤字に見えていることもあります。確かめる手順は毎月赤字の家計にまとめています。
よくある質問
Q貯金の平均はいくらですか
総務省の家計調査(貯蓄・負債編)の2025年平均では、二人以上の世帯で1世帯あたり2,059万円です。貯蓄を持っている世帯の中央値は1,264万円で、平均を下回る世帯が約3分の2を占めます。
Q平均と中央値は、どちらを見ればよいですか
自分の額と比べるなら中央値です。貯蓄の多い一部の世帯が平均を押し上げるので、平均くらいの額を持つ世帯は少なくなります。
Q20代・30代の貯金の平均はいくらですか
J-FLECの2025年の調査では、二人以上世帯の20代が平均525万円・中央値125万円、30代が平均1,096万円・中央値311万円です。一人暮らしは20代が平均255万円・中央値37万円、30代が平均501万円・中央値100万円です。
Q年収別の貯金の平均はいくらですか
J-FLECの2025年の調査(二人以上世帯)では、年間収入300〜500万円の世帯が平均1,431万円・中央値550万円、500〜750万円の世帯が平均1,755万円・中央値800万円です。一人暮らしの300〜500万円は、平均1,047万円・中央値270万円です。
Q一人暮らしの貯金の平均はいくらですか
J-FLECの2025年の単身世帯調査では、金融資産の平均が919万円、中央値が130万円です。金融資産を持たない人は30.1%で、生活費の口座にあるお金はこの額に入りません。
Q家計調査とJ-FLECで額が違うのはなぜですか
数える範囲と中央値の出し方が違うためです。家計調査は普通預金なども貯蓄に入れ、中央値は貯蓄を持つ世帯だけで出します。J-FLECは日常の出し入れに備えた預金を除き、金融資産を持たない世帯も含めて中央値を出します。
Q借金があるときは、どう見ますか
貯蓄から負債を引いた「純貯蓄額」で見ます。家計調査の2025年平均では、40歳未満が−888万円、40〜49歳が−102万円とマイナスです。
Q手取りの何割を貯金に回していますか
家計調査の2025年平均では、二人以上の世帯のうち勤労者世帯の平均貯蓄率は35.7%です。J-FLECの調査で手取りから金融資産に振り分けた世帯では、振り分けた額は手取りの35%ぐらいです。
Qいくら貯めればよいですか
いくら必要かは家計ごとに違い、平均の額からは決められません。平均の額を目標にするより、自分の家計簿の「残り」から1年で増やせる額を決めるほうが、実際に動かせる額になります。
まとめ
- 家計調査の2025年平均では、二人以上の世帯の貯蓄現在高は平均2,059万円
- 貯蓄を持っている世帯の中央値は1,264万円。平均を下回る世帯が約3分の2
- J-FLECの2025年の調査では、一人暮らしの金融資産は平均919万円・中央値130万円
- 年代別の中央値は、二人以上世帯で20代125万円・30代311万円・40代500万円・50代700万円
- 金融資産が1,000万円未満の世帯は、二人以上で54.2%、一人暮らしで74.8%
- 60代の二人以上の世帯は中央値1,400万円で、3,000万円以上が27.2%、金融資産を持たない世帯が12.8%
- 2つの調査は、生活費の口座を数えるかと中央値の出し方が違う
- 比べるより、自分の置き場所ごとの残高を半年ごとに数え直すほうが動かせる
平均と中央値の差と、調査ごとの数え方の違いが分かれば、大きな数字に振り回されずに済みます。まずは、お金のある場所を全部書き出すところからです。
この記事で参照した公的情報
- 家計調査報告(貯蓄・負債編)2025年(令和7年)平均結果の概要(二人以上の世帯)(貯蓄現在高の平均2,059万円・年間収入681万円・貯蓄年収比302.3%・貯蓄保有世帯の中央値1,264万円・0の世帯を含めた中央値の参考値1,167万円・勤労者世帯の平均1,717万円と中央値1,015万円・平均値を下回る世帯66.1%・100万円未満10.1%・4,000万円以上15.2%・種類別内訳・世帯主の年齢階級別の貯蓄と負債と純貯蓄額・負債現在高675万円・負債の約9割(91.9%)が住宅・土地のための負債)
- 窓口
- 総務省統計局
- 確認日
- 確認先
- https://www.stat.go.jp/data/sav/sokuhou/nen/index.html
- 家計の金融行動に関する世論調査 2025年 二人以上世帯調査 各種分類別データ(令和7年)表4 金融資産保有額(金融資産を保有していない世帯を含む)(全国 平均1,940万円・中央値720万円・金融資産非保有15.7%/世帯主の年代別 20歳代525万円・125万円/30歳代1,096万円・311万円/40歳代1,486万円・500万円/50歳代1,908万円・700万円/60歳代2,683万円・1,400万円(3,000万円以上27.2%・非保有12.8%)/70歳代2,416万円・1,178万円)
- 窓口
- 金融経済教育推進機構(J-FLEC)
- 確認日
- 確認先
- https://www.j-flec.go.jp/data/kakekin_2025/
- 家計の金融行動に関する世論調査 2025年 単身世帯調査 各種分類別データ(令和7年)表4 金融資産保有額(金融資産を保有していない世帯を含む)(全国 平均919万円・中央値130万円・金融資産非保有30.1%/年代別 20歳代255万円・37万円/30歳代501万円・100万円/40歳代859万円・100万円/50歳代999万円・120万円/60歳代1,364万円・300万円(3,000万円以上15.6%・非保有30.4%)/70歳代1,489万円・500万円)
- 窓口
- 金融経済教育推進機構(J-FLEC)
- 確認日
- 確認先
- https://www.j-flec.go.jp/data/kakekin_2025/
- 家計の金融行動に関する世論調査(2025年)のポイント(2025年12月18日・金融資産は預貯金のうち日常的な出し入れ・引落しに備えている部分を含まない・調査は2025年6月20日〜7月2日のインターネットモニター調査・二人以上世帯5,000世帯と単身世帯2,500世帯)
- 窓口
- 金融経済教育推進機構(J-FLEC)
- 確認日
- 確認先
- https://j-flec.go.jp/wpimages/uploads/point2025rr.pdf
- 家計の金融行動に関する世論調査 2025年 二人以上世帯調査 集計表(問3:年間手取り収入から金融資産に振り分けた38.4%・振り分けた割合は年間手取り収入の35%ぐらい・うち預貯金17%ぐらい)
- 窓口
- 金融経済教育推進機構(J-FLEC)
- 確認日
- 確認先
- https://j-flec.go.jp/wpimages/uploads/shukeif25.pdf
- 家計の金融行動に関する世論調査 2025年 単身世帯調査 集計表(問3:振り分けた32.4%・振り分けた割合は年間手取り収入の38%ぐらい・うち預貯金19%ぐらい)
- 窓口
- 金融経済教育推進機構(J-FLEC)
- 確認日
- 確認先
- https://j-flec.go.jp/wpimages/uploads/shukeit25.pdf
- 家計調査 家計収支編 2025年 二人以上の世帯 第3-7表 住居の所有関係別1世帯当たり1か月間の収入と支出(勤労者世帯の可処分所得532,408円・平均貯蓄率35.7%・預貯金純増の割合33.3%・持家のうち住宅ローン返済世帯32.3%・民営借家38.7%)
- 窓口
- 総務省統計局(e-Stat)
- 確認日
- 確認先
- https://www.e-stat.go.jp/stat-search/files?stat_infid=000040409538
- 家計調査 用語の解説(可処分所得=実収入から税金・社会保険料などの非消費支出を引いた額)
- 窓口
- 総務省統計局
- 確認日
- 確認先
- https://www.stat.go.jp/data/kakei/kaisetsu.html
- 家計調査 収支項目分類及びその内容例示(2025年1月改定)(預貯金の預け入れは実支出以外の支払)
- 窓口
- 総務省統計局
- 確認日
- 確認先
- https://www.stat.go.jp/data/kakei/9.html
- NISAを知る(つみたて投資枠は年120万円・成長投資枠は年240万円・併用で年360万円・非課税保有限度額1,800万円(うち成長投資枠は1,200万円)・非課税保有期間は無期限・制度は恒久化・利用する年の1月1日時点で18歳以上)
- 窓口
- 金融庁(NISA特設ウェブサイト)
- 確認日
- 確認先
- https://www.fsa.go.jp/policy/nisa2/know/index.html
- 小規模企業共済等掛金控除(確定拠出年金の個人型年金加入者掛金は、その年に支払った掛金の全額が所得控除)
- 窓口
- 国税庁(タックスアンサー No.1135)
- 確認日
- 確認先
- https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1135.htm
- 国民年金基金令等の一部を改正する政令の公布について(通知)(令和7年政令第442号・令和7年12月24日公布・令和8年12月1日施行・国民年金基金とiDeCoの合計の上限を6.8万円から7.5万円に引き上げ)

