家計の黄金比とは|50:30:20の中身と手取り別の額、生活費の割合を家計調査の実際と比べる方法
 Move for People株式会社

家計の黄金比は、手取りを「必要な支出50%・欲しいもの30%・貯蓄20%」に分ける形などの民間の目安で、国が決めた割合ではありません。総務省の家計調査(2025年)で実際の家計を見ると、二人以上の勤労者世帯では生活費(消費支出)が手取りの65.0%、残り(黒字)が35.0%です。
費目ごとの黄金比の例として、家計の相談を仕事にする専門家が2018年に示した民間の目安の3人世帯(夫婦と小学生未満の子)の割合と、家計調査の3人の勤労者世帯の実際の割合を、どちらも手取りに対する割合で並べます。
| 費目 | 黄金比の例 | 実際の割合 |
|---|---|---|
| 住居費 | 25% | 3.9% |
| 食費 | 12% | 17.3% |
| 水道光熱費 | 7% | 4.7% |
| 通信費 | 3% | 2.5% |
| 預貯金 | 20% | 33.8% |
出典:黄金比の例は家計の相談の専門家が2018年に示した民間の目安。実際の割合は総務省「家計調査」2025年 第3-1表(3人の勤労者世帯)の額から計算。
実際の割合は、手取り(可処分所得)52万4,448円に対する額の割合です。住居費がとても小さいのは、この3人世帯の持家率が79.9%と高く、住宅ローンの返済が住居に入らないためで、理由は「住まいの割合が小さく見える2つの理由」で説明します。
家計の黄金比は、手取りを何に何割使うかの目安
家計の黄金比は、手取りのうち何割を生活費に、何割を貯金に回すと暮らしが回りやすいかを、割合で示した目安です。手取りを必要な支出・欲しいもの・貯蓄の3つに分ける「50:30:20」の形と、住居費・食費などの費目ごとに割合を置く形があります。
どちらも、民間の家計相談の専門家や金融機関が示しているもので、示す人によって数字が違います。国の統計に「理想の割合」は示されておらず、総務省の家計調査が示しているのは、実際の家計がどう使われているかという割合です。
目安と実際を比べるときは、何で割った割合かをそろえます。黄金比は手取りで割った数字で、家計調査の費目の割合(エンゲル係数など)は、消費支出(生活費の合計)で割った数字です。この記事の冒頭の表は、両方を手取りで割ってそろえています。
50:30:20の3つに入るもの
50:30:20は、手取りを次の3つの箱に分けます。どの支出をどの箱に入れるかは示す人で少しずつ違うので、下は代表的な分け方です。
- 必要な支出(50%):家賃や住宅ローン、食費、水道光熱費、通信費、日用品、通勤の交通費、医療費や保険料、教育費など、暮らしに欠かせないもの
- 欲しいもの(30%):外食、趣味、旅行やレジャー、美容、交際費、サブスクなど、なくても暮らせるけれど満足を上げるもの
- 貯蓄(20%):貯金、積立、投資など、将来のために回すお金
同じ考え方で、毎月ほぼ決まって出ていく固定費・月によって変わる変動費・貯蓄の3つに分け、「45:35:20」のように置く形もあります。どちらも、貯蓄の箱を先に決めて、残りで暮らすという点は同じです。
家族構成で変わる黄金比の例
費目ごとの黄金比は、家族構成で割合を変えて示されることもあります。冒頭の表の例を示した専門家は、2018年に、単身・共働きの夫婦・3人世帯の3つの割合を、どれも手取りに対する割合で示していました。
- 単身:住居費25%・食費12%・水道光熱費4%・通信費1%・生命保険料2%・医療費1%・日用品費1%・そのほか21%・預貯金33%
- 共働きの夫婦(子どもなし):住居費23%・食費13%・水道光熱費4%・通信費3%・生命保険料2%・医療費1%・日用品費2%・そのほか27%・預貯金25%
- 夫婦と小学生未満の子の3人:住居費25%・食費12%・水道光熱費7%・通信費3%・生命保険料5%・医療費1%・日用品費2%・そのほか25%・預貯金20%
この専門家は「そのほか」の中身として、こづかいや交際費、娯楽、服、嗜好品に使うお金に加えて、教育費と交通費も挙げています。子どもの習い事や学校の集金、車のガソリン代も、教育費や交通費に当たるのでここから出します。3人世帯で手取り30万円なら、そのほかの25%は月7万5,000円です。家計簿でこの枠に入る支出を1か月分書き出して足すと、目安の中に収まるかが分かります。
どれも民間の目安で、この3つの型に当てはまらない家もあります。自分の家に近い型で、預貯金の割合を先に決めておくと、残りの費目の目安が立てやすくなります。実際の家計で人数によって割合がどう変わるかは、「世帯によって、割合はこう変わる」で見られます。
黄金比と実際の差から分かること
冒頭の表で目を引くのは、食費と預貯金です。実際の食費は黄金比の例より5ポイントほど大きく、預貯金も黄金比の20%を大きく上回っています。
食料には外食や酒類、お菓子も入るので、家計簿で食費を細かく分けている家は足してから比べます。預貯金の33.8%は平均の数字で、預け入れから引き出しを差し引いた増え分(預貯金純増)を手取りで割ったものです。
黄金比どおりでないからといって、家計が悪いとは限りません。差が大きい費目を見つけて、理由を説明できるかを確かめる物差しとして使うと役に立ちます。
50:30:20を手取りの額にすると
50:30:20を、月の手取りの額に当てはめた早見です。手取りに0.5・0.3・0.2を掛けただけの計算なので、表にない額でも同じように出せます。右の列は、欲しいもの(30%)/貯蓄(20%)の順です。
| 手取り | 必要(50%) | 欲しい/貯蓄 |
|---|---|---|
| 15万円 | 7.5万円 | 4.5万円/3万円 |
| 20万円 | 10万円 | 6万円/4万円 |
| 25万円 | 12.5万円 | 7.5万円/5万円 |
| 30万円 | 15万円 | 9万円/6万円 |
| 40万円 | 20万円 | 12万円/8万円 |
ボーナスがある家は、ボーナスを除いた月の手取りで毎月の箱を決め、ボーナスは別に分けると月ごとの額がぶれません。1年で見ると、手取り25万円で毎月5万円を貯蓄の箱に回せば60万円になります。
家賃の高い地域に住む家や、子どもの教育費がかかる家では、必要な支出が50%の箱に収まらないこともあります。そのときは、超えた分を「欲しいもの」の箱から回すのか、固定費を見直すのかを決めます。実際の家計で生活費が手取りの何割になっているかは、「黄金比と実際の家計を、手取りで並べる」の表で見られます。
黄金比と実際の家計を、手取りで並べる
次の表は、家計調査(2025年)の二人以上の世帯のうち勤労者世帯について、10の費目を手取り(可処分所得)53万2,408円で割った割合です。月の額は1世帯あたりの平均です。
| 費目 | 割合 | 月の額 |
|---|---|---|
| 食料 | 17.6% | 9万3,789円 |
| 住居 | 3.8% | 2万169円 |
| 光熱・水道 | 4.5% | 2万4,182円 |
| 家具・家事用品 | 2.6% | 1万3,850円 |
| 被服及び履物 | 2.2% | 1万1,965円 |
| 保健医療 | 2.7% | 1万4,574円 |
| 交通・通信 | 10.7% | 5万6,917円 |
| 教育 | 3.5% | 1万8,601円 |
| 教養娯楽 | 6.4% | 3万4,058円 |
| その他 | 10.9% | 5万8,192円 |
出典:総務省「家計調査」2025年 第3-1表(二人以上の世帯のうち勤労者世帯)の額から計算。
10の費目を足した消費支出は34万6,297円で、手取りの65.0%です。残りの35.0%(18万6,111円)が黒字で、貯金や住宅ローンの返済などに回った分にあたります。
50:30:20の形に当てはめるなら、必要な支出と欲しいものを合わせた80%に対して、実際の生活費は65.0%です。手取りの3分の1ほどが生活費の外に出ている形で、その中身は「貯金の割合は「平均貯蓄率」と「黒字率」で見る」で分けて見ます。
国の平均では、食料が3割近く
出典:総務省「家計調査」2025年 第3-1表(二人以上の世帯)と単身世帯 第8表の額から計算。
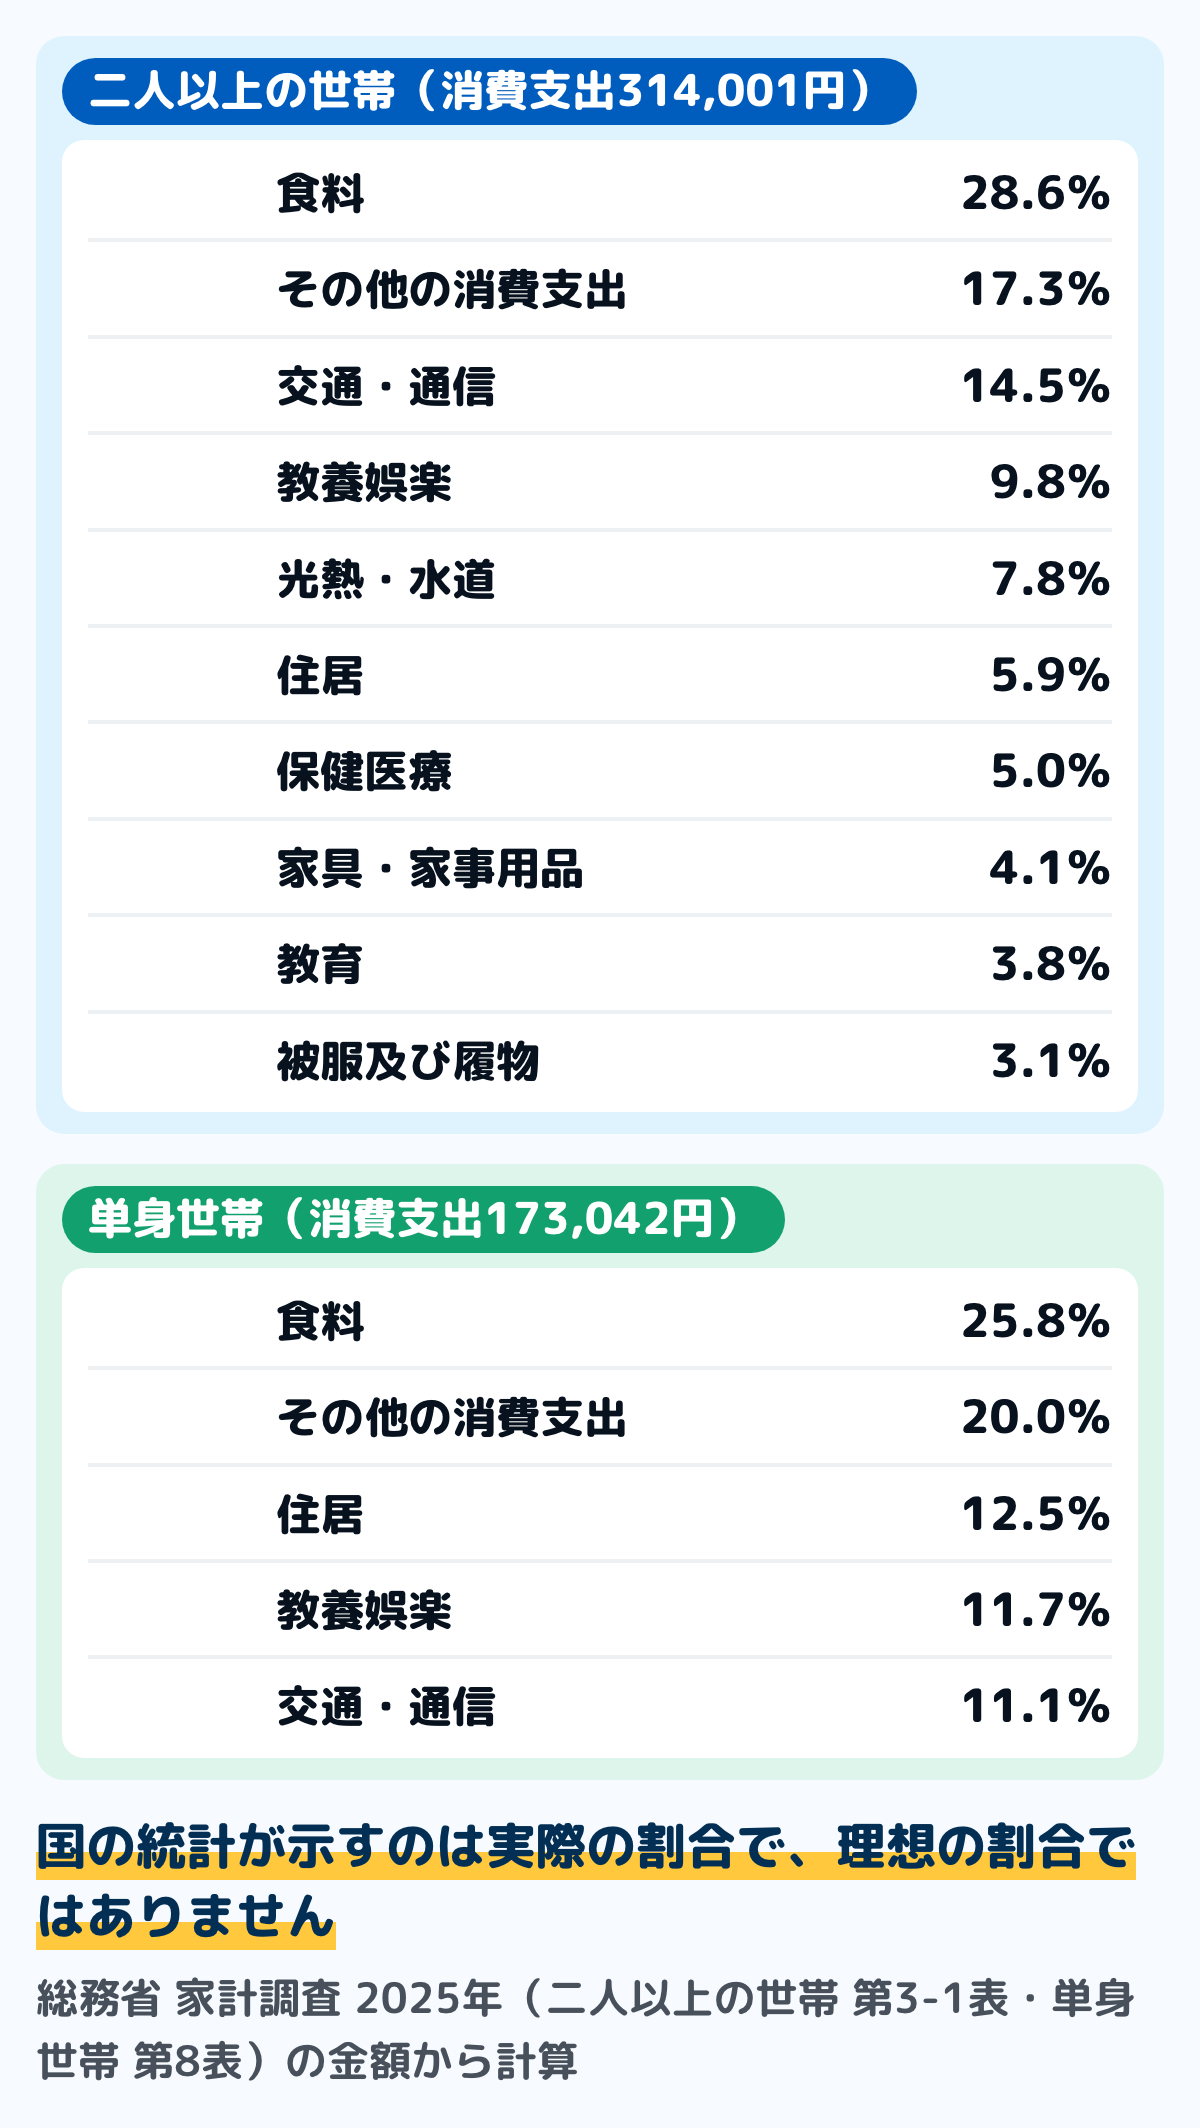
図は、2025年の家計調査で、消費支出(生活費の合計)を10の費目に分けたときの割合です。年金で暮らす世帯も含めた二人以上の世帯では消費支出が1か月314,001円で、食料が28.6%といちばん大きく、その他の消費支出17.3%、交通・通信14.5%と続きます。
単身世帯は消費支出が173,042円で、食料25.8%、その他の消費支出20.0%、住居12.5%の順です。割合は、表の金額から計算したもので、四捨五入のため合計が100%にならないことがあります。
どの費目も、人に贈る食べ物を食料ではなく交際費などに入れる分け方(用途分類)の数字です。人への贈り物は、その他の消費支出の交際費に入ります。
食料の割合は、家計調査ではエンゲル係数と呼ばれます。外食も食料に入るので、家計簿で外食を別の項目にしている場合は、足してから比べます。食費の分け方は家計簿の食費のつけ方にまとめました。
「その他の消費支出」には、理美容、身の回り品、使い道の分からないこづかい、交際費、仕送りなどが入ります。家計簿で細かく分けている家は、ここに当たる項目をまとめてから比べると、国の分け方にそろいます。10の費目の中身は生活費の内訳の出し方に並べています。
住まいの割合が小さく見える2つの理由
二人以上の世帯の住居は消費支出の5.9%で、黄金比の住居費25%と比べるととても小さく見えます。理由は2つあり、どちらも家計調査の数え方によるものです。
1つ目は、持ち家の世帯が多いことです。二人以上の世帯の持家率は87.3%で、家賃や地代を払っている世帯は11.7%です。家賃を払っていない世帯を含めた平均なので、住居の額が小さくなります。
2つ目は、住宅ローンの返済が入っていないことです。総務省の収支項目分類では、住宅ローン返済は「土地家屋借金返済」で、住居費には含めないとされています。借金を減らすお金として、生活費とは別に数えます。
出典:総務省「家計調査」2025年 第3-7表(二人以上の世帯)と単身世帯 第8表の額から計算。
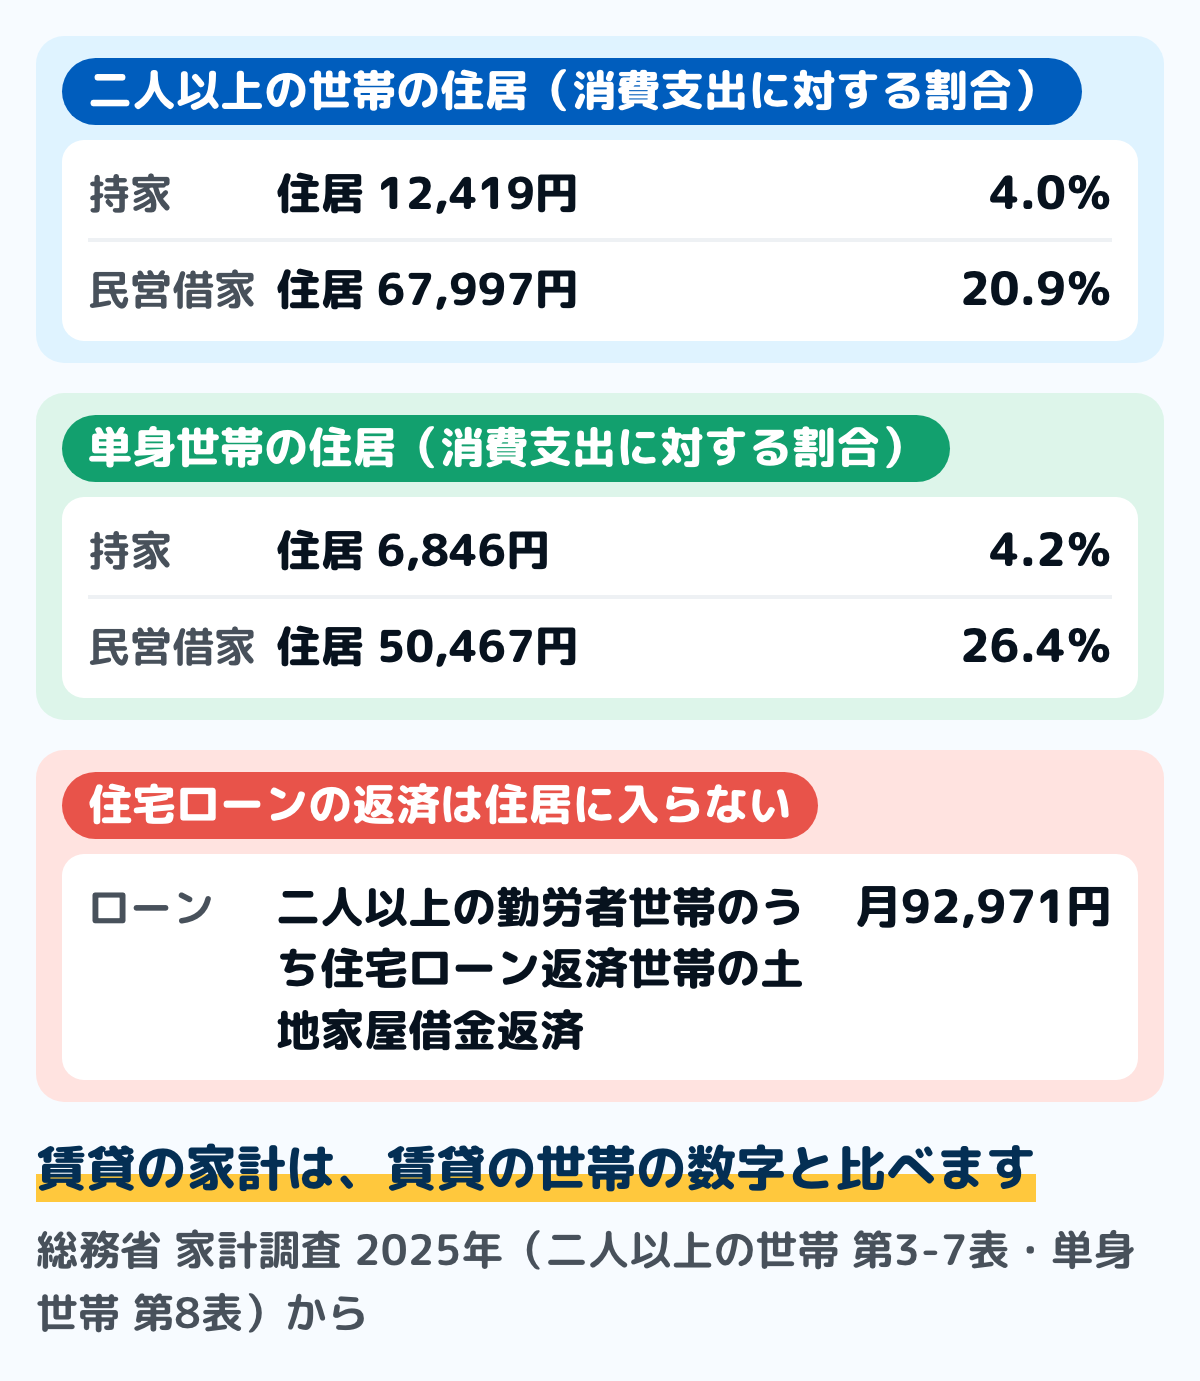
図は、同じ家計調査を住まいの持ち方で分けたものです。二人以上の世帯で民営の賃貸に住む世帯は、住居が消費支出の20.9%、単身世帯では26.4%になります。単身の民営借家は集計した世帯が130世帯と少ないので、目安として見ます。
持ち家でローンを返している二人以上の勤労者世帯では、住居は消費支出の2.0%ですが、別に土地家屋借金返済が月92,971円あります。手取り(可処分所得617,962円)に対する返済の割合は約15.0%です。住宅ローンを家計簿の住まいに入れている家は、分けてから比べます。
賃貸なら、住まいの割合はほぼ家賃で決まります。家賃の平均を人数や地域で見るときは家賃の平均はいくら?を見てください。
自分の家計簿と比べるときは、住宅ローンや管理費の行を分けておくと範囲をそろえられます。住まいの支払いごとの置き場と合計の出し方は、家計簿の住居費の項目にまとめています。
世帯によって、割合はこう変わる
割合は、世帯の人数・年収・年齢でかなり違います。家計調査の二人以上の世帯の表から、違いの大きい費目を拾います(ここからは消費支出に対する割合です)。
人数が増えると、教育の割合が上がる
教育の割合は、2人世帯では0.1%ですが、4人世帯で9.1%、5人世帯で10.0%になります。食料も2人世帯の28.2%から、6人以上の世帯では31.8%に上がります。
反対に下がるのは、その他の消費支出です。2人世帯の19.5%から、6人以上の世帯では12.1%になります。6人以上の世帯は集計した世帯が103世帯と少ないので、幅をもって見ます。
年収が上がると、食料と光熱の割合が下がる
年間収入で世帯を5つに分けると、いちばん低い層(平均267万円)の食料は33.1%、いちばん高い層(平均1,289万円)は25.0%です。光熱・水道も10.6%から5.8%に下がります。
上がるのは、教育(0.8%から6.7%)と交通・通信(11.7%から15.5%)です。ただし、いちばん低い層は世帯主の平均年齢が72.8歳で、働いている人は平均0.51人です。年収だけでなく年齢や働き方も違う点に気をつけます。
年齢で、住居・教育・保健医療が動く
世帯主が34歳以下の世帯は、持家率が56.7%で、住居の割合が11.2%と高めです。教育は45〜54歳の世帯で9.5%と大きくなり、保健医療は85歳以上の世帯で8.5%になります。
同じ年代の数字と比べると、自分の家計の特徴がつかみやすくなります。年代ごとの出費の山は、年間収支表の作り方の形で1年を並べると見えてきます。
貯金の割合は「平均貯蓄率」と「黒字率」で見る
家計調査で貯金の割合に近いのは、平均貯蓄率です。預貯金や貯蓄型の保険の掛金から、引き出した分や受け取った保険金を差し引いた増え分(貯蓄純増)を、手取り(可処分所得)で割った率です。手取りの定義と、平均消費性向の出し方は可処分所得とはにまとめています。
2025年の二人以上の勤労者世帯では、平均貯蓄率が35.7%で、そのうち預貯金だけの増え分は手取りの33.3%です。隣に置く黒字率は、手取りから消費支出を引いた残りの割合で、35.0%です。
黒字の中身を分けてみる
黒字の18万6,111円は、全部が貯金になったお金ではありません。総務省の2025年の概要では、預貯金純増が17万7,061円、住宅ローンなどの借金の返済で減った分(土地家屋借金純減)が3万173円とされています。
手取りに対する生活費の割合(平均消費性向)は65.0%で、前の年より2.8ポイント上がりました。黒字率と平均消費性向は足すと100%になるので、その分だけ黒字率が小さくなった形です。
年収・年齢・住まいで、黒字率はこう違う
勤労者世帯を年収で5つに分けると、黒字率は低い層の22.8%から高い層の41.4%まで上がります。前の節の年収の区切りは二人以上の世帯全体のものなので、勤労者世帯だけの区切りとは違います。
年齢では、世帯主が34歳以下の世帯の黒字率が45.1%でいちばん高く、60〜64歳では21.3%です。単身の勤労者世帯は39.0%で、34歳以下では42.5%です。単身の数字は集計した世帯が少ないので、幅をもって見ます。
2つの率は、住宅ローンで差が出ます。ローンを返している世帯では、返済で借金が減る分が黒字に入るので、黒字率41.1%に対して平均貯蓄率は32.3%です。民営の賃貸に住む世帯は反対で、黒字率29.2%、平均貯蓄率38.7%です。
自分の家計で比べるときは、「手取りから生活費を引いた残り」を出し、そのうち貯金に回した分と借金の返済に回した分を分けます。貯金の書き方は家計簿の貯金の書き方に、先に分ける方法は先取り貯金のやり方にまとめました。
自分の割合を出す手順
用意するのは、1か月分の家計簿か、口座とカードの明細です。紙でも表計算でも、どの家計簿でも同じ手順で出せます。
割る数を決める
手取りに対する割合を見るか、生活費に対する割合を見るかを決めます。黄金比や冒頭の表と比べるなら手取り、家計調査の図の割合と比べるなら消費支出で割ります。
手取りは、給与明細の差引支給額がおおよその目安です。ボーナスがある家は、1年分の手取りを12で割ると、月ごとのぶれが小さくなります。手取りの出し方は年収と手取りの違いにまとめました。
住宅ローン・貯金・税を別にする
家計簿の支出から、住宅ローンの返済、貯金や積立、貯蓄型の保険の掛金、税金と社会保険料を外します。家計調査の消費支出にはどれも入っていないので、入れたままだと生活費が大きく見えます。自動車税や固定資産税も税金なので、ここで外します。
外した額はメモしておきます。最後に手取りからの残りを見るときに使います。項目の分け方は家計簿の項目の決め方に書いています。
10の費目にまとめて割る
残った支出を、食料・住居・光熱・水道などの10の費目にまとめ、最初に決めた数で割ります。掛け捨ての保険料は、医療なら保健医療、火災なら住居というように、それぞれの費目に入れます。
年に1回の支払いが入った月は、その分を12で割って月あたりに直してから計算します。年払いの保険料や車検代を拾う方法は、特別費は思い出さずに明細から拾うにまとめました。1か月だけだと偏るので、できれば3か月分の平均で出します。
同じような世帯と並べる
出した割合を、人数・年収・年齢・持ち家か賃貸かが近い世帯の数字と並べます。差が大きい費目から、理由を1つずつ書き出します。
差があっても、使いすぎとは限りません。車が要る地域なら交通・通信が、子どもが私立に通うなら教育が大きくなります。理由が分かっていて続けられるなら、その割合が自分の家の形です。
家計簿の1か月分を開いて、住宅ローンの返済と貯金の行に印を付けてみてください。その2つを外した合計が、国の平均と比べる生活費です。
迷いやすい場面
夫婦の生活費を、どんな割合で負担するか
夫婦の負担の割合は、家計調査には出てきません。収入の比で分ける、決まった額を出し合う、片方の収入で暮らすなど、家ごとに決め方が違います。
どの形でも、共通の支出と個人の支出の線を先に決めると話がまとまります。共有のしかたは夫婦で家計簿を共有するならにまとめました。
手取りの何割まで家賃にしてよいか
家計調査で、二人以上の勤労者世帯のうち民営の賃貸に住む世帯を見ると、家賃地代は月69,450円、手取りは483,321円です。割ると約14.4%ですが、これは平均から出した数字で、上限ではありません。
家賃の重さは、同じ地域・同じ人数の家賃と比べると分かります。地域別の家賃は家賃の平均はいくら?を見てください。手取りごとの25%・30%・3分の1の額と、生活費から上限を出す手順は家賃の目安は手取りの何割?で見られます。
車がある
交通・通信には、車の購入やガソリン、自動車保険などの自動車等関係費が入ります。車がある家とない家では、この費目の割合が大きく違います。
車の費用は、毎月の分と年1回・数年に1回の分に分けて月割りにすると比べやすくなります。やり方は車の維持費は月いくら?にまとめました。
毎月赤字で、割合どころではない
手取りより生活費が多いときは、割合より先に、どの費目で赤字が出ているかを探します。本当の赤字か、年1回の支払いが重なっただけかを分けるのが先です。
赤字の見分け方は毎月赤字の家計にまとめました。使える公的な支援は生活費が足りないときにあります。
よくある質問
Q家計の黄金比はどれが正しいですか
国が決めた正解はありません。50:30:20などの黄金比は民間の目安で、示す人によって数字が違います。どれか1つに合わせるより、家計調査の同じような世帯の割合と並べて、差の大きい費目を見つける物差しとして使えます。
Q食費は手取りの何割が普通ですか
家計調査の二人以上の勤労者世帯では、食料93,789円÷手取り532,408円で約17.6%です。消費支出に対する割合(エンゲル係数)で見ると、二人以上の世帯で28.6%、単身世帯で25.8%です。
Q住宅ローンは住居費に入れて比べますか
家計調査の住居には住宅ローンの返済が入っていません。国の平均と比べるときは、ローンの返済を住まいの費用から外します。手取りに対する返済の割合は、別に出して見ます。
Q貯金は手取りの何割が普通ですか
黄金比の50:30:20では20%で、手取り20万円なら月4万円です。実際の家計で近い数字は家計調査の平均貯蓄率で、二人以上の勤労者世帯で35.7%、そのうち預貯金は33.3%です。黒字率は35.0%ですが、住宅ローンを返している世帯では返済の分が黒字に入るので、黒字率41.1%に対して平均貯蓄率は32.3%と小さくなります。
Q一人暮らしの割合はどう見ますか
単身世帯の平均は、消費支出に対して住居12.5%、食料25.8%です。賃貸に住む単身世帯だけを見ると住居は26.4%なので、賃貸ならこちらと比べます。一人暮らしの家計簿のつけ方は一人暮らしの家計簿のつけ方にまとめました。
Q4人家族の割合はどう見ますか
二人以上の世帯の4人世帯では、消費支出に対して食料28.5%、交通・通信14.7%、教育9.1%、住居4.8%です。持ち家が多い平均なので、賃貸の家は住居を別に比べます。
まとめ
- 家計の黄金比は、手取りを「必要な支出50%・欲しいもの30%・貯蓄20%」に分ける形などの民間の目安で、国が決めた正解は無い。費目ごとの割合も、示す人で数字が違う
- 手取り25万円なら、50:30:20は12.5万円・7.5万円・5万円
- 実際の家計(家計調査2025年・二人以上の勤労者世帯)は、生活費が手取りの65.0%、黒字が35.0%。食料は手取りの17.6%
- 家計調査の住居が小さいのは、持ち家が多く、住宅ローンの返済が住居に入らないため。比べるときは自分の家計簿からもローンの返済を外す
- 自分の割合は、住宅ローン・貯金・税を外し、10の費目にまとめて手取りか消費支出で割る。人数・年収・年齢・住まいが近い世帯と並べ、差の大きい費目に理由を言えるかを見る
割る数をそろえて、近い世帯と並べれば、自分の家計の特徴が数字で見えます。黄金比との差に理由を言える費目は、そのままで大丈夫です。
この記事で参照した公的情報
- 家計調査 家計収支編 2025年 二人以上の世帯 第3-1表 世帯人員別1世帯当たり1か月間の収入と支出(二人以上の世帯の10大費目・持家率・家賃地代を支払っている世帯の割合/二人以上の世帯のうち勤労者世帯の可処分所得532,408円・10大費目・黒字率・預貯金純増・世帯人員別の3人世帯)
- 窓口
- 総務省統計局(e-Stat)
- 確認日
- 確認先
- https://www.e-stat.go.jp/stat-search/files?stat_infid=000040409532
- 家計調査 家計収支編 2025年 二人以上の世帯 第2-4表 年間収入五分位階級別1世帯当たり1か月間の収入と支出(10大費目・年間収入・世帯主の年齢・有業人員・勤労者世帯の黒字率)
- 窓口
- 総務省統計局(e-Stat)
- 確認日
- 確認先
- https://www.e-stat.go.jp/stat-search/files?stat_infid=000040409527
- 家計調査 家計収支編 2025年 二人以上の世帯 第3-2表 世帯主の年齢階級別1世帯当たり1か月間の収入と支出(10大費目・持家率・勤労者世帯の黒字率)
- 窓口
- 総務省統計局(e-Stat)
- 確認日
- 確認先
- https://www.e-stat.go.jp/stat-search/files?stat_infid=000040409533
- 家計調査 家計収支編 2025年 二人以上の世帯 第3-7表 住居の所有関係別1世帯当たり1か月間の収入と支出(持家・民営借家の住居と家賃地代・住宅ローン返済世帯の土地家屋借金返済・勤労者世帯の黒字率と平均貯蓄率・預貯金純増)
- 窓口
- 総務省統計局(e-Stat)
- 確認日
- 確認先
- https://www.e-stat.go.jp/stat-search/files?stat_infid=000040409538
- 家計調査報告(家計収支編)2025年(令和7年)平均結果の概要(二人以上の世帯のうち勤労者世帯の平均消費性向65.0%・前年に比べ2.8ポイントの上昇・黒字186,111円・黒字率35.0%・金融資産純増194,870円・土地家屋借金純減30,173円・預貯金純増177,061円)
- 家計調査 家計収支編 2025年 単身世帯 第8表 住居の所有関係別1世帯当たり1か月間の支出(10大費目・持家と民営借家の住居)
- 窓口
- 総務省統計局(e-Stat)
- 確認日
- 確認先
- https://www.e-stat.go.jp/stat-search/files?stat_infid=000040409842
- 家計調査 家計収支編 2025年 単身世帯 第2表 男女,年齢階級別1世帯当たり1か月間の収入と支出(勤労者世帯の黒字率)
- 窓口
- 総務省統計局(e-Stat)
- 確認日
- 確認先
- https://www.e-stat.go.jp/stat-search/files?stat_infid=000040409816
- 家計調査 用語の解説(消費支出・可処分所得・黒字・貯蓄純増・平均貯蓄率・平均消費性向・エンゲル係数)
- 窓口
- 総務省統計局
- 確認日
- 確認先
- https://www.stat.go.jp/data/kakei/kaisetsu.html
- 家計調査 収支項目分類及びその内容例示(2025年1月改定)(住居=住宅ローン返済は「土地家屋借金返済」であり、住居費には含めない・自動車税は他の税・こづかい(使途不明)・掛け捨て型の保険料の置き場)

