手取り20万円・月収20万円の生活レベル|手取り20万円の額面は約25万4千円、月収(額面)20万円の手取りは約16万円。一人暮らし・家族の生活費と配分の例
 Move for People株式会社

手取り20万円の額面(月収)は、東京都・協会けんぽ・40歳未満・扶養なし・賞与なしの例で約25万4千円です。逆に月収(額面)20万円なら、同じ前提で手取りは約16万円で、次の表のとおりです。
生活費は、総務省の家計調査(2025年)で、年間収入300〜400万円の一人暮らしの勤労者世帯が1か月168,023円でした。家賃は手取りの25%〜3分の1が目安で、手取り20万円なら5万〜約6万7千円です。
| 額面 | 手取り | 年収 |
|---|---|---|
| 254,000円 | 約201,000円 | 約305万円 |
| 250,000円 | 約197,500円 | 300万円 |
| 200,000円 | 約160,300円 | 240万円 |
手取り20万円の額面は、約25万4千円(試算)
冒頭の表の年収は、賞与が無いとして額面の12か月分にした額です。賞与があるときの年収は「年収にすると、賞与で約305万〜381万円まで変わる(例)」で出しています。
手取りは額面の75〜85%ほどと説明されることがあります。この割合では額面は約23万5千円〜26万7千円と幅が広いので、ここでは公的な率で1つずつ計算します。
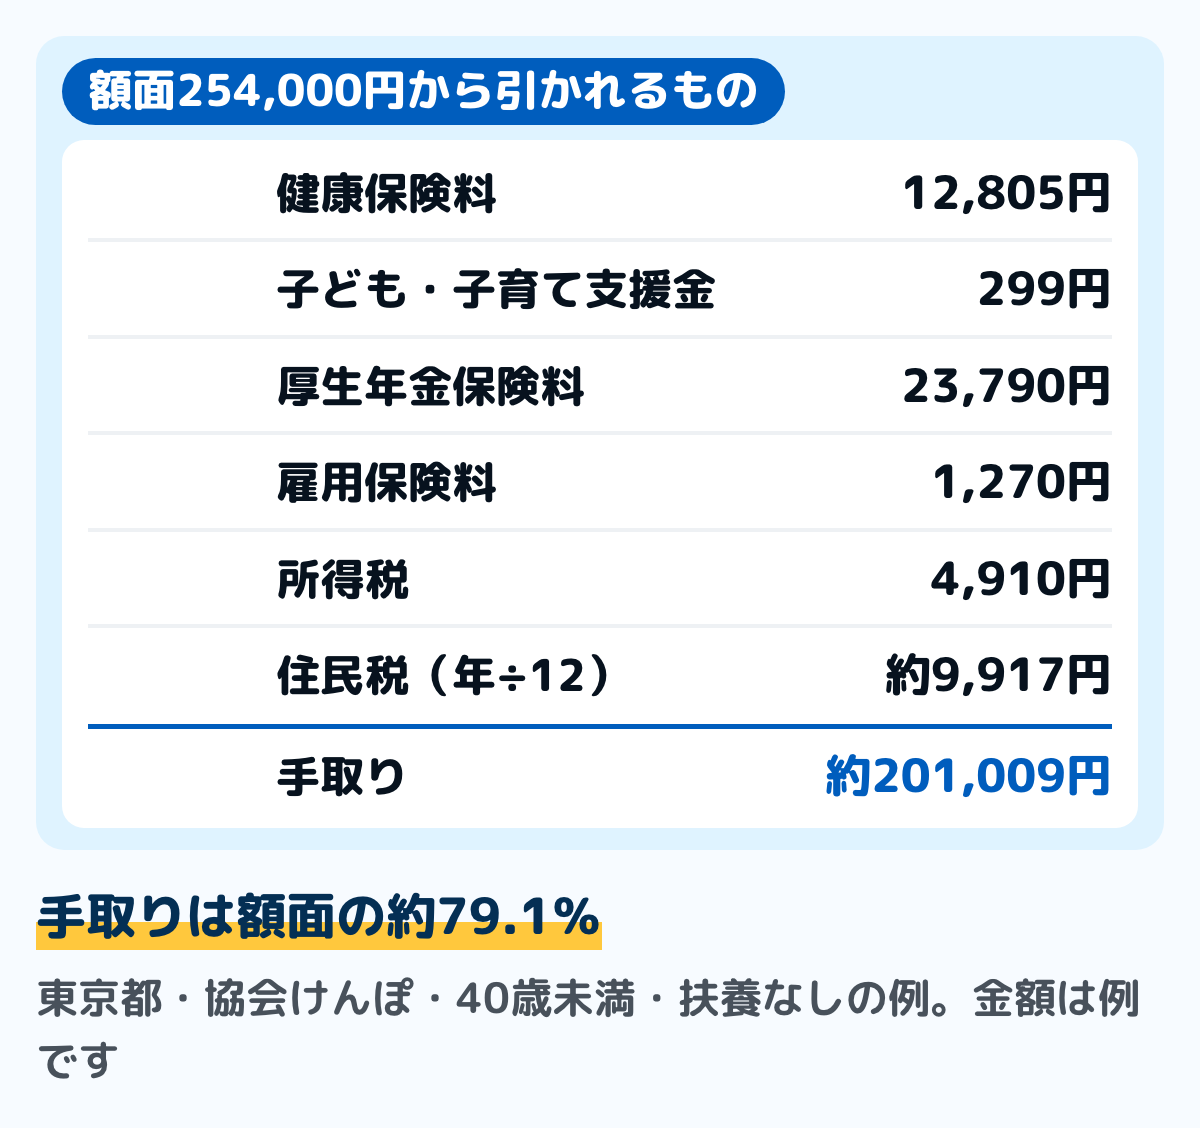
図は、東京都に住む40歳未満の会社員で、協会けんぽに入り、扶養する家族がいない人の例です。通勤手当と賞与は無く、前の年も同じ給料だった前提で、住民税を出しています。協会けんぽの健康保険料の率は都道府県で違うので、ほかの道府県では健康保険料の額が変わります。
- 健康保険料:協会けんぽ東京支部の令和8年度の率9.85%を、標準報酬月額26万円に掛けて折半した12,805円
- 子ども・子育て支援金:令和8年4月分からの率0.23%で、折半して299円
- 厚生年金保険料:18.300%を折半した23,790円
- 雇用保険料:令和8年度の労働者負担1,000分の5で1,270円
- 所得税:令和8年分の月額表(甲欄・扶養0人)で、社会保険料を引いた215,836円に当てはまる4,910円
- 住民税:前の年の給与304万8千円から計算した年119,000円を、12で割った約9,917円
引かれる額の合計は約52,991円で、手取りは約201,009円です。額面に対する手取りの割合は約79.1%でした。
額面25万円だと、手取りは20万円に届かない
健康保険と厚生年金の保険料は、毎月の給料ではなく標準報酬月額で決まります。東京支部の表では、報酬月額25万円以上27万円未満が標準報酬月額26万円です。
そのため、額面24万8千円(標準報酬月額24万円)の手取りは約198,159円、額面25万円の手取りは約197,453円と、額面が上がったのに手取りが下がる場面があります。同じ前提で手取りが20万円を超えるのは、額面25万3千円前後からです。
40歳以上は、介護保険料の分だけ額面が上がる
40歳から64歳の人は介護保険の第2号被保険者で、東京支部の健康保険料率は介護保険料を含めて11.47%です。同じ額面25万4千円で計算すると、健康保険料は14,911円で、手取りは約199,182円になります。
住む都道府県が違えば健康保険料率が変わり、住民税は前の年の所得で決まります。自分の額面と手取りの関係は、給与明細の「総支給額」と「差引支給額」で確かめます。引かれる5つのもののくわしい計算は年収と手取りの違いにまとめています。
月収(額面)20万円の手取りは約16万円
求人の「月給20万円」は額面の額で、ここから税金と社会保険料が引かれます。同じ前提(東京都・協会けんぽ・40歳未満・扶養なし・賞与なし)で額面20万円を計算すると、手取りは約160,342円で、額面の約80.2%でした。
- 健康保険料:東京支部の率9.85%を、標準報酬月額20万円に掛けて折半した9,850円
- 子ども・子育て支援金:率0.23%を折半して230円
- 厚生年金保険料:18.300%を折半した18,300円
- 雇用保険料:労働者負担1,000分の5で1,000円
- 所得税:令和8年分の月額表(甲欄・扶養0人)で、社会保険料を引いた170,620円に当てはまる3,270円
- 住民税:前の年の給与240万円から計算した年84,100円を、12で割った約7,008円
引かれる額の合計は約39,658円です。賞与が無ければ、年収は20万円×12か月で240万円です。
社会人1年目は、住民税の分だけ手取りが多い
住民税は前の年の所得で決まるので、前の年に給与が無かった新卒の1年目は引かれません。同じ額面20万円でも、1年目の手取りは約167,350円で、2年目の6月から約16万円に下がります。
給料が変わらないのに手取りが約7千円減るのは、住民税が前の年の所得をもとに、1年遅れで引かれるしくみだからです。2年目の6月の給与明細で「住民税」の欄が埋まるのを、前もって家計に入れておきます。
月収20万円の生活レベル:年収200万〜300万円の一人暮らし
家計調査(2025年)で、年間収入200〜300万円の一人暮らしの勤労者世帯(平均255万円)は、1か月の消費支出が142,387円でした。手取り約16万円より、約1万8千円少ない額です。
ただし、この階級の持家率は40.1%で、家賃地代の平均は21,620円と低めです。集計した世帯は45世帯と少ないので、目安として見てください。
この平均の家賃を5万円に置き換えると、消費支出は約17万1千円になり、手取り約16万円を約1万円こえます。手取り16万円で家賃の目安(手取りの25%〜3分の1)を出すと、4万円〜約5万3千円です。
年収にすると、賞与で約305万〜381万円まで変わる(例)
年収は、額面の月給の12か月分に賞与を足した額です。月の手取りが同じ20万円でも、賞与があるかどうかで年収は大きく変わります。
- 賞与なし:25万4千円×12か月=304万8千円
- 賞与が年に合わせて2か月分:304万8千円+50万8千円=355万6千円
- 賞与が年に合わせて3か月分:304万8千円+76万2千円=381万円
どれも、この記事の額面25万4千円に当てはめた例です。賞与からも税金と社会保険料が引かれるので、賞与の手取りはボーナスの手取りの計算で確かめてください。
手取り20万円は、全体の中でどのくらいか
国税庁の民間給与実態統計調査では、令和7年分の調査で、1年を通じて勤務した給与所得者の平均給与は487万円でした。この記事の例の年収(約305万〜381万円)は、この平均より低い位置です。
一方で、低い階級からの人数を足して全体で割ると、400万円以下は47.0%です。年収400万円以下の人は、給与所得者のおよそ半分いることになります。
年齢で見ると、令和7年分の平均給与は、20〜24歳が280万円、25〜29歳が425万円です。同じ手取り20万円でも、何歳で、正社員かどうかで、平均との距離は変わります。
業種でも差があり、平均給与がいちばん高いのは電気・ガス・熱供給・水道業の854万円、いちばん低いのは宿泊業,飲食サービス業の276万円です。勤め先の業種によっても、平均との比べ方は変わります。
一人暮らしの生活費:家計調査で手取りが近い世帯を見る
総務省の家計調査(2025年)には、一人暮らしの勤労者世帯を年間収入で分けた表があります。年間収入300〜400万円の階級は平均349万円で、この記事の例の年収(約305万〜381万円)と重なります。
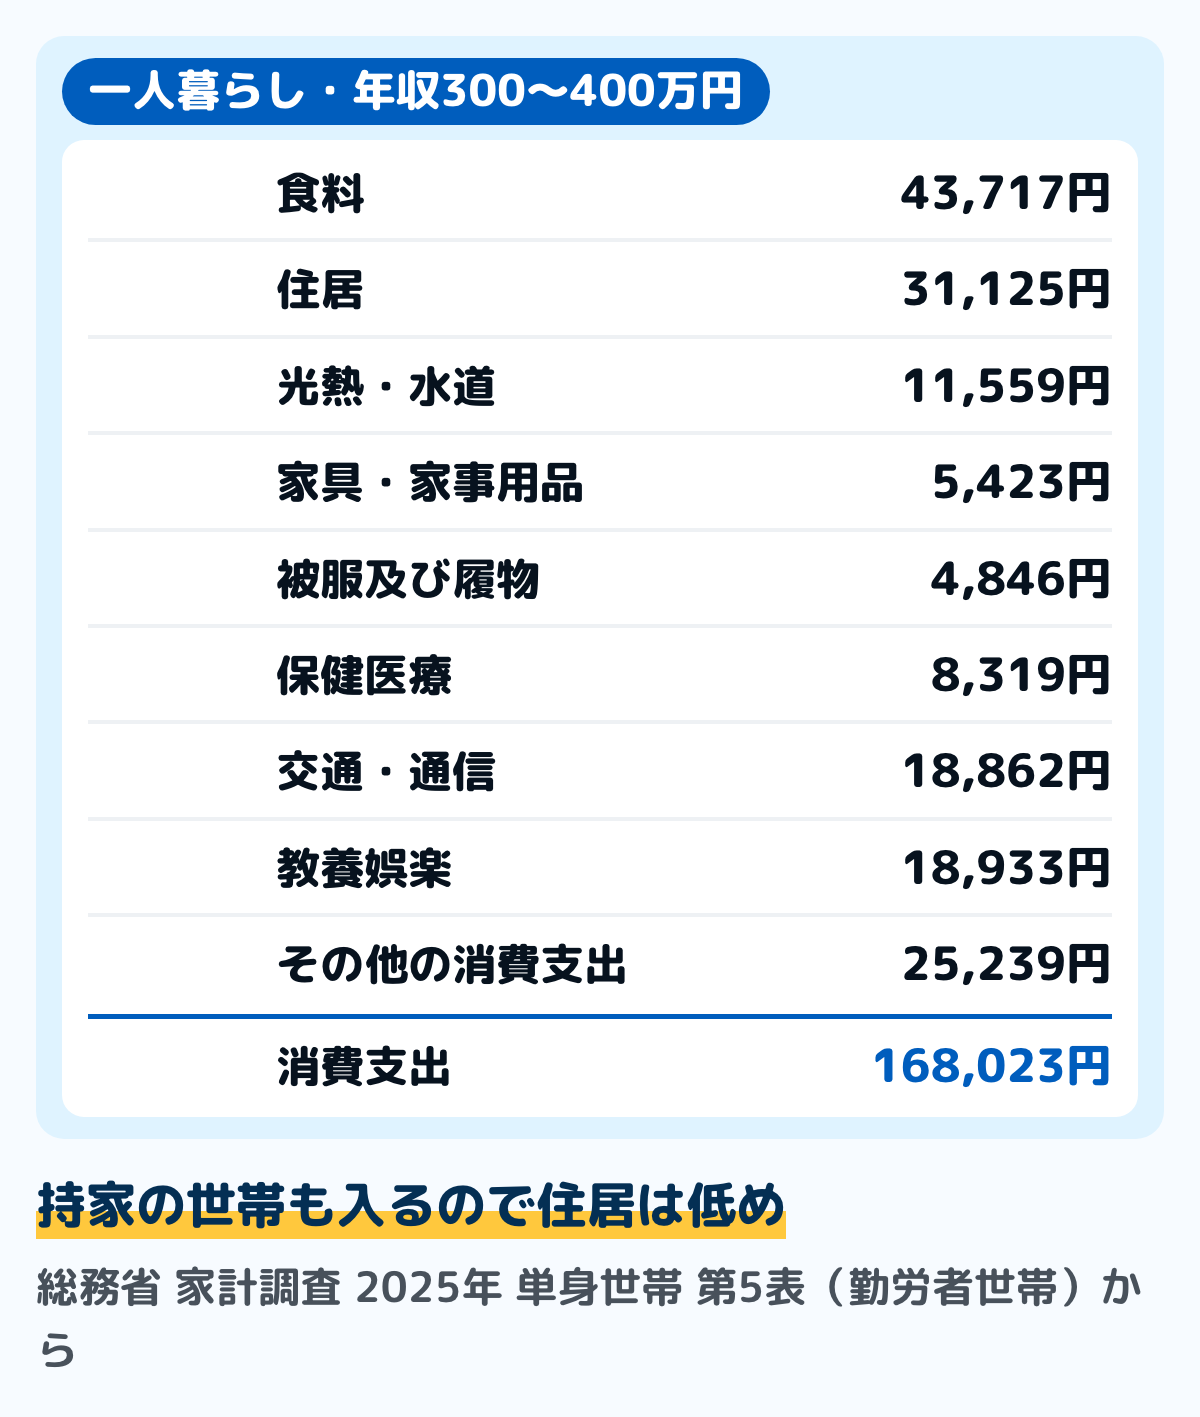
図は、この階級の1か月の支出です。消費支出の合計は168,023円で、手取り20万円より3万円あまり少ない額でした。
ただし、この階級の持家率は31.5%で、家賃を払っていない世帯も平均に入っています。住居が31,125円と低く見えるのはそのためです。集計した世帯は52世帯と少ないので、目安として見てください。
賃貸に住む一人暮らしは、家賃が約5万円
同じ家計調査で、一人暮らしを住まいで分けると、民営の借家に住む世帯の家賃地代は1か月49,831円、消費支出は191,453円でした。手取り20万円との差は1万円に届きません。
この表は働いていない人も含む単身世帯の平均で、世帯主の平均年齢は45.3歳です。家賃が5万円を超える地域に住んでいると、消費支出は手取りに近づきます。
1日あたりの食費に直すと
年間収入300〜400万円の一人暮らしの食料は43,717円で、そのうち外食が10,720円でした。30日で割ると1日あたり約1,457円です。
食費の平均を人数や年齢で比べたいときは食費の平均はいくら?にまとめています。一人暮らしの家計簿のつけ方は一人暮らしの家計簿で確かめられます。
家賃の目安は、手取りの25%〜3分の1で5万〜6万7千円
家賃は、手取りの25〜30%、または3分の1が目安として使われます。手取り20万円に当てはめると、5万円から約6万7千円の間です。
家計調査の民営借家の一人暮らしの家賃(49,831円)は、この幅の下の端にあたります。6万7千円の家賃にすると、家賃のほかに使えるお金は約13万3千円です。
都市部で家賃が高いときは、共益費や更新料も含めて上限を決めます。同じ割合でも、手取りで割るか額面で割るかで上限の額が変わります。
割合ごとの早見と、生活費から上限を逆算する手順は家賃の目安は手取りの何割?にまとめています。都道府県ごとの家賃の平均は家賃の平均はいくら?で見られます。
1か月の配分の例:手取り20万円・一人暮らし・賃貸
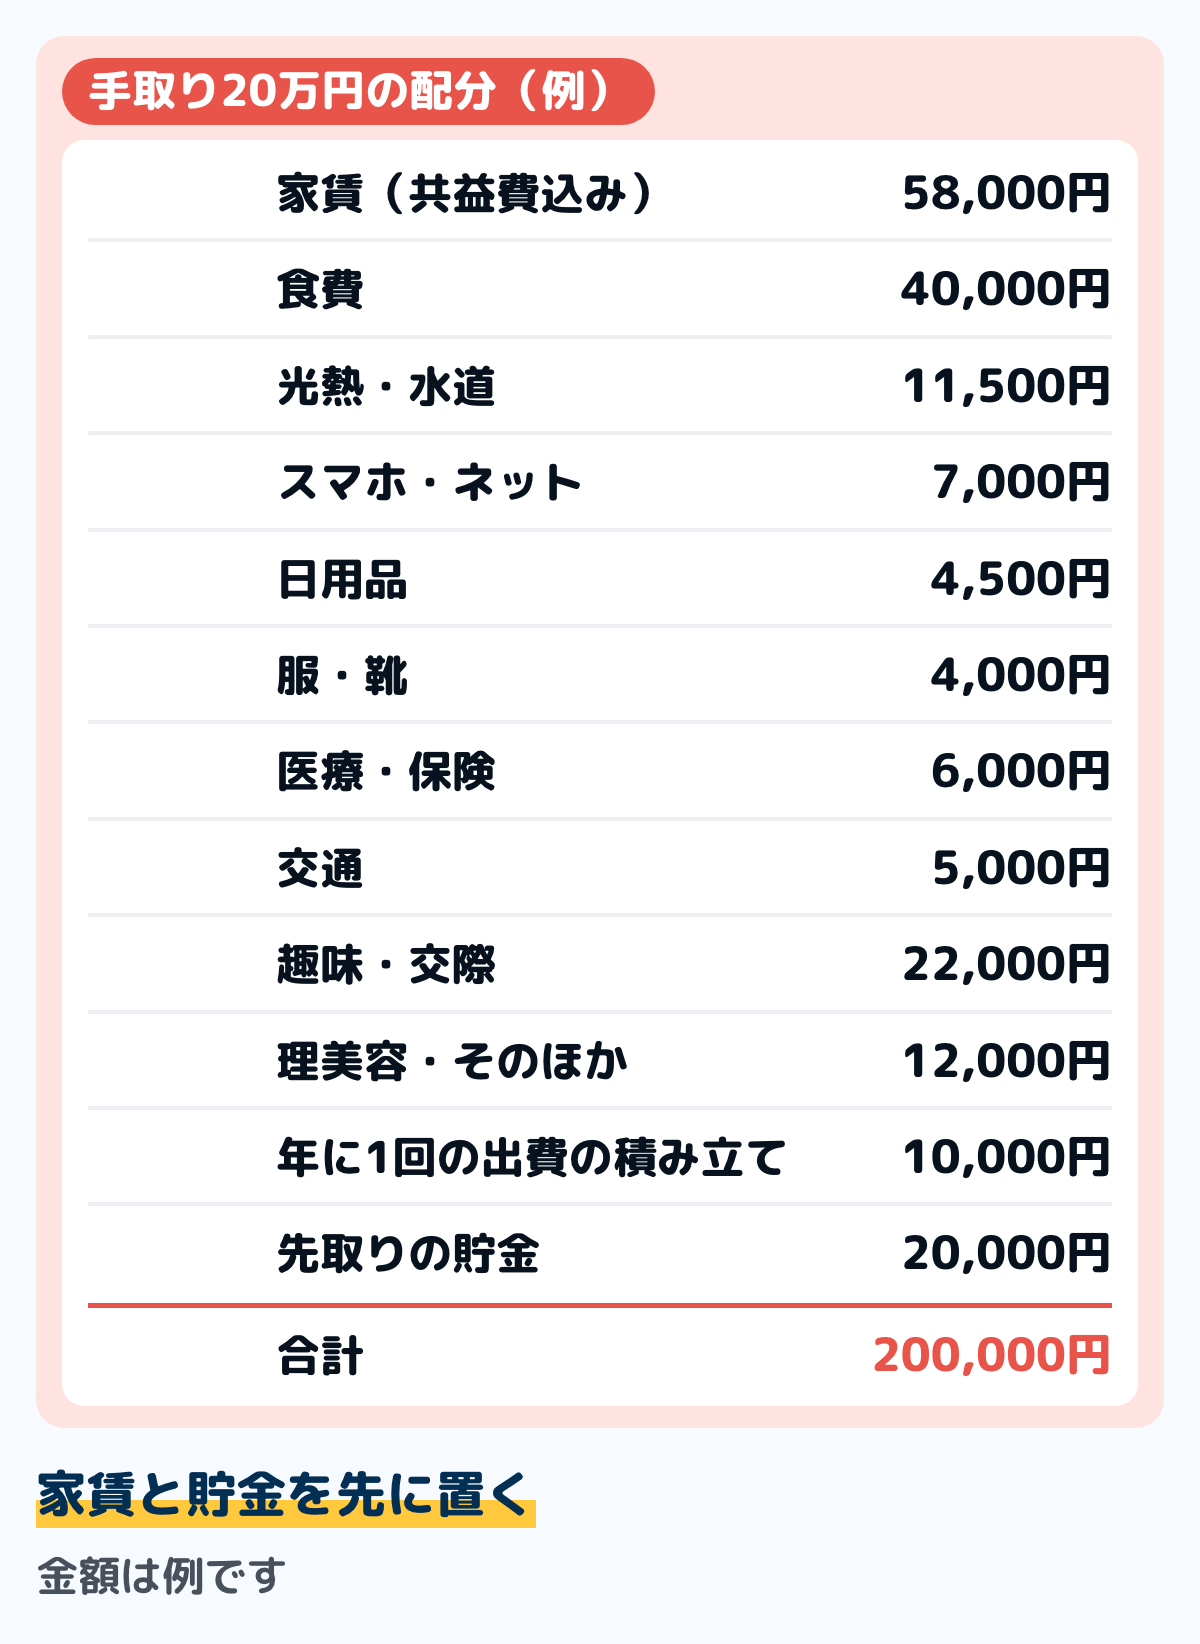
図は、家賃を5万8千円(共益費込み)にした場合の配分の例です。金額は例で、家計調査の費目の平均を参考に、家賃と貯金を先に置いてから残りを割り振りました。
この例では、年に1回の出費(家電の買い替え・帰省・更新料など)に月1万円、先取りの貯金に月2万円を置いています。2つを合わせると、手取りの15%です。
家賃を6万5千円にすると、同じ配分では7,000円足りなくなります。そのときは趣味・交際か食費から削るか、貯金の額を下げるかを、先に決めておきます。
二人暮らし・子どもがいる家族の場合
二人以上の世帯の生活費は、一人暮らしより高くなります。家計調査(2025年)の二人以上の世帯のうち勤労者世帯では、消費支出は2人の世帯で317,202円、3人の世帯で341,655円でした。
手取り20万円の1人の収入だけで、この平均の暮らし方をすると、毎月10万円以上足りない計算です。ただし、この平均の世帯は、2人の世帯で1.55人、3人の世帯で1.85人が働いています。
世帯主の給料が額面25万円前後の世帯は、どう暮らしているか
家計調査には、世帯主の定期収入(賞与を除く月の給料の額面)で分けた表もあります。世帯主の定期収入が25万〜30万円の勤労者世帯は、平均の世帯人員が3.03人、働いている人が1.86人でした。
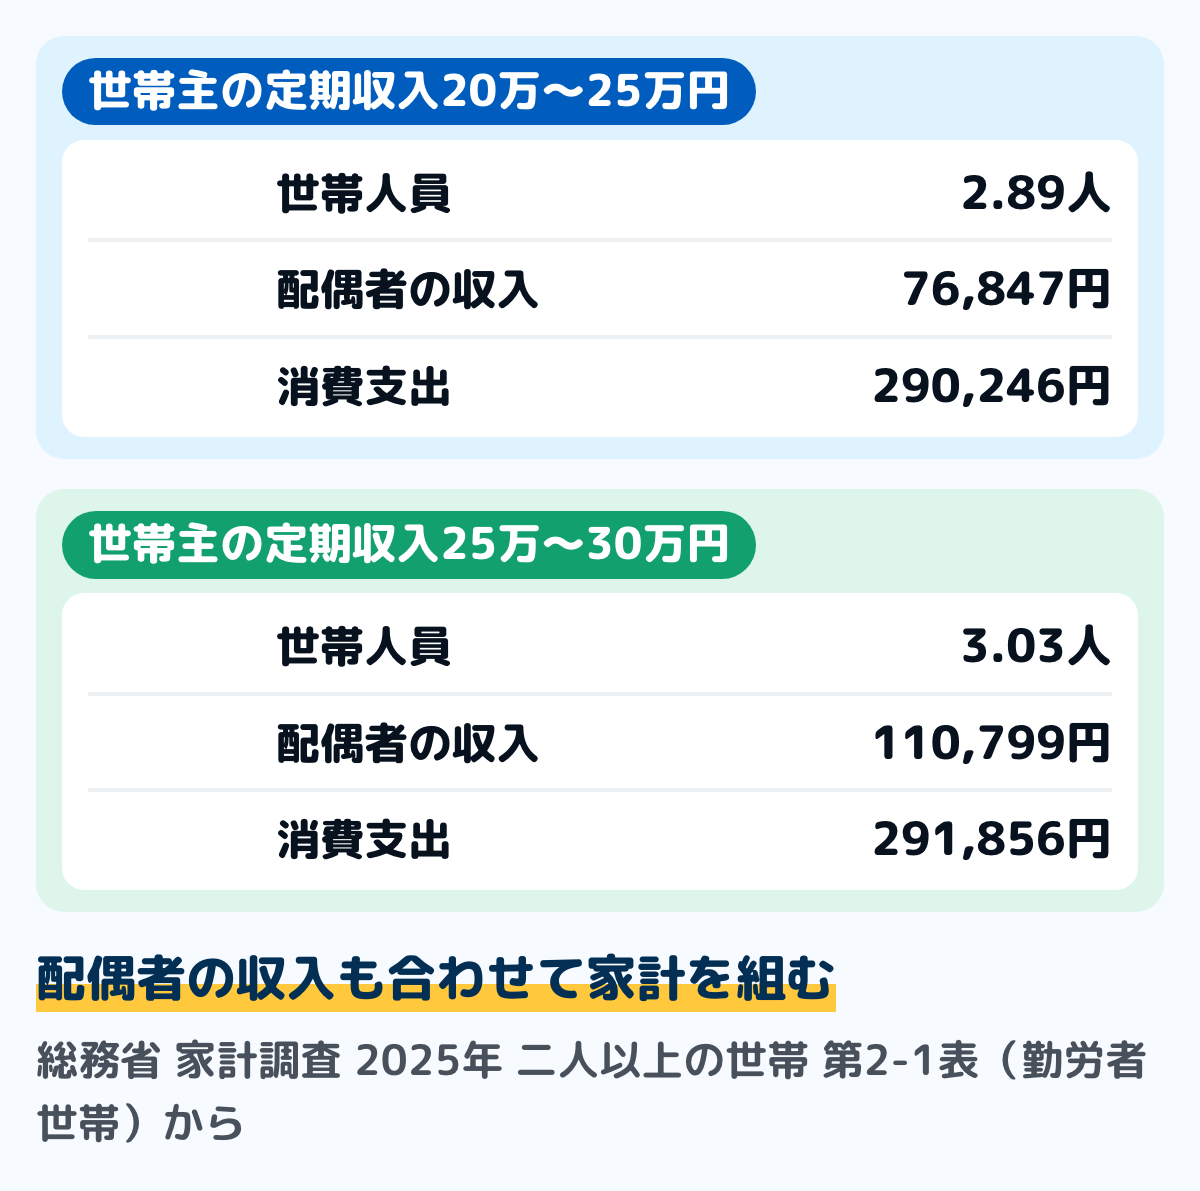
図のとおり、この世帯では世帯主の配偶者の収入が1か月110,799円あり、消費支出は291,856円でした。世帯主の手取りだけでなく、配偶者の収入も合わせて家計が組まれています。
世帯主の給料が手取り20万円前後で家族を養う場合は、配偶者が働くか、住居費や通信費を平均より抑えるかで、収入と支出を合わせることになります。二人暮らしの費目ごとの見積もりは二人暮らしの生活費にまとめています。
貯金はできるか:平均の世帯は手取りの3割を残している
家計調査の年間収入300〜400万円の一人暮らしの勤労者世帯では、可処分所得(手取り)は1か月251,367円、黒字は83,344円で、黒字率は33.2%でした。黒字は、手取りから生活費を引いて残った額です。
この手取りには賞与を12で割った分も入っています。月の手取りが20万円で賞与が無い人は、同じ割合では残せません。この記事の配分の例では、先取りの貯金を月2万円(手取りの10%)にしています。
急な出費に備えるお金として、生活費の3〜6か月分を確保しておくことが望ましいとされています。1か月の生活費が18万円なら、54万〜108万円です。
貯金は、給料日に別の口座へ移す先取りにすると、使ったあとの残りを待つより先に、残す額が決まります。手順は先取り貯金のやり方にまとめています。
手取り20万円の生活で、きついと感じる場面
株式会社ビズヒッツが2021年6月22〜29日に、手取り20万円の男女500人にインターネットで聞いた調査があります。きついと思うことの1位は「欲しいものを買えない」(117人)でした。
2位は「貯金ができない」(99人)、3位は「イレギュラーな出費への対応」(76人)です。3位の、友人の結婚式や税金の納付などの出費は、この記事の配分の例では「年に1回の出費の積み立て」で受けます。
同じ調査で理想の手取りを聞くと、平均は約29万6,000円でした。収入を増やす方法には昇給・転職・副業などがありますが、すぐに変えられない月は、支出の側で配分を組み直します。
足りない月が続くときの相談先
手取り20万円で家賃や返済が払えない月が続くときは、借りる前に、市区町村の自立相談支援機関に相談できます。厚生労働省の生活困窮者自立支援制度の窓口で、仕事・住まい・家計の支援をまとめて相談できます。
この制度の家計改善支援事業では、家計の状況を見える化し、相談者が自分で家計を管理できるように支援計画を作ります。行っている事業は地域で違うので、窓口で確かめます。離職などで住まいを失うおそれがあるときは、条件を満たせば住居確保給付金で家賃相当額が支給されます。
窓口は、厚生労働省の生活困窮者自立支援制度のページから、住んでいる地域の自立相談支援機関を探せます。受付の時間や方法は、市区町村の窓口の案内で確かめます。
借りる前に確かめる制度の順番は生活費が足りないときにまとめています。家賃の支給の条件は住居確保給付金とはで確かめられます。
家計簿で、手取り20万円の配分を決める手順
配分の例は、そのままでは自分の暮らしに合いません。給与明細と口座の記録から、自分の数字で組み直します。紙でも表計算でも同じ手順で進められます。
ステップ13か月分の差引支給額を並べる10分
給与明細の「差引支給額」を3か月分書き写します。残業で月ごとに違うときは、いちばん少ない月を基準にします。住民税の額が変わる6月の前後は、とくに見比べます。
ステップ2毎月決まって出ていく額を書き出す15分
家賃、光熱費、スマホ、保険料、サブスク、返済を、引き落とし日の順に書きます。合計を差引支給額から引いた残りが、食費や趣味に使える額です。
ステップ3年に1回の出費を12で割る15分
更新料、家電の買い替え、帰省、年会費、自動車税などを1年分書き出し、合計を12で割ります。その額を毎月の積み立てにすると、3位の「イレギュラーな出費」で慌てずに済みます。
ステップ4貯金の額を先に決めて、残りを週ごとに分ける10分
先取りの貯金の額を決め、給料日に別の口座へ移します。残った食費・日用品・趣味のお金を4〜5週で割ると、1週間に使える額が出ます。
赤字が3か月続いたら、住んでいる市区町村の名前と「自立相談支援機関」で窓口を探してください。書き出した家計簿を持っていくと、相談が具体的になります。
迷いやすい場面
働き始めて2年目の6月に、手取りが減った
住民税は、前の年の所得をもとに計算され、給料から引かれるのは6月からです。新卒の1年目は前の年の所得が無いので、住民税は引かれません。
この記事の例では、住民税は月約9,917円です。1年目に手取りが約21万1千円あった人は、2年目の6月から約20万1千円に下がります。住民税がいつから引かれるかは住民税はいつからにまとめています。
40歳になった月から、手取りが減った
40歳になると介護保険料が健康保険料に加わります。この記事の例では、健康保険料が12,805円から14,911円になり、手取りは約1,800円減ります。
残業した月は、手取りが増えるのか
残業代は、雇用保険料と所得税の計算には、その月の額で入ります。健康保険と厚生年金は標準報酬月額で決まるので、残業した月でもすぐには変わりません。
ただし、4月から6月の残業が多いと、9月からの標準報酬月額が上がり、保険料が1年間上がることがあります。仕組みは社会保険料の計算方法にまとめています。
通勤手当は、額面に入るのか
通勤手当は、一定の額まで所得税がかかりませんが、社会保険料の計算のもとになる報酬には入ります。通勤手当が多い人は、同じ手取りでも保険料が高くなります。給与明細の見方は給与明細の見方で確かめられます。
よくある質問
Q手取り20万円の額面はいくらですか
この記事の試算(東京都・協会けんぽ・40歳未満・扶養なし・賞与なし)では約25万4千円です。40歳以上なら約25万5千円以上で、住む都道府県や扶養家族の有無で変わります。
Q額面20万円の手取りはいくらですか
同じ前提で計算すると、社会保険料29,380円、所得税3,270円、住民税約7,008円が引かれ、手取りは約16万円です。住民税が引かれない社会人1年目は、約16万7千円です。
Q手取り20万円で一人暮らしはできますか
家計調査で年間収入300〜400万円の一人暮らしの勤労者世帯の消費支出は168,023円、民営借家の一人暮らしは191,453円でした。家賃を手取りの3割前後に抑えれば、平均の暮らし方で手取りの中に収まる計算です。
Q手取り20万円で家族を養えますか
二人以上の勤労者世帯の消費支出は、2人で317,202円、3人で341,655円で、手取り20万円の1人の収入では平均に届きません。平均の世帯は、配偶者の収入も合わせて家計を組んでいます。
Q手取り20万円で毎月いくら貯金できますか
決まりはありません。この記事の配分の例では、先取りの貯金を月2万円、年に1回の出費の積み立てを月1万円にしています。家賃が高い月は、貯金の額から見直します。
Q手取り20万円の年収はいくらですか
この記事の例の額面25万4千円では、賞与が無ければ304万8千円、年に2か月分の賞与があれば355万6千円です。手取りの年額は、源泉徴収票と住民税の通知書で確かめます。
この記事で参照した公的情報
- 令和8年3月分(4月納付分)からの健康保険・厚生年金保険の保険料額表(東京支部)(健康保険料率9.85%・介護保険第2号被保険者は11.47%・子ども・子育て支援金率0.23%は令和8年4月分から・厚生年金保険料率18.300%・標準報酬月額260,000円は報酬月額250,000円以上270,000円未満・標準報酬月額200,000円は報酬月額195,000円以上210,000円未満・被保険者負担分の50銭以下の端数は切り捨て)
- 窓口
- 全国健康保険協会(協会けんぽ)
- 確認日
- 確認先
- https://www.kyoukaikenpo.or.jp/assets/R8_13tokyo.pdf
- 令和8年度雇用保険料率(一般の事業は労働者負担5/1,000)
- 窓口
- 厚生労働省
- 確認日
- 確認先
- https://www.mhlw.go.jp/content/001692566.pdf
- 給与所得の源泉徴収税額表(令和8年分)月額表(甲欄・扶養親族等0人:社会保険料等控除後の給与等の金額215,000円以上217,000円未満は4,910円・169,000円以上171,000円未満は3,270円)
- 個人住民税(所得割は都民税4%・区市町村民税6%/均等割は都民税1,000円・区市町村民税3,000円/森林環境税1,000円/調整控除)
- 窓口
- 東京都主税局
- 確認日
- 確認先
- https://www.tax.metro.tokyo.lg.jp/kazei/life/kojin_ju
- 令和7年分 民間給与実態統計調査(1年を通じて勤務した給与所得者の平均給与487万円・年齢階層別の平均給与・給与階級別の分布・業種別の平均給与)
- 家計調査 家計収支編 2025年 単身世帯 第5表 年間収入階級別1世帯当たり1か月間の収入と支出(単身世帯のうち勤労者世帯・年間収入300〜400万円と200〜300万円)
- 窓口
- 総務省統計局(e-Stat)
- 確認日
- 確認先
- https://www.e-stat.go.jp/stat-search/files?stat_infid=000040409819
- 家計調査 家計収支編 2025年 単身世帯 第8表 住居の所有関係別1世帯当たり1か月間の支出(民営借家)
- 窓口
- 総務省統計局(e-Stat)
- 確認日
- 確認先
- https://www.e-stat.go.jp/stat-search/files?stat_infid=000040409842
- 家計調査 家計収支編 2025年 二人以上の世帯 第2-1表 世帯主の定期収入階級別1世帯当たり1か月間の収入と支出(勤労者世帯)
- 窓口
- 総務省統計局(e-Stat)
- 確認日
- 確認先
- https://www.e-stat.go.jp/stat-search/files?stat_infid=000040409524
- 家計調査 家計収支編 2025年 二人以上の世帯 第3-1表 世帯人員別1世帯当たり1か月間の収入と支出(勤労者世帯)
- 窓口
- 総務省統計局(e-Stat)
- 確認日
- 確認先
- https://www.e-stat.go.jp/stat-search/files?stat_infid=000040409532
- 生活困窮者自立支援制度(自立相談支援事業・家計改善支援事業・住居確保給付金・お住まいの地域の自立相談支援機関)

