可処分所得とは?意味は収入から税金と社会保険料を引いた残り|英語 disposable income、手取りとの違い、年収別と家計調査の平均
 Move for People株式会社

可処分所得とは、家計の収入から税金と社会保険料を差し引いた残りの所得で、英語では disposable income といいます。総務省の家計調査は「実収入から非消費支出を引いた額」と決めていて、いわゆる手取り収入のことだと説明しています。
家計調査(2025年)では、二人以上の世帯のうち勤労者世帯の可処分所得は1か月平均53万2,408円でした。給与明細の手取り(差引支給額)とは、天引きの積立や組合費の分だけ違うことがあります。
可処分所得は、実収入から非消費支出を引いた額
家計調査の用語の解説では、可処分所得を次の式で決めています。実収入は税込みの収入で、非消費支出は税金や社会保険料など、世帯の自由にならない支出です。
- 可処分所得=実収入-非消費支出
- 黒字=可処分所得-消費支出
実収入には、世帯の全員の給与や賞与のほか、事業の収入、年金などの社会保障給付、児童手当なども入ります。可処分所得は、世帯主1人ではなく世帯全体で見る数字です。
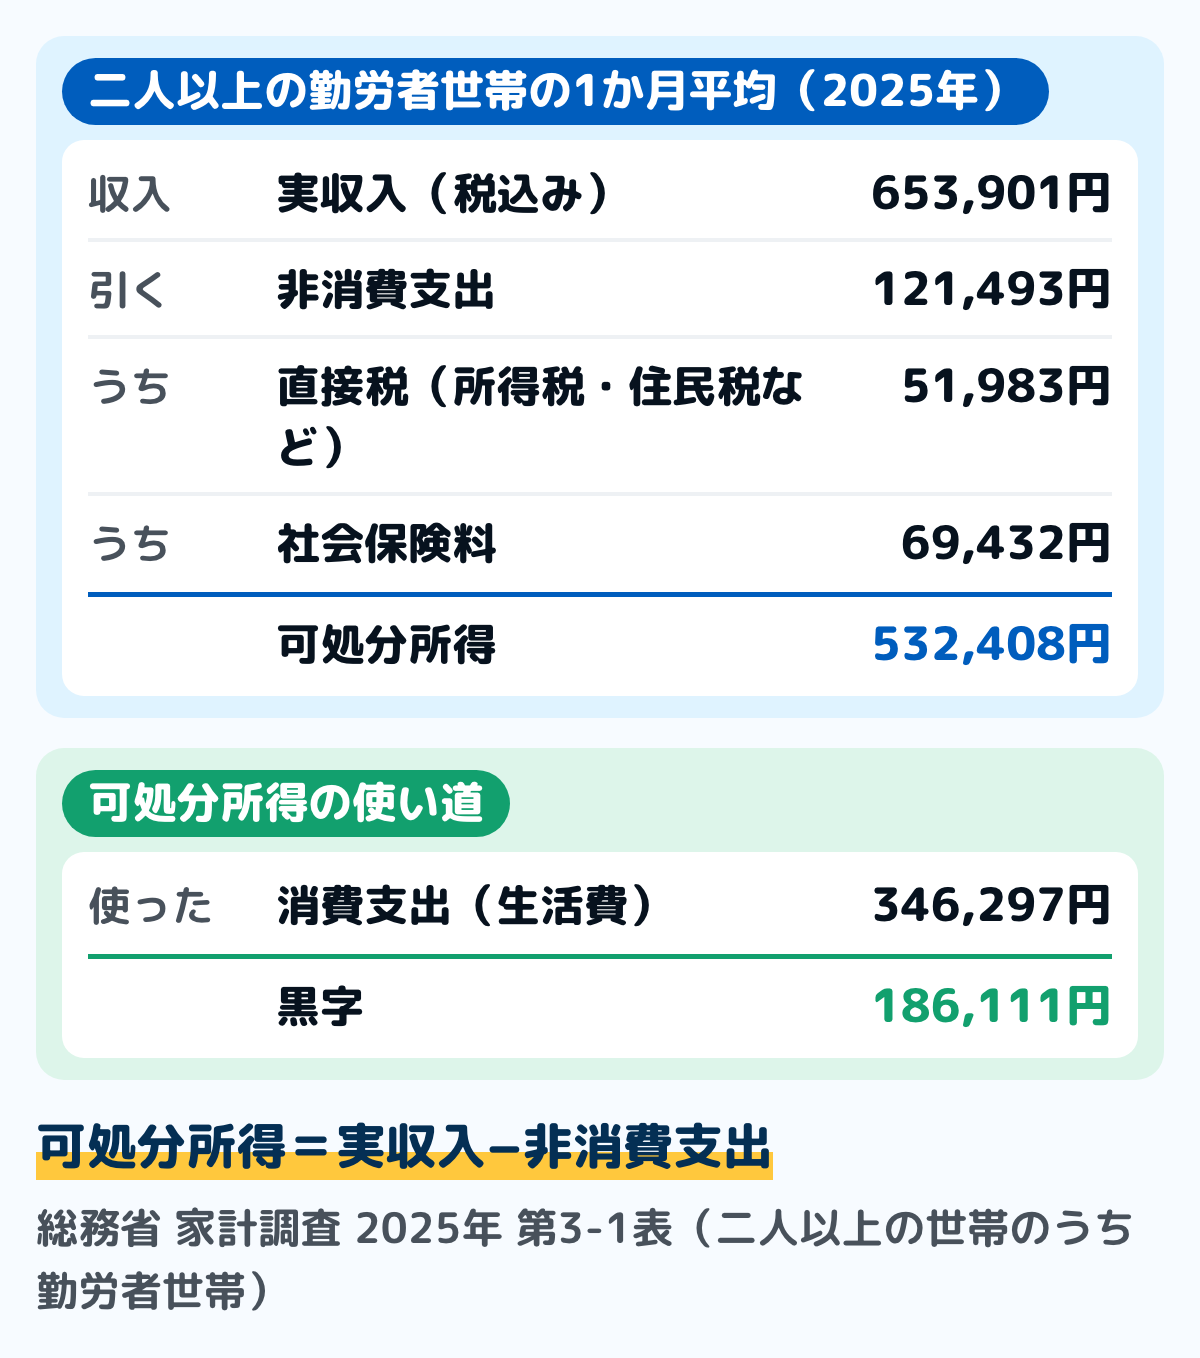
図は、家計調査の2025年の二人以上の世帯のうち勤労者世帯の1か月平均を、式に当てはめたものです。実収入653,901円から非消費支出121,493円を引くと、可処分所得は532,408円になります。
非消費支出に入るもの
家計調査の収支項目分類では、非消費支出は直接税と社会保険料などに分かれます。給与から引かれるものだけでなく、自分で納める税や保険料も入ります。
- 直接税:所得税、住民税のほか、固定資産税や自動車税などの「他の税」
- 社会保険料:厚生年金や国民年金、健康保険、介護保険、雇用保険の保険料
- 他の非消費支出:延滞金や罰金など、ほかに入らないもの
固定資産税や自動車税も、家計調査では非消費支出に入ります。家を持っている人や車を持っている人は、その分だけ可処分所得が小さくなります。
貧困の線も、可処分所得で引く
厚生労働省の国民生活基礎調査も、所得から所得税・住民税・社会保険料・固定資産税や自動車税などを引いたものを可処分所得とし、手取り収入に相当するとしています。相対的貧困率は、この可処分所得から測ります。
測るときは、世帯の可処分所得を世帯人員の平方根で割った「等価可処分所得」を使います。例として4人の世帯なら2(4の平方根)で割るので、年400万円の世帯は200万円です。
2025年の調査では、2024年の等価可処分所得の中央値は277万円で、その半分の138万円が貧困線でした。貧困線に満たない人の割合(相対的貧困率)は15.0%です。
英語では disposable income
disposable income は「可処分所得」と訳され、税金と社会保険料のように必ず払うものを引いた後の、使い道を自分で決められる所得という意味です。disposable は「自由に処分できる」という意味の言葉で、日本語の「可処分」も同じ「処分できる」から来ています。
使い道を決められるのは、生活費に使う分と、貯蓄に回す分の両方です。可処分所得から消費支出を引いた残りが、家計調査の「黒字」になります。
discretionary income(裁量所得)とは違う
disposable income と似た言葉に discretionary income があり、「裁量所得」と訳されます。可処分所得から、食費や家賃などの暮らしに欠かせない支出を引いた残りのことです。
disposable income は税と社会保険料を引いた額、discretionary income はさらに生活に要る支出も引いた額で、引くものの範囲が違います。英語の記事やニュースで2つの言葉を見たら、どこまで引いた額かを確かめます。
手取りとの違い
可処分所得と手取りは、家計調査では同じ意味で使われますが、給与明細の手取り(差引支給額)とは、ずれることがあります。どこが違うかは、給与明細の控除の欄を家計調査の分け方に当てはめると分かります。
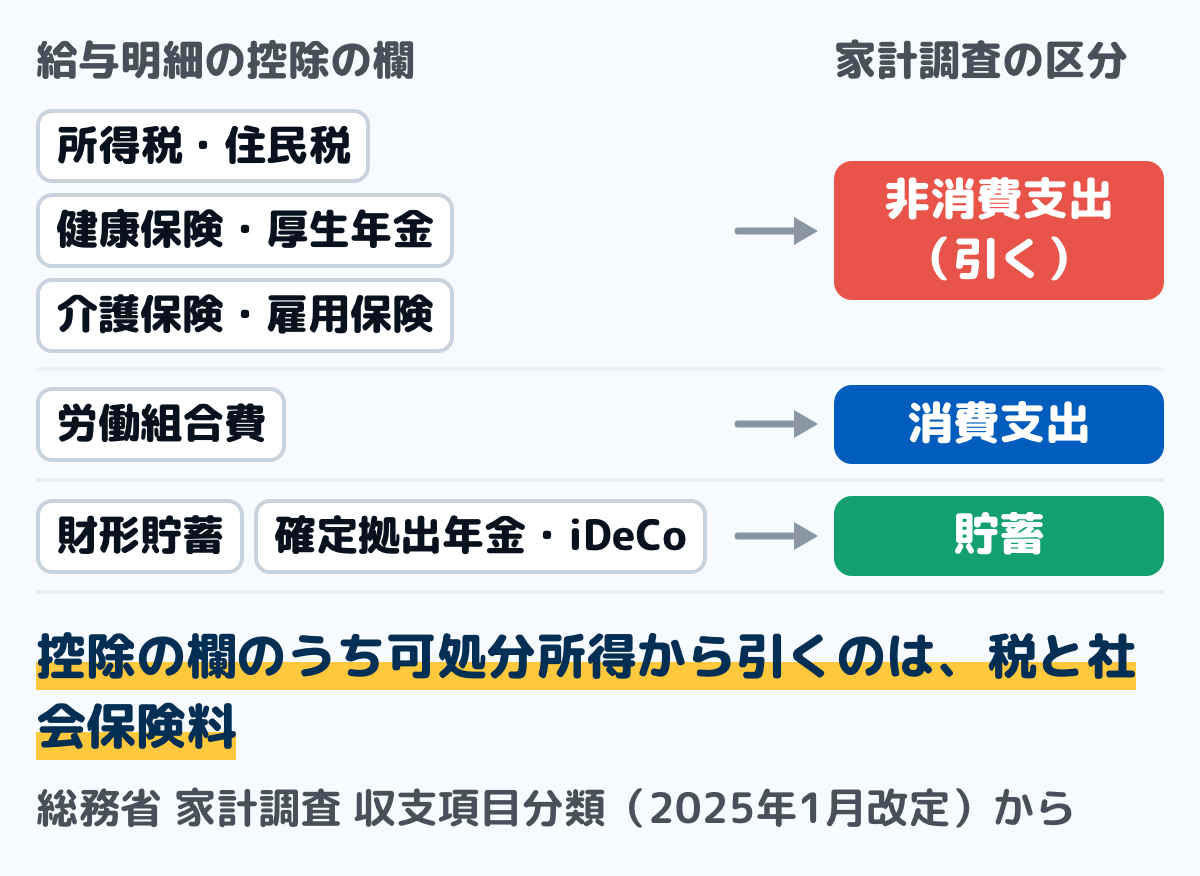
図は、給与明細の控除の欄に並ぶものを、家計調査の収支項目分類で分けたものです。控除の欄のうち可処分所得から引くのは、税と社会保険料です。
天引きの積立や組合費は、可処分所得の中に残る
給与明細の差引支給額は、税と社会保険料のほかに、財形貯蓄や労働組合費なども引いた後の額です。家計調査では、労働組合費は消費支出、積立や確定拠出年金の掛金は貯蓄に分けるので、可処分所得からは引きません。
そのため、天引きの積立がある人は、差引支給額より可処分所得のほうが大きくなります。給与明細の欄の読み方は給与明細の見方にまとめています。
給与以外の収入と、自分で納める税も入る
可処分所得は世帯全体の数字なので、配偶者の給与、児童手当、年金、副業の収入も足します。一方で、国民健康保険料や国民年金保険料、固定資産税のように納付書で払う税と保険料も引きます。
給与明細だけを見ていると、この2つが抜けます。世帯の可処分所得を出すときは、給与明細のほかに、納付書と通帳の入金も見ます。
年収や所得とは、引くものが違う
年収は税込みの収入で、家計調査の実収入に近い数字です。所得は税の言葉で、給与なら年収から給与所得控除を引いた額を指し、税金や社会保険料はまだ引かれていません。
可処分所得は、年収から実際に払った税金と社会保険料を引いた額です。年収と手取りの関係は年収と手取りの違いに、年収別の試算とあわせてまとめています。
家計調査の可処分所得の平均(2025年)
家計調査は、総務省統計局が世帯の収入と支出を調べている統計です。可処分所得は、世帯主が会社などに勤めている「勤労者世帯」について集計されています。
二人以上の勤労者世帯は、月53万2,408円
家計調査の2025年の二人以上の世帯のうち勤労者世帯では、可処分所得は1か月平均532,408円でした。平均の世帯人員は3.20人、働いている人は1.81人、世帯主の年齢は51.0歳です。
実収入は653,901円で、そこから直接税51,983円、社会保険料69,432円などの非消費支出121,493円が引かれています。実収入に対する非消費支出の割合は、約18.6%です。
世帯主の年齢別に見ると
同じ二人以上の勤労者世帯を、世帯主の年齢の10歳ごとに分けた可処分所得は次のとおりです。家計調査の第3-2表の数字です。
- 29歳以下:458,253円(集計した世帯は95世帯)
- 30〜39歳:552,696円
- 40〜49歳:578,733円
- 50〜59歳:569,865円
- 60〜69歳:447,456円
- 70歳以上:383,631円
40代と50代で高く、60代から下がります。29歳以下は集計した世帯が少ないので、幅をもって見ます。
単身の勤労者世帯は、月31万4,148円
家計調査の2025年の単身世帯のうち勤労者世帯では、可処分所得は1か月平均314,148円でした。実収入386,791円から、非消費支出72,643円を引いた額です。
年齢別では、34歳以下が311,571円、35〜59歳が346,276円です。単身の勤労者世帯は集計した世帯が226世帯と少ないので、二人以上の世帯よりも幅をもって見ます。
10年の推移
二人以上の勤労者世帯の可処分所得を、家計調査の2025年平均の概要で並べると次のとおりです。実質の増減は、物価の上がり分を除いた前の年との比べです。
| 年 | 月平均 | 実質の増減 |
|---|---|---|
| 2016年 | 428,697円 | 0.4% |
| 2017年 | 434,415円 | 0.7% |
| 2018年 | 455,125円 | −0.4% |
| 2019年 | 476,645円 | 0.4% |
| 2020年 | 498,639円 | 4.6% |
| 2021年 | 492,681円 | −0.9% |
| 2022年 | 500,914円 | −1.3% |
| 2023年 | 494,668円 | −4.8% |
| 2024年 | 522,569円 | 2.3% |
| 2025年 | 532,408円 | −1.7% |
出典:総務省統計局「家計調査報告(家計収支編)2025年平均結果の概要」。2018年と2019年の増減率は、概要の注のとおり変動調整値です。
額は10年で10万円あまり増えましたが、実質で減った年が10年のうち5回あります。2025年も名目では1.9%増えた一方で、実質では1.7%の減少でした。
2025年を世帯主の年齢で分けると、50〜59歳の世帯で実質3.5%、40〜49歳の世帯で実質2.2%減りました。60歳以上と40歳未満の世帯は、実質で増えています。
年収別の可処分所得
家計調査は、世帯の年間収入の区分ごとにも可処分所得を出しています。2025年の第2-3表から、二人以上の世帯のうち勤労者世帯の1か月平均を抜き出すと次のとおりです。年収は世帯の年間収入、ほかの2つは1か月の額です。
| 年収 | 実収入 | 可処分所得 |
|---|---|---|
| 300〜350万円 | 314,315円 | 278,764円 |
| 400〜450万円 | 393,629円 | 339,777円 |
| 500〜550万円 | 435,129円 | 370,307円 |
| 600〜650万円 | 510,551円 | 434,227円 |
| 700〜750万円 | 564,114円 | 470,221円 |
| 800〜900万円 | 671,309円 | 550,199円 |
| 900〜1,000万円 | 731,721円 | 593,766円 |
| 1,000〜1,250万円 | 886,834円 | 706,395円 |
| 1,250〜1,500万円 | 1,050,986円 | 828,507円 |
世帯の年収は、家計調査の「年間収入」(世帯の過去1年間の収入)の区分です。家計調査の解説では、年間収入は過去1年間の収入なので、実収入の月平均を12倍しても、その年収の区分に入るとは限らないとしています。
勤労者世帯全体の年間収入の平均は813万円です。年収300〜350万円の区分は集計した世帯が89世帯と少ないので、幅をもって見ます。
実収入に対する非消費支出の割合は、年収300〜350万円の区分で約11.3%、1,000〜1,250万円の区分で約20.3%です。年収の高い区分のほうが、税と社会保険料で引かれる割合が大きくなっています。
平均消費性向と黒字率は、可処分所得の使い道の割合
家計調査では、可処分所得のうち生活費に使った割合を平均消費性向、残った割合を黒字率と呼びます。どちらも可処分所得を100としたときの割合で、足すと100になります。
- 平均消費性向=消費支出÷可処分所得×100
- 黒字率=黒字÷可処分所得×100
2025年の二人以上の勤労者世帯では、平均消費性向は65.0%、黒字率は35.0%でした。平均消費性向は前の年より2.8ポイント上がっています。
単身の勤労者世帯では、平均消費性向は61.0%、黒字率は39.0%です。二人以上の勤労者世帯を世帯主の年齢で分けると、平均消費性向は29歳以下で58.3%、60〜69歳で77.4%です。
黒字には、預貯金のほか、住宅ローンの返済で借金が減った分も入ります。貯金の割合としては平均貯蓄率という別の率もあり、違いは家計の理想の割合にまとめています。
自分の可処分所得を出す手順
1年分の可処分所得は、源泉徴収票と住民税の通知書から出せます。紙でも表計算でも、同じ手順で出せます。
ステップ1源泉徴収票の支払金額を書く2分
勤め先から渡された源泉徴収票の「支払金額」を書き写します。1年分の給与と賞与の合計で、家計調査の実収入のうち勤め先からの分にあたります。
共働きの家は、2人分の源泉徴収票を並べて足します。欄の見方は源泉徴収票の見方にまとめています。
ステップ2社会保険料と所得税を引く3分
源泉徴収票の「社会保険料等の金額」と「源泉徴収税額」を、支払金額から引きます。社会保険料等の金額の欄に小さく「内」の額が書かれていれば、それはiDeCoなどの掛金なので、引く額から除きます。
国税庁の手引では、この欄には社会保険料と小規模企業共済等掛金の合計を書き、掛金の額は内書きにするとしています。家計調査ではiDeCoの掛金は貯蓄なので、可処分所得には残します。
ステップ3住民税の1年分を引く2分
勤め先から渡される住民税の決定通知書で、1年分の税額を読み、引きます。納付書で払っている人は、納税通知書の年税額を使います。
源泉徴収票の社会保険料等の金額には、年末調整で申告した国民年金保険料なども入っています。それ以外に自分で払った国民健康保険料や固定資産税、自動車税があれば、その年の分も引きます。
ステップ4給与以外の収入を足し、12で割る3分
家計簿から、児童手当、年金、副業の収入など、給与以外に入ったお金の1年分を足します。出た額が1年の可処分所得で、12で割ると家計調査の1か月平均と比べられます。
最後に、家計簿の1年分の生活費(貯金や住宅ローンの返済を除いたもの)を可処分所得で割ると、自分の家の平均消費性向が出ます。家計調査の二人以上の勤労者世帯なら65.0%、単身の勤労者世帯なら61.0%です。
手元の源泉徴収票を出してみてください。支払金額から社会保険料等の金額と源泉徴収税額を引けば、住民税を引く前の手取りがすぐに出ます。
迷いやすい場面
賞与の月と、そうでない月で額が違う
家計調査の月平均は、1年の賞与も含めて12か月で平均した額です。賞与の無い月の手取りと比べると、家計調査のほうが大きく見えます。
自分の家と比べるときも、1年分を出して12で割ります。賞与の使い道の決め方はボーナスの使い道にまとめています。
住宅ローンの返済は、可処分所得から引かない
住宅ローンの返済は、家計調査では借金の返済で、非消費支出にも消費支出にも入りません。可処分所得を出すときは引かず、黒字の中に入ります。
家計簿で生活費に住宅ローンを入れている家は、平均消費性向を出すときに分けてから比べます。分け方は家計の理想の割合にまとめています。
自営業で、国民健康保険と国民年金を払っている
自営業の人は、源泉徴収票がありません。家計調査では、事業から得た収入のうち家計に入れた分を実収入に数えるので、その額から国民健康保険料、国民年金保険料、所得税、住民税を引きます。
家計調査の勤労者世帯の数字は、世帯主が勤めている世帯のものです。自営業の家とは、比べる相手が違う点に気をつけます。
1年目の会社員で、住民税が引かれていない
住民税は前の年の所得で決まるので、働き始めた年は引かれていないことがあります。その年の可処分所得は、2年目より大きく見えます。
2年目からの手取りの変わり方は住民税はいつから引かれる?にまとめています。家計簿の予算は、住民税が引かれ始めた後の額で組むと、6月に慌てずに済みます。
よくある質問
Q可処分所得と手取りは同じですか
家計調査は可処分所得を「いわゆる手取り収入」と説明しています。ただし給与明細の差引支給額は、積立や組合費なども引いた後の額なので、可処分所得より小さくなることがあります。
Q家計の収入から税金と社会保険料を差し引いた残りの所得を、何と言いますか
その残りは一般に可処分所得と呼ばれ、英語の disposable income にあたります。家計調査では、実収入から非消費支出(税金や社会保険料など)を差し引いた額としています。
Q可処分所得の計算式を教えてください
家計調査では、可処分所得=実収入-非消費支出です。給与だけの人なら、年収から所得税・住民税・社会保険料を引いた額になります。
Q可処分所得の平均はいくらですか
家計調査の2025年では、二人以上の世帯のうち勤労者世帯で月532,408円、単身の勤労者世帯で月314,148円です。どちらも賞与を含めた1か月の平均です。
Q年収別の可処分所得はいくらですか
家計調査の2025年の二人以上の勤労者世帯では、世帯の年収が500〜550万円で月370,307円、700〜750万円で月470,221円、1,000〜1,250万円で月706,395円です。年収は、世帯の過去1年間の収入の区分です。
Q30代・40代の可処分所得はいくらですか
二人以上の勤労者世帯を世帯主の年齢で分けると、30〜39歳は月552,696円、40〜49歳は月578,733円です。世帯主の年齢で分けた数字で、本人の年齢ではありません。
Q平均消費性向とは何ですか
可処分所得のうち、生活費(消費支出)に使った割合です。2025年の二人以上の勤労者世帯では65.0%でした。
Q給与所得と可処分所得は同じですか
違います。給与所得は税を計算するための額で、年収から給与所得控除を引いたものです。可処分所得は、年収から実際に払った税金と社会保険料を引いた額です。
Q月収40万円だと、可処分所得はいくらですか
扶養の人数や住んでいる市区町村、加入している健康保険で変わるので、1つには決まりません。実際の額は、給与明細の所得税・住民税・社会保険料を月収から引くと出ます。
まとめ
- 可処分所得は、実収入から税金と社会保険料などの非消費支出を引いた額(家計調査の定義)。英語では disposable income
- 給与明細の差引支給額とは違い、天引きの積立や組合費は可処分所得の中に残る
- 固定資産税や自動車税、自分で払う国民健康保険料なども非消費支出に入る
- 家計調査2025年の可処分所得は、二人以上の勤労者世帯で月532,408円、単身の勤労者世帯で月314,148円
- 平均消費性向(生活費の割合)は二人以上の勤労者世帯で65.0%、黒字率は35.0%
- 自分の可処分所得は、源泉徴収票の支払金額から社会保険料と所得税を引き、住民税を引いて、給与以外の収入を足して出す
可処分所得は、源泉徴収票と住民税の通知書があれば出せます。家計簿の生活費で割れば、家計調査の平均消費性向と並べて見られます。
この記事で参照した公的情報
- 家計調査 用語の解説(実収入=いわゆる税込み収入・世帯員全員の現金収入の合計・非消費支出・可処分所得=実収入-非消費支出・いわゆる手取り収入・黒字=可処分所得-消費支出・黒字率・平均消費性向・勤労者世帯・年間収入は過去1年間の収入で各年間収入階級の実収入の平均を12倍しても必ずしも当該階級内には入らない)
- 窓口
- 総務省統計局
- 確認日
- 確認先
- https://www.stat.go.jp/data/kakei/kaisetsu.html
- 家計調査 家計収支編 2025年 二人以上の世帯 第3-1表 世帯人員別1世帯当たり1か月間の収入と支出(二人以上の世帯のうち勤労者世帯の平均=実収入653,901円・非消費支出121,493円・可処分所得532,408円・消費支出346,297円・黒字186,111円・平均消費性向65.0%・黒字率35.0%)
- 窓口
- 総務省統計局(e-Stat)
- 確認日
- 確認先
- https://www.e-stat.go.jp/stat-search/files?stat_infid=000040409532
- 家計調査 家計収支編 2025年 二人以上の世帯 第2-3表 年間収入階級別1世帯当たり1か月間の収入と支出(全国・二人以上の世帯のうち勤労者世帯=年間収入の平均813万円・300〜350万円の実収入314,315円・非消費支出35,551円・可処分所得278,764円(集計世帯数89)・400〜450万円 393,629円・339,777円・500〜550万円 435,129円・370,307円・600〜650万円 510,551円・434,227円・700〜750万円 564,114円・470,221円・800〜900万円 671,309円・550,199円・900〜1,000万円 731,721円・593,766円・1,000〜1,250万円 886,834円・非消費支出180,439円・706,395円・1,250〜1,500万円 1,050,986円・828,507円)
- 窓口
- 総務省統計局(e-Stat)
- 確認日
- 確認先
- https://www.e-stat.go.jp/stat-search/files?stat_infid=000040409526
- 家計調査 家計収支編 2025年 二人以上の世帯 第3-2表 世帯主の年齢階級別1世帯当たり1か月間の収入と支出(勤労者世帯の可処分所得・平均消費性向・黒字率)
- 窓口
- 総務省統計局(e-Stat)
- 確認日
- 確認先
- https://www.e-stat.go.jp/stat-search/files?stat_infid=000040409533
- 家計調査 家計収支編 2025年 単身世帯 第2表 男女,年齢階級別1世帯当たり1か月間の収入と支出(単身世帯のうち勤労者世帯の実収入386,791円・非消費支出72,643円・可処分所得314,148円・平均消費性向61.0%・黒字率39.0%)
- 窓口
- 総務省統計局(e-Stat)
- 確認日
- 確認先
- https://www.e-stat.go.jp/stat-search/files?stat_infid=000040409816
- 家計調査報告(家計収支編)2025年平均結果の概要(勤労者世帯の可処分所得の2016年から2025年の月平均額・名目と実質の増減率(実質は2016年0.4%・2017年0.7%・2018年-0.4%・2019年0.4%・2020年4.6%・2021年-0.9%・2022年-1.3%・2023年-4.8%・2024年2.3%・2025年-1.7%、2018年と2019年は変動調整値)・2025年の世帯主の年齢階級別の実質増減率(50~59歳-3.5%・40~49歳-2.2%・60歳以上+1.7%・40歳未満+1.1%)・平均消費性向は前年より2.8ポイント上昇)
- 窓口
- 総務省統計局
- 確認日
- 確認先
- https://www.stat.go.jp/data/kakei/2025np/pdf/summary.pdf
- 2025(令和7)年 国民生活基礎調査の概況(可処分所得=所得から所得税、住民税、社会保険料、固定資産税・都市計画税及び自動車税等を差し引いたもので手取り収入に相当・等価可処分所得=世帯の可処分所得を世帯人員の平方根で割って調整したもの・2024年の等価可処分所得の中央値277万円・貧困線138万円・相対的貧困率15.0%(新基準))
- 家計調査 収支項目分類及びその内容例示(2025年1月改定)(非消費支出=勤労所得税・個人住民税・他の税(固定資産税・自動車税など)・社会保険料(雇用保険料を含む)/労働組合費は消費支出/確定拠出年金・iDeCo・預貯金は実支出以外の支払/児童手当は他の経常収入)
- 給与所得の源泉徴収票等の法定調書の作成と提出の手引「社会保険料等の金額」欄(社会保険料と小規模企業共済等掛金の合計を書き、小規模企業共済等掛金は内書き)

