ボーナスの使い道の決め方|先に外す分を決めてから、残りを配る。2026年夏の平均額と使い道の調査
 Move for People株式会社

ボーナスの使い道は、「何に使うか」を考える前に、もう決まっている支払いと、取り分けておく分を外すと決まります。外した残りが、迷わず使ってよい額です。
手取りの額を明細で確かめ、年払いの支払いを書き出し、取り分ける分を移してから、残りの使い道を選びます。2026年の夏のボーナスの平均額と、ほかの人の使い道の調査も、比べる材料として並べます。
ボーナスが入るたびに、気づいたら残っていません。何にいくら使うかを、どう決めればよいのでしょうか。
使い道は、引き算から決まる
ボーナスの配分でつまずくのは、「何に使うか」から考えるためです。順番を逆にして、もう決まっている支払いを先に外すと、自由に使える額が見えてきます。
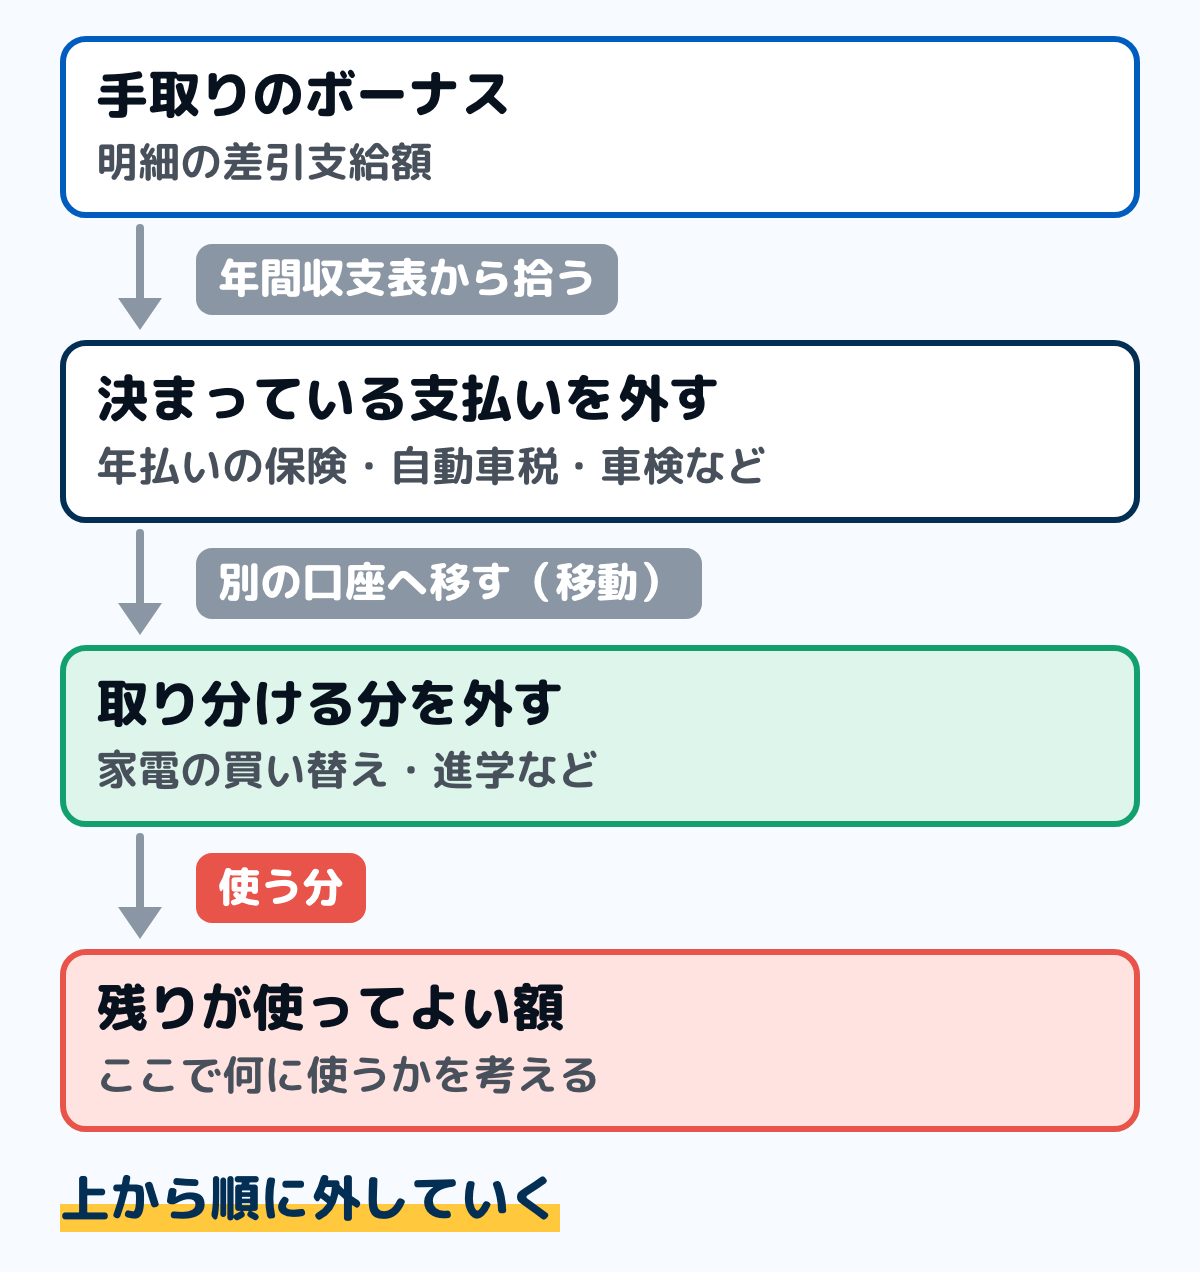
図は、3つに分ける流れです。上から順に外していくと、最後に残る額が「使ってよい額」になります。
1つ目は、もう決まっている支払いです。年払いの保険料、自動車税、車検、帰省の費用など、日付と金額がだいたい決まっているものが当てはまります。
2つ目は、取り分けておく分です。家電の買い替えや、来年の学費など、いつか必ず出るけれど日付が決まっていないものに備えます。
3つ目が、使う分です。ここまで外した後に残る額なので、使っても後で困りません。
この記事は、どの金融商品を使うべきかを勧めるものではありません。手元のお金をどう配るかだけを扱います。
平均額は、2026年の夏が44万8,765円
毎月勤労統計調査(厚生労働省・2026年11月6日公表)で見ると、2026年の夏季賞与の平均は448,765円です。賞与を出した事業所で働く人1人あたりの額(事業所規模5人以上)で、2025年の夏より5.3%多くなりました。
1つ前の2025年の年末賞与は424,889円(同5人以上)で、前の年より2.8%増えました。事業所規模30人以上で見ると、2026年の夏が522,724円、2025年の年末が490,695円です。
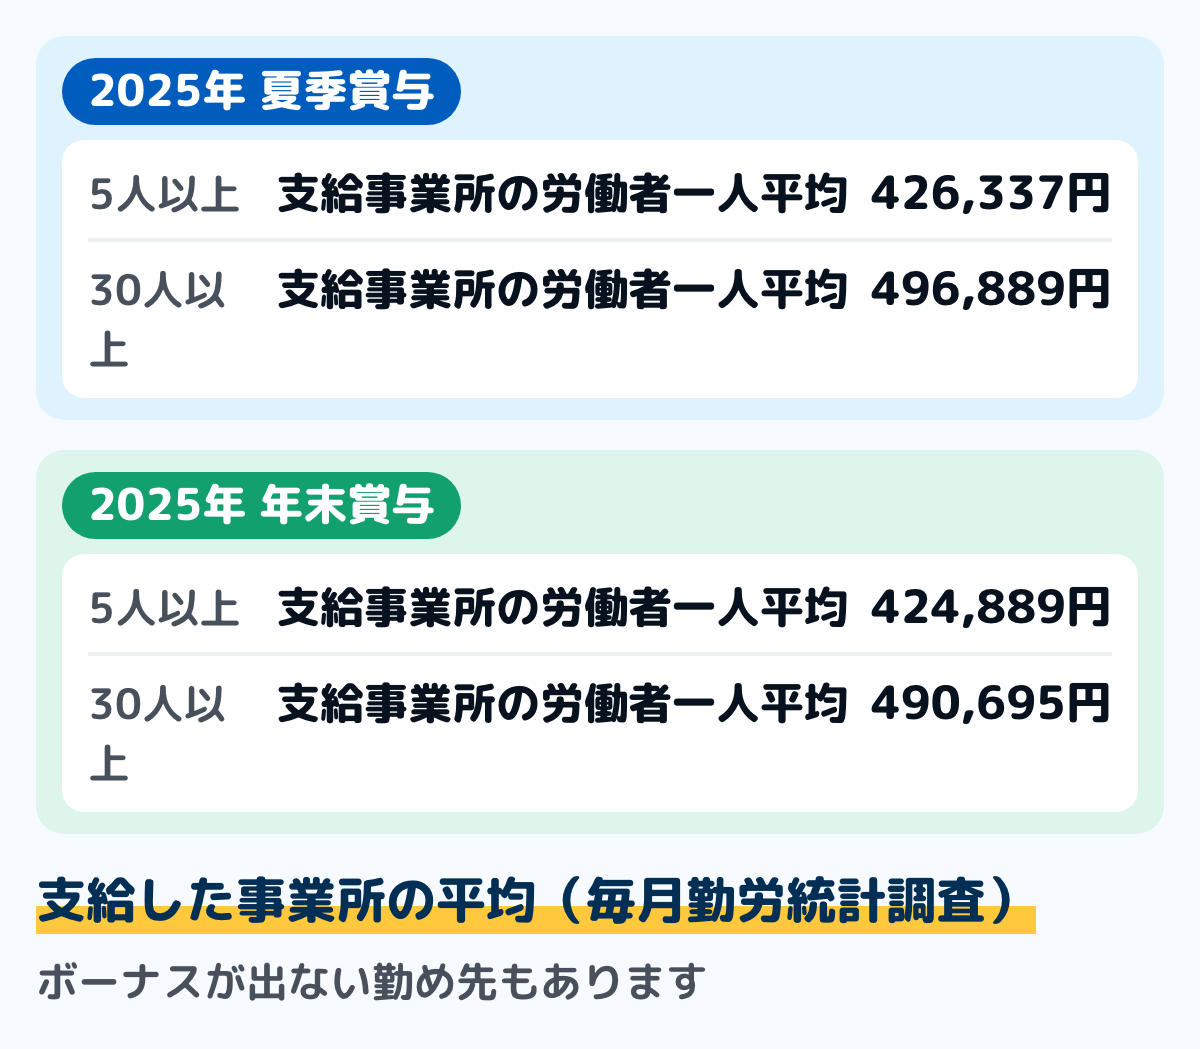
図は、2026年の夏と2025年の年末の平均額を並べたものです。事業所の規模で、夏は約7万4千円、年末は約6万6千円の差があります。
これらは「支給した事業所」の平均です。ボーナスが出ない勤め先もあるので、働く人全体の平均ではありません。
自分の額と比べるときは、勤め先の規模をそろえて見ます。それでも業種や役職で大きく変わるので、目安として見るだけにとどめます。業種・年齢・公務員の額と比べる手順はボーナスの平均はいくら?にまとめています。
国の調査で見たボーナスの使い道
ボーナスの使い道を国が調べたものに、消費者庁の物価モニターへの意識調査(2019年6月)があります。その夏のボーナスの使い道の予定を1,888人に聞いたもので、いくつでも選べる形です。
使い道の中でいちばん多かったのは貯蓄の29.7%で、ローンの返済11.8%、国内旅行11.5%、外食8.8%が続きました。「特に決めていない」は13.1%、「ボーナスはなし」は35.5%です。
2019年の調査で、ボーナスの無い人も含めた割合なので、目安として見ます。新しい数字は、次の民間の調査で見られます。
最近の民間の調査
最近の使い道の順位は、民間の調査が2つあります。聞き方と対象が違うので、順位は調査ごとに見ます。
株式会社ロイヤリティ マーケティングの「第64回 Ponta消費意識調査」は、2026年5月にPontaリサーチの会員3,000人へインターネットで行われました。その夏のボーナスの使い道を、3つまで選ぶ形で聞いています。
1位は貯金・預金の33.6%で、旅行(宿泊を伴うもの)7.2%、ふだん食べる食品5.5%、財形貯蓄4.3%、外食3.8%が続きました。「支給されない・分からない」も46.5%いて、ボーナスの無い人も含めた割合です。
パーソルキャリア株式会社が運営する転職サービス「doda」の調査は、2025年8月に20〜59歳の正社員1万5,000人へインターネットで行われました。ボーナス制度があると答えた人に、使い道をすべて選ぶ形で聞いています。
こちらは貯金・預金に回した分を除いた使い道を聞いていて、旅行・レジャー41.1%、生活費の補填30.6%、趣味・娯楽29.9%の順でした。ボーナスを全額、貯金・預金に回した人は11.1%です。旅行の額の目安は家族旅行の費用の平均はいくら?にあります。
doda の調査は貯金・預金に回した分を除いて聞いているので、貯金・預金が1位の Ponta の順位とは並べて比べられません。人の使い道を並べても自分の配分は決まらないので、下の手順で自分の分を決めます。
ボーナスからも引かれるもの
ボーナスの明細を見て「思ったより少ない」と感じるのは、毎月の給与と同じように引かれるものがあるからです。
- 健康保険料・厚生年金保険料:ボーナスの額をもとにした「標準賞与額」に保険料率を掛けて決まります
- 介護保険料:40歳から64歳までの人に加わります
- 雇用保険料:ボーナスの額に応じて引かれます
- 所得税:国税庁の「算出率の表」を使い、前月の給与から社会保険料等を引いた額で税率が決まります
- 住民税:ボーナスからは引かれません。毎月の給与から12回に分けて引かれています
所得税の税率は、前月の給与と扶養親族等の数で決まる仕組みです。そのため、同じ額のボーナスでも、人によって引かれる額が違います。額面50万円のときにいくら引かれて手取りがいくらになるかは、ボーナスの手取りはいくら?で計算しています。
家計の予定に使うのは、引かれた後の差引支給額です。明細の読み方は給与明細の見方にまとめています。
配分を決める手順
用意するのは、ボーナスの明細と、年間収支表か1年分の支払いが分かるものです。紙でも表計算でも、同じ手順で決められます。
ステップ1手取りの額を確かめる2分
ボーナスの明細の差引支給額を見ます。この額が、実際に配れるお金です。
支給額(額面)で計画を立てると、引かれた分だけ足りなくなります。必ず差引支給額から始めます。
ステップ2決まっている支払いを外す10分
次のボーナスまでの間に出る、年払いや大きな支払いを書き出します。年払いの保険料、自動車税、車検、帰省の費用などです。
拾い方は特別費を明細から拾う手順にまとめています。金額と月を書き出したら、その合計をボーナスから外します。冬のボーナスから年末年始の出費を払う場合の額の出し方は年末年始の出費は平均いくら?にまとめています。
ステップ3取り分ける分を外す5分
日付は決まっていないけれど、いつか必ず出るものに備える分です。家電の買い替え、引っ越し、子どもの進学などが当てはまります。
いくら取り分けるかは、家計簿の1年の残りから決めます。先取り貯金のやり方と同じ考え方で、先に別の口座へ移すと使い込みにくくなります。
ステップ4残りを、使う分として書き出す5分
ステップ2と3を外した残りが、使ってよい額です。ここではじめて「何に使うか」を考えます。
金額を決めてから使い道を選ぶと、迷う時間が短くなります。残りが小さければ、次のボーナスまで持ち越す選択もできます。
「貯蓄5割・投資3割・自由に使う2割」のように、割合で配る考え方もあります。割合を使うなら、ボーナス全体ではなく、ステップ2と3で外した後の残りに当てると、支払いの月に足りなくなりません。
次の表は、手取り40万円のボーナスを例に、外す分を引いてから残りを割合で分けたものです。額はどれも例です。
| 分ける先 | 例の額 | 決め方 |
|---|---|---|
| 決まっている支払い | 10万円 | 年払いの合計 |
| 取り分ける分 | 8万円 | 家電などの備え |
| 残りの5割 | 11万円 | 貯める |
| 残りの3割 | 6万6,000円 | 増やす |
| 残りの2割 | 4万4,000円 | 自由に使う |
全体に5:3:2を当てると、自由に使う分は8万円になり、年払いの10万円をどこから出すかが決まらないままです。先に引いてから割合を当てれば、配った後に足りなくなるお金がありません。
ステップ5家計簿に、収入と移動を分けて書く3分
家計簿には、ボーナスの差引支給額を収入の行に書きます。毎月の給料とは別の行にすると、月ごとの比較がしやすくなります。
外した2つの分は、支出ではなく移動として書きます。口座から口座へ移しただけなので、支出に入れるとその月だけ赤字に見えてしまいます。
前回のボーナスの明細を出して、差引支給額を確かめてみてください。その額から、次に出る年払いの支払いを引くと、使える額が出ます。
「貯める・増やす」に回すときに使える制度
配った先の1つとして、税の優遇がある制度が国に用意されています。ここでは制度の中身だけを事実として書きます。
NISAは金融庁が案内している制度です。2024年からのNISAはつみたて投資枠が年120万円、成長投資枠が年240万円で、併用すると年360万円までになります。
生涯の枠は1,800万円です。そのうち成長投資枠は1,200万円が上限で、非課税保有期間は無期限、制度も恒久化されています。
iDeCo(個人型確定拠出年金)は厚生労働省が案内している制度で、掛金の上限は2026年12月1日から変わります。2026年11月30日までは、国民年金第1号被保険者が月額68,000円、第3号被保険者が月額23,000円です。
会社員は、2026年11月30日までは企業年金等に加入していなければ月額23,000円、加入していれば月額20,000円です。12月1日からの上限は、政令(令和7年政令第442号)で決まっています。
2026年12月1日からは、第1号被保険者が国民年金基金などと合わせて月額75,000円、会社員が月額62,000円(企業年金等がある人はそれと合わせて)です。第3号被保険者は月額23,000円のままです。
iDeCoの掛金は全額が所得控除になります。国税庁の案内では、小規模企業共済等掛金控除の対象で、控除できる金額はその年に支払った掛金の全額とされています。
ただし、iDeCoは原則として60歳まで引き出せません。ボーナスから回す場合は、その分を当面の生活費から外すことになります。
ここで書いたのは、「こういう制度がある」という事実までです。どれをいくら使うかは、先に外す分を決めたあとの「残り」から考えます。迷うときは金融機関や税務署の窓口に相談してください。
家計簿では、どれも支出ではなく「お金の置き場所が変わっただけ」として書きます。書き方は家計簿の貯金の書き方にまとめています。
迷いやすい場面
ボーナスが出ない・額が決まっていない
毎月の家計をボーナス前提で組まないことが先です。ボーナスを当てにした計画は、出なかった年に立て直せなくなります。
年払いの支払いは、毎月少しずつ取り分ける方法もあります。12で割って毎月取り分けるやり方は、特別費の記事にまとめています。
住宅ローンのボーナス払いがある
ボーナス払いがあるなら、それがステップ2のいちばん上に来ます。出る月と額が決まっているので、真っ先に外します。
ボーナス払いの分を外さずに使い道を決めると、引き落としの月に足りなくなります。年間収支表に、ボーナスの月と引き落としの月を並べて書いておきます。ボーナスで繰り上げ返済を考えるときは、住宅ローンの繰り上げ返済で減る利息と手数料を比べられます。
これからボーナス払いを組むか迷う
ローンや分割の支払いを新しくボーナス払いにする前に、ボーナスが減った年・出なかった年でも払えるかを確かめます。ボーナスの額は、自分の働きだけでなく、会社の業績や景気でも変わります。
出なかった年に払えなくなる額なら、ボーナス払いにせず、毎月の給与の中で払える形を選びます。ボーナス払いにするなら、その額はステップ2の「決まっている支払い」に毎回入ります。
家族で使い道が合わない
先に3つに分けてから話すと、話が短くなります。決まっている支払いと取り分ける分は相談の余地が小さいので、話し合うのは「使う分」だけです。
外す分を先に見せれば、残りをどう使うかだけの話になります。共有の範囲の決め方は、夫婦で家計簿を共有するときの決め方にまとめています。
毎月が赤字で、ボーナスで埋めている
毎月の不足をボーナスで埋めている状態なら、まずその不足が本当の赤字かを確かめます。毎月赤字の家計の手順で、見かけの赤字を外してから見ます。
本当の赤字なら、ボーナスの配分より先に毎月の支出を見直すほうが効きます。ボーナスで埋め続けても、毎月の形は変わらないからです。
家計簿には、どの月に書くか
ボーナスは入った日に書きます。1日から始める家計簿なら、入った月の収入に入ります。
月の区切りを給料日にしている家計簿では、ボーナスの入る日が区切りのどちら側かで月が変わります。区切りの決め方は家計簿は1日から?給料日から?にまとめています。
よくある質問
Qボーナスの平均はいくらですか
厚生労働省の毎月勤労統計調査では、2026年の夏季賞与が支給事業所の労働者一人平均で448,765円、2025年の年末賞与が424,889円でした(事業所規模5人以上)。支給した事業所の平均なので、働く人全体の平均ではありません。
Qボーナスからは何が引かれますか
健康保険料、厚生年金保険料、雇用保険料と、所得税が引かれます。40歳から64歳までの人は介護保険料も加わります。住民税はボーナスからは引かれません。
Q貯金にいくら回せばよいですか
決まった割合はありません。年払いの支払いと、備えておく分を先に外した残りが使える額です。「貯蓄5割・投資3割・自由に使う2割」のような割合を使うなら、外した後の残りに当てます(ステップ4の表)。
Qボーナスは家計簿にどう書きますか
差引支給額を、毎月の給料とは別の行に書きます。同じ行にまとめると、ボーナスの月だけ収入が大きく見えて、ほかの月と比べにくくなります。
Q取り分けた分は、支出に書きますか
書きません。別の口座へ移しただけなので、移動として書きます。支出に入れると、多く取り分けた月ほど赤字に見えてしまいます。
Qボーナスの所得税が高い気がします
所得税は、前月の給与から社会保険料等を引いた額と、扶養親族等の数で税率が決まります。1年分の精算は年末調整で行われるので、引かれすぎていれば戻ります。
Q使い道を決めても、結局使ってしまいます
決めた額を別の口座に移しておくと、手元から見えなくなります。口座の分け方は口座の使い分けにまとめています。
まとめ
- 使い道は「何に使うか」からではなく、外す分を決める引き算から考える
- 外すのは、決まっている支払いと、備えておく分の2つ
- 計画は額面ではなく、明細の差引支給額から始める
- 平均は、2026年の夏季賞与448,765円、2025年の年末賞与424,889円(支給事業所・規模5人以上)
- ボーナスからも健康保険・厚生年金・雇用保険と所得税が引かれる。住民税は引かれない
- 家計簿では、給料とは別の行に書き、取り分けた分は移動として書く
この記事で参照した公的情報
- 毎月勤労統計調査 2026年9月分結果速報及び2026年夏季賞与の結果(2026年11月6日公表・支給事業所における労働者一人平均賞与額=規模5人以上448,765円(前年比5.3%増)・規模30人以上522,724円)
- 毎月勤労統計調査 2026年2月分結果速報及び2025年年末賞与の結果(支給事業所における労働者一人平均賞与額=規模5人以上424,889円・規模30人以上490,695円)
- No.2523 賞与に対する源泉徴収(賞与の意義・算出率の表・前月の給与から社会保険料等を引いた額で税率を決める)
- 健康保険法 第45条(標準賞与額の決定)・第156条(保険料額)
- 窓口
- e-Gov 法令検索(デジタル庁)
- 確認日
- 確認先
- https://laws.e-gov.go.jp/law/211AC0000000070
- 厚生年金保険法 第24条の4(標準賞与額の決定)
- 窓口
- e-Gov 法令検索(デジタル庁)
- 確認日
- 確認先
- https://laws.e-gov.go.jp/law/329AC0000000115
- 地方税法 第321条の5(給与所得に係る特別徴収税額を6月から翌年5月まで12回に分けて毎月徴収)
- 窓口
- e-Gov 法令検索(デジタル庁)
- 確認日
- 確認先
- https://laws.e-gov.go.jp/law/325AC0000000226
- 労働保険の保険料の徴収等に関する法律施行規則 第60条(雇用保険料は賃金を支払う都度、その賃金に応じた額を控除)
- 窓口
- e-Gov 法令検索(デジタル庁)
- 確認日
- 確認先
- https://laws.e-gov.go.jp/law/347M50002000008
- No.2662 年末調整のしかた(1年分の税額との差を精算する)
- 家計調査 用語の解説(可処分所得・実支出以外の支払)
- 窓口
- 総務省統計局
- 確認日
- 確認先
- https://www.stat.go.jp/data/kakei/kaisetsu.html
- NISAを知る(つみたて投資枠は年120万円・成長投資枠は年240万円・併用で年360万円・非課税保有限度額1,800万円(うち成長投資枠は1,200万円)・非課税保有期間は無期限・制度は恒久化・利用する年の1月1日時点で18歳以上)
- 窓口
- 金融庁(NISA特設ウェブサイト)
- 確認日
- 確認先
- https://www.fsa.go.jp/policy/nisa2/know/index.html
- 確定拠出年金制度の概要(企業型DCとiDeCo・拠出限度額は第1号被保険者68,000円/企業年金等なしの会社員23,000円/企業年金等ありの会社員20,000円/第3号被保険者23,000円)
- 小規模企業共済等掛金控除(確定拠出年金の個人型年金加入者掛金は、その年に支払った掛金の全額が所得控除)
- 窓口
- 国税庁(タックスアンサー No.1135)
- 確認日
- 確認先
- https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1135.htm
- [参考・6月(確報)]ゴールデンウィークの過ごし方及びボーナスの使途予定に関する意識調査結果(令和元年7月18日・物価モニター1,888人・問5 今夏のボーナスの使い道の予定)
- DC拠出限度額(令和8(2026)年12月〜)(iDeCoと国民年金基金等の合計で第1号加入者は月額7.5万円・会社員は企業年金等と合わせて月額6.2万円・企業年金がない会社員は月額6.2万円・第3号加入者は月額2.3万円)/2025年の制度改正(拠出限度額の引き上げは2026年12月1日施行予定)
- 国民年金基金令等の一部を改正する政令の公布について(通知)(令和7年政令第442号・令和7年12月24日公布・令和8年12月1日施行・国民年金基金とiDeCoの合計の上限を6.8万円から7.5万円に引き上げ)
- 第64回 Ponta消費意識調査(夏のボーナスの使い道・3つまで選ぶ/2026年5月22日〜25日・Pontaリサーチ会員3,000人・インターネット調査)
- 窓口
- 株式会社ロイヤリティ マーケティング(民間の調査)
- 確認日
- 確認先
- https://www.loyalty.co.jp/wp/wp-content/uploads/2026/06/260626.pdf
- ボーナスの使い道ランキング(支給されたボーナスの使い道・複数回答・貯金・預金に充てた金額以外/2025年8月1日〜8日・20〜59歳の正社員1万5,000人のうちボーナス制度がある人・インターネット調査)
- 窓口
- パーソルキャリア株式会社(転職サービス「doda」・民間の調査)
- 確認日
- 確認先
- https://doda.jp/guide/bonus/usage/

