先取り貯金とは?額の目安は手取りの1〜3割|家計簿の残りで決め、天引きや自動の振込で給料日に移すやり方
 Move for People株式会社

先取り貯金とは、給料が入った日に、貯める額を先に別の口座へ移し、残ったお金で1か月を暮らす方法です。額の目安は手取りの1〜3割(10〜30%)で、始めは1割前後、手取り20万円なら月2万円ほどからにします。
ただ、割合には家賃や家族の人数、車の有無が入りません。決める前に、自分の家計簿でここ3か月に毎月いくら残っていたかを見て、その額より少なくしておくと、月末に足りなくならずに続けられます。
先取り貯金とは:先に移して、残りで暮らす
ふつうの貯金は、1か月を暮らしてから、残った分を貯金に回します。先取り貯金は順番を逆にして、給料が入った日に貯める分を移し、残ったお金で1か月を暮らします。
先に移すと、貯める額は月ごとにぶれません。そのかわり、暮らしに使えるお金は「手取り−先取りした額」に決まるので、額が多すぎると月末に足りなくなります。額の決め方がいちばん大事なのは、このためです。
よい点と、つまずきやすい点
よい点は、使いすぎた月でも貯める分が先に取り分けてあることと、1か月に使えるお金がはじめから決まることです。毎月同じ額が貯まるので、1年後にいくらになるかも先に分かります。
つまずきやすいのは、額を多くしすぎて、月末に貯金の口座から戻すことです。毎月戻していると、口座が1つ増えただけで貯金は増えません。家計の出入りをつかまずに額を決めると、こうなりやすくなります。
先取りして移したお金は、使ったのではなく、口座から口座へ移しただけです。家計簿では支出ではなく移動として書きます。書き方は貯金の書き方の記事にまとめているので、ここでは額の決め方と、移し方、足りない月の扱いを中心に書きます。
先取り貯金はいくら?手取りの1〜3割が目安
先取り貯金の額の目安は、手取りの1〜3割です。最初から3割にすると、暮らしに使えるお金が一度に大きく減るので、1割前後から始め、足りる月が続いたら増やします。2割にするなら、表の1割の額の2倍です。
| 手取り | 1割 | 3割 |
|---|---|---|
| 15万円 | 1.5万円 | 4.5万円 |
| 20万円 | 2万円 | 6万円 |
| 25万円 | 2.5万円 | 7.5万円 |
| 30万円 | 3万円 | 9万円 |
| 40万円 | 4万円 | 12万円 |
表の額は、手取りに割合を掛けただけの例です。家賃の高い一人暮らしと、実家暮らしの人では、同じ手取りでも毎月残る額がまったく違います。表で当たりをつけたら、次の節の手順で自分の残りと比べ、少ないほうを先取りの額にします。
国の家計調査で見る、実際に残っている割合
この割合は、国が決めた基準ではありません。総務省の家計調査の用語の解説と2025年平均の概要にも、貯蓄の理想の割合は示されていません。そのうえで、実際に手取りのどれくらいが残っているかは、家計調査で見られます。
家計調査の2025年平均では、二人以上の世帯のうち勤労者世帯の手取り(可処分所得)は月532,408円です。そこから生活費(消費支出)を引いた黒字は186,111円で、手取りに対する黒字率は35.0%でした。預貯金の増え分だけでは177,061円で、手取りの33.3%です。
この数字は、ボーナスの月も含めた1年の平均で、黒字には住宅ローンの元金の返済も入ります。毎月の給料から先取りできる額と同じではありません。世帯の型ごとの貯蓄の割合は、貯金の平均と中央値に並べています。
先取りの額を、自分の家計簿から決める
いちばん確かなのは、自分の家計簿で、ここ数か月に毎月いくら残っていたかを見ることです。残っていた額より少なく先取りすれば、暮らし方を変えなくても続けられます。お金が残らない理由から探すなら、お金が貯まらない理由の見つけ方の手順で見ます。
ステップ1直近3か月の手取りと支出を並べる10分
家計簿から、直近3か月の手取りと支出の合計を書き出します。支出からは、家電の買い替えや年払いの保険のように、その月だけ出たものを外しておきます。こうした支払いは、次のステップ3で月割りにして入れ直します。
家計簿をつけていないなら、給料が入る前の日の口座の残高を3か月分見る方法もあります。前の月の同じ日と比べて増えた分が、その月に残った額の目安です。現金やほかの口座を多く使っているなら、その分は別に足します。
ステップ2月ごとの残りを出し、いちばん少ない月を見る3分
手取りから支出を引いて、月ごとに残った額を出します。3か月の平均ではなく、いちばん少なかった月を見るのがこつです。平均で決めると、残りが少ない月には先取りした分だけ足りなくなります。
残業などで手取りが月によって変わるなら、3か月のうちいちばん少なかった手取りを使い、そこから各月の支出を引いて残りを出します。多く入った月の分は、先取りとは別に、月末に残った額を移せば十分です。
ステップ3特別費の月割りを引く5分
年払いの保険、自動車税、帰省のように、毎月ではない支払いを月割りにした額を、ステップ2の額から引きます。ここを引かずに先取りすると、特別費の月に貯金を取り崩すことになり、結局貯まりません。
特別費の月割りは、1年分の明細から拾って12で割る手順で出せます。まだ表が無ければ、去年の大きな支払いを思い出せる分だけ足して12で割り、あとで直します。
ステップ4切りのよい額に下げて決める2分
残った額より少し少ない、切りのよい額を先取りの額にします。最初から残りを全部移すと、出費が少し増えただけで足りなくなります。3か月続けて足りていれば、そのときに増やします。
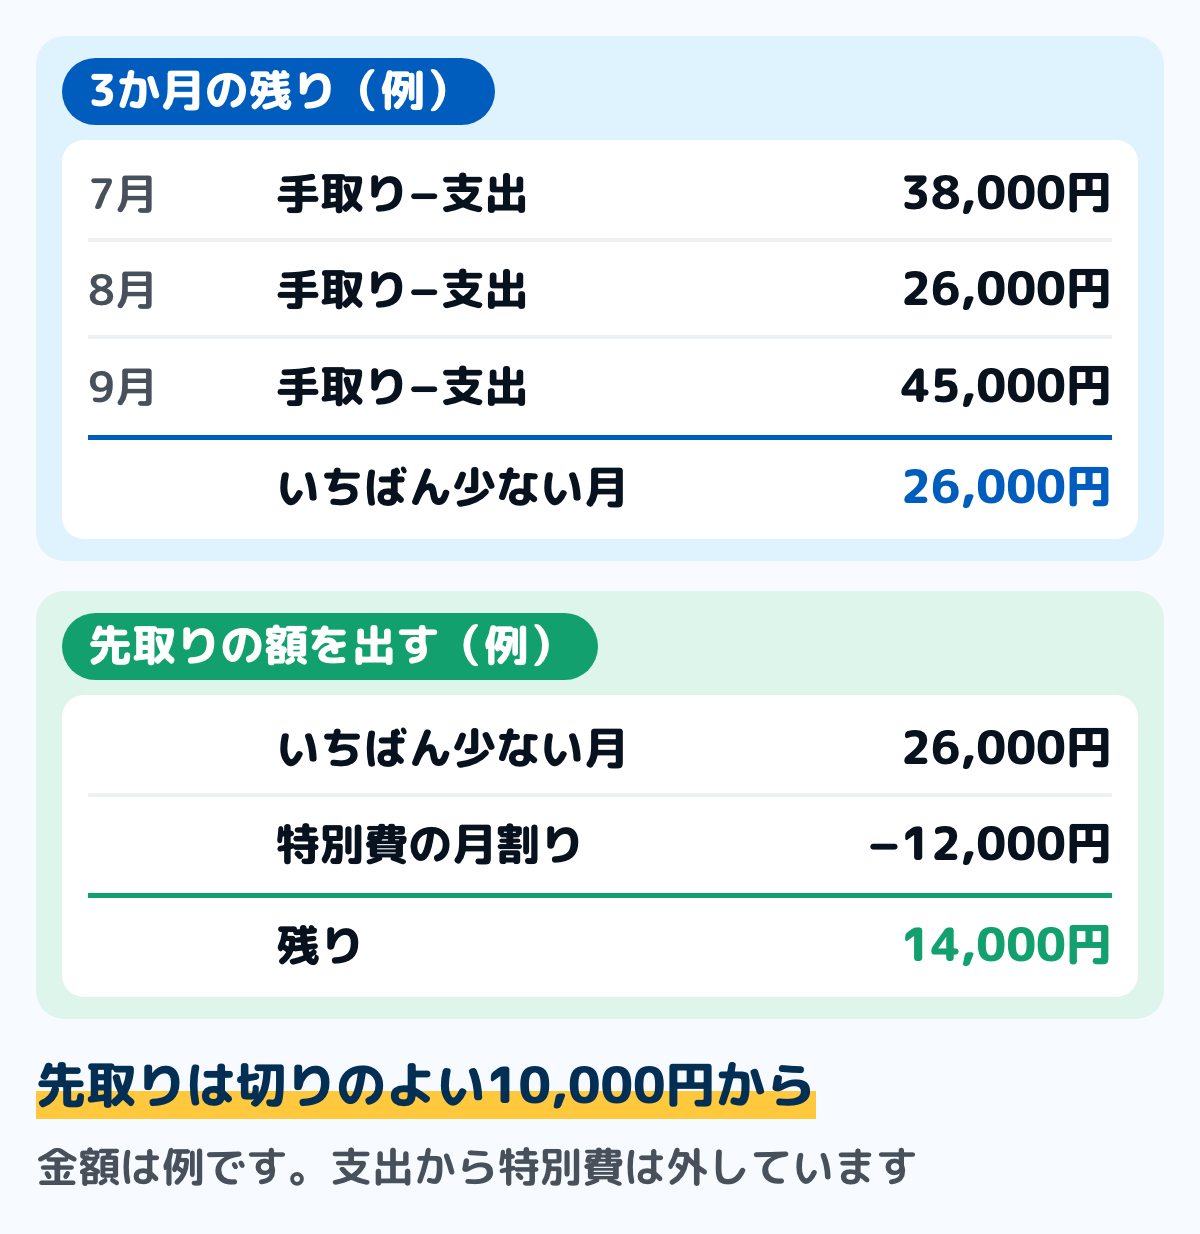
図は、手取りから支出を引いた残りが、3か月で38,000円・26,000円・45,000円だった例です。いちばん少ない8月の26,000円から、特別費の月割りの12,000円を引くと14,000円が残るので、先取りは10,000円から始めます。
平均の約36,000円で決めると、8月のような月には足りなくなります。いちばん少ない月を基準にしておけば、残りの多い月には、月末に残った分をそのまま貯金に足せます。
手取りの1割に届かないとき
家計簿から出した額が、手取りの1割より少なくても、その額から始めます。割合に合わせて無理に多くすると、足りない月に戻すことになり、かえって貯まりません。続けながら、支出のどこを減らせるかを探します。
支出を減らす場所を探すなら、月1回の見直しの手順で、止められる支払いから先に見ます。減った分を先取りの額に足せば、暮らしの中で無理が出にくくなります。生活費そのものが毎月足りていないなら、先取りの前に毎月赤字になる理由から見直します。
目的がある貯金は、逆算した額と比べる
旅行や車の買い替えのように、いつまでにいくら要るかが決まっているなら、目的から毎月の額を出す方法で出した額と、ステップ4の額を比べます。逆算した額のほうが大きいなら、期限を延ばすか、支出のどこを減らすかを先に決めます。
子どもの教育費のように、使う年と額が決まっている分の逆算は、教育資金の貯め方にまとめています。目的が1つでないときは、目的ごとの額を足してから先取りの額と比べます。
目的を3つに分けて毎月の額の合計を出す表は、貯金の目標の決め方にあります。備えの目標の額は生活防衛資金はいくら?で出せます。
給料日に、別の口座へ移す手順
額が決まったら、給料が入った日に移す仕組みを作ります。用意するのは、給料が入る口座の通帳かネットの画面と、移す先の口座です。
ステップ1移す先の口座を決める5分
先取りした分は、ふだん払いに使う口座とは別の口座に移します。同じ口座に置いたままだと、残高がひとつに見えて、貯めた分まで使ってしまいます。
ふだん持ち歩くカードでおろせない口座にしておくと、うっかり使うことが減ります。口座をいくつ持つか、何に使い分けるかは、口座の使い分けの記事で書いています。
ステップ2移す日を、給料日の当日か翌日にする2分
移す日は、給料が入る日の当日か、その翌日にします。家賃やカードの引き落としより前に移しておくと、先取りした分を払いに使ってしまうことがありません。
給料日が土日や祝日に当たると、入る日が前後することがあります。自動で移す日が給料より先に来ると、残高が足りずに移せないことがあるので、1日あとにずらしておくと安心です。
ステップ3毎月自動で移す設定をする10分
使っている銀行に、毎月決まった日に決まった額を別の口座へ移す仕組みがあるかを確かめます。手で移す方法だと、忙しい月に忘れたり、今月はやめておこうと迷ったりします。
同じ銀行の中で移すのか、別の銀行へ移すのかで、手数料がかかるかどうかが変わります。設定する前に、手数料と、残高が足りないときにどうなるかを銀行の案内で確かめてください。自動で移す仕組みが無ければ、給料日の予定として書いておき、手で移します。
勤め先に財形貯蓄の制度があれば、給料から天引きで積み立てる方法もあります。給料が口座に入る前に引かれるので、自分で移す手間はかかりません。種類ごとの違いと、やめるときの扱いは財形貯蓄の記事にまとめています。
ステップ4家計簿に、移動として書く1分
移した日に、家計簿に「給料の口座から貯金の口座へ10,000円」と移動の1行を書きます。支出に入れると、貯めた月ほど使いすぎたように見えてしまいます。細かい書き方は貯金の書き方の記事と同じです。
ステップ53か月後に額を見直す5分
3か月続けたら、貯金の口座の残高の増え方と、月末の手元の残りを見ます。毎月足りていれば、先取りの額を少し増やします。足りない月が2か月続いていれば、額を下げます。
手取りが変わったときも、額を見直す時期です。たとえば会社員の住民税は前の年の所得で決まり、6月から翌年5月まで毎月の給料から引かれるので、6月に手取りが変わることがあります。
移し方は4つ:勤め先の天引きか、銀行の自動の仕組みか
給料日に自分で移す手間をなくす方法は、大きく分けて4つあります。違いは、どこに申し込むかと、あとで引き出しやすいかです。
| 移し方 | 申し込む先 | 引き出し |
|---|---|---|
| 財形貯蓄・社内預金 | 勤め先 | 決まりがある |
| 積立定期預金 | 給料の銀行 | 解約が要る |
| 毎月の自動の振込 | 給料の銀行 | すぐできる |
| 移す先からの取り寄せ | 移す先の銀行 | すぐできる |
財形貯蓄と社内預金は、給料が口座に入る前に勤め先が引くので、移し忘れがありません。財形貯蓄には、一般財形貯蓄(使い道は自由)・財形住宅貯蓄・財形年金貯蓄の3つがあり、厚生労働省の案内では、住宅と年金の2つは合わせて550万円まで利子に税金がかかりません。
社内預金は、勤め先が働く人の預金を預かる制度で、制度がある会社だけで使えます。利率は省令で下限が決まっていて、年0.5%(5厘)を下回りません。会社は、毎年3月31日に預かっている額について、払い戻しを確保する保全の措置をとることが法律で決まっています。
積立定期預金は、給料の口座から毎月決まった額を定期預金へ移す仕組みで、途中で引き出すには解約が要ります。解約すると、決まっていた利率より低い利率になることがあるので、銀行の案内で確かめます。
自動の振込は給料の銀行に、取り寄せは移す先の銀行に申し込み、どちらも毎月決まった日に別の口座へお金が動きます。引き出しやすいぶん、足りない月にすぐ戻せる口座として使えます。手数料と、移る日が給料日の後になるかは、申し込む前に確かめます。
特別費の分とは、分けて移す
給料日に移すお金には、2つの種類があります。当分使わずに貯めておくお金と、年払いの保険や車検のように、使う時期が決まっているお金です。
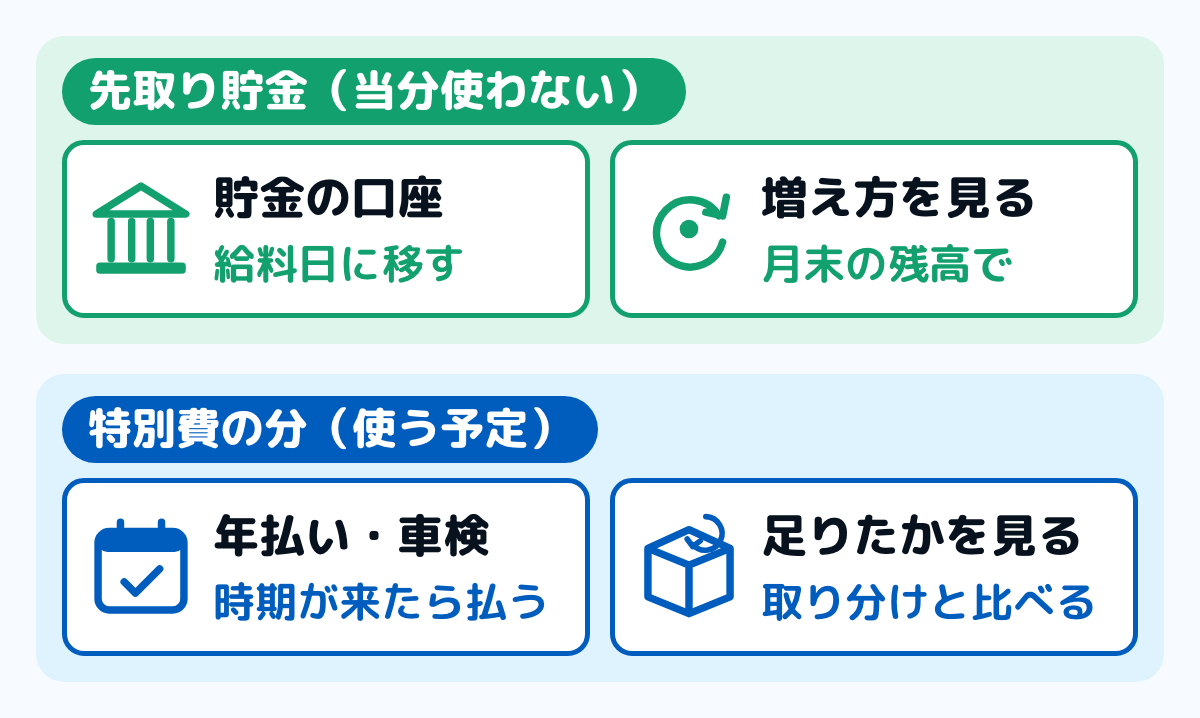
2つを同じ口座に入れて、同じ「貯金」として見ていると、車検を払った月に貯金が減ったように見えます。反対に、特別費の分が積み上がっている間は、実際より貯金が多く見えます。
口座を分けられるなら、特別費の分は別の口座に移します。分けられないときは、同じ口座のまま、家計簿の上で「貯金」と「特別費の分」を別々の行にしておきます。特別費の分から払ったときの書き方は、特別費の記事にまとめています。
特別費の分を取り分けていないと、先取りした貯金を、毎年同じ月に取り崩すことになりかねません。貯金が増えない理由が、使いすぎではなく特別費だったということもあります。
足りなくなった月の扱い
額を決めても、急な出費で生活費が足りなくなる月はあります。そのときにやることは、足りない理由で分かれます。
特別費が理由なら、特別費の分から払う
家電の故障や冠婚葬祭のように、毎月ではない支払いが理由なら、特別費の分から払います。特別費の分でも足りないときに、はじめて貯金の口座から戻します。
戻したお金は、移動として書く
貯金の口座から給料の口座や財布に戻したときも、収入ではなく移動として書きます。その月に貯まった額は「移した額−戻した額」です。国の家計調査でも、貯蓄の増え方は、預け入れた額から引き出した額を差し引いて見ています。
先取りした額より多く戻した月は、貯金が減った月です。ごまかさずにそのまま書いておくと、ステップ5の見直しのときに、額が合っていたかが分かります。書き方は貯金を取り崩したときと同じです。
2か月続いたら、額を下げる
足りない月が2か月続いたら、先取りの額が暮らしに合っていません。無理に続けて毎月戻すより、額を下げて、戻さずに済む額にしたほうが、貯金は減らずに積み上がります。
足りない分をカードの後払いで埋めると、翌月の手取りから払うことになり、足りない状態が次の月に持ち越されます。カードで埋めるより先に、先取りの額を下げます。
先取りした後の予算を超えた月は、赤字になったのでしょうか。貯金はしているのに、失敗したような気持ちになります。
国の家計調査では、手取りから生活費を引いた額を「黒字」と呼び、預貯金は生活費に入れていません。先取りした後の予算を超えても、手取りより使っていなければ、赤字ではありません。貯める予定の額に届かなかった月、と考えます。
「置き場」として国が用意しているしくみ
先取りしたお金の置き場所には、税の優遇がある制度もあります。ここでは制度の中身を書きます。NISAで1年に実際いくら買っているかの平均はNISAの平均投資額はいくら?にまとめています。
NISAは金融庁が案内している制度です。年間の投資枠は、つみたて投資枠が120万円、成長投資枠が240万円で、2つを合わせて360万円までです。生涯の非課税保有限度額は1,800万円(うち成長投資枠は1,200万円)で、非課税保有期間は無期限です。
iDeCo(個人型確定拠出年金)の掛金の上限(月額)は、2026年12月1日に政令(令和7年政令第442号)で引き上げられ、その前と後で次のとおりです。第1号被保険者の額は国民年金基金などと合わせた額、企業年金等がある会社員の12月1日からの額はその掛金と合わせた額です。
| 入る人 | 11月30日まで | 12月1日から |
|---|---|---|
| 第1号被保険者 | 68,000円 | 75,000円 |
| 会社員・企業年金なし | 23,000円 | 62,000円 |
| 会社員・企業年金あり | 20,000円 | 62,000円 |
| 第3号被保険者 | 23,000円 | 23,000円 |
iDeCoの掛金は、国税庁の案内では小規模企業共済等掛金控除の対象で、その年に支払った掛金の全額を所得から差し引けます。年末調整や確定申告での手続きは、勤め先や税務署の案内で確かめてください。
上限額を、1か月の額に直すと
先取りした額の一部をこれらに回すときは、1か月あたりの上限も見ておきます。つみたて投資枠の年120万円を12で割ると、1か月10万円です。iDeCoの上限は、はじめから加入者の区分ごとの月の額で決まっています。
上限は、その制度に置ける額の大きさで、先取りの額の目安ではありません。先取りの額は、この記事の手順どおり家計簿の残りから決め、その中で置き場所を分けます。
iDeCoは、厚生労働省の案内では、原則として60歳になってから受け取るしくみです。例外として、脱退一時金の条件に当たる場合は60歳未満でも引き出せることがあります。足りない月に戻す分は、iDeCoではなく、すぐ引き出せる口座に置いておきます。
どちらも家計簿では支出ではなく「お金の置き場所が変わっただけ」です。いくら使うかは、いつ使うお金かで変わります。迷うときは金融機関や税務署の窓口に相談してください。
迷いやすい場面
ボーナスがある
ボーナスは出る月が限られ、額も年によって変わるので、毎月の先取りとは分けて考えます。ボーナスが入った日に、ボーナスからいくら移すかを別に決めます。
毎月の先取りの額を、ボーナスがある前提で多くすると、ボーナスが減った年に足りなくなります。毎月の額は、ボーナスが無くても続けられる額にしておきます。
ボーナスそのものの配分は、ボーナスの使い道にまとめています。先に外しておく支払いの決め方も、そちらにあります。
夫婦で給料日が違う
夫婦で給料日が違うなら、それぞれの給料日に、それぞれの口座から移します。2人分をまとめて1つの口座へ移すか、別々に貯めるかは、夫婦の家計簿の共有の仕方の分け方に合わせます。先に移す額が決まらないときは、貯まらない理由から探します。
家計簿の1か月を、1日から数えている
家計簿の1か月を1日から数えていて、給料日が25日なら、先取りも25日の月に書きます。先取りの1行と給料の1行を同じ月に書けば、月の区切りがどちらでも、貯めた額は同じです。区切り方は1日か給料日かの記事で書いています。
よくある質問
Q手取りが22万円なら、先取りはいくらですか
割合で見ると、1割で2.2万円、2割で4.4万円です。ただ、家賃が高いか、車があるかで毎月残る額が違うので、ここ3か月でいちばん少なく残った月から特別費の月割りを引いた額と比べ、少ないほうから始めます。
Q家計簿を付けていなくても始められますか
始められます。給料が入る前の日の口座の残高を3か月分見れば、毎月おおよそいくら残っていたかが分かります。始めてから家計簿をつけると、足りない月の理由が分かるので、額を直しやすくなります。家計簿の始め方は付け方の記事にまとめています。
Q先取り貯金のデメリットは
額を多くしすぎると、月末に足りなくなって貯金から戻すことになり、手間が増えるだけで貯まりません。特別費の分を分けていないと、貯金が増えないように見えることもあります。どちらも、額を残りから決め、特別費を分けておけば防げます。
Q貯金の口座から戻すのは、失敗ですか
失敗ではありません。戻した額を移動として書いておけば、その月に実際に貯まった額が分かります。同じ理由で何度も戻しているなら、その支払いを特別費の分に入れるか、先取りの額を下げる合図です。
Q口座を分けずに先取りできますか
できます。家計簿の上で、給料が入った日に「貯金」の置き場所へ移動の1行を書き、その額は使わないと決めます。ただ、口座の残高はひとつに見えるので、実際に口座を分けたほうが、うっかり使うことは減ります。
Q封筒や現金で先取りしてもよいですか
給料をおろして、貯金の封筒に先に分けておく方法もあります。家計簿では、封筒を置き場所の1つとして持ち、入れたときに移動として書きます。現金で家計を分ける方法は、袋分けの記事で書いています。
Qどの銀行の口座がよいですか
特定の銀行や貯め方の商品はおすすめしません。選ぶときは、毎月自動で移す仕組みがあるか、移すのに手数料がかかるか、ふだん持ち歩くカードでおろせないかを確かめます。
まとめ
- 先取り貯金は、給料が入った日に貯める分を移し、残りで暮らす方法
- 額の目安は手取りの1〜3割。始めは1割前後から
- 割合で当たりをつけたら、ここ3か月でいちばん少なく残った月から特別費の月割りを引いた額と比べ、少ないほうにする
- 移す日は給料日の当日か翌日。毎月自動で移す仕組みを確かめる
- 移し方は、勤め先の天引き(財形貯蓄・社内預金)、積立定期預金、自動の振込、移す先からの取り寄せの4つ。前の2つは引き出しにくく、後の2つはすぐ引き出せる
- 特別費の分は、貯金とは別の口座か別の行に分ける
- 足りない月に戻したら、移動として書く。2か月続いたら額を下げる
- 家計簿では、先取りも戻しも支出ではなく移動
額を自分の残りと比べて決めておけば、月末に足りなくなる心配が減ります。足りない月があっても、書いておけば次の見直しで額を直せます。
この記事で参照した公的情報
- 家計調査 用語の解説(可処分所得=いわゆる手取り収入・黒字・黒字率・貯蓄純増・平均貯蓄率)
- 窓口
- 総務省統計局
- 確認日
- 確認先
- https://www.stat.go.jp/data/kakei/kaisetsu.html
- 家計調査報告 2025年平均結果の概要(二人以上の世帯のうち勤労者世帯の可処分所得532,408円・黒字186,111円・黒字率35.0%・預貯金純増177,061円)
- 個人住民税(所得割は前年1月1日から12月31日までの所得で算定・特別徴収)
- 地方税法 第321条の5(給与所得に係る特別徴収税額を6月から翌年5月まで毎月徴収)
- 窓口
- e-Gov法令検索(デジタル庁)
- 確認日
- 確認先
- https://laws.e-gov.go.jp/law/325AC0000000226
- NISAを知る(つみたて投資枠は年120万円・成長投資枠は年240万円・併用で年360万円・非課税保有限度額1,800万円(うち成長投資枠は1,200万円)・非課税保有期間は無期限・制度は恒久化・利用する年の1月1日時点で18歳以上)
- 窓口
- 金融庁(NISA特設ウェブサイト)
- 確認日
- 確認先
- https://www.fsa.go.jp/policy/nisa2/know/index.html
- 確定拠出年金制度の概要(企業型DCとiDeCo・拠出限度額は第1号被保険者68,000円/企業年金等なしの会社員23,000円/企業年金等ありの会社員20,000円/第3号被保険者23,000円・原則60歳から受給・例外の脱退一時金)
- 小規模企業共済等掛金控除(確定拠出年金の個人型年金加入者掛金は、その年に支払った掛金の全額が所得控除)
- 窓口
- 国税庁(タックスアンサー No.1135)
- 確認日
- 確認先
- https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1135.htm
- DC拠出限度額(令和8(2026)年12月〜)(iDeCoと国民年金基金等の合計で第1号加入者は月額7.5万円・会社員は企業年金等と合わせて月額6.2万円・企業年金がない会社員は月額6.2万円・第3号加入者は月額2.3万円)/2025年の制度改正(拠出限度額の引き上げは2026年12月1日施行予定)
- 国民年金基金令等の一部を改正する政令の公布について(通知)(令和7年政令第442号・令和7年12月24日公布・令和8年12月1日施行・国民年金基金とiDeCoの合計の上限を6.8万円から7.5万円に引き上げ)
- 勤労者財産形成促進制度(財形制度)(給与からの天引きで積み立てる財形貯蓄・事業主が賃金から天引き預金・一般財形貯蓄は目的自由で税制優遇なし・財形年金貯蓄と財形住宅貯蓄は合算して550万円まで利子非課税・契約時に55歳未満)
- 労働基準法第十八条第四項の規定に基づき使用者が労働者の預金を受け入れる場合の利率を定める省令 第4条(下限利率が五厘未満のときは五厘)
- 窓口
- e-Gov法令検索(デジタル庁)
- 確認日
- 確認先
- https://laws.e-gov.go.jp/law/327M50002000024
- 賃金の支払の確保等に関する法律 第3条(貯蓄金の保全措置=事業主は毎年3月31日の受入預金額について同日後1年間を通ずる保全措置を講じる)
- 窓口
- e-Gov法令検索(デジタル庁)
- 確認日
- 確認先
- https://laws.e-gov.go.jp/law/351AC0000000034

