お金が貯まらない理由の見つけ方|性格ではなく、記録の空白を4か所で探す
 Move for People株式会社
働いているのに貯まらない、節約しているのに増えない。そう感じているとき、原因を性格や根性に求める前に、記録に空いている場所を探すと手がかりが見つかります。
この記事では、貯まらない状態を4つの形に分けて、それぞれどこを見れば理由が見つかるかを書きます。手書きでも表計算でもできる手順です。
毎月きちんと貯金しているつもりなのに、残高が思ったほど増えません。どこが悪いのか自分では分かりません。
「貯まらない」は、性格の問題ではない
貯まらない話は、つい「使いすぎ」「意志が弱い」という言葉で片づけたくなります。けれど、そこから始めると直す場所が見つかりません。
年収が高くても貯まらないことがあります。入ってくる額が増えても、出ていく額が同じだけ増えていれば残りは変わらないからです。
毎月貯金していても増えないことがあります。年に数回の大きな支出が、積み上げた分をそのまま持っていくことがあるためです。
だから見るのは人ではなく記録です。1か月分と1年分の記録をそろえれば、どこで消えているかは数字で分かります。
記録そのものが続かないときは、続け方の問題です。やり方は家計簿の付け方にまとめました。
貯まらない形は4つあり、探す場所が違う
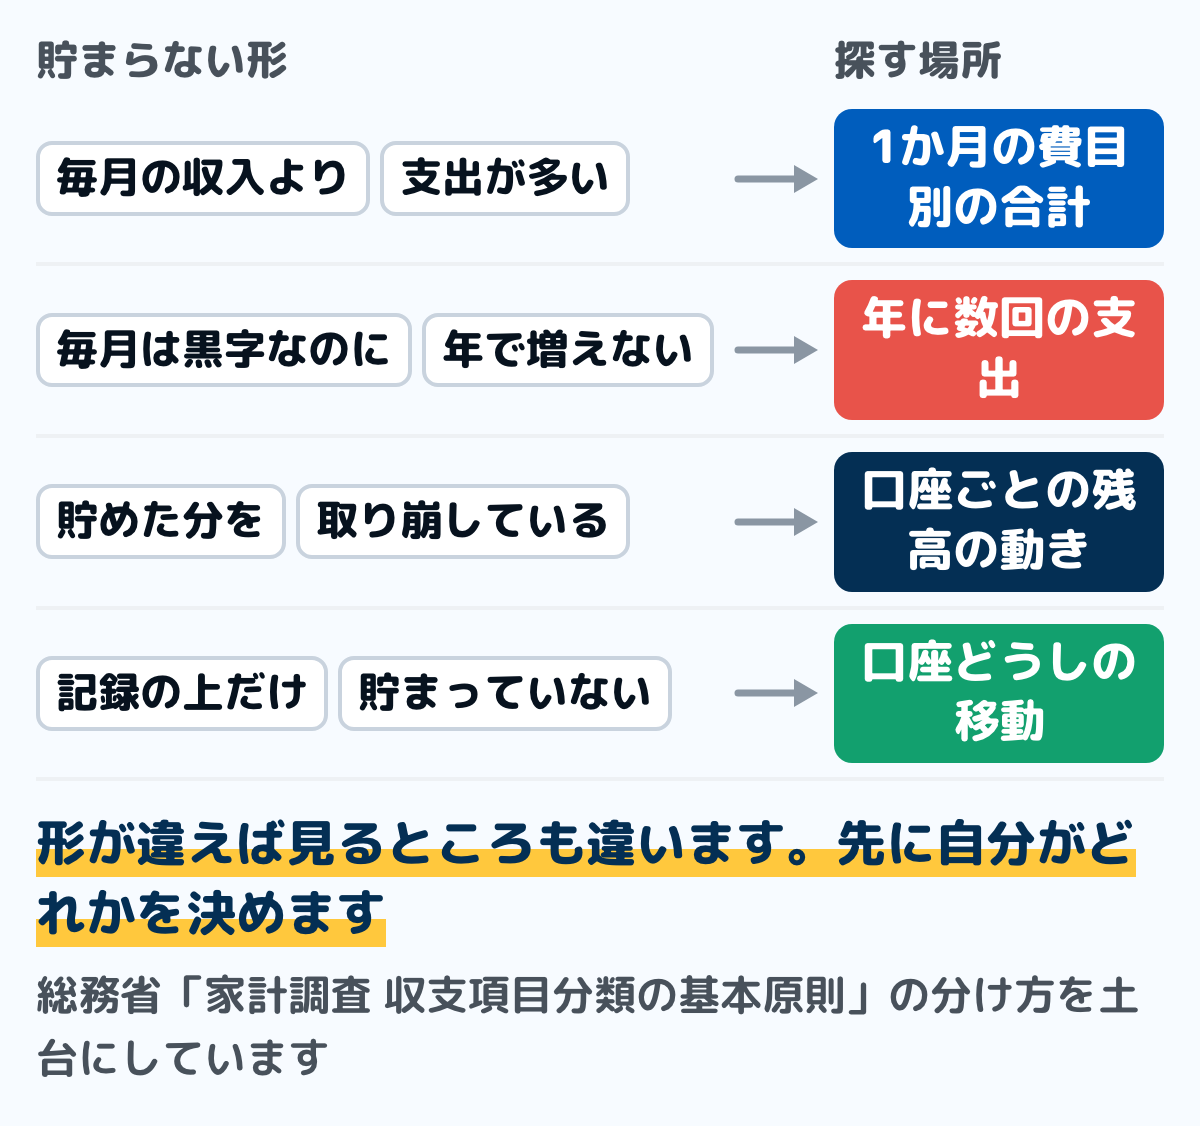
図は、貯まらない4つの形と、それぞれ探す場所です。形が違えば見るところも違うので、先に自分がどれかを決めます。
1つ目は、毎月の収入より支出が多い形です。この場合は1か月の支出を費目ごとに合計して、いちばん大きい山を探します。
2つ目は、毎月は黒字なのに年単位で増えない形です。税金・保険・車検・旅行など、毎月ではない支出が原因になっていることがあります。
3つ目は、貯めた分を取り崩している形です。貯金用の口座から生活費へ戻している動きが、月末に隠れていることがあります。
4つ目は、記録の上だけ貯まっていないように見える形です。口座どうしの移動を支出として数えていると、実際には減っていないのに減って見えます。
どれか1つとは限りません。2つ以上が重なっていることもあるので、順番に確かめます。
1か月の支出を並べて、いちばん大きい山を探す
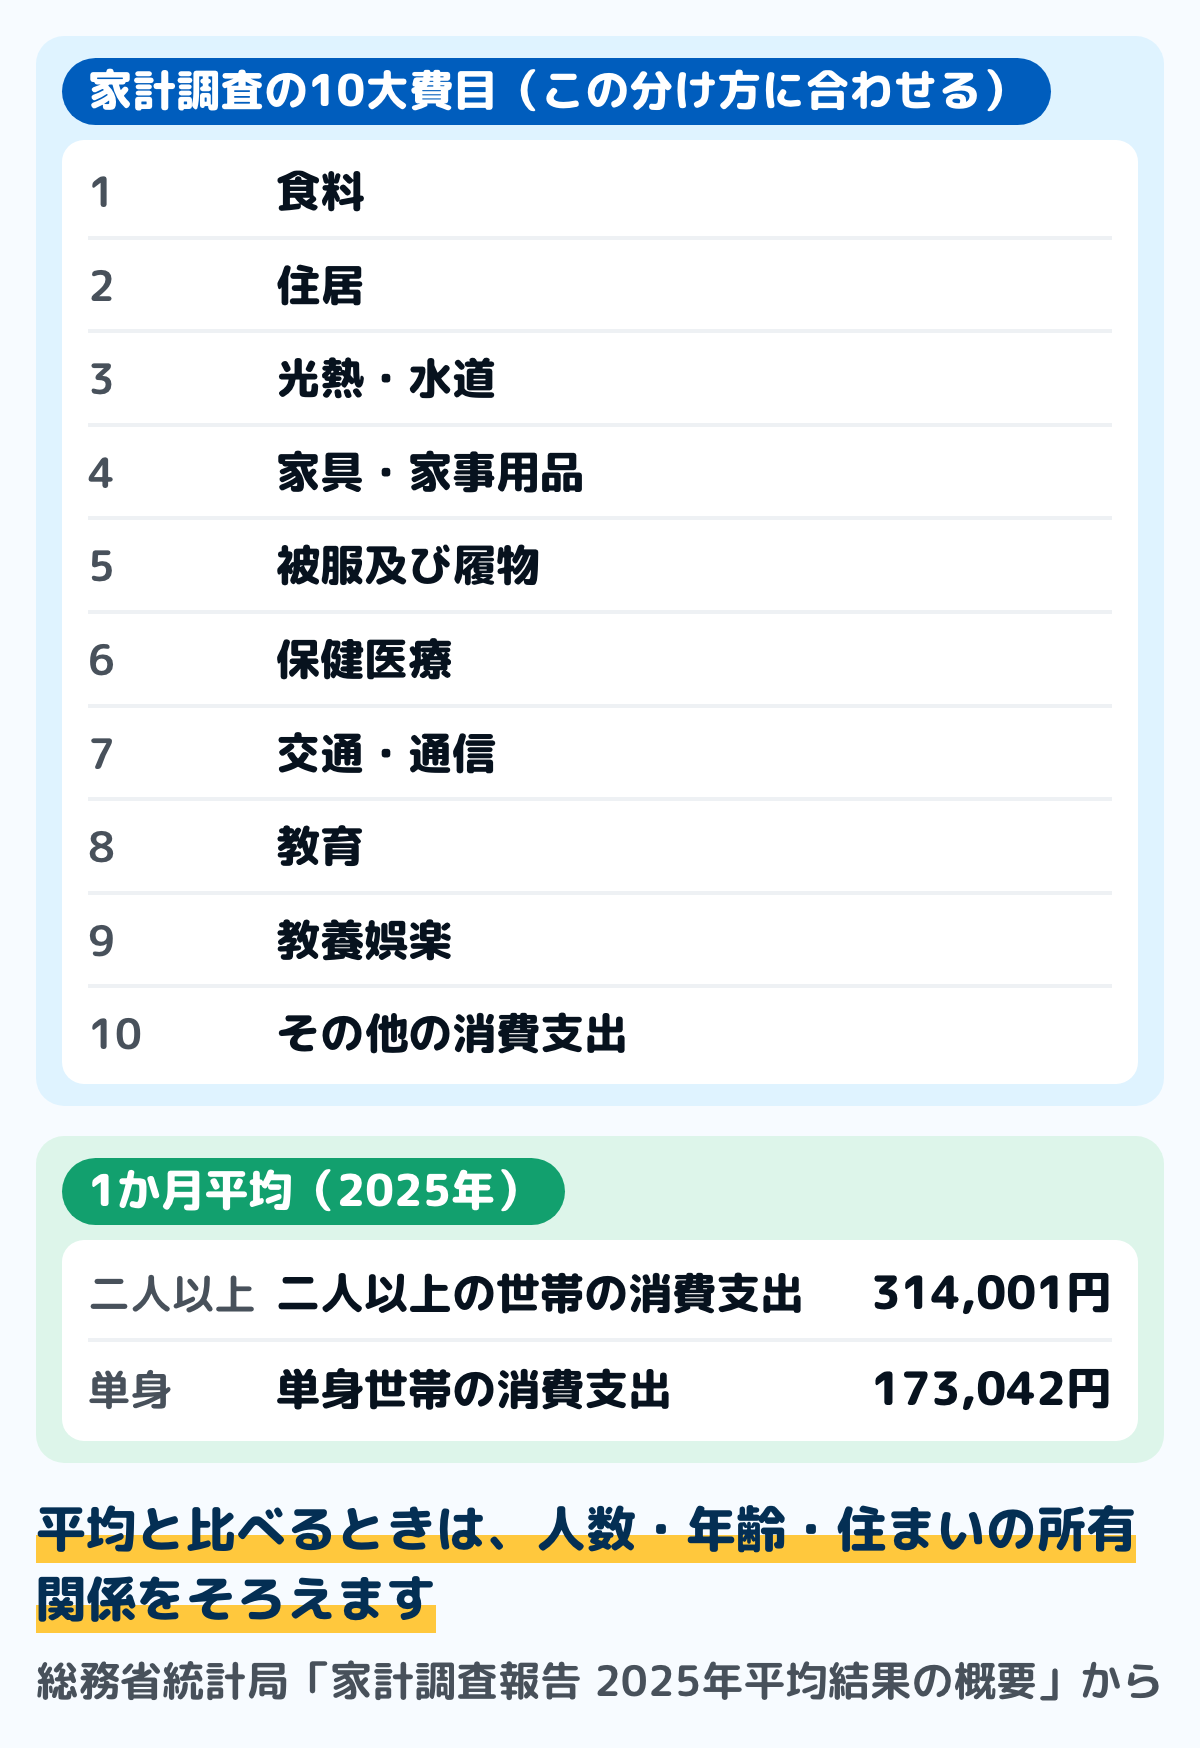
図は、総務省の家計調査が使っている10の費目です。同じ分け方にすると、平均と比べられるようになります。
家計調査の2025年の結果では、二人以上の世帯の消費支出は1か月平均314,001円でした。一人で暮らす単身世帯は173,042円です。
平均と比べるときは範囲をそろえます。世帯の人数・年齢・住まいの所有関係がそろっていないと、大きく違って当たり前です。
比べ方の細かいところは生活費の内訳の出し方にまとめました。10の費目の中身もそちらにあります。
費目の分け方に迷ったときは先に決めておきます。決め方は家計簿の項目の決め方にあります。
いちばん大きい山が見つかったら、そこだけを1か月見ます。全部を同時に減らそうとすると続かないので、1つに絞ります。
毎月貯めているのに増えないときは、数え方を疑う
毎月きちんと貯めているのに残高が増えないとき、まず疑うのは支出の数え方です。家計調査には、はっきりした決まりがあります。
預貯金への預け入れは支出に入りません。総務省の分類では、預貯金の預け入れは「実支出以外の支出」として、消費支出とは別に扱われます。
これを支出に入れると二重になります。貯金した分を支出として数えたうえで、残高が増えないと悩むことになります。
口座どうしの移動も同じです。生活費の口座から貯金用の口座へ移しただけなら、家計全体のお金は減っていません。
書き方は家計簿の貯金の書き方にまとめました。電子マネーへのチャージも同じ考え方です。
赤字に見えても本当の赤字とは限りません。分け方は毎月赤字の家計で整理しています。
残高が記録と合わないときは別の問題です。探し方は家計簿が合わないときの探し方にあります。
4つのステップで理由を見つける
ここからは手を動かす番です。1か月分と1年分の記録があれば、半日かからずに終わります。
ステップ1先月の支出を10の費目に分けて合計する30分
明細と通帳から先月の支出を拾い、家計調査の10の費目に分けて合計します。1円まで合わせる必要はありません。
いちばん大きい費目と、2番目を書き出します。ここが動かせる場所の候補になります。
ステップ21年分の記録から、毎月ではない支出を拾う30分
税金・保険・車検・帰省・家電など、年に1回や数か月に1回のものを1年分拾います。合計して12で割ると、毎月いくらの重さなのかが出ます。
拾い方は特別費は思い出さずに明細から拾うにまとめました。思い出さずに明細から拾うのがこつです。
ステップ3口座ごとの残高の動きを12か月並べる20分
生活費の口座と貯金用の口座を分けて、月末の残高を12か月ぶん並べます。減っている月がどこかで、取り崩しが見えます。
口座の分け方は口座の使い分けにまとめました。役割ごとに分けると動きが読みやすくなります。
ステップ41枚にまとめて、残る額を出す20分
収入から、毎月の支出と、12で割った毎月ではない支出を引きます。残った額が、本当に毎月貯められる額です。
形は年間収支表の作り方にあります。この額を先に別の口座へ移す形にすると、残りで暮らす形に変わります。
先に移すやり方は先取り貯金のやり方にまとめました。額は自分の記録から決めます。
通帳を12か月分開いて、毎月ではない引き落としに印を付けてください。その合計を12で割った額が、毎月の見えない重さです。
いちばん大きい山が固定費なら、契約を1つずつ確かめる
ステップ1やステップ2で見つかった重さが、通信・住まいのような毎月決まった支払いなら、減らし方は食費と違います。契約を1回見直せば、その後の毎月の額が変わるからです。
用意するのは、通帳やカードの明細のうち、毎月同じころに同じ額が出ていく行です。拾った支払いを一覧にして、それぞれの契約書や会員ページで、いまの料金と中身を確かめます。
- 携帯電話・インターネット:毎月使っているデータの量と、契約しているプランの量が合っているか。使っていないオプションが付いていないか
- 電気・ガス:いまの料金プランと契約先。家族の人数や家にいる時間が変わったのに、プランが前のままになっていないか
- 保険:何のための保障か。同じ保障に重ねて入っていないか、勤め先の保障や高額療養費のような公的な保障と重なっていないか
- サブスク:この3か月で使ったかどうか。同じ種類のものを2つ以上払っていないか
- 家賃・住宅ローン:すぐには変えにくいので、ほかの支払いを見終えてから考える
やめる前に、解約の条件を確かめます。契約によっては決まった期間の途中でやめると解約金がかかることがあるので、契約書か会員ページで確かめてから手続きします。
見直した結果は、翌月の明細で確かめます。固定費の一覧は家計簿の固定費の書き方、引き落としの止め方はサブスクの探し方にまとめました。
貯める目的と目標額を決める
ステップ4で出た額は、毎月いくら貯められるかです。そこに「何のために・いつまでに・いくら」を重ねると、続ける理由と毎月の額が1つにつながります。
目的は、使う時期で分けて並べます。1〜2年のうちに使う旅行や家電の買い替え、数年先の引っ越しや車、10年以上先の子どもの進学や老後のように、近いものから書き出します。
目標額は、目的ごとに「額÷期限までの月数」で毎月の額に直します。例として、2年後に24万円を用意したいなら、24万円÷24か月で毎月1万円です。
額の見当がつかない目的は、公的な調査で相場をつかみます。子どもの学習費は、文部科学省の「子供の学習費調査」が公立・私立の学校の種類ごとに出していて、塾や習い事の費用にまとめました。
目的ごとの毎月の額を足して、ステップ4で出た額を超えるなら、期限を延ばすか額を下げます。目的ごとに口座か記録の行を分けておくと、どこまで進んだかが1か所で見えます。
Mirai Kanai で明細から書き出す場合
ステップ1では、明細から1か月分を書き出す作業がいちばん時間を取ります。Mirai Kanai には、この作業をそのまま行う機能があります。
- 銀行やカードの CSV を読み込んで、記録をまとめて作れます(無料のプランでも使えます)
- 手で1件ずつ入れる方法も、無料で使えます
料金ページでは、AI 自動入力(写真や PDF の読み取り)・未来計画・インサイトの3つを有料のプランとしています。それぞれ月額550円、3つをまとめた全機能年間プランは年額13,200円と表示しています。
紙や表計算でも同じ手順ができます。道具は自分に合うものを選んでください。
迷いやすい場面
収入は多いのに貯まらない
入ってくる額が増えると、出ていく額も一緒に増えていることがあります。ステップ1で費目ごとに並べると、増えた場所が見えます。
年収と手取りの差も大きくなります。引かれるものの中身は年収と手取りの違いにまとめました。
一人暮らしで何を削ればいいか分からない
単身世帯の平均は1か月173,042円です。自分の合計と並べると、離れている費目が見つかります。
一人暮らしの家計の整え方は一人暮らしの家計簿のつけ方にまとめました。家賃・外食・手取りの3つから決める形です。
記録をつけているのに変わらない
つけるだけでは変わりません。月に1回、記録を見て次の月をどうするか決める時間が要ります。
その進め方は家計簿をつけても意味がないと感じる本当の理由にまとめました。月1回15分の見直しの形です。
引き落としの正体が分からないものがある
明細に見覚えのない引き落としが残っていることがあります。止め方も含めて引き落としが止まらないサブスクの探し方にまとめました。
よくある質問
Qお金が貯まらない原因は何ですか
形によって違います。毎月の赤字・年に数回の支出・貯金の取り崩し・数え方の4つに分けて、記録から探します。
Q毎月貯金しているのに増えないのはなぜですか
2つの可能性があります。年に数回の支出が積み上げた分を持っていっているか、口座どうしの移動を支出として数えているかです。
Q貯金は支出として書きますか
書きません。総務省の家計調査でも、預貯金の預け入れは消費支出ではなく「実支出以外の支出」として扱われます。
Qいくら貯めるのが普通ですか
決まった正解はありません。収入から毎月の支出と、毎月ではない支出の月割りを引いた残りが、続けられる額です。
Q平均と比べる意味はありますか
範囲をそろえれば意味があります。世帯の人数・年齢・住まいの所有関係をそろえないと、違って当たり前です。
Q何から手をつければいいですか
先月の支出を10の費目に分けて合計し、いちばん大きい費目を1つだけ1か月見ます。全部を同時に変えようとしないことです。
まとめ
- 「貯まらない」の原因を性格に置かない。記録の空白を4か所で探す
- 4つの形=毎月の赤字/年に数回の支出/貯金の取り崩し/数え方
- 1か月の支出は家計調査の10の費目に分けると、平均と比べられる(二人以上314,001円・単身173,042円)
- 預貯金の預け入れは消費支出ではなく「実支出以外の支出」。口座どうしの移動も家計のお金を減らさない
- 毎月ではない支出は1年分を拾って12で割り、毎月の重さに直す
- 残った額が、続けられる貯金の額。先に別の口座へ移す形にする
4つの形のどれかが分かれば、見る場所は1か所に決まります。今日は先月の支出を10の費目に分けるところから始められます。
この記事で参照した公的情報
- 家計調査 収支項目分類の基本原則(消費支出・非消費支出・実支出以外の支出・品目分類と用途分類)
- 窓口
- 総務省統計局
- 確認日
- 確認先
- https://www.stat.go.jp/data/kakei/2001np/04nh03.html
- 家計調査 収支項目分類及びその内容例示(2025年1月改定)(預貯金の預け入れは実支出以外の支払)
- 窓口
- 総務省統計局
- 確認日
- 確認先
- https://www.stat.go.jp/data/kakei/9.html
- 家計調査 用語の解説(可処分所得=実収入から税金・社会保険料などの非消費支出を引いた額・消費支出・エンゲル係数)
- 窓口
- 総務省統計局
- 確認日
- 確認先
- https://www.stat.go.jp/data/kakei/kaisetsu.html
- 家計調査報告 2025年平均結果の概要(二人以上の世帯の消費支出1か月平均314,001円・単身世帯173,042円・10大費目)
- 令和5年度子供の学習費調査結果のポイント(訂正版・公立と私立の幼稚園・小学校・中学校・高等学校ごとの学習費総額)