貯金の目標の決め方|ほかの世帯の目標額(中央値2,000万円・年代別と年収別)と貯める目的、毎月の額の出し方
 Move for People株式会社
この記事には広告(アフィリエイトのリンク)を含みます。
貯金の目標は、何に・いつ・いくら要るかを目的ごとに決め、目標の額から今ある額を引いて使う月までの月数で割ると、毎月の額が出ます。ほかの世帯の目標額は、金融経済教育推進機構の2025年の調査で、二人以上の世帯が中央値2,000万円、単身の世帯が1,000万円です。
ただし、この額は老後の分も含めた家全体の目標で、何に使うかの内訳はありません。下では、年代別・年収別の目標額と、年代ごとに何のために貯めているかを見たうえで、自分の家の目標を目的ごとに決めて毎月の額にする手順を書きます。
貯金の目標は「何に・いつ・いくら」の3つで決める
金融経済教育推進機構は用語の解説で、生活設計を「将来、どんな生活をしたいか、そのために何が必要かを考えて、目的達成のため、具体的に計画を立てること」と説明しています。貯金の目標は、この計画のうちお金の部分です。
額だけを先に決めると、なぜその額なのかが分からず、届かない月に見直す手がかりがありません。目的が決まれば使う時期と要る額が決まり、毎月の額は割り算で出ます。目的は、使う時期で次の3つに分けておくと、置き場所や見直す時期もそろえやすくなります。
- いざという時のお金:病気、失業、家電の故障など、時期の分からない出費に備える
- 数年のうちに使うお金:車の買い替え、引っ越し、子どもの入学、毎年の旅行など、時期と額が見えているもの
- 遠い先のお金:老後の暮らしや、子どもの大学など、10年以上先に使うもの
ほかの世帯の目標額は、中央値2,000万円
同じ機構の「家計の金融行動に関する世論調査」(2025年)は、2025年6月から7月に、インターネットで二人以上の世帯5,000世帯と単身の世帯2,500世帯に聞いた調査です。この中で「現在どのくらいの金融資産残高を目標にしているか」も聞いています。
二人以上の世帯の目標残高は、平均3,926万円、中央値2,000万円でした。単身の世帯は、平均2,624万円、中央値1,000万円です。平均は大きな額を答えた世帯に引っぱられるので、真ん中の世帯の額である中央値のほうが、ほかの世帯の目安として見やすくなります。
この調査の金融資産には、預貯金のうち日常の出し入れや引き落としに使う部分は入りません。将来に備えて取ってある預貯金や、保険・株式などを合わせた額で、老後のための分も含んだ目標です。
年代別の目標額
目標残高の中央値を、世帯主の年代で分けると次のとおりです。二人以上の世帯は30歳代からどの年代も2,000万円で、単身の世帯は50歳代の2,000万円がいちばん高くなっています。
| 年代 | 二人以上 | 単身 |
|---|---|---|
| 20歳代 | 800万円 | 775万円 |
| 30歳代 | 2,000万円 | 1,000万円 |
| 40歳代 | 2,000万円 | 1,350万円 |
| 50歳代 | 2,000万円 | 2,000万円 |
| 60歳代 | 2,000万円 | 1,000万円 |
| 70歳代 | 2,000万円 | 1,000万円 |
いま持っている金融資産の中央値(持っていない世帯を含む)と並べると、目標との差が年代でどう変わるかが分かります。下の図は、二人以上の世帯の2つの中央値を並べたものです。
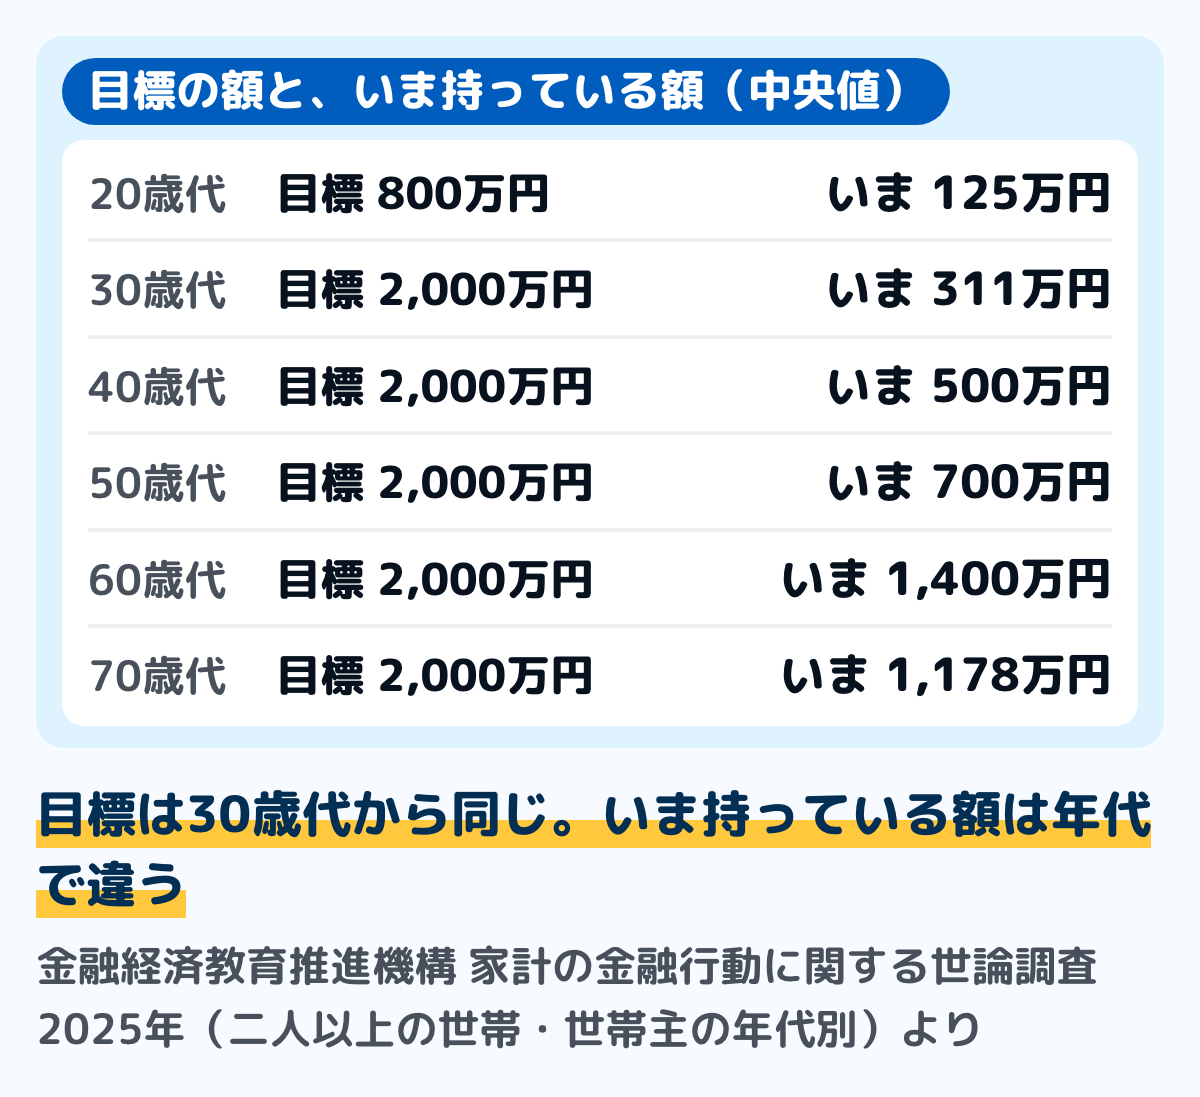
目標の額は30歳代から同じで、持っている額は60歳代までは年代が上がるほど大きくなっています。単身の世帯で持っている額の中央値は130万円で、目標の1,000万円との差は二人以上の世帯より大きくなります。
年収別の目標額
二人以上の世帯では、年間収入が多い世帯ほど目標残高も高くなります。年間収入で分けた中央値は次のとおりです(収入の区切りは「300〜500万円」なら500万円未満)。
| 年間収入 | 二人以上 | 単身 |
|---|---|---|
| 300万円未満 | 500万円 | 800万円 |
| 300〜500万円 | 1,500万円 | 1,500万円 |
| 500〜750万円 | 2,000万円 | 2,000万円 |
| 750〜1,000万円 | 3,000万円 | 5,000万円 |
| 1,000〜1,200万円 | 4,000万円 | (少数) |
| 1,200万円以上 | 5,000万円 | (少数) |
単身の世帯は、年間収入が750万円以上の回答が少なく、750〜1,000万円未満で59世帯、1,000万円以上は2つの区切りを合わせて37世帯でした。そのため単身の1,000万円以上は数字を並べず、750〜1,000万円未満の額も少ない回答から出た値として見てください。
自分の家の目標を決めるときは、この額をそのまま使うより、下の手順で目的ごとに出したほうが毎月の額につなげられます。年代や年収の近い世帯の額は、出した合計が大きくずれていないかを見るときに使えます。
ほかの世帯は、何のために貯めているか
同じ調査で、金融資産を持っている世帯に保有の目的を3つまで聞いた結果です。二人以上の世帯では、次の順でした。
- 老後の生活資金:62.3%
- 病気や不時の災害への備え:44.0%
- 旅行、レジャーの資金:19.0%
- こどもの教育資金:18.0%
- とくに目的はないが、持っていれば安心:15.6%
- 耐久消費財(自動車・家具・家電など)の購入資金:10.2%
- 住宅の取得や増改築などの資金:8.1%
単身の世帯では、老後の生活資金が55.2%、病気や不時の災害への備えが41.6%でした。「とくに目的はないが、持っていれば安心」は24.1%で、二人以上の世帯より高くなっています。
年代で変わる目的
世帯主の年代で分けると、目的の順は変わります。年代ごとに多かった目的を2つずつ並べました。まず二人以上の世帯です。
| 年代 | 1番目 | 2番目 |
|---|---|---|
| 20歳代 | 老後40.3% | 教育28.4% |
| 30歳代 | 老後41.0% | 教育36.1% |
| 40歳代 | 老後53.0% | 教育38.5% |
| 50歳代 | 老後66.5% | 備え38.5% |
| 60歳代 | 老後73.6% | 備え52.9% |
| 70歳代 | 老後71.3% | 備え59.2% |
表の「老後」は老後の生活資金、「教育」はこどもの教育資金、「備え」は病気や不時の災害への備えの略です。二人以上の世帯では、40歳代までは教育資金が2番目に入り、50歳代から病気や災害への備えに替わります。
単身の世帯は次のとおりです。「安心」は、とくに目的はないが持っていれば安心、の略です。
| 年代 | 1番目 | 2番目 |
|---|---|---|
| 20歳代 | 安心33.6% | 老後26.8% |
| 30歳代 | 老後47.7% | 備え28.6% |
| 40歳代 | 老後48.2% | 備え40.0% |
| 50歳代 | 老後61.6% | 備え45.6% |
| 60歳代 | 老後72.9% | 備え51.2% |
| 70歳代 | 老後72.2% | 備え56.9% |
単身の20歳代は、「とくに目的はない」がいちばん多く、旅行・レジャー(23.0%)も老後とほぼ同じ割合でした。目的がまだ決まっていないなら、まずは使う予定を書き出して、上の3つの箱に分けるところから始めます。
生活設計を立てている世帯は35.1%
二人以上の世帯で、生活設計を「立てている」と答えたのは35.1%、単身の世帯は28.2%でした。二人以上の世帯で立てている世帯のうち、何年先まで考えているかは「10年先まで」が35.3%で、「3〜5年先まで」が23.3%です。
立てている二人以上の世帯の69.5%は、生活設計と一緒に、将来要るお金を貯める計画も立てていると答えています。まだ立てていない世帯でも、「今後は立てるつもり」が39.5%ありました。
目標を決めて、毎月の額にする手順
用意するのは、直近3か月分の家計簿と、通帳や口座の残高が分かるものです。紙でも表計算でも、同じ手順で出せます。
ステップ1使う予定を書き出し、3つの箱に分ける15分
これから数年のうちに出ていきそうなお金を、思いつくまま書き出します。車、家電、引っ越し、子どもの入学、毎年の帰省や旅行、親の行事などです。
書き出したものを、上の「いざという時」「数年のうち」「遠い先」の3つに分けます。遠い先のものは、この段階では額を決めなくても構いません。
ステップ2いざという時のお金は、生活費の月数で決める10分
いざという時のお金は、生活費の3〜6か月分を目安にする考え方があります。家計簿の直近3か月で、住居・食費・光熱など暮らしに要った額を平均し、それに月数を掛けます。
たとえば生活費が月20万円の家で4か月分とするなら、80万円です。収入が止まったときに使える公的な給付は、病気やけがで働けないときのお金で見られます。
ステップ3数年のうちに使うお金は、額と月を決める15分
車の買い替えなら車の値段、入学なら学校の案内など、それぞれの額を調べて書きます。使う月も、年と月まで書きます。
毎年くり返すもの(帰省、旅行、年払いの保険料など)は、1回あたりの額と毎年の月を書きます。去年の明細から拾う方法は、特別費は明細から拾うにまとめています。
ステップ4目的ごとに、毎月の額に直す5分
毎月の額は、目標の額から今その目的のためにある額を引き、使う月までの月数で割って出します。端数は切り上げておくと、届かない月が出にくくなります。
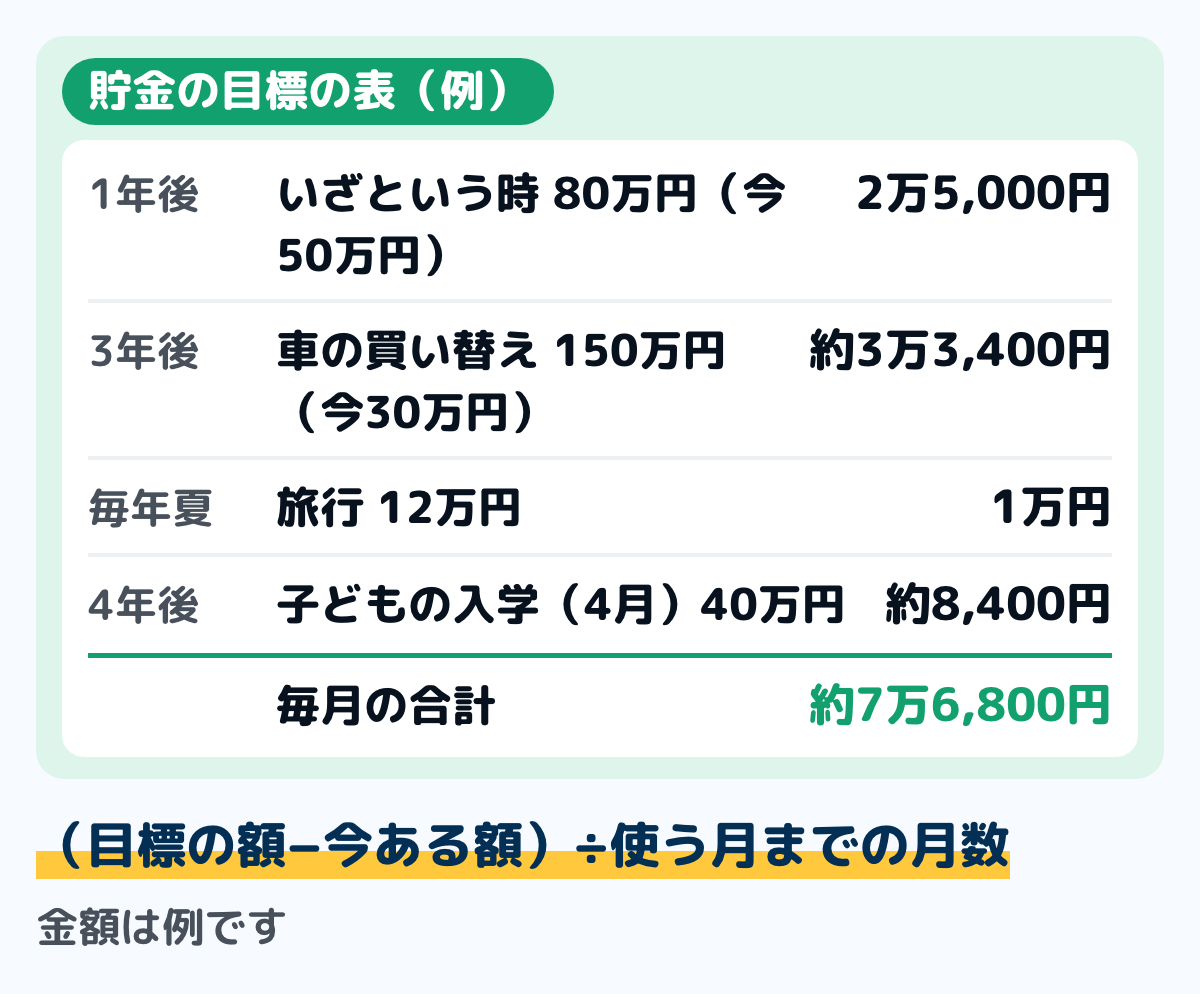
図は、4つの目的を表にした例です。車の買い替えは、150万円から今ある30万円を引いた120万円を36か月で割り、月約3万3,400円になります。
ステップ5家計簿の残りと比べ、合わなければ時期か額を動かす10分
ステップ4の合計と、家計簿で出した毎月の残り(手取りから支出を引いた額)を比べます。残りの出し方は、先取り貯金のやり方のステップ1〜4と同じです。
合計のほうが大きいときは、まず使う時期を延ばせるものから動かします。図の例で車を4年後にすると、120万円を48か月で割って月2万5,000円になり、月約8,400円下がります。
それでも足りなければ、額を下げるか、目的の順番を決めて後ろのものを止めます。いざという時のお金は、ほかの目的より先に貯め終えておくと、途中で崩さずに済みます。
ステップ6使う月を家計簿の先の月に書き、半年ごとに見直す10分
目的ごとの額は、口座を分けるか、1つの口座の中で内訳を書いて置いておきます。書き方は家計簿の貯金の書き方に、口座の分け方は口座の使い分けにあります。
使う月と額は、家計簿の先の月や年間収支表に書いておきます。半年ごとと、収入や家族の人数が変わったときに、表の額と時期を見直します。
家計簿の直近3か月の残りを並べて、いちばん少ない月の額を見てください。その額が、目標の毎月の合計を決めるときの上限になります。
手取りの何割を貯めるかから決める方法
目標を目的から積み上げず、手取りの1〜2割を貯める額にする目安もあります。割合で決める方法は、目的がまだ書き出せないうちの仮の額としては使えます。
ただ、割合は住居費や子どもの人数で合う・合わないが大きく変わります。国の調査で実際に何割を回しているかは、貯金の平均はいくら?にまとめています。
割合で決めた額と、ステップ4で出した毎月の合計を両方出しておくと、どちらに寄せるかを選べます。どちらも、家計簿の残りを超えない範囲にします。
迷いやすい場面
目標の額が大きすぎて、手が止まる
老後のお金のように何千万円という額は、そのままだと毎月の額にしても大きく見えます。遠い先のお金は、5年ごとの中間の目標を置くと、いまの5年でいくらを目指すかが出ます。
老後の暮らしにかかる額の見方は、老後の生活費にあります。遠い先の額は、収入や家族、物の値段が変わるたびに見直すので、最初から正確でなくても構いません。
収入が月ごとに違う
月によって収入が違うなら、直近3か月や1年の中で、残りがいちばん少ない月を基準にします。残りが大きい月に出た分は、その月のうちに目的の置き場所へ足します。
ボーナスがある家は、毎月の額と、ボーナスの月に入れる額を分けて表に書きます。ボーナスの分け方はボーナスの使い道にまとめています。
夫婦で目標が違う
1人ずつ書き出した目的を並べ、2人の共通の目的と、それぞれの目的に分けます。共通の目的の毎月の額をどちらがいくら出すかは、収入の比などで決めます。
家計簿を2人で見る方法は、夫婦で家計簿を共有するにあります。表を2人が見られる場所に置くと、どこまで貯まったかを一緒に確かめられます。
目標の前に、貯めたお金を使った
予定外の出費で崩したときは、まず崩した額と理由を家計簿に書きます。そのうえで、崩した目的の使う月を延ばすか、毎月の額を増やすかを、ステップ5と同じ考え方で決め直します。同じ理由で何度も崩すなら、その出費はいざという時の箱か、毎年くり返すものとして、表に入れ直します。
目標額と目的の数字の元の表
この記事の目標額と目的の数字は、金融経済教育推進機構の家計の金融行動に関する世論調査 2025年の頁の「各種分類別データ(令和7年)」の Excel にあります。二人以上の世帯は per22501rr.xlsx、単身の世帯は per12501.xlsx です。
- 表4:いま持っている金融資産の額(持っていない世帯も含めた数字)
- 表19:金融資産を持っている目的(持っている世帯が3つまで選んだもの)
- 表22:目標にしている金融資産の残高(平均と中央値)
表4の年代別の平均と中央値は、貯金の平均はいくら?で一人暮らしと二人以上の世帯に分けて並べています。表19と表22の数字は、この記事の上の表と図に写しました。
どの表にも、世帯主の年代・年間収入・持ち家かどうか・地域などで分けた行があります。2026年1月21日と10月30日に訂正のお知らせが出ていて、2026年11月4日には、二人以上の世帯のファイルは per22501rr.xlsx の名前で置かれていました。
よくある質問
Q貯金の目標は、何から決めればいいですか
何に使うか、いつ使うかから決めます。目的と時期が決まれば、要る額を調べて、使う月までの月数で割ると毎月の額が出ます。
Qほかの世帯は、いくらを目標にしていますか
金融経済教育推進機構の2025年の調査では、二人以上の世帯の金融資産の目標残高は平均3,926万円、中央値2,000万円でした。単身の世帯は平均2,624万円、中央値1,000万円です。
Q一人暮らしの20代は、いくらを目標にしていますか
同じ調査で、単身の世帯の20歳代の目標残高の中央値は775万円でした。単身の世帯の20歳代で、いま持っている金融資産の中央値(持っていない世帯を含む)は37万円です。
Q毎月いくら貯めればいいですか
目的ごとに、目標の額から今ある額を引き、使う月までの月数で割った額を足し合わせます。その合計が家計簿の毎月の残りを超えるなら、時期か額を動かします。
Qいざという時のお金は、いくらあればいいですか
生活費の3〜6か月分を目安にする考え方があります。家計簿の直近3か月で暮らしに要った額を平均し、月数を掛けて出します。
Q目標は、どれくらいの間隔で見直せばいいですか
半年ごとと、収入や家族の人数が変わったときに見直します。使う月が近い目的から、額と時期を確かめます。
この記事で参照した公的情報
- 家計の金融行動に関する世論調査 2025年 二人以上世帯調査 各種分類別データ(令和7年)(表4 金融資産保有額(金融資産を保有していない世帯を含む)=中央値 全体720万円・世帯主20歳代125万円・30歳代311万円・40歳代500万円・50歳代700万円・60歳代1,400万円・70歳代1,178万円/表19 金融資産の保有目的(金融資産保有世帯・3つまで)=世帯主の年代別/表22 金融資産目標残高=平均3,926万円・中央値2,000万円・世帯主20歳代の中央値800万円・30歳代から70歳代は2,000万円・年間収入別の中央値 300万円未満500万円・300〜500万円未満1,500万円・500〜750万円未満2,000万円・750〜1,000万円未満3,000万円・1,000〜1,200万円未満4,000万円・1,200万円以上5,000万円)
- 窓口
- 金融経済教育推進機構(J-FLEC)
- 確認日
- 確認先
- https://j-flec.go.jp/wpimages/uploads/per22501rr.xlsx
- 家計の金融行動に関する世論調査 2025年 単身世帯調査 各種分類別データ(令和7年)(表4 金融資産保有額(金融資産を保有していない世帯を含む)=中央値130万円/表19 金融資産の保有目的(金融資産保有世帯・3つまで)=年代別/表22 金融資産目標残高=平均2,624万円・中央値1,000万円・20歳代の中央値775万円・30歳代1,000万円・40歳代1,350万円・50歳代2,000万円・60歳代1,000万円・70歳代1,000万円・年間収入別の中央値 300万円未満800万円・300〜500万円未満1,500万円・500〜750万円未満2,000万円)
- 窓口
- 金融経済教育推進機構(J-FLEC)
- 確認日
- 確認先
- https://j-flec.go.jp/wpimages/uploads/per12501.xlsx
- 家計の金融行動に関する世論調査 2025年 二人以上世帯調査 単純集計データ(問9 金融資産の保有目的(3つまで・金融資産を保有している世帯)=老後の生活資金62.3%・病気や不時の災害への備え44.0%・旅行、レジャー19.0%・こどもの教育資金18.0%・とくに目的はないが保有していれば安心15.6%・耐久消費財10.2%・住宅8.1%/問11 金融資産目標残高(ゼロの場合は0を記入)/問19 生活設計を立てている35.1%・10年先まで35.3%・3〜5年先まで23.3%・資金計画を立てている69.5%・今後は立てるつもり39.5%)
- 窓口
- 金融経済教育推進機構(J-FLEC)
- 確認日
- 確認先
- https://j-flec.go.jp/wpimages/uploads/shukeif25.pdf
- 家計の金融行動に関する世論調査 2025年 単身世帯調査 単純集計データ(問9 金融資産の保有目的=老後の生活資金55.2%・病気や不時の災害への備え41.6%・とくに目的はないが保有していれば安心24.1%・旅行、レジャー18.6%/問19 生活設計を立てている28.2%)
- 窓口
- 金融経済教育推進機構(J-FLEC)
- 確認日
- 確認先
- https://j-flec.go.jp/wpimages/uploads/shukeit25.pdf
- 家計の金融行動に関する世論調査(2025年)のポイント(2025年12月18日・調査時期2025年6月20日〜7月2日・インターネットモニター調査・二人以上世帯5,000世帯・単身世帯2,500世帯・金融資産には預貯金のうち日常的な出し入れ・引落しに備えている部分を含まない)
- 窓口
- 金融経済教育推進機構(J-FLEC)
- 確認日
- 確認先
- https://j-flec.go.jp/wpimages/uploads/point2025rr.pdf
- 家計の金融行動に関する世論調査 2025年(調査結果の頁・各種分類別データ(令和7年)のファイルの一覧・訂正のお知らせ 2026年1月21日・2026年10月30日)
- 窓口
- 金融経済教育推進機構(J-FLEC)
- 確認日
- 確認先
- https://www.j-flec.go.jp/data/kakekin_2025/
- 用語・金融商品解説「生活設計(ライフプランニング)」(将来、どんな生活をしたいか、そのために何が必要かを考えて、目的達成のため、具体的に計画を立てること)
- 窓口
- 金融経済教育推進機構(J-FLEC)
- 確認日
- 確認先
- https://www.j-flec.go.jp/public/learn/glossary/s_seikatsu_sekkei/
- 用語・金融商品解説「貯蓄」(毎月残った金額を貯蓄する方法では思ったように貯蓄するのは難しいため、先に差し引くことがポイント)
- 窓口
- 金融経済教育推進機構(J-FLEC)
- 確認日
- 確認先
- https://www.j-flec.go.jp/public/learn/glossary/t_chochiku/

