家計簿の貯金の書き方|貯金は支出に入れず「移動」で書く。支出として書く方法との違い・数える口座の分け方・先取り・取り崩し・NISAの書き方
 Move for People株式会社

家計簿では、貯金は支出に入れず、ふだんの口座から貯金の口座への「移動」として書きます。お金を使ったのではなく、置き場所を変えただけだからです。
予算を立てるときは、貯金を先に引いて「手取り−貯金=使えるお金」と考えます。記録では支出に数えず、月末に貯金の口座の残高を書き写して、貯まった額を確かめます。
貯金は支出ではなく、移動
貯金は、家計簿の支出ではありません。総務省の家計調査でも、生活費にあたる「消費支出」に預貯金の預け入れは含めず、「実支出以外の支払」として、手元から現金は出ていくものの、その分だけ資産が増えるものとして扱っています。
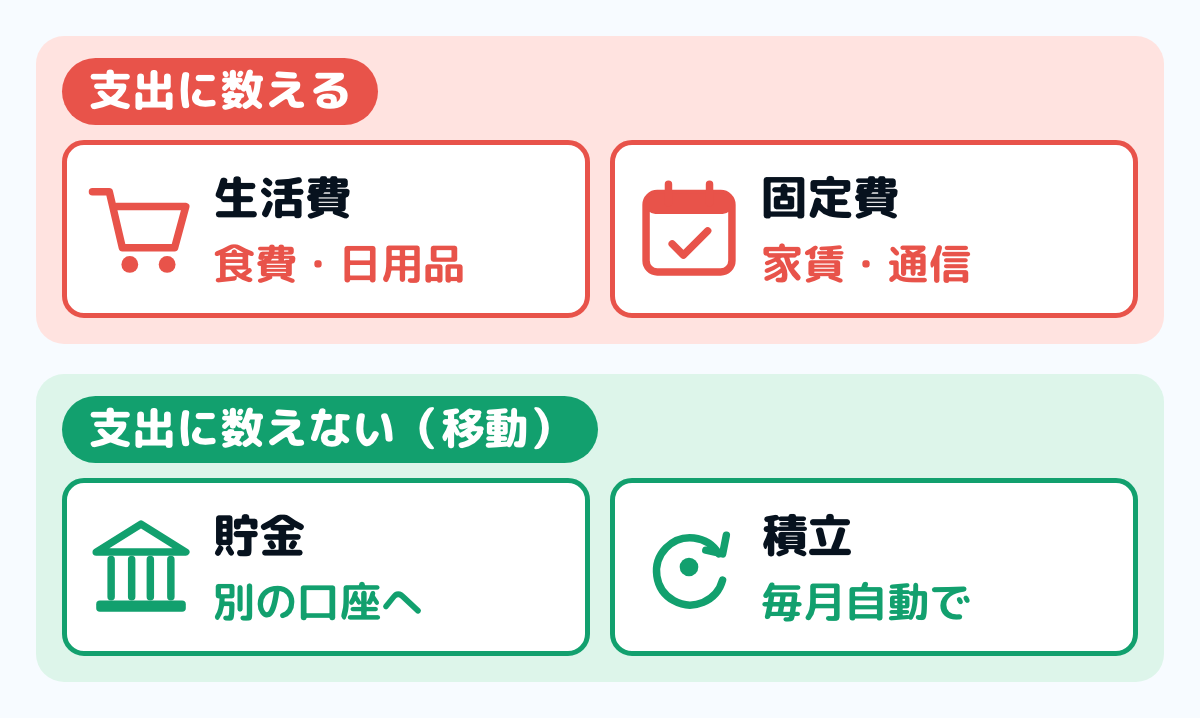
図のように、生活費と固定費は支出に数え、貯金と積立は移動として分けます。家計調査で「黒字」と呼ぶのも、収入から税金などを引いた額と、生活費の差です。
貯金も支出に入れると、貯金した月ほど支出が多く見え、使いすぎたのか貯めたのかが分からなくなります。支出から外しておけば、家計簿の支出は暮らしにかかったお金だけになり、月ごとに同じ物差しで比べられます。
「貯金は先に出ていくお金」と考えるのは、予算のとき
貯金を「毎月まず出ていくお金」として扱う考え方は、予算を立てるときのものです。手取りから先に貯金を引き、残りの額で暮らすと決めておくと、貯める額がぶれにくくなります。
そのうえで、記録のほうでは、貯金を支出の合計に入れません。貯金も支出としてつける方法が間違いというわけではありませんが、生活費を月ごとに比べたいなら、分けておいたほうがぶれません。
貯金を支出の行として書く方法との違い
貯金を「貯金」という支出の行として書く方法もあります。どちらでも家計の中身は同じで、違うのは家計簿の合計の見え方です。
| 書き方 | 向いている人 | 気をつけること |
|---|---|---|
| 移動として書く | 生活費を月ごとに比べたい | 残高の書き写しが要る |
| 支出の行で書く | 使えるお金を先に減らしたい | 合計に貯金が混ざる |
支出の行で書くなら、生活費の増減を見るときに貯金の行を引いて比べます。どちらにするかを決めたら、月の途中で変えずにそろえると、前の月と比べられます。
どこに書くかの早見表
貯金に近いお金の動きを、家計簿のどこに書くかで並べました。家計調査の分け方に合わせています。
| お金の動き | 書き方 |
|---|---|
| 貯金の口座へ移した | 移動 |
| 給料から天引きの積立 | 移動(書き足す) |
| 定期預金に預けた・戻った | 移動 |
| NISA・iDeCoに入れた | 移動 |
| 積み立てる保険の保険料 | 移動か固定費 |
| 掛け捨ての保険料 | 支出 |
| 貯金をおろした | 移動 |
| おろしたお金で買った | 支出 |
| 利息が付いた | 収入 |
| 数えない口座へ移した | 支出 |
利息は、家計調査では「財産収入」として収入の側に入ります。少額でも残高は増えるので、月末に残高を書き写すときに、収入として足して合わせます。
貯金の書き方
用意するのは、貯金に使っている口座の通帳か入出金の記録です。紙でも表計算でも、どの家計簿でも同じ手順で書けます。家計簿そのもののつけ方は、家計簿の付け方にまとめています。
ステップ1貯金の口座を、置き場所の1つとして持つ3分
最初に、家計簿で数える口座と数えない口座を分けます。生活費が引き落とされる口座や貯金の口座は数え、子どもの名義の口座や、夫婦それぞれのお小遣いの口座のように家計の外に置くお金は数えない、と決めておきます。数えない口座へ移したお金は、家計簿から出ていくお金として支出に書きます。
家計簿に、ふだん使う口座や財布と並べて、貯金の口座を1つの置き場所として作ります。紙の家計簿なら、残高を書く欄を1つ足します。手帳やノートに書いているなら、月のページの端に「貯金」の欄を作り、口座ごとに先月末と今月末の残高を書く2列にしておくと、ステップ3の書き写しがそのまま入ります。口座ごとの残高を月ごとに並べるこの欄は、「貯金簿」と呼ばれることもあります。定期預金も同じく置き場所の1つとして持ち、預けたときも満期で戻ったときも、移動として書きます。
ステップ2貯金に回したら「移動」として書く1分
貯金の口座へ移したら、支出ではなく「ふだんの口座から貯金の口座へ移した」と書きます。移動の欄が無い家計簿なら、下の「貯金の項目を作るとき」のとおり、支出の合計に入れない「貯金」の行を作ります。
ステップ3月末に、貯金の口座の残高を書き写す2分
月末に、貯金の口座の残高を家計簿に書き写します。先月の残高と比べれば、その月に貯まった額が分かります。貯金の口座が2つ以上あるなら、それぞれの残高と合計を書き写し、合計を先月と比べます。
ステップ4生活費と貯金を、別々に比べる3分
月1回の見直しでは、生活費は支出の記録で、貯金は残高の増え方で比べます。2つを分けておくと、支出が増えたのか、貯金が減ったのかを取り違えません。
移動の欄が無い家計簿で、貯金の項目を作るとき
市販の家計簿や表計算のひな形で、費目の欄しか無いときは、「貯金」の行を支出の費目とは別に作ります。支出の合計を出すときは、この行を足しません。
予算の表に「貯金」を並べておくのは構いません。そのときも、手取りから貯金を引いた残りを生活費の予算にし、月末には支出の合計とは別に、貯金の行の額と口座の残高の増え方を見比べます。
1か月の記入例
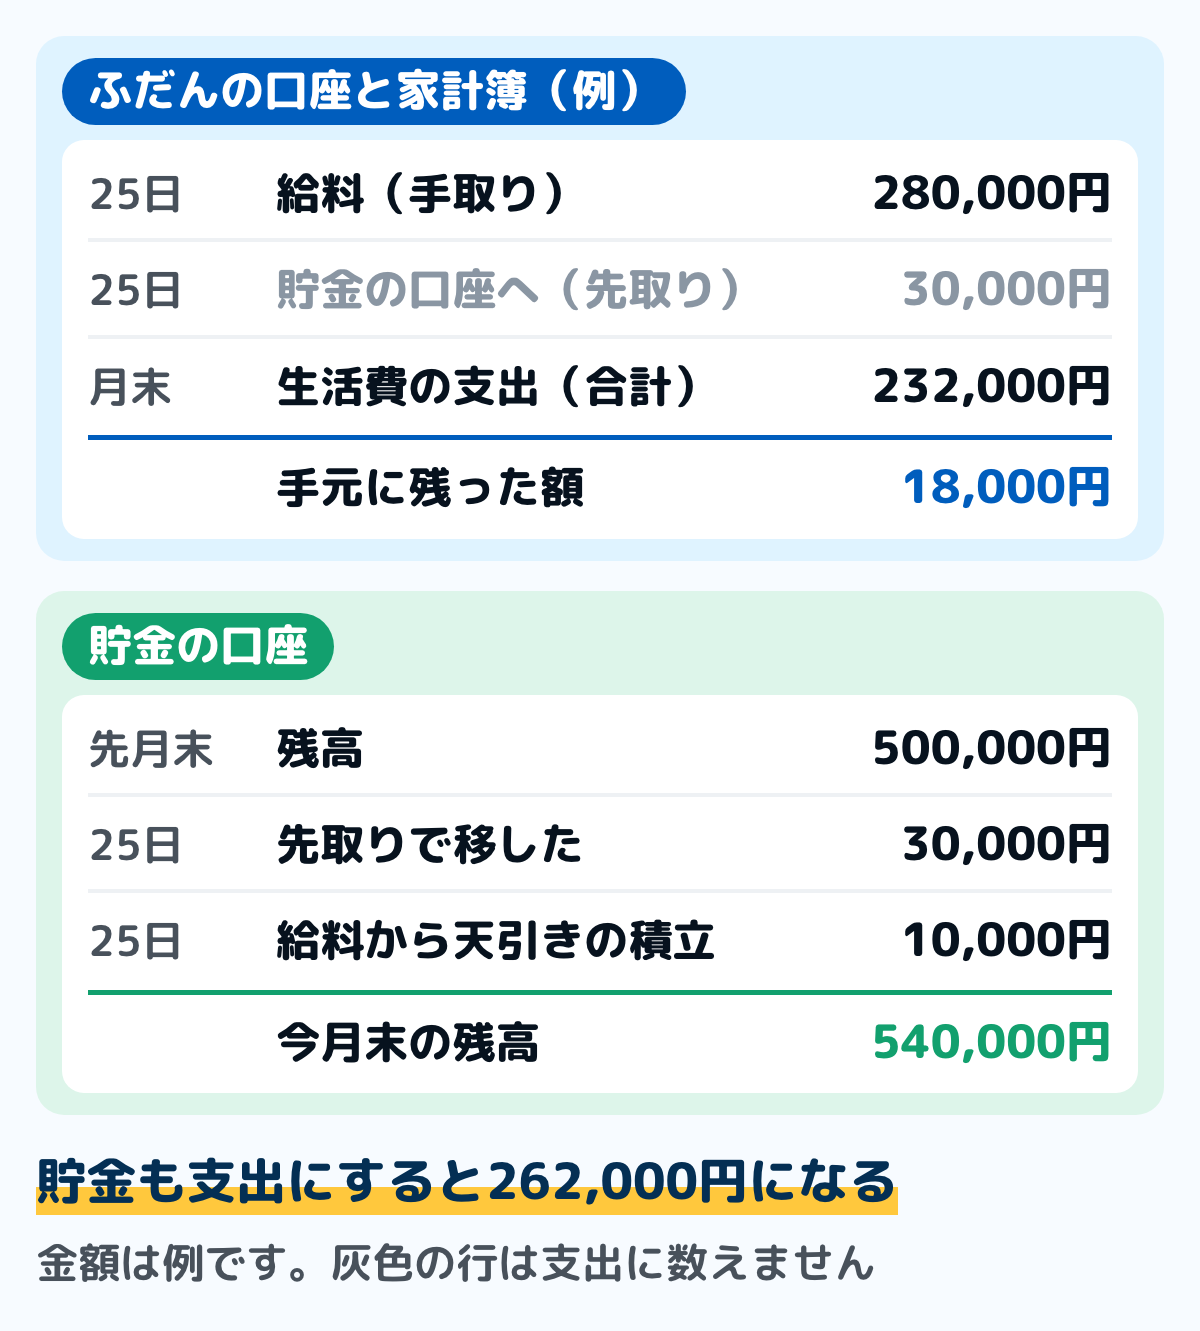
図は1か月の記入の例で、この月の支出は232,000円です。貯金に移した30,000円も支出に入れると262,000円になり、貯金した月ほど使いすぎたように見えてしまいます。
貯金の口座は、先月末から40,000円増えています。先取りの30,000円と天引きの10,000円の合計なので、残高の増え方を見れば、その月に貯めた額がそのまま分かります。
ボーナスの月に20万円を貯金に移すと、支出に入れた場合はその月だけ支出が20万円増えます。移動として分けておけば、ボーナスの月も、ふだんの月と同じ物差しで生活費を比べられます。
貯まった額は、残高の差で出す
その月に貯まった額は、貯金の口座の「今月末の残高−先月末の残高」です。おろした月や利息が付いた月も、この差を見れば、移した額からおろした額を引いた分が出ます。
1年で貯まった額も同じで、12月末の残高から前の年の12月末の残高を引きます。家計調査でも、貯蓄の増え方は、預け入れた額から引き出した額を差し引いた「貯蓄純増」で見ています。
手取りの何%を貯めたか(貯蓄率)を出す
貯まった額が分かれば、手取りのうち何%を貯金に回せたかも出せます。家計調査の「平均貯蓄率」は、貯蓄純増を可処分所得(いわゆる手取り)で割って100を掛けたものです。
家計簿で出すなら、「その月に貯まった額÷その月の手取り×100」です。給料から天引きで積み立てている分は、給与明細の手取りに入っていないので、貯まった額と手取りの両方に足して割ります。
1か月の記入例なら、貯まった額は先取りの30,000円と天引きの10,000円で40,000円、手取りは280,000円に天引きの10,000円を足して290,000円です。40,000円÷290,000円×100で、約13.8%になります。
家計調査の貯蓄純増は、預貯金と貯蓄の性質がある保険料で数え、NISAなどの有価証券の購入は入れていません。投資に回した額も含めた割合は、家計調査では「金融資産純増率」という別の数字です。自分の家計簿でどちらで出すかを決めて、毎月そろえると、月ごとに比べられます。
出典:総務省統計局「家計調査 用語の解説」(平均貯蓄率・金融資産純増率・可処分所得)
先取りで貯金するときの書き方
貯金の額を先に決めて、給料が入った日に移しておく方法を「先取り貯金」と呼びます。残ったら貯金にする方法より、貯める額がぶれにくくなります。ほかの家がどれくらい持っているかが気になるときは、貯金の平均と中央値にまとめています。
家計簿には、給料が入った日に「ふだんの口座から貯金の口座へ30,000円」と移動の1行を書きます。そのうえで、1か月に使えるお金は「手取り−先取りした額」として考えます。
先取りした後の家計簿は、収入と支出の差が黒字に見えます。その黒字は、手元に残ったお金の分だけです。先取りした分は、貯金の口座の残高の増え方で確かめます。
目的ごとに貯めるとき
旅行や車の買い替えのように目的があるなら、いつまでにいくら要るかから、毎月の額を出します。たとえば1年後に24万円が要るなら、24万円を12か月で割って月2万円です。
口座を目的ごとに分けるか、1つの口座の中で内訳だけ書いておくかは、どちらでも構いません。目的ごとの額と使う時期の決め方は、貯金の目標の決め方にまとめています。
年に1回の大きな支払いに備えるなら、1年分の明細から拾う手順で、先に金額と月を並べておくと額を決めやすくなります。貯めた口座から払ったときは、払った日に、買ったものの項目で支出に書きます。
NISA・iDeCoに入れたお金の書き方
NISAやiDeCoに入れたお金も、家計簿では支出ではなく移動として書きます。家計調査でも、投資信託などの有価証券の購入は、預貯金と同じく「実支出以外の支払」として扱っています。
投資の口座は値動きがあるので、月末に書き写す額を先に決めます。入れた額の合計を書けば貯めた額が、その日の評価額を書けば値動きを含めた残高が分かります。どちらかに決めて、毎月そろえます。
iDeCoは老後のための制度で、受け取れるのは原則60歳からです。いつでもおろせる貯金とは置き場所を分けて持ち、ふだんの貯金の残高と混ぜないようにします。
NISAは金融庁が案内している制度で、つみたて投資枠が年120万円、成長投資枠が年240万円、併用すると年360万円までです。生涯の非課税保有限度額は1,800万円(うち成長投資枠は1,200万円)で、非課税保有期間は無期限です。
iDeCo(個人型確定拠出年金)の掛金の上限(月額)は、2026年12月1日を境に次のとおりです。12月1日からの額は政令(令和7年政令第442号)で決まっていて、第1号被保険者は国民年金基金などと、企業年金等がある会社員はその掛金と合わせた額です。
| 加入する人 | 11/30まで | 12/1から |
|---|---|---|
| 第1号被保険者 | 68,000円 | 75,000円 |
| 会社員(企業年金なし) | 23,000円 | 62,000円 |
| 会社員(企業年金あり) | 20,000円 | 62,000円 |
| 第3号被保険者 | 23,000円 | 23,000円 |
iDeCoの掛金は全額が所得控除になります。国税庁の案内では、小規模企業共済等掛金控除の対象で、控除できる金額はその年に支払った掛金の全額とされています。
どちらも家計簿では「お金の置き場所が変わっただけ」です。どの制度にいくら入れるかは、いつ使うお金かで変わるので、迷うときは金融機関や税務署の窓口に相談してください。
迷いやすい4つの場面
給料から天引きで積み立てている
勤め先の制度で、給料から天引きで積み立てている場合は、給与明細の手取りにその額が入っていません。家計簿の収入を手取りで書いているなら、積立の額を貯金の置き場所に移動として書き足しておくと、貯まった額が見えます。
貯金を取り崩した
貯金を取り崩したときも、移動として書きます。取り崩したお金で何かを買ったら、そのときに買ったものの項目で支出に書きます。
取り崩したお金を収入として書くと、その月だけ収入が増えたように見えます。家計調査でも、預貯金の引き出しは、手元に現金は入るものの資産が減るものとして、ふだんの収入とは分けています。
生命保険の保険料
家計調査では、貯蓄の性質がある保険料を、預貯金と並べて貯蓄の増え方を見る項目に入れています。家計簿では、毎月決まって出ていく支払いとして固定費に入れるか、貯金と同じく移動にするかを最初に決め、毎月そろえます。
家計調査の分類では、貯蓄の性質がある保険の例に、生命保険や積立型の火災保険、個人年金が挙がっています。住宅の掛け捨て型の保険料は住居の支出、自動車保険は交通の支出です。どれに当たるかは、保険会社から届く契約の案内で確かめてください。
貯金の額が通帳と合わない
家計簿の上の貯金の額と通帳の残高が合わないときは、次の3つを見ます。どれも、口座から口座への動きや、口座に入ったお金を書き漏らしたときに起きます。
- 家計簿で数えない口座に移した:子どもの名義の口座などに移したお金は、家計簿から出ていくお金なので、支出か「数えない口座へ」の行として書く
- 現金を口座に戻した:月末に余った現金を預けたら、財布から貯金の口座への移動として書く
- 利息が付いた:少額でも残高は増えるので、月末の残高を書き写すときに、収入として足して合わせる
いちばん確かなのは、家計簿で数える口座を最初に決め、ステップ3のとおり月末の残高をそのまま書き写すことです。書き写した残高が正しい数字なので、合わない分はそこで直せます。
よくある質問
Q貯金用の口座を分けていません
口座が1つでも、貯めると決めた額を、家計簿の上で「貯金」の置き場所に移しておく方法があります。実際に口座を分けたほうが、うっかり使うことは減ります。
Q家計簿を始めるとき、今ある貯金はどう書きますか
収入には入れず、最初の月の「始めの残高」として書きます。その月からの増え方を見ればよいので、過去の分をさかのぼって書く必要はありません。
Q500円玉貯金や封筒の貯金は
封筒や貯金箱を置き場所の1つとして持ち、入れたときに移動として書く方法があります。細かく追うのが大変なら、入れた時点で支出として書き切ると決めても構いません。どちらかに決めて、毎回そろえます。
支出として書き切ったお金を、あとで口座に預けるときは、家計簿で数えない口座に入れ、家計簿には書きません。数える口座に入れると、支出と貯金の両方に数えることになります。
まとめ
- 貯金は支出に入れず、口座から口座への移動として書く
- 国の家計調査でも、預貯金は生活費に入れていない
- 予算では貯金を先に引き、記録では支出の合計に入れない
- 移動の欄が無い家計簿では、支出の合計に足さない「貯金」の行を作る
- 貯まった額は、月末の残高の差で出す。手取りで割れば貯蓄率
- 天引きの積立・取り崩し・NISAやiDeCoも移動。利息は収入
- 通帳と合わないときは、数えない口座・現金の戻し・利息を見る
この記事で参照した公的情報
- 家計調査 用語の解説(消費支出・実支出以外の支払・黒字・貯蓄純増・可処分所得・平均貯蓄率・金融資産純増率)
- 窓口
- 総務省統計局
- 確認日
- 確認先
- https://www.stat.go.jp/data/kakei/kaisetsu.html
- 家計調査 収支項目分類の基本原則(実支出以外の支出)
- 窓口
- 総務省統計局
- 確認日
- 確認先
- https://www.stat.go.jp/data/kakei/2001np/04nh03.html
- 家計調査 収支項目分類及びその内容例示(2025年1月改定)(保険料=貯蓄的要素のある保険掛金・有価証券購入は実支出以外の支払・預貯金利子は財産収入)
- 家計調査報告 2025年平均結果の概要(保険純増の注)
- NISAを知る(つみたて投資枠は年120万円・成長投資枠は年240万円・併用で年360万円・非課税保有限度額1,800万円(うち成長投資枠は1,200万円)・非課税保有期間は無期限・制度は恒久化)
- 窓口
- 金融庁(NISA特設ウェブサイト)
- 確認日
- 確認先
- https://www.fsa.go.jp/policy/nisa2/know/index.html
- 確定拠出年金制度の概要(企業型DCとiDeCo・拠出限度額は第1号被保険者68,000円/企業年金等なしの会社員23,000円/企業年金等ありの会社員20,000円/第3号被保険者23,000円・老齢給付金は原則60歳から)
- 小規模企業共済等掛金控除(確定拠出年金の個人型年金加入者掛金は、その年に支払った掛金の全額が所得控除)
- 窓口
- 国税庁(タックスアンサー No.1135)
- 確認日
- 確認先
- https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1135.htm
- DC拠出限度額(令和8(2026)年12月〜)(iDeCoと国民年金基金等の合計で第1号加入者は月額7.5万円・会社員は企業年金等と合わせて月額6.2万円・企業年金がない会社員は月額6.2万円・第3号加入者は月額2.3万円)/2025年の制度改正(拠出限度額の引き上げは2026年12月1日施行予定)
- 国民年金基金令等の一部を改正する政令の公布について(通知)(令和7年政令第442号・令和7年12月24日公布・令和8年12月1日施行・国民年金基金とiDeCoの合計の上限を6.8万円から7.5万円に引き上げ)

