家計簿は意味ない?つけるだけで終わる3つの理由と、記録の次にやる「月1回15分の見直し」
 Move for People株式会社

家計簿は、つけるだけでは意味が薄く、記録を見返して次の行動を1つ決めたときに初めて役に立ちます。つけているのに何も変わらないなら、足りないのは記録の量ではなく、見返す手順です。
手順は月1回15分で足ります。直近3ヶ月の記録を「いつ動かせるか」で分け、今日止められる支出から1つだけ決めます。下の表で、自分がどこで止まっているかを先に見てください。
| 止まり方 | 理由 | 次の一手 |
|---|---|---|
| 合計だけ見る | 行動が出ない | 動かせる順に分ける |
| 食費から削る | 毎日の我慢になる | 止めるものから |
| 多いか分からない | 基準がない | 3ヶ月前と比べる |
| 記録で疲れる | つけるのが目的に | 見直しの日を決める |
家計簿は地図のようなもので、眺めているだけでは目的地に着きません。地図に道順を書き込むのが、月1回の見直しです。
記録が変化につながらない3つの理由
家計簿アプリを開くと、先月の支出が円グラフになって表示される。それを眺めて、アプリを閉じる。翌月も同じことをする。何ヶ月続けても変わらないときは、次の3つのどこかで止まっていないかを見てください。
1. 「合計」しか見ていない
今月の支出は28万円でした。先月は27万円でした。──この2つの数字を比べても、次に何をすればいいかは出てきません。
1万円の差が、たまたま多かった外食なのか、値上がりした電気代なのか、始まったばかりのサブスクリプションなのか。それによって、取るべき行動はまったく違います。合計は、状況の説明にはなりますが、行動の材料にはなりません。
2. 減らせる支出と、減らせない支出を混ぜている
家賃はすぐには変えられません。一方で、使っていない動画配信サービスの月額は、今日のうちに止められます。この2つが同じ「支出」として並んでいると、どこから手をつければいいのかが見えなくなります。
グラフで一番大きいのが家賃や食費なら、どちらもすぐには動かせません。一番大きいところを見て、動かせないと知って、そこで止まる。これを繰り返しても、記録は変化につながりません。
3. 「多い・少ない」の基準がない
食費が月6万円。これは多いのでしょうか。世帯人数、住んでいる地域、外食の頻度、自炊の有無で、答えは変わります。基準がないまま数字だけを見ると、なんとなく多い気がして落ち込むか、なんとなく大丈夫な気がして終わるかのどちらかになります。
比べる相手は、他人ではなく過去の自分です。3ヶ月前の同じ項目と比べれば、増えているか減っているかは確実にわかります。
月1回15分の見直し手順
用意するものは、直近3ヶ月分の記録だけです。1円単位で正確である必要はありません。おおまかな金額で構いません。項目の分け方に迷うなら、先に家計簿の項目の決め方を見てください。記録そのものが止まってしまうときは、家計簿が続かないときで止まった場所の直し方をまとめています。
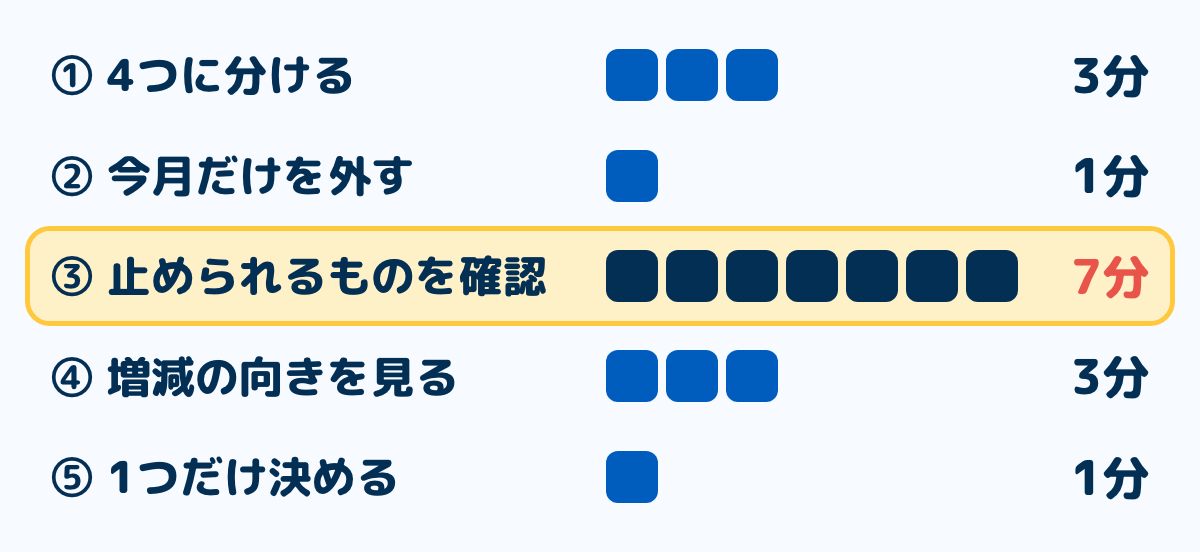
ステップ1支出を「いつ動かせるか」で分ける3分
家計簿の見直しでは、「固定費・変動費・特別費の3つに分けましょう」という分け方が紹介されることがあります。ただ、この分け方は支出の性質を説明しているだけで、どれから手をつけるべきかは教えてくれません。
見直しのためなら、いつ動かせるかで分けたほうが役に立ちます。
- 今日止められるもの:使っていないサブスクリプション、行っていないジムや習い事、解約し忘れた定期購入
- 手続きすれば来月から変えられるもの:通信プラン、保険、電気やガスの契約、住まいの条件
- 毎回の判断で変わるもの:食費、日用品、交通費、外食
- 今月だけのもの:家電の買い替え、冠婚葬祭、旅行、医療費
この順番のまま、上から手をつけてください。上にあるものほど、一度の行動で効果が長く続きます。
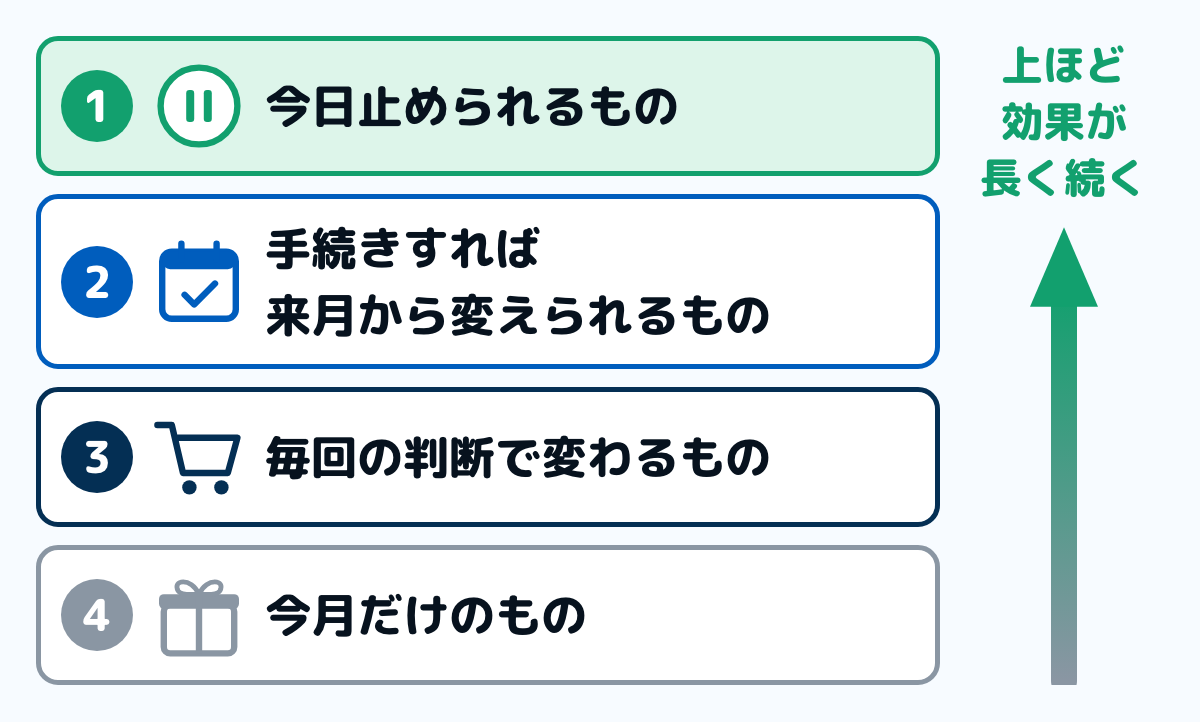
今日サブスクリプションを1つ止めれば、来月からは、何の努力もなしにその分が浮きます。一方、一番下の食費は、毎日の判断を積み重ねてようやく効いてきます。
グラフで一番大きい食費から減らそうとすると、毎日の我慢が続きそうで気が重くなります。どこから手をつければよいのか迷います。
ステップ2「今月だけのもの」を、いったん比較から外す1分
冷蔵庫が壊れた月と、何もなかった月を比べても意味がありません。「今月だけのもの」を外して、残りだけで先月・先々月と比べます。ここを外さないと、毎月の比較がぶれて、傾向が見えなくなります。
ただし、脇に置くだけで、忘れてはいけません。年間で合計すると、この分類は思ったより大きくなります。年に一度、合計を出して12で割ってみると、毎月それだけ積み立てておくべき額が見えます。
ステップ3「今日止められるもの」を1行ずつ確認する7分
ここが、15分の中で一番効きます。1行ずつ見て、次の3つを自問します。
- この3ヶ月で、一度でも使いましたか
- 金額を最後に確認したのはいつですか
- 同じ内容を、もっと安く手に入れる方法を調べたことがありますか
とくに見落とされやすいのが、次のような支出です。
- 無料期間が終わって課金が始まった動画・音楽・アプリの月額
- 使っていないジムや習い事の会費
- プラン変更しないまま何年も経っている通信費
- 加入した当時の状況のまま続いている保険料
- 解約したつもりで残っている定期購入
年払いのサブスクは12ヶ月に1回しか請求されないため、3ヶ月分の記録には出てこないことがあります。年払いも含めたサブスクの探し方を、別のページにまとめました。
月500円のものでも、1年で6,000円、10年で6万円です。そして、一度止めれば、来月からは何の努力もいりません。ここを先に片づけると、毎日がんばる必要が減ります。
ステップ4「毎回の判断で変わるもの」は、増減の向きだけ見る3分
食費や日用品を1円単位で削る話ではありません。3ヶ月分を並べて、上がっているのか下がっているのかだけを確認します。
上がっている場合、原因は「使い方が変わった」か「単価が上がった」かのどちらかです。たとえば光熱費は、使った量でも契約の単価でも動きます。季節のせいなら来月には戻りますし、料金改定なら契約の見直しが必要です。原因の見当をつけるところまでで十分です。
ステップ5来月やることを1つだけ決める1分
ここで5つも6つも決めると、どれも実行されません。1つだけ決めて、書き留めてください。「使っていない配信サービスを解約する」「通信プランの現行料金を調べる」──その程度の粒度で構いません。
翌月の見直しは、この1つが実行できたかの確認から始めます。これで、記録が行動につながる輪ができます。
家計簿をやめてもいい人、続けたほうがいい人
「意味ない」と感じたとき、やめるという答えもあります。家計簿は道具なので、役目を終えたら置いてよいものです。
続けたほうがよいのは、毎月何にいくら使っているかを答えられない人と、貯金が増えていない人です。つけ始めの数ヶ月は、知らなかった出費が見つかりやすく、見直しの効き目が出やすい時期です。
軽くしてよいのは、今日止められる支出をもう片づけ、毎月の貯金が決めた額どおりに増えている人です。この段階では、毎日の記録を細かく続けても、新しく見つかるものは少なくなります。
軽くするなら、毎日の記録をやめて、月に1回、預金の残高とカードの明細だけを見る形に変える方法があります。残高が先月より減っていたら、その月だけ明細を開いて理由を探します。年払いの支払いや冠婚葬祭のような年に数回の出費は、年に1回だけ特別費の拾い出しで確かめます。
ほかにも、家計簿の代わりになる軽い形がいくつかあります。
- 気になる項目だけ記録する:コンビニやカフェなど、使いすぎていると感じる1〜2項目だけメモする
- 貯める分を先に移す:給料が入った日に、貯める分を別の口座へ先に移し、残りで暮らす
- 口座を役割で分ける:暮らしの口座と貯める口座を分け、残高を見るだけで分かる形にする
ただ、何も見ない状態にすると、なんとなくの出費が気づかないうちにふくらむことがあります。毎日の記録はやめても、月1回の残高の確認だけは残しておくと安心です。
家計の数字は、使える制度を見つけるためにも要る
もう1つ、あまり語られていないことがあります。日本には、収入や世帯の状況に応じて使える公的な制度があります。ただし、自分から申請しなければ始まらない制度もあります。役所から必ず連絡が来るとは限りません。
そして、自分が対象になるかどうかを判断するには、いくつかの数字を把握している必要があります。世帯の収入や所得を基準にしている制度があるためです。
家計の記録から拾えるようにしておきたいのは、次の3つです。
- 世帯全体の年間収入:一人分ではなく、同じ家計で暮らす人全員の合計
- 世帯の人数と構成:人数によって基準額が変わる制度があります
- 年間の医療費の合計:家族全員分をまとめた額
たとえば、医療費が一定額を超えたときに負担を抑える仕組み(高額療養費制度)は、加入している公的医療保険の窓口が相談先です。学用品費などの負担を軽くする就学援助は、お住まいの市区町村の教育委員会が窓口になります。
離職や収入の減少で住まいを失うおそれがある場合の支援(住居確保給付金)は、自立相談支援機関が入口です。いずれも要件や金額は制度ごとに定められており、自治体によって独自の上乗せがある場合もあります。実際に使えるかどうかは、必ず公式の窓口でご確認ください。
意外と知られていないのが、家計の見直しそのものを手伝う公的な支援です。厚生労働省の生活困窮者自立支援制度には「家計改善支援事業」があり、家計の状況の見える化と、相談者が自分で家計を管理できるようにするための支援計画づくりなどを行うとされています。
生活に困っていて一人で見直すのがつらいときは、お住まいの地域の自立相談支援機関に問い合わせてみてください。窓口の一覧は、厚生労働省の生活困窮者自立支援制度の頁からたどれます。
ここでお伝えしたいのは個々の制度の中身ではなく、家計を把握していないと、そもそも「調べてみよう」という発想にたどり着けないということです。自分の年収がおおよそいくらで、去年の医療費が家族合計でいくらだったか。それが言えるだけで、見つけられるものが変わります。
よくある質問
Q毎日記録しないと、この見直しはできませんか
できます。必要なのは3ヶ月分のおおまかな金額であって、日々の完全な記録ではありません。むしろ、毎日の記録に力を使い切って月1回の見直しができないほうが、得られるものは少なくなります。
Q赤字が続いていて、見返すのがつらいです
つらいときは、ステップ3(今日止められるものの確認)だけをやってください。ここは自分を責める要素がなく、削れた分だけ確実に楽になります。全部を見返す必要はありません。1つ減らせれば、来月は今月より楽になります。
Q収入を増やすほうが早いのでは
収入が増えるならそのほうが早いのは確かです。ただ、収入は自分だけでは決められない部分があり、増えるまでに時間がかかることもあります。
毎月同じ額で出ていく支出は、今日中に手をつけられて、効果が翌月から出ます。順番として、こちらが先です。
Q家族に協力してもらえません
最初から全体を共有しようとすると、話がこじれることがあります。まずは自分が把握できる範囲だけで始めてください。数字が見えたあとのほうが、話は具体的になります。
まとめ
月に1回、15分だけ。用意するのは直近3ヶ月分のおおまかな記録です。
- ステップ1(3分):支出を「いつ動かせるか」で4つに分ける
- ステップ2(1分):「今月だけのもの」を、いったん比較から外す
- ステップ3(7分):「今日止められるもの」を1行ずつ確認する
- ステップ4(3分):「毎回の判断で変わるもの」は、増減の向きだけ見る
- ステップ5(1分):来月やることを1つだけ決める
比べる相手は他人ではなく、3ヶ月前の自分です。次の月は、決めた1つが実行できたかの確認から始めてください。今日止められる支出を片づけ、貯金が決めたとおりに増えているなら、毎日の記録をやめて月1回の残高の確認に軽くしても構いません。
この記事で参照した公的情報
- 高額療養費制度
- 就学援助(学校教育法第19条・認定基準は各市町村が規定・学用品費など)
- 窓口
- 市町村(教育委員会)
- 確認日
- 確認先
- https://www.mext.go.jp/a_menu/shotou/career/05010502/017.htm
- 生活困窮者自立支援制度(住居確保給付金の支給=離職や休業等により収入が減少し、住居を失った方または失うおそれのある方に、一定期間、家賃相当額を補助/家計改善支援事業=家計状況の「見える化」と根本的な課題を把握し、相談者が自ら家計を管理できるように支援計画の作成・相談支援などを行う)
- 窓口
- 厚生労働省(お住まいの地域の自立相談支援機関)
- 確認日
- 確認先
- https://www.mhlw.go.jp/stf/seisakunitsuite/bunya/0000059425.html

