毎月赤字の家計|一人暮らしも、本当の赤字かを先に分けて原因の項目を探す
 Move for People株式会社

毎月赤字に見えても、貯金への移動やカードの引き落としの重なり、年に数回の支払いを外すと、赤字が消えることがあります。外しても残る差が本当の赤字で、その原因は、赤字でなかったころの自分の家計と項目ごとに比べると見つかります。
一人暮らしでも家族でも、手順は同じです。下の表で今の赤字の見え方を選んでください。いくらまでなら大丈夫かは、「あと何か月もつかを数字にする」で確かめられます。
| 見え方 | 判定 | 次の一歩 |
|---|---|---|
| 貯金を移した月だけ | 赤字ではない | 移動として書く |
| 引き落としが重なる月 | 見かけの赤字 | 使った日で書く |
| 年払いの月だけ | 見かけの赤字 | 特別費に分ける |
| 年金や手当の無い月 | 見かけの赤字 | 2か月で見る |
| ボーナスで埋まる | 1年では足りる | 減った年も試算 |
| どの月も赤字 | 本当の赤字 | 原因の項目を探す |
家計の赤字は、手取りより生活費が多いこと
総務省の家計調査では、税込みの収入から税金や社会保険料を引いた手取りを「可処分所得」と呼びます。そこから生活費にあたる「消費支出」を引いた額が「黒字」で、マイナスなら赤字としています。この記事でも、この意味で赤字と呼びます。
家計調査では、預貯金への預け入れのように、手元の現金は減っても資産が増えるものを「見せかけの支出」として生活費と分けています。貯金を引き出したお金や借りたお金も「見せかけの収入」で、手取りには入りません。
つまり、口座の残高が減った月が、そのまま赤字の月とは限りません。貯金を別の口座に移せば残高は減りますし、カードの引き落としが2か月分重なれば、その月だけ大きく減ります。赤字かどうかは、手取りと生活費を比べて決めます。
生活費と貯金が同じ口座に入っていると、残高を見ても、生活費で減ったのか貯金を動かしたのかが分かりません。置き場所を分ける考え方は、口座の使い分けの記事にまとめています。
あと何か月もつかを数字にする
「毎月いくらまでの赤字なら大丈夫」という決まった線はありません。総務省の家計調査も、黒字と赤字の分け方は示していますが、いくらまでならよいかは示していません。額の大きさより、次の2つを見ます。
- 1年で足りているか:ボーナスや年に数回の収入まで入れた1年の手取りが、1年の生活費を上回っていれば、毎月の赤字は1年の中でならされています。
- 貯金であと何か月もつか:1年でも足りないなら、今の貯金を毎月の赤字の額で割ります。出た数が、今のままで続けられる月数です。
計算の例(例):貯金30万円で毎月2万円の赤字なら、30万円÷2万円で15か月です。毎月の赤字を5,000円縮めて1万5,000円にすると、20か月に延びます。
5,000円は小さく見えても、使える時間は5か月増えます。月数が出れば、「どこを、いつまでに縮めるか」という、手をつけられる問いに置き換えられます。
赤字に見えても、本当の赤字ではない6つの場合
家計簿の差がマイナスでも、次の6つのどれかなら、暮らしのお金が足りていないとは限りません。どれも、書き方か見る期間を変えれば、差が消えるか小さくなります。
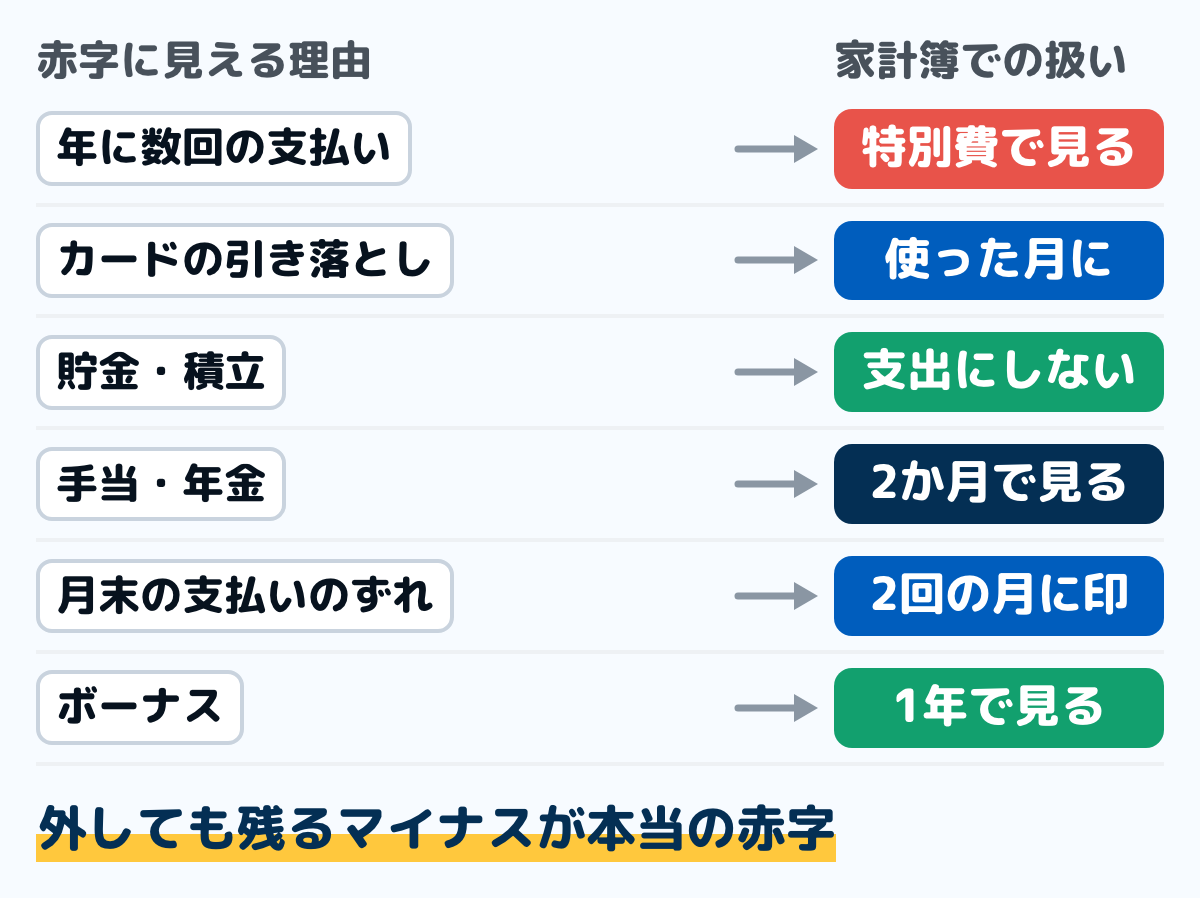
- 年に数回の支払いがあった:税金・保険の年払い・家電の買い替えなどが入った月は、そこだけ大きくなります。こうした支払いは明細から拾う手順で拾い、月の生活費とは別の表に分けます。
- カードの引き落としで書いている:口座から落ちた日で書くと、先月以前に使った分が今月に入ります。家計簿は使った日で書くと、月の支出が使った月にそろいます。
- 貯金や積立を支出に入れている:別の口座へ移した貯金は、支出ではなく移動です。支出に入れると、多く貯めた月ほど赤字に見えます。
- 手当や年金が2か月ごとに入る:児童手当は偶数月に前の月までの2か月分が入り、年金も偶数月にまとめて入ります。ひとり親の家の児童扶養手当は、反対に奇数月に前の月までの分が入ります。入らない月は赤字に見えるので、2か月をひと区切りで見るとそろいます。
- 月の区切りと、落ちる日がずれている:月末に落ちる支払いは、その日が土日にあたると翌月の初めにずれることがあり、1つの月に2回落ちることがあります。落ちた月のまま書き、2回分入っている月だと分かるように印を付けます。区切りの考え方は区切りの決め方にまとめています。
- ボーナスを入れずに毎月を見ている:毎月は赤字でも、ボーナスを足した1年では黒字のことがあります。1年の出入りは年間収支表に並べると分かります。
6つのほかにもう1つ、書き方で赤字が大きく見えるのが電子マネーです。チャージを支出に書き、使ったときにも書いていると、同じお金を2回数えて赤字が大きく見えます。チャージは移動として書くと、2回数えずに済みます。
本当の赤字かを確かめる手順
用意するのは、家計簿と、口座とカードの明細を3か月分です。年金や手当が2か月ごとに入る家は、振込が2回そろう4か月分にします。1か月だけでは、その月だけの支払いに引っぱられるので、何か月か並べて、毎月続く差かどうかを見ます。
ステップ1月ごとの手取りと支出の合計を並べる10分
月ごとに、手取りの合計と、家計簿の支出の合計を書き出します。手取りは、給与明細の振込額や、年金・手当の振込額です。共働きなら、2人分の手取りを足します。
家計簿をつけていない月がある場合は、口座とカードの明細から、入ったお金と出たお金を拾います。この段階では、正確でなくても構いません。
明細を並べる時間がとれないうちは、貯金の残高が3か月前からいくら減ったかを3で割ると、毎月の差のおおよその見当がつきます。ただし、この額には年に数回の支払いも混ざるので、ステップ3で分けていきます。
ステップ2移動を支出から外す10分
支出の中から、貯金の口座へ移した額、積立に回した額、電子マネーへのチャージ、自分の口座どうしで移した額のような、お金の置き場所を変えただけのものを探して外します。カードの引き落としを支出に書いていて、使ったときにも書いているなら、引き落としのほうを外します。
収入の側にも、貯金から引き出した額や、借りたお金が入っていないかを見ます。入っていたら外します。手取りを多く見せてしまい、本当の差が見えなくなるからです。
ステップ3今月だけの支出を別にする5分
税金や保険の年払い、家電の買い替え、冠婚葬祭、旅行のように、その月だけ出たものに印を付け、合計から外します。外したものは捨てずに書き出しておき、ステップ5で月割りにして戻します。
ステップ42か月ごと・年に数回の収入をならす5分
手当や年金のように2か月分がまとめて入るものは、振込の額を2で割り、入った月と入らない月の両方の手取りにします。児童手当と児童扶養手当の両方を受け取っている家は、偶数月と奇数月の両方に振込があるので、それぞれを2で割って毎月に足します。4か月分を並べていれば、2回の振込をそれぞれこうして分けます。ボーナスは、ここでは入れずに毎月の差を見て、次のステップで1年の差も出します。
ステップ5外した特別費を月割りで戻す10分
ステップ3で外した年に数回の支出は、無かったことにはできません。1年分を足して12で割り、その額を毎月の生活費に戻して比べます。
反対に、家電の買い替えのような臨時の支出を「貯金から出したから」と家計簿から外したままにすると、毎月は黒字に見えても、貯金は増えていきません。黒字なのに貯金が減っているときは、外したままの支出がないかを見ます。1年分は、明細から拾う手順で12か月分の明細から拾えます。
ステップ6残った差を、毎月と1年の両方で見る5分
手取りから、外した後の支出と特別費の月割りを足した額を引きます。並べた月がすべてマイナスなら、毎月の暮らしのお金が足りていない、本当の赤字です。プラスの月とマイナスの月があるなら、月ごとの波で、1年で見ればならされていることがあります。
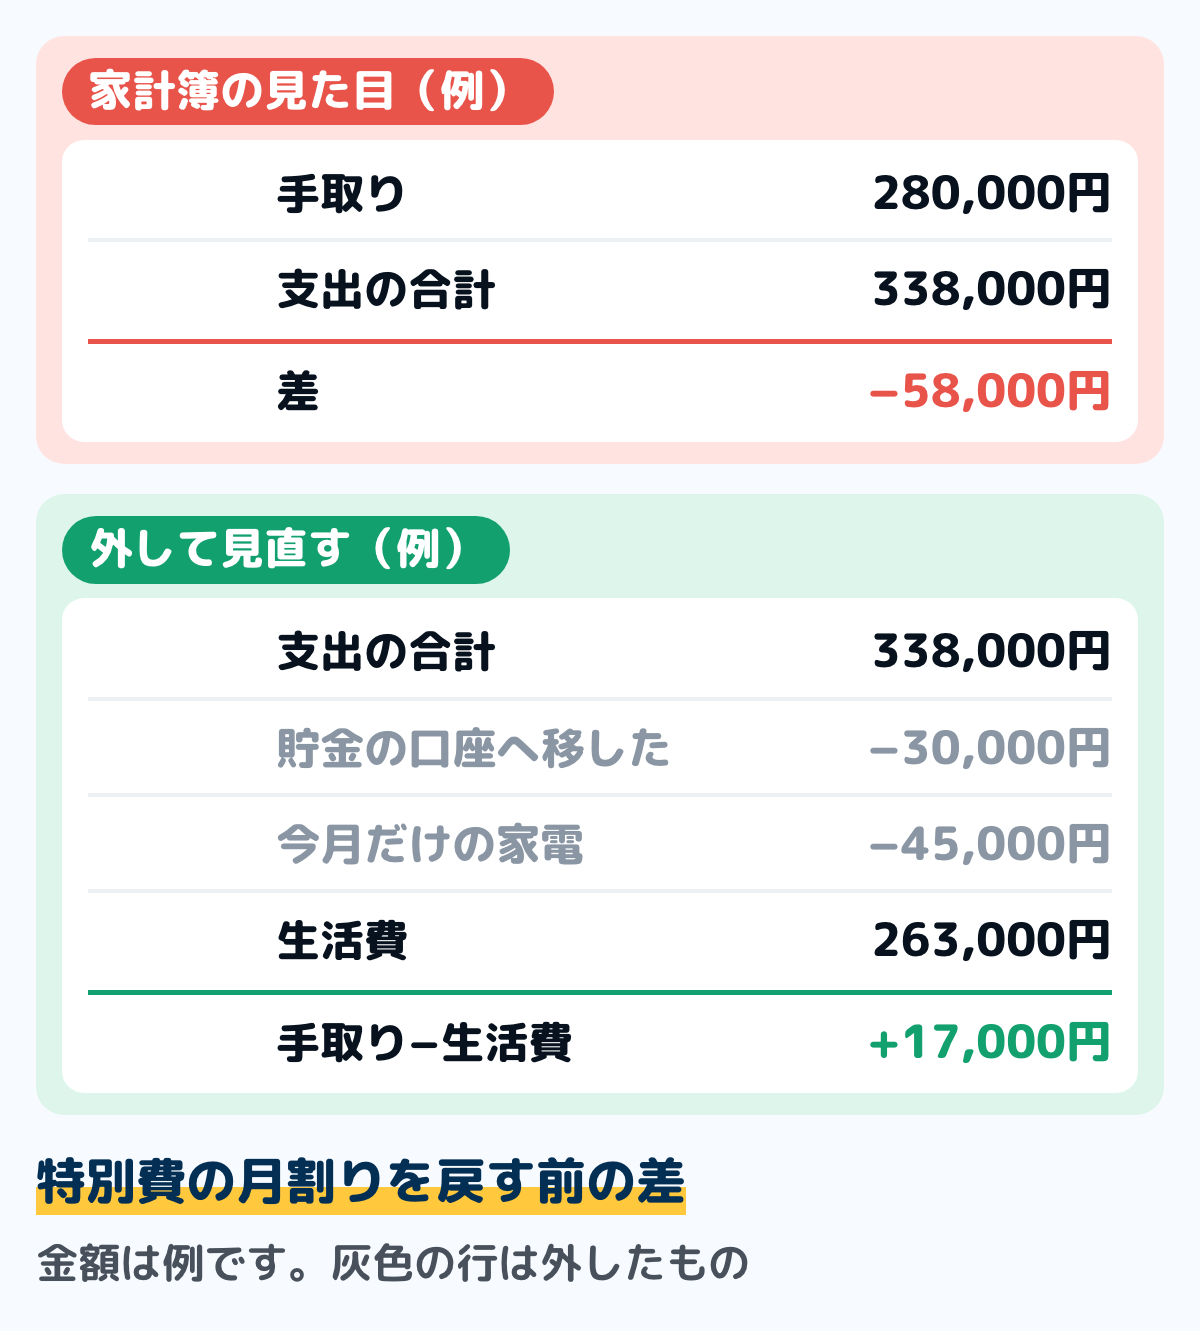
図は、特別費の月割りを戻す前の、1か月分の記入例です。見た目では5万円を超える赤字でも、貯金への移動と今月だけの支出を外すと、17,000円のプラスになります。
ここに特別費の月割りを戻してもプラスなら、毎月の暮らしのお金は足りています。その場合に見直すのは暮らしではなく、年に数回の支出への備え方です。月割りを戻してマイナスになるなら、本当の赤字です。
毎月は赤字でも、ボーナスを足すと1年で黒字になる家計もあります。その場合は、毎月の赤字をボーナスで埋めていることになります。ボーナスの額は毎年同じとは限らないので、ボーナスが減ったら1年でも赤字になるかどうかを、年間収支表で確かめておきます。
貯金に移した額が、手取りと生活費の差より大きい月はありませんか。そうなら赤字ではなく、口座の残高が減っているだけです。
本当の赤字なら、原因を項目ごとに探す
並べた月がすべて赤字だったら、どこで差が生まれているかを探します。合計だけを見て「全部少しずつ減らそう」とすると、どこから手をつけるかが決まりません。項目ごとに並べて、増えたところと、収入が減ったところを探します。探し方はお金が貯まらない理由の見つけ方にまとめました。
ステップ1赤字でなかったころと、項目ごとに並べる10分
赤字になる前の月の記録があれば、その月と今を項目ごとに並べます。記録が無ければ、明細が残っている一番古い月と比べます。比べる相手は、他の家ではなく、前の自分の家計です。家族の人数ごとの国の平均を参考に見るなら、範囲をそろえて生活費の内訳と比べます。
赤字は、暮らし方が変わった後に始まることがあります。共働きから片方の収入になった、子どもの保育料や習い事が始まった、住宅ローンや車の支払いが始まった、といった変化です。収入が変わったのに支出が前のままなら、その差が赤字になります。
これから変わる予定も書いておきます。保育料が終わる、習い事や塾が始まる、ローンの返済が終わる、といった予定があれば、赤字がいつ小さくなり、いつ大きくなるかの見当がつきます。
ステップ2増えた項目と、減った収入を書き出す10分
並べた表から、前より増えた項目を、増えた額の大きい順に書き出します。収入の側も、前より減っているなら、その額を書きます。書き出した額を足すと、赤字の額に近くなるはずです。
足しても赤字の額に届かないときは、1つの項目の中に、いくつもの支出が混ざっていることがあります。項目の分け方は、項目を決める手順で見直せます。
ステップ3「その他」と「不明」の中身を開く10分
「その他」や「雑費」の額が大きいなら、中の行を1つずつ見て、毎月のように出ているものに名前を付けます。名前の付いていない支出は、増えていても気づけません。
家計簿と口座の残高が合わず、差を「不明」でまとめているなら、その額も原因の1つです。どこで差が出たかは、残高が合わないときの探し方で置き場所ごとに探せます。
ステップ4埋める順番を決め、数千円ずつ縮める5分
原因が分かったら、一度に全部を埋めようとせず、いくつかの項目で数千円ずつ縮めます。無理な節約は続かず、翌月にまた赤字に戻りやすいからです。食事の量を減らすような、体や暮らしに要る支出まで削ることはしません。
縮める順番は、一度止めれば来月から効くものが先です。使っていない月額や、手続きで変えられる契約から見て、食費のように毎回の判断で変わるものは後にします。順番の決め方は、月1回15分の見直し手順にまとめています。
赤字を一度で消そうとすると、苦しい月が続きます。先月より1万円小さくなれば、それで前に進んでいます。
ステップ5縮めた項目の上限を、月の初めに決める5分
縮める項目と額が決まったら、次の月の初めに、その項目で使ってよい上限を先に決めておきます。袋や別の口座に上限の分だけを分けて使うと、月の途中でも、あといくら使えるかが分かります。
貯金に回したい額があるなら、残った分を貯めるのではなく、手取りが入った日に先に移しておくと、使い切りにくくなります。移した分は支出ではなく、移動として書きます。保育料の支払いが終わったときのように支出が減った月も、浮いた額を同じように先に移しておくと、ほかの支出に紛れずに残ります。
縮めるところの見つけ方
原因の項目が分かっても、その中のどこを縮めるかで迷うことがあります。ここでは、一人暮らしの平均との比べ方と、固定費、毎回の判断で変わる支出の見方、縮めても埋まらないときの収入の見方を書きます。
一人暮らしで毎月赤字なら、国の平均と項目ごとに比べる
総務省の家計調査(2025年)では、民営の賃貸に住む単身世帯の消費支出は1か月平均191,453円でした。そのうち住居が50,467円で、生活費のおよそ4分の1を家賃などが占めています。家計調査の項目ごとの内訳は次のとおりです。
- 食料:42,279円(うち外食11,461円)
- 住居:50,467円(うち家賃・地代49,831円)
- 光熱・水道:11,129円
- 家具・家事用品:6,062円
- 被服及び履物:5,146円
- 保健医療:8,298円
- 交通・通信:18,898円(うち通信6,236円)
- 教育:119円
- 教養娯楽:18,879円
- その他の消費支出:30,174円(うち交際費10,735円)
出典:総務省統計局「家計調査 家計収支編 2025年 単身世帯 第8表」(民営借家)
この平均の世帯は、平均年齢が45.3歳で、働いている人の割合(有業者比率)は0.8です。平均は使ってよい額の目安ではなく、自分の家計と比べる材料として見ます。
比べるときは、自分の家計簿の項目を家計調査と同じ分け方にそろえます。平均より大きく上回る項目があれば、そこから中身を開きます。一人暮らしの項目の分け方は一人暮らしの家計簿に、家族の人数ごとの平均は生活費の内訳にまとめています。
固定費は、契約の中身を1つずつ見る
固定費は、毎月や毎年、決まった額が出ていく支払いです。家賃や住宅ローン、スマホやネット回線、電気・ガスの基本料金、保険料、動画や音楽などの月額サービス、通販の定期便が当たります。
見直すときは、明細から契約を1つずつ書き出し、今も使っているか、使い方に合った内容かを見ます。使っていない月額サービスは止めれば翌月から出なくなり、契約の変更も一度すれば効き目が続きます。
見落としやすいのが、大人の習い事・講座・アプリの月謝や会費です。「払い続けていれば、そのうち元が取れる」と思いやすい支払いですが、ここ数か月で何回通ったか・何回開いたかを書き出すと、続けるものと休むものを分けやすくなります。
変更や解約には、違約金や手数料、更新の月の決まりがついていることがあります。契約書や会員ページで条件を確かめてから手続きします。一覧の作り方は固定費の一覧を明細から作る手順にまとめています。
付き合い・外食・日用品は、回数と買い方を見る
毎回の判断で変わる支出は、1回の額より回数で膨らみます。家計簿で1か月の回数と合計を数えると、どこで増えているかが見えます。
外食は、昼と夜、1人と誰かと一緒とで分けて数えます。たとえば1回1,000円の昼食が月20回なら2万円で、そのうち10回を弁当にすると、弁当の材料費を引いた分が縮みます。
付き合いの出費は、飲み会や誘いの回数と1回の額を書き出します。行くかどうかを決めるのは自分ですが、月の上限を先に決めておくと、使ったあとで慌てずに済みます。
日用品は、まとめ買いで家の在庫が増えると、使う量も増えることがあります。在庫を見てから買う、あまり使わないものは買わない、といった買い方で余分な分を抑えられます。
コンビニやカフェ、ネット通販、タバコやお酒のような嗜好品も、1回の額は小さくても回数で膨らみやすい支出です。1か月の回数と合計を書き出すと、思っていたより大きいことがあります。
欲しいものが急に浮かんだときは、数日置いてから買うかを決める方法もあります。項目ごとの見方は、食費・交際費・日用品の記事にまとめています。
縮めても埋まらないなら、収入の側も見る
家賃や食費のように、もう縮めにくいところまで来ても差が残ることがあります。そのときは、支出だけで埋めようとせず、収入の側も同じ表に並べます。原因を探す手順で「減った収入」が出ていたなら、まずそこが埋める先の候補です。
働く時間を足す、仕事を変える、といった案は、増える額を手取りで見積もります。交通費や保育料のように、働くと増える支出もあるので、それを引いた残りで比べます。
赤字の月の家計簿の書き方
足りなかった分を貯金から出したときは、貯金の口座から財布や口座への移動として書きます。収入として書くと、その月は黒字に見えてしまい、赤字だったことが家計簿に残りません。書き方は、貯金を取り崩したときの書き方と同じです。
カードの分割払いや借入れで足りない分をしのいだときも、借りたお金は収入ではありません。家計調査でも、借りたお金の返済は生活費ではなく、「見せかけの支出」に入ります。
分割払いで買ったものを使った月の支出に書いたなら、毎月の返済は支出に重ねて書きません。利息や手数料だけは支出です。返済は赤字の計算には入りませんが、手元のお金は減るので、返す額と月を書き出しておきます。
赤字の額を翌月の予算から先に引いて帳尻を合わせると、どの月にいくら足りなかったのかが分からなくなります。月ごとの差は差のまま残し、1年で合計して見ます。
生活が苦しいときの相談先
赤字が続いて貯金も残り少ない、支払いが間に合わなくなりそうだ、というときは、1人で抱えずに相談できる窓口があります。国の生活困窮者自立支援制度では、お住まいの地域の自立相談支援機関が相談を受けています。
この制度には家計改善支援事業もあり、厚生労働省の案内では、家計の状況の「見える化」をして、自分で家計を管理できるように支援するとしています。実施しているか、どこが窓口かは地域で違うので、お住まいの自立相談支援機関に確かめてください。
家賃や公共料金、税金、ローンなどの支払いが期日に間に合いそうにないときは、そのままにせず、期日の前に契約先や、税金なら市区町村などの窓口に連絡します。支払い方法や期限について、相談できることがあります。
相談するときは、この記事の手順で並べた月ごとの手取りと支出、増えた項目の書き出しを持っていくと、状況を短く伝えられます。家計の数字が使える制度を見つける手がかりになることは、家計簿の見直しの記事にも書いています。
よくある質問
Q家計簿でいう赤字は、給料より多く使ったことですか。貯金が減ったことですか
ここでは、総務省の家計調査と同じく、手取りより生活費が多かった月を赤字と呼びます。貯金が減ったかどうかでは決めません。貯金を多く移した月は残高が減りますし、貯金を引き出して使った月は、赤字でも口座の残高が減らないことがあるからです。
Q毎月の赤字をボーナスで埋めています。このままで大丈夫ですか
ボーナスを足した1年で黒字なら、1年の出入りとしては足りています。ただ、ボーナスの額が変わると、そのまま1年の赤字になります。年間収支表で、ボーナスが少なかった年を想定して1年の差を出しておくと、どこまで余裕があるかが分かります。
Q投資や積立に回したお金は、家計簿の支出に入れますか
貯金と同じく、お金の置き場所を変えただけなので、生活費の支出には入れず、移動として書きます。支出に入れると、多く回した月ほど赤字に見えます。何に回すかの選び方は、ここでは扱いません。
Qボーナスが無く、毎月赤字です
ボーナスが無いと、1年で見ても毎月の赤字は埋まりません。特別費の月割りを戻して、並べた月がすべてマイナスなら本当の赤字なので、原因を項目ごとに探す手順に進んでください。貯金を取り崩して埋めているなら、毎月いくら取り崩したかを書き出しておくと、あと何か月もつかが分かります。
Q収入が月によって変わり、少ない月に赤字になります
収入が少なかった月の手取りを基準に、毎月の生活費の上限を決めておくと、少ない月にも赤字になりにくくなります。多かった月の差は、少ない月の分や、年に数回の支払いの分として取り分けておきます。1年で足りているかは、ボーナスと同じく年間収支表で確かめられます。
Q一人暮らしで、給料だけでは毎月赤字です
一人暮らしは、支出のうち家賃の占める分が大きくなりやすい家計です。まず、この記事の手順で本当の赤字かを確かめ、本当の赤字なら、「一人暮らしで毎月赤字なら、国の平均と項目ごとに比べる」の内訳と並べてください。項目の分け方は一人暮らしの家計の見方にあります。
Q年金生活で、毎月赤字になります
年金は偶数月に2か月分がまとめて入るので、1か月ずつ見ると、入らない月は赤字に見えやすくなります。2か月をひと区切りにして差を出してください。2か月で見ても赤字なら、原因を項目ごとに探す手順に進みます。
Q毎月の赤字を、児童手当や児童扶養手当で埋めています
総務省の家計調査は、世帯の全員の現金の収入を合わせて収入と見ます。手当も家計の収入なので、給料と手当を合わせた手取りで生活費が足りていれば、1年で見て赤字ではありません。手当は2か月分ずつ入るので、2か月で割って毎月の手取りに入れてから差を見てください。
手当を子どもの進学などのために取っておきたいなら、手当を除いた手取りでも差を出し、二つの差を並べておきます。手当を除くと足りない額が、取っておくために縮める必要のある額です。
Q家計簿をまじめにつけても毎月赤字で、つけるのが嫌になりました
家計簿の赤字には、見かけの赤字が混ざっていることがあります。まず貯金への移動と今月だけの支出を外して、差がどれだけ残るかを見てください。残った差が小さければ、削るところを探すより、年に数回の支出への備え方を見直すほうが先です。
Q家族の小遣いやカードの使いすぎが原因だと思います
誰の使い方が原因かを決める前に、項目ごとに前と比べて、どの項目がいくら増えたかを数字で出してください。数字があると、責める話ではなく、どこをいくら縮めるかの話にできます。
まとめ
毎月赤字に見えても、先に次のものを外して見直します。
- 貯金・積立・電子マネーのチャージなど、お金を移しただけのもの
- カードの引き落としが重なった月や、月末の支払いが翌月にずれた月
- 税金や保険の年払いなど年に数回の支払い(1年分を12で割って戻す。貯金から出した分も外したままにしない)
- 手当や年金が入らない月(2か月をひと区切りで見る)
外しても並べた月がすべてマイナスなら、それが本当の赤字です。原因は、赤字でなかったころの自分の家計と項目ごとに並べて、増えた項目と減った収入を書き出すと見つかります。縮めるのは、一度止めれば来月から効く固定費が先で、数千円ずつで構いません。
今のままであと何か月もつかは、貯金÷毎月の赤字で出せます(貯金30万円で毎月2万円なら15か月)。支払いが間に合いそうにないときは期日の前に契約先へ連絡し、生活が苦しいときは地域の自立相談支援機関に相談できます。
見かけの赤字を外すと、本当に足りない額と、その原因の項目が見えます。どこをいくら縮めればよいかが分かれば、来月から1つずつ手をつけられます。
この記事で参照した公的情報
- 家計調査 用語の解説(黒字=可処分所得−消費支出・マイナスは赤字/実支出以外の支払=見せかけの支出/実収入以外の受取=見せかけの収入)
- 窓口
- 総務省統計局
- 確認日
- 確認先
- https://www.stat.go.jp/data/kakei/kaisetsu.html
- 児童手当制度のご案内(支給時期=偶数月に前月分までの2か月分)
- 国民年金法 第18条(年金の支払期月=偶数月に前月までの分)
- 窓口
- e-Gov 法令検索(デジタル庁)
- 確認日
- 確認先
- https://laws.e-gov.go.jp/law/334AC0000000141
- 児童扶養手当法 第7条(手当の支払期月=奇数月に前月までの分)
- 窓口
- e-Gov 法令検索(デジタル庁)
- 確認日
- 確認先
- https://laws.e-gov.go.jp/law/336AC0000000238
- 生活困窮者自立支援制度(自立相談支援事業・家計改善支援事業)
- 窓口
- お住まいの地域の自立相談支援機関(厚生労働省)
- 確認日
- 確認先
- https://www.mhlw.go.jp/stf/seisakunitsuite/bunya/0000059425.html
- 家計調査 家計収支編 2025年 単身世帯 第8表 住居の所有関係別1世帯当たり1か月間の支出(民営借家=消費支出191,453円・食料42,279円〈うち外食11,461円〉・住居50,467円〈うち家賃地代49,831円〉・光熱・水道11,129円・家具・家事用品6,062円・被服及び履物5,146円・保健医療8,298円・交通・通信18,898円〈うち通信6,236円〉・教育119円・教養娯楽18,879円・その他の消費支出30,174円〈うち交際費10,735円〉・年齢45.3歳・有業者比率0.8)

