保険に毎月いくら払ってる?保険料の平均は月約3万4,500円|貯蓄型・掛け捨て・車・火災のタイプ別と、家族・年収・年代別の早見、月収の割合
 Move for People株式会社

保険料の平均は、総務省の家計調査(2025年)で、勤めている人の二人以上の世帯が1か月約3万4,500円です。生命保険・医療保険・車・火災の保険を合わせた額で、世帯の月収(税込みの実収入65万3,901円)の約5.3%、手取りの約6.5%にあたります。
単身の勤労者世帯は、1か月約1万7,400円で、月収の約4.5%でした。種類ごとの1か月の平均は、次のとおりです(掛け捨ての保険は、1年間の額を12で割った額)。
| 種類 | 2人以上 | 単身 |
|---|---|---|
| 貯蓄型の保険 | 20,416円 | 11,882円 |
| 医療など | 約8,900円 | 約3,000円 |
| 車の保険 | 約4,300円 | 約1,900円 |
| 火災・地震 | 約900円 | 約600円 |
| 合計 | 約34,500円 | 約17,400円 |
| 月収の割合 | 約5.3% | 約4.5% |
「貯蓄型の保険」は、解約や満期で戻るお金がある生命保険や個人年金などの保険料です。「医療など」は、医療保険・がん保険と、掛け捨ての死亡保険・傷害保険などの保険料をまとめた額です。
生命保険に入っている世帯だけで見ると、生命保険文化センターの2024年度の調査では、生命保険(個人年金保険を含む)の保険料が年35.3万円、月約2万9,400円でした。世帯の年収に占める割合は平均6.0%です。家族の人数ごとの額は「家族の人数・ライフステージ別の平均」にあります。
保険料は月収・年収の何%か
保険料が月収に占める割合は、家計調査(2025年)の勤労者世帯の平均で、二人以上が約5.3%、単身が約4.5%です。税や社会保険料を引いた手取り(可処分所得)で割ると、二人以上は約6.5%(手取り532,408円)、単身は約5.5%(手取り314,148円)でした。
月収の約5.3%は、30日の月なら、約1.6日分の稼ぎにあたります。家計調査は実際の割合を示していて、「何%に収めるべきか」という目安は示していません。
給料から引かれる健康保険や年金などの社会保険料は、この割合とは別です。同じ二人以上の勤労者世帯で1か月69,432円、月収の約10.6%でした。民間の保険料と合わせると約15.9%で、月収のおよそ6分の1が、何かの「保険料」として出ていく計算です。
年収ごとの割合(生命保険に入っている世帯)
生命保険文化センターの2024年度の調査では、生命保険の保険料が世帯の年収に占める割合は平均6.0%(前回6.7%)で、年収が低い世帯ほど割合が高くなっています。世帯の年収ごとの年間の保険料と割合は、次のとおりです。
| 世帯の年収 | 年の保険料 | 割合 |
|---|---|---|
| 200万円未満 | 25.2万円 | 14.4% |
| 〜300万円 | 24.4万円 | 9.8% |
| 〜400万円 | 25.3万円 | 7.2% |
| 〜500万円 | 25.2万円 | 5.6% |
| 〜600万円 | 32.2万円 | 5.9% |
| 〜700万円 | 33.5万円 | 5.2% |
| 〜1,000万円 | 39.9万円 | 4.8% |
| 1,000万円以上 | 55.4万円 | 4.0% |
年収1,000万円以上の世帯は200万円未満の世帯の2倍あまりを払っていますが、年収に占める割合では逆に低くなります。割合は、世帯ごとに保険料を年収で割った値の平均です。表の「〜300万円」は200万円以上300万円未満で、ほかの行も1つ上の行の額からその額の手前までです。
年収で分けた平均(家計調査)
家計調査には、世帯を年間の収入の低い順に並べて5つの同じ数のグループに分けた表もあります。二人以上の勤労者世帯の2025年の1か月の平均は、次のとおりです(左が貯蓄型の保険料、右が医療などの掛け捨て、かっこはグループの平均の年収)。
- いちばん低いグループ(400万円):10,274円/約7,200円
- 2番目(602万円):13,329円/約8,400円
- 3番目(749万円):18,738円/約9,200円
- 4番目(924万円):23,687円/約9,600円
- いちばん高いグループ(1,389万円):36,052円/約10,000円
年収が高いグループほど、どちらの保険料も大きくなっています。貯蓄型の保険料を手取りで割ると、いちばん低いグループで約3.2%、いちばん高いグループで約4.3%でした。
家族の人数・ライフステージ別の平均
家計調査(2025年)の勤労者世帯では、貯蓄型の保険料の1か月の平均は、2人の世帯で15,772円、4人の世帯で23,137円です。世帯の人数ごとの額は、次のとおりです。
| 人数 | 貯蓄型の保険 | 世帯主 |
|---|---|---|
| 2人 | 15,772円 | 57.3歳 |
| 3人 | 21,070円 | 51.1歳 |
| 4人 | 23,137円 | 46.2歳 |
| 5人 | 24,094円 | 44.8歳 |
| 6人以上 | 29,899円 | 47.8歳 |
右の欄は、世帯主の平均の年齢です。家計調査の品目別の表は、世帯の人数では分かれていないので、医療などの掛け捨ての保険料の人数ごとの額は出ていません。
ライフステージ別(生命保険に入っている世帯)
生命保険文化センターの2024年度の調査では、夫婦だけで世帯主が40歳未満の世帯が年44.3万円でいちばん高く、いちばん下の子が乳児の世帯は24.7万円でした。ライフステージごとの年間の保険料は、次のとおりです。
| 家族 | 年の保険料 | 月あたり |
|---|---|---|
| 夫婦・40歳未満 | 44.3万円 | 約3.7万円 |
| 夫婦・40〜59歳 | 32.1万円 | 約2.7万円 |
| 末子が乳児 | 24.7万円 | 約2.1万円 |
| 末子が園児 | 36.0万円 | 約3.0万円 |
| 末子が小中学生 | 37.6万円 | 約3.1万円 |
| 末子が高校〜大学 | 40.2万円 | 約3.4万円 |
| 末子が就学終了 | 37.4万円 | 約3.1万円 |
| 60歳以上・有職 | 36.7万円 | 約3.1万円 |
| 60歳以上・無職 | 24.6万円 | 約2.1万円 |
いちばん下の子が乳児の世帯は、40歳未満の夫婦だけの世帯より、年に約20万円少なくなっています。「末子」は同居するいちばん下の子で、ひとり親の世帯や三世代の世帯も入ります。「60歳以上」は世帯主が60歳以上の夫婦だけの世帯です。
保険の種類ごとの平均
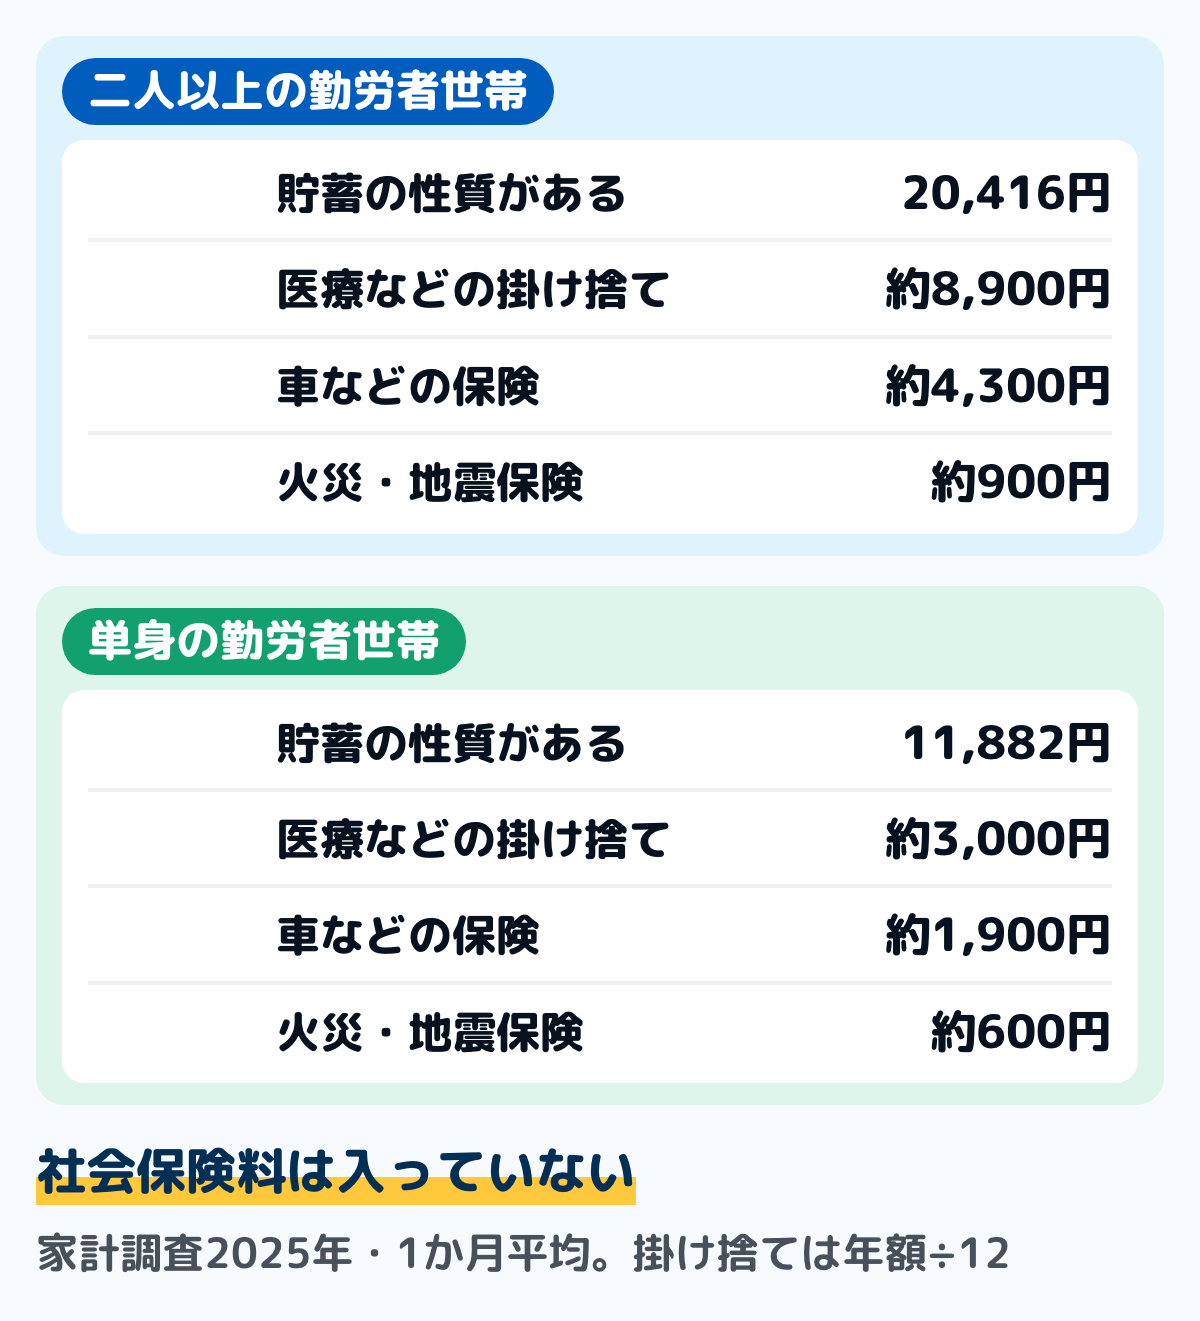
図は、家計調査の2025年の結果から、保険料を4つに分けて1か月あたりにしたものです。貯蓄型の保険料は1か月の額がそのまま出ていて、掛け捨ての保険料は1年間の額を12で割りました。
二人以上の勤労者世帯は、平均の人数が3.2人、世帯主の平均年齢が51.0歳です。貯蓄型の保険料20,416円のうち、生命保険などが16,059円、個人年金や企業年金の掛金が4,357円でした。
掛け捨ては、1年間で医療保険料が21,966円、ほかの掛け捨ての保険料が84,530円で、合わせて1か月約8,900円です。車などの保険は1年間で51,992円、火災・地震保険は10,333円でした。
単身の勤労者世帯は、平均年齢が43.3歳です。貯蓄型の保険料は11,882円で、そのうち生命保険などが8,554円、個人年金や企業年金の掛金が3,329円でした(表の値のままで、端数の関係で合計と1円合いません)。
世帯主の年齢で見た平均
二人以上の勤労者世帯を、世帯主の年齢で分けた2025年の1か月の平均です。左が貯蓄型の保険料、右が医療などの掛け捨ての保険料(1年間の額を12で割った額)です。
- 29歳以下:7,516円/約4,700円(集計した世帯が95と少ない)
- 30〜39歳:17,497円/約6,500円
- 40〜49歳:22,804円/約8,300円
- 50〜59歳:25,859円/約10,000円
- 60〜69歳:15,571円/約9,700円
- 70歳以上:9,422円/約10,900円
貯蓄型の保険料は50代がいちばん大きく、60代から小さくなります。医療などの掛け捨ての保険料は、50代から上ではどの年齢でも1か月1万円前後でした。
家計調査は、保険料をどこに数えているか
総務省の家計調査では、保険料をひとまとめにしていません。お金が戻る性質があるか、何に備える保険か、法律に基づいて納めるものかによって、数える場所を分けています。
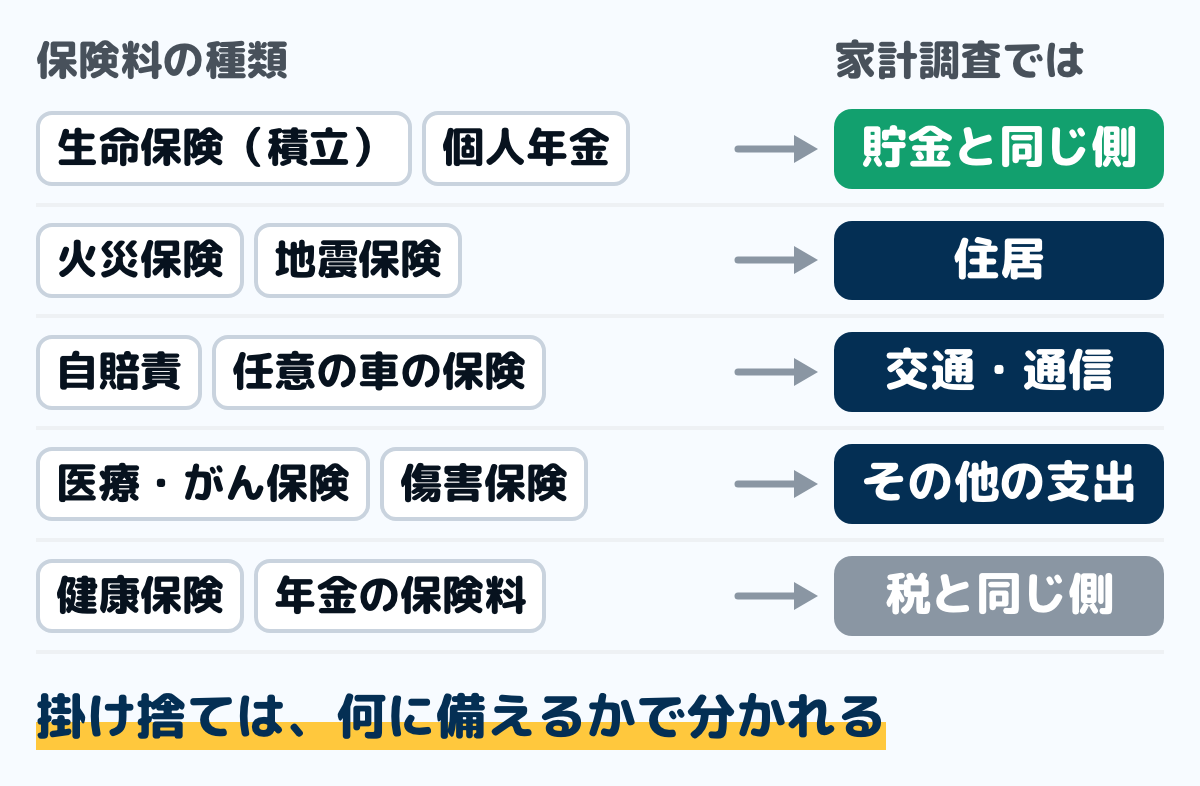
- 貯蓄の性質がある保険料:生命保険・簡易保険・積立型の火災保険と、個人年金や企業年金の掛金。預貯金と同じく、生活費の外(実支出以外の支払)に数える
- 住まいの掛け捨ての保険料:火災保険や地震保険。生活費の「住居」に入る。保険料の目安と決まり方は火災保険の相場へ
- 車などの保険料:自賠責保険と任意の自動車保険、バイクなどの保険。生活費の「交通・通信」に入る
- 医療などの掛け捨ての保険料:医療保険・がん保険・三大疾病保険と、傷害保険や旅行保険などのほかの掛け捨て。生活費の「その他の消費支出」に入る
健康保険や厚生年金・国民年金、介護保険、雇用保険の保険料は、法律に基づいて納める「社会保険料」です。家計調査では、税金と同じ「非消費支出」に入れ、生活費とも貯金とも分けています。
家計簿でも、この分け方に合わせておくと、平均と並べたときに範囲がそろいます。同じ考え方は、項目の決め方の記事の8つの項目に入れないものや、貯金の記事の保険料の場面にも書いています。
生命保険に入っている世帯だけの平均
公益財団法人の生命保険文化センターは、生命保険に入っていて保険料を払っている世帯と人だけで、年間の保険料の平均を出しています。家計調査とは数え方が違うので、別の物差しとして見ます。
世帯の年間払込保険料
2024年度の「生命保険に関する全国実態調査」では、二人以上の世帯の年間払込保険料(個人年金保険を含む)は平均35.3万円でした。月にすると約2万9,400円で、前回の2021年度は37.1万円です。
3年ごとの調査で並べると、2012年度41.6万円、2015年度38.5万円、2018年度38.2万円、2021年度37.1万円、2024年度35.3万円と、毎回下がっています。12年で6.3万円、月にすると約5,300円少なくなりました。昔の平均と比べて「うちは払いすぎ」と感じたら、比べている数字の年度を先に確かめます。
金額の幅ごとに見ると、「12万円から24万円未満」が19.3%、「12万円未満」が17.8%、「24万円から36万円未満」が15.7%、「36万円から48万円未満」が9.9%です。世帯主の年齢では55〜59歳の40.7万円がいちばん高く、年齢ごとの額は生命保険料の平均にあります。
1人あたりの年間払込保険料
2025年度の「生活保障に関する調査」では、保険料を払っている人の1人あたりの年間払込保険料(個人年金保険を含む)は平均17.1万円です。男女別では、男性が19.6万円、女性が15.4万円でした。
家計調査の数字と違う理由
この調査は入っている世帯だけの平均で、生命保険と個人年金保険の保険料を種類で分けずに合計しています。一時払や頭金の保険料は入りません。家計調査の月の平均より大きく見える理由の1つは、この数え方の違いです。
自分の家と比べるなら、年間の保険料の合計をこの数字と、貯蓄型の分と掛け捨ての分を分けた額を家計調査と並べます。どちらも「いくら払えばよいか」を示す数字ではありません。
保険代理店1社の契約データ
民間の数字では、保険代理店を営むほけんの窓口グループ株式会社が、「ほけんの窓口」で扱う保険会社・商品の契約から、個人の年間払込保険料の平均を男女・年代別に出しています。2022年度の数字で、全体の平均は8.5万円(男性8.6万円・女性8.4万円)です。
- 29歳以下:男性 6.9万円/女性 7.0万円
- 30代:男性 7.8万円/女性 7.9万円
- 40代:男性 9.0万円/女性 8.8万円
- 50代:男性 10.2万円/女性 9.5万円
- 60代:男性 10.5万円/女性 9.7万円
- 70代:男性 11.6万円/女性 11.0万円
年代が上がるほど額が大きくなり、30代までは女性が、40代からは男性が少し高くなっています。全体の平均8.5万円は、月にすると約7,100円です。
ただし、この数字はその代理店で契約した人だけをもとにしていて、集計した件数は示されていません。1人が払う保険料の合計か、1件の契約ごとの額かも表からは分からないため、上の2つの調査とは並べず、参考の1つとして見ます。
平均と比べる前に、範囲をそろえる
家計調査の平均は、「保険料をいくら払えばよいか」を示す数字ではありません。自分の家の額と並べるなら、次の4つをそろえてからにします。
払っていない世帯も入った平均
家計調査の1世帯あたりの額は、その保険料を払わなかった世帯も含めて平均した額です。二人以上の勤労者世帯で、その月に医療保険料を払った世帯は、月ごとに見て平均約18%、ほかの掛け捨ての保険料は約51%でした。
保険に入っている世帯だけで平均を出せば、額はもっと大きくなります。加入している世帯だけで平均を出した調査の数字とは、同じ「平均」でも大きさが違うので、そのまま並べません。
年払いの分を、月あたりにする
年払いや半年払いの保険料は、払った月にまとめて出ます。自分の家の額も、年払いは12で、半年払いは6で割って月あたりにしてから並べると、家計調査の年間の額を12で割った数字と範囲がそろいます。1年の差額は保険料は年払いと月払いのどっちが得?で出せます。
貯蓄型の分と、掛け捨ての分を分ける
生命保険の保険料に、戻るお金がある分と掛け捨ての分が混ざっていると、どちらの平均とも比べられません。家計調査の分け方に合わせて、2つを分けて並べます。
社会保険料や、車と家の保険を入れていないか
家計簿の「保険」の項目に、国民年金や国民健康保険、車や火災の保険を入れている場合は、平均と比べる前に外します。家計調査では、これらは別の場所に数えています。
平均より多いか少ないかより、去年の自分の家と比べたほうが、次に何をするかが決まります。平均は、範囲をそろえたうえで、参考に見るくらいで十分です。
家計簿に保険料の一覧を作る手順
用意するのは、口座とカードの明細12か月分と、保険会社から届いた契約の案内(保険証券や、契約内容のお知らせ)です。紙でも表計算でも、どの家計簿でも同じ手順で作れます。
ステップ1明細を12か月分さかのぼる10分
年払いや半年払いにしている保険料は、直近の数か月の明細には出てきません。特別費を拾う手順と同じく、1年分をさかのぼって見ます。
ステップ2保険料の行に印を付ける10分
口座からの引き落とし、カードの請求、給料からの天引きの3つを見ます。勤め先を通して入った保険の保険料は、給与明細の控除の欄に書かれていることがあります。天引きの保険料も一覧には入れますが、手取りで収入を書いているなら、家計簿の支出にはもう一度書きません。
車検の支払いに自賠責保険の保険料が入っていたり、賃貸の更新のときに火災保険の保険料を払ったりすることもあります。こうした保険料も、印を付けて一覧に入れます。
ステップ3契約の案内で、中身を書き写す15分
印を付けた保険料ごとに、契約の案内を見て、次のことを書き写します。
- 契約の名前と、保障の対象になっている人
- 払い方(月払い・年払いなど)と、1回に払う額
- 落ちる日と、口座かカードか
- 解約したときや満期に戻るお金があるか(貯蓄の性質があるか)
- 払い込みが終わる時期
戻るお金があるかが案内で分からなければ、契約している保険会社の窓口で確かめます。生命保険料控除を受けている保険なら、控除のために使う証明書にも、支払った保険料の額が書かれています。
案内がすぐに見つからなくても、明細の日付と額だけで一覧の行は作れます。中身の欄は、保険会社に確かめてから埋めれば十分です。
ステップ41か月あたりの額を出す5分
年払いは12で、半年払いは6で割り、月払いの額と足します。貯蓄型の分と掛け捨ての分は、別々に合計しておくと、平均と比べるときにそのまま使えます。
ステップ5家計簿の置き場を決める5分
掛け捨ての保険料は、「保険」の項目を1つ作ってまとめるか、火災保険は住まい、自動車保険は車の項目に分けるかを決めます。貯蓄型の保険料は、固定費として書くか、貯金と同じく移動として書くかを決め、毎月そろえます。
月払いの保険料は、固定費の一覧に入れておくと、書き忘れに気づけます。年払いの保険料は、特別費の表に払う月と額を書き、毎月取り分けておきます。
保険料の一覧の例
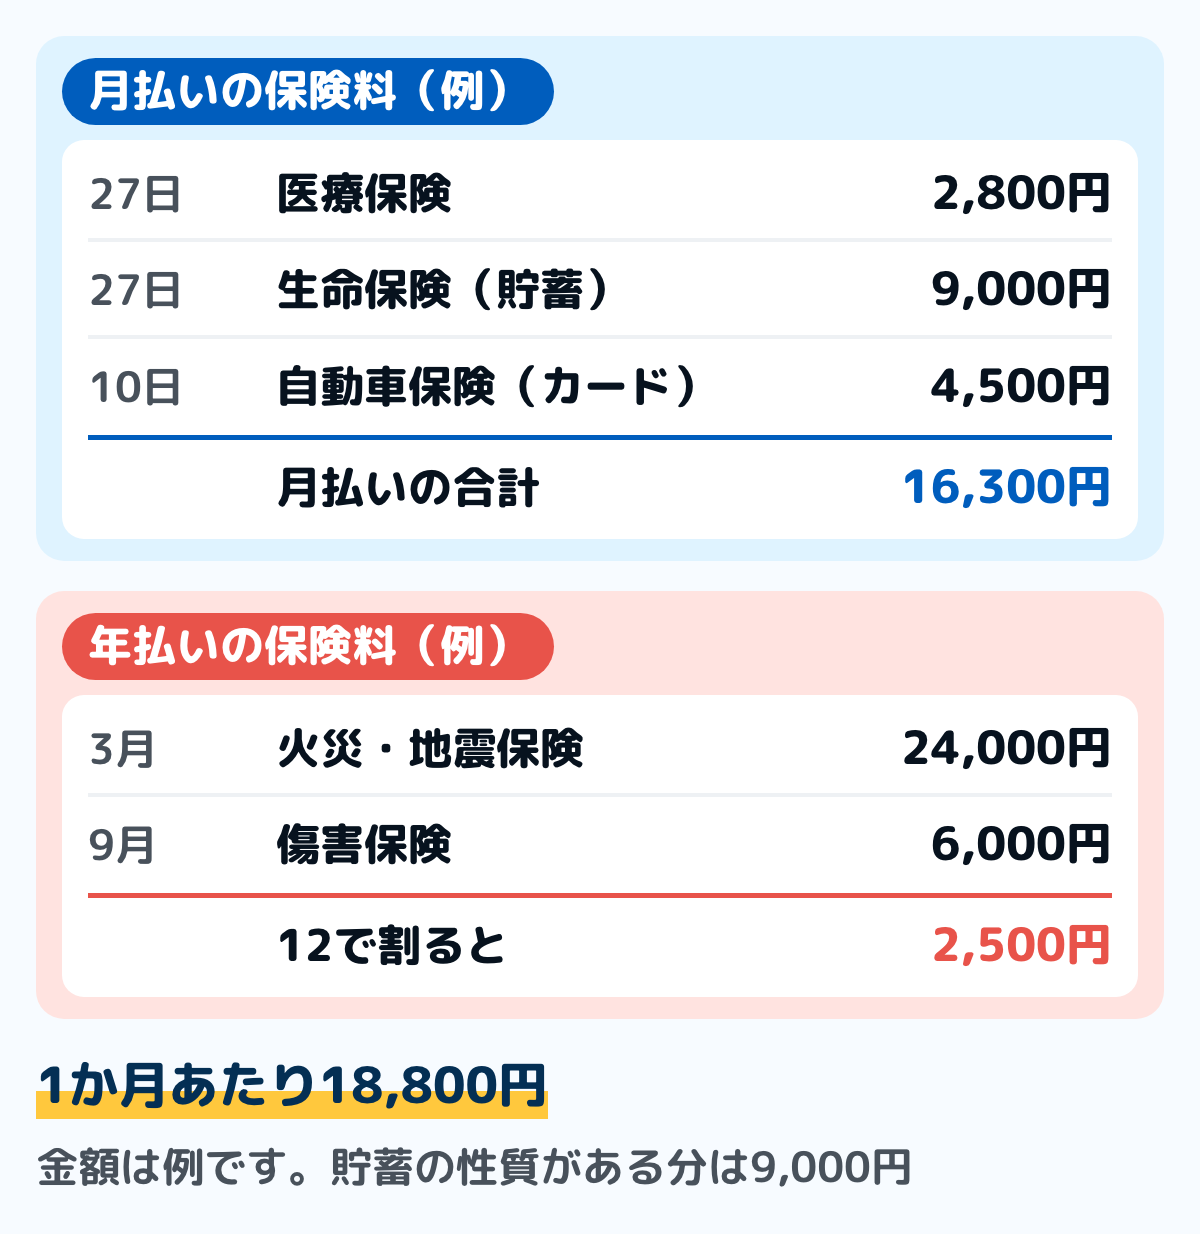
図は、保険料の一覧の例です。月払いは3つで16,300円、年払いの2つは合わせて30,000円で、12で割ると2,500円になります。
1か月あたりの保険料は18,800円で、そのうち生命保険の9,000円が貯蓄型の分です。平均と比べるなら、この9,000円と、医療保険と傷害保険の3,300円、車と家の保険を、それぞれ別に並べます。
月収に占める割合を出す
一覧の1か月あたりの合計を、税込みの月収で割ると、家計調査の割合と並べられます。手取りで割れば、手取りに占める割合です。
- 例1:税込みの月収が45万円で、上の例の18,800円なら、18,800÷450,000で約4.2%
- 例2:同じ一覧で、手取りが35万円なら、18,800÷350,000で約5.4%
- 例3:毎月の保険料が3,000円変わると、1年で3万6,000円、10年で36万円の差になる
数字はどれも例です。共働きの世帯は、家計調査の実収入が世帯全員の収入の合計なので、夫婦の月収を足してから割ります。
社会保険料は、保険料の一覧と分けて書く
給料から引かれる健康保険や厚生年金の保険料は、手取りで収入を書いていれば、家計簿には出てきません。2025年の家計調査では、社会保険料は二人以上の勤労者世帯で1か月69,432円、単身の勤労者世帯で44,138円でした。
自分で納める国民年金や国民健康保険の保険料は、口座から落ちたり納付書で払ったりするので、家計簿に出てきます。こうした保険料は、民間の保険料とは別に「税・社会保険料」などの行に書きます。
日本年金機構の案内では、国民年金保険料は令和8年度で1か月17,920円です。国民健康保険の保険料は、住んでいる市区町村から届く通知で、額と納める月を確かめます。
それぞれの決まり方は、国民年金の保険料はいくらと国民健康保険料の決まり方にまとめています。国民健康保険料は市区町村ごとに料率が違います。
パートで働いていて配偶者の扶養に入っている人は、収入しだいでこの保険料を自分で納めることになります。分かれ目は130万の壁とはにまとめています。
保険を見直すときに見るところ
どの保険を続けるか、減らすか、ほかに替えるかは、保障の中身と家族の事情で決まり、平均の額だけでは決められません。家計簿の一覧からできるのは、何にいくら払っているかを並べ、中身を確かめる先を決めることまでです。
- 契約の案内:一覧の行ごとに、保障の中身、保険の期間、払い込みが終わる時期を確かめる
- 契約している保険会社の窓口:案内を読んでも分からないことを聞く
- 業界団体の相談窓口:生命保険は生命保険協会の生命保険相談所、損害保険は日本損害保険協会のそんぽADRセンターが、相談や苦情を受け付けている
金融庁の金融サービス利用者相談室も、保険商品や保険制度についての相談を受け付けています。個別のトラブルでは、話を聞いたうえでほかの窓口の紹介や論点の整理をする窓口で、あっせんや仲介はしないと案内されています。払えなくなったときの扱いは生命保険料が払えない・遅れたらにあります。
迷いやすい場面
年払いの保険料が入った月
年払いの保険料は、払った月の家計簿に、その月の支出としてそのまま書きます。その月だけ支出が大きく見えるので、月ごとに比べるときは、特別費の表で取り分けた分と照らし合わせます。
カードで払っている保険料
カードで払っている保険料は、カードの利用日の支出として書き、口座から引き落とされる日にはもう一度書きません。ずれの追い方は、カード払いの記事にまとめています。
ペット保険や自転車の保険
家計調査の分類では、ペット保険の保険料は「教養娯楽」の中の「他のペット関連サービス」に入っています。ペットの美容院代や預かり代と同じ品目で、ほかの保険料とは別の所に置かれています。
自転車の保険は、傷害保険などと同じ、ほかの掛け捨ての保険料です。家計調査では、その他の消費支出に数えます。自転車の事故の賠償に備える保険が条例で義務かどうかは、自転車保険は義務?にまとめています。
家計簿では、ペットの費用や、ほかの保険とまとめても構いません。置き場を決めたら毎月そろえ、平均と比べるときだけ国の分け方に合わせます。ペットのほかの費用とまとめるときの書き方は、ペットの項目の記事にあります。
夫婦で別々に払っている保険料
一覧には、誰の口座やカードから払っているかも書きます。財布を分けている夫婦でも、保険料の一覧だけは1つにまとめておくと、家全体の保険料が見えます。分け方は、夫婦で家計簿を共有するときの分け方にまとめています。
いつから払い始めるか分からない保険料
一覧に行だけ作り、額と始まる月の欄は空けておきます。契約の案内で払い込みの始まりが分からなければ、保険会社に確かめてから書き入れます。
よくある質問
Q保険料は、月収の何%が目安ですか
国の家計調査にも、生命保険文化センターの調査にも、目安の割合は示されていません。実際の割合は、家計調査(2025年)の二人以上の勤労者世帯で月収の約5.3%、手取りの約6.5%、生命保険に入っている世帯の生命保険料で年収の6.0%です。
保険会社の解説には、掛け捨ての保険だけで手取りの10%を超えていたら見直してもよい、という目安を挙げるものもあります。公的な基準ではありませんが、同じ家計調査で掛け捨ての分(医療・車・火災など)を足すと1か月約14,100円、手取りの約2.6%でした。
Q4人家族の保険料の平均はいくらですか
家計調査(2025年)の4人の勤労者世帯では、貯蓄型の保険料が1か月23,137円です。掛け捨ての保険料は人数別に出ていないので、二人以上の勤労者世帯の平均(医療など約8,900円・車約4,300円・火災約900円)を目安に並べます。
Q3人家族で保険料が月13,000円は、少ないほうですか
家計調査は、保険料の多い少ないを決める目安を示していません。比べるなら、その13,000円のうち貯蓄型の分と掛け捨ての分がいくらずつかを分けてから、この記事の平均と並べます。
Q一人暮らしの保険料の平均はいくらですか
2025年の単身の勤労者世帯(平均43.3歳)では、民間の保険料の合計が1か月約17,400円で、そのうち貯蓄型の保険料が11,882円、医療などの掛け捨てが約3,000円でした。給料から引かれる社会保険料は、別に数えています。
Q保険料は家計簿の何費ですか
決まった費目はありません。掛け捨ての保険料は「保険」の項目にまとめるか、住まいや車に分け、貯蓄型の保険料は貯金と同じく支出の外に置く方法もあります。国の家計調査の置き場は、「家計調査は、保険料をどこに数えているか」の図のとおりです。
Q保険料は固定費ですか
月払いで額が変わらない保険料は、固定費の一覧に入れると書き忘れに気づけます。年払いの保険料は毎月は出ないので、固定費の一覧ではなく特別費の表に入れます。
Q生活費に、保険料や税金は入れますか
家計調査では、税金と社会保険料は生活費(消費支出)に入れず、貯蓄型の保険料も生活費の外です。掛け捨ての保険料は、住居や交通・通信などの生活費に入ります。ほかに外すものは、生活費の内訳の記事にまとめています。
Q車の保険料は、月いくらが平均ですか
2025年の家計調査の二人以上の世帯全体(勤労者世帯に限らない)では、1年間で任意の自動車保険が41,143円、自賠責保険が7,133円でした。車を持っていない世帯も含めた平均なので、自分の額は車の維持費の記事の手順で出します。
Q変額保険の保険料は、どこに書きますか
家計調査の分類の例には、変額保険の名前は挙がっていません。家計簿では、解約したときや満期に戻るお金があるかで置き場を決め、分からなければ契約している保険会社に確かめます。
まとめ
- 家計調査(2025年)の勤労者世帯の保険料は、二人以上で1か月約34,500円・月収の約5.3%、単身で約17,400円・約4.5%
- 生命保険に入っている世帯だけでは、生命保険料が年35.3万円・年収の6.0%で、年収が低い世帯ほど割合が高い。2012年度の41.6万円から調査のたびに下がっている
- 平均と比べるときは、貯蓄型の分と掛け捨ての分を分けて並べる
- 家計調査の平均は払っていない世帯も入った額で、何%に収めるべきかは示していない
- 口座とカードの明細12か月分と契約の案内から保険料の一覧を作り、月収で割って割合を出す
- 見直すときは、契約の案内、保険会社の窓口、相談窓口の順に確かめる
保険料を一覧にして種類ごとに分けておけば、平均とも去年の自分の家とも、同じ範囲で比べられます。何にいくら払っているかが見えれば、確かめる先も決まります。
この記事で参照した公的情報
- 家計調査 家計収支編 2025年 二人以上の世帯(第1-1表 勤労者世帯=世帯人員3.2人・世帯主の年齢51.0歳・実収入653,901円・可処分所得532,408円・社会保険料69,432円・保険料20,416円(個人・企業年金保険料4,357円・他の保険料16,059円)/第3-1表 世帯人員別の勤労者世帯の保険料=2人15,772円・3人21,070円・4人23,137円・5人24,094円・6人以上29,899円)
- 家計調査 家計収支編 2025年 二人以上の世帯(第2-4表 年間収入五分位階級別・第3-2表 世帯主の年齢階級別・第4-1表 品目別支出金額(勤労者世帯の1年間=医療保険料21,966円・他の非貯蓄型保険料84,530円・自動車保険料(自賠責)7,836円・(任意)43,854円・自動車保険料以外の輸送機器保険料302円・火災・地震保険料10,333円)・第4-3表 年間収入五分位階級別・第4-6表 世帯主の年齢階級別)
- 家計調査 家計収支編 2025年 単身世帯(第1表 勤労者世帯=実収入386,791円・可処分所得314,148円・社会保険料44,138円・保険料11,882円/第9表 品目別支出金額=医療保険料6,068円・他の非貯蓄型保険料29,791円・自動車保険料(自賠責)2,306円・(任意)19,906円・輸送機器保険料550円・火災・地震保険料7,325円)
- 家計調査 収支項目分類及びその内容例示(2025年1月改定)(保険料=貯蓄的要素のある保険掛金・火災・地震保険料・自動車保険料・医療保険料・他の非貯蓄型保険料・社会保険料)
- 家計調査 用語の解説(非消費支出・実支出以外の支払・可処分所得・購入世帯数)
- 窓口
- 総務省統計局
- 確認日
- 確認先
- https://www.stat.go.jp/data/kakei/kaisetsu.html
- 国民年金保険料(令和8年度の金額=1か月17,920円)
- タックスアンサー No.1140 生命保険料控除(支払金額などを証明する書類)
- 生命保険相談所のご案内
- 窓口
- 生命保険協会
- 確認日
- 確認先
- https://www.seiho.or.jp/contact/about/
- 相談対応、苦情・紛争の解決(そんぽADRセンター)
- 窓口
- 日本損害保険協会
- 確認日
- 確認先
- https://www.sonpo.or.jp/about/efforts/adr/index.html
- 金融サービス利用者相談室
- 生命保険の保険料は年間どれくらい払っている?(「生活保障に関する調査」2025年度=個人の年間払込保険料は平均17.1万円・男性19.6万円・女性15.4万円/「生命保険に関する全国実態調査」2024年度=2人以上世帯の年間払込保険料は平均35.3万円・分布は12万円から24万円未満19.3%・12万円未満17.8%・24万円から36万円未満15.7%・36万円から48万円未満9.9%/保険料を支払っている人・世帯の平均で一時払や頭金は除く)
- 窓口
- 公益財団法人 生命保険文化センター
- 確認日
- 確認先
- https://www.jili.or.jp/lifeplan/houseeconomy/847.html
- 2024(令和6)年度 生命保険に関する全国実態調査<速報版>(世帯年間払込保険料(全生保)35.3万円・前回37.1万円・図表Ⅰ-21 の推移=2012年41.6万円・2015年38.5万円・2018年38.2万円・2021年37.1万円・2024年35.3万円・世帯主年齢別は55〜59歳40.7万円・世帯年間払込保険料対世帯年収比率6.0%(前回6.7%))
- 窓口
- 公益財団法人 生命保険文化センター
- 確認日
- 確認先
- https://www.jili.or.jp/files/research/zenkokujittai/pdf/r6/2024sokuhou.pdf
- 2024(令和6)年度 生命保険に関する全国実態調査(2025年1月)(図表Ⅰ-62 世帯年間払込保険料(世帯年収別・全生保)=200万円未満25.2万円・200〜300万円未満24.4万円・300〜400万円未満25.3万円・400〜500万円未満25.2万円・500〜600万円未満32.2万円・600〜700万円未満33.5万円・700〜1,000万円未満39.9万円・1,000万円以上55.4万円/図表Ⅰ-73 世帯年間払込保険料対世帯年収比率(世帯年収別・全生保)=14.4%・9.8%・7.2%・5.6%・5.9%・5.2%・4.8%・4.0%/図表Ⅲ-7 ライフステージ別の世帯年間払込保険料(全生保)=夫婦のみ(40歳未満)44.3万円・夫婦のみ(40〜59歳)32.1万円・末子乳児24.7万円・末子保育園児・幼稚園児36.0万円・末子小・中学生37.6万円・末子高校・短大・大学生40.2万円・末子就学終了37.4万円・高齢夫婦有職(60歳以上)36.7万円・高齢夫婦無職(60歳以上)24.6万円)
- 窓口
- 公益財団法人 生命保険文化センター
- 確認日
- 確認先
- https://www.jili.or.jp/files/research/zenkokujittai/pdf/r6/2024honshiall.pdf
- 生命保険料の相場はいくら?(男女・年代別の個人の平均年間払込保険料=2022年度「ほけんの窓口」調べ・「ほけんの窓口」で取扱っている生命保険会社・生命保険商品が対象・件数の記載なし)
- 窓口
- ほけんの窓口グループ株式会社(保険代理店・民間の調べ)
- 確認日
- 確認先
- https://www.hokennomadoguchi.com/columns/seimei/marketprice/

