国民年金保険料はいくら?|令和8年度は月17,920円・1年分215,040円。前納の早見表と納付期限
 Move for People株式会社

自分で納める国民年金保険料は、いま1か月17,920円です(令和8年度=2026年4月分〜2027年3月分の額)。1年分を毎月納めると215,040円で、令和9年度の国民年金保険料は1か月18,290円になります。
額は所得や住んでいる市区町村では変わらず、令和8年度は全国どこでも同じです。口座振替でまとめて前払い(前納)すると、令和8年度は1年分で4,510円、2年分で17,370円安くなります。
令和8年度は月17,920円、1年分で215,040円
国民年金保険料は、所得や年齢に関係なく同じ額です。日本年金機構の案内では、令和8年度は1か月あたり17,920円とされています。
| 年度 | 1か月 | 1年分(12か月) |
|---|---|---|
| 令和7年度 | 17,510円 | 210,120円 |
| 令和8年度 | 17,920円 | 215,040円 |
| 令和9年度 | 18,290円 | 219,480円 |
令和8年度は前の年度より1か月410円、1年分で4,920円上がりました。令和9年度はさらに1か月370円上がる額で、厚生労働省が令和8年1月に出した年金額の改定のお知らせに載っています。
表の1年分は毎月納めたときの額で、前納すると少なくなります。令和8年度の17,920円で納めるのは、2026年4月分から2027年3月分までです。
額のもとは法律で決まっています。国民年金法 第87条では、令和元年度以後の月分は17,000円に保険料改定率を掛けた額とされ、改定率は物価と賃金の動きを使って毎年度変わります。
令和になってからの移り変わり
毎年上がるとは限りません。日本年金機構の「国民年金保険料の変遷」では、令和4年度と令和5年度は前の年度より下がっています。
| 年度 | 1か月 |
|---|---|
| 令和元年度 | 16,410円 |
| 令和2年度 | 16,540円 |
| 令和3年度 | 16,610円 |
| 令和4年度 | 16,590円 |
| 令和5年度 | 16,520円 |
| 令和6年度 | 16,980円 |
| 令和7年度 | 17,510円 |
| 令和8年度 | 17,920円 |
出典:日本年金機構「国民年金保険料の変遷」(2026年11月21日に確認)
同じ表をさかのぼると、平成元年度は1か月8,000円でした。古い記事や手元の納付書の額が今と違うときは、どの年度の額かを先に確かめると迷いません。
1年分・40年分にすると
令和8年度の額で1年分を毎月納めると、17,920円×12か月で215,040円です。口座振替の1年前納なら210,530円になり、早割(当月末振替)を12か月続けると214,320円です。
保険料は1人ずつ納めるので、夫婦がともに第1号被保険者なら、令和8年度の1年分は2人で430,080円です。
例として、令和8年度の17,920円のまま20歳から60歳まで40年(480か月)納めると、合計は860万1,600円です。実際の額は毎年度変わるので、40年分の合計はこの例とは違う額になります。何年受け取れば納めた額に届くかの計算は、下の満額の節にあります。
自分で納めるのは「第1号被保険者」
自分で国民年金保険料を納めるのは、日本に住む20歳以上60歳未満で、厚生年金に入っていない人です。自営業・フリーランス・学生・無職の人などがあてはまり、これを第1号被保険者といいます。60歳以降に任意加入した人も、同じように納めます。
自分で納める人は、意外と少数派です。厚生労働省の集計では、令和6年度末の公的年金の加入者6,757万人のうち、第1号被保険者(任意加入を含む)は1,368万人で、およそ5人に1人です。
会社員や公務員(第2号被保険者)は、給与から引かれる厚生年金の保険料に国民年金の分も入っているので、別に納めません。会社員などの配偶者で扶養されている第3号被保険者も、本人が納める保険料はありません。この区分は働き方で切り替わるので、130万の壁とはも参考になります。
会社を辞めたときは、資格を失った日がある月から
会社を辞めると、退職日の翌日に厚生年金の資格がなくなり、その日から国民年金の第1号被保険者になります。日本年金機構の例では、3月末に辞めた人は4月分から、4月15日に辞めた人も4月分から国民年金保険料を納めます。
つまり月末に辞めると翌月分から、月の途中で辞めるとその月の分からです。切り替えの手続きは住所地の市区役所・町村役場で行い、遅れたときの扱いは退職後の国民年金の切り替えにまとめています。
納付期限は翌月末日(令和8年度の残りの期限)
保険料の納付期限は、納付対象月の翌月末日です。4月分なら5月末日が期限で、国民年金法 第91条で決まっています。
末日が土曜・日曜・祝日か年末年始(12月31日、1月2日、1月3日)に当たると、翌月最初の金融機関等の営業日が期限になります。令和8年度の残りの月は、次のとおりです。
| 対象の月 | 期限 | ずれた理由 |
|---|---|---|
| 10月分 | 11月30日(月) | ずれない |
| 11月分 | 翌年1月4日(月) | 12月31日が年末年始 |
| 12月分 | 翌年2月1日(月) | 1月31日が日曜日 |
| 1月分 | 3月1日(月) | 2月28日が日曜日 |
| 2月分 | 3月31日(水) | ずれない |
| 3月分 | 4月30日(金) | ずれない |
表の月は2026年10月分から2027年3月分までで、「翌年」は2027年です。口座振替の翌月末振替も、振替日が同じ決まりでずれます。
期限を過ぎたとき
期限を過ぎても、国民年金の保険料は納付期限から2年以内なら納められます。2年を過ぎると時効で納められなくなり、その月は未納のまま残ります。
未納の月があると、老齢基礎年金が減るだけでなく、障害基礎年金や遺族基礎年金を受け取れない場合があります。督促や延滞金の流れは国民年金の未納で督促が来たら、遺族が受け取る額と範囲は遺族年金はいくら?にまとめています。
何歳まで払うか:20歳から60歳になるまでの480か月
国民年金保険料を納めるのは、原則として20歳から60歳になるまでの40年間(480か月)です。国民年金法では60歳に達した日に第1号被保険者の資格がなくなり、保険料はその日がある月の前の月の分までです。
60歳に達する日は、年齢の数え方の決まりで60歳の誕生日の前日です。例えば5月10日生まれなら4月分まで、5月1日生まれなら誕生日の前日が4月30日なので3月分までになります。
60歳までに納めた月数が480か月に足りないときは、65歳になるまで任意加入して納められます。受給資格期間の10年を満たせない人は、昭和50年4月1日以前生まれなら70歳になるまで加入できます。
任意加入は申し出た月からで、さかのぼって加入することはできません。納め方は口座振替が原則で、窓口は市区役所・町村役場か年金事務所です。
前納するといくら安くなるか(一括払いの早見表)
まとめて前払いすると、令和8年度は口座振替の2年前納で17,370円、1年前納で4,510円安くなります。納付書やクレジットカードでも前納できますが、割引は口座振替より少なくなります。
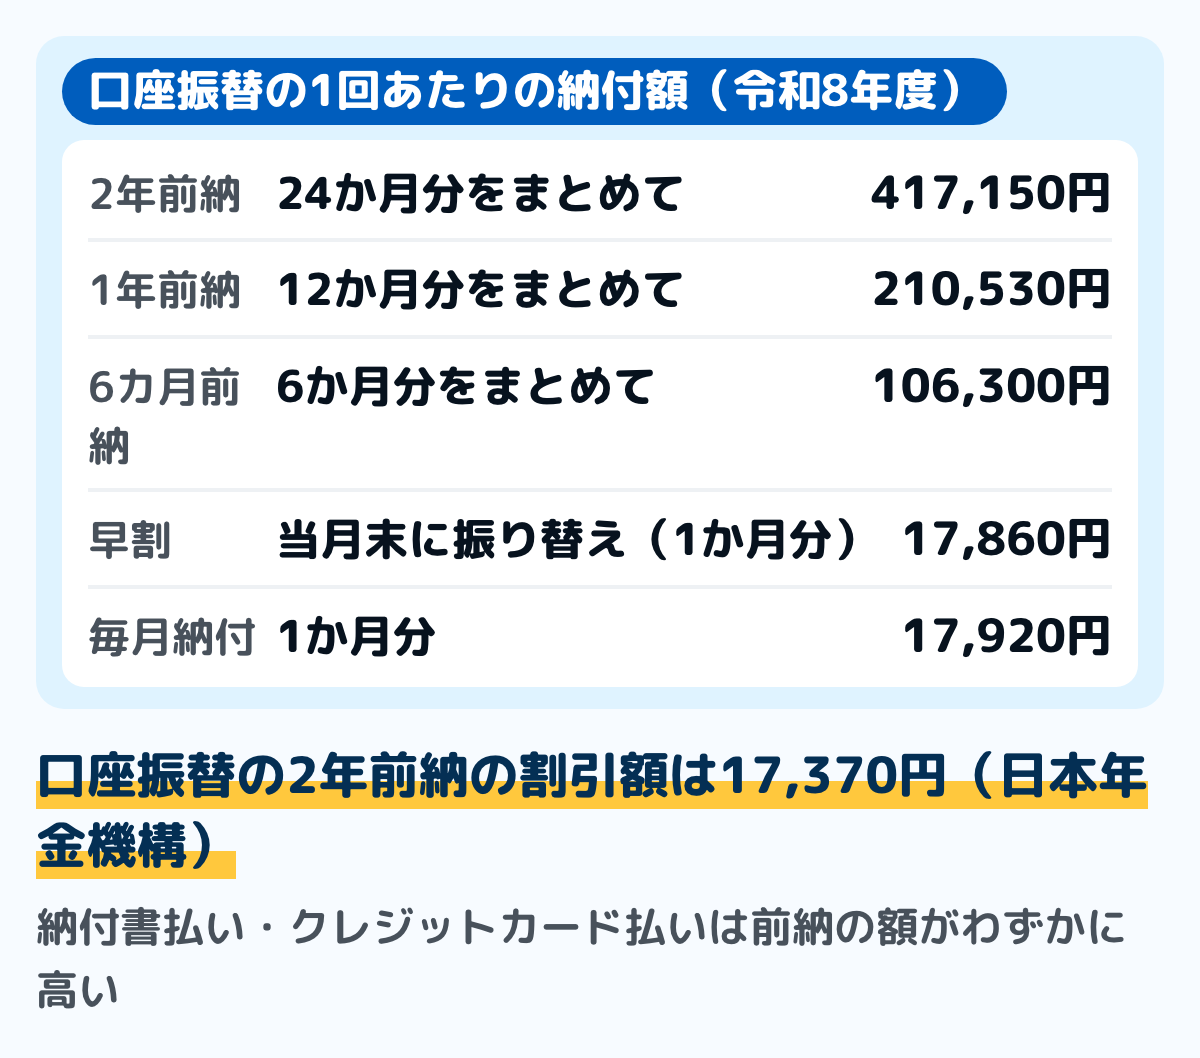
| 前納 | 口座振替 | 納付書・カード |
|---|---|---|
| 2年 | 417,150円 | 418,510円 |
| 1年 | 210,530円 | 211,220円 |
| 6か月 | 106,300円 | 106,650円 |
表は令和8年度の1回あたりの納付額です。2年前納を1年あたりにならすと口座振替で208,575円、納付書・カードで209,255円で、毎月納める1年分の215,040円より、それぞれ6,465円と5,785円少なくなります。
令和8年度の割引額は、口座振替で2年前納17,370円・1年前納4,510円・6か月前納1,220円です。納付書・クレジットカードでは、それぞれ16,010円・3,820円・870円です。
2年前納の割引は、令和8年度分(月17,920円の12か月)と令和9年度分(月18,290円の12か月)を足した434,520円から引かれる額です。2年目は令和9年度の額で数えるので、1年前納の割引額のちょうど2倍にはなりません。
早割は、口座振替で毎月の保険料を期限より1か月早く引き落とす方法です。令和8年度は1か月17,860円で、毎月納付より60円安くなります。
前納の申し込みと、年度の途中から始めるとき
口座振替の前納はいつでも申し込めますが、振替が始まるのは手続きをした月の翌月以降です。直近の4月から2年前納を始めるときは「2年前納(4月開始)」を選び、2月末(必着)までに申出書を出します。
現金で2年前納するときは、毎年2月1日から事前の申し出を受け付けていて、申出書は3月末までに年金事務所に出します。口座振替とクレジットカードの2年前納は、一度申し込むと辞退しない限り次の2年分も続きます。
年度の途中からでも、納付書なら任意の月分から年度末までをまとめて前納できます。その場合は専用の納付書が要るので、年金事務所に問い合わせます。
前納した期間の途中で就職して厚生年金に入ったときの扱いは、年金事務所に確かめてください。1年以内に就職する見込みがあるなら、6か月前納や早割のほうが動きやすくなります。
納め方は5つ:口座振替・クレジットカード・スマホでも払える
納付方法は5つで、どの方法でも手数料はかかりません。日本年金機構の案内では、口座振替がいちばん割引の大きい納め方とされています。
- 納付書:金融機関・郵便局・コンビニなどで納めます
- 口座振替:指定した口座から自動で引き落とされます
- クレジットカード:カード会社が立て替えて納めます
- スマートフォンアプリ:決済アプリで納付書を読み取ります
- ねんきんネットの番号での納付:納付書が手元に無くても、画面に出る番号でペイジー納付ができます
クレジットカードでも前納でき、額は納付書と同じです。令和8年度の2年前納なら418,510円で、口座振替の417,150円より1,360円高くなります。
市区役所・町村役場の窓口では国民年金保険料を納めることができません。年金事務所の窓口も、原則として領収を行っていません。
納付してから記録に反映されるまでの日数は、納め方で違います。日本年金機構の案内の目安は次のとおりです。
- 金融機関・郵便局の窓口:3〜4営業日後
- ペイジー:2営業日後
- コンビニでの現金納付:12〜16営業日後
- 口座振替:7〜8営業日後
- スマートフォンの決済アプリ:10〜16営業日後
納めた直後にねんきん定期便で「未納」と出ていても、反映待ちのことがあります。行き違いで納付のお願いが届くこともあります。
払えないとき・払わなくてよい期間
払うのが難しいときは、未納のままにせず、免除や納付猶予を申請します。出産や子育ての時期には、所得に関係なく保険料が免除される制度もあります。
| 制度 | 対象と期間 | 年金額への反映 |
|---|---|---|
| 免除 | 所得が基準以下(4段階) | 一部が反映 |
| 納付猶予 | 50歳未満で所得が基準以下 | 追納しないと反映されない |
| 学生納付特例 | 所得が基準以下の学生 | 追納しないと反映されない |
| 産前産後免除 | 出産予定月の前月から4か月 | 納めた扱い |
| 育児免除 | 子が1歳になるまで(2026年10月から) | 納めた扱い |
免除・納付猶予・学生納付特例
免除・納付猶予・学生納付特例は、申請して承認を受ける制度です。申請しないまま払わずにいると、免除ではなく未納になります。
一部免除では、減った額を納め続けます。令和8年度の1か月の額は、4分の3免除で4,480円、半額免除で8,960円、4分の1免除で13,440円です。
申請できるのは、納付期限から2年を過ぎていない期間(申請した時点から2年1か月前まで)です。承認を受けた期間は、10年以内なら後から納めて(追納)年金額を増やせます。基準とさかのぼり方は国民年金の保険料が払えないとき、追納のしかたは国民年金の追納にまとめています。
出産したときの産前産後免除
第1号被保険者が出産するときは、出産予定日か出産日がある月の前月から4か月分の保険料が免除されます。双子以上なら、3か月前から6か月分です。
所得の条件はなく、免除された期間も納めたものとして老齢基礎年金に反映されます。届け出は住民登録をしている市区役所・町村役場で、出産予定日の6か月前からできます。
2026年10月から始まった育児免除
2026年10月から、1歳になるまでの子を育てている第1号被保険者の保険料が、届け出で免除されるようになりました。対象は実父母と養父母で、所得の条件はなく、父母がともに第1号被保険者なら2人とも対象です。
免除される期間は、産前産後免除を受けた実母なら、その後に続く9か月です。父や養父母などは、子を養育することになった月から1歳の誕生日の前月までの最大12か月です。
免除された期間は、納めたものとして老齢基礎年金に反映されます。すでに納めていた月の保険料は、ほかの月に充てるか返されます。第3号被保険者と任意加入被保険者は対象になりません。
納めた分は、全額が社会保険料控除になる
納付した国民年金保険料は、所得税と個人住民税の計算で全額が社会保険料控除の対象になります。生命保険料控除のような上限はなく、1年分の215,040円を納めた人なら、その全額を所得から差し引けます。
家族の分を納めたときは、誰が納めたかによって控除を受ける人が変わります。扱いは国税庁の案内か税務署で確かめてください。
控除を受けるには証明書が要ります。日本年金機構から「社会保険料(国民年金保険料)控除証明書」が届くので、年末調整か確定申告のときに使います。
書類の出し方は年末調整の書き方と確定申告のやり方にまとめています。年末調整の申告書に書く欄と、控除証明書が届く時期は社会保険料控除とはにまとめています。
納めた月数で、受け取る老齢基礎年金が決まる
納めた保険料は、65歳から受け取る老齢基礎年金の額につながります。日本年金機構の案内では、保険料納付済期間と免除期間などを合わせた受給資格期間が10年以上あれば、65歳から受け取れます。
40年納めると満額の年84万7,300円
20歳から60歳になるまでの40年間の保険料をすべて納めると、満額を受け取れます。令和8年4月分からの満額は、昭和31年4月2日以後生まれの方で年84万7,300円、月にすると約7万600円です。
昭和31年4月1日以前生まれの方の満額は、年84万4,900円です。満額は毎年度見直されるので、受け取る年の額は日本年金機構の案内で確かめてください。
「払い損にならないか」は、納める額と受け取る額を同じ年度の額で並べると見当がつきます。例として、令和8年度の保険料で40年納めた860万1,600円を、令和8年度の満額84万7,300円で割ると約10.2年です。65歳から受け取り始めれば、75歳ごろに納めた額に届く計算です。
保険料も満額も毎年度変わるので、これは同じ年度の額で並べた目安です。国民年金は老後の年金だけでなく、障害基礎年金と遺族基礎年金の土台でもあり、その分はこの計算に入っていません。
納めていない月があるときの計算
満額に届かないときは、「満額×(保険料納付済月数+全額免除月数×8分の4+…)÷480月」で計算します。平成21年4月分からの免除の月は、全額免除なら8分の4、半額免除なら8分の6というように数えます。平成21年3月分までは、全額免除なら3分の1などの割合です。
例として、38年(456月)納めて、平成21年4月以降の2年(24月)は全額免除だった人で計算します。84万7,300円×(456+24×8分の4)÷480で、年約82万6,100円です。
学生納付特例と納付猶予の期間は、追納しないと年金額に入りません。同じ38年の納付で、残りの2年が学生納付特例のままなら、84万7,300円×456÷480で年約80万4,900円になります。
受け取り始める年齢は、60歳からの繰上げ(減額)と、66歳から75歳までの繰下げ(増額)も選べます(昭和27年4月1日以前生まれの方などは70歳まで)。どちらを選ぶかで額が変わるしくみは年金はいつからにまとめています。
付加保険料は、月400円で将来を増やす
第1号被保険者と65歳未満の任意加入被保険者は、通常の保険料に月400円を足して納めることができます。これを付加保険料といいます。
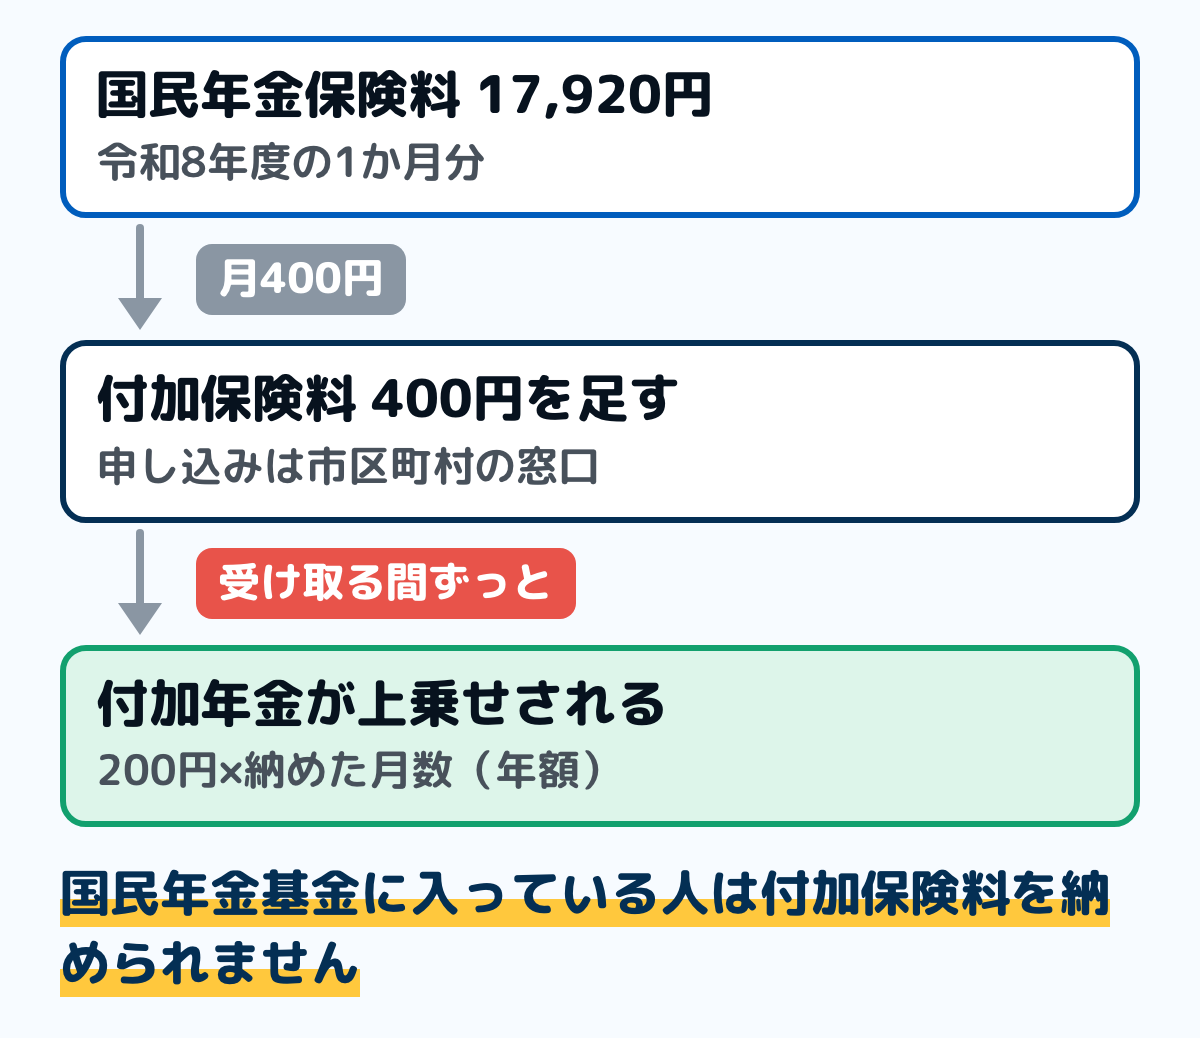
図は、付加保険料のしくみです。上乗せされる額は200円に付加保険料を納めた月数を掛けた額で、これは年額です。日本年金機構の案内では、2年以上受け取ると、納めた付加保険料以上の年金を受け取れるとされています。
申し込みは、市区役所・町村役場か年金事務所で、申し出た月の分から納められます。免除や納付猶予を受けている人と国民年金基金に加入している人は納められませんが、産前産後免除と育児免除の期間は納められます。元が取れる年数や、iDeCoとの関係は付加年金とはにあります。
付加保険料のほかに、上乗せできる制度
第1号被保険者が老後の受け取りを増やす方法は、付加保険料だけではありません。制度として用意されているものを事実として挙げます。
1つ目がiDeCo(個人型確定拠出年金)です。厚生労働省の案内では、自分で掛金を出して老後に受け取る制度で、国民年金第1号被保険者の掛金の上限は2026年11月分までは月額68,000円です。
2026年12月1日に政令(令和7年政令第442号)が施行され、12月分からは国民年金基金などと合わせて月額75,000円が上限です。国民年金基金の掛金の決まり方と、途中でやめられないことは、国民年金基金とはにまとめています。
掛金は全額が所得控除になります。国税庁の案内では、確定拠出年金の個人型年金加入者掛金は小規模企業共済等掛金控除の対象で、控除できる金額はその年に支払った掛金の全額とされています。
2つ目が個人年金保険です。こちらは公的な制度ではありませんが、支払った保険料は生命保険料控除のうち個人年金保険料控除の対象になります。
控除には上限があります。新契約なら1区分あたり最高4万円(令和8年分から、23歳未満の扶養親族がいる人の一般の生命保険料は最高6万円)で、3つの区分を合計しても最高12万円です。額の出し方は生命保険料控除はいくら?にまとめています。
どちらも「入らなければならない」ものではありません。制度の中身までをここでは書いています。迷うときは年金事務所や金融機関の窓口に相談してください。
家計簿に書くときは、民間の保険料と分ける
国民年金保険料は、法律に基づいて納める社会保険料です。民間の生命保険や自動車保険とは性質が違うので、「税・社会保険料」などの行に分けて書くと、毎年の額を並べて見られます。考え方は保険料の平均と一覧の作り方と同じです。
1年前納や2年前納をすると、その月だけ大きな支出になり、毎月の家計簿だけで見るとその月が赤字に見えます。特別費の表に「4月・国民年金の1年前納・210,530円」のように入れておくと、月ごとの見え方に振り回されずに済みます。
書く日は、口座振替なら引き落とされた日、納付書なら払った日です。月ごとに比べたいときは、年額を12で割った数字を別にメモしておきます(家計簿の固定費の書き方と同じ考え方)。夫婦で2人分を納めるときの分担は夫婦で家計簿を共有する方法にまとめています。
よくある質問
Q国民健康保険料と同じように、住む所で額が変わりますか
変わりません。国民健康保険料は市区町村で決まりますが、国民年金保険料は国が決める額で、令和8年度は全国どこでも1か月17,920円です。
Q会社員は国民年金保険料を払っていないのですか
自分で国民年金保険料として納めることはありません。給与から引かれる厚生年金の保険料に国民年金の分が入っていて、会社員も国民年金に加入しています。
まとめ
- いま自分で納める国民年金保険料は1か月17,920円で、毎月納めると1年分215,040円(令和8年度=2026年4月分〜2027年3月分)。所得や住む市区町村では変わらず、令和9年度は1か月18,290円になる
- 自分で納めるのは、20歳以上60歳未満で厚生年金に入っていない第1号被保険者。原則として20歳から60歳になるまでの480か月
- 納付期限は対象の月の翌月末日。過ぎても2年以内なら納められる
- 口座振替で前納すると、令和8年度は2年前納で17,370円、1年前納で4,510円安くなる。早割は1か月17,860円
- 払うのが難しいときは、未納のままにせず免除や納付猶予を申請する。出産や1歳までの子育ての時期は、所得に関係なく届け出で免除される
- 納めた保険料は全額が社会保険料控除になる。40年納めると、令和8年4月分からの満額は年84万7,300円(昭和31年4月2日以後生まれ)
この記事で参照した公的情報
- 国民年金保険料(令和8年度は1か月17,920円・付加保険料は月額400円・納付期限は翌月末日・納付方法5つ・口座振替が一番おトク・市区町村の窓口では納付できない・社会保険料控除・納付状況の反映までの目安)
- 国民年金保険料の前納(2年前納・1年前納・6カ月前納・当月末振替(早割)の令和8年度の納付額と割引額・2年前納の割引は令和9年度保険料18,290円で計算・早割の最初の振替は2か月分・納付書なら任意の月分から前納できる)
- 国民年金保険料の「2年前納」制度(口座振替の割引額17,370円・現金とクレジットカードの割引額16,010円・434,520円との差・現金の2年前納は2月1日から申し出を受け付け3月末までに提出・口座振替とクレジットカードは辞退しない限り続く)
- 口座振替でのお支払い(振替方法6種類・前納はいつでも申し込める・振替開始は手続きをした月の翌月以降・直近の4月からの2年前納は2月末(必着)までに申出書・振替日は土日祝と年末年始なら翌営業日)
- 国民年金法 第7条(第1号被保険者は20歳以上60歳未満)・第9条(60歳に達したときに資格を失う)・第11条(資格を失った日の属する月の前月まで)・第87条(令和元年度以後は17,000円×保険料改定率)・第91条(翌月末日までに納付)・第93条(前納)。2029-06-19施行の未施行の版まで、これらの条は変わらない
- 窓口
- e-Gov法令検索
- 確認日
- 確認先
- https://laws.e-gov.go.jp/law/334AC0000000141
- 年齢計算ニ関スル法律(年齢は出生の日から起算し、民法 第143条を準用する=誕生日の前日に年齢に達する)
- 窓口
- e-Gov法令検索
- 確認日
- 確認先
- https://laws.e-gov.go.jp/law/135AC1000000050
- 会社を退職したときの国民年金の手続き(3月末に退職なら4月1日から第1号・4月分から納付/4月15日に退職なら4月16日から第1号・4月分から納付)
- 任意加入制度(60歳以上65歳未満で納付月数が480月未満の人など・申出のあった月からの加入でさかのぼれない・納め方は口座振替が原則・窓口は市区役所と町村役場と年金事務所)
- 年金用語集「任意加入」(65歳以上70歳未満は昭和50年4月1日以前生まれで受給資格期間を満たせない人に限る)
- 付加保険料の納付(月額400円・対象は第1号被保険者と65歳未満の任意加入被保険者・免除や納付猶予を受けている人と国民年金基金の加入員は納付できない(産前産後免除は可)・申出月から開始・提出先は市区役所と町村役場と年金事務所・付加年金額は200円×納付月数・2年以上受け取ると納付額以上)
- 国民年金保険料の免除制度・納付猶予制度(申請できる期間は納付期限から2年を経過していない期間=申請時点から2年1カ月前まで・追納は10年以内・未納のままだと障害基礎年金と遺族基礎年金を受け取れない場合がある・一部免除で納める保険料額は令和8年度で4分の3免除4,480円・半額免除8,960円・4分の1免除13,440円)
- 国民年金保険料の産前産後期間の免除制度(出産予定日または出産日が属する月の前月から4カ月・多胎は3カ月前から6カ月・納付したものとして反映・出産予定日の6カ月前から届出・届出先は市区役所と町村役場)
- 国民年金保険料の育児免除制度(2026(令和8)年10月から・1歳になるまでの子を養育する第1号被保険者の実父母と養父母・所得要件なし・夫婦ともに対象・実母は産前産後免除に続く9カ月・実父や養父母は養育することとなった月から1歳の誕生日の前月まで最大12カ月・納付したものとして反映・納付済みの保険料は充当または還付・第3号と任意加入は対象外・付加保険料は納付できる)
- 「ねんきん定期便」の様式(サンプル)と見方ガイド(納付状況の記号)
- 確定拠出年金制度の概要(企業型DCとiDeCo・拠出限度額は第1号被保険者68,000円/企業年金等なしの会社員23,000円/企業年金等ありの会社員20,000円/第3号被保険者23,000円/任意加入被保険者68,000円)
- 小規模企業共済等掛金控除(確定拠出年金の個人型年金加入者掛金は、その年に支払った掛金の全額が所得控除)
- 窓口
- 国税庁(タックスアンサー No.1135)
- 確認日
- 確認先
- https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1135.htm
- 生命保険料控除(個人年金保険料控除は新契約で最高4万円・令和8年以降23歳未満の扶養親族がいる人の新生命保険料は最高6万円・3区分の合計で最高12万円)
- 窓口
- 国税庁(タックスアンサー No.1140)
- 確認日
- 確認先
- https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1140.htm
- 老齢基礎年金の受給要件・支給開始時期・年金額(受給資格期間10年以上で65歳から・令和8年4月分からの満額は昭和31年4月2日以後生まれ847,300円・昭和31年4月1日以前生まれ844,900円・計算式=満額×(納付済月数+全額免除月数×4/8+4分の1納付月数×5/8+半額納付月数×6/8+4分の3納付月数×7/8)÷480・学生納付特例と納付猶予は追納しないと年金額に反映されない・繰上げ60歳から・繰下げ66歳から75歳まで)
- DC拠出限度額(令和8(2026)年12月〜)(iDeCoと国民年金基金等の合計で第1号加入者は月額7.5万円・会社員は企業年金等と合わせて月額6.2万円・企業年金がない会社員は月額6.2万円・第3号加入者は月額2.3万円)/2025年の制度改正(拠出限度額の引き上げは2026年12月1日施行)
- 国民年金基金令等の一部を改正する政令の公布について(通知)(令和7年政令第442号・令和7年12月24日公布・令和8年12月1日施行・国民年金基金とiDeCoの合計の上限を6.8万円から7.5万円に引き上げ)
- 令和8年度の年金額改定についてお知らせします(国民年金保険料は令和8年度17,920円=前年度より410円増・令和7年度は17,510円・令和9年度18,290円=370円増・名目賃金の変動に応じて毎年度改定)
- 令和6年度 厚生年金保険・国民年金事業の概況(令和6年度末の公的年金被保険者数6,757万人・国民年金の第1号被保険者数(任意加入被保険者を含む)1,368万人)
- 窓口
- 厚生労働省
- 確認日
- 確認先
- https://www.mhlw.go.jp/content/001617995.pdf
- 国民年金保険料の変遷(定額の保険料の月額=平成元年度8,000円・令和元年度16,410円・令和2年度16,540円・令和3年度16,610円・令和4年度16,590円・令和5年度16,520円・令和6年度16,980円・令和7年度17,510円・令和8年度17,920円)

