国民年金基金とは|掛金の上限は月68,000円(2026年12月分から75,000円)、1口目の終身年金と途中でやめられないこと
 Move for People株式会社
国民年金基金は、自営業やフリーランスなど、国民年金を自分で納めている人が、老齢基礎年金に上乗せして受け取るための公的な年金です。何口入るかと、どの型を選ぶかで、将来の年金額と毎月の掛金が決まります。
この記事では、入れる人、口数と型のしくみ、掛金の例、iDeCoと合わせた掛金の上限、税の扱い、途中でやめられないことを、国民年金基金連合会と日本年金機構の案内、法令で確かめます。加入の手続きと、家計簿での置き方もまとめます。
会社員の厚生年金のような上乗せが無いので、国民年金基金が気になっています。でも、いくら掛けていくら受け取れるのか、途中でやめられるのかが分かりません。
国民年金基金は、第1号被保険者のための上乗せの年金
会社員や公務員は、国民年金に加えて厚生年金にも入るので、公的な年金が2階建てになります。自営業やフリーランスなどの第1号被保険者は国民年金だけなので、その上乗せとして用意されているのが国民年金基金です。
日本年金機構の年金用語集では、国民年金法に基づき平成3(1991)年に作られた公的な個人年金と説明されています。65歳から生涯受け取れる終身年金が基本です。
基金は、全国国民年金基金と職能型の基金
国民年金基金連合会の案内では、基金には、住所や業種を問わず入れる全国国民年金基金と、特定の職業の人が入る3つの職能型国民年金基金があります。平成31年4月に、都道府県ごとの地域型の基金と職能型の基金の多くが合併して、全国国民年金基金になりました。
どの基金も行う事業の中身は同じで、入れるのはどれか1つだけです。この記事では、全国国民年金基金の案内をもとに書きます。
付加年金の代わりにもなっている
日本年金機構は、国民年金基金は付加年金を代行していると説明しています。そのため、基金に入る人は、月400円の付加保険料を納める必要がなくなります。
国民年金法でも、基金の年金は、少なくとも「200円×加入していた月数」を超える額でなければならないと決めています。付加年金のしくみは付加年金とはにまとめています。
入れる人と、入れない人
国民年金基金連合会の案内では、次の人が入れます。
- 日本に住む20歳以上60歳未満の国民年金第1号被保険者(自営業者とその家族、自由業、学生など)
- 60歳以上65歳未満で国民年金に任意加入している人
- 海外に住んでいて国民年金に任意加入している人
会社員や公務員(第2号被保険者)と、その扶養に入っている配偶者(第3号被保険者)は入れません。第1号被保険者でも、国民年金保険料の免除(一部免除・学生納付特例・納付猶予を含む)を受けている人と、農業者年金の被保険者は入れません。
免除を受けていても入れる場合
障害基礎年金を受けているなどで法定免除にあたる人が、年金事務所に国民年金保険料を納める申し出をした期間は、基金に入れます。産前産後期間の免除を受けている人も入れます。
国民年金法 第127条で、基金の加入員の資格を失う免除として挙げられているのは、法定免除・申請による全額免除と一部免除・学生納付特例などです。2026年10月から始まる育児期間の免除は、この中に入っていないので、扱いは加入している基金に確かめます。
口数と型の組み合わせで、年金額と掛金が決まる
国民年金基金は、1口ずつ積み上げる口数制です。何口入り、それぞれどの型を選ぶかで、将来の年金額が決まります。
1口目は、終身年金のA型かB型
1口目は、一生受け取れる終身年金から選びます。どちらも65歳から受け取ります。
- 終身年金A型:15年間の保証期間があり、年金を受け取る前か保証期間中に亡くなると、遺族に一時金が出る
- 終身年金B型:保証期間が無く、そのぶん掛金がA型より安い
1口目は、あとから減らしたり、A型とB型を入れ替えたりできません。国民年金基金連合会の掛金月額表では、1口目の年金は月2万円(35歳0月までに加入)、月1万5千円(45歳0月まで)、月1万円(50歳0月まで)と、加入した年齢で決まります。
2口目以降は、7つの型から選ぶ
2口目からは、1口目と同じ終身年金に加えて、受け取る期間が決まっている確定年金も選べます。
- 終身年金A型:65歳から一生(15年間保証)
- 終身年金B型:65歳から一生(保証期間なし)
- 確定年金Ⅰ型:65歳から80歳まで(15年間保証)
- 確定年金Ⅱ型:65歳から75歳まで(10年間保証)
- 確定年金Ⅲ型:60歳から75歳まで(15年間保証)
- 確定年金Ⅳ型:60歳から70歳まで(10年間保証)
- 確定年金Ⅴ型:60歳から65歳まで(5年間保証)
確定年金の年金額の合計は、終身年金の年金額(1口目を含む)を超えてはいけません。50歳1月以上で入る人はⅣ型とⅤ型を、60歳以上で入る人はⅡ型からⅤ型を選べません。
掛金は、加入した年齢と性別で決まる
掛金の額は、選んだ型と口数、加入したときの年齢、性別で決まります。若いうちに入るほど、同じ年金額でも毎月の掛金は安くなります。
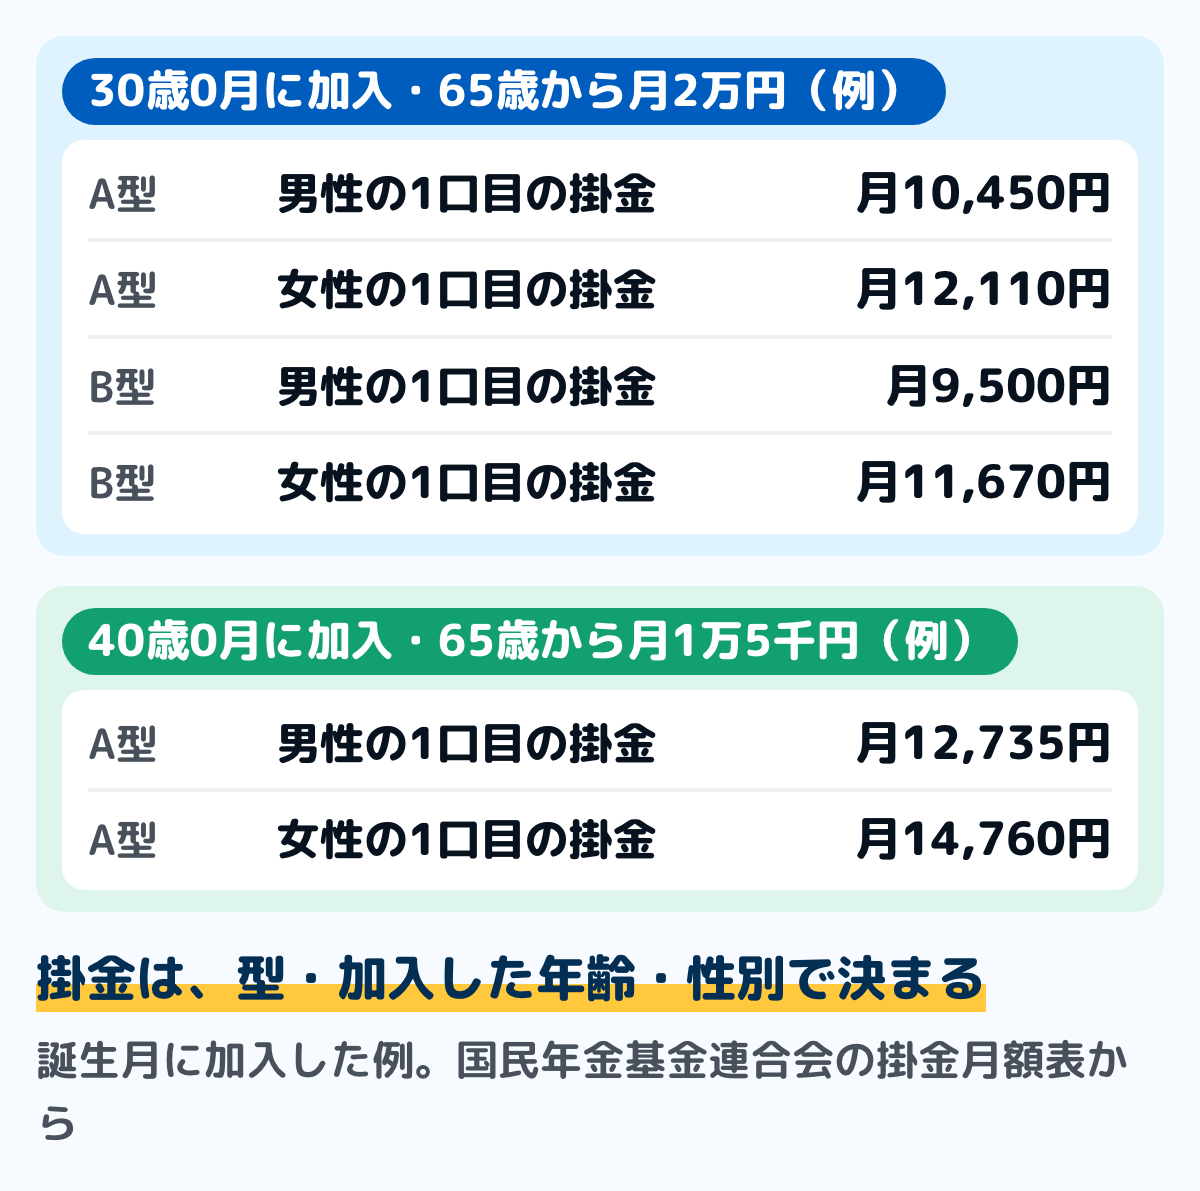
図は、国民年金基金連合会の掛金月額表から、誕生月に入った場合の例を引いたものです。終身年金の型は女性の掛金が男性より高く、確定年金の型の掛金は男女で同じです。
50歳未満の人が誕生月以外の月に入ると、次の年齢になるまでの月数に応じた額が年金に加算されます。自分の年齢と型の掛金は、国民年金基金連合会の掛金月額表と年金額のシミュレーションで確かめられます。
掛金の上限は月68,000円、2026年12月分から75,000円
国民年金基金令では、掛金の上限を1か月68,000円と決めています。iDeCo(個人型確定拠出年金)にも入っている人は、iDeCoの掛金と合わせて68,000円までです。
この上限は、国民年金基金令等の一部を改正する政令(令和7年政令第442号)で75,000円に上がります。国民年金基金連合会の案内では、令和8年12月分の掛金(令和9年2月の引き落とし)から、75,000円までにできます。
国民年金保険料の免除などを受けた期間の保険料を全部追納した人などには、最長60か月、上限を102,000円(2026年12月1日からは112,500円)にできる特例もあります。対象になるかは、加入している基金に確かめます。
掛金は、全額が社会保険料控除になる
国民年金基金の掛金は、国税庁のNo.1130で社会保険料控除の対象に挙げられています。1年に払った全額が所得から差し引かれ、所得税と住民税が軽くなります。
国民年金基金連合会の案内では、課税所得金額400万円くらいの人が年30万円の掛金を払うと、所得税と住民税の合計で約9万円軽くなると示されています(例・軽くなる額は所得と掛金で変わる)。掛金から軽くなった税を引くと、実際の負担は約21万円になる計算です。
家族の分を払っても、払った人の控除になる
社会保険料控除は、生計を一にする配偶者やほかの親族の保険料を払ったときも、払った人が受けられます。全国国民年金基金の案内でも、夫婦2人で入り、収入のある人が2人分の掛金を払えば、2人分の控除になるとされています。
iDeCoの掛金の控除(小規模企業共済等掛金控除)は、本人名義の分しか受けられません。家族の分をどちらで積み立てるかで、控除を受ける人が変わります。
受け取る年金と遺族一時金の税
受け取る年金は、公的年金等控除の対象になる公的年金等の雑所得です。遺族一時金は非課税です。
海外に住んでいる人は、原則として掛金の所得控除を受けられません。控除の書き方は社会保険料控除とはにまとめています。
途中でやめることはできない
国民年金基金連合会の案内では、基金は付加年金を代行した公的な年金なので、加入したあとに自分の都合で脱退したり、解約したりすることはできません。資格を失うのは下に挙げる場合で、それ以外の理由で資格を失うことはないとされています。
加入員の資格を失うのは、決まった場合だけ
加入員の資格を失うのは、次のような場合です。
- 60歳になったとき(海外に住んで任意加入している場合を除く)
- 国民年金に任意加入している人が65歳になったとき
- 会社員になったときなど、第1号被保険者でなくなったとき(海外に転居したときを含む)
- 国民年金保険料の免除(一部免除・学生納付特例・納付猶予を含む)を受けたとき
- 農業者年金の被保険者になったとき
- 職能型の基金で、その仕事をしなくなったとき
資格を失っても、それまでに払った掛金は返ってきません。解約返戻金の制度は無く、払った期間に応じた年金が将来受け取れます。
2口目以降は減らせる
掛金が重くなったときは、2口目以降の口数を減らせます。1口目は減らせず、前納した期間の分も減らせません。
反対に、口数を増やすことは何回でもできます。増やした分の掛金も、全額が社会保険料控除の対象です。
物価が上がっても、年金額は変わらない
国民年金基金の年金額は、加入したときに決まった額です。国民年金基金連合会は、加入する前に将来の年金額を確かめられると案内しています。
老齢基礎年金は物価や賃金に合わせて毎年度の額が改定されますが、基金の年金額はそのしくみで増えることはありません。受け取るころに物価が上がっていれば、同じ額で買えるものは少なくなります。
国民年金を納めていない月は、基金の年金にも反映されない
国民年金保険料が未納のまま2年たつと、その期間に基金の掛金を払っていても、基金の年金にも遺族一時金にも反映されません。その掛金は2年たった時点で返され、すでに社会保険料控除を受けていた場合は修正申告が要ります。
基金の掛金だけでなく、国民年金保険料も毎月納めているかを確かめておきます。保険料の額と納め方は国民年金の保険料はいくら?にまとめています。
受け取るときと、亡くなったとき
受け取り始める年齢と回数
終身年金のA型・B型と確定年金のⅠ型・Ⅱ型は65歳から、Ⅲ型・Ⅳ型・Ⅴ型は60歳から受け取ります。受け取る年齢になると、基金か国民年金基金連合会から年金の請求の案内が届きます。
年金額が年12万円以上なら、年6回、偶数月に2か月分ずつ受け取ります。12万円未満なら、年1回です。
老齢基礎年金を65歳より前に繰上げると、その月から基金の年金のうち付加年金にあたる部分も受け取ることになり、繰上げた月数に応じて減ります。繰上げのしくみは年金の繰上げ受給にまとめています。
掛金の総額に届くまでの年数(例)
30歳0月に入った男性が、1口目のA型だけで60歳になるまで払った場合で計算します。掛金は月10,450円を360か月で376万2,000円、年金は65歳から年24万円です。
受け取った額が払った掛金の総額に届くのは、受け取り始めて約15年8か月、80歳8か月ごろです(例・税の軽減は含めない)。40歳0月に入った男性なら、掛金の総額305万6,400円に対して年金は年18万円で、約17年かかります。
掛金を払う間は社会保険料控除で税が軽くなるので、手元から出ていった額で見ると、届くまでの年数はこれより短くなります。控除で軽くなる額は、その年の所得と税率で変わります。
亡くなったときの遺族一時金
保証期間のあるA型と確定年金の型に入っている人が、年金を受け取る前か保証期間中に亡くなると、遺族に一時金が出ます。受け取る前なら加入したときの年齢・亡くなったときの年齢・払った期間に応じた額、保証期間中なら残りの期間に応じた額です。
B型だけに入っている人が年金を受け取る前に亡くなったときは、1万円です。国民年金基金連合会は、遺族一時金が払った掛金を下回ることがあると書いています。
受け取れる遺族は、生計を同じくしていた配偶者・子・父母・孫・祖父母・兄弟姉妹の順で1人です。国民年金の遺族の給付は遺族年金はいくら?にまとめています。
付加年金とは同時に入れず、iDeCoとは合わせて入れる
国民年金基金に入ると、付加保険料は納められません。国民年金法では、付加保険料を納めている人が基金の加入員になると、その日に付加保険料をやめる申し出をしたものとみなすと決めています。
iDeCoとは同時に入れます。確定拠出年金法施行令では、第1号被保険者のiDeCoの上限を、68,000円(2026年12月1日から75,000円)から国民年金基金の掛金を引いた額と決めています。
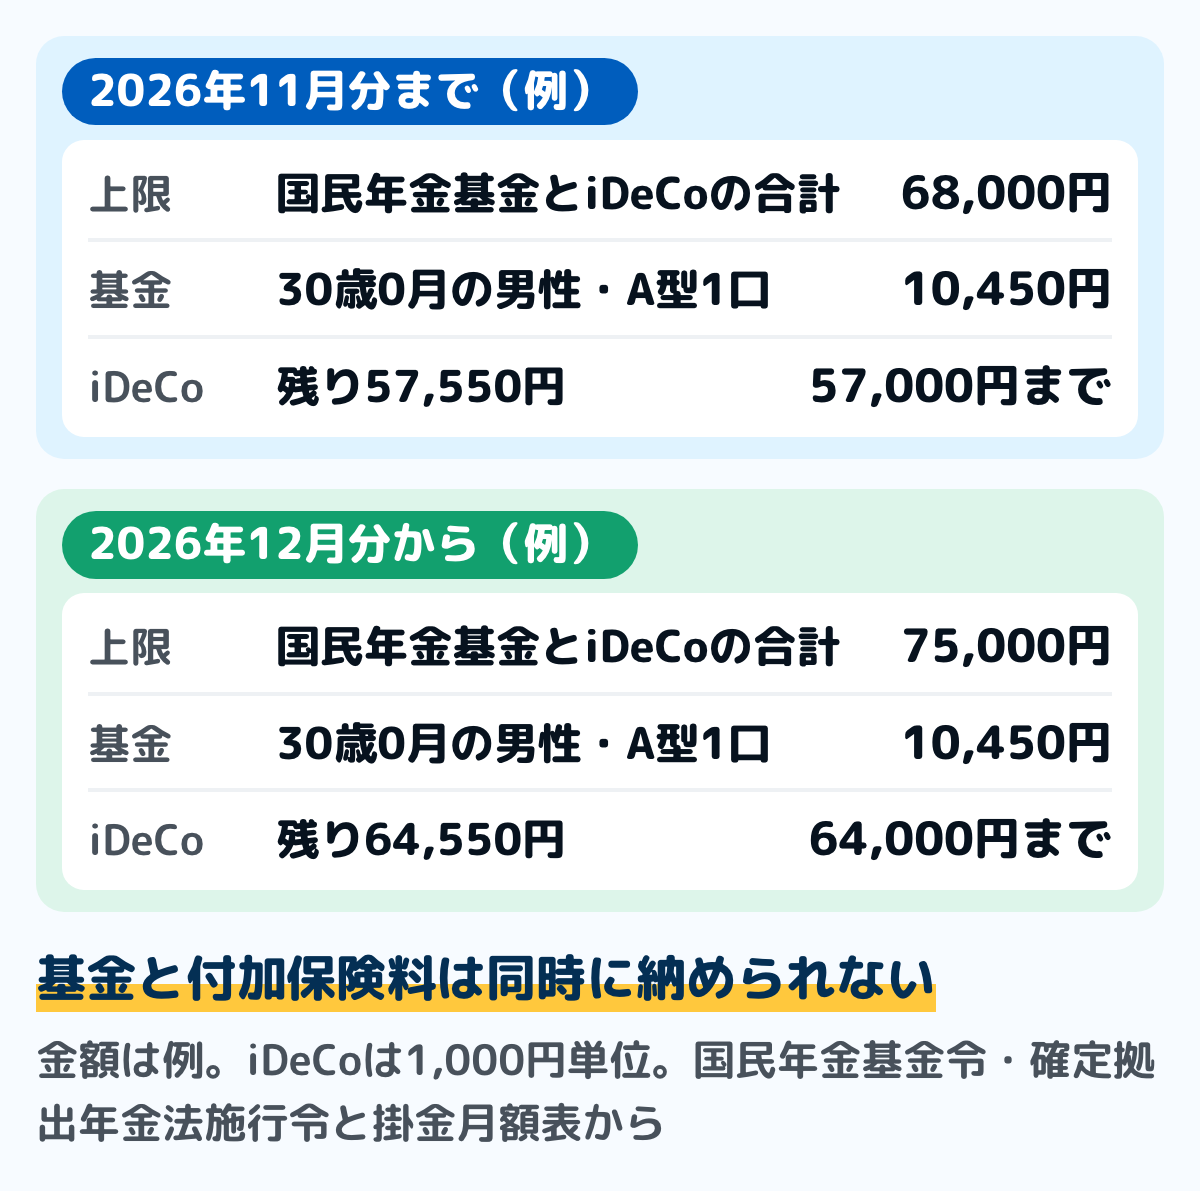
図は、30歳0月に入った男性がA型1口だけに入っている場合の例です。iDeCoの掛金は1,000円単位で決めるので、上限の残りに1,000円未満の端数があると、その分は出せません。
どの制度をどれだけ使うかは、払い続けられる額と、受け取り方の違い(基金は加入したときに額が決まる年金、iDeCoは運用の結果で額が変わる)で決まります。iDeCoの控除の申告はiDeCoの年末調整にまとめています。
加入の手続き
全国国民年金基金の案内では、次の順で入ります。
- 資料を請求し、同封の加入申出書を書いて郵送する(Webからの加入申出もある)
- 基金が受け付けて登録すると、加入員証が届く(加入申出から1〜2か月程度)
- 掛金の引き落としは、原則として加入の2か月後から始まる
掛金は口座振替で納めます。4月から翌年3月までの1年分を前納すると、0.1か月分の掛金が割り引かれます。
国民年金基金連合会の案内では、毎月の掛金は原則として翌々月1日に引き落とされます。引き落とせなかったときは、翌月に2か月分がまとめて引き落とされます。
家計簿での置き方
国民年金基金の掛金は、国民年金保険料とは別の口座振替で、しかも2か月遅れて引き落とされます。紙でも表計算でも、次の手順で分けて書けます。
ステップ1保険料の欄に、基金の行を国民年金と分けて作る2分
家計簿の保険料の欄に「国民年金」と「国民年金基金」の行を分けて作ります。基金の掛金は、引き落とされた日の月に書きます。
加入して最初の月は、引き落としが無いのに掛金は始まっています。加入員証が届いたら、最初に引き落とされる月を家計簿の予定の欄に書いておきます。
ステップ2年の合計は、1月から12月に引き落とされた額で出す5分
社会保険料控除は、その年に実際に払った額で数えます。翌々月に落ちる掛金なら、その年の控除に入るのは、前の年の11月分から10月分までの掛金です。
家計簿の基金の行を1月から12月まで足すと、この額になります。基金から届く控除証明書の額と並べて、合っているかを確かめます。
ステップ3口数を変えた月と、前納の月に印を付ける2分
口数を増やしたり減らしたりした月は、翌々月から引き落としの額が変わります。変えた月に印を付けておくと、額が変わった理由をあとから追えます。
1年分を前納した年は、その月だけ保険料の支出が大きくなるので、特別費として分けて書きます。書くのは、割引のあとで実際に引き落とされた額です。
通帳か家計簿で、国民年金保険料とは別に引き落とされている国民年金基金の掛金を探してみてください。その額が、年金を増やすために毎月払っている額です。
迷いやすい場面
会社を作って、自分が厚生年金に入った
個人事業を会社にして、自分がその会社の厚生年金に入ると、第2号被保険者になります。第1号被保険者でなくなるので、基金の加入員の資格を失います。
それまでに払った掛金は返ってこず、将来、払った期間に応じた年金として受け取ります。資格を失ったときは、加入している基金に資格喪失届を出します。
収入が減って、掛金が重くなった
まず、2口目以降の口数を減らせるかを確かめます。1口目の掛金は減らせません。
国民年金保険料そのものが払えないときは、免除や納付猶予の申請ができます。ただし免除を受けると、基金の加入員の資格を失います。免除の種類と申請は国民年金の保険料が払えないときにまとめています。
配偶者も自営業で、2人分を払っている
夫婦2人が第1号被保険者なら、2人とも基金に入れます。収入のある人が2人分の掛金を払えば、2人分の掛金が払った人の社会保険料控除になります。
家計簿では、2人分の掛金を1人ずつ行に分けて書きます。どちらの名義の掛金を誰の口座から払っているかが、控除を受ける人を決めるときの手がかりになります。
よくある質問
Q国民年金基金は、途中でやめられますか
自分の都合ではやめられません。会社員になって第1号被保険者でなくなったときや、60歳になったとき、保険料の免除を受けたときなど、決まった場合にだけ加入員の資格を失います。
資格を失っても掛金は返ってこず、払った期間に応じた年金を将来受け取ります。掛金が重いときは、2口目以降の口数を減らせます。
Q掛金はいくらからですか
1口目の掛金は、型・加入したときの年齢・性別で決まります。国民年金基金連合会の掛金月額表では、30歳0月に入る男性のA型なら月10,450円、B型なら月9,500円です。
上限は、iDeCoと合わせて1か月68,000円です。2026年12月分からは75,000円になります。
Qいくら受け取れますか
1口目の年金は、35歳0月までに入れば月2万円、45歳0月までなら月1万5千円、50歳0月までなら月1万円です。2口目以降を足すと、その分が増えます。
年金額は加入したときに決まり、物価に合わせて増えることはありません。自分の年齢と口数での額は、国民年金基金連合会の年金額のシミュレーションで確かめられます。
QiDeCoと両方入れますか
入れます。掛金は国民年金基金とiDeCoを合わせて68,000円(2026年12月分から75,000円)までです。
控除の種類は、基金が社会保険料控除、iDeCoが小規模企業共済等掛金控除で、家族の分を払ったときの扱いが違います。基金は家族の分を払った人の控除になり、iDeCoは本人名義の分だけです。
Q付加年金と両方入れますか
入れません。国民年金基金は付加年金を代行しているので、基金に入ると付加保険料は納められません。
付加保険料を納めていた月の分は、基金に入ったあとも付加年金として残ります。国民年金法では、基金の加入員になった日に、付加保険料をやめる申し出をしたものとみなされます。
Q会社員や、会社員の配偶者は入れますか
入れません。入れるのは、国民年金第1号被保険者と、60歳以上65歳未満の人や海外に住む人で国民年金に任意加入している人です。
会社員(第2号被保険者)と、その扶養に入っている配偶者(第3号被保険者)は、国民年金基金の対象ではありません。会社を辞めて第1号被保険者になれば、そのときから入れます。
Q国民年金基金の掛金は、確定申告で控除になりますか
なります。社会保険料控除として、その年に払った全額を差し引きます。国税庁のNo.1130では、国民年金基金の掛金の控除には、額を証明する書類を添えるか見せる必要があります。
基金から届く控除証明書を、確定申告書か年末調整の保険料控除申告書に添えます。証明書をなくしたときは、全国国民年金基金に再交付を申請できます。
まとめ
- 国民年金基金は、自営業・フリーランスなどの第1号被保険者と、60歳以上65歳未満などで任意加入している人が、老齢基礎年金に上乗せする公的な年金
- 1口目は終身年金のA型かB型で、年金は加入した年齢で月2万円・月1万5千円・月1万円。2口目以降は終身年金と確定年金の7つの型から選ぶ
- 掛金は型・口数・加入時の年齢・性別で決まる。30歳0月の男性のA型1口なら月10,450円(例)
- 掛金の上限は、iDeCoと合わせて1か月68,000円。2026年12月分からは75,000円
- 掛金は全額が社会保険料控除になり、家族の分を払えば払った人の控除になる
- 自分の都合ではやめられない。2口目以降は減らせるが、1口目は減らせない
- 年金額は加入したときに決まり、物価で増えない。国民年金保険料が未納のままだと、その期間の基金の年金も出ない
- 付加年金とは同時に入れない。iDeCoとは同時に入れる
- 家計簿では、国民年金と基金の行を分け、翌々月に引き落とされることを前提に年の合計を出す
掛金月額表で自分の年齢と型の掛金を引けば、毎月いくら払って65歳からいくら受け取るかを並べられます。やめられないことも含めて、続けられる口数を家計簿の数字から考えられます。
この記事で参照した公的情報
- 国民年金基金(第1号被保険者と任意加入被保険者のための公的な個人年金・平成3年に国民年金法に基づき創設・終身年金が基本・掛金は全額社会保険料控除で生計を一にする親族の分も・年金は公的年金等控除の対象・付加年金を代行・iDeCoと合算して月額68,000円まで・法定免除の方の納付申出)
- 窓口
- 日本年金機構(年金用語集)
- 確認日
- 確認先
- https://www.nenkin.go.jp/service/yougo/kagyo/kokunen-kikin.html
- 国民年金基金とは(加入できる方・掛金上限は月額68,000円・1口目は終身年金A型かB型・2口目以降は7種類・保証期間のある型は遺族一時金)
- 窓口
- 全国国民年金基金
- 確認日
- 確認先
- https://www.zenkoku-kikin.or.jp/about/
- 加入の流れ(資料請求・加入申出書の郵送かWeb加入申出・加入員証は加入申出から1〜2か月程度・掛金の引き落としは原則として加入の2か月後から)
- 窓口
- 全国国民年金基金
- 確認日
- 確認先
- https://www.zenkoku-kikin.or.jp/flow/
- 各種申出・届出(増口申出書・減口申出書・資格喪失届・納付方法変更届・控除証明書再交付申請書)
- 窓口
- 全国国民年金基金
- 確認日
- 確認先
- https://www.zenkoku-kikin.or.jp/application/
- 税制上のメリット(夫婦2人で加入して収入のある方が掛金を負担した場合は2人分の所得控除・海外に居住されている方は原則として所得控除が受けられない)
- 窓口
- 全国国民年金基金
- 確認日
- 確認先
- https://www.zenkoku-kikin.or.jp/taxbenefits/
- 国民年金基金とiDeCo(両方に加入できる・掛金の合計が68,000円を超えない範囲・iDeCoは本人名義分のみ控除)
- 窓口
- 全国国民年金基金
- 確認日
- 確認先
- https://www.zenkoku-kikin.or.jp/kanyu/ideco/
- 国民年金基金の種類(全国国民年金基金と3つの職能型国民年金基金・いずれか一つの基金にしか加入できない)
- 窓口
- 国民年金基金連合会
- 確認日
- 確認先
- https://www.npfa.or.jp/system/type.html
- 加入資格(加入できる方・加入できない方・法定免除の納付申出と産前産後期間の免除は加入できる・加入資格を喪失する場合・任意に脱退できない・国民年金の保険料を滞納した期間の基金の年金は受け取れない・付加年金の保険料を納付する必要はない)
- 窓口
- 国民年金基金連合会
- 確認日
- 確認先
- https://www.npfa.or.jp/system/condition.html
- 給付の種類(老齢年金と遺族一時金・1口目は終身年金A型かB型で減額や型の変更はできない・2口目以降は7種類・確定年金の年金額は終身年金の年金額を超えない・繰上げ受給中は付加年金に相当する部分)
- 窓口
- 国民年金基金連合会
- 確認日
- 確認先
- https://www.npfa.or.jp/system/type_benefit.html
- 掛金月額表(加入時年齢・性別・型ごとの掛金・1口目の年金月額は35歳0月まで2万円・45歳0月まで1万5千円・50歳0月まで1万円)
- 窓口
- 国民年金基金連合会
- 確認日
- 確認先
- https://www.npfa.or.jp/check/table.html
- 掛金について(掛金月額は型・口数・加入時の年齢・性別で決まる・上限は月額6万8,000円でiDeCoと合わせる・口座振替・4月から翌年3月の1年分の前納で0.1か月分の割引・1口目は減口できない・前納した期間は減口できない)
- 窓口
- 国民年金基金連合会
- 確認日
- 確認先
- https://www.npfa.or.jp/check/benefit.html
- 掛金上限額が引き上がります(令和8年12月より68,000円から75,000円・令和8年12月分掛金(令和9年2月引落)から・iDeCo掛金と合算・増口は何回でも)
- 窓口
- 国民年金基金連合会
- 確認日
- 確認先
- https://www.npfa.or.jp/kakekin/index.html
- 国民年金基金加入にあたっての重要なお知らせ(加入員資格の喪失・解約返戻金はない・掛金は原則として翌々月1日に引き落とし・年金の受け取り開始と回数・遺族一時金・国民年金の保険料が未納のまま2年たつと基金の年金に反映されず掛金は還付)
- 窓口
- 国民年金基金連合会
- 確認日
- 確認先
- https://www.npfa.or.jp/procedure/important.html
- 遺族一時金(保証期間のある型・B型のみでも年金を受ける前なら1万円・遺族の順位・遺族一時金は非課税)
- 窓口
- 国民年金基金連合会
- 確認日
- 確認先
- https://www.npfa.or.jp/system/lump_sum.html
- 加入によるメリット(課税所得金額400万円くらいで掛金が年額30万円なら所得税・住民税の合計で約9万円軽減)
- 窓口
- 国民年金基金連合会
- 確認日
- 確認先
- https://www.npfa.or.jp/system/profit.html
- 制度のあゆみ(平成31年4月に地域型47基金と職能型22基金が合併して全国国民年金基金が設立)
- 窓口
- 国民年金基金連合会
- 確認日
- 確認先
- https://www.npfa.or.jp/org/history.html
- No.1130 社会保険料控除(国民年金基金の加入員として負担する掛金・自己または生計を一にする親族の負担すべき社会保険料・その年に実際に支払った金額の全額・証明する書類の添付または提示)
- 国民年金法 第87条の2第4項(付加保険料を納める人が基金の加入員になったらやめたとみなす)・第127条(加入員の資格の取得と喪失)・第129条・第130条(基金の年金と一時金の基準)
- 窓口
- e-Gov 法令検索(デジタル庁)
- 確認日
- 確認先
- https://laws.e-gov.go.jp/law/334AC0000000141
- 国民年金基金令 第34条(掛金の上限68,000円)・第35条(追納したときなどの特例102,000円)/令和8年12月1日施行の版(令和7年政令第442号)で75,000円・112,500円
- 窓口
- e-Gov 法令検索(デジタル庁)
- 確認日
- 確認先
- https://laws.e-gov.go.jp/law/402CO0000000304
- 確定拠出年金法施行令 第36条(第1号加入者のiDeCoの上限は68,000円から付加保険料か国民年金基金の掛金を引いた額/令和8年12月1日施行の版で75,000円)
- 窓口
- e-Gov 法令検索(デジタル庁)
- 確認日
- 確認先
- https://laws.e-gov.go.jp/law/413CO0000000248
- iDeCoの加入資格・掛金(掛金は1,000円単位・農業者年金の被保険者と保険料を免除されている方は加入できない)
- 窓口
- 国民年金基金連合会(iDeCo公式サイト)
- 確認日
- 確認先
- https://www.ideco-koushiki.jp/guide/structure.html