年金を遅らせるといくら増える?|繰下げ受給は1か月0.7%、1年で8.4%・5年で42%。満額での早見と、元が取れる年齢
 Move for People株式会社

年金は、受け取り始めを1か月遅らせるごとに0.7%増えます。1年(66歳から)で8.4%、2年で16.8%、5年(70歳から)で42%、10年(75歳から)で最大84%増え、増えた割合は一生変わりません(日本年金機構の「繰下げ受給」)。
老齢基礎年金の満額(令和8年4月分から・年84万7,300円)に当てはめると、次の表のとおりです。自分の額は、65歳から受け取る年金額に表の「増える」をかけて足すと出ます。
| 遅らせる | 増える | 満額なら年 |
|---|---|---|
| なし(65歳) | 0% | 約84.7万円 |
| 1年(66歳) | 8.4% | 約91.8万円 |
| 2年(67歳) | 16.8% | 約99.0万円 |
| 3年(68歳) | 25.2% | 約106.1万円 |
| 5年(70歳) | 42.0% | 約120.3万円 |
| 10年(75歳) | 84.0% | 約155.9万円 |
出典:日本年金機構「年金の繰下げ受給」の増額率と、「老齢基礎年金の受給要件・支給開始時期・年金額」の満額(令和8年4月分から・昭和31年4月2日以後生まれ)で計算しました。
年金を遅らせると、いくら増えるか
日本年金機構の案内では、老齢基礎年金と老齢厚生年金は、65歳で受け取らずに66歳以後75歳までの間に繰り下げて、増額した年金を受け取れます。増える割合(増額率)の計算式は次のとおりで、最大で84%です。
- 増額率 = 0.7% × 65歳に達した月から繰下げ申出月の前月までの月数
年単位ではなく月単位で決まります。たとえば65歳に達した月から数えて20か月目に申し出ると、数える月数は申出月の前月までの19か月で、0.7%×19で13.3%です(例)。1年遅らせるごとに8.4ポイントずつ増え、75歳で84.0%に届きます。
繰り下げを申し出られるのは66歳以後です。65歳のうちに受け取り始めると、繰下げにはならず、増額もありません。
ちょっとした落とし穴が「65歳に達した日」です。年齢は「年齢計算に関する法律」で数えるので、65歳に達するのは誕生日の前日です。4月1日生まれの人なら3月31日に65歳に達し、3月が数え始めの月になります。
繰り下げるかどうかは、老齢基礎年金と老齢厚生年金で1つずつ選べます。片方だけを繰り下げ、もう片方は65歳から受け取ることもできます(繰上げは原則として両方を同時に請求するので、ここが繰上げとの違いです)。
昭和27年4月1日以前生まれの人と、平成29年3月31日以前に年金を受け取る権利が発生した人は、上限が70歳までです。この場合、増額率は最大42%になります。
自分の額で計算する
計算は、65歳から受け取る年金額に「1+増額率」をかけるだけです。65歳からの見込み額は、50歳以上の人ならねんきん定期便に印字されています。
月額で考えると、65歳の年金の月1万円につき、1年遅らせるごとに月840円増えます。65歳からの月額が10万円なら、1年で月10万8,400円、5年で月14万2,000円です(例)。
満額の人が繰り下げると
老齢基礎年金の満額は、令和8年4月分から、昭和31年4月2日以後生まれの人で年84万7,300円です。これを繰り下げたときの額を計算してみます。
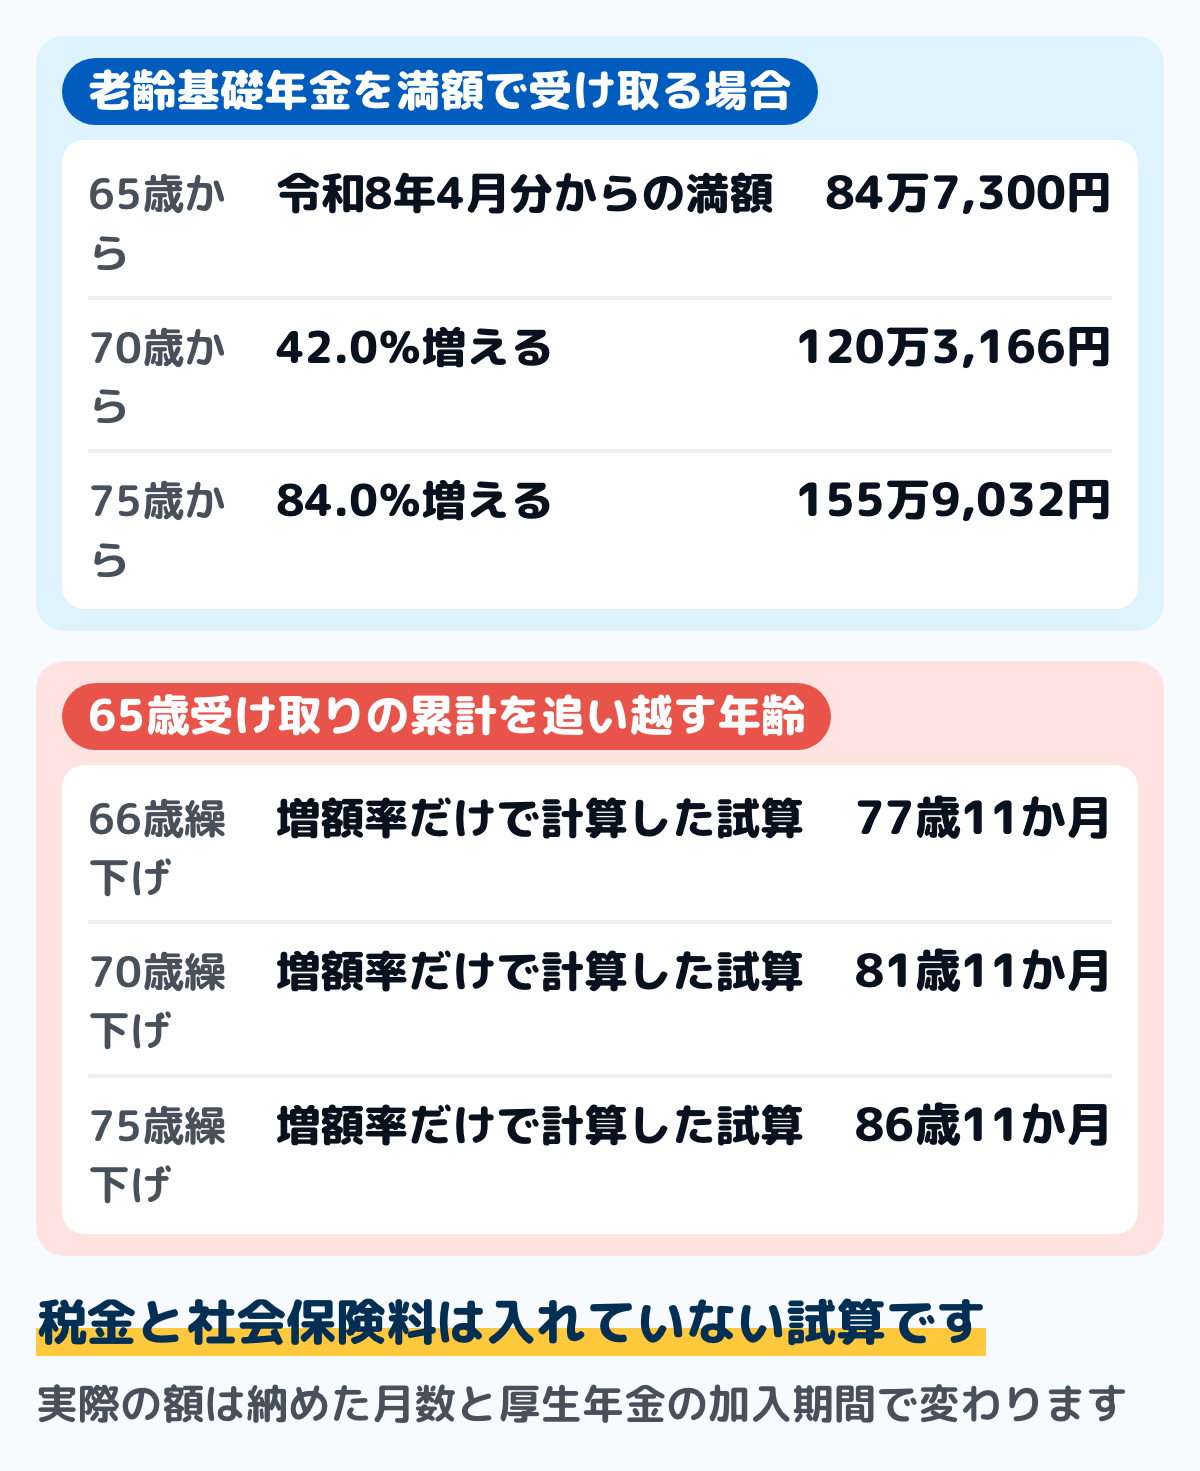
図は、老齢基礎年金を満額で受け取る人が繰り下げたときの年額です。70歳まで繰り下げると年120万3,166円、75歳まで繰り下げると年155万9,032円になります。
月額に直すと、65歳受け取りで約7万600円、70歳受け取りで約10万300円になります。75歳受け取りなら約13万円です。
実際に受け取る額は、納めた月数と厚生年金の加入期間で変わります。自分の見込み額はねんきん定期便の見方と年金はいくらもらえる?で確かめてください。
何歳まで生きれば元が取れるか
繰り下げると1回あたりの額は増えますが、受け取り始めるのが遅くなります。増額率だけで計算すると、65歳から受け取った人の累計を追い越すまでにかかるのは、受け取り始めてから約11年11か月です。
何歳から受け取り始めても、この年数はほぼ同じです。待った月数ぶんの年金を、1か月あたり「待った月数×0.7%」ずつ取り戻すので、待った月数が割り算で消え、1÷0.7%の約142.9か月が残るからです。
| 始める | 増える | 追い越す |
|---|---|---|
| 66歳 | 8.4% | 77歳11か月 |
| 67歳 | 16.8% | 78歳11か月 |
| 68歳 | 25.2% | 79歳11か月 |
| 69歳 | 33.6% | 80歳11か月 |
| 70歳 | 42.0% | 81歳11か月 |
| 71歳 | 50.4% | 82歳11か月 |
| 72歳 | 58.8% | 83歳11か月 |
| 73歳 | 67.2% | 84歳11か月 |
| 74歳 | 75.6% | 85歳11か月 |
| 75歳 | 84.0% | 86歳11か月 |
出典:増える割合は日本年金機構の繰下げ増額率早見表。追い越す年齢は、増額率だけを当てはめて計算したものです。
年金額が多い人も少ない人も、追い越す年齢は変わりません。
82歳・87歳まで生きる人の割合
では、その年齢まで生きる人はどれくらいいるのでしょうか。厚生労働省の令和7年簡易生命表では、65歳の人の平均余命は男19.68年、女24.52年です。
同じ表の生存数で計算すると、65歳の人が82歳まで生きる割合は男で約64%、女で約82%です。87歳までは男で約43%、女で約67%になります。
70歳から受け取る人の追い越す年齢(81歳11か月)は、男女とも過半数が届く年齢です。75歳から受け取る人の86歳11か月は、男では半分に届きません。
ただし、これは全体の割合で、一人ひとりの寿命を言い当てるものではありません。健康の見通し・家族・ほかの収入と並べて考える材料にしてください。
実際に繰り下げている人は、まだ少ない
増えるしくみがあっても、選んでいる人は多くありません。厚生労働省の「令和6年度 厚生年金保険・国民年金事業の概況」では、令和6年度末に老齢厚生年金を受け取る権利がある人のうち、繰り下げている人は1.9%です。
令和2年度末の1.0%から、毎年少しずつ増えています。年度末に70歳の人に限ると4.2%で、老齢基礎年金だけの人(基礎のみ・旧国年)では2.4%です。
| 年度末 | 繰下げ率(老齢厚生年金) |
|---|---|
| 令和2年度 | 1.0% |
| 令和4年度 | 1.3% |
| 令和6年度 | 1.9% |
出典:厚生労働省年金局「令和6年度 厚生年金保険・国民年金事業の概況」(令和7年12月)表15。特別支給の老齢厚生年金の受給権者は含みません。
手取りで比べると、追い越す年齢は後ろにずれる
年金は所得税・住民税の対象になり、国民健康保険料や介護保険料の計算にも使われます。日本年金機構も、繰下げが年金生活者支援給付金や、医療保険・介護保険の自己負担や保険料、税金に影響する場合があるとしています。
そのため、手取りで比べると追い越す年齢は表より後ろにずれます。どれだけずれるかは住んでいる市区町村の保険料とほかの収入で変わるので、税の扱いは「増えた分に税金はかかるのか」を見てください。
繰下げのメリットとデメリット
ここまでの数字と、次の節の注意点を短く並べると次のとおりです。どれを重く見るかは人によって違います。
メリット
- 1か月0.7%ずつ増え、増えた割合は一生変わらない(75歳からなら84%増)
- 長生きするほど、65歳から受け取った場合との差が開く
- 老齢基礎年金と老齢厚生年金を別々に繰り下げられ、片方だけでもよい
- 66歳以後なら、いつ受け取り始めるかを自分で決められる。待機中に気が変わったら、65歳にさかのぼって受け取ることもできる
デメリット
- 待っている間は年金が入らないので、働く収入や貯蓄で暮らす必要がある
- 早く亡くなると、受け取る総額は65歳から受け取った場合より少なくなる
- 加給年金額と振替加算は増えず、待機中は受け取れない
- 在職老齢年金で止められる分は増えない
- 額が増えると、税金や医療・介護の保険料、年金生活者支援給付金に影響することがある
繰下げの注意点
日本年金機構は、繰下げをするときの注意点をいくつも挙げています。額が増えることだけを見て決めると、見落とす部分があります。
加給年金額と振替加算は増えない
繰下げ加算額は、老齢基礎年金の額(振替加算額を除く)と老齢厚生年金の額(加給年金額を除く)に増額率をかけて計算します。加給年金額と振替加算額は、増額の対象になりません。
それだけでなく、繰下げ待機期間(年金を受け取っていない期間)中は、加給年金額や振替加算を受け取ることができません。配偶者が年下で加給年金の対象になる人は、この点が大きく効きます。
加給年金は、老齢厚生年金に加算されるものです。そのため、加給年金の対象になる人が老齢基礎年金だけを繰り下げ、老齢厚生年金は65歳から受け取れば、加給年金は受け取りながら基礎年金の分を増やせます。
反対に、振替加算は自分の老齢基礎年金に加算されるものなので、振替加算が付く人が老齢基礎年金を繰り下げると、待っている間は振替加算も受け取れません。夫婦のどちらが・どの年金を繰り下げるかで、受け取れない額が変わります。
加給年金は、配偶者が65歳になると止まり、配偶者の側の振替加算に変わります。令和8年度の額ともらえる条件、届出の書類は、加給年金はいくら?にまとめています。
在職中は増額の対象にならない部分がある
65歳以後に厚生年金保険に加入していた期間がある場合の決まりがあります。70歳以後に厚生年金保険の適用事業所に勤務していた期間がある場合も同じで、在職老齢年金制度により支給停止される額は増額の対象になりません。
計算では、繰下げ加算額に「平均支給率」(待っていた月ごとに、止められずに済んだ割合を平均したもの)をかけます。つまり、働きながら繰り下げても、停止されていた分は増えません。
働き続ける予定がある人は、この点を確かめてから決めてください。どの額が止まるかの計算は在職老齢年金とはにまとめています。
遺族年金を受け取る権利ができると増額率が固定される
66歳に達した日以後の繰下げ待機期間中に、他の公的年金の受給権(配偶者が死亡して遺族年金が発生した場合など)を得た場合は、その時点で増額率が固定されます。請求の手続きを遅らせても、増額率はそれ以上増えません。
また、原則として66歳に到達した日以前に遺族年金等を受け取る権利を有した場合は、老齢年金を繰り下げられません。65歳に到達する前に権利を失権していた場合は繰り下げられます。
令和7年の法律改正による変更もあります。令和10年3月31日時点で遺族厚生年金を受け取る権利があり、かつ65歳に到達していない方(昭和38年4月2日以降生まれ)が対象です。
この場合、老齢厚生年金は遺族厚生年金の請求を行っていない場合に限り繰下げ請求ができるようになります。老齢基礎年金は、遺族厚生年金の請求の有無にかかわらず繰下げ請求ができます。
待機中に亡くなったとき
繰下げ請求は、遺族が代わって行うことはできません。繰下げ待機中に亡くなった場合で、遺族からの未支給年金の請求が可能な場合は、65歳時点の年金額で決定したうえで、過去分が一括して未支給年金として支払われます。
ただし、請求した時点から5年以上前の年金は時効により受け取れなくなります。また、繰下げ請求による増額分(繰下げ加算額)は、遺族厚生年金に反映されません。
75歳を過ぎて請求しても増えない
65歳に達した時点で老齢基礎年金を受け取る権利がある場合、75歳に達した月を過ぎて請求を行っても増額率は増えません。増額された年金は、75歳までさかのぼって決定され支払われます。
昭和27年4月1日以前に生まれた方は、70歳に達した月までとなります。上限年齢が5年早い分、増額率も42%で頭打ちです。
途中でやめて、さかのぼって受け取ることもできる
繰下げを希望して65歳時点では請求しなかった場合でも、途中で気が変わることがあります。実際の請求時に繰下げ申出をせず、65歳到達時点の本来の年金をさかのぼって請求することもできます。
70歳に到達した日後にこれを選んだ場合は、「繰下げみなし増額制度」が適用されます。請求の5年前の日時点で繰下げの申出があったものとみなして、増額された年金を一括で受け取ります。
繰下げみなし増額制度は、昭和27年4月2日以後に生まれた方、または平成29年4月1日以後に受給権が発生した方が対象です。80歳以後に請求する場合や、請求の5年前の日以前から障害年金や遺族年金を受け取る権利がある場合は適用されません。
一括で受け取るときの注意もあります。過去分の年金を一括して受け取ると、過去にさかのぼって医療保険・介護保険の自己負担や保険料、税金等に影響する場合があります。
決める前に確かめる手順
用意するのは、ねんきん定期便(50歳以上のもの)です。あわせて、いまの家計の1か月の支出が分かるものを手元に置きます。
ステップ165歳からの見込み額を確かめる5分
ねんきん定期便の「老齢年金の種類と見込額」の欄を見ます。50歳以上の定期便には、65歳から受け取る場合の年額が印字されています。
老齢基礎年金と老齢厚生年金が分けて書かれているので、両方の額を書き出します。別々に繰り下げられるので、分けて見ておくことが大事です。
ステップ2加給年金の対象かを確かめる5分
配偶者が年下で、自分の厚生年金の加入期間が20年以上ある場合は、加給年金の対象になることがあります。対象なら、繰下げ待機中はその分を受け取れません。
自分が対象かどうかは、年金事務所かねんきんダイヤルで確かめられます。加給年金の額は繰下げで増えないので、待機期間が長いほど受け取らない額が積み上がります。
ステップ365歳からの生活費の見通しを立てる15分
繰り下げている間は、年金以外の収入で暮らすことになります。働いて得る収入や貯蓄で、待機期間を埋められるかを確かめます。
いまの1か月の支出が分かっていないと、この見通しは立てられません。年金生活の家計の作り方は年金生活の家計簿にまとめています。
ステップ4追い越す年齢と並べて決める10分
ステップ1の見込み額に増額率をかけ、追い越す年齢と並べます。70歳まで繰り下げるなら81歳11か月、75歳なら86歳11か月が目安です。
決めるのは自分です。ここまでの数字は判断の材料で、どれが正解という答えはありません。66歳以後なら、いつでも手続きできます。
ねんきん定期便を出して、「老齢年金の種類と見込額」の欄を探してみてください。50歳以上の定期便なら、65歳から受け取る場合の年額が印字されています。
迷いやすい場面
繰上げ受給とどちらがよいのか
繰上げ受給は、60歳から65歳になるまでの間に受け取り始めて減額するしくみです。繰下げと違い、一度繰り上げると取り消せません。
どちらも減額率・増額率は一生変わりません。働き方と健康の見通しで決める話なので、両方の数字を並べてから考えてください。
繰上げの減り方はどれくらいか
繰上げは1か月あたり0.4%減で、60歳からだと24%減になります(昭和37年4月2日以降生まれの場合)。老齢基礎年金の満額なら年64万3,948円で、65歳からより年20万3,352円少なくなります。
減額率だけで計算すると、60歳から受け取った人は80歳10か月で、65歳から受け取った人に累計で追い越されます。繰下げの「受け取り始めてから約11年11か月」と向きは逆ですが、同じ割り算で出せます。
繰上げは原則として老齢基礎年金と老齢厚生年金を同時に請求し、一度請求すると取り消せないので、繰下げより判断が重くなります。減額率の早見表と追い越される年齢は年金の繰上げ受給にまとめています。
特別支給の老齢厚生年金は繰り下げられるのか
繰り下げられません。日本年金機構は「特別支給の老齢厚生年金は『繰下げ制度』はありません」とし、受給開始年齢に達したときは速やかに請求するよう案内しています。
対象になる人と請求の手順は特別支給の老齢厚生年金にまとめています。男性は昭和36年4月1日以前、女性は昭和41年4月1日以前に生まれた人が対象です。
厚生年金基金から年金を受け取っている
厚生年金基金または企業年金連合会から年金を受け取っている人が老齢厚生年金の繰下げを希望する場合は、基金等の年金もあわせて繰下げになります。国の年金だけを繰り下げることはできません。
日本年金機構は、年金の支払元である基金等に連絡するよう案内しています。扱いが基金ごとに違うので、手続きの前に確かめてください。
共済組合からも年金がある
日本年金機構と共済組合等から複数の老齢厚生年金(退職共済年金)を受け取れる場合があります。このときは、すべての老齢厚生年金について同時に繰下げ受給の請求をしなければなりません。
順番によって扱いが変わります。すでに共済組合等から支給される老齢厚生年金を受給している人が、新たに日本年金機構から支給される老齢厚生年金を受給できるようになった場合は、日本年金機構から支給される分の繰下げ請求はできません。
増えた分に税金はかかるのか
年金は雑所得として所得税・住民税の対象です。繰り下げて額が増えると、その分だけ課税される所得も増えます。
住民税非課税世帯の基準を超えると、医療や介護の負担も変わります。基準の中身は住民税非課税世帯にまとめています。
手続きはいつすればよいのか
繰下げ受給を希望する場合は、66歳以後で繰下げ受給を希望する時期に手続きを行います。手続きを行った時点で繰下げ増額率が決まります。
65歳のときに「繰り下げます」と届け出る必要はありません。請求しないまま待ち、受け取りたくなったときに手続きをする形です。
日本年金機構の案内では、繰り下げて老齢年金を初めて請求するときは、年金請求書(様式第101号)、支給繰下げ申出書(様式第103-1号)、「老齢年金の受取方法確認書(老齢年金の繰下げ意思についての確認)」を出します。添付書類は、65歳時の年金の手続きの頁で確かめます。
手続きをした時点で増額率が決まるので、出す日は自分で選びます。様式は日本年金機構の「66歳以後に年金の請求(繰下げ請求または65歳にさかのぼって請求)をするとき」の頁から取れます。
よくある質問
Q繰下げ受給は何歳まで遅らせられますか
75歳までで、75歳から受け取ると84%増えます。昭和27年4月1日以前生まれの方(または平成29年3月31日以前に年金を受け取る権利が発生している方)は70歳までとなり、増額率も最大42%になります。
Q半年だけ遅らせても増えますか
増えません。繰下げの申出ができるのは66歳以後なので、65歳のうちに受け取り始めると増額はありません。66歳以後は、1か月ごとに0.7%ずつ増えます。
Q老齢基礎年金だけ繰り下げることはできますか
できます。日本年金機構の案内でも、老齢基礎年金と老齢厚生年金はそれぞれ別に繰り下げられ、片方だけを繰り下げてもよいとされています。
Q何歳まで生きれば得になりますか
増額率だけで計算すると、70歳まで繰り下げた場合は81歳11か月、75歳まで繰り下げた場合は86歳11か月で65歳受け取りの累計を追い越します。ただし、税金と社会保険料を考えると数字は変わります。
Q繰り下げている間、加給年金は受け取れますか
受け取れません。繰下げ待機期間中は、加給年金額や振替加算を受け取ることができません。加給年金額そのものも増額の対象外です。
Q加給年金を受け取りながら繰り下げることはできますか
加給年金は老齢厚生年金に加算されるので、老齢厚生年金を65歳から受け取り、老齢基礎年金だけを繰り下げる形なら、加給年金を受け取りながら基礎年金の分を増やせます。自分に振替加算が付く場合は、老齢基礎年金を繰り下げている間、振替加算を受け取れません。
Q途中でやめて65歳にさかのぼることはできますか
できます。実際の請求時に繰下げ申出をせず、65歳到達時点の本来の年金をさかのぼって請求できます。70歳到達後に選んだ場合は、繰下げみなし増額制度が適用されることがあります。
Q繰下げを請求したあとで、受け取り始める時期を変えられますか
繰下げの増額率は、手続きをした時点で決まります。手続きをする前の待機中なら、繰下げをやめて65歳にさかのぼって受け取ることもできるので、出す日をよく考えてから手続きをしてください。
Q繰下げ待機中に亡くなったらどうなりますか
遺族が代わって繰下げ請求をすることはできません。未支給年金の請求が可能な場合は、65歳時点の年金額で決定され、過去分が一括して支払われます。5年以上前の分は時効で受け取れません。
この記事で参照した公的情報
- 年金の繰下げ受給(66歳から75歳まで・増額率=0.7%×65歳に達した月から繰下げ申出月の前月までの月数・最大84%・65歳に達した日は65歳の誕生日の前日・繰下げ増額率早見表=66歳8.4%〜75歳84.0%・老齢基礎年金と老齢厚生年金は別々に繰下げできる・在職老齢年金で支給停止される額は増額の対象外=繰下げ加算額に平均支給率をかける・加給年金額と振替加算は増額の対象外で待機中は受け取れない・65歳の誕生日の前日から66歳の誕生日の前日までに障害給付や遺族給付の権利があると申出できない・年金生活者支援給付金や医療保険・介護保険の自己負担や保険料・税金に影響する場合がある・繰下げみなし増額制度・令和7年の法律改正による遺族厚生年金の権利がある人の扱い)(ページの更新日 2026年8月12日)
- 66歳以後に年金の請求(繰下げ請求または65歳にさかのぼって請求)をするとき(繰り下げて老齢年金を初めて請求するときは様式第101号・様式第103-1号・「老齢年金の受取方法確認書(老齢年金の繰下げ意思についての確認)」が必要・添付書類は65歳時の年金の手続きの頁)(ページの更新日 2026年6月15日)
- 令和6年度 厚生年金保険・国民年金事業の概況(令和7年12月・表15=老齢厚生年金受給権者〈特別支給の老齢厚生年金を含まない〉の繰下げ率 令和2年度1.0%・3年度1.2%・4年度1.3%・5年度1.6%・6年度1.9%、繰上げ率 令和6年度1.2%/表16=年度末に70歳の繰下げ率 令和6年度4.2%/表26=基礎のみ・旧国年の繰下げ率 令和6年度2.4%)
- 窓口
- 厚生労働省
- 確認日
- 確認先
- https://www.mhlw.go.jp/content/001617995.pdf
- 年金の繰上げ受給(60歳から65歳になるまでの間に繰り上げて受け取れる・減額率は一生変わらない・原則として老齢基礎年金と老齢厚生年金は同時に繰上げ請求・減額率=0.4%×月数〈昭和37年4月1日以前生まれは0.5%〉・繰上げ請求の取消しはできない)(ページの更新日 2024年8月19日)
- 加給年金額と振替加算(加給年金は厚生年金保険の被保険者期間20年以上の人に生計を維持される配偶者または子がいるときに加算・配偶者の加給年金額243,800円と特別加算・振替加算は加給年金額の対象の配偶者が65歳になると、その配偶者自身の老齢基礎年金の額に加算)(ページの更新日 2026年10月30日)
- 老齢年金(老齢基礎年金は受給資格期間10年以上で65歳から・繰上げ受給と繰下げ受給の制度・特別支給の老齢厚生年金には繰下げが無い)
- 老齢基礎年金の受給要件・支給開始時期・年金額(令和8年4月分からの満額は昭和31年4月2日以後生まれ847,300円・昭和31年4月1日以前生まれは844,900円)(ページの更新日 2026年9月4日)
- 令和7年簡易生命表(男・女の表:65歳の平均余命 男19.68年・女24.52年/生存数 65歳 男89,892人・女94,533人、82歳 男57,407人・女77,646人、87歳 男39,003人・女63,284人=65歳の人が82歳まで生きる割合は男約64%・女約82%、87歳までは男約43%・女約67%〈生存数の比で計算〉)

