在職老齢年金とは|令和8年度の基準額は65万円。止まる額の計算式と早見表
 Move for People株式会社
在職老齢年金は、厚生年金保険に入って働きながら老齢厚生年金を受け取る人の年金が、給与と合わせた額に応じて止まるしくみです。止まるのは年金の一部か全部で、給与そのものは減りません。
令和8年4月から、年金が止まり始める基準額が月51万円から月65万円に上がりました。この記事では、基準額の決まり方、止まる額の計算式と例、賞与の数え方、年金額が増える時期、繰下げや高年齢雇用継続給付との関係を順にまとめます。
定年後も働くつもりですが、給料が多いと年金が減るのかが分かりません。どこまでなら減らないのかも知りたいです。
在職老齢年金は、働きながら受け取る老齢厚生年金を調整するしくみ
日本年金機構の案内では、老齢厚生年金を受けている人が厚生年金保険の被保険者であるとき、年金の基本月額と総報酬月額相当額に応じて年金が止まる場合があります。これを在職老齢年金といいます。
対象は、老齢厚生年金を受け取りながら厚生年金保険に入って働く人です。60歳台前半に受け取る特別支給の老齢厚生年金も、令和4年4月からは65歳以上と同じ計算で止まります。
70歳以上の人は厚生年金保険の被保険者ではないので、保険料はかかりません。ただし、厚生年金保険の適用事業所で働き続けていれば、70歳以上でも同じように年金が止まることがあります。
止まるのは老齢厚生年金だけ
調整の対象は老齢厚生年金だけです。国民年金から出る老齢基礎年金と、老齢厚生年金に付く経過的加算は、給与がいくらでも全額が支給されます。
厚生労働省と日本年金機構のリーフレットは、調整されるのは年金で、給与には影響しないと書いています。会社から受け取る給与の額や社会保険料の計算は変わりません。再雇用の給料は再雇用で給料は何割下がる?にあります。
厚生年金に入っていなければ対象にならない
在職老齢年金は、厚生年金保険の被保険者として働く人のしくみです。自分で事業をしていて厚生年金保険の被保険者でなければ、事業でいくら稼いでも、このしくみで老齢厚生年金が止まることはありません。
法人から役員の報酬を受け取っている人は、厚生年金保険の被保険者になるので対象に入ります。パートやアルバイトでも、勤め先で厚生年金保険に入る条件に当たれば対象です。
令和8年4月から、基準額は65万円
年金が止まり始める額を、法律では「支給停止調整額」と呼びます。令和8年度の支給停止調整額は65万円で、令和7年度の51万円から14万円上がりました。
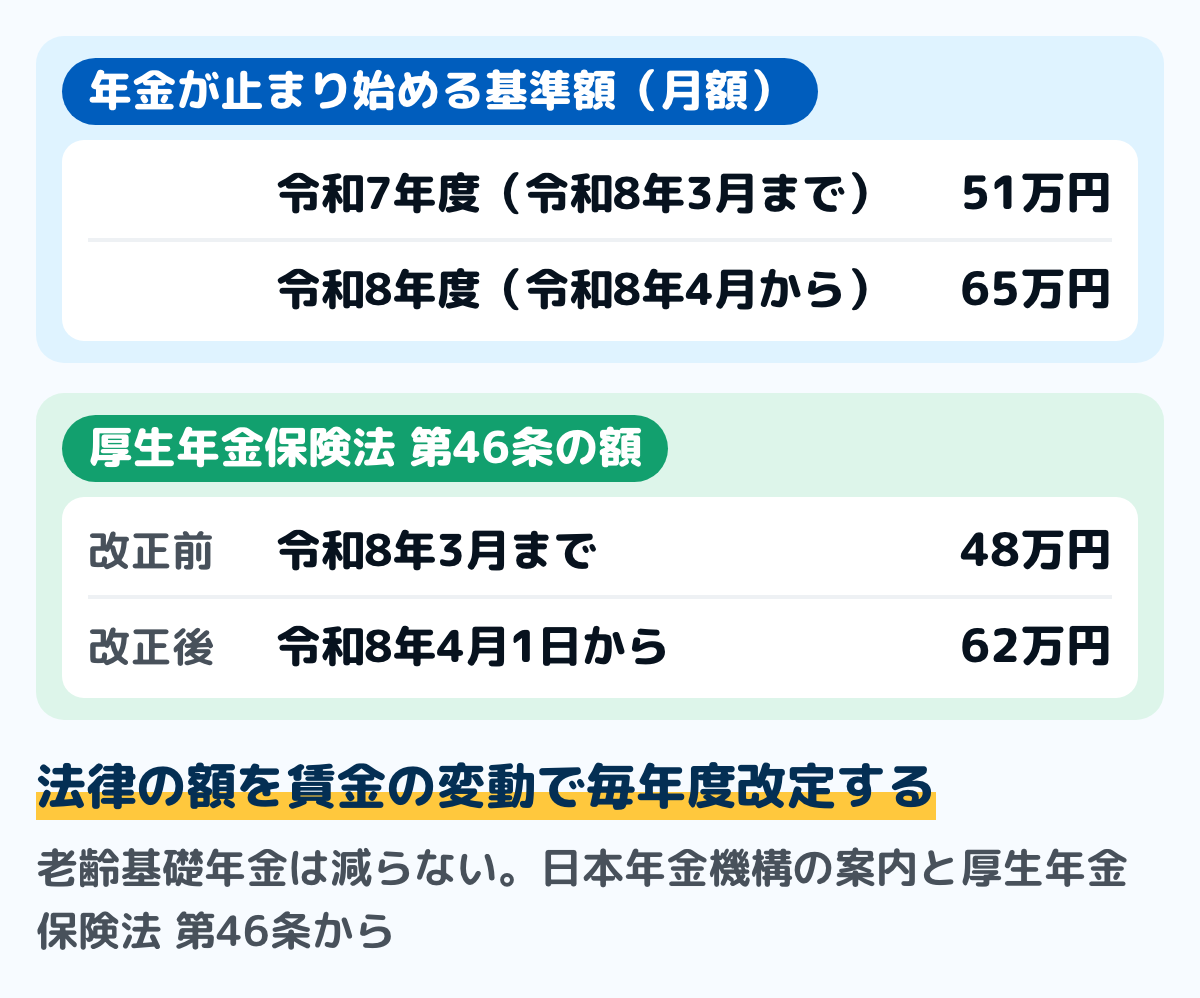
図は、基準額の変わり方を並べたものです。変わったのは、令和7年の年金制度改正法(令和7年法律第74号)によるものです。
日本年金機構は、見直しの趣旨を、働き続けることを希望する高齢者の活躍を後押しし、より働きやすい仕組みにすることだと説明しています。平均寿命と健康寿命が延びていることが理由に挙げられています。
法律の額は62万円、実際に使う額は65万円
厚生年金保険法 第46条では、支給停止調整額は令和8年4月1日から「62万円」と書かれています。改正前は48万円でした。
法律の額は、賃金や物価の変動に合わせて毎年度改定されます。この改定を当てはめた令和8年度の額が65万円で、令和7年度の51万円も同じように48万円から改定された額です。
e-Gov 法令検索に載っている、施行がまだ先の改正の版(令和11年10月1日施行の版まで)でも、第46条の62万円は変わっていません。令和9年度の額は、賃金の変動に応じて令和9年4月に改定されます。
振り込みに表れるのは6月から
年金は偶数月の15日に、前の2か月分がまとめて振り込まれます。そのため、4月・5月分の年金に65万円の基準額が使われ、振り込みに表れるのは6月からです。
4月・5月分より前の年金には、令和7年度の51万円が使われます。振り込みの時期と通知の見方は年金はいつから?にまとめています。
基本月額と総報酬月額相当額を出す
計算に使う額は2つあります。どちらも月の額に直してから足します。
- 基本月額:加給年金額を除いた老齢厚生年金(報酬比例部分)の年額を12で割った額
- 総報酬月額相当額:その月の標準報酬月額に、その月以前1年間の標準賞与額の合計を12で割った額を足したもの
70歳以上の人は、標準報酬月額と標準賞与額の代わりに、それに相当する額を使います。保険料は払いませんが、計算のしかたは70歳未満の人と変わりません。
共済組合などからも老齢厚生年金を受け取っている人は、すべての老齢厚生年金を合わせた年額を12で割って基本月額にします。厚生年金基金に入っていた期間がある人は、基金から出る代行部分も国が払う年金とみなして基本月額を出します。
標準報酬月額は、給与をもとに決まる区分
標準報酬月額は、毎月の給与を区切りのよい幅に当てはめた額で、社会保険料の計算にも使われます。残業代や通勤手当などの手当も、給与として含めて決まります。
標準報酬月額は、原則として4月から6月の給与をもとに毎年決め直されます。給与が大きく変わったときは、年の途中でも見直されます。決まり方は社会保険料の計算方法にまとめています。
標準賞与額は、賞与の額から1,000円未満を切り捨てた額です。賞与がない人は、標準報酬月額がそのまま総報酬月額相当額になります。
止まる額の計算式
令和8年度は、基本月額と総報酬月額相当額の合計が65万円以下なら、老齢厚生年金は全額支給されます。65万円を超えると、超えた額の2分の1が止まります。
- 合計が65万円以下(令和8年度):全額支給
- 合計が65万円を超える(令和8年度):受け取る年金の月額=基本月額−(基本月額+総報酬月額相当額−65万円)÷2
止まる額が基本月額と同じか上回るときは、老齢厚生年金は全額が止まります。このとき、老齢厚生年金に付く加給年金額も止まります。一部でも老齢厚生年金を受け取れる月は、加給年金額は止まりません。
日本年金機構の早見表で見る
日本年金機構は、基本月額と総報酬月額相当額の組み合わせごとに止まる月額を早見表にしています。図は、その表から基本月額10万円・15万円・20万円の行を抜き出したものです。
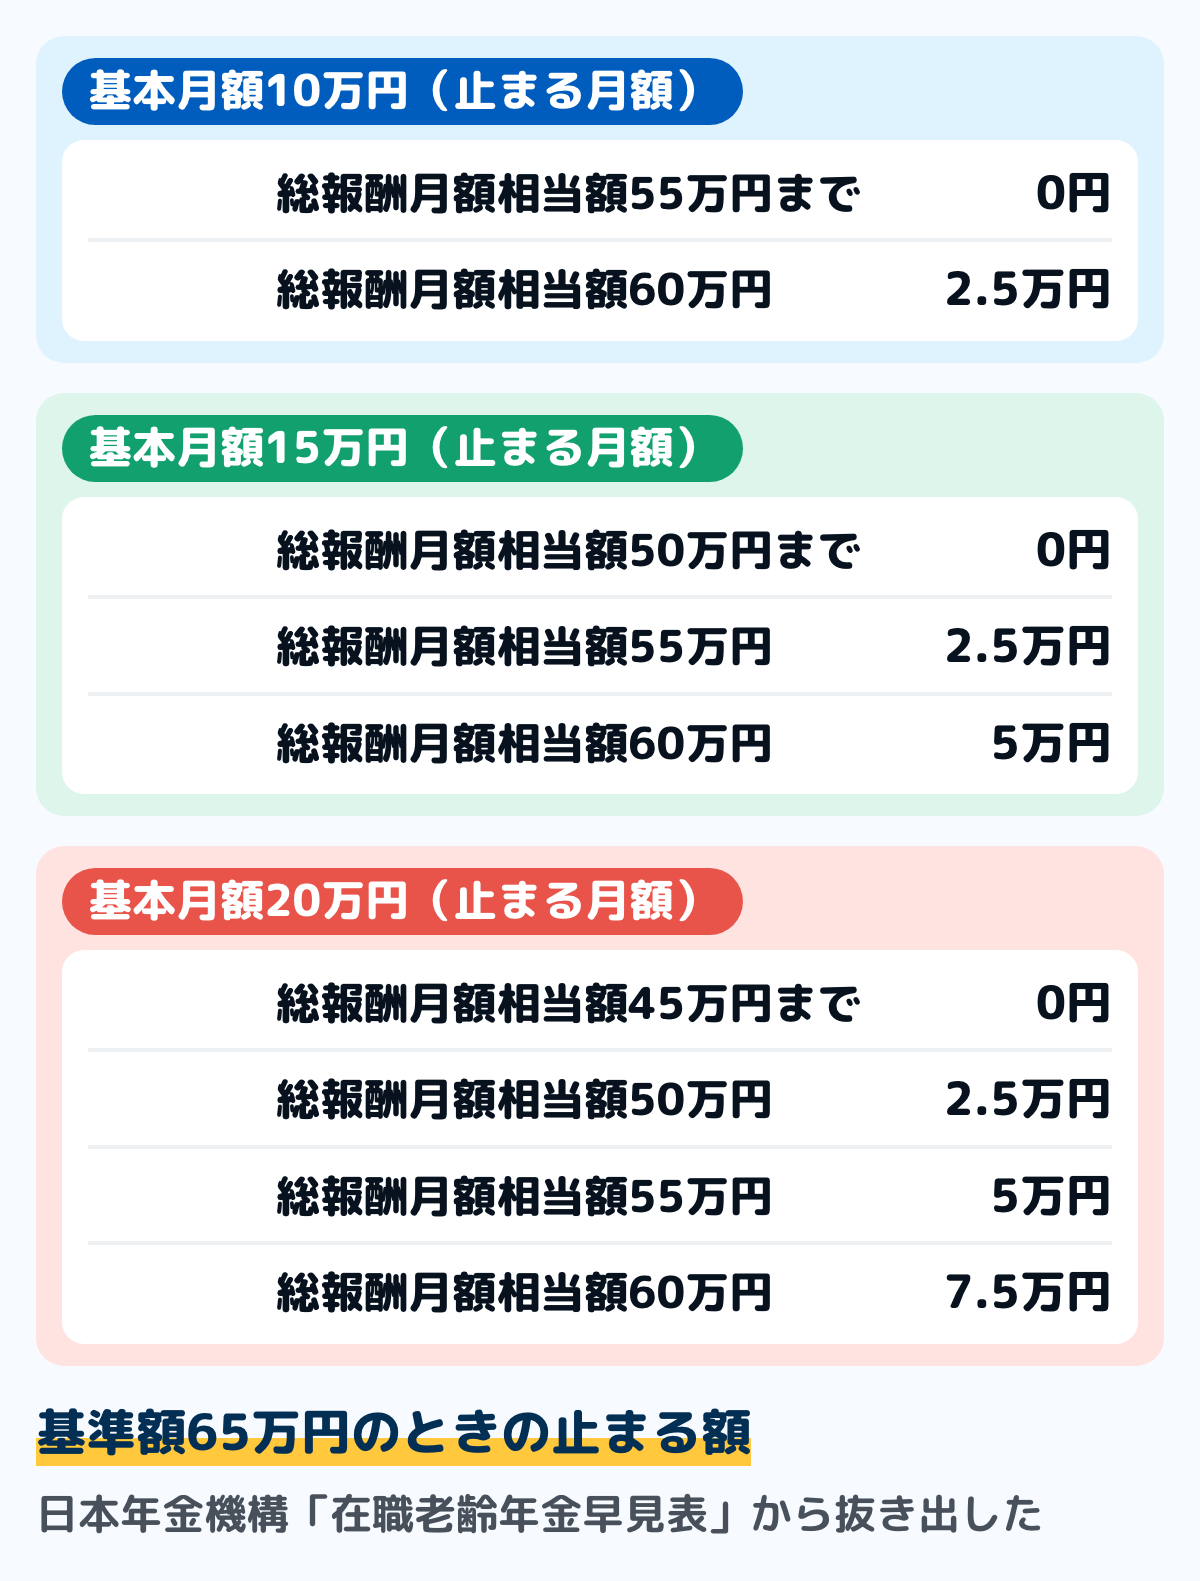
早見表の見方として、日本年金機構は、基本月額10万円の人が全額受け取れる総報酬月額相当額は41万円から55万円に上がると説明しています。自分の額が表の間にあるときは、上の式に当てはめます。
賞与がある人の計算の例
日本年金機構が示している例は、基本月額10万円、標準報酬月額36万円、1年間の標準賞与額120万円の人です。賞与を12で割ると10万円なので、総報酬月額相当額は46万円になります。
令和8年3月までの基準額51万円では、合計56万円のうち超えた5万円の半分の2.5万円が止まり、年金は月7.5万円でした。令和8年4月からは合計が65万円を超えないので、月10万円が全額支給されます。
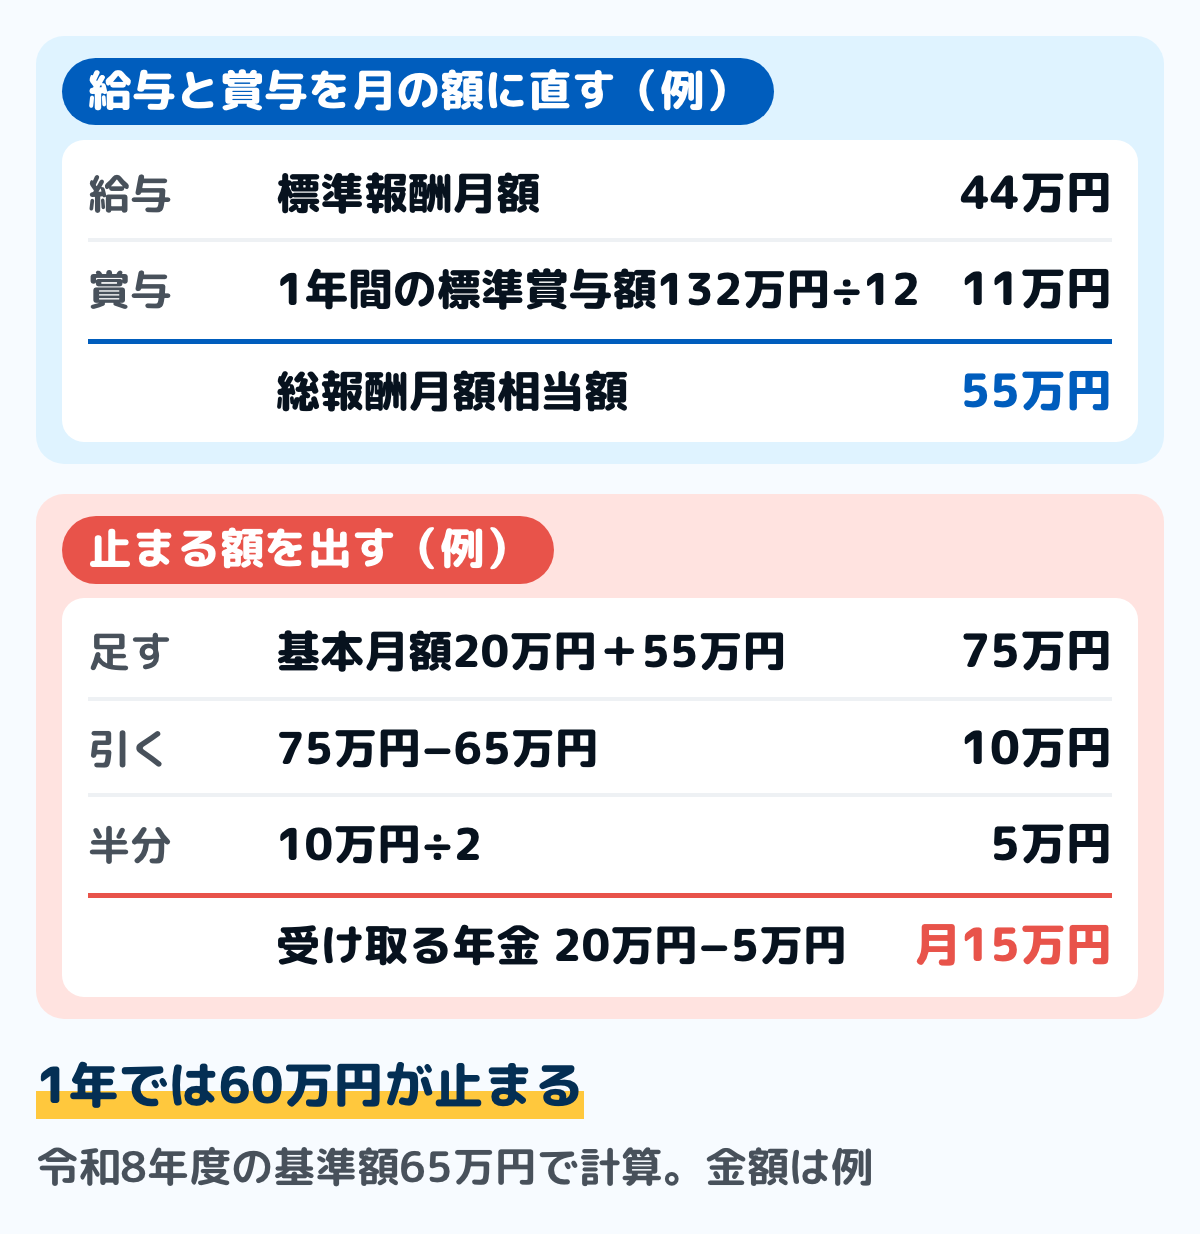
図は、同じ式に別の額を当てはめた例です。基本月額20万円、総報酬月額相当額55万円なら、合計75万円のうち超えた10万円の半分の5万円が止まり、年金は月15万円になります。
止まる額は月ごとに計算されるので、1年では5万円の12か月分で60万円です。同じ給与と賞与が続く前提の例で、実際の額は日本年金機構から届く通知で確かめます。
65万円を少し超えても、急には減らない
止まるのは超えた額の半分なので、令和8年度に合計が66万円なら、止まるのは5,000円です。給与が1万円増えても年金が止まるのは5,000円で、給与と年金を足した額は5,000円増えます。
年金が止まるかどうかの判断は月ごとです。基準額を超えた月だけが止まり、超えない月は全額支給されます。
止まる額が変わる時期
止まる額が変わるのは、総報酬月額相当額が変わった月です。標準報酬月額が見直されたときや、賞与が支払われたときがそれに当たります。
賞与は「その月以前1年間」の合計に入るので、支払われた月から12か月のあいだ総報酬月額相当額を押し上げます。賞与の月だけ止まる額が増えるのではなく、1年間続けて影響する点が給与と違います。
退職すると、退職した日の翌月から止まる額が見直されます。退職して1か月以内に別の会社で厚生年金保険に入ったときは、この見直しはありません。
本人の届け出は原則いらない
給与や賞与の額は、勤め先が日本年金機構に届け出ます。在職老齢年金の計算も日本年金機構が行うので、本人が止まる額を届け出る手続きは原則としてありません。
支給額が変わったときは、日本年金機構から本人に通知が届きます。通知が来たら、振り込まれる額を家計簿の年金の行に書き直しておきます。
年金額が増える時期
働きながら払った厚生年金保険料は、あとで年金額に上乗せされます。働いた1年で年金がいくら増えるかの早見は、在職定時改定とは?にまとめています。上乗せされる時期は3つあります。
- 在職定時改定:65歳以上70歳未満の人が9月1日に厚生年金保険に入っていると、前年9月から当年8月までの加入期間を足して、10月分から年金額が見直される
- 退職改定:70歳未満の人が退職して1か月たつと、退職した月の翌月分から、退職までの加入期間を足して見直される
- 70歳になったとき:70歳になった月の翌月分から見直される
年金額が見直されると、止まる額も変わることがあります。また、見直しで厚生年金保険の加入期間が20年を超えると、加給年金や配偶者の振替加算の対象になる場合があり、そのときは別に手続きが要ります。
繰下げ・高年齢雇用継続給付との関係
在職老齢年金は、年金の受け取り方や雇用保険の給付とも関わります。どちらも、止まる額が思ったより大きくなる場面です。
繰り下げても、止まる部分は増えない
老齢厚生年金の受け取りを66歳以後に遅らせる繰下げでは、1か月ごとに0.7%増えます。ただし、65歳以後に厚生年金保険に入って働いていた期間は、在職老齢年金で止まるはずの額が増額の対象になりません。
日本年金機構の案内では、増える額は、止まる額を除いた割合(平均支給率)を掛けて計算します。増え方と追い越す年齢は年金の繰下げ受給にまとめています。
65歳前は、高年齢雇用継続給付でさらに止まる
65歳になる前の老齢年金を受けている人が、雇用保険の高年齢雇用継続給付を受けると、在職老齢年金とは別に年金の一部が止まります。止まるのは、最高で標準報酬月額の4%に当たる額です。
令和7年3月31日以前に60歳になった人などは、最高で標準報酬月額の6%です。65歳になる前の老齢年金と高年齢雇用継続給付の両方を受けられるときは、年金事務所への届け出が要る場合があります。
家計簿で、給与と年金を分けて書く
在職老齢年金を受けていると、毎月の給与と、2か月に1回の年金が別の日に入ります。家計簿では、給与と年金を別の行にして、年金の行には「2か月分」と書き添えます。
年金の行を見るときは、1回の振込額を2で割って月の額に直すと、給与と並べて比べられます。年金の入る月と入らない月の区切り方は年金生活の家計簿のつけ方にまとめています。
年の中で額が変わる月に印を付ける
年金の額が変わる月は、1年のうちに何度かあります。基準額が改定される4月分、在職定時改定の10月分、そして賞与が出た月と、その賞与が1年間の合計から外れる月です。
年間収支表にこの月を書いておくと、振込額が変わったときに理由をたどれます。変わった月の通知は、家計簿と同じ場所にしまっておきます。
日本年金機構から届いた年金の通知と、給与明細の標準報酬月額の欄を並べてみてください。2つを足すと、自分がいまの基準額からどれだけ離れているかが分かります。
迷いやすい場面
業務委託に切り替えると止まらないのか
厚生年金保険に入らない働き方なら、在職老齢年金の対象になりません。ただし、勤め先の健康保険からも外れ、国民健康保険などに入ることになります。
働き方で変わるのは年金だけではないので、保険料や保障も合わせて比べます。どちらがよいかは人によって違います。
70歳を過ぎても働いている
70歳以上は厚生年金保険料を払いませんが、適用事業所で働いていれば在職老齢年金の計算は続きます。70歳以降に働いた期間は加入期間にならないので、年金額は増えません。
賞与が1回だけ大きかった
賞与は12で割って1年間の総報酬月額相当額に入ります。1回の賞与が大きいと、その後12か月の止まる額が増えることがあります。
共済組合からも年金がある
日本年金機構と共済組合などの老齢厚生年金を合わせて基本月額を出し、止まる額を年金の額に応じて割り振ります。どちらか片方だけで計算すると、実際より小さく見積もることになります。
よくある質問
Q令和8年度はいくらまでなら年金が減りませんか
基本月額と総報酬月額相当額の合計が65万円以下なら、老齢厚生年金は全額支給されます。65万円は令和8年度の額で、毎年度、賃金の変動に応じて改定されます。
Q老齢基礎年金も減りますか
減りません。止まるのは老齢厚生年金だけで、老齢基礎年金と経過的加算は全額支給されます。
Q手続きは要りますか
在職老齢年金の計算に本人の届け出は原則いりません。給与や賞与は勤め先が届け出て、支給額が変わると日本年金機構から通知が届きます。
Q65万円の基準はいつの年金から使われますか
令和8年4月分の年金からです。年金は2か月分をまとめて後から振り込むので、4月・5月分が振り込まれる6月から額に表れます。
Q給与を上げると損になりますか
止まるのは基準額を超えた額の半分なので、給与が増えれば給与と年金を足した額も増えます。税金や社会保険料を含めた手取りは人によって違うので、見積もるときはそれも足して比べます。
Q在職老齢年金は廃止されますか
廃止は決まっていません。e-Gov 法令検索で公布済みの改正を令和11年10月1日施行の版まで見ても、厚生年金保険法 第46条の支給停止のしくみは残っています。
Q自分の場合の額を試算できますか
日本年金機構のねんきんネットでは、今後の働き方や受け取り始める年齢を設定して年金額を試算できます。電話や年金事務所の窓口でも相談を受け付けています。
まとめ
- 在職老齢年金は、厚生年金保険に入って働きながら受け取る老齢厚生年金が、給与と合わせた額に応じて止まるしくみ
- 令和8年度の基準額(支給停止調整額)は65万円。令和7年度は51万円。法律の額は令和8年4月1日から62万円で、毎年度改定される
- 基本月額と総報酬月額相当額の合計が65万円を超えると、超えた額の2分の1が止まる
- 賞与は12で割って、支払われた月から1年間の総報酬月額相当額に入る
- 老齢基礎年金と経過的加算は止まらない。繰下げでは止まる部分が増額されない
- 家計簿では給与と年金を別の行にし、年金の額が変わる月に印を付ける
年金の通知と給与明細の2つの額を足して65万円と比べれば、年金が止まるかどうかが分かります。超えた分の半分が、止まる額の見当です。
この記事で参照した公的情報
- 在職老齢年金の計算方法(令和8年度の支給停止調整額65万円・基本月額と総報酬月額相当額・計算式・70歳以上・老齢基礎年金と経過的加算は全額支給・加給年金額を含む全額停止・支給停止額の変更時期・在職定時改定・退職改定)
- 在職老齢年金制度が改正されました(令和7年法律第74号・令和8年4月から51万円→65万円・毎年度賃金の変動に応じて改定・基本月額10万円と総報酬月額相当額46万円の例・共済組合等の年金と合わせる)
- 窓口
- 日本年金機構
- 確認日
- 確認先
- https://www.nenkin.go.jp/tokusetsu/zairoukaisei.html
- 在職老齢年金早見表(基準額51万円と65万円の停止額・基本月額5万〜25万円)
- 働きながら年金を受給する皆さま 在職老齢年金制度が改正されます(2026年1月版・支給停止の計算は月額単位・給与には影響しない・ねんきんネットで試算)
- 厚生年金保険法 第46条(支給停止・第3項の支給停止調整額は令和8年4月1日施行の版で48万円から62万円に。令和7年度以後の物価変動率などで改定)
- 窓口
- e-Gov 法令検索(デジタル庁)
- 確認日
- 確認先
- https://laws.e-gov.go.jp/law/329AC0000000115
- 繰下げ受給(在職老齢年金制度により支給停止される額は増額の対象にならない・平均支給率)
- 年金と雇用保険の高年齢雇用継続給付との調整(65歳になるまでの老齢年金は最高で標準報酬月額の4%・令和7年3月31日以前に要件を満たす人は最大6%)

