年金はいつから?|原則65歳・請求しないと始まらない・偶数月15日に振込
 Move for People株式会社
年金を受け取れる年齢は原則65歳ですが、そこには手続きと時間差があります。65歳の誕生日に振り込まれるわけではありません。
この記事では、いつから受け取れるのか、何をすれば始まるのか、最初の入金はいつになるのかを順に並べます。数字は日本年金機構の案内で確かめたものです。
そろそろ年金を受け取る年齢になります。いつから、どうすれば受け取れるのかが分かりません。
原則は65歳から
老齢基礎年金は、受給資格期間が10年以上ある人が65歳から受給できます。老齢厚生年金も、老齢基礎年金の受給資格期間があり、厚生年金保険の被保険者期間がある人が65歳から受給できます。
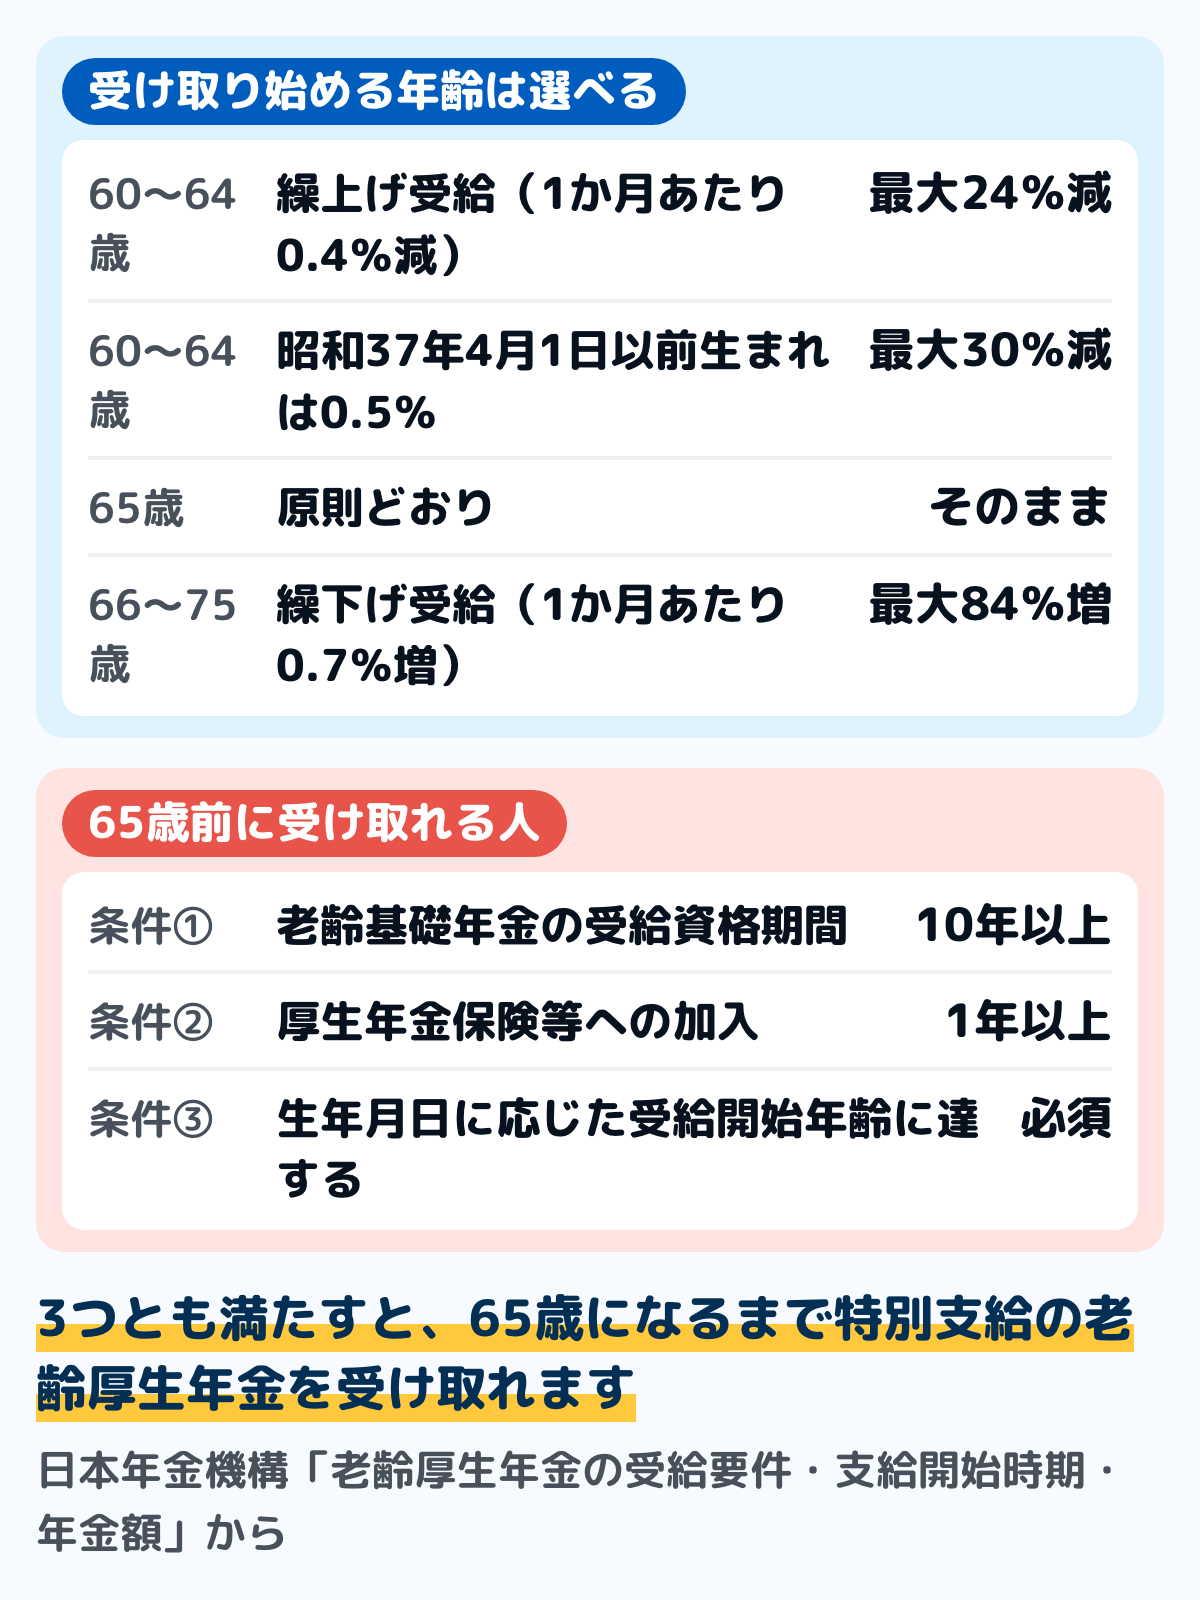
65歳より早くも遅くもできます。60歳から65歳になるまでの間に繰り上げると減額され、66歳から75歳までの間に繰り下げると増額されます。
繰下げの上限には例外があります。昭和27年4月1日以前に生まれた人、または平成29年3月31日以前に受給権が発生している人は、上限が70歳(権利が発生してから5年後)までです。
繰上げは1か月あたり0.4%減(昭和37年4月1日以前生まれは0.5%減)、繰下げは1か月あたり0.7%増です。中身は年金の繰上げ受給と年金の繰下げ受給にまとめています。
65歳前にもらえる人がいる
厚生年金保険の被保険者期間が1年以上ある人は、65歳になるまで「特別支給の老齢厚生年金」を受け取れる場合があります。受給開始年齢は生年月日と性別によって違います。
条件は3つです。老齢基礎年金の受給資格期間(10年)があること、厚生年金保険等に1年以上加入していたこと、生年月日に応じた受給開始年齢に達していることです。
受給開始年齢は、日本年金機構の表では次のとおりです。報酬比例部分を受け取り始める年齢を、男性と女性の生年月日で並べました。
- 60歳から:男性は昭和24年4月2日〜昭和28年4月1日生まれ、女性は昭和29年4月2日〜昭和33年4月1日生まれ
- 61歳から:男性は昭和28年4月2日〜昭和30年4月1日生まれ、女性は昭和33年4月2日〜昭和35年4月1日生まれ
- 62歳から:男性は昭和30年4月2日〜昭和32年4月1日生まれ、女性は昭和35年4月2日〜昭和37年4月1日生まれ
- 63歳から:男性は昭和32年4月2日〜昭和34年4月1日生まれ、女性は昭和37年4月2日〜昭和39年4月1日生まれ
- 64歳から:男性は昭和34年4月2日〜昭和36年4月1日生まれ、女性は昭和39年4月2日〜昭和41年4月1日生まれ
- 対象外(65歳から):男性は昭和36年4月2日以降、女性は昭和41年4月2日以降の生まれ
これより前に生まれた人は、定額部分も受け取れる世代です。男性は対象になる人がみな65歳に達しているので、これから受け取り始めるのは女性です。
共済組合等から支給される老齢厚生年金の受給開始年齢は、男性と同じになります。中身は特別支給の老齢厚生年金にまとめています。
請求しないと始まらない
年金は、受け取る権利(受給権)ができたときに自動的に始まるものではありません。日本年金機構の案内にもそう書かれています。
受け取るには、年金請求書を出す必要があります。出さないまま放っておくと、いつまでも振り込まれません。
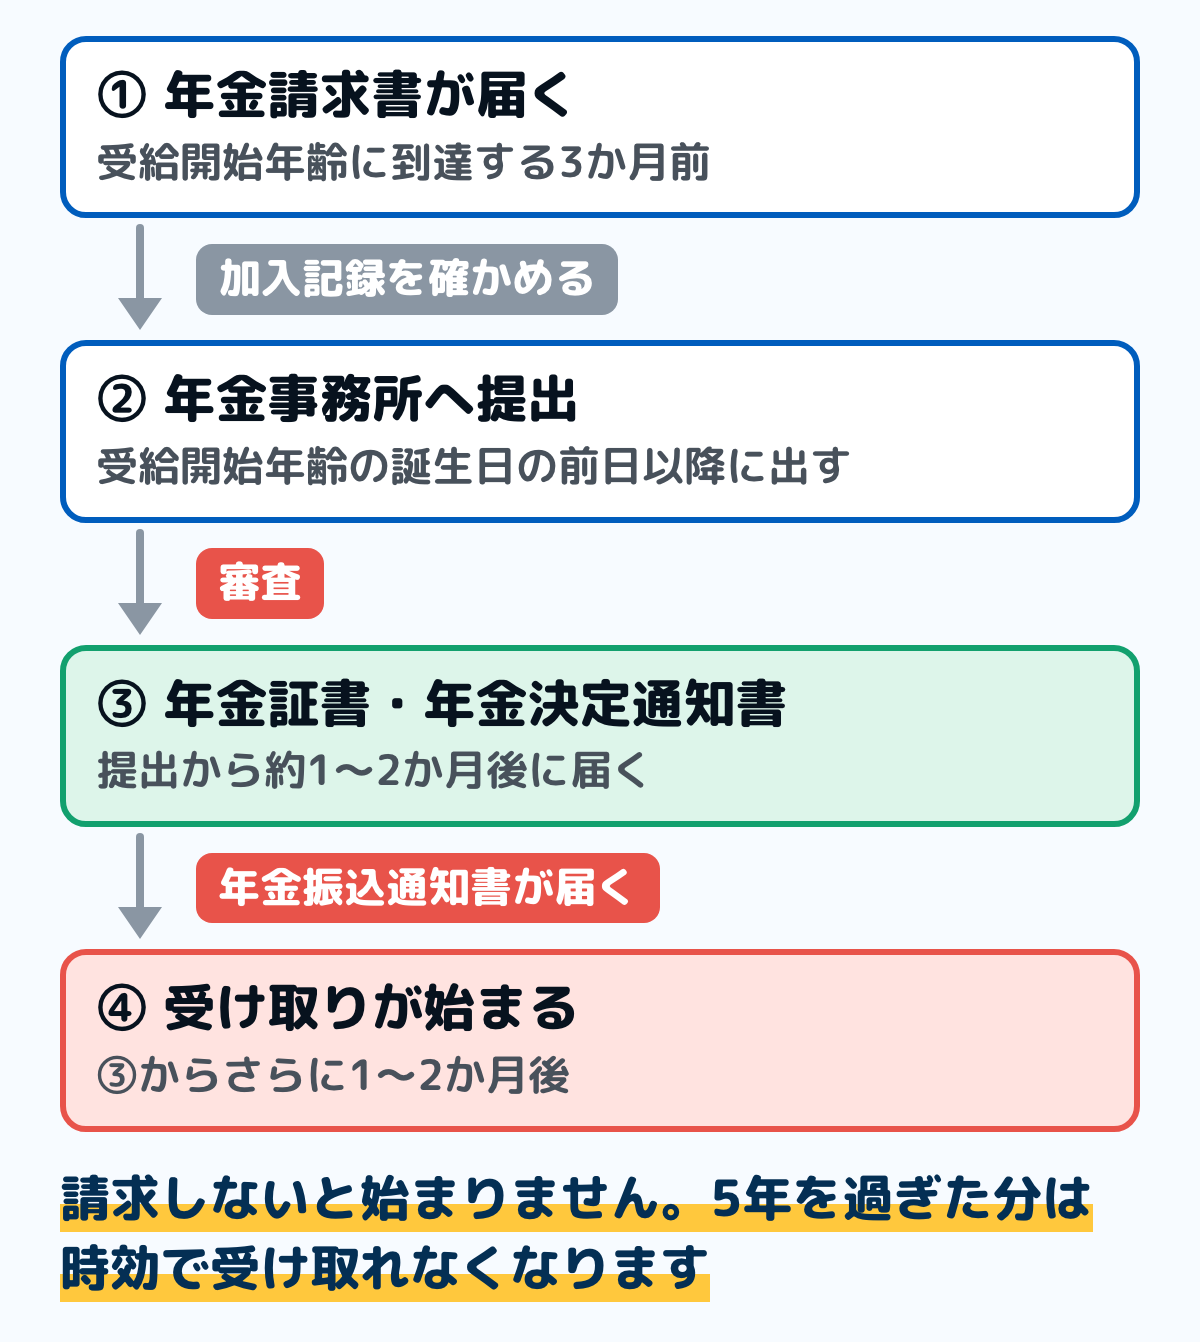
受給開始年齢に到達する3か月前に、年金請求書が送られてきます。年金加入記録が記載されているので、もれや誤りがないかを先に確かめてください。
提出できるのは、受給開始年齢の誕生日の前日以降です。それより前には出せません。
提出は年金事務所の窓口か郵送です。一定の条件を満たす人は電子申請もできます。年金記録が共済組合等の加入期間のみの場合は、原則としてその共済組合等に提出します。
請求には時効があります。年金を受けられるようになったときから5年を過ぎると、5年を過ぎた分は時効で受け取れなくなる場合があります。請求書が届いたら早めに出してください。
最初の入金はいつか
提出から約1〜2か月後に「年金証書・年金決定通知書」が届きます。そこから1〜2か月後に「年金振込通知書」などが届いて、受け取りが始まります。
つまり、請求書を出してから最初の入金まで2か月から4か月ほどかかります。65歳の誕生日に振り込まれるわけではありません。
年金は、受給権が発生した月の翌月分から受け取れます。65歳の誕生日の前日が属する月に受給権が発生するので、その翌月分からです。
誕生日によって最初の入金月が変わる
受給権は、65歳に達した日(65歳の誕生日の前日)が属する月に発生します。年金はその翌月分から受け取れます。
たとえば4月17日に65歳になる人は、4月16日が65歳に達した日です。受給権は4月に発生し、5月分から受け取れます。5月分が入るのは6月15日の支払いです。
4月1日生まれの人は、65歳に達した日が3月31日です。受給権は3月に発生し、4月分から受け取れます。誕生日が月初の人は、1か月早くなることがあります。
ただし、これは請求の手続きが済んでいる場合です。手続きが遅れると、その分だけ最初の入金も遅くなります。
振込は偶数月の15日
年金は、原則として年6回に分けて偶数月の15日に支払われます。15日が土曜日・日曜日・祝日のときは、その直前の平日になります。
各支払月には、原則としてその前月までの2か月分が支払われます。4月に支払われるのは2月分と3月分です。
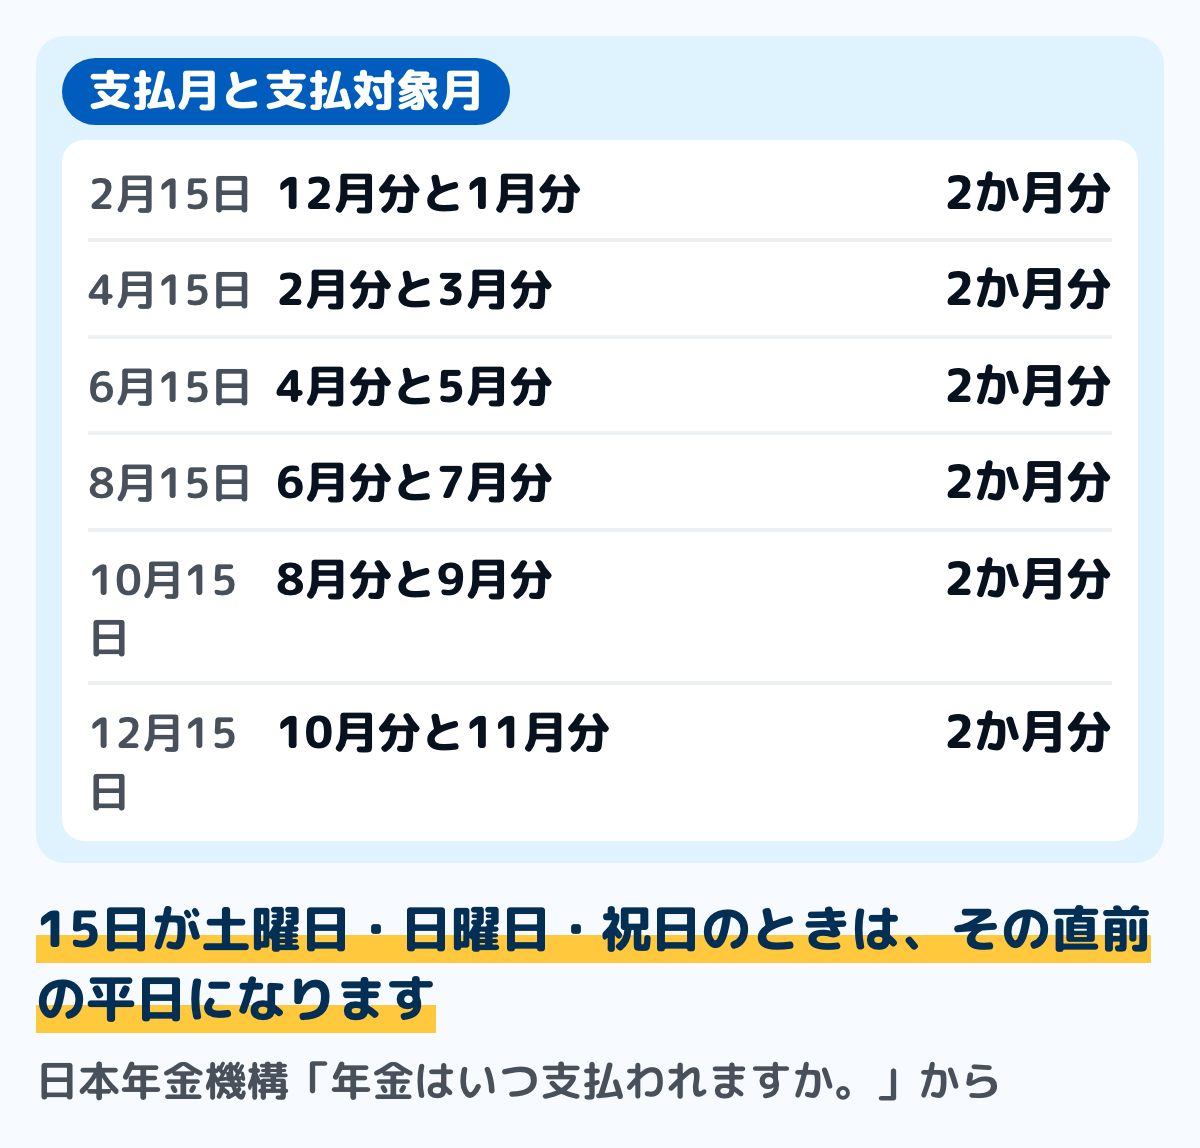
図のとおり、2か月分がまとめて入ります。毎月入るわけではないので、家計の月ごとの見通しを立てるときは2で割って考えてください。
受け取り方は口座振込だけではありません。ゆうちょ銀行の窓口で受け取る指定にしている場合は、年金送金通知書に記載された窓口で各支払日から受け取れます。
年金額に上乗せされるもの
65歳から受け取る老齢厚生年金は、3つの合計です。報酬比例部分と経過的加算と加給年金額を足した額になります。
加給年金には条件があります。厚生年金保険の被保険者期間が20年以上ある人が、65歳到達時点で生計を維持している配偶者または子がいるときに加算されます。
20年に届かなくても対象になる場合があります。共済組合等の加入期間を除いた厚生年金の被保険者期間が、40歳(女性と坑内員・船員は35歳)以降で15年から19年ある場合です。
加給年金額の加算には届出が必要です。離婚・死亡などで生計を維持しなくなったときは加算が終わるので、その届出も要ります。
自分の見込み額は年金はいくらもらえるかにまとめています。ねんきん定期便の読み方はねんきん定期便の見方にあります。
繰上げと繰下げで変わること
65歳より早めるか遅らせるかで、毎月の額と受け取る期間が変わります。どれを選ぶかは健康や働き方、ほかの収入で変わるので、この記事では勧めません。
ここでは、日本年金機構の案内にある注意点を中心に、それぞれの良い点と気をつける点を並べます。最後に、受け取った総額が何歳で並ぶかの計算の例を出します。
繰上げの良い点と注意点
良い点は、65歳より前から年金を受け取れることです。60歳から64歳のあいだに仕事をやめて収入がなくなっても、生活費に充てられます。
減額率は請求した時点で決まり、一生変わりません。昭和37年4月2日以降生まれの人は1か月0.4%で、60歳で請求すると24%減です(昭和37年4月1日以前生まれは0.5%・最大30%)。
日本年金機構は、繰上げ請求の注意点を挙げています。家計に関わりやすいものは次のとおりです。
- 請求したあとは取り消せない
- 原則として、老齢基礎年金と老齢厚生年金を同時に繰り上げる
- 国民年金の任意加入や、保険料の追納ができなくなる
- 事後重症などによる障害基礎(厚生)年金を請求できなくなる
- 国民年金の寡婦年金が支給されなくなる
- 65歳になるまでは、遺族厚生年金などほかの年金と併せて受け取れず、どれかを選ぶ
- 65歳になるまでに雇用保険の基本手当などを受けると、老齢厚生年金の一部または全部が止まる
繰上げで減った額は、65歳を過ぎても元に戻らず一生続きます。請求の手順と減額率の早見は年金の繰上げ受給にまとめています。
繰下げの良い点と注意点
良い点は、増えた額が一生続くことです。1か月0.7%ずつ増え、70歳で42%、75歳で84%の増額になります(75歳まで遅らせられるのは昭和27年4月2日以降に生まれた人で、それより前の人は70歳・42%までです)。
老齢基礎年金と老齢厚生年金は、別々に繰り下げられます。片方だけ65歳から受け取り、もう片方を遅らせることもできます。
注意点も日本年金機構の案内に並んでいます。家計に関わりやすいものは次のとおりです。
- 繰り下げて待っているあいだは、その年金が入らない
- 加給年金額や振替加算は増額されず、待っているあいだは受け取れない
- 繰下げで増えた分は、遺族厚生年金に反映されない
- 繰下げの請求は遺族が代わりにできず、待っている途中で亡くなると65歳時点の額で未支給年金として支払われる
- 年金生活者支援給付金、医療保険・介護保険の自己負担や保険料、税金に影響する場合がある
- 特別支給の老齢厚生年金には、繰下げの制度がない
繰下げで待つあいだの生活費は、別に用意しておく必要があります。増額率の早見と手続きは年金の繰下げ受給にまとめています。
受け取った総額は何歳で並ぶか(計算の例)
下は、額面の総額だけで比べた計算の例です。65歳から受け取る年金額を基準にし、税や社会保険料、年金額の改定は入れていません。
繰上げは、受け取り始めてから約20年10か月で、65歳から受け取る人に総額で並ばれます。1か月0.4%の率で計算すると、60歳から受け取った場合は80歳10か月ごろです。
繰下げは、受け取り始めてから約11年11か月で、65歳から受け取った総額に追いつきます。70歳からなら81歳11か月ごろ、75歳からなら86歳11か月ごろです。
どちらも、減った額(60歳からなら76%)や増えた額(70歳からなら142%)を毎月受け取るとして、合計が等しくなる時期を求めました。年金額がいくらでも、並ぶ時期は同じです。
これより長く受け取れば遅く始めたほうが、短ければ早く始めたほうが総額は多くなります。何歳まで受け取るかは分からないので、この計算だけでは決められません。手取りで比べると、税や保険料の分だけ時期がずれることがあります。
迷いやすい場面
働きながら受け取ると減るのか
厚生年金保険に加入しながら老齢厚生年金を受け取る人は、給料と年金の合計額に応じて年金の支給が一部または全部停止される場合があります。これを在職老齢年金といいます。
平成19年4月1日以降は、厚生年金保険の適用事業所に勤める70歳以上の人も対象です。老齢基礎年金は止まりません。
年金請求書が届かない
年金請求書は、受給開始年齢に到達する3か月前に送られてきます。日本年金機構の案内では、登録されている住所が今の住所と違うなどの理由で、届いていない可能性があるとされています。
届かない場合は、「ねんきんダイヤル」か近くの年金事務所に問い合わせてください。年金請求書は年金事務所や街角の年金相談センターの窓口にも置いてあるので、手元になくても手続きできます。そのままにしておくと、最初の入金も遅くなります。
記録にもれがあった
年金請求書には年金加入記録が記載されています。もれや誤りがある場合は、提出する前に年金事務所に問い合わせてください。
日本年金機構は、転職のたびに年金手帳が発行された人、退職後に結婚して姓が変わった人、短い期間で退職した経験がある人などに、記録の確認を呼びかけています。記録が1つの基礎年金番号にまとまっていないことがあるためです。
受給資格期間が10年に届かない
受給資格期間が10年に満たないと、老齢基礎年金を受け取れません。60歳から65歳になるまでの間に国民年金に任意加入して、期間を増やす方法があります。
免除や学生納付特例を受けた期間がある人は、追納で年金額を増やせます。中身は国民年金の追納にまとめています。
繰り下げたいときは請求しない
繰下げを選ぶ場合は、65歳のときに請求せず、受け取りたい時期になってから請求します。66歳になる前に請求すると、繰下げにはなりません。
繰り下げているあいだは年金が入りません。その期間の生活費を、別に用意しておく必要があります。
65歳より前に亡くなったら
年金を受け取る前に亡くなった場合は、遺族が受け取れる年金があります。遺族基礎年金と遺族厚生年金です。
よくある質問
Q年金は何歳からもらえますか
原則65歳です。60歳から65歳になるまでの間に繰り上げて受け取ることも、66歳から75歳までの間に繰り下げて受け取ることもできます。
Q65歳になれば自動的に振り込まれますか
振り込まれません。年金請求書を出す必要があります。受給開始年齢に到達する3か月前に請求書が届きます。
Q請求してからどのくらいで振り込まれますか
提出から約1〜2か月後に年金証書・年金決定通知書が届き、その1〜2か月後に受け取りが始まります。合わせて2か月から4か月ほどです。
Q年金はいつ振り込まれますか
原則として偶数月の15日です。15日が土日祝のときは直前の平日になります。各支払月には前月までの2か月分が支払われます。
Q65歳前にもらえる人はいますか
厚生年金保険の被保険者期間が1年以上ある人は、生年月日に応じて特別支給の老齢厚生年金を受け取れる場合があります。受給資格期間10年も必要です。
Q請求を忘れるとどうなりますか
受けられるようになったときから5年を過ぎると、5年を過ぎた分は時効で受け取れなくなる場合があります。請求書が届いたら早めに出してください。
Q働いていても受け取れますか
受け取れます。ただし厚生年金保険に加入して働く場合は、給料と年金の合計額に応じて老齢厚生年金の一部または全部が止まることがあります。
まとめ
年金は原則65歳から受け取れます。老齢基礎年金は受給資格期間が10年以上ある人が対象で、厚生年金に1年以上加入していた人は65歳前に特別支給の老齢厚生年金を受け取れる場合があります。
権利ができても自動では始まりません。受給開始年齢の3か月前に届く年金請求書を、誕生日の前日以降に提出します。
最初の入金までは2か月から4か月かかります。振込は偶数月の15日で、前月までの2か月分がまとめて入ります。
請求を忘れて5年が過ぎると、その分が時効で受け取れなくなることがあります。誕生日の3か月前に請求書が届いたら、加入記録を確かめて早めに出してください。
この記事で参照した公的情報
- 老齢厚生年金の受給要件・支給開始時期・年金額(原則65歳から・特別支給の老齢厚生年金・繰上げは60歳から・繰下げは66歳から75歳まで・加給年金)
- 老齢年金の請求手続きの流れ(年金請求書は受給開始年齢の3か月前に届く・提出は誕生日の前日以降・年金証書は提出から約1〜2か月後・受給権が発生した月の翌月分から・5年の時効)
- 年金はいつ支払われますか(偶数月の15日・15日が土日祝なら直前の平日・各支払月に前月までの2か月分)
- 特別支給の老齢厚生年金(受給資格期間10年・厚生年金等に1年以上加入・生年月日に応じた受給開始年齢=図で男性は昭和24年4月2日〜28年4月1日生まれが60歳から〜昭和34年4月2日〜36年4月1日生まれが64歳から・女性は5年遅れ)
- 「年金請求書(事前送付用)」が届きません。どうしてですか。(登録の住所が現住所と異なる等・ねんきんダイヤルか年金事務所へ)
- 窓口
- 日本年金機構(年金Q&A)
- 確認日
- 確認先
- https://www.nenkin.go.jp/section/faq/jukyu/seido/rourei/jizensofu/20140421-09.html
- こんな方はぜひ、年金記録に漏れがないかご確認を!(転職のたびに年金手帳が発行された方・退職後に結婚し姓が変わった方・短期間で退職した方など)
- 65歳時の年金の手続き(老齢年金を初めて請求する方)(年金請求書は年金事務所・街角の年金相談センターの窓口にも備え付け)
- 年金の繰上げ受給(減額率は1か月0.4%〈昭和37年4月1日以前生まれは0.5%・最大30%〉・60歳で24%・減額は一生変わらない・繰上げ請求の注意点〈取り消せない・同時に繰上げ・任意加入と追納ができない・事後重症の障害年金・寡婦年金・65歳までほかの年金と選択・基本手当で支給停止〉)
- 年金の繰下げ受給(増額率は1か月0.7%・70歳で42.0%・75歳で84.0%・老齢基礎年金と老齢厚生年金は別々に繰下げできる・繰下げの注意点〈加給年金額と振替加算・遺族厚生年金に反映されない・遺族は繰下げ請求できない・年金生活者支援給付金や保険料・税金への影響〉・特別支給の老齢厚生年金には繰下げ制度が無い)